



유럽 세포 및 유전자 치료 해동 장비 시장 세분화: 방식(탁상형 및 휴대용), 샘플(세포 치료 및 유전자 치료), 유형(수동 해동 시스템 및 자동 해동 시스템), 응용 분야(상류 공정 및 하류 공정), 최종 사용자(혈액은행 및 수혈센터, 병원 및 진단 실험실, 연구소 및 학술 기관, 생명공학 및 제약 산업, 제대혈 및 줄기세포 은행, 유전자 은행 및 기타), 유통 채널(직접 입찰, 제3자 유통업체 및 기타) - 산업 동향 및 2033년까지의 전망
유럽 세포와 유전자 치료 Thawing 장비 시장 크기
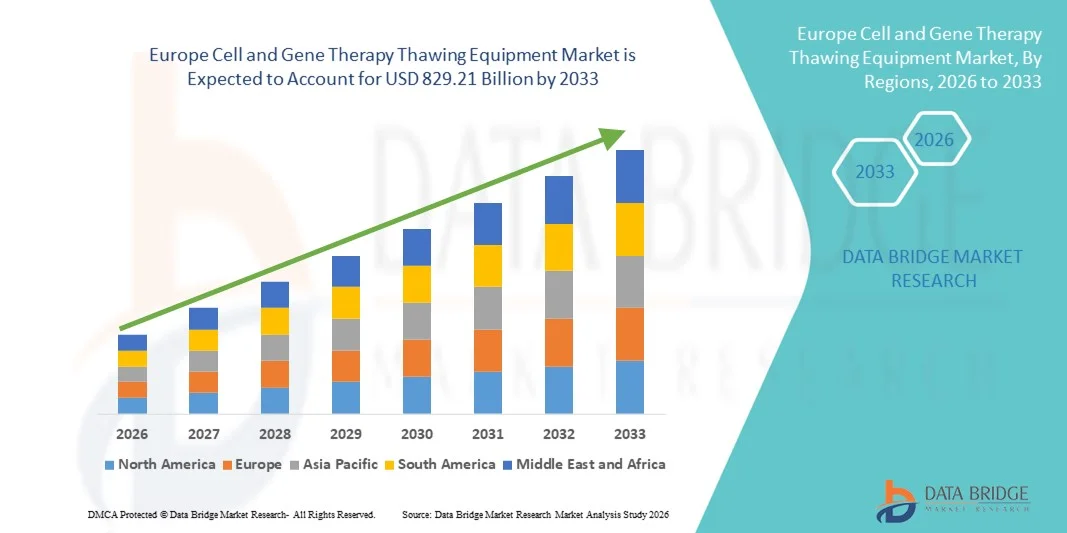
- Data Bridge Market Research Analysis에 따르면 유럽 세포 및 유전자 치료 해초 장비 시장 규모가 평가되었습니다.2025년 USD 305.37 억견적 요청50억 829.21억, 에 의해13.30%의 CAGR예측 기간
- 시장 성장은 세포와 유전자 치료 연구 및 상용화의 급속한 확장에 의해 크게 연료를 공급하고, 통제되는 thawing 체계에 있는 지속적인 기술 발전과 더불어, 개량한 온도 정밀도, 감소된 세포 손상 및 임상과 상업적인 제조 조정의 맞은편에 강화한 가공 표준화로,
- 또한 안전한, 믿을 수 있는, 및 GMP 고분고분한 해초 해결책을 위한 상승 수요바이오 제약제조 및 임상 실험실은 현대 재생 의학 워크플로우의 중요한 구성 요소로서 세포 및 유전자 치료 해초 장비를 배치하고 세포 및 유전자 치료 해초 장비 시장의 전반적인 성장을 크게 향상시킵니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):미화 50억
- 예상 시장 가치 (2033):100억 829.21억
- 캐스트 CAGR (2026–2033):13.30%
유럽 세포 및 유전자 치료 Thawing 장비 시장 분석
- 세포 및 유전자 치료 thawing 장비, 통제, 획일하고, cryopreserved 생물학 물자의 오염 자유로운 thawing는, 세포 생존 및 제품 무결성 유지에 있는 그것의 역할 때문에 임상, 연구 및 상업적인 세포 치료 워크플로의 맞은편에 근본적인 성분이 되고
- 세포 및 유전자 치료 해초 장비의 에스컬레이션 요구는 주로 세포와 유전자 치료 파이프라인의 급속한 확장에 의해 구동되고, 임상 시험 활동을 증가하고, 자동화된, GMP 고분고분한 생물 처리 해결책의 성장 채택을 확장하고 재현 가능한 제조를 지원하는
- 미국은 2025년에 약 35.4%의 가장 큰 매출 점유율을 가진 세포와 유전자 치료 해초 장비 시장을 지배하고, 진보된 치료, 잘 설치된 생명 과학 생태계를 위한 강한 정부 기금에 의해 지원된 2025년에, 주요한 세포와 유전자 치료 개발자의 존재, 튼튼한 임상 연구 인프라 및 병원과 biomanufacturing 시설의 자동화되고 표준화한 해초 기술의 초기 채택
- 독일은 세포 및 유전자 치료 해초 장비 시장에서 가장 빠르게 성장하는 국가가 될 것으로 예상됩니다. 예측 기간 동안 바이오 제약 제조, 정밀 의학 이니셔티브의 확장, 강력한 CDMO 존재, 임상 시험 활동 증가, 연구 기관 및 의료 제공 업체의 고급 세포 및 유전자 치료 기술의 채택
- 셀 치료 세그먼트는 승인 된 셀 기반 치료의 성장 수에 의해 구동되는 2025에서 61.7%의 가장 큰 시장 수익 점유율을 차지
보고 범위와 세포 및 유전자 치료 Thawing 장비 시장 세그먼트
|
관련 기사 |
셀 및 유전자 치료 Thawing 장비 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
·
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
유럽 세포 및 유전자 치료 Thawing 장비 시장 동향
제어 및 자동화된 Thawing Technologies의 발전
- 세계 유전자 치료 해초 장비 시장에서 탁월하고 가속 추세는 자동화 및 정밀 제어 해초 시스템의 채택으로 포스트-크립 보류 처리 중에 세포 및 벡터 viability를 유지하기 위해 설계되었습니다. Gen therapies는 온도 과민한 바이러스성 벡터 및 변하기 쉬운 세포, 일관되고 reproducible thawing에 다량을 의지합니다 임상과 상업적인 조정에 있는 중요한 필요조건이 되었습니다
- 제조업체는 오염 위험을 최소화하고 균일한 열전달을 보장하는 밀폐 시스템 및 물없는 건조 해초 기술에 중점을두고 있습니다.
- 예를 들어, Sartorius는 Cytiva의 TheraCube 및 관련 통제 된 thawing 플랫폼이 CDMOs에 의해 점차적으로 GMP-compliant 바이러스성 벡터 및 세포 처리 프로세스를 지원하기 위해 CDMOs에 의해 사용되었지만, 크로스 오염 위험과 통신 사업자 의존 가변성을 감소시키고 있습니다.
- 실시간 온도 모니터링, programmable thawing 프로파일 및 데이터 로깅 기능의 통합은 프로세스 제어 및 추적성이 더 강화됩니다. 이 기능은 실험실과 biopharmaceutical 회사가 다수 위치에 걸쳐 해초 의정서를 표준화하기 위하여 허용하고, 임상 시험과 상업 가늠자 생산 도중 일관된 제품 품질을 지킵니다
- 또한 Point-of-care 및 분산 제조 모델에 대한 증가 이동이 소형, 휴대용 및 쉽게 작동 해충 장비에 대한 수요를 구동하고 있습니다. 이러한 시스템은 특히 병원 약국 및 임상 센터에 귀중한 유전자 치료는 환자 관리 이전에 즉시 준비됩니다.
- 이 트렌드를 통해 더 안전하고, 빠르고, 더 많은 재현 가능한 해초 솔루션은 유전자 치료 워크플로를 통해 작동 표준을 재구성하고, 장비 제조업체의 지속적인 혁신을 통해 고급 생물 공학 생산의 진화 요구를 충족시킵니다.
유럽 세포 및 유전자 치료 Thawing 장비 시장 역학
관련 기사
유전자 치료 개발 및 상용화의 급속한 성장에 의한 수요 상승
- 유전자 치료 연구, 임상 시험 및 규제 승인의 급속한 확장은 유전자 치료 해초 장비 시장의 중요한 운전사입니다. 초기 단계 개발에서 늦은 시험 및 상업적인 발사에 유전자 치료 진도의 증가 수로로, 믿을 수 있고 표준화한 해초 해결책을 위한 필요는 intensifying입니다
- 예를 들어, Zolgensma 및 Luxturna와 같은 FDA 승인 유전자 치료의 상용화는 병원 및 특수 치료 센터, 신속한 제조 업체 및 CDMO가 환자 관리 이전에 고가치 치료법을 보호하기 위해 검증 된 thawing 장비를 채택하기 위해 검증 된 치료 장비를 채택하기 위해 고가치 치료 시스템을 채택했습니다.
- 유전자 치료는 종종 높은 가치, 바이러스 벡터 및 유전적으로 변형 된 세포와 같은 온도 감지 물질을 포함, 치료 효능 및 환자 안전을 보존하기 위해 정확한 해치 필수를 만들기. 이 제품은 Biopharmaceutical 기업과 계약 개발 및 제조 조직 (CDMOs)을 주도하여 일관된 검증 된 워크플로우를 지원하는 전문 thawing 장비에 투자합니다.
- 유전 장애, 종양학 징후의 성장률, 희귀 질환은 유전자 치료에 대한 더 accelerating 수요, 연구 기관, 제조 시설 및 임상 센터의 고급 해초 시스템의 채택을 유도
- 또한 정부 및 민간 투자자로부터 자금 조달을 증가하여 고급 치료 의약품 (ATMPs)을 지원할 수 있습니다. 인프라 개발 강화, thawing 시스템을 포함한 전용 유전자 치료 공정 장비의 조달,
스트레인트/Challenge
높은 장비 비용 및 제한된 표준화 교차 시설
- 전문 유전자 치료 thawing 장비의 상대적으로 높은 비용은 특히 작은 생명 공학 회사, 학술 연구 실험실 및 신흥 시장 선수에 대한 주요 도전에 남아있다. 기존 thawing 방법과 비교해, 진보된 자동화 체계는 비용 과민한 사용자 중 채택을 제한할 수 있는 더 높은 상승 투자를 요구합니다
- 예를 들어, 작은 생명 공학 시작 및 초기 단계의 학술 회전은 종종 수동 또는 반자동 thawing 접근 방식을 사용하여 GMP-compliant 건조 thawing 시스템의 높은 자본 비용으로 인해, 치료 전에 미리 늦은 임상 시험 또는 상업화하기 어려울 수 있습니다.
- 또한, 다른 유전자 치료 제품 및 제조 플랫폼에 걸쳐 thawing 프로토콜의 범용 표준화의 부족은 장비 선택 및 구현을 준수합니다. 컨테이너 형식, 볼륨 및 온도 요구 사항에 대한 Variability는 종종 사용자 정의 된 솔루션, 운영 복잡성을 증가
- 기존의 제조 작업 흐름 내에서의 교육 요구 사항 및 통합 과제도 장벽으로 작동 할 수 있으며, 특히 전통적인 극저온 처리 방법에서 완전히 자동화 된 시스템으로 전환 할 수 있습니다.
- 이러한 도전을 극복하기 위해 제조업체는 확장 가능, 다용도 및 비용 효율적인 thawing 플랫폼을 개발하는 데 주력하고 있습니다. 가시성 및 상호 운용성은 더 넓은 채택과 장기적인 시장 성장을 가능하게 하기 위해 중요할 것입니다
유럽 세포 및 유전자 치료 Thawing 장비 시장 범위
시장은 modality, 샘플, 유형, 응용 프로그램, 최종 사용자 및 유통 채널을 기준으로 구분됩니다.
- 으로 Modality
modality의 기초에, 세포 및 유전자 치료 Thawing 장비 시장은 benchtop와 휴대용 체계로 분할됩니다. benchtop 세그먼트는 통제되는 실험실과 임상 환경에 있는 그것의 광대한 사용에 의해 모는 2025년에 58.4%의 수익을 가진 시장을 지배했습니다. Benchtop 시스템은 높은 정밀도, 온도 균등성 및 해초 동안 세포 생존을 유지하는 데 중요한 재현성을 제공합니다. 이 체계는 병원, 혈액 은행 및 약제 제조 시설에서 광대하게 채택됩니다. GMP-compliant 작업 흐름과 그들의 호환성은 더 수요를 강화. Benchtop 단위는 대규모 임상 시험을 위해 적당한 그(것)들을, 가공하는 높 부피를 지원합니다. 자동화된 셀 처리 시스템과의 통합은 운영 효율성을 향상시킵니다. 강력한 규제 합격은 또한 지배력을 지원합니다. 높은 정확도는 오염 위험을 감소시킵니다. 지속적인 기술 향상은 신뢰성을 향상시킵니다. 숙련 된 인력 선호도는 더 채택을 밀어줍니다. 개발된 지역 reinforce의 인프라 구축. 전체, 신뢰성 및 확장성 드라이브 도밍.
휴대용 세그먼트는 Point-of-care 및 분산 치료에 대한 수요 증가에 의해 구동 2026에서 2033 %의 빠른 CAGR을 목격 할 것으로 예상됩니다. 휴대용 시스템은 침대와 필드 응용 분야에 유연성을 제공합니다. 개인화 된 세포 치료 연료 수요의 증가 채택. 이 시스템은 긴급 및 원격 설정에서 신속한 해시를 가능하게합니다. 임상 시험에 있는 상승 사용은 uptake를 증가합니다. 컴팩트한 디자인은 이동성 및 사용 편의성을 향상시킵니다. 기술적인 진보는 온도 정확도를 강화합니다. outpatient 처리 센터의 확장은 성장을 지원합니다. 새로운 시장의 채택 증가 수요 증가. benchtop 체계에 비교된 비용 효과는 침투를 지원합니다. 모바일 의료 인프라의 투자는 채택을 가속화합니다. 전반, 휴대성 및 편리한 드라이브 강한 CAGR 성장.
- 표본으로
샘플의 기초에, 시장은 세포 치료 및 유전자 치료로 구분됩니다. 셀 치료 세그먼트는 승인 된 셀 기반 치료의 성장 수에 의해 구동되는 2025에서 61.7%의 가장 큰 시장 수익 점유율을 차지했습니다. CAR-T 및 줄기 세포 치료에 대한 높은 수요는 두드러지게 지배에 기여합니다. Cell therapies는 viability 및 기능을 보존하기 위해 정확한 해초를 요구합니다. 종양학 및 재생 의학 지원 성장에 있는 임상 신청 증가. 병원 및 연구 센터의 상승 채택은 수요를 밀어줍니다. 세포 치료 제품의 강력한 파이프라인은 시장 점유율을 강화합니다. 혈중 은행의 긴급 사용은 더 지배력을 지원합니다. Advanced thawing 프로토콜은 임상 결과를 향상시킵니다. 규제 승인은 신뢰를 향상시킵니다. 세포 치료 제조 시설의 확장은 장비 수요를 증가시킵니다. 자동화 투자는 확장성을 지원합니다. 수집, 이러한 요인은 리더십을 지속.
유전자 치료 세그먼트는 유전 공학의 급속한 발전에 의해 구동되는 2026에서 2033에서 2026에서 2033의 10.1 %의 가장 빠른 CAGR에서 성장하기 위해 계획됩니다. 유전자 기반 치료 지원 수요에 대한 승인 증가. Gene therapies는 벡터 안정성을 유지하기 위해 제어된 thawing을 요구합니다. 임상 시험 활동의 확장 연료 채택. 드문 질병 치료에 투자를 가속화합니다. 향상된 thawing 솔루션은 안전과 효능을 향상시킵니다. clinicians의 성장 인식은 uptake를 지원합니다. Gene Bank의 확장은 장비 사용을 증가시킵니다. Biotech 회사 간의 파트너십은 혁신을 주도합니다. 유전자 치료에 대한 규제 지원은 상용화를 가속화합니다. Cold-chain 물류를 더욱 지원합니다. 이 트렌드는 높은 CAGR를 공동으로 구동합니다.
- 이름 *
유형의 기초에, 시장은 수동 thawing 체계 및 자동적인 thawing 체계로 분할됩니다. 그는 자동 thawing 시스템 세그먼트는 우수한 일관성과 감소 된 인간 오류로 구동되는 2025에서 54.9%의 매출 점유율을 가진 시장을 지배했습니다. 자동화된 체계는 정확한 온도 조종 및 표준화한 thawing 의정서를 지킵니다. GMP 고분고분한 시설에 있는 높은 채택은 dominance를 지원합니다. 이 시스템은 오염 위험을 크게 감소시킵니다. biopharma 제조에 있는 자동화를 위한 선호도는 수요를 밀어줍니다. 닫히는 체계 가공과 통합은 안전을 강화합니다. 감소된 노동 의존도는 효율성을 개량합니다. 높은 처리량 기능은 대규모 생산을 지원합니다. 제약 회사에서 강한 수요는 리더십을 강화합니다. 규제 기관은 자동화 프로세스를 선호합니다. 지속적인 혁신은 체계 성과를 개량합니다. 전체 자동화는 지배력을 구동한다.
수동 thawing 체계 세그먼트는 감당성 및 단순성에 의해 모는 2026에서 2033에 8.6%의 가장 빠른 CAGR에 성장할 것으로 예상됩니다. 수동 체계는 작은 실험실 및 학문적인 학회에서 널리 이용됩니다. 낮은 자본 투자 지원 채택. 신흥 economies의 연구 활동 성장 수요. 다른 표본 유형 취급에 있는 융통성은 성장을 지원합니다. 교육 프로그램 증가 사용 정확도. 초기 임상 연구의 Adoption은 확장을 지원합니다. 소량의 바이오테크 스타트업의 연료 수요 증가 쉬운 정비는 선호합니다. Portability 이점 더 강화 사용. 치료 처리의 성장 탈중앙화는 성장을 지원합니다. 수집, 이러한 요소는 CAGR 확장을 구동.
- 회사연혁
애플리케이션의 기초에, 시장은 업스트림 처리 및 다운스트림 처리로 구분됩니다. 다운스트림 처리 세그먼트는 최종 치료 준비의 중요한 역할에 의해 구동 2025 년에 57.3%의 가장 큰 시장 수익 점유율을 기록했습니다. Downstream 처리 도중 정확한 thawing는 제품 무결성을 지킵니다. 세포 및 유전자 치료의 상용화 증가 수요. 통제되는 thawing에 높은 의존도는 dominance를 지원합니다. 제조 시설의 채택은 수익 공유를 강화합니다. Stringent 품질 관리 요구는 장비 사용을 강화합니다. 고급 다운스트림 워크플로우는 정확한 온도 관리가 필요합니다. 생산량 증가 사용 빈도. 일관성에 대한 규제 강조는 채택을 지원합니다. Fill-finish 작업과 통합은 수요를 향상시킵니다. 강력한 약제 투자는 성장을 지원합니다. 이러한 요인은 리더십을 지속합니다.
업스트림 처리 세그먼트는 연구 활동을 확장하여 2026에서 2033까지 9.0%의 가장 빠른 CAGR에서 성장할 것으로 예상됩니다. 초기 세포 확장은 믿을 수 있는 thawing를 요구합니다. R&D 투자 증가 채택. 학업 연구의 성장은 수요를 지원합니다. Technological 혁신은 상류 효율성을 개량합니다. Rising number of 임상 시험 연료 성장. 자동화 통합은 확장성을 향상시킵니다. 프로세스 최적화에 중점을 두는 것은 확장을 지원합니다. Biotech 시작 활동은 수요를 늘리고 있습니다. 파일럿 스케일 제조의 채택은 사용량을 증가시킵니다. reproducibility는 선호도를 지원합니다. 전체, 업스트림 확장은 CAGR 성장을 구동한다.
- 최종 사용자
최종 사용자의 기초에, 시장은 혈액 은행과 transfusion 센터, 병원 및 진단 실험실, 연구 실험실 및 학문적인 기관, 생명 공학 및 약제 기업, 코드 혈액 및 줄기 세포 은행, 유전자 은행 및 다른 사람으로 구분됩니다. 생명 공학 및 제약 산업 세그먼트는 대규모 치료 제조에 의해 구동되는 2025 년에 36.8%의 매출 점유율을 가진 시장을 지배했습니다. High-volume 생산은 진보된 thawing 장비를 요구합니다. 상업적인 승인 지원 dominance 증가. 자동화의 투자는 효율성을 향상시킵니다. 강력한 R&D 파이프라인 드라이브 수요. 제조 시설의 글로벌 확장은 채택을 향상시킵니다. 규제 준수는 정확한 해시를 요구합니다. 높은 자본 가용성은 장비 향상을 지원합니다. 전략적 파트너십은 시장의 위치를 향상시킵니다. 아웃소싱 활동 지원 사용 증가. 지속적인 프로세스 최적화는 리더십을 유지합니다. 이 요인은 지배력을 유지합니다.
코드 혈액 및 줄기 세포 은행 세그먼트는 줄기 세포 보전의 인식에 의해 구동 2026에서 2033에서 9.4%의 가장 빠른 CAGR에서 성장할 것으로 예상됩니다. 신흥 지역의 출생률 증가 저장 수요. 재생 약의 사용은 채택을 지원합니다. 향상된 thawing 기술은 세포의 활력을 향상시킵니다. 정부는 줄기 세포 뱅킹을 촉진합니다. 민간 금융 시설의 연료 성장 확대. 의료 관광 지원 수요 상승. Technological 발전은 가동 효율성을 개량합니다. 임상 응용 프로그램 드라이브 사용 증가. 스토리지 인프라 확장은 CAGR를 지원합니다. 성장하는 소비자 인식은 등록을 밀어. 이 동향은 강한 성장을 몰고 있습니다.
- 유통 채널
배급 수로의 기초에, 시장은 직접적인 입찰, 제삼자 분배자 및 다른 사람으로 구분됩니다. 직접적인 입찰 세그먼트는 병원과 제약 회사에 의해 대량 조달에 의해 구동 2025 년에 48.6%의 매출 점유율을 가진 시장을 지배했습니다. 직접 sourcing는 비용 효율성 및 품질 보증을 지킵니다. 정부 펀딩 기관은 입찰 기반 조달을 선호합니다. 장기 공급 계약은 안정성을 보장합니다. 장비의 표준화는 운영 효율성을 지원합니다. 강한 공급자 구매자 관계는 dominance를 강화합니다. 대규모 제조 시설은 직접 조달에 의존합니다. Tender 프로세스 지원 규정 준수. 서비스 계약의 포함은 가치를 향상시킵니다. 중간 비용 지원 환경 감소. High-volume 구매 드라이브 지배. 이러한 요인은 리더십을 지속합니다.
제3자 유통 부문은 2026년부터 2033년까지 8.9%의 가장 빠른 CAGR에서 신흥 시장에서 도달을 확장함으로써 성장할 것으로 예상됩니다. Distributor는 작고 중간 크기의 시설에 대한 액세스를 용이하게합니다. 현지 존재는 서비스 납품을 개량합니다. 개인 의료 인프라가 수요를 늘리고 있습니다. 유연한 구매 옵션 지원 채택. 향상된 물류는 가용성을 향상시킵니다. 제조업체는 가동 부담을 감소시킵니다. Rising Healthcare 지출은 유통 네트워크를 지원합니다. Biotech 스타트업의 수를 분배자에 의존합니다. 판매 후 지원은 고객 보유를 강화합니다. 먼 지구 연료 성장에 있는 시장 확장. 이 요인은 강한 CAGR 확장을 구동한다.
유럽 셀 및 유전자 치료 Thawing 장비 시장 지역 분석
- 유럽 세포 및 유전자 치료 해초 장비 시장은 예측 기간 동안 강력한 CAGR에서 성장하기 위해 poised, 바이오 제약 분야의 급속한 확장에 의해 구동, 재생 의약품에 투자 증가, 세포 및 지역 전역의 유전자 기반 치료의 상승 임상 채택. 유럽 국가는 선진 치료 연구에 있는 꾸준한 성장을 목격하고, 강한 정부 펀딩, 잘 개발된 의료 인프라에 의해 지원해, biomanufacturing 기능을 확장하
- 승인된 세포와 유전자 치료의 임상 시험 그리고 상업화의 성장 수는 믿을 수 있는, 정확하고, 오염 자유로운 해초 장비를 위한 수요를 증가합니다, 통제되는 것과 같이 세포 생존, 견실함 및 치료 효능을 유지하기 위하여 중요합니다 제조와 임상 관리 단계의 맞은편에.
- 또한 유럽의 바이오 제약 제조 및 계약 개발 서비스에 대한 글로벌 허브로서 유럽의 출현은 연구 실험실, CDMO 및 병원 기반 치료 센터에 걸쳐 표준화 및 GMP-compliant 해치 솔루션의 채택을 가속화하고, 특히 고급 치료 워크플로우에 대한 자동화 및 폐쇄 시스템 처리의 중요성을 확보
U.K. 세포 및 유전자 치료 Thawing 장비 시장 통찰력
미국 세포 및 유전자 치료 해초 장비 시장은 2025 년 약 35.4%의 가장 큰 수입 점유율을 가진 유럽 지역을 지배했으며 고급 치료 및 웰빙 생명 과학 생태계를 위해 강력한 정부 기금을 지원했습니다. 강력한 임상 연구 인프라와 결합된 선도적인 셀 및 유전자 치료 개발자의 존재는 초기 및 늦은 임상 시험의 높은 볼륨으로 결과적으로 정확한 해초 장비에 대한 일관성있는 수요를 구동했습니다. 또한, 병원, 학술 연구 센터, 바이오 제조 시설의 자동화 및 표준화 해초 기술의 초기 채택은 공정 효율과 규제 준수를 강화하고 있습니다. 미국의 번역 연구 및 상용화에 중점을두고 고급 치료사는 유럽 시장에서의 리더십 위치를 강화하는 것을 계속합니다.
독일 셀 및 유전자 치료 Thawing 장비 시장 통찰력
독일은 세포와 유전자 치료 해초 장비 시장에서 가장 빠르게 성장하는 국가가 될 것으로 예상됩니다. 예측 기간 동안, 바이오 제약 제조 및 정밀 의학 이니셔티브의 확장에 대한 투자 상승에 의해 구동. 국가의 강력한 CDMO 존재 및 고급 제조 인프라는 국내 및 국제 치료 개발자 모두를 지원하는 확장성 및 GMP-compliant thawing 솔루션에 대한 상당한 수요를 창출하고 있습니다. 임상 시험 활동 증가, 연구 기관과 의료 제공자의 전진된 세포 및 유전자 치료 기술의 성장 채택과 결합 된, 더 가속 시장 성장. 독일의 품질, 자동화, 프로세스 표준화에 중점을두고 고급 thawing 장비의 지속적인 채택을 구동 할 것으로 예상됩니다.
유럽 셀 및 유전자 치료 Thawing 장비 시장 점유율
세포 및 유전자 치료 Thawing 장비 산업은 주로 잘 설립 된 회사에 의해 주도됩니다 :
- 열 피셔 과학 (미국)
- GE HealthCare (미국)
- Cytiva (미국)
- BioLife 솔루션 (미국)
- Sartorius (독일)
- Merck KGaA (독일)
- PHC 홀딩스 주식회사 (일본)
- Panasonic Healthcare (일본)
- Eppendorf (독일)
- Helmer 과학 (미국)
- B 의료 시스템 (룩셈부르크)
- Brooks 자동화 (미국)
- Asymptote (미국)
- MedCision (중국)
- Haier 생물 의학 (중국)
유럽 세포 및 유전자 치료 Thawing 장비 시장의 최신 개발
- BioLife Solutions, Inc.는 무선 연결 및 향상된 사용자 인터페이스를 갖춘 evo® Smart Thawing System의 업그레이드 된 버전을 도입했으며, thawing cryopreserved cell therapies의 원격 모니터링 및 추적 기능을 허용합니다. - 임상 및 제조 워크플로에서 품질 관리 및 준수를위한 주요 개선
- Sartorius AG는 2월 2023일, Sartorius AG는 유럽 바이오 제약 회사들과의 전략적 협력을 발표했습니다. 줄기세포 파생 치료에 대한 완벽한 폐쇄, 자동화된 thawing 솔루션은 오염 위험을 최소화하고 첨단 치료 제조 분야에서 thaw 일관성을 향상시킵니다.
- 1월 2023일, Thermo Fisher Scientific Inc.는 CryoMed Controlled-Rate Thawing System을 시작으로 임상 연구 및 바이오 제약 해초 워크플로우에 대한 높은 재현성 및 규제 준수를 갖춘 중요한 생물학적 샘플의 일관성을 보장하기 위해 설계된 CryoMed Controlled-Rate Thawing System을 출시했습니다.
- 4월 2025일, Thermo Fisher Scientific은 Miltenyi Biotec과의 전략적 협업을 발표하여 임상 셀 치료에 대한 셀 처리 워크플로우를 통합하여 전반적인 처리 시간을 단축하고 고급 치료 생산에서 세포의 활력을 향상시킵니다.
- 5 월 2025에서 Stylus Medicine은 고급 치료 제조 기술에 중점을 둔 바이오 테크 스타트업 인 Stylus Medicine은 미국 달러 85 만 달러를 모금했습니다. 세포 및 유전자 치료 납품에 어려움을 해결하는 데 혁신을 포함하는 백업 이니셔티브
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











