



유럽 수술 영상 시장 세분화: 기술별(영상증폭 C-암, 평판형 검출기 C-암), 적용 분야별(정형외과 및 외상 수술, 신경외과, 심혈관 수술, 위장관 수술 및 기타), 제품별(이동식 C-암, 미니 C-암, 내시경, 복강경, 혈관조영술, 수술 내비게이션 시스템 및 기타), 영상 방식별( MRI , X선, 컴퓨터 단층촬영, 광학, 핵의학 영상 및 초음파), 최종 사용자별(병원, 클리닉 및 기타) - 산업 동향 및 2033년까지의 전망
유럽 외과 이미징 시장 크기
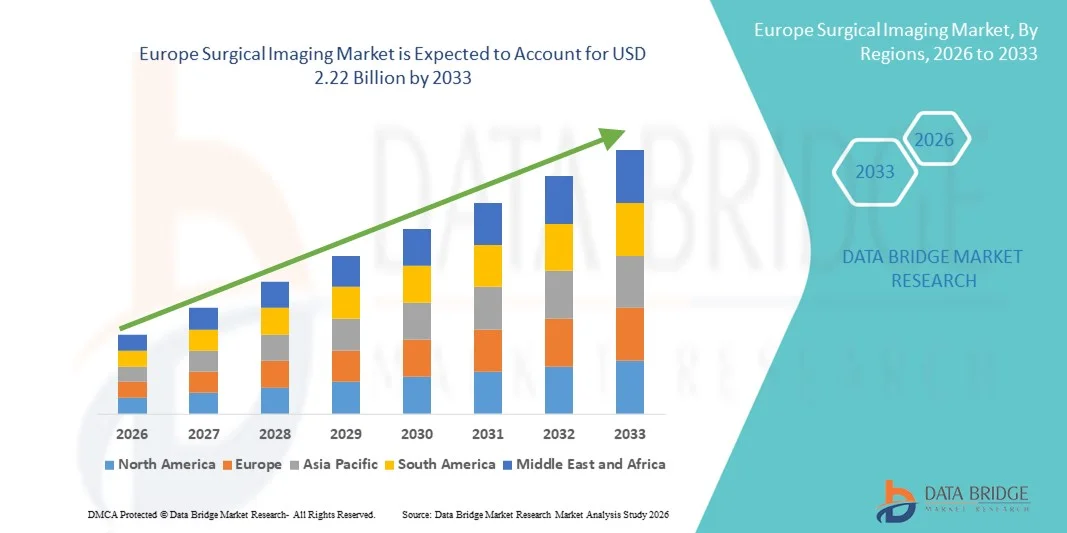
- Data Bridge Market Research Analysis에 의하여 유럽 외과 화상 진찰 시장 크기는에 평가되었습니다50억 달러견적 요청2033년 USD 2.22억, 에 의해4.60%의 CAGR예측 기간
- 시장 성장은 수술 절차에 있는 진보된 화상 기술 및 기술 혁신의 증가 채택에 의해 크게 연료를 공급하고, 개량한 정밀도, 감소된 가동 시간 및 더 나은 환자 결과를 지도하
- 또한, 최소 침습 수술에 대한 수요 상승, 현대 의료 인프라에 투자 증가, 실시간 수술 이미징에 대한 필요는 수술 이미징 솔루션의 섭취를 가속화하고, 업계의 성장을 크게 향상
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):100억
- 예상 시장 가치 (2033):미화 2억 달러
- 캐스트 CAGR (2026–2033):4.60%
유럽 외과 이미징 시장 분석
- 외과 이미징 시스템, 실시간 시각화 및 수술 절차 중 수술 지침 제공, 점점 더 정확하고, 수술 시간을 줄이고, 병원과 전문 외과 센터의 환자 결과를 강화하는 데 필수적입니다
- 수술 영상을 위한 escalating 수요는 최소한의 침략적인 절차의 상승 채택에 의해 주로 연료를 공급하고, 의료 인프라 투자를 증가하고, 더 안전한, 능률적인 수술을 가능하게 하는 진보된 화상 진찰 해결책을 위한 선호도를 증가합니다
- 미국은 2025년 28.9%의 가장 큰 매출 점유율을 가진 외과 이미징 시장을 지배하고, 진보된 intraoperative 이미징 기술의 높은 채택에 의해 몰고, 잘 설치된 의료 인프라 및 주요한 의료 기기 제조자의 강한 존재. 국가는 tertiary 병원과 전문 외과 센터의 전반적 인 MRI, CT 및 고급 fluoroscopy 시스템의 광범위한 사용으로 인해 지역 매출의 상당한 부분을 차지했습니다.
- 캐나다는 예측 기간 동안 외과 이미징 시장에서 가장 빠르게 성장하는 국가가 될 것으로 예상되며, 2026에서 2033까지의 CAGR에서 최소 침습, 고급 운영 룸 인프라의 확장 및 의료 기술 통합을 촉진하는 유리한 정부 의료 이니셔티브를 확장하고 있습니다.
- 이미지 인텐서트 C-arms 세그먼트는 2025년에 46.3%의 가장 큰 시장 수익 점유율을 지배하고, 병원에 있는 그들의 긴 저항한 존재에 owing 및 정맥류 이미징을 위한 신뢰성을 설치했습니다
보고서 범위 및 외과 이미징 시장 세그먼트
|
관련 기사 |
외과 화상 진찰 열쇠 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
·
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
유럽 외과 이미징 시장 동향
고급 외과 화상 진찰 시스템을 통해 향상된 편의성
- 유럽 외과 이미징 시장에서의 중요한 추세는 고해상도 이미징 기술, 실시간 인트라 협력 시각화 및 통합 이미징 플랫폼의 채택이 증가하고 있습니다.
- 이 혁신은 수술 시간을 줄이고, 수술 시간을 줄이고, 신경 외과, 정형 외과 및 심혈관 수술을 포함한 여러 특수 기술을 통해 환자의 결과를 개선합니다.
- 예를 들어, Mayo Clinic 및 Cleveland Clinic과 같은 병원은 수술 CT 및 MRI 시스템을 구현했으며 외과 의사가 실시간으로 마취를 시각화하고 복잡한 절차에서 더 정확한 결정을 내립니다.
- 현대 이미징 시스템은 이제 MRI, CT 및 fluoroscopy와 같은 여러 이미징 모듈의 원활한 통합을 허용하여 단일 수술 워크플로우로, 운영실에서 정확도와 효율성을 향상
- 다차원 이미징과 디지털 통합을 향한 추세는 공공 및 민간 의료 기관 모두의 고급 이미징 플랫폼의 넓은 채택을 선도하는 외과적 기대를 다시 형성하고 있습니다.
- Siemens Healthineers 및 GE Healthcare와 같은 회사는 차세대 외과 이미징 솔루션을 개발하여 최첨단 소프트웨어 분석 및 인체 공학적 설계를 사용하여 운영실을 위해 맞춤형 차세대 외과 이미징 솔루션을 개발하고 있습니다.
- 고급 외과 이미징 시스템을 위한 수요는 병원, 전문 외과 센터 및 연구 기관에 걸쳐 급속하게 성장하고 있습니다. 의료 제공 업체는 점점 환자의 안전, 운영 효율 및 임상 정확도를 우선 순위
유럽 외과 화상 진찰 시장 역학
관련 기사
정밀 수술 및 Minimally Invasive 절차에 대한 수요 상승
- 최소 침습 및 이미지 가이드 서지에 대한 성장 선호도, 외과 볼륨과 복잡한 절차 증가, 시장 성장의 주요 드라이버
- 예를 들어, 2025년 존스 홉킨스 병원은 수술용 스위트에 있는 고선화 라파로스코프 이미징 및 3D 네비게이션 시스템을 통합하여 종양학 및 심혈관 수술의 결과 향상
- 병원 및 외과 센터는 수술적 오류, 간결 절차 시간 단축, 수술 후 회복을 줄이기 위해 고급 이미징 시스템에 투자하고 있습니다.
- 디지털 및 로봇 보조 수술의 상승 채택, 의료 제공 업체와 결합, 정밀 및 효율성에 초점, 지속적으로 외과 이미징 시장 앞으로 추진
- 병원 현대화에 대한 수술 인프라, 정부 기금을 확장하고, clinicians 중 고급 이미징 혜택의 인식을 증가시켜 시장 성장을 더욱 강화하고 있습니다.
스트레인트/Challenge
높은 자본 투자 및 운영 복잡성
- 첨단 이미징 장비에 대한 높은 초기 투자 비용, 운영 및 유지 보수 비용과 함께, 병원 및 더 작은 외과 센터에 대한 도전, 특정 지역에서 채택 제한
- 예를 들어, 캐나다의 중간 크기의 병원에서 Intraoperative CT 및 angiography 시스템을 갖춘 하이브리드 운영실을 설치하는 비용은 $ 5 백만을 초과하여 이러한 기술을 채택하기 위해 더 작은 시설을 위해 어렵습니다.
- 또한, 운영의 복잡성 및 여러 이미징 modalities를 통합하는 것은 고급 워크플로에서 훈련 된 숙련 된 기술자 및 외과 의사가 필요합니다.
- 개발 지구에 있는 특정 상한 화상 진찰 절차를 위한 한정된 reimbursement 정책은 또한 비싸거나 높게 전문화한 체계를 위해 채택을, 특히 방해할 수 있습니다
- 비용 효율적인 시스템 설계, 종합 교육 프로그램 및 정부 또는 민간 자금 조달 이니셔티브를 통해 이러한 과제를 극복하는 것은 외과 이미징 기술의 넓은 채택과 지속적인 성장을 보장하기 위해 필수적입니다.
유럽 외과 화상 진찰 시장 범위
시장은 기술, 응용 프로그램, 제품, modality 및 최종 사용자를 기준으로 구분됩니다.
- By 기술
기술의 기초에, 시장은 이미지 intensifier C 팔과 편평한 패널 발견자 C 팔로 분할됩니다. 이미지 인텐서트 C-arms 세그먼트는 2025년에 46.3%의 가장 큰 시장 수익 점유율을 지배하고, 병원에 있는 그들의 긴 걸출한 존재에 빚고 수술적인 화상을 위한 신뢰성을 설치했습니다. 이 시스템은 정형 외과, 외상 및 심혈관 수술에 적합한 고해상도 fluoroscopy를 제공합니다. Physician 익숙하고 기존의 외과 스위트와 통합의 용이성 채택을 향상시킵니다. 새로운 기술에 대한 비용 효과의 세그먼트 혜택. 멀티 전문 외과 워크플로우와 호환은 수요를 강화합니다. 외과 의사를위한 교육 프로그램은 임상의 신뢰를 향상시킵니다. 강한 reimbursement 정책 지원 병원 조달. 리퍼 유닛의 유지 보수 단순화 및 가용성 향상 채택. 정형 외과 및 외상 수술 양을 확장하는 것은 이용을 지킵니다. 규제 승인은 배포를 촉진합니다. 수술 내비게이션 도구와 통합은 임상 응용 프로그램을 확장합니다. Ongoing 디지털 향상은 이미지 품질을 향상시킵니다. 세그먼트는 개인 및 공공 병원 모두에서 선호합니다.
평면 패널 검출기 C-arms 세그먼트는 2026에서 2033까지 12.9%의 가장 빠른 CAGR를 목격 할 것으로 예상되며 우수한 이미징 해상도와 낮은 방사선 노출으로 구동됩니다. 최소 침략적인 절차 연료 성장에 있는 상승 채택. 병원은 점점 더 정밀한 수술 후 평면 패널 시스템에 투자합니다. 3D 이미징 및 내비게이션과 통합은 복잡한 개입을 지원합니다. 검출기 감도에 있는 기술적인 개선은 임상 정확도를 강화합니다. 전문 외과 센터의 확장은 채택을 가속화합니다. 하이테크 이미징 드라이브 구매에 대한 호의적인 reimbursement 정책. 고급 화상 진찰의 장점에 대한 외과 의사의 인식 증가. 모바일 평면 패널 단위는 ORs에 유연성을 제공합니다. 소프트웨어 및 이미징 알고리즘의 지속적인 R&D는 성능 향상 Surgeons는 실시간 시각화를 위한 평면 패널 시스템을 선호합니다. 최소 침습 절차에 대한 환자 요구는 성장을 지원합니다. 병원과 제조업체 간의 파트너십은 빠른 배포를 촉진합니다.
- 회사연혁
신청의 기초에, 시장은 정형외과 외상 건장, neurosurgeries, 심혈관 건장, 위장 건장 및 다른 신청으로 구분됩니다. 정형 외과와 외상 수술 세그먼트는 2025년에 42.7%의 가장 큰 시장 수익 몫을, 골절, 합동 보충 및 북아메리카에 있는 musculoskeletal 무질서의 높은 prevalence에 owing 지배했습니다. 병원은 골절 고정 및 척추 절차 중에 수술적 이미징을 위한 C-arms를 널리 사용합니다. 정형 외과 부에 있는 높은 외과 양은 채택합니다. Reimbursement 적용은 취득을 지원합니다. Surgeons는 복잡한 개입을 위한 실시간 영상을 선호합니다. outpatient orthopedic 센터 확장 시장 침투. C-arms의 기술 업그레이드는 정밀도를 향상시킵니다. 교육 프로그램은 clinician proficiency를 향상시킵니다. 탐색 도구와 통합은 outcomes를 강화합니다. Multi-specialty 병원은 유연한 화상 진찰 신청에서 이익을 얻습니다. 수요는 노후화 인구와 스포츠 부상에 의해 더 구동됩니다. 휴대용 C 팔은 point-of-care usability를 강화합니다.
neurosurgeries 세그먼트는 2026에서 2033에 13.5%의 가장 빠른 CAGR를 목격할 것으로 예상되며 최소한의 침략적인 두뇌와 척추 수술에 대한 수요가 증가합니다. 고해상도 이미징은 신경 구조의 정확한 시각화를 제공합니다. 전문 신경 외과 센터 확장, 연료 채택. 내비게이션과 Intraoperative MRI와의 통합은 수술 정확도를 향상시킵니다. 기술적인 발전은 합병율을 감소시킵니다. 교육 프로그램은 neurosurgeons 중 채택 증가. 고급 절차에 대한 정부 환급은 성장을 지원합니다. 최소 침습 기술을위한 환자 선호도는 uptake를 가속화합니다. 병원은 최첨단 이미징에 투자하여 결과를 개선합니다. 플랫 패널 및 모바일 시스템과의 호환성은 유연성을 향상시킵니다. 신경 질환의 전임 증가는 수요를 지원합니다. 제조업체 및 학술 기관 간의 협업은 혁신을 촉진합니다.
- 제품정보
제품의 기초에, 시장은 이동할 수 있는 C 팔, 소형 C 팔, endoscopy, laparoscopy, angiography, 외과 항법 체계 및 다른 사람으로 구분됩니다. 모바일 C-arms 세그먼트는 2025 년에 44.1%의 가장 큰 시장 수익 공유를 지배하고, 사용의 용이성 및 여러 수술 절차와 통합. 병원은 수술실 전반에 걸쳐 유연한 배포 혜택을 제공합니다. 고정 시스템에 비해 비용 효과는 채택을 강화합니다. Multi-specialty applicability는 시장 침투를 증가합니다. 정비와 서비스 지원은 넓게 유효합니다. 구급 수술 센터의 확장은 채택을 구동한다. 정형 외과, 외상 및 심혈관 수술에 있는 높은 procedural 양은 수요를 지킵니다. 사용자 친화적 인 인터페이스는 워크플로우 효율성을 향상시킵니다. 규제 승인 지원 취득. Refurbished 모바일 장치는 더 작은 병원에 액세스 할 수 있습니다. 탐색 도구와 통합은 정밀도를 향상시킵니다. Technological 향상은 화상 진찰 질을 개량합니다. 병원은 융통성을 위한 이동할 수 있는 단위를 호의하기 위하여 계속합니다.
외과 내비게이션 시스템 세그먼트는 2026에서 2033에 13.2%의 가장 빠른 CAGR를 목격 할 것으로 예상되며, 정밀 가이드 서지의 선호도를 높이기 위해 구동됩니다. Adoption은 복잡한 정형 외과, 신경 외과, 심장 혈관 절차에 의해 가속화됩니다. Intraoperative Imaging과 통합은 정확성을 향상시킵니다. Favorable reimbursement 정책 지원 구입. Surgeon 교육과 익숙함은 채택을 향상시킵니다. 전문 센터의 확장은 uptake를 권장합니다. 제조업체 및 병원 간의 협업은 배포를 촉진합니다. 기술적인 진보는 소프트웨어 usability를 강화합니다. 더 안전한 환자 수요, 최소한 침략적인 절차는 사용법을 승진시킵니다. 병원은 개량한 outcomes를 위한 항해 체계에 투자합니다. Robotic-assisted 서지와 통합은 시장 성장을 지원합니다. 연속 소프트웨어 및 하드웨어 업그레이드 기능을 향상시킵니다. 임상 혜택의 인식을 증가시키는 것은 채택을 구동한다.
- 으로 Modality
modality의 기초에, 시장은 MRI, X-ray, computed tomography, 광학, 핵 이미징 및 초음파로 구분됩니다. X-ray 세그먼트는 비용 효과, 넓은 가용성 및 비동기 다기능으로 인해 2025 년 45.6%의 가장 큰 시장 수익 점유율을 지배했습니다. 병원은 직립, 외상 및 심혈관 절차를 위한 엑스레이 C 팔을 널리 이용됩니다. 모바일 및 고정 시스템과의 호환성은 채택을 향상시킵니다. 강한 reimbursement 및 규제 승인 지원 침투. 높은 환자 볼륨 드라이브 수요. 교육 프로그램은 숙련도를 향상시킵니다. Technological 향상은 해결책을 강화하고 방사선을 감소시킵니다. 수술 작업 흐름과 통합은 효율성을 보장합니다. Refurbished 단위 증가 접근성. 수술부의 확장은 성장을 지속합니다. 믿을 수 있는 화상 진찰은 clinician 선호도를 강화합니다. X-ray C-arms에 지속적으로 투자하여 높은 시료를 지원합니다.
MRI 세그먼트는 2026 년에서 2033 년 12.8%의 가장 빠른 CAGR를 목격 할 것으로 예상되며 신경 외과 및 심혈관 개입의 채택으로 구동됩니다. MRI 호환 이미징 시스템은 상세한 연조직 시각화를 가능하게 합니다. 전문 병원의 확장은 배포를 가속화합니다. 탐색 및 계획 도구와의 통합은 정밀도를 향상시킵니다. Minimally 침략적인 절차 선호 연료 성장. 정부 기금 및 재투자는 인수를 격려합니다. 기술적인 진보는 이미지 명확성 및 가동 효율성을 강화합니다. Surgeon 인식은 채택을 지원합니다. 벤더와 협업은 OR 배포를 촉진합니다. 고급 MRI는 사용 촉진 합병증을 감소시킵니다. 훈련 프로그램은 효과적인 가동을 지킵니다. 정확한 intraoperative 화상 진찰을 위한 상승 수요는 성장합니다.
- 최종 사용자
최종 사용자의 기초에, 시장은 병원, 진료소 및 다른 사람으로 구분됩니다. 병원 세그먼트는 높은 수술량 및 설치 인프라로 인해 2025 년에 48.2%의 가장 큰 시장 수익 공유를 지배했습니다. 병원은 정형 외과, 심혈관 및 신경 외과를위한 여러 이미징 형태를 배치합니다. Purchasing Power는 고급 C-arms를 인수 할 수 있습니다. Multi-specialty 외과 센터는 이용을 강화합니다. Reimbursement 정책 지원 조달. 훈련된 직원의 가용성은 효과적인 가동을 지킵니다. 지속적인 향상은 임상 결과를 향상시킵니다. Trauma와 orthopedic 단위 확장은 수요를 지킵니다. 네비게이션 시스템과의 통합은 정확성을 향상시킵니다. 연구 및 임상 시험은 채택을 승진시킵니다. 제조업체와의 파트너십은 혁신에 대한 액세스를 지원합니다. 높은 참을성 있는 처리량은 다수 임명을 삭제합니다.
구급 외과 센터는 2026에서 2033에 13.7%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 외래 및 최소 침습 절차로 구동됩니다. 모바일 및 소형 화상 진찰 솔루션 소송 제한 또는 공간. 낮 배려 orthopedic, 심장 혈관 및 neurosurgical 절차 향상 채택을 증가하십시오. 호기성 reimbursement는 조달을 지원합니다. 휴대용 C-arms와 통합은 procedural 효율성을 개량합니다. 직원 훈련은 화상 진찰 능력을 강화합니다. ambulatory 네트워크의 확장은 장비 배포를 구동한다. 더 빠른 회복과 더 짧은 연료 수요에 대 한 환자 선호. 기술적인 진보는 발자국을 감소시키고 usability를 개량합니다. 제조업체 파트너십은 적시 업그레이드를 가능하게 합니다. 고급 이미징 혜택의 인식은 채택을 촉진합니다. 공정량 증가는 지속적인 시장 확장을 지속합니다.
유럽 외과 이미징 시장 지역 분석
- 유럽은 최소 침습 수술 절차의 채택을 주도하는 고급 의료 인프라에 의해 구동 2025 년에 41.5%의 가장 큰 수익 점유율을 가진 외과 이미징 시장을 지배하고, 선도적 인 의료 기기 제조업체의 강력한 존재. 지역 전역의 병원 및 특수 외과 센터는 점점 더 높은 해결책 수술적 이미징 체계, 외과 항법 공구 및 외과 정밀도를 강화하고 환자 결과를 개량하는 통합 화상 진찰 플랫폼에 투자하고 있습니다
- 예를 들어, U.K의 선두 병원은 신경 외과, 정형 외과 및 심혈관 절차의 정밀도를 강화하기 위해 고급 수술 CT 및 MRI 시스템을 구현했으며 유럽 내 국가 리더십 위치를 강화
- 지역의 성장은 혁신적인 이미징 기술에 대한 높은 R&D 투자, 규제 지원 및 차세대 외과 이미징 솔루션의 급속한 채택을 촉진하는 재투자 프레임 워크를 구축하고 있습니다.
U.K. 외과 화상 진찰 시장 통찰력
미국 외과 이미징 시장은 2025 년 유럽 외과 이미징 시장을 지배했으며 총 지역 매출의 28.9%를 차지했습니다. 성장은 첨단 수술 이미징 기술의 높은 채택에 의해 구동, 잘 설립 된 의료 인프라, 최고의 의료 기기 제조업체의 강한 존재. 외과 MRI, CT 및 tertiary 병원 및 전문 외과 센터의 고급 fluoroscopy 시스템의 광범위한 사용은 크게 procedural 정확도를 강화하고 있습니다. 다중화 이미징 시스템 및 디지털 운영 룸의 통합을 증가시키는 것은 미국에 지속적인 시장 지배력을 더 지원한다.
캐나다 외과 이미징 시장 Insight
캐나다 외과 이미징 시장은 예측 기간 동안 가장 빠르게 성장하는 국가가 될 것으로 예상되며, 2026에서 2033까지의 CAGR에서 최소 침습, 고급 운영 룸 인프라의 확장 및 의료 기술 통합을 촉진하는 유리한 정부 의료 이니셔티브를 확대하여 지원했습니다. 의료 지출 증가, 공공 병원의 고급 이미징 시스템에 대한 향상된 액세스, 정밀 외과 기술의 지속적인 투자는 캐나다 전역의 시장 성장을 가속화 할 것으로 예상된다.
유럽 외과 이미징 시장 점유율
외과 이미징 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- Siemens Healthineers (독일)
- GE 헬스케어 (미국)
- 필립스 헬스케어 (네덜란드)
- Cannon 의료 시스템 (일본)
- Ziehm Imaging (독일)
- Hologic (미국)
- Shimadzu Corporation (일본)
- 비행기 (핀란드)
- OrthoScan (미국)
- Medtronic (아일랜드)
- Brainlab (독일)
- Invivo (미국)
- KV 기술 (프랑스)
- Stryker (미국)
- DePuy Synthes (스위스)
- 삼성메디슨 (한국)
- 브라운 (독일)
- Fujifilm Holdings (일본)
- Toshiba 의료 시스템 (일본)
- Carestream 건강 (미국)
유럽 외과 이미징 시장의 최신 개발
- 3 월 2023에서 Philips는 Zenition 10 모바일 C ‐ 팔 외과 이미징 시스템의 출시를 발표했습니다. 고품질 fluoroscopic 이미징 및 정형 외과, 외상 및 척추 절차 등 다양한 외과 전문 분야의 강화 인체 공학적. 이 출시는 기업의 모바일 이미징 포트폴리오를 확장하여 상호작용 및 워크플로우 효율성을 개선합니다.
- 3월 2024일, Siemens Healthineers는 CIARTIC Move Mobile C‐arm 플랫폼의 FDA 정리를 받아 자율 주행 기능을 갖춘 차세대 이미징 시스템입니다. 이 기술은 이미지 캡처의 일관성을 개선하고, 정형 외과, 외상 및 척추 수술 절차를 통해 작업 시간을 단축하여 특정 기능을 자동화함으로써 상호 작용하는 이미징 워크플로우를 간소화하고 있습니다.
- 4월 2024일, Karl Storz SE & Co. KG는 endoscopic 절차를 위한 기본 3D 이미징을 특징으로 하는 IMAGE1 S 4U 3D 시각화 플랫폼을 도입했습니다. 최소 침습 수술 중 이미지 품질 및 깊이 인식을 향상시키기 위해 설계 된 시스템은 향상된 다국적 정밀 및 외과 인체 공학적을 지원합니다.
- Intuitive Surgical은 5 월 2024에서 고급 3D 이미징 기능을 da Vinci 로봇 수술 플랫폼으로 통합하여 복잡한 로봇 보조 절차, 특히 비뇨기과, 부인과 및 일반 수술을 수행하는 외과 의사를위한 깊이 인식 및 조직 차별화를 강화했습니다.
- 6 월 2024에서 Brainlab AG는 혼합 현실 외과 내비게이션 시스템에 대한 FDA 승인을 받았으며 수술 중 제스처 제어 및 홀로그램 시각화를 사용하여 3D 원자 모델과 상호 작용 할 수 있습니다. 증강 현실-enhanced image‐guided Surgery
- 7 월 2025에서 X-EIZO Corporation은 4K 60p 이미지 캡처 및 외과 모니터 및 레코더와 통합 된 우수한 인트라 수술 시각화를위한 고급 이미지 안정화 기능을 갖춘 CuratOR SC431 외과 분야 카메라 시스템을 출시하여 복잡한 절차 중에 성형외과의사 팀에 대한 명확한 이미징을 가능하게
- 5월 2025일, **GE HealthCare Technologies는 CleaRecon DL, 콘벡 CT(CBCT) 이미징을 위한 AI 기반 3D 재구성 기술을 도입하여 개입 절차 중에 이미지 품질과 세부 사항을 강화하고, 더 정확한 수술 내비게이션 및 의사결정을 지원합니다.
- 5월 2025일, Philips는 Philips의 3.0 T MRI 플랫폼으로 고급 초극화 된 Xenon MRI 이미징 (XENOVIEW)를 통합하기 위해 Polarean과 파트너 관계를 맺었으며, 특히 폐 및 thoracic 절차에 대한 수술 계획에서 기능적인 이미징을 강화하기 위해 기술을 포지셔닝했습니다.
- 4월 2025일, **Canon Medical Systems Corporation은 3D C‐arm과 fluoroscopy 모듈을 결합한 통합 하이브리드 이미징 및 ‐navigation 플랫폼을 출시하여 최소한의 침략적인 절차로 맞춤화된 외과적 정확도를 강화하고 수술 시간을 단축합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











