



전 세계 혈액 제제 시장은 제품(전혈, 혈액 성분, 혈액 유도체), 항혈전제 및 항응고제 유형(혈소판 응집 억제제, 섬유소 용해제, 항응고제), 적용 분야(혈소판 증가증, 폐색전증, 신장 기능 장애, 협심증 및 혈관 합병증, 기타)별로 세분화되어 있으며, 산업 동향 및 2033년까지의 전망을 제시합니다.
혈액 준비 시장 규모와 성장률은 무엇입니까
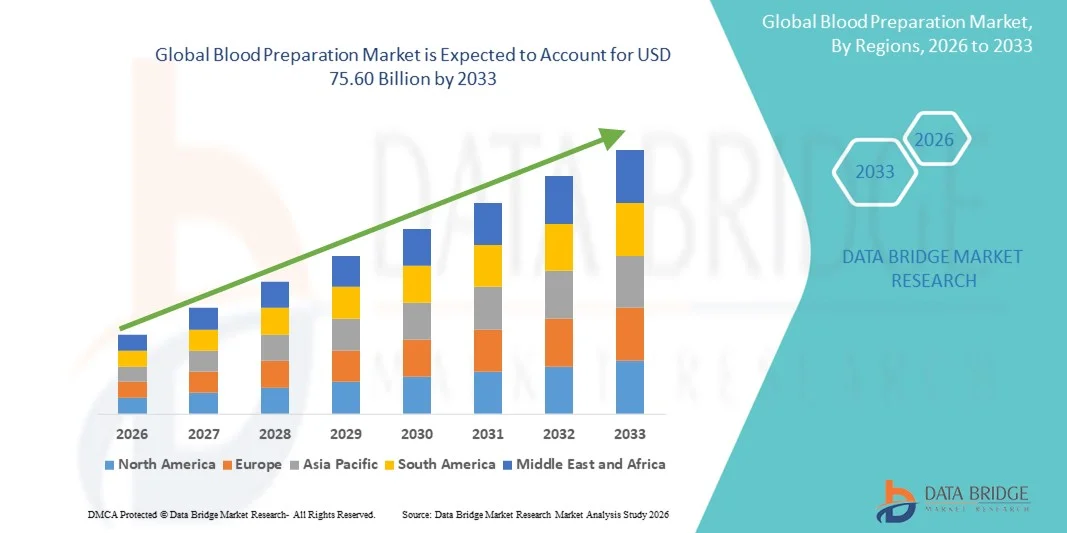
- Data Bridge Market Research Analysis에 따르면 Global Blood Preparation 시장 규모가 평가되었습니다.50억 달러견적 요청미화 50억, 에 의해4.55%의 CAGR예측 기간
- 시장 성장은 병원, 진단 센터 및 연구 기관에 걸쳐 진보된 혈액 성분 및 유래물을 위한 증가 수요에 의해 크게 연료를 공급하고, 전 세계 만성 질병, 외상 케이스 및 외과 절차의 상승에 의해 지원되는. 혈액 처리 시스템의 지속적인 기술 발전, 분리 기술 및 저장 솔루션은 효율성, 정확도 및 혈액 수집 및 준비의 안전 강화, 시장 확장에 크게 기여
- 또한, 고품질의 혈액 구성 요소에 중점을두고, 향상된 주입 안전, 표준화 된 처리 프로토콜은 현대 혈액 준비 솔루션의 채택을 구동한다. 혈소판, 플라스마, cryoprecipitate, 그리고 치료 신청에 있는 적혈구를 위한 상승 필요는 뿐만 아니라 균류 감소, 백혈구 감소 및 자동화한 별거 기술에 초점 - 혈액 준비 체계의 섭취를 가속하고, 실질적으로 기업의 전반적인 성장을 밀어줍니다
시장 크기 & Forecast
- 글로벌 시장 가치 (2025): 50억 달러
- 예상 시장 가치 (2033)100억불
- 캐스트 CAGR (2026–2033): 4.55%
혈액 준비 시장 분석
- 혈액 준비 기술, 분리, 처리 및 보존 혈액 구성 요소에 대 한 시스템을 포함, 병원, 혈액 은행, 진단 실험실, 그리고 안전, 효율, 높은-품질 transfusion 관행을 보장에 중요 한 역할 때문에 연구 기관에 대 한 더 중요 한 역할을. 이 솔루션은 더 큰 정밀도, 감소된 오염 위험을 가진 빨간 혈액 세포, 플라스마, 플렛 및 다른 유래물의 준비를 지원하고, 저장 안정성을 강화하십시오
- 혈액 준비 솔루션의 상승 수요는 주로 만성 질환의 성장률에 의해 연료를 공급, 수술 양, 외상 케이스, 암 치료, 그리고 긴급 및 중요 관리 설정에 혈액 구성 요소에 의존 증가. 자동화된 혈액처리 시스템, 병원성 감응작용 기술 및 고감도 분리 장치의 발전은 개발 및 신흥 의료 시장에서의 채택을 더욱 가속화하고 있습니다.
- 북미는 2025 년에 38.9%의 가장 큰 수익 점유율을 가진 혈액 준비 시장을 지배, 고급 의료 인프라에 의해 구동, 높은 투과율, 선도적 인 혈액 처리 시스템 제조업체의 강한 존재, 자동화 및 표준화 된 혈액 준비 기술의 광범위한 채택. 미국은 병원 수용량을 확장하기 때문에 지역 성장을 계속하고, 플라스마와 플렛을 위한 수요를 증가시키고, 혈액 은행과 임상 실험실의 맞은편에 안전 enhanced 공정 체계에 있는 지속적인 투자
- 아시아 태평양은 혈액 준비 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 예측 기간 동안 13.4%의 CAGR을 기록하여 의료 지출, 혈액 은행의 급속한 확장, 안전한 혼란 관행에 대한 정부 이니셔티브, 중국, 인도 및 일본과 같은 국가의 현대 혈액 처리 장비의 채택 증가. 만성 질환과 수술 절차의 증가 된 부담은 시장의 순간을 더 강화
- 혈액 구성 요소 세그먼트는 병원과 혈액 은행에 걸쳐 플라즈마, 플렛, 붉은 혈액 세포와 같은 구성 요소에 대한 증가 수요에 의해 구동 2025 %의 47.3%의 가장 큰 시장 수익 점유율을 지배
보고서 범위 및 혈액 준비 시장 세그먼트
|
관련 기사 |
혈액 준비 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
혈액 준비 시장의 주요 추세는 무엇입니까
고급 구성 요소 분리 및 자동화 기술의 채택
- 글로벌 혈액 준비 시장에서 중요한 추세는 자동화 된 혈액 처리 시스템, 고급 구성 요소 분리 기술 및 품질 관리 강화 플랫폼의 채택이다. 이 혁신은 혈액 은행과 트랜스퓨전 센터가 기부, 처리, 저장 및 유통을 관리하고, 더 높은 효율을 가능하게하고, 인간의 오류를 감소시키고, 안전 프로파일을 개선하는 방법을 변환하고 있습니다.
- 예를 들어, 몇몇 글로벌 제조업체들은 차세대 자동화된 원심 분리기, 플래튼 및 RBC 분리를 도입하여 수율 일관성을 개선하고 있습니다. 마찬가지로, 완전히 자동화 된 가방 씰링, leukoreduction 및 병원균 검사 기술은 공급 체인의 전체 작동 정밀도 및 표준화를 구동 현대 혈액 센터의 표준이 급속하게되고 있습니다.
- 혈액 처리 장치의 AI 구동 품질 관리 소프트웨어 및 스마트 추적 시스템의 통합은 온도, 살균, 볼륨 측정 및 오염 지표의 실시간 모니터링을 가능하게합니다. 몇몇 진보된 체계는 성분 degradation 본을 예측할 수 있고 또는 혈액 부대 취급에 있는 anomalies를, 거기 매우 개량합니다 안전 outcomes
- 또한, 글로벌 규제 승인에 의해 지원되는 플라즈마 및 플렛을위한 병원 감응작용 기술 (PRT)의 확장은 더 안전하고 신뢰할 수있는 혈액 구성 요소 준비에 대한 추세를 강화했습니다. 이 기술은 트랜스포머 트랜스포머 감염 (TTIs)의 위험을 최소화하는 데 도움이됩니다.
- 표준화, 자동화 및 추적 가능한 혈액 준비 워크플로우를 향한 변화는 글로벌 혈액 은행 운영을 다시 구축하고, 폐쇄 시스템 처리 장비, 자동화 분리 장치 및 고정밀 셀 핸들링 솔루션의 채택을 가속화합니다.
- 수술, 외상, 종양학 및 만성 질환 관리 설정에서 안전한 혈액 구성 요소에 대한 수요 상승으로, 고급 혈액 준비 기술의 채택은 개발 및 신흥 시장에서 가속
혈액 준비 시장 역학
관련 기사
질병 Burden 및 외과 절차 때문에 안전한 혈액 제품을 위한 성장 필요
- 혈장, 외상, 암 치료, 만성 질환 관련 병원화의 지속적으로 성장하는 수는 혈액 및 혈액 구성 요소에 대한 글로벌 수요 증가, 혈액 준비 시장의 확장을 연료
- 예를 들어, 4 월 2025에서 여러 지역 혈액 센터는 병원성 검사 및 leukoreduction 기술의 확장을 발표했으며, 전환적 감염 위험을 줄이기 위해 글로벌 노력을 강조했습니다. 주요 조직의 이러한 전략은 예측 기간 동안 혈액 준비 산업 성장을 크게 구동 할 것으로 예상됩니다.
- 빈혈, 혈우병, 혈당 및 혈액 부담 감염과 같은 질병의 인식으로, 고품질의 적혈구, 플라스마 및 플렛이 상승합니다. 이것은 멸균, 효율성 및 순수성을 개량하는 기술의 급속한 채택에 의해 동반됩니다
- 또한 자동화 및 폐쇄 시스템 혈액 처리 장치의 상승 인기는 구성 요소 분리, 향상된 안전 및 오염 위험에 더 높은 정확도를 보장하고, 병원, 혈액 은행 및 트랜스퓨전 센터에 필수적인 것을 만들기
- 수익, 정확도, 감소된 처리 시간, 그리고 현대 자동화된 체계에 의해 제안된 확장성 국가 혈액 transfusion 서비스 개량에 있는 증가한 투자와 더불어 – 주요 요인 추진 시장 성장. 사용자 친화적 인 혈액 준비 장치의 증가 가용성은 더 업계 확장에 기여
스트레인트/Challenge
고급 기술 및 엄격한 규제 요구 사항의 높은 비용
- 자동화된 혈액 처리 체계, 병원성 검사 플랫폼 및 진보된 별거 장치와 관련된 높은 처음 비용은 더 넓은 채택에 뜻깊은 도전, 특히 저 자원 또는 예산 정지한 지구에
- 예를 들어, 몇 가지 고급 병원 감소 및 leukoreduction 기술은 실질적인 자본 투자 및 지속적인 유지 보수가 필요하며, 작은 병원이나 지역 혈액 은행이 수동 방법에서 전환 할 수 있습니다.
- Strict 규제 표준 수집, 처리, 테스트 및 혈액 제품의 유통은 제조업체 및 의료 기관에 더 많은 압력을 추가합니다. 이 표준을 충족하는 연속 업그레이드, 문서, 감사 및 직원 훈련, 이는 운영 복잡성과 비용을 증가
- 또한, 장치 보정, 저장 인프라, 및 훈련 된 기술자에 대한 필요와 같은 주변 작업 과제에 대한 우려도 일부 지역에서 느린 채택. 특정 소모품의 가격은 점차 감소하지만, 전반적인 비용 부담은 여전히 많은 혈액 센터의 장벽을 만듭니다.
- 개선된 비용 효율성, 간소화된 규제 경로, 직원 교육 프로그램, 그리고 더 저렴한 혈액 준비 장치의 개발을 통해 이러한 도전을 극복하는 것은 장기적인 글로벌 시장 성장에 중요한 것입니다.
혈액 준비 시장 범위
시장은 제품, antithrombotic/anticoagulant 유형 및 신청의 기초에 분할됩니다.
- 제품정보
제품의 기초에, 혈액 준비 시장은 전체적인 혈액, 혈액 성분 및 혈액 파생물로 분류됩니다. 혈액 구성 요소 세그먼트는 병원과 혈액 은행에 걸쳐 플라즈마, 플렛, 붉은 혈액 세포와 같은 구성 요소에 대한 증가 수요에 의해 구동 2025 %의 47.3%의 가장 큰 시장 수익 점유율을 지배했다. 외상 부상, 빈혈, 외과 절차의 증가는 전체적인 혈액 대신 전문화한 성분을 위한 필요를 현저하게 증가합니다. Component-based therapy는 환자 치료에 있는 더 중대한 정밀도를 제안하고 transfusion와 관련된 위험을 감소시킵니다. leukoreduced와 pathogen-reduced 혈액 제품의 상승 채택은 또한 수요를 밀어줍니다. 구성 요소 분리 및 저장의 기술 발전은 선반 수명과 안전을 향상시킵니다. 혈액 성분은 종양학, 긴요한 배려 및 만성 질병 관리에서 넓게 요구됩니다. 정부 및 NGO 주도 혈액 기부 프로그램은 일관된 가용성을 보장합니다. Plasma-derived 치료에 대한 성장 초점은 세그먼트 성장을 향상시킵니다. transfusion 지침의 인식을 증가하는 것은 구성 요소 기반 사용을 권장합니다. 신흥 경제의 혈액 처리 시설의 확장은 상승 채택에 기여합니다. hemophilia와 같은 혈액 장애의 상승 전혈은 수요 전망을 강화합니다.
혈액 파생물 세그먼트는 2026년에서 2033년까지 18.4%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 면역성, 면역성 질환 및 응고 장애에 사용되는 플라스마 파생물 및 생물 공학의 급속한 성장에 의해 구동됩니다. immunoglobulins, Albumin 및 clotting 요인에 있는 연구 및 개발 투자는 두드러지게 시장 성장을 강화합니다. 혈장 및 감염성 질병 관리의 고급 치료에 대한 상승 수요의 세그먼트 혜택. 분수 기술의 개선은 더 높은 수율과 향상된 제품 안전성을 이끌어 냅니다. 신경학, 긴요한 배려 및 만성 염증병에 있는 신청 확대는 이용을 증가합니다. 플라즈마 수집 센터의 정부 지원은 생산 규모를 가속화합니다. recombinant 파생물의 성장 채택은 장기 확장을 지원합니다. 제약 회사는 점점 혈액 은행과 협력하여 공급 안정성을 보장합니다. 전문 치료가 필요한 드물게 유전 질환의 발병률은 수요에 기여합니다. 면역 요법의 더 높은 인식은 수용을 향상시킵니다. 고안된 국가에서 강력한 시장 침투는 혁신적인 제품의 초기 채택을 연료를 공급합니다.
- Antithrombotic와 Anticoagulants 유형에 의하여
antithrombotic와 anticoagulant 유형의 기초에, 시장은 Platelet Aggregation Inhibitors, Fibrinolytics 및 항응혈제로 분류됩니다. 항 응고제 세그먼트는 심혈관 질환, 심혈관 혈전증 (DVT) 및 지구적 fibrillation에 의해 구동되는 2025 년에 42.8%의 가장 큰 시장 수익 점유율을 지배했습니다. Anticoagulants는 전후에 혈액 응고를 방지하기 위한 병원에서 널리 이용됩니다. 전통적인 치료보다 더 나은 안전과 편의성을 제공하는 직접적인 구두 항응제 (DOACs)의 강한 채택에서 세그먼트 이익. 비만과 고혈압과 같은 라이프 스타일 관련 장애의 발생률은 장기적 항코아제의 필요성을 증가시킵니다. 약물 정립의 발전은 환자 준수 및 안전 프로파일을 향상시킵니다. 임상 지침은 점점 뇌졸중 예방을위한 항 응고제를 추천합니다. clot 관련 합병증의 인식은 지속적인 의료 사용을 연료. 노화 인구와 더 높은 수술율은 크게 성장에 기여합니다. 제약 회사는 지속적으로 clotting 질환을 해결하기 위해 제품 파이프라인을 확장합니다. 많은 국가에서 Reimbursement 지원은 시장 안정성을 강화합니다.
Fibrinolytics 세그먼트는 2026에서 2033에 17.2%의 가장 빠른 CAGR를 목격할 것으로 예상됩니다, 급성 심근 경색, 폐기증 및 화학 뇌졸중을 위한 비상사태 배려에 있는 사용을 증가해서 모는. Fibrinolytics는 혈액 clots를 급속하게 녹아서 생명 저축 개입에서 근본적으로 하는 긴요한 역할을 합니다. 긴급 서비스로, 급속하게 행동 thrombolytic 대리인 증가를 위한 수요를 개량하십시오. 뇌졸중 센터 및 심장 응급 단위의 확장은 fibrinolytic 치료를 위한 필요를 강화합니다. 강화된 안전 단면도를 가진 새로운 약 정립은 채택을 몰고 있습니다. 뇌졸중 및 심장 공격에 대한 조기 치료의 인식은 시장 침투를 지원합니다. 정부는 급속한 책임 전략, 간접적으로 fibrinolytic 사용법을 승진시킵니다. Telemedicine 통합 보조 빠른 진단 및 치료 결정. 대상 clot-dissolve 치료에 대한 연구는 더 성장에 기여합니다. 응급 치료 전문가를위한 교육 프로그램은 이러한 약물의 사용을 증가시킵니다. 병원은 치료 창 제한 때문에 점점 fibrinolytics를 채택합니다.
- 회사연혁
신청의 기초에, 혈액 준비 시장은 Thrombocytosis, Pulmonary Embolism, Renal Impairment, Angina 혈액 배 합병증 및 다른 사람으로 구분됩니다. 풀몬 에볼리즘 세그먼트는 2025년에 36.4%의 가장 큰 시장 수익 공유를 지배했습니다, 정맥 thromboembolism (VTE)의 상승 세계적인 불용성에 빚지고 항응성 치료의 증가 채택. Pulmonary embolism는 즉시 의학 주의를 요구합니다, clot 예방과 처리에서 사용된 혈액 준비 제품을 위한 높은 수요를 몰기. 진단 영상에 있는 전진은 PE의 ID를, 이전 처리 개입에 지도합니다 개량합니다. 항균제, 혈액 성분 및 PE 관리를 위한 fibrinolytics에 다량 의존하는 병원. 일상 생활 습관, 비만 및 노화 인구 증가에 기여합니다. 환자와 의사의 인식은 조기 진단 및 치료를 지원합니다. 전 세계 임상 지침은 적극적인 치료, 시장 수요 강화. 비상 관리 인프라의 확장은 치료율을 향상시킵니다. 중요한 관리 단위에 있는 더 중대한 투자는 지속적인 제품 이용을 모읍니다. 제약 혁신과 새로운 항응성 승인은 세그먼트의 성장을 더욱 확장합니다.
Thrombocytosis 세그먼트는 2026에서 2033에 16.9%의 가장 빠른 CAGR를 목격 할 것으로 예상되며, 플래튼 장애의 사전 배율 증가 및 비정상적인 플래튼 카운트를 관리하기위한 혈액 파생의 상승 사용. 진보된 진단 기구는 만성 염증성 질병 및 혈액 질환을 가진 환자에 있는 thrombocytosis의 이른 탐지를 가능하게 합니다. 플렛-lowering 치료의 상승 사용은 혈액 준비 제품에 의존합니다. 병원 및 혈액 클리닉은 점점 더 복잡한 플렛 상태를 관리하기 위해 혈액 유래물을 채택합니다. 암 치료의 성장은 보조 thrombocytosis 사례에 기여하고 수요를 높입니다. 플렛 관련 질병에 대한 임상 연구는 치료 전진을 지원합니다. 혈액 질환의 인식은 진단율을 향상시킵니다. hematology 시험에 의하여 증가된 expenditure는 세그먼트 이용을 강화합니다. 인구 노화로 인한 환자 풀 확장은 장기적인 성장을 가속화합니다. 제약 회사는 플래튼 규정과 관련된 표적치료를 개발합니다.
혈액 준비 시장 지역 분석
- 북미는 2025 년에 38.9%의 가장 큰 수익 점유율을 가진 혈액 준비 시장을 지배, 고급 의료 인프라에 의해 구동, 고혈압 및 자동화 된 혈액 처리 시스템을 전문 선도적 인 제조업체의 강력한 존재. 전혈, 플라스마 및 플렛트의 효율적인 분리, 저장 및 취급을 지원하는 표준화 기술의 광범위한 채택의 지역 이점
- 병원, 임상 실험실 및 혈액 은행을 포함한 소비자들은 제품 안전, 자동화 및 엄격한 규제 지침을 준수합니다. 만성 질환의 증가 된 부담, 수술 절차 상승, 플라즈마 파생 치료의 활용 증가
- 또한, 교통 서비스 및 투자의 지속적인 현대화는 북미의 지배적 인 위치를 강화하고 있습니다.
미국 혈액 준비 시장 통찰력
미국 혈액 준비 시장은 2025 년 북미에서 가장 큰 수익 점유율을 캡처했으며 병원 용량, 자발적 인 혈액 기부의 높은 비율 및 플렛, 플라스마 및 중요한 관리 설정에서 cryoprecipitate가 필요합니다. 자동화된 원심 체계, 병원 감소 기술의 채택을 증가시키고, 진보된 수집 장비는 시장 성장을 가속합니다. 미국은 FDA와 같은 기관으로부터 강력한 규제 지원으로 인해 지역 혁신을 계속하고 개인화되고 타겟화된 transfusion 치료에 대한 수요를 창출하고, 혈액 은행 및 응급 관리 단위를 현대화하는 투자를 성장시킵니다. 도우미 안전과 혈액 처리 작업 흐름의 효율성은 더 연료 산업 발전을 강조합니다.
유럽 혈액 준비 시장 통찰력
유럽 혈액 준비 시장은 예측 기간 동안 실질적인 CAGR에서 성장할 것으로 예상되며, 엄격한 혈전 안전 규정, 국가 혈액 기부 프로그램 확장 및 공공 및 민간 의료 기관의 신뢰할 수있는 혈액 구성 요소에 대한 증가가 이루어졌습니다. 수술 절차, 노후화 인구 및 혈액 관련 장애의 증가 인산은 고급 혈액 분리 및 저장 기술의 채택을 지원한다. 유럽 전역의 국가는 기존 및 새로 현대화된 병원 인프라로 자동화된 혈액 처리 솔루션을 통합하고 있습니다. 이 지역은 외상 치료, 종양학, 혈액학 및 심혈관 치료에 대한 강한 수요를 보여줍니다. 고품질의 transfusion 관행을 유지하는 데 필수적인 혈액 준비 시스템을 만드는.
U.K. 혈액 준비 시장 통찰력
U.K. 혈액 준비 시장은 국가의 고도로 규제 된 의료 시스템에 의해 지원되는 주목할만한 CAGR에서 성장할 것으로 예상되며 임상 사용을 위해 고품질의 혈액 구성 요소에 대한 수요가 상승합니다. 혈액 안전, 비상 대비 및 표준화 된 트랜스퓨전 프로토콜에 중점을 두는 것은 시장 성장을 강화하고 있습니다. 만성 및 라이프 스타일 관련 질병의 성장 사례는 플렛, 플라스마 및 기타 구성 요소에 대한 수요가 증가합니다. 미국 디지털 혈액 은행 시스템의 확장, 혈액학에 강한 연구 활동, 잘 설립 국가 기부 네트워크는 고급 혈액 준비 장비의 채택을 추진 계속.
독일 혈액 준비 시장 통찰력
독일 혈액 준비 시장은 국가의 강력한 의료 인프라에 의해 구동되는 고려 가능한 CAGR에 확장하고, 품질 보증에 중점을두고, 기술적으로 진보 된 처리 및 저장 솔루션의 급속한 채택. 독일의 유동 안전에 대한 인식을 증가, 생태 의식, 효율적인, 자동화 시스템에 대한 수요 증가, 시장의 개발을 지원. 정밀의학 및 엄격한 의료 표준에 중점을 둔 국가의 강력한 혁신 생태계는 병원, 진료소 및 혈액 은행에 걸쳐 고급 혈액 준비 솔루션의 더 큰 사용을 격려하고 있습니다.
Asia-Pacific 혈액 준비 시장 통찰력
아시아 태평양 혈액 준비 시장은 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 2026에서 2033까지 13.4%의 CAGR을 기록하기 위해 계획되었으며, 의료 지출, 혈액 은행의 급속한 확장 및 안전한 이식 관행을 촉진하는 강력한 정부 이니셔티브. 도시화 증가, 수술량 증가, 자발적 혈액 기부의 고도화 인식은 현대 혈액 처리 기술에 대한 수요 증가. 중국, 인도 및 일본과 같은 국가는 점점 자동화 된 분리 장치, 콜드 체인 향상 및 병원성 감소 제품에 투자하고 있습니다. 지역은 제조 허브로서의 출현은 더 감당성을 향상시키고, 혈액 준비 솔루션에 대한 접근성을 향상시킵니다.
일본 혈액 준비 시장 통찰력
일본 혈액 준비 시장은 기술적으로 진보 된 의료 환경, 환자의 안전에 강한 초점 및 노화 인구의 높은 품질의 혈액 구성 요소에 대 한 필요 증가. 일본 병원 및 혈액 센터는 현대 원심분리, 여과 및 저장 시스템의 강력한 채택을 지원하는 정교한 장비의 자동화, 정밀도 및 통합을 강조합니다. 만성 질환과 연결된 의료 솔루션의 확산을 촉진하는 것은 국가의 성장 쓰레기를 더욱 강화합니다.
중국 혈액 준비 시장 통찰력
중국 혈액 준비 시장은 2025 년 아시아 태평양 내에서 가장 큰 수익 점유율을 차지했으며 급속한 도시화, 중급 인구 성장, 고급 의료 기술의 강력한 채택에 의해 지원되었습니다. 중국 병원의 확장 네트워크, 응급 치료 단위, 혈액 기부 센터는 전체 혈액, 플라즈마 및 플래튼 준비 시스템에 강한 수요를 운전하고있다. 국내 제조 업체의 성장 투자와 결합 된 혈액 안전을 개선하기위한 정부 주도 이니셔티브는 고급 혈액 처리 장치의 상용화 및 채택을 가속화하고 있습니다. 의료 기기의 가장 큰 시장 중 하나로서의 국가 역할과 디지털화에 대한 급속한 발전, 스마트 의료 인프라는 시장 성장을 계속합니다.
혈액 준비 시장 공유
혈액 준비 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- Grifols S.A. (스파인)
- CSL Behring (호주)
- Takeda Pharmaceutical Company Limited (일본)
- Octapharma AG (스위스)
- Baxter International Inc. (미국)
- Kedrion Biopharma (이탈리아)
- 바이오 제품 연구소 – BPL (미국)
- Terumo Corporation (일본)
- Haemonetics Corporation (미국)
- Fresenius Kabi AG (독일)
- 상해 RAAS 혈액 제품 Co., 주식 회사 (중국)
- 중국 Biologic 제품 보유, Inc. (중국)
- Sanquin (네덜란드)
- LFB 그룹 (프랑스)
- Arkray Inc. (일본)
- Immucor, Inc. (미국)
- MacoPharma (프랑스)
Global Blood Preparation Market의 최신 개발
- 2021 년 12 월, Health Canada는 Cerus Corporation의 INTERCEPT® Pathogen Inactivation Technology를 사용하여 풀을 제조하고, psoralen-treated Platelets를 제조하여 캐나다 혈액 서비스를 선택한 병원에서 병원성 감소 판자 롤아웃하기 시작합니다. 이 표는 국혈 시스템의 병원성 감소 기술 (PRT)의 더 넓은 채택을 향한 주목할만한 규제 단계로 변환 된 감염 위험을 줄이기 위해
- 2019년 5월, Cerus Corporation은 Ottawa의 파일럿 구현을 시작으로 Pathogen-reduced platelets (INTERCEPT)를 구현하기 위해 캐나다 혈액 서비스로 계약을 체결했습니다. 실제, 대규모 배포는 일상적인 구성 요소 제조에서 PRT를 채택하고 PRT에 영향을 미쳤습니다.
- 미국 식품의약품안전처(FDA)는 12월 2023일, 미국 식품의약품안전처(FDA)가 플렛트를 위한 INTERCEPT Blood System을 승인하여 공식적으로 미국 시장에 있는 플렛 제품을 위한 FDA-cleared pathogen-reduction platform을 인식하고 있습니다. PRT의 채택을 가속화할 것으로 예상되는 이정표는 트랜스퓨전 서비스에서 표준 혈액안전 관행을 변경할 것으로 예상됩니다.
- 8월 2023일, Fresenius Kabi는 새로운 DEHP 자유로운 혈액 부대 체계를 소개했습니다 (그리고 관련 전체혈액 처리 처분할 수 있는), plasticizer 노출에 관하여 안전 그리고 규칙 관심사를 해결하고 현대화된 transfusion 관행을 지원하는; 발표는 또한 체계의 성과를 검증하는 임상 연구 강조했습니다. 이 제품 출시는 더 넓은 산업 순간을 더 안전한, 혈액 수집 및 처리를위한 더 많은 생체 적합성 일회용을 반영합니다.
- 3 월 2024에서 Cerus는 INTERCEPT 플렛 처리 세트의 재고 유효 기간을 12 개월 (제조일로부터) 연장 FDA 결정을 발표했습니다. 더 긴 재고 수명은 경로를 사용하여 혈액 센터의 물류 및 재고 관리를 개선하고 소모품 처리를위한 공급망에 압력을 줄일 수 있습니다.
- 지난 10월 2024일, Terumo Blood와 Cell Technologies는 미국 Reveos의 상용 출시를 시작으로, 전혈을 구성 요소(RBC, 플라즈마, 플렛)으로 처리하는 자동화된 전혈 처리 시스템을 통합 사이클에서 처리했습니다. 주요 자동화 전진은 처리량을 높이고, 수율(특히 플렛)을 개선하고, 혈액 센터의 만성 플렛 부족을 해결합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











