


글로벌 탄소강 시장, 유형별(저탄소강, 중탄소강, 고탄소강, 초고탄소강), 최종 사용자별(조선, 건설, 자동차, 석유 및 가스 에너지, 기타), 제품별(탄소강, 합금강, 스테인리스강), 형태별(장강, 판형강, 평강), 처리 방식별(냉간 압연, 열간 압연, 아연 도금, 풀림), 공정별(기본 산소로, 전기 아크로), 용도별(도구, 파이프 및 튜브, 건설 하드웨어, 구조) - 산업 동향 및 2032년까지의 예측.
탄소 강철 크기와 성장률은 무엇입니까
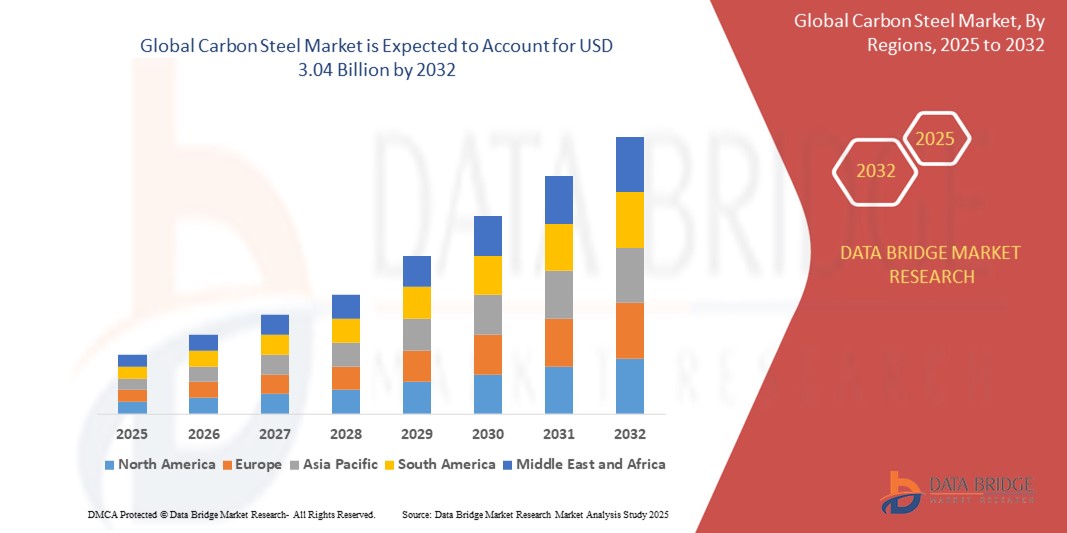
- Data Bridge Market Research 분석 결과 세계적인 탄소 강철 시장 크기는에 평가되었습니다2024년 USD 2.19억견적 요청50억 달러, 에 의해평균 4.2%예측 기간
- 시장 성장은 건설, 자동차, 에너지 부문의 수요 증가에 의해 구동되며, 철강 생산 기술 및 인프라 개발의 발전과 함께 전 세계
- 도시화, 산업화, 그리고 새로운 경제에 있는 내구재, 비용 효과적인 물자를 위한 필요는 탄소 강철의 채택을 더 추진하고, 다수 기업의 주위에 중요한 물자로 설치하
시장 크기 & Forecast
- 글로벌 시장 가치 (2024):미화 19억 달러
- 예상 시장 가치 (2032):미화 50억
- 캐스트 CAGR (2024–2032):4.2%
탄소 강철의 주요 테이크아웃은 무엇입니까
- 탄소 강철은 그것의 힘, 다예 다제 및 감당성에, 알려지고, 건축과 같은 기업에 있는 근본적인 물자, 자동차, 조선 및 기름 및 가스, 각종 처리 및 모양에 신청 그리고 적응성 때문에
- 탄소강의 성장 수요는 급속한 인프라 개발, 자동차 생산 증가 및 석유 가스 파이프라인 및 재생 에너지 프로젝트의 확장에 의해 연료를 공급됩니다.
- 아시아 태평양은 견고한 산업 성장, 대규모 건설 프로젝트, 중국, 인도 및 일본과 같은 국가의 주요 철강 생산 업체의 존재에 의해 구동 2024 %의 최대 수입 점유율을 가진 탄소 강철 시장을 지배했다.
- 북미는 예측 기간 동안 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 특히 미국과 캐나다에서 인프라 현대화, 자동차 혁신 및 에너지 부문 발전에 투자하여 추진
- 낮은 탄소 강철 세그먼트는 2024년에 48.5%의 가장 큰 시장 수익 몫을, 건축, 자동차에 있는 그것의 광대한 사용에 의해 몰고, 그것의 감당성, 다예 다제 및 제작의 용이했던 제조했습니다
범위와 탄소 강철 시장 세그먼트를 보고하십시오
|
관련 기사 |
탄소 강철 열쇠 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
|
탄소강의 핵심 트렌드는 무엇입니까
"Advanced Manufacturing Technologies 및 Automation 통합"
- 글로벌 탄소강 시장은 자동화, IoT 및 Industry 4.0 솔루션과 같은 첨단 제조 기술의 통합을 향한 주목할만한 추세를 경험하고 있습니다.
- 이 기술은 강철 생산, 개량한 품질 관리 및 낙관된 제조공정에 있는 강화된 정밀도를 가능하게 하고, 더 높은 효율성에서 유래하고 낭비를 감소시킵니다
- IoT에 의해 구동되는 스마트 제조 시스템은 생산 매개 변수의 실시간 모니터링을 허용하며 다른 탄소 강철 유형의 일관된 품질을 보장합니다.
- 예를 들어, 회사는 자동화 된 롤링 밀 및 AI 중심 품질 보증 시스템을 채택하여 높은 품질의 플랫, 긴, 및 건설 하드웨어 또는 구조 부품과 같은 특정 응용 프로그램에 맞춘 테이퍼 강철 제품을 생산합니다.
- 이 동향은 건축과 같은 기업에 있는 최종 사용자를 위한 탄소 강철 제품의 매력을 증가시키고, 정밀도와 신뢰성은 긴요합니다
- 진보된 분석은 또한 각종 처리의 밑에 물자 성과를 예측하기 위하여 이용됩니다 제조자가 엄격한 기업 기준을 만나기 위하여
탄소 강철 시장 역학
관련 기사
“ 인프라 개발 및 산업 응용 분야에 대한 수요 성장”
- 인프라 개발을위한 글로벌 수요 상승, 특히 신흥 경제에서, 탄소 강철 시장을위한 주요 드라이버
- 탄소 강철, 특히 낮고 중간 탄소 강철은, 그것의 힘, 내구성 및 비용 효과 때문에 구조상 성분, 관 및 관을 위한 건축에서 널리 이용됩니다
- 자동차 산업은 경량, 고강도 부품에 대한 높은 탄소강에 대한 신뢰성을 높이고 연료 효율을 향상시키고 배출 표준을 더 연료 시장의 성장
- 특히 아시아 태평양 지역에서는 교량, 철도 및 도시 개발과 같은 대규모 인프라 프로젝트가 긴 강철 및 평면 강철 제품에 대한 수요를 높이는 정부 이니셔티브
- 북미에서 석유 및 가스 에너지 분야의 확장은 파이프라인 및 기타 중요한 응용 분야의 tabular 강철의 사용을 구동하고 있습니다.
- 일반 산소로 및 전기 아크로와 같은 생산 공정의 발전은 다양한 응용 분야에 걸쳐 고품질의 탄소강 제품에 대한 수요를 충족시키기 위해 제조업체를 가능하게합니다.
스트레인트/Challenge
“높은 생산 비용 및 환경 Concerns”
- 기본 산소로 또는 전기 아크로와 같은 고급 생산 시설에 필요한 상당한 자본 투자, 특히 개발 시장에서 더 작은 제조업체에 진입하는 장벽을 포즈
- 고급 치료의 통합 (예, 아연 도금 또는 어닐링) 환경 규정 증가 생산 비용, 일부 최종 사용자에 대한 감당성에 영향을 미치는 영향
- 탄소 배출 및 에너지 집중 강철 생산 공정과 관련된 환경 문제는 주요 과제입니다. 산업은 강철 재생과 같은 지속 가능한 관행을 채택하기 위하여 압력을 직면합니다 또는 청결한 에너지 근원을 사용하여, 이는 비용으로 실행할 수 있습니다
- 배출 및 폐기물 관리에 관한 북미 및 유럽과 같은 지역의 환경 규정은 특히 고중한 탄소 강철 생산에 대한 제조 작업에 복잡성을 추가합니다.
- 이 요인은 높은 비용 감도를 가진 지구에서 시장 확장을 제한할 수 있습니다 또는 환경 인식은 뜻깊은 관심사입니다
탄소 강철은 어떻게 Segmented
시장은 유형, 최종 사용자, 제품, 모양, 처리, 과정 및 신청의 기초에 분할됩니다.
- 이름 *
유형의 기초에, 세계적인 탄소 강철 시장은 낮은 탄소 강철, 중간 탄소 강철, 높은 탄소 강철 및 매우 높은 탄소 강철로 분류됩니다. 낮은 탄소 강철 세그먼트는 2024년에 48.5%의 가장 큰 시장 수익 몫을, 건축, 자동차에 있는 그것의 광대한 사용에 의해 몰고, 그것의 감당성, 다예 다제 및 제작의 용이성 때문에 제조. 그것의 높은 연성 및 weldability는 구조상 신청을 위해 이상적입니다.
높은 탄소 강철 세그먼트는 공구, 자동차 성분 및 산업 기계장치에 있는 튼튼하고 고강도 물자를 위한 상승 수요에 의해 몬 2025에서 2032에 가장 빠른 성장율을 목격할 것으로 예상됩니다. 열처리 기술의 발전은 그 채택을 더욱 강화하고 있습니다.
- End-User에 의해
세계 탄소강 시장은 조선, 건설, 자동차, 석유 및 가스 에너지로 구분됩니다. 건설 부문은 2024 년에 40.2%의 매출 점유율을 가진 시장을 지배하고, 특히 아시아 태평양 지역에서 인프라 프로젝트, 주거 건물 및 상업 구조에 있는 탄소 강철의 광대한 사용에 빚지고.
자동차 부문은 2025년부터 2032년까지 16.8%의 가장 빠른 성장률을 경험할 것으로 예상되며, 차량 제조의 경량, 고강도 탄소강의 수요가 증가하여 연료 효율을 향상시키고 엄격한 배출 기준을 충족합니다.
- 제품정보
제품의 기초에, 세계적인 탄소 강철 시장은 탄소 강철, 합금 강철 및 스테인리스로 분류됩니다. 탄소강 세그먼트는 건설, 자동차, 석유 및 가스와 같은 산업 전반에 걸쳐 비용 효율과 광범위한 응용 프로그램에 따라 2024 %의 55.7%의 가장 큰 시장 수익 점유율을 기록했습니다.
합금 강철 세그먼트는 개량한 힘과 내식성과 같은 그것의 강화한 기계적 성질에 의해 몬 2025에서 2032에 가장 빠른 속도로 성장하기 위하여 계획됩니다, 에너지와 산업 분야에 있는 수요 신청을 위해 적당한.
- 으로 모양
모양의 기초에, 세계적인 탄소 강철 시장은 긴 강철, tabular 강철 및 편평한 강철로 분할됩니다. 2024년 가장 큰 시장 수익 점유율을 차지한 평평한 강철 세그먼트는 자동차 본체 패널, 가전 및 건설 자재의 광범위한 사용으로, 가공의 다양성과 용이함으로 구동됩니다.
긴 강철 세그먼트는 2025년에서 2032년까지 상당한 성장을 목격할 것으로 예상되며, 특히 신흥 경제학에서 철거, 빔 및 막대에 대한 수요가 급증했습니다.
- 관련 기사
처리의 기초에, 세계적인 탄소 강철 시장은 냉각 압연, 열간압연, 직류 전기를 통한, 및 단련된으로 세그먼트를 답니다. 열간압연 세그먼트는 건축과 무거운 기업에 있는 구조상 신청을 위한 그것의 비용 효과 및 suitability에 owing 2024년에 45.6%의 수익 공유로, 지배했습니다.
직류 전기를 통한 세그먼트는 2025년에서 2032년까지 가장 빠른 성장을 경험하기 위하여, 자동차, 건축, 및 인프라 프로젝트에 있는 부식 저항하는 강철을 위한 수요를 증가해서, 특히 지구에서 가혹한 환경 조건에 prone.
- 회사연혁
공정의 기초에, 세계적인 탄소 강철 시장은 기본적인 산소로 (BOF)와 전기 아크로 (EAF)로 구분됩니다. 기본적인 산소로 세그먼트는 산업 신청을 위한 탄소 강철의 큰 양을 일으키기 위하여 그것의 높은 생산 효율성 및 능력 때문에 2024년에 60.8%의 가장 큰 시장 수익 몫을 붙였습니다.
전기 아크로 세그먼트는 2025년에서 2032년까지 강력한 속도로 성장할 것으로 예상되며, 재활용된 스크랩 금속의 사용과 같은 지속 가능성 이점에 의해 구동되며, 북미 및 유럽의 채택을 환경 규제로 증가시킵니다.
- 회사연혁
응용 분야의 기초에, 세계적인 탄소 강철 시장은 공구, 관 및 관, 건축 기계설비, 및 구조로 분류됩니다. 구조상 세그먼트는 건축과 인프라 프로젝트에 있는 탄소 강철, 란 및 다른 구조상 성분의 광대한 사용에 의해 모는 2024년에 42.7%의 가장 큰 시장 수익 몫을 위해 회계했습니다.
관과 관 세그먼트는 2025년에서 2032년까지 가장 빠른 성장을 목격하기 위하여 계획됩니다, 특히 아시아 태평양 지역에서 파이프라인과 HVAC 체계를 위한 건축에서 석유 가스 기업에 있는 일어나는 수요에 의해 연료를 공급하는.
어떤 지역은 탄소 강철 세그먼트의 가장 큰 주식을 보유
- 아시아 태평양은 견고한 산업 성장, 대규모 건설 프로젝트, 중국, 인도 및 일본과 같은 국가의 주요 철강 생산 업체의 존재에 의해 구동 2024 %의 최대 수입 점유율을 가진 탄소 강철 시장을 지배했다.
- 고객 및 산업은 구조적 무결성과 내식성을 요구하는 응용 분야의 강도, 내구성 및 비용 효율을 위해 탄소강을 우선화합니다.
- 성장은 전기 아크로 및 기본적인 산소로와 같은 강철 생산 기술에 있는 전진에 의해, 산업과 파괴적인 프로젝트 둘 다에 있는 채택 증가와 더불어 지원됩니다
미국 탄소 강철 시장 통찰력
미국 탄소강 시장은 건설, 자동차 및 에너지 부문에서 강력한 수요로 연료를 공급하는 중요한 성장을 목격할 것으로 예상됩니다. 지속 가능한 재료 향상 시장 확장을 촉진하는 인프라 현대화 및 증가 규정에 대한 추세. 자동차 제조 및 애프터 마켓 응용 분야에서 고강도, 저탄소 강철의 성장하는 사용은 시장 성장을 더욱 강화합니다.
유럽 탄소 강철 시장 통찰력
유럽 탄소강 시장은 지속 가능한 건설 및 에너지 효율적인 제조에 중점을 둔 규제에 의해 지원되는 꾸준한 성장을 목격하고 있습니다. 산업은 건축 기계설비와 구조상 성분과 같은 신청에 있는 그것의 다양성을 위한 탄소 강철을 추구합니다. 성장은 환경 문제 및 산업 발전 때문에 독일과 프랑스와 같은 국가와 함께 새로운 인프라 프로젝트 및 산업 개조 모두에서 주목할 수 없습니다.
U.K. 탄소 강철 시장 통찰력
탄소강용 U.K. 시장은 건설 및 자동차 응용 분야에서 내구성있는 재료에 대한 수요로 구동되는 주목할만한 성장을 경험하고 있습니다. 저탄소 강철 장점의 인프라 개발 및 상승 인식에 중점을두고 채택을 격려했습니다. 에너지 효율 및 재료 재생성 영향 소비자 선택 촉진 규정, 준수와 균형 성능.
독일 탄소 강철 시장 통찰력
독일은 탄소 강철 시장에서 상당한 성장을 목격하고, 에너지 효율과 튼튼한 재료에 고급 제조 분야 및 높은 소비자 초점에 기인합니다. 독일 공업은 자동차와 건축 신청을 위한 중간과 높 탄소 변종과 같은 고품질 탄소 강철을, 선호합니다. 프리미엄 제품의 아연 도금 및 어닐링과 같은 고급 강철 처리의 통합은 지속적인 시장 성장을 지원합니다.
Asia-Pacific 탄소 강철 시장 통찰력
아시아 태평양 지역은 중국, 인도 및 일본과 같은 국가의 산업 생산 및 상승 인프라 투자를 확장하여 구동되는 글로벌 탄소 강철 시장을 지배합니다. 건설, 자동차 및 조선 부문의 낮은 탄소 및 높은 탄소 강철에 대한 수요 증가 시장 성장. 지속 가능한 제조 및 에너지 효율을 촉진하는 정부 이니셔티브는 고급 탄소 강철 제품의 사용을 권장합니다.
일본 탄소 강철 시장 통찰력
일본 탄소강 시장은 구조의 무결성과 내구성을 높이는 고품질, 기술적으로 진보 된 강철 제품에 대한 강한 소비자 선호도 때문에 강력한 성장을 경험하고 있습니다. 주요 자동차 및 조선 산업의 존재는 시장 진입을 가속화합니다. 인프라 및 산업 애플리케이션에 대한 맞춤형 강철 솔루션에 대한 관심은 성장에 기여합니다.
중국 탄소 강철 시장 통찰력
중국은 급속한 도시화에 의해 추진된 아시아 태평양 탄소 강철 시장의 가장 큰 점유율을 보유하고, 산업 산출을 올리고, 비용 효과, 튼튼한 물자를 위한 수요를 증가합니다. 지속 가능한 제조에 초점과 함께 국가의 성장 건설 및 자동차 분야는 고급 탄소 강철 제품의 채택을 지원합니다. 강력한 국내 제조 능력과 경쟁력있는 가격은 시장의 접근성을 향상시킵니다.
탄소 강철 시장 점유율
탄소강 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- NACHI-FUJIKOSHI 주식회사. (일본)
- 다이도 스틸 주식회사 (일본)
- Voestalpine 고성능 금속 GmbH(오스트리아)
- 샌드빅 AB(스웨덴)
- 주식회사 Kennametal(미국)
- 허드슨 공구 강철 (미국)
- ERASTEEL (프랑스)
- ArcelorMittal (룩셈부르크)
- 산동 Baosteel 산업 (주)(중국)
- 포스코 (한국)
- NIPPON STEEL CORPORATION (일본)
- JFE 스틸 주식회사 (일본)
- Tata 강철 (인도)
- 미국 철강 공사 (미국)
- Angang Steel Company Limited (중국)
- Gerdau S/A (브라질)
- Maanshan 철 및 강철 회사 제한 (중국)
Global Carbon Steel Market의 최근 개발은 무엇입니까
- 5 월 2025, EMSTEEL, UAE의 가장 큰 강철 및 건축 자재 제조업체 중 하나 인 Inaugural Green Finance Framework가 낮은 탄소 경제로 전환을 가속화합니다. 이 프레임 워크는 EMSTEEL 및 그 자회사가 채권, 대출 및 상업 용지와 같은 녹색 금융 기기를 발행 할 수 있으며 낮은 탄소 강철 및 시멘트 생산, 재생 에너지 설치 및 에너지 효율 기술에 대한 자격이 된 프로젝트를 자금을 지원할 수 있습니다. 글로벌 녹색 금융 표준을 가진 선에서 개발 된 이니셔티브는 SQS2의 지속 가능성 품질 점수와 Moody의 등급에서 강력한 endorsement를 받았습니다. 그것은 EMSTEEL의 더 넓은 ESG 전략과 2050에 의해 순조로 배출량을 달성하는 약속을 반영
- Cleveland-Cliffs Inc.는 5 월 2025에서 Middletown Works blast 로의 수소 사출 시험의 성공적인 완료를 발표했습니다. 미주에 폭발로의 철 감소 에이전트로 수소 가스의 첫 번째 사용으로 역사적인 이정표를 표시. 시험 도중, 수소는 #3 폭발로의 모든 20의 tuyeres로 주사되고, 전통적인 코크의 부분을 대체하고 대신 수증기를 풀어서 이산화탄소 배출량을 현저하게 감소시켰습니다. 이 돌파구는 Cleveland-Cliffs의 제품 품질 및 운영 효율성을 유지하면서 강철 생산을 탈탄하는 데 헌신을 보여줍니다.
- 1월 2025일, JFE Steel Corporation은 JGreeXTM 녹색강을 JFE Shoji Pipe & Fitting Corporation (JK)에 공급하기 시작할 것이라고 발표했습니다. 이 이정표는 건설 및 인프라 시장 전반에 걸쳐 지속 가능한 강철 솔루션을 확장하는 소형 선적 및 빠른 배송을 가능하게 합니다. 사이트맵 강철은 특정 JGreeXTM 제품에 배출 감소를 할당하는 대량 균형 접근을 사용하여 공급 사슬을 탈탄하고 건물과 산업 체계의 수명주기를 통하여 온실 가스 배출량을 감소시킵니다.
- 1 월 2025에서, 볼보 건설 장비 (Volvo CE)는 스웨덴 Braås에서 제조 된 모든 미립자 해머의 연속 생산에 낮은 탄소 배출 강철을 사용 시작. 이 이 이정표는 기계의 총 탄소 발자국의 50% 이상를 위한 강철 계정으로 무거운 기계장치 제조를 탈carbonizing에 있는 뜻깊은 단계입니다. 재활용, 저 배출 강철을 생산 공정으로 통합함으로써 볼보 CE는 수명주기 배출을 줄이고 2040년까지 순조 온실 가스 배출량을 달성하는 더 넓은 목표를 지원합니다. 이동은 지속 가능한 재료와 원형 제조 관행을 향해 성장하는 산업 이동을 반영합니다.
- 10월 2024일, JSW Group과 포스코 그룹은 인도의 통합 강관을 공동으로 개발하여 연간 5백만 톤의 초기 용량으로 개발하였습니다. 이 전략적 협력은 bolster India의 철강 생산 인프라를 목표로하고 있으며, 전기 자동차 및 재생 에너지에 특히 배터리 재료의 시너지를 탐구하고 있습니다. JSW의 견고한 제조 및 프로젝트 실행 기능을 결합하여 포스코의 기술 전문성을 바탕으로 여러 분야의 지속 가능한 산업 성장과 혁신을 위한 획기적인 구축
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











