


플랫폼별(전략적, 전술적 및 소형), 속도(아음속 및 초음속), 서비스 유형(고정익, 회전익 및 하이브리드/과도기적), 추진 유형(하이브리드 연료 전지, 배터리 구동 및 기타), 발사 모드(캐터펄트 발사기, 자동 이륙 및 착륙, 수동 발사 및 수직 이륙), 범위(시야 밖(BLOS), 확장된 시야(EVLOS) 및 시야(VLOS)), 응용 프로그램(정찰, 감시 및 표적 획득(ISRT), 정보, 전투 작전, 배송 및 운송 및 무인 전투 항공기(UCAV) 및 전투 피해 관리), 작동 모드(원격 조종, 선택적 조종 및 완전 자율), 지속 시간(6시간 이상, 2~6시간 및 150kg, 25–150kg,
군 드론 시장 규모와 성장률은 무엇입니까
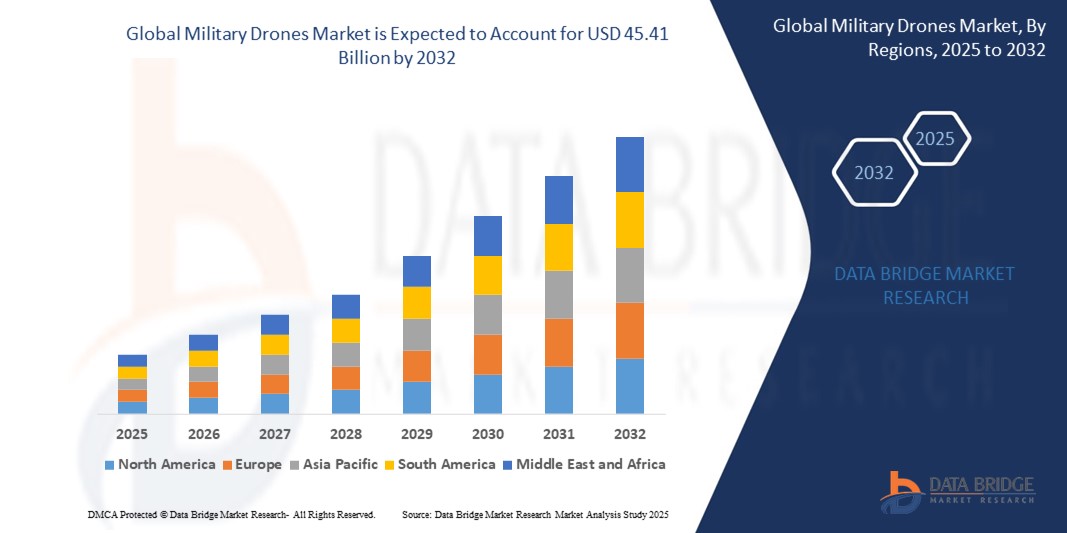
- 글로벌 군사 무인 항공기 시장 규모가 가치50억 달러 2024견적 요청50억 달러 2032, 에 의해14.3% 상승예측 기간
- 시장 성장은 인공 지능, 자율 탐색 및 데이터 링크 시스템을 포함한 무인 기술에서 방어 지출과 신속한 발전을 증가하여 크게 연료를 공급합니다. 이 혁신은 다양한 전투 시나리오를 통해 더 큰 효율성과 정확성을 가진 전략, 전술 및 감시 임무의 광범위를 수행하는 군사 무인 항공기를 가능하게합니다.
- 또한, 지역 정치 긴장, 국경 충돌 및 실시간 인텔리전스, 감시 및 정찰 (ISR)에 대한 성장 수요는 방어력에 의한 UAV의 글로벌 채택을 가속화하고 있습니다. drones의 통합은 다중 도메인 운영으로 개발 및 개발 및 신흥 경제 시스템의 개발 및 배포를 크게 향상
시장 크기와 예측:
- 글로벌 시장 가치 (2024):50억
- 예상 시장 가치 (2032):50억
- 캐스트 CAGR (2025–2032):14.3%
군사 드론 시장의 주요 테이크 아웃은 무엇입니까
- 군 무인 항공기는 감시, 표적 취득, 정보 수집, 전투 가동 및 logistical 지원과 같은 임무를 위한 기갑 힘에 의해 이용된 무인 공중 차량 (UAVs)입니다. 이 시스템은 범위, 크기, 내구시간 및 기능에 따라 다르며, 센서, 카메라, munition, 통신 시스템과 자율적이고 원격 조종 임무를 갖추고 있습니다.
- 군용 무인비행기는 인간적인 위험 감소, 운영 정밀도 개선, 평화와 분쟁 시나리오 모두에서 실시간 의사결정을 지원하여 그들의 효과에 의해 구동됩니다. drone swarm 기술에 투자를 성장, UAV를 훔치고, 전투 수익 플랫폼은이 시장의 확장에 더 기여
- 북아메리카는 군 드론 시장을 지배했습니다 공유하기40.5% in 2024, 견고한 방어 예산으로 인해, 첨단 기술 인프라, 그리고 감시, 국경 보안 및 전투 임무를위한 UAV의 증가 배포
- Asia-Pacific은 국군 무인 항공기 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다. 방위 폭발, 에스컬레이터 테러 분쟁, 중국, 인도, 일본 및 한국과 같은 국가 전역의 무인 시스템의 채택 증가
- Subsonic 세그먼트는 인텔리전스, 감시 및 reconnaissance (ISR) 가동에 있는 그들의 광대한 사용 때문에 2024년에 63.3%의 시장 점유율을 가진 시장을 지배했습니다 긴 비행 내구시간, 연료 효율 및 안정되어 있는 항법은 중요합니다. 이 드론은 광대한 지역을 통해 지속적인 감시 임무를 위해 잘 적응되고 그들의 조용한 가동, 더 낮은 발달 비용을 위해 호의를 베푸고, 기존하는 방위 인프라를 가진 겸용성, 그(것)들을 전 세계적으로 팔은 힘의 선호한 선택 만들기
보고서 범위 및 군사 드론 시장 세그먼트
|
관련 기사 |
군 드론 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 시장 세그먼트, 지리적 적용, 시장 플레이어 및 시장 시나리오와 같은 시장 통찰력 외에도 데이터 브리지 시장 연구 팀은 심층적 인 전문가 분석, 수입 / 수출 분석, 가격 분석, 생산 소비 분석 및 pestle 분석이 포함됩니다. |
군 드론 시장 동향은 무엇입니까
"Advanced Avionics Technologies의 채택"
- 군 무인 항공기 시장은 방위 기관으로 중요한 과학 기술 교대를 목격하고 진보된 avionics, AI 몬 비행 통제, 다 스펙트럼 감지기 및 현대 warfare의 필요를 충족시키기 위하여 암호화된 커뮤니케이션을 가진 무인비행기를 강화합니다
- 예를 들어, Northrop Grumman의 RQ-4 Global Hawk 및 General Atomics의 MQ-9 Reaper는 최첨단 avionics 시스템을 갖추고 있으며 실시간 감시, 자율 탐색 및 높은 리스크 운영 중 명령 센터와 통합된 데이터 연결
- 방어력은 점점 더 자율 비행 능력과 전자 전쟁 저항을 구축하여 GPS-denied 및 Contested 환경에서 임무 성공을 보장합니다.
- Miniaturized tactical UAV는 고급 안정화, 열 이미징 및 AI 기반 객체 인식을 통해 지역화된 reconnaissance 및 위협 탐지를 수행하는 유병 수준 단위를 활성화합니다.
- Elbit Systems, Thales Group 및 터키 항공 산업과 같은 기업은 차세대 타겟팅, 레이더 방어 및 적응형 비행 시스템을 갖춘 UAV 플랫폼을 업그레이드하는 데 크게 투자하고 있습니다. 글로벌 방어 수요 증가
- manned-unmanned teaming의 채택, 전자 측정 통합, 그리고 차세대 자율성은 현대 UAV 디자인과 배치 전략에 고급 avionics 중앙을 만듭니다
군 드론 시장 역학
관련 기사
"지능, 감시 및 정찰 (ISR)에 대한 수요"
- 지구 정치 긴장, 비대칭 전쟁, 국경 보안 우려 증가 ISR은 무인 운영에서 가장 전략적 응용 프로그램을 만들었습니다, 24 / 7 추적 및 정찰 가능한 플랫폼을 채택하는 군사력을 추진
- 예를 들어, General Atomics의 MQ-1 Predator 및 MQ-9 Reaper뿐만 아니라 이스라엘 항공 우주 산업의 Heron TP는 미국 공군, 인도 군대 및 이스라엘 방위군 (IDF)에 의해 광범위하게 사용됩니다. 고도, 장기간 ISR 임무
- 이 드론은 지속 가능한 공중 감시, 실시간 이미지 및 정밀 타겟팅 기능을 제공하며, 저명한 reconnaissance 항공기에 의존도를 줄이기 위해 방어력을 최대한 발휘합니다.
- AI-enhanced ISR 시스템은 BAE Systems의 PHASA-35 및 레오나르도의 Falco EVO와 같은 플랫폼에서 사용할 수 있으며 더 빠른 인텔리전스 처리, 객체 분류 및 동적 전장 환경에서의 예측 위협 모니터링을 허용합니다.
- 많은 국가는 인도의 프로젝트 Cheetah 및 유럽의 MALE RPAS (Eurodrone) 이니셔티브를 포함하여 현대화 프로그램에 있는 무인 항공기 기반 ISR 체계, 군 UAV 기술에 있는 일정한 혁신을 몰고 있습니다. ISR 무인 항공기는 현재 미국 해군에 대한 해군 운영을 지원하기 위해 보잉 MQ-25 Stingray와 같은 플랫폼과 해상 감시 역할을 담당하고 있습니다.
스트레인트/Challenge
“위성 연결성에 달려있다”
- 군 무인 항공기의 작동 효과 - 특히 시력 (BVLOS), 전략적 정찰, 및 타격 임무의 시각적 라인 이상으로 - 신뢰할 수있는 위성 통신 시스템에 매우 의존, 이는 모두 작동 및 보안 취약성을 제시
- 예를 들어, Northrop Grumman의 RQ-4 Global Hawk 및 General Atomics의 MQ-9 Reaper를 사용하는 힘은 임시 Satcom 실패 또는 움직이지 않게 하기 때문에 임무 붕괴를보고했습니다. 특히 adversaries가 정교한 전자 warfare (EW) 시스템을 배포하는 분쟁 영역에서
- 실시간 HD 비디오 스트리밍, 원격 측정 및 ISR 센서 퓨전과 같은 높은 대역폭 애플리케이션은 안정된 위성 링크가 필요하며, 특히 원격 또는 Underdeveloped 지역에서 배포의 복잡성과 비용을 증가시킵니다.
- Viasat, Inmarsat 및 Iridium Communications와 같은 위성 서비스 제공 업체는 무인 항공기 운영에 중요한 역할을하지만, 타사 인프라의 의존성은 외부 위협이나 서비스 중단에 더 취약합니다.
- 제조업체는 LEO 위성 네트워크 (예 : SpaceX의 Starlink Military by SpaceX) 및 멀티 밴드 장애와 같은 하이브리드 통신 시스템을 탐구하고 신호 방해를 줄이기 위해하지만이 솔루션은 여전히 작동 테스트되고있다.
군 드론 시장 범위
시장은 플랫폼, 속도, 서비스 유형, 추진 유형, 발사 형태, 범위, 신청, 가동 형태, 내구시간 및 MTOW의 기초에 세그먼트됩니다.
- 플랫폼
플랫폼의 기초에, 군 무인비행기 시장은 전략, 전술, 그리고 작으로 구분됩니다. 전략적 부문은 2024 년 가장 큰 수익 공유를 개최했으며, 장거리 임무와 지질 핫스팟의 고도 감시에서 중요한 역할을 차지했습니다. 전략적 드론은 센서, 레이더 및 통신 장비를 포함한 정교한 페이로드를 수행 할 수있는 능력에 대한 가치, 지능 수집 및 위협 모니터링을위한 확장화 작업을 지원하는. 세계 정부는 국경 감시, 조기 경고 시스템 및 우수한 내구력 및 높은 작동 천장 때문에 깊은 연기 기능에 대한이 무인 항공기를 우선 순위.
작은 드론 세그먼트는 2025에서 2032에 가장 빠른 성장을 목격하기 위해 계획되어 도시 전쟁 및 지역화 된 전장 지능 임무의 급속한 채택에 의해 추진되었습니다. 그들의 능력, 비용 효율성, 및 배포의 용이은 전술 단위 및 특수 힘에 이상적입니다. AI 기반 객체 감지, 회전 코디네이션의 성장 통합, 작은 드론의 스텔스 기술은 복잡한 지형의 실시간 reconnaissance 및 목표 임무에 대한 적합성을 향상시킵니다.
- 으로 속도
속도의 기초에, 시장은 subsonic와 supersonic 무인비행기로 구분됩니다. Subsonic drones는 인텔리전스, 감시 및 reconnaissance (ISR) 가동에 있는 그들의 광대한 사용에 의해 구동되는 63.3%의 실질적인 몫으로 2024년에 시장에, 연료 효율 및 안정되어 있는 항법을 지배했습니다. 이 드론은 광대한 지역을 통해 지속적인 감시 임무를 위해 잘 적응되고 그들의 조용한 가동, 더 낮은 발달 비용을 위해 호의를 베푸고, 기존하는 방위 인프라를 가진 겸용성, 그(것)들을 전 세계적으로 기갑 힘의 선호한 선택을 만들기.
Supersonic 드론은 2025년부터 2032년까지 가장 빠른 성장률을 기록할 것으로 예상되며, 고급 적 방어 시스템을 관통할 수 있는 차세대 전투 드론의 투자가 증가할 것으로 예상됩니다. 디코이 배포, 전자 warfare 및 급속한 타격 납품에 있는 그들의 신청은 동적인 분쟁 지역에 있는 빠른 응답 기능을 황태화하는 방위 현대화 프로그램과 확장합니다.
- 서비스 유형
서비스 유형의 기초에, 시장은 조정 추잉, 회전하는 감기 및 잡종/전송 무인비행기로 분할됩니다. 고정 스윙 세그먼트는 2024 년 가장 높은 시장 점유율을 확보했으며, 공기역학 효율과 더 긴 비행 지구력에 크게 노출되어 장거리 감시 및 전투 작업을위한 선호 구성을 만듭니다. 이 플랫폼은 높은 고도 적용 및 페이로드 유연성을 요구하는 임무에 대한 방어 대행사에 의해 호평.
Hybrid/transitional 세그먼트는 2025년과 2032년 사이에 가장 빠른 CAGR에 성장할 것으로 예상되며, 고정된 디자인의 확장된 범위로 수직 이동 기능을 결합하는 다양한 UAV에 대한 수요가 늘어납니다. 이 드론은 제한된 런웨이 인프라 또는 신속한 배포를 요구하는 임무를 가진 지역에서 특히 귀중합니다.
- Propulsion 유형
추진 유형의 기초에, 군 무인비행기 시장은 잡종 연료 전지, 배터리 전원 및 다른 사람으로 분류됩니다. 배터리 전원 세그먼트는 2024 년에 시장을 주도, 리튬 이온 및 고체 배터리 기술의 발전에 빚어, 더 긴 임무 시간과 더 가벼운 UAV 디자인을 제공. 배터리 시스템은 낮은 음향 시그니처 및 감소된 열 방출 때문에 전술적 무인 항공기에 선호됩니다.
하이브리드 연료 전지 세그먼트는 2032 년까지 가장 빠른 성장률을 전시하기 위해 예상되며, 낮은 연료 시간을 가진 에너지 밀도를 결합하는 능력에 의해 연료를 공급하여 상류 임무에 이상적입니다. 방위 분야는 점점 하이브리드 연료 전지 무인 항공기가 임무 범위를 확장하고 물류 지원 및 환경 발자국을 감소시킵니다.
- 시작 모드
발사 형태의 기초에, 시장은 catapult 발사기, 자동적인 감쇠 및 착륙 (ATOL), 손 발사하고, 수직 감쇠로 분류됩니다. 자동 테이크 아웃 및 착륙 (ATOL) 세그먼트는 작업 정밀도로 인해 2024에서 가장 큰 시장 점유율을 캡처하고 숙련 된 파일럿 입력에 대한 필요성을 줄이며, 원격 또는 hostile 환경에서 배포 신뢰성을 향상시킵니다. 이 시스템은 일관적인 자율 통제를 요구하는 전략과 고정된 무인 항공기에서 널리 이용됩니다.
수직 테이크아웃은 도시 감시, 해양 운영 및 제한 지형의 로터리 및 하이브리드 드론의 성장에 의해 2025-2032 동안 가장 빠른 속도로 성장할 것으로 예측됩니다. 기존의 인프라가 현대 군사 물류 및 신속한 임무를 위해 중요한 역할을 수행하고 복구 할 수있는 능력.
- 연락처
범위의 기초에, 시장은 광경 (BLOS), 광경 (EVLOS)의 장시간 시각선 및 광경 (VLOS)의 저쪽 선으로 구분됩니다. BLOS 부문은 2024년 가장 큰 점유율을 기록했으며 국경을 넘어 전략적 운영에 대한 필요성에 의해 확립되고 대담한 영토로 심화되었다. 이 드론은 위성 통신 시스템을 통해 지속 가능한 인텔리전스 모임 및 지원을 위해 필수적이며, 글로벌 방어 운영에 중점을 둡니다.
EVLOS 세그먼트는 실시간 원격 측정, AI 구동 분석, 암호화 된 데이터 릴레이의 성장 통합에 의해 지원하는 가장 높은 CAGR에서 확장 할 것으로 예상됩니다. EVLOS 능력은 짧은 범위 운영과 깊은 감시 사이의 간격을 브릿지하여 전장 지능에 유연성을 제공합니다.
- 회사연혁
애플리케이션의 기초에, 시장은 reconnaissance, 감시 및 표적 취득 (ISRT), 정보, 전투 가동, 납품 및 수송, 무인 전투 공중 차량 (UCAVs) 및 전투 손상 관리로 구분됩니다. ISRT 세그먼트는 2024 년에 시장을 지배하고, 군의 군중에 빚어내는 둥근 시계 정보 수집 및 위협 탐지를 위한 무인 항공기에 의존합니다. 드론은 적의 움직임을 모니터링하는 중요한 자산이며, 타겟팅 데이터를 제공하고 정밀 공격을 지원합니다.
UCAV 세그먼트는 예측 기간에 가장 빠른 성장을 경험하기 위해 계획되어, 파일럿 위험을 줄이기위한 무인 공격 능력에 대한 수요 증가로 추진. 자율 무기 시스템의 발전, 스텔스 기술, 멀티로레 페이로드는 현대 공중 전쟁 교리로 UCAVs 중앙을 만드는 것입니다.
- 작동 형태
작업 모드의 기초에, 시장은 원격 조종, 선택적으로 조종, 완전히 자율으로 나뉩니다. 원격 조종된 세그먼트는 2024년에 시장에, 순간 인간적인 결정 만드는이 긴요한 인 두 전투 및 감시 임무에 있는 그것의 광대한 채택에 의해 몰았습니다. 군 통신수는 입증된 신뢰성과 전술적인 적응성을 위한 이 체계를 선호합니다.
완전히 자율적인 세그먼트는 AI, 내장 컴퓨팅 및 센서 융합의 급속한 발전에 의해 구동되는 2032를 통해 가장 빠른 속도로 성장하는 것입니다. 이 시스템은 국경 순찰, ISR 및 자동화 대상과 같은 수동 개입 없이 연속 조작을 요구하는 작업을 위해 배포됩니다.
- 으로 Endurance
지구력의 기초에, 시장은 >6 시간, 2-6 시간 및 <1–2 시간으로 구분됩니다. >6 시간 세그먼트는 2024 년에 가장 큰 시장 점유율을 캡처, 연장 된 임무를위한 전략적 무인 항공기의 배포 증가에 의해 지원. 이러한 장기적인 UAV는 지속적인 감시, 전자 전사, 그리고 장시간 가동의 밑에 안전한 커뮤니케이션 릴레이를 위해 근본적입니다.
<1–2시간의 세그먼트가 가장 빠르게 성장할 것으로 예상되며, 특히 가벼운 전술적 무인비행기와 도시 전투 지원에 사용되는 가벼운 전술적 무인비행기 수요로 구동됩니다. 이 드론은 신속한 배포, 제어의 용이성, 시간 감지 된 전장 지능에 적합.
- 으로 MTOW
MTOW의 기초에, 시장은 >150 킬로그램, 25-150 킬로그램 및 <25 킬로그램으로 구분됩니다. >150 킬로그램 세그먼트는 2024년에 시장을, 진보된 ISR 체계, 무거운 munitions 및 다 감지기 탑재량을 수용할 수 있는 무거운 상승 무인비행기에 의해 지배했습니다. 이 플랫폼은 전략적 임무와 장거리 작업에 광범위하게 사용됩니다.
<25 킬로그램 세그먼트는 2025 년과 2032 년 사이에 가장 빠른 CAGR를 등록하는 것으로 예상되며, 가까운 쿼터 전투, 특수 ops 및 국경 순찰에서 마이크로 및 미니 드론의 상승 배포에 의해 구동됩니다. 그들의 경량 성격은 손 발사 기능 및 급속한 이동성을 허용하고, 그(것)들을 agile, 순간 군 신청을 위해 이상하.
군 드론 시장 지역 분석
- 북미는 강력한 방어 예산, 고급 기술 인프라에 의해 구동 2024 년에 40.5%의 최대 수익 점유율을 가진 군 무인 항공기 시장을 지배하고 감시, 국경 보안 및 전투 임무를 위한 UAVs의 증가 배치
- 강력한 방어 산업 기지 및 정부 주도 현대화 프로그램에서 지역 혜택 자율 시스템, AI 통합 및 높은 수준의 무인 항공기에 초점
- 지능, 감시 및 reconnaissance (ISR) 기능 및 UAV 기술의 혁신의 급속한 속도가 지구 군사 무인비행기 환경에서 북미의 리더십을 강화하기 위해 계속
미국 군 드론 시장 통찰력
미국군 무인 항공기 시장은 2024년 북미에서 가장 큰 수입 점유율을 차지했으며, 모든 군지에서 무인 항공기 통합을 위한 종합 로드맵과 방어부에서 상당한 투자를 진행했습니다. U.S.는 회전대, loyal wingman 개념과 같은 진보된 기능을 추구하고, 정밀도 타격 임무를 위한 무인 전투 공중 차량 (UCAVs)를 무인 전투합니다. 국가는 공중 방어 인프라를 현대화에 중점을두고 자율 시스템 및 실시간 ISR에 중점을 두어 글로벌 군사 무인 항공기 시장에서 지배력을 강화하고 있습니다.
유럽 군 무인 항공기 시장 통찰력
유럽은 NATO-aligned 국가의 전술 및 전략적 UAVs에 대한 전술 및 전략적인 수요에 대한 실질적인 성장을 목격 할 것으로 예상된다. 유럽 정부는 유럽 연합 (EU)이 Eurodrone 프로그램과 같은 국제 협력을 통해 점점 연합 방어 예산을 다루고 있습니다. ISR 및 감시 응용 프로그램은 군사 운영, 특히 국경 보안 및 평화 유지 임무를 통해 최고 우선 순위를 유지. drones의 통합은 다중 도메인 운영 및 국가 방위 현대화 계획은 유럽 시장을 앞으로 몰는 중요한 요인입니다.
미국 군 드론 시장 통찰력
미국군 무인 항공기 시장은 예측 기간 동안 건강한 CAGR에 확장하기 위해 예상되고 있으며, 차세대 UAV 시스템의 전략적인 투자 및 미래의 전투 공기 시스템 (FCAS)에 무인 항공기의 통합에 의해 구동됩니다. U.K.는 loyal Wingman 무인 항공기 개발 및 해상 감시, 전장 정찰 및 자율 항공 지원 역할을위한 UAV를 배포하는 데 주력하고 있습니다. 이 이니셔티브는 현대 warfare의 혁신, 상호 운용성 및 신속한 책임 기능을 우선적으로 하는 국가의 넓은 방어 변화 목표와 일치합니다.
독일 군 드론 시장 통찰력
독일의 군 무인 항공기 시장은 유럽 연합 내에서 방어 혁신과 다방 협력을 강조하기 위해 정부가 꾸준히 성장할 것으로 예상됩니다. 국가는 Eurodrone과 같은 합동 방위 프로젝트에 있는 뜻깊은 역할을 하고, 이는 비 유럽 플랫폼에 reliance를 감소시키는 것을 목표로 하고 있습니다. 독일의 Bundeswehr는 ISR, 감시 및 상황 인식 가동을 위한 그것의 방위 기구로 전술과 MALE 종류 무인비행기를 통합하고 있습니다. 보안 문제 해결 및 무인 항공기 조달에 대한 지속적인 투자는 예측 기간 동안 시장 확장을 지원하기 위해 계획됩니다.
Asia-Pacific 군 무인 항공기 시장 통찰력
아시아 태평양은 2025년부터 2032년까지 가장 빠른 CAGR에서 성장할 것으로 예상되며, 중국, 인도, 일본, 한국과 같은 국가 전역의 무인 시스템의 채택이 증가하고 있습니다. 이 지역은 급속한 militarization 및 방위 힘의 현대화, 국경 감시, 반대 보험 및 해상 가동에 있는 중앙 역할을 하는 무인비행기와 더불어 무인비행기. 지역 정부는 국내 무인 항공기 제조 능력, 자율 항법 및 상급 UAV에 크게 투자하고 있습니다. 정부 지원 혁신 프로그램, 기술자 능력 노력, 전략적 파트너십은 글로벌 군사 무인 시장에서 아시아 태평양의 위치를 강화하는 것입니다.
중국 군사 드론 시장 통찰력
중국은 2024 년 아시아 태평양 군사 무인 항공기 시장에서 가장 큰 수입 점유율을 차지했으며, 국가의 적극적인 군사 현대화 계획, 무인 항공기의 높은 볼륨 생산 및 ISR 및 전투 무인 항공기 응용 프로그램에 전략적 초점. 중국 군은 확장 된 국경 순찰, 해군 reconnaissance에 대 한 무인 항공기를 활용 하 고 다양 한 지형에 걸쳐 공격 기능. 정부는 방위 제조에 있는 각자 신뢰를 격려하고 군 UAVs의 세계적인 수출은 이 분야에 있는 중국의 영향력을 더 밀어줍니다. AI 기반 swarm 기술의 급속한 발달 및 군 무인비행기 혁신에 있는 지배적인 힘이 되기 위하여 중국의 야심의 스텔스 무인비행기 체계.
Japan Military Drones 시장 통찰력
일본 군 무인 항공기 시장은 지역 안전 긴장과 인구학적 제약에 대한 대응에 대한 국방 능력 강화에 초점을 맞추기 위해 전국의 초점으로 인해 움직입니다. 제한된 방위 인원으로, 일본은 그것의 광대한 territorial 물의 맞은편에 ISR 임무 및 해상 순찰을 실행하기 위하여 무인 체계에 점점 의존합니다. 일본 정부는 UAV 기술의 국내 발전을 지원하며 AI, 5G, 자율적 기능의 통합을 탐구하여 드론 기능을 향상시킵니다. 일본의 전략적 강조는 기술 발전과 결합 된 자체 방어에 중점을두고 군 무인 시장의 성장을 크게 구동 할 것으로 예상됩니다.
군 드론 시장의 최고 기업은 무엇입니까
군대 드론 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- Safran 그룹 (프랑스)
- 일반 원자학(미국)
- 아이아이(이스라엘)
- Lockheed Martin 주식회사. (미국)
- 에어로빅, Inc. (미국)
- Textron Inc. (미국)
- Teledyne FLIR LLC (미국)
- 북롭 Grumman(미국)
- BAE 시스템 (미국)
- AERONAUTICS (이스라엘)
- 보잉 (미국)
- 사이트맵(프랑스)
- 레오나르도 S.p.A. (이탈리아)
- (주)엘비시스템
- SAAB (스웨덴)
Global Military Drones Market의 최신 개발은 무엇입니까
- 6월 2024일, Thales Group은 OpenDRobotics를 시작으로 로봇 기술 통합을 통해 협업 전투를 강화하고 무인 항공기 및 지상 차량의 통합을 통해 최첨단 솔루션을 출시했습니다. 인공지능(AI)을 활용함으로써, 플랫폼은 인간-in-the-loop 임무 역량을 활성화하고, 운전자의 작업 부하를 최소화하면서 군 무인 항공기의 자율성을 높일 수 있습니다. 이 혁신은 AI 구동, 상호 운용 가능한 무인 항공기 시스템의 채택을 가속화하여 군 무인 항공기 시장에 크게 영향을 미칠 것으로 예상되며 전 세계 방위군의 자율적이고 효율적인 전투 작업을 통해 이동을 강화할 것으로 예상됩니다.
- 3월 2023일, Northrop Grumman Corporation은 Shield AI와의 협력을 통해 미래 전술 Unmanned Aircraft System (FTUAS) 경쟁, Increment 2의 미국 육군이 선정되었습니다. 이 기회는 RQ-7B Shadow tactical UAS의 잠재적 대체로, 무인 공중 시스템에 최첨단 기술과 전문성을 보여줍니다
- 2 월 2023에서 보잉은 MQ-28 드론이 미국 공군의 비소에 귀중한 추가 될 수 있다고 발표했습니다. 항공 우주 거대에 대한 중요한 stride를 표시. 이 개발은 방위 분야의 성장과 협력을 위한 새로운 수익, 혁신과 진화 군 요구에 적응할 수있는 능력에 대한 보잉의 약속을 보여줍니다
- 3월 2022일, 자율 협업 플랫폼(ACP)은 디지털 엔지니어링을 통해 시장을 가속화하고 취득 비용을 절감할 수 있었습니다. 제트 구동 플랫폼은 인공 지능과 자율 시스템의 발전과 미래 방어 기능을 혁신하는 것을 목표로하는 공기의 효능과 레버리지를 위해 제작되었습니다.
- 2021 년 12 월, Mojave, 짧은 테이크 아웃과 착륙 (STOL) 기능을 갖춘 무인 공중 차량 (UAV)가 도입되었습니다. MQ-9 Reaper 및 MQ-1C Gray Eagle Extended Range의 avionics 및 비행 제어 시스템을 기반으로 회색 Eagle Airframe을 특징으로하며, 높은 리프트 장치로 날개를 확대하고, Rolls-Royce 450hp Turboprop 엔진
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











