


Segmentação do mercado de plastificantes sem ftalatos na região Ásia-Pacífico, por tipo (plastificantes monoméricos e poliméricos), compatibilidade com PVC (primária e secundária), aplicação (revestimentos de pisos e paredes, fios e cabos, filmes e folhas, tecidos revestidos, adesivos e selantes e outros), usuário final (construção civil, automotivo, bens de consumo, esportes e lazer, saúde, elétrico e eletrônico, alimentos e bebidas e outros) - Tendências e previsões do setor até 2033.
O que é o Plastificantes Asia-Pacífico Não-Ftalato Tamanho do mercado e taxa de crescimento
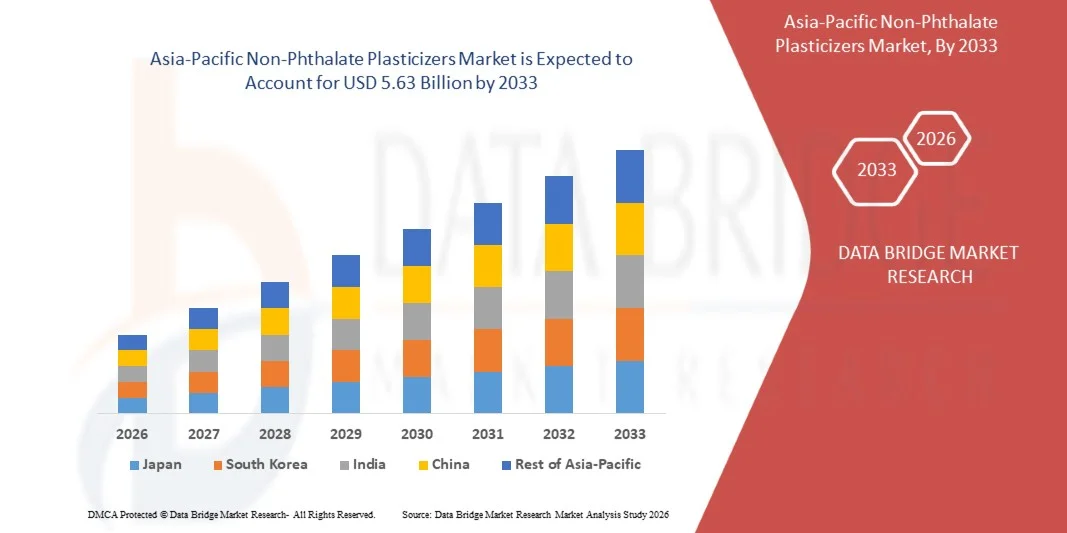
- Segundo a análise do mercado da ponte de dados, o tamanho do mercado de plastificantes não ftalatos Ásia-Pacífico foi avaliado em2,58 mil milhões de dólares em 2025e espera-se alcançarUSD 5,63 mil milhões até 2033, em umaCAGR de 10,2%durante o período de previsão
- O crescimento do mercado é impulsionado, em grande medida, pelo aumento das restrições regulamentares aos plastificantes à base de ftalato e pela crescente ênfase na segurança ambiental e na saúde humana, levando os fabricantes a mudarem para alternativas não ftalato mais seguras em várias indústrias.
- Além disso, a crescente demanda por plastificantes sustentáveis, de baixa toxicidade e bio-baseados em aplicações de construção, automotiva, saúde e bens de consumo está acelerando a adoção, apoiando significativamente a expansão global do mercado
Tamanho e previsão do mercado
- Valor de mercado global (2025):2,58 mil milhões de dólares
- Valor de mercado previsto (2033):5,63 mil milhões de dólares
- Previsões CAGR (2026-2033):10.2%
Quais são as principais takeaways do mercado de plastificantes não ftalato asiático-pacífico
- Os plastificantes não ftalatos, usados para aumentar a flexibilidade, durabilidade e desempenho de polímeros, estão se tornando componentes essenciais em produtos de PVC flexíveis devido ao seu perfil de segurança melhorado e conformidade com regulamentos ambientais rigorosos
- A crescente demanda por plastificantes não ftalatos é principalmente apoiada pelo crescimento das atividades de construção e infraestrutura, ampliação da produção automotiva e aumento das aplicações de saúde e de contato com alimentos, onde a segurança do material e o desempenho a longo prazo são críticos
- China dominado o mercado de plastificantes não ftalato em 2025, devido à sua extensa base de fabricação de PVC, atividade de construção em larga escala, e forte presença de produtores de produtos químicos e polímeros
- Espera-se que a Índia seja a região de crescimento mais rápido no mercado de plastificantes não ftalatos durante o período de previsão, devido ao rápido crescimento da construção, infraestrutura e aplicações flexíveis de PVC
- O segmento de plastificantes monoméricos dominou o mercado com uma quota de mercado de 55,6% em 2025, devido à sua forte eficiência plastificante e ampla utilização em aplicações de PVC flexíveis. Os fabricantes preferem variantes monoméricas devido à sua relação custo-efetividade e capacidade de fornecer suavidade desejável, durabilidade e desempenho de processamento. Estes plastificantes são amplamente usados em pisos, cabos e filmes onde é necessária flexibilidade equilibrada e resistência mecânica. A sua compatibilidade com as formulações de PVC existentes apoia ainda a adopção em larga escala em aplicações industriais e de consumo
Segmentação do mercado dos plastificantes não ftalatos da Ásia-Pacífico
|
Atributos |
Plastificantes da Ásia-Pacífico Não-Ftalatos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Ásia- Pacífico
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de plastificantes não-ftalato asiático-pacífico
“Adoção crescente de plastificantes bio-baseados e sustentáveis”
- Uma tendência proeminente no mercado de plastificantes não ftalatos é a adoção crescente de plastificantes bio-baseados e sustentáveis, impulsionados pelo crescente conhecimento ambiental e regulamentos globais mais rigorosos sobre o uso de produtos químicos perigosos. Os fabricantes estão ativamente mudando para alternativas renováveis e de baixa toxicidade para cumprir metas de sustentabilidade, mantendo padrões de desempenho em aplicações de PVC flexíveis
- Por exemplo, a BASF expandiu seu portfólio de plastificantes não ftalatos de base biológica sob suas faixas Hexamoll e Palatinol, apoiando a redução da pegada de carbono e melhoria da conformidade de segurança em produtos industriais e consumidores. Essas soluções são cada vez mais utilizadas em pisos, cabos e materiais interiores onde certificações de sustentabilidade estão se tornando obrigatórias
- A indústria da construção está assistindo à adoção crescente de plastificantes sustentáveis como padrões de construção verde enfatizam baixa emissão e materiais recicláveis. Essa tendência está fortalecendo a demanda por opções de não ftalato em coberturas de parede, pisos e membranas de cobertura utilizadas em infraestrutura residencial e comercial
- Os fabricantes de automóveis estão integrando plastificantes bio-baseados para suportar leveza e conformidade ambiental em componentes interiores. Isso está reforçando o papel dos plastificantes não ftalatos na obtenção de durabilidade a longo prazo, ao mesmo tempo que atendem aos padrões de sustentabilidade em evolução
- Os setores de saúde e bens de consumo estão cada vez mais favorecendo plastificantes sustentáveis para reduzir a exposição a substâncias nocivas. Esta mudança está acelerando a inovação em formulações bio-derivadas que se alinham às expectativas de segurança e regulamentação
- O crescente foco nas práticas econômicas circulares está reforçando ainda mais essa tendência, já que os fabricantes investem em soluções plastificantes sustentáveis que equilibrem o desempenho, a segurança e a responsabilidade ambiental entre as indústrias globais de uso final
Plastificantes de mercado não-Ftalato da Ásia-Pacífico
Controlador
“Crescimento da demanda por materiais seguros e não tóxicos”
- A crescente demanda por materiais seguros e não tóxicos em várias indústrias é um motor fundamental do mercado de plastificantes não ftalatos, pois os órgãos reguladores e os consumidores priorizam cada vez mais a saúde humana e a segurança ambiental. Esta procura está a remodelar a selecção de materiais em aplicações que envolvam contacto humano próximo e exposição a longo prazo
- Por exemplo, Eastman Chemical Company fornece plastificantes não ftalatos, como Eastman 168, que são amplamente adotados em embalagens de alimentos, dispositivos médicos e produtos de puericultura devido ao seu perfil de segurança comprovado. Estes materiais ajudam os fabricantes a cumprir as normas estabelecidas por organizações como a FDA dos EUA e a Agência Europeia de Produtos Químicos
- O setor de saúde está impulsionando significativamente essa demanda, pois hospitais e fabricantes de dispositivos médicos buscam materiais com lixiviação e toxicidade mínimas. Os plastificantes não ftalatos são cada vez mais usados em tubos médicos, bolsas IV e dispositivos descartáveis para aumentar a segurança do paciente
- Os fabricantes de bens de consumo também estão em transição para plastificantes mais seguros para atender às crescentes expectativas dos consumidores de produtos domésticos e pessoais não tóxicos. Esta mudança está influenciando a adoção em larga escala em brinquedos, móveis e itens de plástico diário
- Globalmente, o requisito de expansão para materiais não tóxicos em indústrias regulamentadas e voltadas para o consumidor está posicionando plastificantes não ftalatos como componentes essenciais em formulações de polímero modernas
Restrição/Desafio
“Custos de produção elevados e disponibilidade limitada de matérias-primas”
- O mercado de plastificantes não ftalatos enfrenta desafios relacionados a elevados custos de produção e disponibilidade limitada de matérias-primas adequadas, o que pode restringir a adoção em larga escala em aplicações sensíveis aos custos. A produção de formulações avançadas de não ftalato requer frequentemente matérias-primas especializadas e técnicas complexas de processamento
- Por exemplo, a Evonik Industries conta com álcoois de alta pureza e intermediários especializados para fabricar seus plastificantes não ftalatos, aumentando a dependência de cadeias de abastecimento de matéria-prima estáveis. As flutuações da disponibilidade e dos preços destes insumos podem ter impacto directo nos custos de fabrico
- A dependência de matérias-primas de base biológica ou de especialidade intensifica ainda mais as pressões de custos, uma vez que esses recursos estão muitas vezes sujeitos à variabilidade agrícola e a opções de abastecimento limitadas. Isso pode afetar a consistência da oferta e estabilidade de preços para os fabricantes
- Requisitos rigorosos de qualidade e desempenho também aumentam a complexidade da produção, exigindo controles avançados de processamento e padrões de teste. Estes factores contribuem para ciclos de produção mais longos e para despesas operacionais mais elevadas
- O desafio de equilibrar o desempenho, a conformidade regulamentar e a eficiência de custos continua a restringir a expansão do mercado em regiões sensíveis aos preços. Abordar o fornecimento e otimização da produção de matérias-primas continua sendo fundamental para melhorar a acessibilidade e a adoção mais ampla de plastificantes não ftalatos
Como é o mercado de Plastificantes Não-Ftalato Ásia-Pacífico segmentado
O mercado é segmentado com base no tipo, compatibilidade com o PVC, aplicação e utilizador final.
• Por tipo
Com base no tipo, o mercado de Plastificantes Não Ftalatos é segmentado em plastificantes monoméricos e plastificantes poliméricos. O segmento de plastificantes monoméricos dominou o mercado com a maior quota de receita de 55,6% em 2025, impulsionada pela sua forte eficiência plastificante e ampla utilização em aplicações de PVC flexíveis. Os fabricantes preferem variantes monoméricas devido à sua relação custo-efetividade e capacidade de fornecer suavidade desejável, durabilidade e desempenho de processamento. Estes plastificantes são amplamente usados em pisos, cabos e filmes onde é necessária flexibilidade equilibrada e resistência mecânica. A sua compatibilidade com as formulações de PVC existentes apoia ainda a adopção em larga escala em aplicações industriais e de consumo.
Prevê-se que o segmento de plastificantes poliméricos registre o crescimento mais rápido entre 2026 e 2033, apoiado pela crescente demanda por materiais de baixo desempenho e migração. Os plastificantes poliméricos oferecem resistência superior à volatilidade, extração e envelhecimento, tornando-os adequados para aplicações de longa vida e alta temperatura. O aumento da pressão regulatória sobre a segurança e durabilidade dos materiais está acelerando sua adoção em produtos de PVC automotivos, médicos e especializados.
• Por Compatibilidade com o PVC
Com base na compatibilidade do PVC, o mercado é segmentado em plastificantes primários e secundários. O segmento de plastificantes primários detinha a quota de mercado dominante em 2025, devido à sua capacidade de proporcionar o principal efeito plastificante, mantendo uma forte compatibilidade com a resina de PVC. Estes plastificantes são amplamente utilizados como componente principal em formulações de PVC flexíveis para materiais de construção, cabos e tecidos revestidos. Sua eficiência em melhorar a elasticidade, a trabalhabilidade e o desempenho de longo prazo impulsiona a demanda consistente. A disponibilidade de múltiplas opções primárias bio-baseadas e não tóxicas reforça ainda mais a sua posição de mercado.
Espera-se que o segmento secundário de plastificantes cresça ao ritmo mais rápido durante o período de previsão, impulsionado pelo seu uso crescente como potenciadores de desempenho ao lado de plastificantes primários. Os plastificantes secundários ajudam a melhorar a resistência à chama, otimização de custos e propriedades mecânicas específicas. A crescente personalização de compostos de PVC para usos industriais de nicho está apoiando a rápida expansão deste segmento.
• Por Aplicação
Com base na aplicação, o mercado de Plastificantes Não Ftalatos é segmentado em revestimentos de pisos e paredes, fios e cabos, filmes e folhas, tecidos revestidos, adesivos e selantes, entre outros. O segmento de pisos e revestimentos de parede dominou o mercado em 2025, apoiado pelo alto consumo de PVC flexível em construção residencial e comercial. Os plastificantes não ftalatos são cada vez mais preferidos nesta aplicação devido a preocupações de qualidade do ar interior e normas de segurança mais rigorosas. Sua capacidade de fornecer durabilidade, flexibilidade e resistência à coloração suporta o uso de grande volume. As atividades contínuas de desenvolvimento e renovação de infraestrutura sustentam ainda mais a demanda.
O segmento fio e cabo é projetado para testemunhar o crescimento mais rápido de 2026 para 2033, impulsionado pela expansão da transmissão de energia, telecomunicações e instalações de energia renovável. Os plastificantes não ftalatos melhoram o desempenho de isolamento, resistência ao calor e conformidade de segurança em cabos. Os investimentos crescentes em redes inteligentes e veículos eléctricos estão a acelerar ainda mais o crescimento desta aplicação.
• Por Usuário Final
Com base no utilizador final, o mercado é segmentado em construção e construção, automóvel, bens de consumo, desporto e lazer, saúde, electricidade e electrónica, alimentos e bebidas, entre outros. O segmento de construção e construção representou o maior market share em 2025, impulsionado pelo uso extensivo de produtos de PVC flexíveis em pisos, membranas de cobertura, tubos e revestimentos de parede. Os plastificantes não ftalatos são cada vez mais adotados para atender às normas de construção verde e aos requisitos regulamentares. Sua longa vida útil e estabilidade de desempenho apoiam o uso generalizado em projetos de grande escala.
Espera-se que o segmento de saúde registre o crescimento mais rápido ao longo do período de previsão, apoiado pela crescente demanda por produtos médicos seguros e biocompatíveis. Os plastificantes não ftalatos são preferidos em tubos médicos, bolsas de sangue e dispositivos descartáveis devido a baixa toxicidade e riscos reduzidos de lixiviação. As despesas crescentes com os cuidados de saúde e as regulamentações mais rigorosas em matéria de segurança material estão a acelerar a adopção através de aplicações médicas.
Análise regional do mercado dos plastificantes não ftalatos da Ásia-Pacífico
- A China dominou o mercado de plastificantes não ftalatos com a maior parte de receita em 2025, impulsionado pela sua extensa base de fabricação de PVC, atividade de construção em larga escala, e forte presença de produtores químicos e de polímeros
- Regulamentos ambientais rigorosos, crescentes restrições ao uso de ftalato e crescente demanda por materiais mais seguros na construção, bens de consumo e aplicações elétricas reforçam a posição de liderança da China no mercado regional
- A presença de grandes fabricantes nacionais de produtos químicos, expansões de capacidade contínua e a adoção crescente de plastificantes não ftalatos em pisos, cabos e tecidos revestidos continuam a consolidar o domínio da China durante o período de previsão. A urbanização rápida, o desenvolvimento de infra-estruturas e a produção forte orientada para as exportações apoiam ainda mais a liderança sustentada do mercado
Japão Plastificantes de Não-Ftalato
Prevê-se que o mercado japonês cresça de forma constante de 2026 para 2033, apoiado pelo seu ecossistema de fabrico avançado e forte ênfase regulamentar na segurança dos materiais e na conformidade ambiental. Os fabricantes japoneses adotam cada vez mais plastificantes não ftalatos de alto desempenho para interiores automotivos, produtos de saúde e componentes eletrônicos, refletindo o foco do país na qualidade e durabilidade. A demanda por plastificantes de baixa migração e especialidades está aumentando devido a rigorosos padrões de segurança. Investimentos contínuos em I&D e inovação tecnológica por empresas químicas nacionais reforçam a expansão constante do mercado. O compromisso do Japão com a fabricação de precisão e sustentabilidade sustenta sua posição regional estável.
Índia Plastificantes de Não-Ftalato
Projeta-se que a Índia registre o CAGR mais rápido no mercado de plastificantes não ftalatos da Ásia-Pacífico durante 2026-2033, alimentado pelo rápido crescimento na construção, infraestrutura e aplicações flexíveis de PVC. O aumento do controlo regulamentar dos produtos químicos perigosos e o aumento da sensibilização para a saúde e a segurança ambiental estão a acelerar a mudança para alternativas não ftalatos. A demanda é particularmente forte na fabricação de pisos, fios e cabos e bens de consumo. A expansão da produção química nacional, o crescimento da fabricação organizada e o aumento dos investimentos estrangeiros estão aumentando a penetração no mercado. O governo se concentra no desenvolvimento de infraestrutura e posições de materiais sustentáveis Índia como o mercado de crescimento mais rápido na região.
Quais são as principais empresas do mercado de plastificantes não ftalato asiático-pacífico
A indústria de plastificantes não ftalatos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Plastics Corp (EUA)
- Harman Corporation(EUA)
- Evonik Industries AG (Alemanha)
- Eastman Chemical Company (EUA)
- CORPORAÇÃO DIC(Japão)
- Kao Corporation (Japão)
- LG Chem(Coreia do Sul)
- Perstorp(Suécia)
- UPC Technology Corporation(Taiwan)
- Kaifeng Jiuhong Chemical Co., Ltd. (China)
- Henan GO Biotech Co., Ltd (China)
- Valtris Specialty Chemicals (EUA)
- Velsicol Chemical LLC (U.S.)
- Ferro Corporation (EUA)
- Mitsubishi Chemical Corporation (Japão)
Mais recentes desenvolvimentos no mercado de plastificantes não ftalato asiático-pacífico
- Em janeiro de 2024, a Evonik Industries expandiu seu portfólio de produtos químicos sustentáveis com o lançamento de um plastificante não ftalato de alto desempenho projetado para aplicações sensíveis, como tubagens médicas e embalagens de alimentos. Essa inovação se alinha ao compromisso da Evonik com soluções ecológicas, oferecendo maior segurança e desempenho, reduzindo a dependência de ftalatos tradicionais. O novo plastificante garante baixa migração e durabilidade, tornando-o ideal para indústrias que exigem rigorosos padrões de materiais
- Em janeiro de 2024, Perstorp introduziu Pevalen Pro 100, um plastificante revolucionário não ftalato feito de carbono 100% renovável usando princípios de balanço de massa. Esta inovação melhora significativamente a sustentabilidade de aplicações flexíveis de PVC, reduzindo a pegada de carbono do produto em aproximadamente 80% em comparação com alternativas baseadas em fósseis. Projetado para manter o alto desempenho, melhorando o impacto ambiental, Pevalen Pro 100 redefine a tecnologia de plastificação em PVC. Seu desenvolvimento reflete a dedicação da Perstorp a soluções sustentáveis, garantindo durabilidade e eficiência sem comprometer a segurança ou qualidade
- Em dezembro de 2023, a Aekyung Chemical da Coreia do Sul adquiriu uma participação de 50% na VPCHEM, subsidiária da LG Chem, especializada em produção e vendas de plastificantes. Este movimento estratégico visa fortalecer a presença da Aekyung Chemical no mercado dos plastificantes, incluindo alternativas não ftalatos. Com essa aquisição, a Aekyung Chemical amplia sua capacidade de produção, posicionando-se para atender à crescente demanda global de plastificantes ambientalmente amigáveis. O acordo aumenta sua capacidade de fornecer soluções sustentáveis para os mercados norte-americano e europeu, mantendo uma posição firme na Ásia
- Em dezembro de 2022, a Hanwha Solutions introduziu a Eco-DEHCH, um plastificante sem ftalato projetado para resistência excepcional ao calor e ao frio, tornando-o ideal para aplicações ao ar livre. Essa inovação se alinha ao compromisso da Hanwha Solutions com materiais sustentáveis, oferecendo uma alternativa ecológica aos plastificantes tradicionais. Ao expandir sua gama de produtos, a empresa visa atender a crescente demanda global por plastificantes mais seguros e de alto desempenho. Eco-DEHCH é reconhecido por sua durabilidade e benefícios ambientais, reforçando a posição da Hanwha no mercado
- Em abril de 2021, Eastman Chemical Company adquiriu a 3F Feed & Food, líder europeu em aditivos para alimentos para animais e alimentos humanos. Esta aquisição estratégica reforça o negócio de nutrição animal da Eastman, integrando a experiência da 3F em seu segmento de Aditivos e Produtos Funcionais. O movimento aumenta a capacidade de Eastman para desenvolver soluções de próxima geração, apoiando tendências globais de sustentabilidade e melhorando a produtividade agrícola. Com os derivados de ácido orgânico e fitogênicos da 3F, a Eastman expande seu portfólio para atender à crescente demanda por aditivos mais seguros e de alto desempenho
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











