



Segmentação do mercado europeu de dispositivos para artroscopia, por tipo de produto (sistemas de gerenciamento de fluidos para artroscopia, sistemas de visualização para artroscopia, implantes para artroscopia, raspadores para artroscopia, sistemas de ablação por radiofrequência para artroscopia e aplicadores de radiofrequência para artroscopia), tipo de procedimento (artroscopias de ombro, artroscopias de quadril, artroscopias de joelho e outros) e usuário final (hospitais, centros cirúrgicos ambulatoriais , clínicas ortopédicas e hospitais comunitários) - Tendências e previsões do setor até 2033.
Qual é a dimensão e a taxa de crescimento do mercado dos dispositivos de artroscopia da Europa
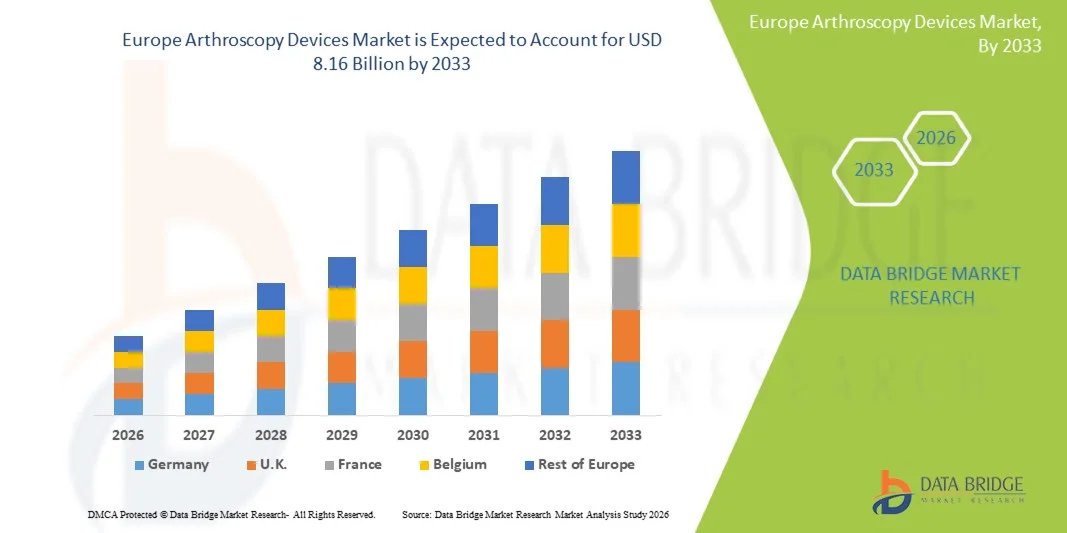
- De acordo com a Data Bridge Market Research Analysis, a dimensão do mercado dos dispositivos de artroscopia na Europa foi avaliada emUSD 5.00 bilhões em 2025e espera-se alcançarUSD 8,16 Bilhões até 2033, em umaCAGR de 6,32%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência de distúrbios musculoesqueléticos, aumento das atividades esportivas e recreativas e avanços tecnológicos em procedimentos ortopédicos minimamente invasivos, levando à adoção aprimorada de procedimentos de artroscopia tanto em hospitais quanto em centros cirúrgicos ambulatoriais.
- Além disso, a crescente demanda por recuperação mais rápida dos pacientes, redução das complicações pós-operatórias e sistemas avançados de imagem e visualização cirúrgica está estabelecendo dispositivos de artroscopia como ferramentas essenciais na medicina ortopédica e esportiva moderna. Esses fatores convergentes estão acelerando a captação de soluções de dispositivos de artroscopia, aumentando significativamente o crescimento da indústria.
Tamanho do mercado e previsão:
- Valor de mercado global (2025):USD 5.00 Bilhões
- Valor de mercado previsto (2033):USD 8,16 Bilhões
- Previsões CAGR (2026-2033):6.32%
Como analisar o mercado de dispositivos de artroscopia da Europa
- Os dispositivos de artroscopia, incluindo sistemas avançados de visualização, instrumentos cirúrgicos e implantes, são componentes cada vez mais vitais dos modernos procedimentos ortopédicos e esportivos em hospitais e centros cirúrgicos ambulatoriais, devido à sua capacidade de permitir cirurgias minimamente invasivas, reduzir os tempos de recuperação e melhorar a precisão processual.
- A crescente demanda por aparelhos de artroscopia é principalmente alimentada pela crescente prevalência de distúrbios musculoesqueléticos, crescentes atividades esportivas e recreativas e aumento da preferência do paciente pelo procedimento minimamente invasivo.
- O Reino Unido dominou o Mercado Europeu de Dispositivos de Artroscopia, com a maior parte de receitas de aproximadamente 39,7% em 2025, apoiada por infra-estrutura de saúde avançada, aumentando a adoção de tecnologias cirúrgicas ortopédicas minimamente invasivas e uma forte presença de atores da indústria. Hospitais, centros cirúrgicos ambulatoriais e clínicas ortopédicas especializadas estão conduzindo um crescimento substancial na adoção de dispositivos de artroscopia, particularmente em procedimentos de joelho, ombro e quadril
- Espera-se que a Alemanha seja a região de crescimento mais rápido do Mercado Europeu de Dispositivos de Artroscopia durante o período previsto, registrando um CAGR de aproximadamente 8,4%, impulsionado pelo aumento dos gastos com saúde, aumento da prevalência de distúrbios musculoesqueléticos, crescente conscientização de procedimentos ortopédicos minimamente invasivos e ampliação do acesso a centros cirúrgicos especializados em todo o país
- O segmento de Implantes Artroscopia dominou a maior parcela de receita de mercado de 44,8% em 2025, impulsionada pelo seu papel crítico nos procedimentos de reparo e reconstrução conjuntas
Alcance do relatório e Europa Artroscopia Dispositivos Segmentação do mercado
|
Atributos |
Dispositivos Artroscopia Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Quais são as tendências do mercado de dispositivos de artroscopia da Europa
“Adoção crescente de procedimentos ortopédicos minimamente invasivos“
- Uma tendência significativa e acelerada no mercado mundial de dispositivos de artroscopia da Europa é a crescente preferência por procedimentos minimamente invasivos em cirurgias ortopédicas e de medicina desportiva. Cirurgiões e profissionais de saúde estão adotando cada vez mais técnicas de artroscopia devido à sua capacidade de reduzir danos teciduais, minimizar complicações pós-operatórias, encurtar o tempo de internação e promover reabilitação mais rápida.
- Esses dispositivos proporcionam visualização de alta precisão e acesso a articulações como joelhos, ombros, quadris e tornozelos, melhorando os resultados gerais do paciente e satisfação
- Por exemplo, em 2025, a Cleveland Clinic nos EUA relatou um aumento de 15% nas cirurgias artroscópicas do joelho em comparação com as cirurgias abertas tradicionais, destacando a mudança para métodos de tratamento minimamente invasivos. Da mesma forma, o Hospital Charité da Alemanha incorporou imagens 4K e artroscopia 3D assistida em seus programas ortopédicos, permitindo aos cirurgiões realizar procedimentos complexos com maior acurácia e menor risco de infecção. Na Índia, centros ortopédicos especializados em Mumbai e Bengaluru começaram a adotar artroscópios flexíveis para ampliar o acesso a cirurgias artroscópicas em regiões remotas.
- Avanços tecnológicos como artroscópios descartáveis, sistemas de imagem ultra-alta definição, fontes de luz LED e dispositivos de gerenciamento de fluidos aprimorados estão aumentando a eficiência cirúrgica, permitindo aos hospitais lidar com volumes maiores de pacientes com riscos processuais reduzidos. Combinados com dispositivos de sutura melhorados, barbeadores motorizados e instrumentos específicos de articulação, essas inovações estão moldando um novo padrão para o atendimento ortopédico globalmente
- A crescente conscientização dos pacientes sobre opções de tratamento menos invasivas, aliada à crescente demanda de recuperação mais rápida de lesões esportivas ou distúrbios articulares degenerativos, está alimentando a adoção tanto em economias desenvolvidas quanto emergentes. Além disso, programas de treinamento e cursos de certificação para cirurgiões ortopédicos estão se expandindo, garantindo maior competência no uso de dispositivos avançados de artroscopia.
Europa Artroscopia Dispositivos Mercado Dinâmica
Controlador
“Aumentando a Prevalência de Transtornos Ortopédicos e Lesões Relacionadas ao Esporte”
- O aumento da incidência global de distúrbios musculoesqueléticos, lesões esportivas, osteoartrite e rupturas ligamentares é um fator importante para a adoção de dispositivos artroscopias.
- Tanto hospitais quanto clínicas especializadas estão investindo em equipamentos artroscópicos avançados para atender à crescente demanda clínica e oferecer cuidados mais eficientes aos pacientes
- Por exemplo, nos EUA, as reconstruções do ligamento cruzado anterior (ALC) realizaram um aumento artroscópico significativo em 2025, refletindo uma preferência por soluções minimamente invasivas. No Japão, a crescente popularidade dos esportes profissionais e recreativos tem impulsionado a demanda por cirurgias artroscópicas de joelho, ombro e pulso em centros médicos urbanos. Na China, o aumento da prevalência de distúrbios articulares relacionados à idade entre uma população idosa acelerou os investimentos hospitalares em tecnologias de artroscopia
- A disponibilidade de reembolsos governamentais para cirurgias ortopédicas minimamente invasivas, aliada ao aumento dos gastos em saúde, está impulsionando a adoção em regiões desenvolvidas, como América do Norte e Europa Ocidental
- Expansão de centros ortopédicos e instalações de medicina esportiva na Ásia-Pacífico e América Latina também estão atuando como facilitadores fundamentais, aumentando a disponibilidade de dispositivos avançados de artroscopia para pacientes em economias emergentes
Restrição/Desafio
“Alto custo de dispositivos, requisitos de treinamento e acessibilidade limitada“
- Um dos grandes desafios que limitam a adoção mais ampla de dispositivos de artroscopia em todo o mundo é o alto custo dos sistemas avançados. Hospitais, particularmente em regiões em desenvolvimento, podem se esforçar para investir em escopos de imagem HD de ponta, sistemas de navegação e instrumentos motorizados
- Por exemplo, em partes da África e do Sudeste Asiático, o financiamento limitado para infraestrutura de saúde restringe a disponibilidade de modernas tecnologias de artroscopia, apesar do aumento da prevalência de distúrbios ortopédicos. Da mesma forma, hospitais menores na América Latina enfrentam restrições orçamentárias que dificultam o acesso a dispositivos artroscópicos de alta precisão
- Além disso, a necessidade de treinamento cirúrgico especializado e desenvolvimento contínuo de habilidades para cirurgiões ortopédicos representa um desafio. Procedimentos artroscópicos complexos requerem precisão e expertise, limitando a adoção a hospitais e centros com pessoal devidamente treinado
- As preocupações com a manutenção dos dispositivos, os requisitos de esterilização e os custos de substituição dos componentes descartáveis também funcionam como restrição, particularmente em regiões com sistemas de saúde subdesenvolvidos
- Superar esses desafios através do desenvolvimento de dispositivos econômicos, subsídios governamentais, expansão de infraestrutura de saúde e colaborações internacionais para programas de treinamento é essencial para garantir crescimento sustentado e acessibilidade em mercados emergentes
Europa Artroscopia Dispositivos Âmbito de mercado
O mercado é segmentado com base no tipo de produto, tipo de procedimento e usuário final.
• Por tipo de produto
Com base no tipo de produto, o Mercado de Dispositivos de Artroscopia da Europa é segmentado em Sistemas de Gerenciamento de Fluidos de Artroscopia, Sistemas de Visualização de Artroscopia, Implantes de Artroscopia, Shavers Artroscopia, Sistemas de Ablação de RF Artroscopia e Varinhas de RF Artroscopia. O segmento de Implantes Artroscopia dominou a maior parcela de receita de mercado de 44,8% em 2025, impulsionada pelo seu papel crítico nos procedimentos de reparo e reconstrução articular. Hospitais e clínicas ortopédicas preferem implantes devido à comprovada eficácia clínica, biocompatibilidade e durabilidade a longo prazo. Alta prevalência de osteoartrite, lesões esportivas e degeneração articular relacionada à idade demandam combustíveis. Inovações contínuas em materiais e projetos de implante aumentam os resultados dos pacientes e reduzem as taxas de complicações. Parcerias estratégicas entre fabricantes e hospitais aceleram a adoção. Aumentar a consciência entre os cirurgiões sobre procedimentos de implante minimamente invasivos ainda mais impulsiona a captação. As aprovações regulatórias e protocolos padronizados garantem confiabilidade e segurança. Fortes quadros de reembolso em mercados-chave apoiam a adopção. Investimentos em tecnologias avançadas de esterilização e embalagem mantêm a qualidade do produto. O número crescente de procedimentos artroscópicos globalmente reforça a dominância de receita dos implantes. Histórias clínicas de sucesso e endossos por sociedades ortopédicas aumentam a confiança no mercado. Em geral, os implantes de artroscopia permanecem o tipo de produto mais dominante devido à eficácia, adoção e validação clínica.
Espera-se que o segmento de Sistemas de Visualização Artroscopia testemunhe o CAGR mais rápido de 19,3% de 2026 a 2033, alimentado pela crescente demanda por imagens de alta definição durante cirurgias minimamente invasivas. Os cirurgiões dependem cada vez mais de ferramentas avançadas de visualização para precisão, redução do tempo operatório e melhores resultados dos pacientes. A integração com a tecnologia de imagem 3D e 4K aumenta as capacidades de diagnóstico. O aumento dos investimentos em centros de treinamento em artroscopia acelera a adoção. Hospitais e centros cirúrgicos ambulatoriais estão se atualizando para sistemas de próxima geração para melhorar a eficiência cirúrgica. Avanços tecnológicos, como sobreposição de realidade aumentada, estão ampliando a utilidade dos sistemas de visualização. A demanda também é apoiada pelo crescimento da medicina esportiva e dos volumes de procedimentos ortopédicos. Ergonomia aprimorada e designs compactos tornam esses sistemas mais fáceis de usar. A expansão para mercados emergentes impulsiona o crescimento adicional. A colaboração com startups de dispositivos médicos e institutos de pesquisa acelera a inovação. A preferência clínica por abordagens minimamente invasivas aumenta ainda mais a adoção. No geral, os sistemas de visualização são o segmento de produtos que mais cresce devido à inovação tecnológica e ao aumento dos volumes de procedimentos.
• Por Tipo de Procedimento
Com base no tipo de procedimento, o mercado é segmentado em Procedimentos Artroscópicos do ombro, Procedimentos Artroscópicos do quadril, Procedimentos Artroscópicos do joelho e Outros. Os procedimentos artroscópicos do joelho dominaram a maior parcela de receita de mercado de 42,7% em 2025, impulsionada pela alta prevalência de lesões no joelho, osteoartrite e trauma relacionado ao esporte. Hospitais e centros ortopédicos adotam amplamente a artroscopia do joelho devido à sua natureza minimamente invasiva e tempos de recuperação mais rápidos. A disponibilidade de instrumentos cirúrgicos avançados e implantes suporta ainda mais a dominância. O aumento da participação em esportes e estilos de vida ativos contribui para o crescimento do volume do procedimento. Aumentar a consciência sobre a preservação conjunta entre os pacientes alimenta a adoção. As iniciativas governamentais de saúde na assistência ortopédica aumentam a acessibilidade. O apoio ao reembolso e as diretrizes clínicas favorecem abordagens minimamente invasivas. A preferência dos cirurgiões pela artroscopia do joelho para o reparo do ligamento e do menisco impulsiona a adoção do procedimento. Os avanços tecnológicos em raspadores de artroscopia e sistemas de visualização suportam o segmento do joelho. Programas de treinamento e oficinas clínicas fortalecem a proficiência do cirurgião. Altas taxas de satisfação dos pacientes contribuem para a liderança no mercado. No geral, os procedimentos de artroscopia do joelho continuam sendo os mais dominantes devido à frequência do procedimento, eficácia clínica e desfechos do paciente.
Espera-se que os procedimentos artroscópicos do ombro testemunhem o CAGR mais rápido de 17,8% de 2026 a 2033, alimentado pelo aumento da incidência de lesões do manguito rotador e instabilidade do ombro. O crescimento da medicina esportiva e o aumento da consciência ortopédica impulsionam a adoção do procedimento. A integração de barbeadores avançados, implantes e sistemas de visualização aumenta a precisão cirúrgica. Os centros de cirurgia ambulatorial estão cada vez mais realizando artroscopias de ombro devido a técnicas minimamente invasivas. A adoção por cirurgiões de novas ferramentas de instrumentação e navegação acelera o crescimento. O envelhecimento de populações com condições degenerativas do ombro contribui para o aumento da demanda. As inovações tecnológicas reduzem o tempo operatório e melhoram a recuperação do paciente. Clínicas ortopédicas estão expandindo suas ofertas de serviço para incluir procedimentos de ombro. A preferência do paciente por cirurgias menos invasivas aumenta a captação. Programas de treinamento focados em artroscopia de ombro apoiam a experiência do cirurgião. Aumentar a cobertura de seguro para reparos de ombro facilita a penetração no mercado. No geral, os procedimentos artroscópicos do ombro são o segmento de crescimento mais rápido devido à crescente demanda clínica e adoção tecnológica.
• Por Usuário Final
Com base no usuário final, o mercado é segmentado em Hospitais, Centros Cirúrgicos Ambulatórios, Clínicas Ortopédicas e Hospital Comunitário. Os hospitais dominaram a maior parcela de receita de mercado de 46,1% em 2025, impulsionada pelo acesso à infraestrutura cirúrgica avançada, cirurgiões qualificados e altos volumes de pacientes. Os hospitais realizam uma ampla gama de procedimentos artroscópicos, beneficiando-se de economias de escala e protocolos clínicos estabelecidos. Forte poder de compra permite a aquisição de dispositivos de ponta e implantes. A colaboração com fabricantes de dispositivos acelera a adoção. Programas de conscientização e treinamento do cirurgião aumentam a eficiência processual. Os hospitais também se beneficiam de suítes integradas de artroscopia que combinam visualização, barbeadores e implantes. Políticas de reembolso e apoio à saúde do governo reforçam o domínio hospitalar. As configurações hospitalares multiespecialidades permitem a adoção de procedimentos mais amplos. A participação contínua em P&D e ensaios clínicos reforça a liderança hospitalar. A confiança do paciente e a reputação institucional contribuem para o market share. Parcerias com centros de pesquisa impulsionam inovação e adoção.
Espera-se que os Centros Cirúrgicos Ambulatórios testemunhem o CAGR mais rápido de 18,5% de 2026 a 2033, alimentado pela crescente preferência por cirurgias ambulatoriais minimamente invasivas devido a menores custos e recuperação mais rápida. Aumento da demanda do paciente para o desenvolvimento de cuidados ortopédicos de acesso rápido e conveniente. Os centros estão atualizando com sistemas avançados de visualização de artroscopia e ferramentas de gerenciamento de fluidos. A integração com a telemedicina e o monitoramento pós-operatório aumenta a experiência do paciente. A preferência dos cirurgiões por ASCs por procedimentos eletivos impulsiona a adoção. A expansão para mercados suburbanos e urbanos apoia o crescimento. Os avanços tecnológicos reduzem o tempo de procedimento e melhoram o rendimento. A cobertura de seguro para cirurgias ambulatoriais estimula a captação do paciente. A colaboração com empresas de dispositivos ortopédicos acelera a implantação de equipamentos. Aumentar a consciência de opções minimamente invasivas alimenta a demanda. No geral, os ASCs são o segmento de usuário final mais rápido devido à conveniência, eficiência e expansão dos volumes de procedimentos.
Europa Artroscopia Dispositivos Mercado Análise regional
- A Europa dominou o Mercado Europeu de Dispositivos de Artroscopia com a maior parte de receitas em 2025, apoiada pela presença de infra-estruturas de saúde avançadas, um elevado volume de procedimentos cirúrgicos ortopédicos e uma forte adopção de tecnologias cirúrgicas minimamente invasivas nos hospitais e centros de cuidados especializados. A região se beneficia de uma rede bem estabelecida de hospitais, centros cirúrgicos ambulatoriais, clínicas ortopédicas e hospitais comunitários que utilizam ativamente tipos avançados de produtos de artroscopia, como sistemas de visualização de artroscopia, sistemas de manejo de fluidos de artroscopia, barbeadores de artroscopia, sistemas de ablação de RF, varinhas RF e implantes de artroscopia para melhorar a precisão cirúrgica e resultados de recuperação do paciente.
- Por exemplo, os principais hospitais e centros cirúrgicos ambulatoriais em todo o Reino Unido e Alemanha têm aumentado significativamente a adoção de sistemas de visualização de artroscopia de alta definição e tecnologias de manejo de fluidos para procedimentos artroscópicos de joelho e ombro, permitindo aos cirurgiões realizar reparos ligamentares, restauração de cartilagem e procedimentos de reconstrução articular com melhor visualização e redução do tempo operatório. Essa crescente integração de sistemas avançados de artroscopia em serviços de saúde está fortalecendo a adoção de procedimentos ortopédicos minimamente invasivos em toda a região.
- Essa adoção generalizada é ainda apoiada pelo aumento da prevalência de lesões relacionadas ao esporte, osteoartrite e distúrbios musculoesqueléticos, particularmente entre populações de envelhecimento e atletas ativos. Além disso, a crescente preferência por procedimentos de reparo articular minimamente invasivos, que oferecem menor tempo de recuperação e redução da permanência hospitalar, está incentivando hospitais e clínicas ortopédicas a ampliar suas capacidades artroscopias. Os avanços tecnológicos contínuos em sistemas de raspadores de artroscopia, implantes e ablação de RF também estão contribuindo para o forte crescimento do mercado na Europa
Reino Unido Europa Artroscopia Dispositivos Mercado Insight
O Mercado de Dispositivos de Artroscopia do Reino Unido Europa dominava o Mercado de Dispositivos de Artroscopia da Europa com a maior parte de receitas de aproximadamente39,7% em 2025, apoiado pela infraestrutura de saúde avançada, aumentando a adoção de tecnologias cirúrgicas ortopédicas minimamente invasivas e a forte presença de grandes atores da indústria que desenvolvem dispositivos inovadores de artroscopia. Hospitais, centros cirúrgicos ambulatoriais e clínicas ortopédicas especializadas estão impulsionando um crescimento substancial na adoção de dispositivos de artroscopia, particularmente para procedimentos artroscópicos de joelho, ombro e quadril. O ecossistema de saúde bem desenvolvido do país e o crescente foco em tratamentos ortopédicos minimamente invasivos continuam a acelerar a demanda por sistemas avançados de visualização de artroscopia, dispositivos de gerenciamento de fluidos, barbeadores e implantes de artroscopia. Por exemplo, vários grandes hospitais ortopédicos e centros de medicina esportiva em cidades como Londres, Manchester e Birmingham expandiram seus programas cirúrgicos de artroscopia para lidar com o aumento do número de lesões ligamentares do joelho, lágrimas de manguito rotador e procedimentos de reparo de cartilagem entre atletas e populações em envelhecimento. A crescente disponibilidade de sistemas de ablação de RF tecnologicamente avançados e instrumentos cirúrgicos de precisão em centros cirúrgicos ambulatoriais está melhorando ainda mais a eficiência cirúrgica e os resultados dos pacientes. Além disso, a tendência crescente de realizar procedimentos artroscópicos em ambulatórios está incentivando os profissionais de saúde a adotar sistemas compactos e eficientes de dispositivos de artroscopia, reforçando ainda mais a expansão do mercado em todo o Reino Unido.
Alemanha Europa Artroscopia Dispositivos Visão do Mercado
Alemanha Europa Artroscopia Mercado de Dispositivos é esperado para ser a região de crescimento mais rápido no mercado de Dispositivos de Artroscopia Europa durante o período de previsão, registrando um CAGR de aproximadamente8.4%, impulsionado pelo aumento do gasto em saúde, aumento da prevalência de distúrbios musculoesqueléticos, crescente conscientização de procedimentos ortopédicos minimamente invasivos e ampliação do acesso a centros cirúrgicos especializados em todo o país. Os profissionais de saúde na Alemanha estão adotando cada vez mais tecnologias de artroscopia para melhorar os resultados do tratamento para lesões articulares e condições ortopédicas degenerativas. Por exemplo, hospitais e centros ortopédicos em cidades como Berlim, Munique e Hamburgo têm investido em sistemas avançados de visualização de artroscopia, sistemas de gerenciamento de fluidos e tecnologias de ablação de RF para apoiar a crescente demanda por cirurgias artroscópicas de joelho e ombro. O crescente número de lesões esportivas, aliadas ao envelhecimento da população com distúrbios articulares, como a osteoartrite, está impulsionando a demanda por implantes de artroscopia e instrumentos cirúrgicos de precisão em hospitais e centros cirúrgicos ambulatoriais. Além disso, os investimentos em infraestruturas de cuidados de saúde e programas de formação cirúrgica estão a permitir que os prestadores de cuidados de saúde alemães expandam os serviços ortopédicos minimamente invasivos, apoiando assim o crescimento contínuo do Mercado Europeu de Dispositivos de Artroscopia no país.
Quais são as Principais Empresas da Europa Mercado de Dispositivos de Artroscopia
A indústria de dispositivos de artroscopia é liderada principalmente por empresas bem estabelecidas, incluindo:
- Stryker(EUA)
- Smith & Sobrinho(U.K.)
- Arthrex(EUA)
- Medtrónico(Irlanda)
- ConMed(EUA)
- DePuy Synthes (EUA)
- J&J Vision (EUA)
- B. Braun (Alemanha)
- Tornier (EUA)
- NOVADAQ (Canadá)
- Holonex (Coreia do Sul)
- Tornier/Wright Medical (EUA)
- OrthoSpace (Israel)
- Mitek Sports Medicine (EUA)
- Paragon 28 (EUA)
- Invivo (EUA)
- Flexão Terapêutica (EUA)
- Medacta (Suíça)
- Hanamkore (Coreia do Sul)
- Aesculap (Alemanha)
Quais são os últimos desenvolvimentos na Europa Artroscopia Devices Market
- Em setembro de 2024, a CONMED Corporation lançou o Argo Knotless Suture Anchor System, oferecendo aos cirurgiões uma solução confiável e eficiente para fixação de tecidos moles durante procedimentos artroscópicos de reparo de ombro e joelho, melhorando o fluxo de trabalho cirúrgico e reduzindo o tempo operatório
- Em novembro de 2024, a Stryker Corporation apresentou sua plataforma 1688 AIM 4K com imagens de fluorescência SPY na conferência American Academy of Orthopaedic Surgeons (AAOS), um sistema de visualização da próxima geração que melhora a clareza da imagem intraoperatória e permite a avaliação da perfusão tecidual em tempo real em cirurgias conjuntas
- Em janeiro de 2025, Arthrex, Inc. introduziu o NanoNeedle Scope System, uma plataforma de artroscopia miniaturizada projetada para avaliações de articulações no escritório usando uma incisão de tamanho de agulha, aumentando o conforto do paciente e apoiando diagnósticos minimamente invasivos fora de uma sala de cirurgia tradicional
- Em março de 2025, Smith+ Sobrinho lançou o Werewolf Fastseal 6.0 Hemostasis Wand, projetado para melhorar o controle de tecidos moles e sangramento durante procedimentos artroscópicos de ombro e joelho, aumentando a visibilidade e eficiência cirúrgica
- Em janeiro de 2025, a Auxein Medical revelou o Asterius 4K Arthroscopy Imaging System na Arab Health 2025 em Dubai, com imagens ultra-alta definição, design ergonômico e tecnologias integradas de gerenciamento de fluidos para apoiar cirurgias ortopédicas precisas e minimamente invasivas
- Em junho de 2025, a Arthrex lançou o Synergy Power System, uma plataforma avançada de artroscopia a bateria com uma gama versátil de acessórios e lâminas projetadas para melhorar a flexibilidade, eficiência e precisão do procedimento em uma ampla gama de aplicações ortopédicas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











