



Segmentação do mercado europeu de injetores de contraste por produto (sistemas de injeção e consumíveis), tipo (injetores de cabeça única, injetores de cabeça dupla e injetores sem seringa), aplicação (radiologia, cardiologia intervencionista e radiologia intervencionista) e uso final (hospitais, centros de diagnóstico e centros cirúrgicos ambulatoriais) - Tendências e previsões do setor até 2033.
O que é a Europa Contraste os Injectores de Mídia Tamanho do Mercado e Taxa de Crescimento
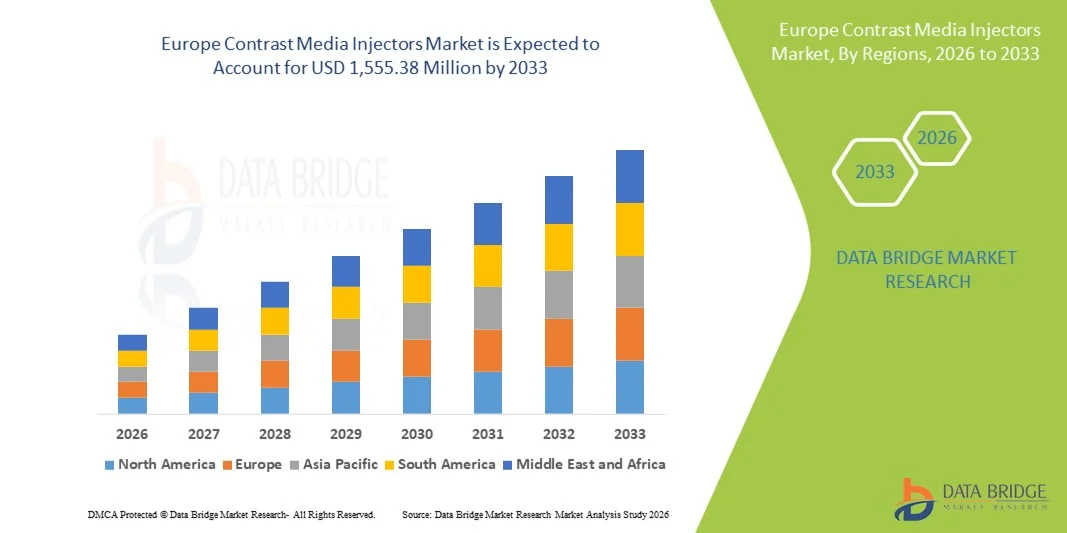
- De acordo com a Data Bridge Market Research Analysis, a dimensão do mercado dos injectores de meios de contraste europeus foi avaliada em925,81 milhões de USD em 2025e espera-se alcançarUSD 1.555,38 milhões até 2033, em umaCAGR de 6,70%durante o período de previsão
- O crescimento do mercado é em grande medida impulsionado pelo aumento da prevalência de doenças crónicas, tais comocardiovascularperturbações, cancro e doenças neurológicas, que levaram a uma maior procura de procedimentos de diagnóstico por imagem, incluindo a TC,RM,e angiografia em todos os serviços de saúde europeus
- Além disso, os progressos tecnológicos em curso em sistemas de dupla cabeça e de injectores automatizados, a adopção crescente de técnicas de diagnóstico minimamente invasivas e a expansão das infra-estruturas de cuidados de saúde em toda a Europa Ocidental e Oriental estão a reforçar a penetração dos produtos, apoiando significativamente a expansão do mercado da região.
Tamanho e previsão do mercado
- Valor de mercado global (2025):925,81 milhões de USD
- Valor de mercado previsto (2033):1.555,38 milhões de USD
- Previsões CAGR (2026-2033):6.70%
Europa Contraste Media Injectors Análise de Mercado
- Injetores de contraste, dispositivos essenciais utilizados em diagnóstico por imagem para fornecer contrastes precisos durante a TC, RM e procedimentos intervencionistas, são cada vez mais vitais em hospitais e centros de imagem na Europa devido à crescente demanda por diagnósticos de alta qualidade, prevalência crescente de doenças crônicas e a mudança para procedimentos minimamente invasivos que exigem entrega precisa e automatizada de contraste
- A crescente procura de injectores de meios de contraste na Europa é principalmente alimentada por sistemas de saúde bem estabelecidos, quadros regulamentares rigorosos que enfatizam a segurança e o desempenho, aumentam os investimentos em cuidados de saúde e aumentam a sensibilização para a detecção precoce de doenças através de tecnologias avançadas de imagem, que impulsionam a adopção de sistemas de injectores e consumíveis
- A Alemanha dominou o mercado europeu de injetores de meios de contraste em 2025, com uma parte estimada de receitas de 31,3%, apoiada por elevados volumes processuais, infra-estrutura de imagem avançada e uma forte presença de fabrico de dispositivos médicos
- Prevê-se que o Reino Unido seja o país em crescimento mais rápido do mercado europeu de injectores de meios de contraste durante o período de previsão, devido à rápida adopção de instalações de imagem modernas, a iniciativas governamentais destinadas a melhorar a eficiência hospitalar e a aumentar a utilização de tipos de injectores avançados em procedimentos de diagnóstico e de intervenção
- Os injetores de dupla cabeça dominaram o mercado em 2025 com uma parcela de 44,9% impulsionada pela sua capacidade de fornecer injeção precisa e simultânea de agentes de contraste e salina, reduzindo o tempo de procedimento, minimizando o erro humano, melhorando a eficiência do fluxo de trabalho e apoiando o diagnóstico complexo eimagem intervencionistaprocedimentos em hospitais e centros de diagnóstico
Âmbito do relatório e Europa Contraste Injectores de Media Segmentação do mercado
|
Atributos |
Europa Contraste os Injectores de Mídia Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado europeu de injetores de mídia de contraste
Automação e integração digital Melhorando a precisão diagnóstica
- Uma tendência significativa e acelerada no mercado europeu de injectores de meios de contraste é a integração da automação e das plataformas digitais com sistemas de injectores, aumentando a eficiência do fluxo de trabalho, a precisão da dosagem e a segurança dos doentes nos procedimentos de diagnóstico e intervenção
- Por exemplo, injetores de cabeça dupla equipados com software automatizado podem fornecer volumes precisos de contraste e solução salina simultaneamente, reduzindo o tempo de procedimento e minimizando o erro humano em departamentos de radiologia de alto volume
- A integração digital permite aos injetores interagirem com o PACS hospitalar (Sistemas de Arquivamento e Comunicação de Imagens) e sistemas de informação radiológica, permitindo monitoramento centralizado, rastreamento de dose e alertas em tempo real para parâmetros de injeção anormais
- A conectividade perfeita de sistemas injetores com infraestrutura digital hospitalar facilita protocolos padronizados e melhora a conformidade com as regras de segurança, simplificando operações em várias modalidades de imagem
- Essa tendência para automação, conectividade e precisão está reformulando as expectativas de equipamentos de imagem, com empresas como o MEDRAD desenvolvendo sistemas injetores que oferecem protocolos programáveis, monitoramento em tempo real e compatibilidade com software avançado de imagem
- A demanda por sistemas injetores que combinem automação e integração digital está crescendo rapidamente entre hospitais, centros de diagnóstico e centros de cirurgia ambulatorial, pois os profissionais de saúde priorizam cada vez mais a eficiência, a precisão e a segurança do paciente
- A adoção de injetores assistidos por IA capazes de analisar dados históricos de injeção para otimizar o fluxo e o tempo de contraste está surgindo como uma tendência para melhorar ainda mais os resultados diagnósticos e a segurança do paciente
Europa Contraste Injectores de Mídia Mercado Dinâmicos
Controlador
Aumento da demanda devido ao aumento dos procedimentos de imagem e investimentos em saúde
- O volume crescente de procedimentos de diagnóstico por imagem em toda a Europa, juntamente com os investimentos crescentes emcuidados de saúdeinfraestrutura, é um motor significativo para a demanda aumentada por injetores de meios de contraste
- Por exemplo, em março de 2025, Bracco Imaging anunciou expansão de seu portfólio de injetores automatizados para hospitais europeus, com o objetivo de apoiar fluxo de trabalho de TC de alto volume e de imagem intervencionista de forma eficiente
- À medida que a prevalência de doenças crônicas aumenta, hospitais e centros de diagnóstico exigem cada vez mais fornecimento preciso e confiável de contraste para imagens precisas, direcionando a adoção de sistemas injetores sem seringa e dupla cabeça
- Além disso, iniciativas governamentais para modernizar hospitais e implementar protocolos padronizados de imagem estão tornando os injetores automatizados e digitalmente integrados essenciais para a eficiência clínica e segurança do paciente.
- Características como protocolos de injeção programáveis, monitoramento em tempo real e monitoramento de dose fornecem aos provedores de saúde um melhor controle, precisão e otimização de fluxo de trabalho, adoção de sistema injetor propulsor
- Maior preferência por procedimentos minimamente invasivos em cardiologia intervencionista e radiologia está aumentando a demanda por sistemas injetores de alta precisão
- Parcerias estratégicas entre fabricantes de injetores e fornecedores de equipamentos de imagem estão expandindo a disponibilidade e adoção de soluções avançadas de injetores em hospitais e centros de diagnóstico europeus
Restrição/Desafio
Complexidade operacional e alto investimento em capital
- O custo inicial relativamente elevado dos sistemas de injetores avançados, incluindo plataformas duplas e integradas digitalmente, pode limitar a adoção entre hospitais conscientes do orçamento e centros diagnósticos menores
- Por exemplo, a integração de sistemas injetores com infraestrutura de TI hospitalar pode exigir treinamento especializado para o pessoal de radiologia, aumentando a complexidade operacional e custos de implementação de curto prazo
- O tempo de inatividade operacional devido à manutenção do sistema ou atualizações de software pode interromper a programação de imagens de alto volume, o que representa um desafio para os profissionais de saúde que dependem da confiabilidade do injetor
- Embora ocorram reduções de custos, o prémio percebido para os injectores automatizados e integrados digitalmente pode impedir a rápida adopção em certos mercados europeus com orçamentos de cuidados de saúde limitados
- Superar esses desafios por meio de treinamento de pessoal, opções de implantação escaláveis e soluções injetoras econômicas serão vitais para o crescimento sustentado em hospitais, centros de diagnóstico e centros de cirurgia ambulatorial
- A conformidade regulatória e a necessidade de validação periódica do desempenho do injetor podem retardar a adoção, especialmente em centros de imagem menores com recursos técnicos limitados
- O conhecimento limitado dos recursos injetáveis avançados entre os profissionais de saúde pode reduzir o valor percebido, exigindo iniciativas educativas e programas de demonstração por parte dos fabricantes
Europa Contraste os Injectores de Meios de Comunicação Social
O mercado é segmentado com base no produto, tipo, aplicação e uso final.
- Por Produto
Com base no produto, o mercado europeu de injectores de meios de contraste é segmentado em sistemas e consumíveis de injectores. O segmento de sistemas injetores dominou o mercado em 2025 com a maior parcela de receita de 67%, impulsionada por hospitais e centros de diagnóstico priorizando a entrega precisa, confiável e automatizada de contraste para TC, RM e procedimentos intervencionistas. Os sistemas injetores são preferidos devido à sua capacidade de padronizar protocolos de injeção, reduzir o erro humano e integrar-se aos sistemas de informação hospitalar PACS e radiologia. Os profissionais de saúde adotam cada vez mais sistemas de dupla cabeça e programáveis para gerenciar com eficiência altos volumes processuais. O segmento também se beneficia de atualizações frequentes e ciclos de substituição, pois as instituições investem em tecnologias de imagem digital e automatizada. Além disso, sistemas injetores avançados com monitoramento em tempo real aumentam a segurança do paciente e a produtividade do fluxo de trabalho, apoiando sua forte presença no mercado.
Espera-se que o segmento de consumíveis testemunhe o crescimento mais rápido de 2026 a 2033, impulsionado pelo aumento do uso de seringas descartáveis, linhas de contraste e conectores em hospitais e centros de cirurgia ambulatorial. As preocupações crescentes em relação à contaminação cruzada e ao controle da infecção estão acelerando a adoção de consumíveis de uso único. Consumíveis também experimentam demanda constante devido às necessidades recorrentes em procedimentos de imagem de alto volume. A sua relação custo-eficácia e compatibilidade com múltiplos sistemas de injectores incentivam ainda mais a captação. A crescente preferência por procedimentos de imagem ambulatorial e ambulatorial, que dependem fortemente de consumíveis descartáveis, também contribui para o crescimento do segmento.
- Por Tipo
Com base no tipo, o mercado é segmentado em injetores de cabeça única, injetores de cabeça dupla e injetores sem seringa. O segmento de injetores de dupla cabeça dominou o mercado em 2025 com uma participação de 44,9%, impulsionado pela sua capacidade de fornecer injeções simultâneas de contraste e salinas com precisão, reduzindo o tempo de procedimento e aumentando a eficiência operacional em centros de imagem de alto volume. Injetores de cabeça dupla são altamente valorizados em hospitais e centros de diagnóstico para cardiologia intervencionista e radiologia, onde a dosagem precisa é fundamental. Sua compatibilidade com sistemas de automação e monitoramento digital permite uma integração perfeita com fluxos de trabalho de imagem hospitalar. Além disso, os injetores de cabeça dupla minimizam os erros associados às injeções manuais, melhorando a segurança do paciente. A sua adopção crescente é ainda apoiada por investimentos governamentais e institucionais em tecnologias avançadas de imagem, estabelecendo-as como o tipo de injector dominante na Europa.
Espera-se que o segmento de injetores sem seringa testemunhe o crescimento mais rápido durante 2026-2033 devido ao aumento da adoção em centros de diagnóstico ambulatorial e centros de cirurgia ambulatorial, onde sistemas compactos e de fácil utilização são preferidos. Injetores sem seringa reduzem o tempo de instalação do procedimento e permitem um rendimento mais rápido do paciente, tornando-os ideais para instalações menores. Eles também minimizam os requisitos de manutenção e reduzem os custos operacionais em comparação com os sistemas tradicionais. O aumento da sensibilização para o controlo das infecções e a sustentabilidade ambiental beneficia da redução do tratamento de resíduos também impulsiona o crescimento. Além disso, sua integração com sistemas digitais de rastreamento de dose garante precisão e conformidade, aumentando sua popularidade em ambientes clínicos emergentes.
- Por Aplicação
Com base na aplicação, o mercado europeu de injetores de meios de contraste é segmentado em radiologia, cardiologia intervencionista e radiologia intervencionista. O segmento radiológico dominou o mercado em 2025, com uma parcela de 55%, impulsionada por altos volumes procedimentais em hospitais e centros de diagnóstico realizando TC e RM. Os departamentos de radiologia priorizam a precisão, a eficiência do fluxo de trabalho e a segurança do paciente, que são facilitados por sistemas automatizados de injeção dupla cabeça. O segmento beneficia-se da demanda recorrente por imagem de rotina para acompanhamento de doenças crônicas e diagnósticos preventivos. A integração com PACS e sistemas de informação radiológica aumenta a eficiência operacional. Além disso, os departamentos de radiologia são primeiros a adotar injetores assistidos por IA que otimizam o tempo de injeção e a dosagem, fortalecendo a dominância do segmento.
Prevê-se que o segmento de cardiologia intervencionista testemunhe o crescimento mais rápido durante 2026-2033, devido ao aumento dos procedimentos minimamente invasivos e ao aumento da prevalência de doenças cardiovasculares em toda a Europa. Os sistemas de injeção neste segmento devem fornecer volumes de contraste precisos em tempo real, melhorando a acurácia da imagem durante intervenções baseadas em cateteres. Os crescentes investimentos em laboratórios especializados de cateterismo e alto rendimento de pacientes estão impulsionando a adoção. Injetores compactos de dupla cabeça e sem seringa são cada vez mais preferidos para procedimentos cardiológicos intervencionistas, especialmente em ambientes ambulatoriais e ambulatoriais. A conscientização da redução da dose de radiação e a otimização do fluxo de trabalho também impulsiona o crescimento neste segmento.
- Por Uso Final
Com base no uso final, o mercado é segmentado em hospitais, centros de diagnóstico e centros de cirurgia ambulatorial (CAA). O segmento hospitalar dominou o mercado em 2025 com uma participação de 61%, impulsionado por seus elevados volumes processuais, extensa infraestrutura de diagnóstico por imagem, e pela necessidade de sistemas injetores confiáveis, automatizados e integrados digitalmente. Os hospitais investem em injetores dupla cabeça e IA assistidos para padronizar protocolos de imagem, melhorar a segurança do paciente e aumentar a eficiência do fluxo de trabalho. Sistemas avançados de injetores também suportam aplicações de cardiologia intervencionista e radiologia em ambientes hospitalares, solidificando ainda mais sua dominância. O segmento beneficia-se da demanda recorrente e das atualizações frequentes à medida que os hospitais modernizam os departamentos de imagem.
Espera-se que o segmento de centros de cirurgia ambulatorial (CAA) testemunhe o crescimento mais rápido de 2026 a 2033, alimentado pela tendência crescente de procedimentos ambulatoriais minimamente invasivos e pela preferência crescente por diagnósticos de imagem no mesmo dia. Os ASCs favorecem sistemas injetores compactos, fáceis de usar e econômicos que reduzem o tempo de instalação e a complexidade operacional. Injectores sem seringas e com dupla cabeça são particularmente adequados para estas instalações, permitindo um rendimento eficiente do paciente. A crescente demanda do paciente por conveniência e procedimentos rápidos, juntamente com as exigências de controle de infecção, está acelerando a adoção em ASCs. Além disso, a integração com plataformas de monitoramento digital aumenta a precisão e a conformidade em ambientes ambulatoriais, impulsionando o crescimento rápido.
Europe Contrast Media Injectors Market Regional Analysis
- A Alemanha dominou o mercado europeu de injetores de meios de contraste em 2025, com uma parte estimada de receitas de 31,3%, apoiada por elevados volumes processuais, infra-estrutura de imagem avançada e uma forte presença de fabrico de dispositivos médicos
- Os prestadores de cuidados de saúde na região valorizam a precisão, a eficiência do fluxo de trabalho e a segurança do paciente oferecidos pelos modernos sistemas injetores, juntamente com a integração perfeita com os sistemas de informação hospitalar PACS e radiologia
- Esta adoção generalizada é ainda apoiada por investimentos públicos robustos em saúde, programas avançados de radiologia intervencionista e cardiologia e aumento da conscientização sobre os benefícios de soluções injetoras automatizadas e digitalmente integradas, estabelecendo a Europa como um mercado chave para hospitais e centros de diagnóstico
A Alemanha Contrast Media Injectors Market Insight
O mercado alemão de injetores de meios de contraste dominou a Europa em 2025, capturando a maior parcela de receita de 31,3%, alimentada por infraestrutura hospitalar avançada, altos volumes de imagem e forte adoção de sistemas de injetores automatizados e de dupla cabeça. A ênfase da Alemanha na inovação, integração digital e segurança do paciente promove a adoção em serviços de saúde públicos e privados. Hospitais e centros de diagnóstico favorecem sistemas injetores com monitoramento em tempo real e protocolos programáveis para padronizar a entrega de contraste. O aumento dos procedimentos intervencionistas em cardiologia e radiologia, somados às atualizações frequentes dos serviços de imagem, favorecem o crescimento sustentado do mercado.
França Contraste Media Injectors Market Insight
O mercado francês de injetores de meios de contraste representou 26% da receita da Europa em 2025, impulsionado pela modernização das instalações de imagem hospitalar, crescimento de centros de diagnóstico ambulatorial e adoção de injetores sem seringa e dupla cabeça. Os prestadores de cuidados de saúde franceses estão a investir em sistemas automatizados para melhorar a eficiência processual e melhorar a segurança do paciente. A demanda é ainda apoiada por iniciativas governamentais que incentivam a digitalização e padronização de protocolos diagnósticos. Tanto a radiologia quanto os procedimentos intervencionistas vêm aumentando a adoção de sistemas injetores de precisão.
Reino Unido Contraste Media Injectors Market Insight
Espera-se que o mercado de injetores de contraste do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pela expansão das redes hospitalares, aumento dos procedimentos intervencionistas e crescente adoção de centros de cirurgia ambulatorial e ambulatorial. O aumento da prevalência de doenças cardiovasculares e a ênfase na otimização do fluxo de trabalho estão promovendo a adoção automática de injetores. A forte infra-estrutura de cuidados de saúde do Reino Unido, a integração de injectores com sistemas de TI hospitalares e a preferência por injectores com dupla cabeça e IA apoiam o crescimento sustentado. O país também está emergindo como o mercado de injetores de crescimento mais rápido na Europa devido a programas governamentais que melhoram a eficiência hospitalar e precisão de imagem.
Itália Contraste Media Injectors Market Insight
O mercado italiano de injetores de meios de contraste está ganhando tracção devido ao aumento dos volumes de imagem, particularmente em procedimentos intervencionistas de radiologia e cardiologia. Investimentos em modernização hospitalar, digitalização de serviços de radiologia e adoção de sistemas injetores sem seringa e dupla cabeça são fatores fundamentais de crescimento. Os prestadores de cuidados de saúde italianos preferem cada vez mais sistemas automatizados para otimizar a dosagem de contraste, melhorar a segurança e reduzir o tempo de procedimento. Iniciativas regionais que promovam centros de diagnóstico ambulatorial e unidades de cirurgia ambulatorial apoiam ainda mais a expansão do mercado.
Europa Contraste Media Injectors Market Share
A indústria de Injectores de Mídia Contraste da Europa é liderada principalmente por empresas bem estabelecidas, incluindo:
- ulrich medical (Alemanha)
- MEDTRON AG (Alemanha)
- Guerbet AG (França)
- GE HealthCare (EUA)
- Nemoto Kyorindo Co., Ltd. (Japão)
- Mallinckrodt Pharmaceuticals (EUA)
- Medtron AG (Alemanha)
- Lantheus Holdings, Inc. (EUA)
- AngioDynamics, Inc. (EUA)
- APOLLO RT Co. Ltd (EUA)
- Magnus Health (EUA)
- TAEJOON PhaRM (Coreia do Sul)
- Spago Nanomedical AB (Suécia)
- MedWrench, LLC (EUA)
- Anaecon India Health Care Pvt. Ltd. (Índia)
- Shenzhen Anke High-Tech Co., Ltd. (China)
- Bayer AG (Alemanha)
- Bracco Imaging S.p.A (Itália)
- ACIST Medical Systems (EUA)
Quais são os desenvolvimentos recentes na Europa Mercado de Injectores de Mídia Contraste
- Em abril de 2025, o University College London Hospitals (UCLH) adicionou bombas injetoras médicas ulrich para melhorar a administração de contraste, relatando que as novas bombas agilizaram o fluxo de trabalho reduzindo o uso consumível, permitindo que um único saco fisiológico durasse um dia inteiro, e aumentando a segurança com modos de injeção ajustáveis para estudos dinâmicos em imagens de ressonância magnética
- Em março de 2025, no Congresso Europeu de Radiologia (ECR 2025), Bracco Imaging apresentou inovações em meios de contraste e sustentabilidade, destacando desenvolvimentos para melhorar a eficiência de contraste, reduzir o impacto ambiental e melhorar a segurança do paciente, reafirmando sua liderança em tecnologias avançadas de imagem
- Em setembro de 2024, os injetores de meios de contraste livres de seringas ganharam mais usuários em toda a Europa, com relatórios médicos ricos acima da média de crescimento das vendas de injetores de meios de contraste para TC e RM, especialmente em França, onde sistemas de tubulação flexíveis foram bem recebidos para melhorar a eficiência e maior rendimento do paciente
- Em julho de 2024, a Ulrich Medical anunciou um crescimento extraordinário no segmento de injetores de meios de contraste da Europa, impulsionado pela forte adoção de injetores de movimento CT SPICY e MRI Max 3 que suportam fluxos de trabalho eficientes e uso multi-paciente, ajudando a empresa a aumentar sua quota de mercado europeia
- Em maio de 2023, o injetor de meio de contraste picante da ulrich medical's CT move recebeu introduções de funcionalidade aprimoradas, incluindo aumento do desempenho de pressão e fluxo e interfaces digitais para simplificar o fluxo de trabalho e permitir protocolos automatizados de injeção demonstrados nos principais fóruns de radiologia europeus
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











