



Segmentação do mercado europeu de instrumentos cirúrgicos minimamente invasivos por produto (instrumentos manuais, dispositivos de insuflaçãoendoscópios cirúrgicos , instrumentos de corte, dispositivos de guia, instrumentos eletrocirúrgicos e de eletrocauterização e outros instrumentos), tipo de cirurgia (cirurgia cardiotorácica, cirurgia gastrointestinal, cirurgia ortopédica, cirurgia ginecológica, cirurgia estética e bariátrica, cirurgia urológica e outras cirurgias) e usuário final (hospitais, centros cirúrgicos ambulatoriais e clínicas) - Tendências e previsões do setor até 2033.
Qual é a dimensão e a taxa de crescimento do mercado dos instrumentos cirúrgicos minimamente invasivos da Europa
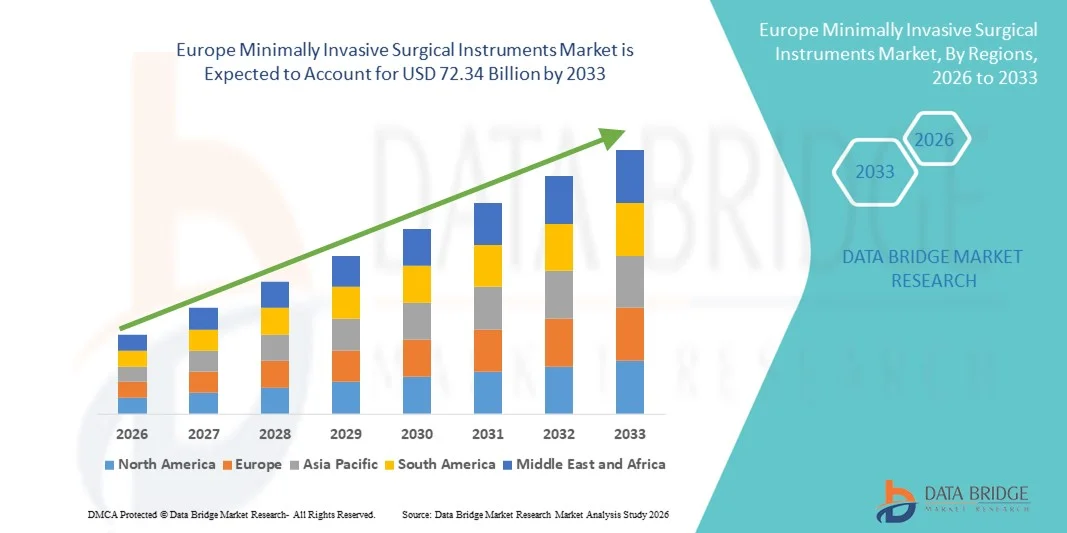
- De acordo com a análise da Data Bridge Market Research, o tamanho de mercado dos instrumentos cirúrgicos minimamente invasivos na Europa foi avaliado emUSD 38,8 mil milhões em 2025e espera-se alcançar72,34 mil milhões de USD até 2033, em umaCAGR de 8,10%durante o período de previsão
- O crescimento do mercado é impulsionado principalmente pela adoção crescente de procedimentos minimamente invasivos em hospitais e centros cirúrgicos ambulatoriais, uma vez que pacientes e prestadores preferem técnicas que reduzam os tempos de recuperação, permanência hospitalar e custos gerais de cuidados de saúde.
- Avanços tecnológicos contínuos em instrumentos cirúrgicos, incluindo a integração de robótica, imagens aprimoradas e ferramentas de precisão, estão acelerando ainda mais a digitalização e a inovação em práticas cirúrgicas
Tamanho e previsão do mercado
- Valor de mercado global (2025):38,8 mil milhões de USD
- Valor de mercado previsto (2033):72,34 mil milhões de USD
- Previsões CAGR (2026-2033):8.10%
Quais são os principais mercados de instrumentos cirúrgicos minimamente invasivos da Europa
- Os instrumentos cirúrgicos minimamente invasivos (IMS) são cada vez mais vitais nos serviços de saúde modernos devido ao seu papel na redução do tempo de recuperação do paciente, redução dos riscos de complicações e viabilização de procedimentos de custo-efetividade ambulatorial e no mesmo dia
- A procura europeia de instrumentos MIS é principalmente alimentada pelo aumento da prevalência de doenças crónicas, uma população em envelhecimento, avanços tecnológicos contínuos (assistência robótica, imagem avançada, ferramentas portáteis ergonómicas) e quadros de reembolso favoráveis nos mercados desenvolvidos
- O Reino Unido dominou o mercado de instrumentos cirúrgicos minimamente invasivos com a maior parcela de receita de 29,4% em 2025, apoiada pela infraestrutura de saúde avançada, aumentando a adoção de sistemas cirúrgicos assistidos por robótica e guiados por imagens, alto volume de procedimentos minimamente invasivos e forte presença de fabricantes líderes de dispositivos médicos. A preferência crescente por cirurgias laparoscópicas, endoscópicas e robóticas em hospitais privados e TAN continua a fortalecer a posição de liderança do país no mercado
- A Alemanha é projetada para ser o país de crescimento mais rápido no mercado de instrumentos cirúrgicos minimamente invasivos durante o período de previsão, expandindo-se em um CAGR estimado de 8,9% de 2026 para 2033, impulsionado pelo aumento da adoção de tecnologias cirúrgicas de precisão, aumentando os investimentos em modernização hospitalar, crescente população geriátrica exigindo intervenções cirúrgicas e forte apoio do governo para integração avançada de tecnologia médica
- O segmento Handheld Instruments dominou o mercado com a maior parcela de receita de 25,1% em 2025. Essa liderança é atribuída ao seu papel essencial em quase todo procedimento minimamente invasivo, abrangendo cirurgias ortopédicas, ginecológicas, gastrointestinais e urológicas.
Relatar Escopo e Instrumentos Cirúrgicos Minimamente Invasivos Segmentação do Mercado
|
Atributos |
Instrumentos cirúrgicos minimamente invasivos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado europeu de instrumentos cirúrgicos minimamente invasivos
Conveniência aprimorada através da robótica e integração digital
- Uma tendência significativa e acelerada no mercado europeu de instrumentos cirúrgicos minimamente invasivos é o aprofundamento da integração com robótica avançada, navegação assistida por computador e plataformas de imagem digital. Esta fusão de tecnologias está aumentando significativamente a precisão do cirurgião, reduzindo os tempos de operação e melhorando os resultados dos pacientes
- Por exemplo, plataformas MIS assistidas por robóticas se integram perfeitamente com sistemas de imagem e navegação de alta definição, permitindo que os cirurgiões realizem procedimentos altamente complexos com maior destreza e controle. Da mesma forma, sistemas laparoscópicos de próxima geração estão sendo projetados com interfaces digitais que oferecem orientação em tempo real aos cirurgiões durante intervenções críticas.
- A integração de aprendizado de máquina e análise de dados em plataformas MIS permite recursos como otimização de fluxo de trabalho cirúrgico, manutenção preditiva de instrumentos e feedback inteligente sobre o uso de instrumentos. Por exemplo, alguns sistemas MIS robóticos são capazes de aprender com dados procedimentais para aumentar a precisão e melhorar o suporte de decisão para cirurgiões
- A integração contínua de instrumentos MIS com sistemas de informação hospitalar (SHI) e salas de operação digitais facilita o controle centralizado sobre vários aspectos dos fluxos de trabalho cirúrgicos. Através de uma única interface, as equipes cirúrgicas podem gerenciar simultaneamente instrumentos, imagens e dados do paciente, criando um ambiente cirúrgico unificado e mais eficiente.
- Esta tendência para soluções MIS mais inteligentes, intuitivas e interconectadas está fundamentalmente reformulando as expectativas de eficiência da sala de operação e segurança do paciente. Consequentemente, empresas como Intuitive Surgical, Medtronic e Johnson estão desenvolvendo sistemas MIS avançados com recursos robóticos aprimorados, ergonomia melhorada e maior conectividade digital
- A demanda por instrumentos minimamente invasivos que ofereçam integração perfeita com robótica, plataformas digitais e suporte orientado a dados está crescendo rapidamente entre hospitais e centros de cirurgia ambulatorial, pois os profissionais de saúde priorizam cada vez mais precisão, eficiência e melhores resultados clínicos
Europa Instrumentos Cirúrgicos Minimaticamente Invasivos Dinâmica do Mercado
Controlador
Necessidade crescente devido à preferência crescente para procedimentos minimamente invasivos
- O aumento da prevalência de doenças crônicas e o aumento da demanda por intervenções cirúrgicas com redução de traumas, tempos de recuperação mais rápidos e menor tempo de internação são os principais motores para o crescimento do mercado de instrumentos cirúrgicos minimamente invasivos
- Por exemplo, em abril de 2024, a Medtronic plc anunciou a expansão de seu portfólio de produtos cirúrgicos minimamente invasivos com instrumentos laparoscópicos avançados projetados para aumentar a precisão e melhorar a segurança do paciente. Espera-se que tais iniciativas das principais empresas acelerem o crescimento do mercado durante o período de previsão
- À medida que pacientes e profissionais de saúde se tornam mais conscientes dos benefícios de técnicas minimamente invasivas, incluindo redução da dor pós-operatória, menor risco de infecção e retorno mais rápido às atividades diárias, a adoção de instrumentos cirúrgicos avançados continua a aumentar
- Além disso, a integração de robótica, sistemas de imagem aprimorados e dispositivos baseados em energia está reformulando as práticas cirúrgicas, tornando os instrumentos minimamente invasivos parte integrante das modernas salas de operação.
- A conveniência da redução das complicações cirúrgicas, a maior eficiência para os cirurgiões e a melhora da satisfação do paciente são fatores fundamentais para a captação de instrumentos cirúrgicos minimamente invasivos em hospitais, centros de cirurgia ambulatorial e clínicas especializadas. A crescente disponibilidade de dispositivos cirúrgicos minimamente invasivos, fáceis de usar e econômicos, contribui ainda mais para a expansão do mercado
Restrição/Desafio
Custos elevados de instrumentos e acessibilidade limitada em regiões emergentes
- O custo relativamente alto de instrumentos cirúrgicos minimamente invasivos avançados, particularmente sistemas robóticos e baseados em energia, representa um desafio significativo para uma adoção mais ampla. Hospitais e clínicas em regiões em desenvolvimento muitas vezes lutam com restrições orçamentárias, limitando a penetração de tais tecnologias
- Por exemplo, muitos estabelecimentos de saúde em países de baixa e média renda continuam a depender de abordagens cirúrgicas abertas tradicionais devido ao investimento inicial proibitivo necessário para sistemas avançados de MIS
- Enfrentar esses desafios por meio de inovações de produtos econômicas, políticas de reembolso favoráveis e programas de treinamento para cirurgiões é essencial para garantir a adoção generalizada. Empresas como Stryker e Johnson & Johnson estão se concentrando no desenvolvimento de portfólios de instrumentos acessíveis e em iniciativas de treinamento para melhorar a acessibilidade
- Além disso, a falta de profissionais qualificados treinados em técnicas minimamente invasivas continua a ser uma barreira, uma vez que esses procedimentos requerem perícia especializada e manuseio de equipamentos.
- Enquanto os custos dos instrumentos estão gradativamente diminuindo com os avanços tecnológicos, a acessibilidade e a acessibilidade permanecem preocupações prementes para os profissionais de saúde em ambientes restritos aos recursos. Superar essas barreiras através de apoio governamental, parcerias público-privadas e programas de formação escaláveis será crucial para sustentar o crescimento do mercado a longo prazo
Como é segmentado o mercado europeu de instrumentos cirúrgicos minimamente invasivos
O mercado é segmentado com base em Produto, Tipo de Cirurgia e Usuário Final.
- Por Produto
Com base no produto, o mercado de instrumentos cirúrgicos minimamente invasivos é segmentado em instrumentos portáteis, dispositivos de inflação, escopos cirúrgicos, instrumentos de corte, dispositivos guias, instrumentos eletrocirúrgicos e eletrocautérios e outros. O segmento Handheld Instruments dominou o mercado com a maior parcela de receita de 25,1% em 2024. Essa liderança é atribuída ao seu papel essencial em quase todos os procedimentos minimamente invasivos, abrangendo cirurgias ortopédicas, ginecológicas, gastrointestinais e urológicas. Sua popularidade decorre de alta versatilidade, desenhos ergonômicos e capacidade de fornecer controle preciso durante intervenções cirúrgicas críticas. Os instrumentos portáteis também são custo-efetivos em comparação com os sistemas robóticos, tornando-os acessíveis para ambientes de saúde desenvolvidos e desenvolvidos. Sua comprovada confiabilidade e facilidade de esterilização apoiam ainda mais a adoção em larga escala em hospitais e centros ambulatoriais. Os cirurgiões preferem instrumentos portáteis para seu feedback tátil e compatibilidade com sistemas cirúrgicos avançados, o que os torna indispensáveis em operações complexas. Além disso, inovações contínuas de produtos, como materiais leves e projetos de aperto melhorados, impulsionam ainda mais seu uso. O aumento dos volumes de pacientes globalmente e a crescente demanda por cirurgias ambulatoriais garantem que os instrumentos de mão mantenham sua posição dominante.
O segmento Electrocirúrgico & Electrocautery Instruments é projetado para testemunhar o CAGR mais rápido de 10,3% de 2025 a 2033. O crescimento nesse segmento é impulsionado pela sua capacidade de realizar cortes e coagulação com alta precisão, reduzindo a perda de sangue e minimizando as complicações cirúrgicas. As ferramentas eletrocirúrgicas são cada vez mais adotadas em procedimentos complexos em cardiologia, ortopedia e gastroenterologia, onde o aumento do controle da dissecção e hemostasia tecidual é fundamental. Sua integração com tecnologias baseadas em energia proporciona aos cirurgiões uma melhor precisão, melhorando as taxas de segurança e recuperação do paciente. A tendência de procedimentos minimamente invasivos que demandam fornecimento eficiente de energia está alimentando maior dependência em sistemas eletrocirúrgicos. Além disso, avanços contínuos como dispositivos bipolares, melhor isolamento e integração com plataformas robóticas estão aumentando a eficácia desses instrumentos. Hospitais e ASCs estão cada vez mais investindo em sistemas eletrocirúrgicos como parte das atualizações da sala de cirurgia digital. Com o aumento dos volumes de procedimentos globalmente e a demanda por trauma operatório reduzido, espera-se que esse segmento se expanda rapidamente nos próximos anos.
- Por tipo de cirurgia
Com base no tipo cirúrgico, o mercado de instrumentos cirúrgicos minimamente invasivos é segmentado em Cirurgia Cardiotorácica, Cirurgia Gastrointestinal, Cirurgia Ortopédica, Cirurgia Ginecológica, Cirurgia Cosmética e Bariátrica, Cirurgia Urológica e Outros. O segmento de Cirurgia Ortopédica dominou o mercado com uma participação de 24,1% em 2025. Essa dominância é em grande parte motivada pelo aumento da prevalência de distúrbios musculoesqueléticos, aumento da população geriátrica e maior incidência de lesões relacionadas ao esporte. Procedimentos ortopédicos minimamente invasivos, como artroscopia, próteses de joelho e quadril e cirurgias na coluna vertebral, são amplamente adotados devido à sua capacidade de reduzir os tempos de recuperação do paciente, menores riscos de infecção e minimizar as cicatrizes. A procura de procedimentos de substituição conjuntos está a aumentar significativamente nas economias desenvolvidas e emergentes, contribuindo para um forte crescimento segmentar. Hospitais e centros ortopédicos especializados preferem cada vez mais instrumentos MIS para aumentar a precisão cirúrgica, reduzindo o tempo de internação hospitalar. Além disso, os avanços tecnológicos crescentes em ferramentas MIS ortopédicas, incluindo dispositivos portáteis assistidos por energia e sistemas de navegação, fortalecem ainda mais a adoção. Políticas de reembolso favoráveis e preferência crescente do paciente por procedimentos ortopédicos menos invasivos também impulsionam esse segmento. Juntos, esses fatores garantem que a cirurgia ortopédica continue sendo o principal contribuinte para a demanda global do instrumento MIS.
Espera-se que o segmento de Cirurgia Cardiotorácica registre o CAGR mais rápido de 9,1% de 2025 a 2033. O crescimento deste segmento está a ser alimentado pela crescente carga europeia de doenças cardiovasculares, que continua a ser a principal causa de mortalidade a nível mundial. A mudança de procedimentos tradicionais de coração aberto para intervenções cardiotorácicas minimamente invasivas está acelerando devido aos benefícios da redução do trauma, menor tempo de recuperação e menor custo hospitalar. Os cirurgiões estão adotando cada vez mais técnicas de MIS para troca valvar, cirurgia de bypass e tratamentos de fibrilação atrial. A integração de instrumentos MIS com sistemas de navegação robóticos e guiados por imagens aumenta a segurança e precisão processuais. A sensibilização dos pacientes para as opções menos invasivas de tratamento contribui ainda mais para essa tendência, especialmente em regiões com acesso ampliado à saúde. As principais empresas de dispositivos médicos estão investindo fortemente no desenvolvimento de ferramentas cardiotorácicas avançadas MIS para atender a esta crescente demanda. Com governos e sistemas de saúde priorizando intervenções precoces para pacientes cardíacos, espera-se que esse segmento tenha forte expansão mundial.
- Por Usuário Final
Com base no usuário final, o mercado de Instrumentos Cirúrgicos Minimamente Invasivos é segmentado em Hospitais e Centros de Cirurgia Ambulatória e ClínicasO segmento de Hospitais representou a maior parcela de receita de 69,5% em 2025. Os hospitais dominam por serem os centros primários para cirurgias de alta complexidade que requerem ferramentas minimamente invasivas avançadas. Sua infraestrutura permite a integração de sistemas robóticos, imagens de alta definição e suítes operacionais digitais, criando condições favoráveis para a adoção em larga escala de instrumentos MIS. Os hospitais também têm acesso a cirurgiões especializados treinados na realização de procedimentos avançados minimamente invasivos, o que reforça seu papel como os principais usuários finais. Além disso, os hospitais se beneficiam de fortes mecanismos de financiamento, apoio ao reembolso e maiores influxos de pacientes para condições crônicas e de emergência que necessitam de cirurgia. Sua capacidade de realizar procedimentos multiespecialidades - ortopédicos, cardíacos, ginecológicos e bariátricos - contribui para sua forte participação no mercado. Além disso, parcerias com empresas de dispositivos médicos para ensaios clínicos e inovação fortalecem ainda mais a adoção hospitalar de sistemas MIS. Estes factores asseguram colectivamente a posição dominante do segmento hospitalar no mercado europeu.
Prevê-se que o segmento Centros Cirúrgicos Ambulatórios (CSAPs) & Clínicas cresça no mais rápido intervalo CAGR de 8,7% de 2025 a 2033. Os CSAP vêm ganhando destaque devido à sua capacidade de oferecer cirurgias ambulatoriais custo-efetivas, tornando os procedimentos minimamente invasivos mais acessíveis aos pacientes. O aumento da demanda por cirurgias no mesmo dia, menor tempo de recuperação e menores custos de internação estão impulsionando o deslocamento para as CSAP. Os avanços tecnológicos agora permitem que uma ampla gama de procedimentos MIS, incluindo cirurgias gastrointestinais, ortopédicas e ginecológicas, sejam realizados com segurança fora do ambiente hospitalar. A cobertura favorável dos seguros e o apoio do governo em muitas regiões incentivam ainda mais esta transição. Os pacientes também preferem cada vez mais CSAP por sua conveniência, tempo de espera reduzido e ambientes de cuidados centrados no paciente. A tendência crescente de descentralizar a prestação de cuidados de saúde e expandir as redes de ASC em todo o mundo contribui significativamente para o crescimento segmentar. Com o aumento dos volumes de procedimentos cirúrgicos e os esforços de otimização dos custos da saúde, espera-se a realização de CSAP ser o grupo de utilizadores finais mais rápido no mercado de instrumentos MIS.
Europa Instrumentos Cirúrgicos Minimaticamente Invasivos Análise Regional do Mercado
- A Europa dominou o mercado de instrumentos cirúrgicos minimamente invasivos, com a maior parte de receitas de 32,1% em 2025, apoiada por infra-estruturas de saúde avançadas, adoção precoce de tecnologias cirúrgicas assistidas por robóticas e guiadas por imagens, e elevados volumes de procedimentos minimamente invasivos nas principais economias europeias
- O mercado representou a maior parte da participação dentro da região, impulsionada pela forte captação de cirurgias laparoscópicas, endoscópicas e robóticas assistidas em hospitais da TAN e privados
- Quadros de reembolso favoráveis, aumento da prevalência de doenças crónicas, expansão da população geriátrica e investimentos contínuos em I&D por parte dos principais fabricantes de dispositivos médicos reforçam ainda mais a liderança do mercado europeu
U.K. Minimally Invasivo Instrumentos Cirúrgicos Insight Mercado
O mercado de instrumentos cirúrgicos minimamente invasivos do Reino Unido dominou o mercado europeu com a maior parcela de receita de 29,4% em 2025, apoiada pela infraestrutura avançada de saúde, aumentando a adoção de sistemas cirúrgicos assistidos por robótica e guiados por imagens, alto volume de procedimentos minimamente invasivos e forte presença de fabricantes líderes de dispositivos médicos. A preferência crescente por cirurgias laparoscópicas, endoscópicas e robóticas em hospitais privados e TAN continua a fortalecer a posição de liderança do país. Vias cirúrgicas estruturadas, integração tecnológica em salas de cirurgia e ênfase na melhoria dos resultados da recuperação do paciente contribuem ainda mais para a dominância sustentada do mercado.
Alemanha Minimally Invasive Surgical Instruments Market Insight
O mercado de instrumentos cirúrgicos minimamente invasivos da Alemanha é projetado para ser o país de crescimento mais rápido na Europa, expandindo-se em um CAGR estimado de 8,9% de 2026 para 2033, impulsionado pelo aumento da adoção de tecnologias cirúrgicas de precisão, aumentando os investimentos na modernização hospitalar, crescendo a população geriátrica exigindo intervenções cirúrgicas e forte apoio do governo para a integração avançada da tecnologia médica. Espera-se que a expansão de centros cirúrgicos de alta tecnologia e o aumento da demanda por sistemas laparoscópicos e robóticos avançados acelerem ainda mais o crescimento do mercado em todo o país.
Quais são as principais empresas da Europa Mercado de Instrumentos Cirúrgicos Minimamente Invasivos
A indústria de Instrumentos Cirúrgicos Minimamente Invasivos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Medtrónico(Irlanda)
- Johnson & Johnson Services, Inc.(EUA)
- Stryker (EUA)
- Smith. Sobrinho(U.K.)
- Abbott(EUA)
- B. Braun SE (Alemanha)
- CONMED Corporation(EUA)
- Boston Scientific Corporation ou seus afiliados. (EUA)
- Zimmer Biomet (EUA)
- HOYA Corporation (Japão)
- KARL STORZ SE & Co. KG (Alemanha)
- Corporação de Recursos Médicos Aplicados (EUA)
Quais são os recentes desenvolvimentos na Europa Minimally Invasivo Mercado de Instrumentos Cirúrgicos
- Em abril de 2023, a Orthofix Medical Inc. anunciou o lançamento comercial completo de dois sistemas de afastadores de acesso projetados para procedimentos minimamente invasivos da coluna vertebral (MIS), aumentando o acesso cirúrgico e a precisão em operações espinais
- Em agosto de 2023, a Orthofix revelou o 7D FLASH Navigation System Percutane Module 2.0 para cirurgia minimamente invasiva – completando seus primeiros casos nos EUA e expandindo as capacidades de navegação da coluna MIS com planejamento integrado de implantes e ferramentas navegadas
- Em fevereiro de 2024, a Virtual Incision Corporation recebeu autorização da FDA para o Sistema Cirúrgico MIRA, o primeiro dispositivo de cirurgia robotizada miniaturizada (miniRAS) do mundo, liberado para procedimentos de colectomia adulto – um avanço em plataformas robóticas compactas para MIS
- Em junho de 2023, Rob Cirúrgico e Hospital Clínic completou a primeira série de operações de pacientes utilizando a plataforma robótica Bitrack, marcando um marco fundamental na adoção de novos sistemas robóticos dentro da cirurgia urológica minimamente invasiva
- Em julho de 2025, a SurGenTec lançou o kit INSITE Sterile Surgery-Ready, projetado para procedimentos de fusão articular SI minimamente invasivos. O sistema tem como objetivo reduzir o risco de infecção, proporcionando uma solução simplificada e econômica para os cirurgiões
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











