



Segmentação do mercado europeu de imagem cirúrgica por tecnologia (arcos cirúrgicos com intensificador de imagem, arcos cirúrgicos com detector de painel plano), aplicação (cirurgias ortopédicas e de trauma, neurocirurgias, cirurgias cardiovasculares, cirurgias gastrointestinais e outras aplicações), produto (arcos cirúrgicos móveis, mini arcos cirúrgicos, endoscopia, laparoscopia, angiografia, sistemas de navegação cirúrgica e outros), modalidade ( ressonância magnética , raio-X, tomografia computadorizada, óptica, medicina nuclear e ultrassom) e usuário final (hospitais, clínicas e outros) - Tendências e previsões do setor até 2033.
Europa Tamanho do mercado de imagens cirúrgicas
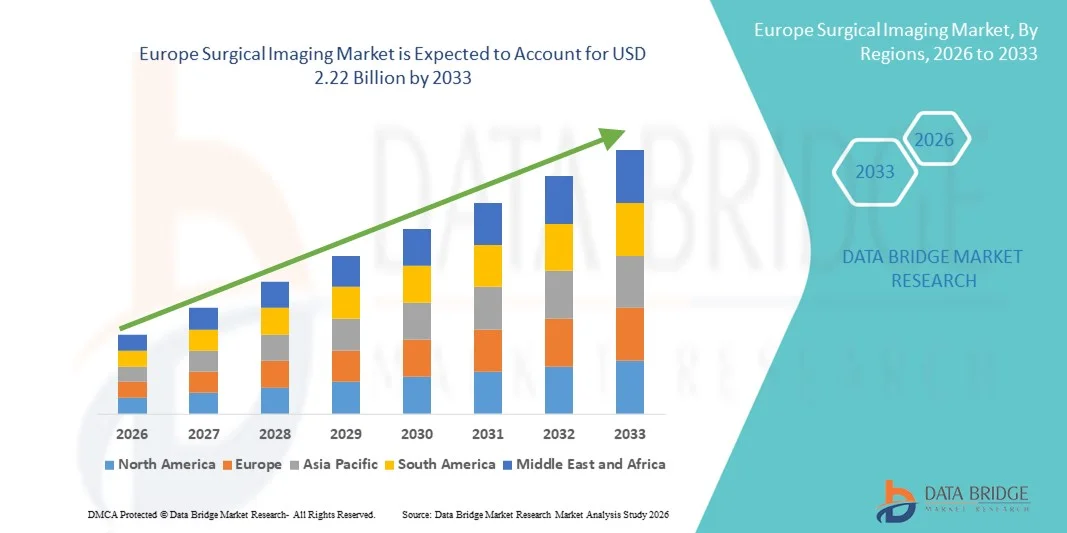
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado de imagens cirúrgicas da Europa foi avaliado em1,55 mil milhões de USD em 2025e espera-se alcançarUSD 2,22 mil milhões até 2033, em umaCAGR de 4,60%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pela adoção crescente de tecnologias avançadas de imagem e inovações tecnológicas em procedimentos cirúrgicos, levando a uma melhor precisão, tempos de operação reduzidos e melhores resultados do paciente.
- Além disso, a crescente demanda por cirurgias minimamente invasivas, os crescentes investimentos na moderna infraestrutura de saúde e a necessidade de imagem intraoperatória em tempo real estão acelerando a captação de soluções de imagem cirúrgica, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,55 mil milhões de dólares
- Valor de mercado previsto (2033):2,22 mil milhões de USD
- Previsões CAGR (2026-2033):4.60%
Europa Análise do Mercado de Imagens Cirúrgicas
- Sistemas de imagem cirúrgica, proporcionando visualização em tempo real e orientação intraoperatória durante procedimentos cirúrgicos, são cada vez mais essenciais para melhorar a precisão, reduzir os tempos de operação e melhorar os resultados dos pacientes em hospitais e centros cirúrgicos especializados.
- A crescente demanda por imagens cirúrgicas é alimentada principalmente pela crescente adoção de procedimentos minimamente invasivos, aumento dos investimentos em infraestrutura de saúde e crescente preferência por soluções avançadas de imagem que permitam cirurgias mais seguras e eficientes.
- O Reino Unido dominou o mercado de Imagens Cirúrgicas com a maior parcela de receita de 28,9% em 2025, impulsionada pela alta adoção de tecnologias avançadas de imagem intraoperatória, infraestrutura de saúde bem estabelecida e forte presença de fabricantes líderes de dispositivos médicos. O país foi responsável por uma parcela significativa da receita regional devido ao uso generalizado de sistemas intraoperatórios de RM, TC e fluoroscopia avançada em hospitais terciários e centros cirúrgicos especializados
- Espera-se que o Canadá seja o país de crescimento mais rápido no mercado de imagens cirúrgicas durante o período previsto, expandindo-se em um CAGR de 8,7% de 2026 para 2033, apoiado pelo aumento dos investimentos na modernização hospitalar, aumento da adoção de cirurgias minimamente invasivas, ampliação da infraestrutura de salas de operação avançadas e iniciativas governamentais favoráveis de saúde que promovam a integração da tecnologia médica.
- O segmento intensificador de imagem C-arms dominou o maior percentual de receita de mercado de 46,3% em 2025, devido à sua longa presença em hospitais e à confiabilidade estabelecida para imagem intraoperatória.
Relatar Escopo e Segmentação do Mercado de Imagens Cirúrgicas
|
Atributos |
Visão do Mercado-chave de Imagem Cirúrgica |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Tendências do mercado da imagem na Europa
Conveniência aprimorada através de sistemas avançados de imagem cirúrgica
- Uma tendência significativa e acelerada no mercado Europe Surgical Imaging é a adoção crescente de tecnologias de imagem de alta resolução, visualização intraoperatória em tempo real e plataformas de imagem integradas
- Essas inovações estão aumentando a precisão cirúrgica, reduzindo o tempo de operação e melhorando os resultados dos pacientes em várias especialidades, incluindo neurocirurgia, ortopedia e cirurgia cardiovascular
- Por exemplo, hospitais como a Clínica Mayo e a Clínica Cleveland implementaram sistemas de TC e RM no intraoperatório, permitindo aos cirurgiões visualizar a anatomia em tempo real e tomar decisões mais precisas durante procedimentos complexos
- Os modernos sistemas de imagem agora permitem uma integração perfeita de múltiplas modalidades de imagem – como ressonância magnética, tomografia computadorizada e fluoroscopia – em um único fluxo de trabalho cirúrgico, melhorando a precisão e eficiência nas salas de operação
- A tendência para a multimodalidade da imagem e integração digital está reformulando as expectativas cirúrgicas, levando à adoção mais ampla de plataformas avançadas de imagem em instituições públicas e privadas de saúde.
- Consequentemente, empresas como Siemens Healthineers e GE Healthcare estão desenvolvendo soluções de imagem cirúrgica de última geração que combinam visualização de alta definição, análise avançada de software e designs ergonômicos adaptados para salas de operação
- A demanda por sistemas avançados de imagem cirúrgica está crescendo rapidamente entre hospitais, centros cirúrgicos especializados e institutos de pesquisa, pois os profissionais de saúde priorizam cada vez mais a segurança do paciente, a eficiência operacional e a precisão clínica.
Dinâmica do Mercado de Imagens Cirúrgicas da Europa
Controlador
Aumento da demanda por cirurgia de precisão e procedimentos minimamente invasivos
- A crescente preferência por cirurgias minimamente invasivas e guiadas por imagens, aliada ao aumento de volumes cirúrgicos e procedimentos complexos, é um grande motor de crescimento do mercado.
- Por exemplo, em 2025, o Johns Hopkins Hospital integrou sistemas de imagem laparoscópica de alta definição e navegação 3D em suas suítes cirúrgicas, melhorando resultados em oncologia e cirurgias cardiovasculares
- Hospitais e centros cirúrgicos estão investindo em sistemas avançados de imagem para reduzir erros intraoperatórios, encurtar os tempos do procedimento e melhorar a recuperação pós-operatória
- A adoção crescente de cirurgias digitais e robóticas assistidas, juntamente com o foco dos profissionais de saúde na precisão e eficiência, continua impulsionando o mercado de imagem cirúrgica para frente
- Ampliar a infraestrutura cirúrgica, o financiamento do governo para a modernização hospitalar e aumentar a conscientização dos benefícios avançados da imagem entre os clínicos estão aumentando o crescimento do mercado
Restrição/Desafio
Alto Investimento de Capital e Complexidade Operacional
- Altos custos iniciais de investimento para equipamentos avançados de imagem, juntamente com despesas operacionais e de manutenção, podem representar desafios para hospitais e centros cirúrgicos menores, limitando a adoção em determinadas regiões
- Por exemplo, o custo da instalação de uma sala de cirurgia híbrida equipada com sistemas de TC e angiografia intraoperatória em um hospital de médio porte no Canadá ultrapassou US$ 5 milhões, dificultando a adoção dessas tecnologias por instalações menores.
- Além disso, a complexidade de operar e integrar múltiplas modalidades de imagem requer técnicos e cirurgiões qualificados treinados em fluxos de trabalho avançados, o que pode retardar a implementação
- Políticas de reembolso limitadas para certos procedimentos de imagem de ponta em regiões em desenvolvimento também podem dificultar a adoção, especialmente para sistemas caros ou altamente especializados
- Superar esses desafios através de projetos de sistemas econômicos, programas de treinamento abrangentes e iniciativas de financiamento público ou privado será essencial para garantir uma adoção mais ampla e crescimento sustentado das tecnologias de imagem cirúrgica
Europa Surgical Imaging Market Scope
O mercado é segmentado com base em tecnologia, aplicação, produto, modalidade e usuário final.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em braços intensificadores de imagem C e detector de painel plano C-arms. O segmento intensificador de imagem C-arms dominou a maior parcela de receita de mercado de 46,3% em 2025, devido à sua longa presença em hospitais e à confiabilidade estabelecida para imagem intraoperatória. Esses sistemas proporcionam fluoroscopia de alta resolução adequada para cirurgias ortopédicas, traumáticas e cardiovasculares. A familiaridade médica e a facilidade de integração com as suítes cirúrgicas existentes aumentam a adoção. O segmento beneficia de custo-efetividade em relação às novas tecnologias. A compatibilidade com fluxos de trabalho cirúrgicos multiespecialidades reforça a demanda. Programas de treinamento para cirurgiões melhoram a confiança clínica. Fortes políticas de reembolso apoiam a aquisição de hospitais. A simplicidade de manutenção e a disponibilidade de unidades remodeladas impulsionam a adoção. Expansão de volumes ortopédicos e trauma cirúrgico manter a utilização. As aprovações regulamentares facilitam a implantação. A integração com ferramentas de navegação cirúrgica amplia as aplicações clínicas. Melhorias digitais contínuas melhoram a qualidade da imagem. O segmento permanece preferencial em hospitais públicos e privados.
O segmento de detector de painel plano C-arms é esperado para testemunhar o CAGR mais rápido de 12,9% de 2026 a 2033, impulsionado pela resolução de imagem superior e menor exposição à radiação. A adoção crescente em procedimentos minimamente invasivos alimenta o crescimento. Os hospitais investem cada vez mais em sistemas de painéis planos para cirurgias guiadas por precisão. A integração com imagens 3D e navegação suporta intervenções complexas. Melhorias tecnológicas na sensibilidade do detector aumentam a precisão clínica. A expansão dos centros cirúrgicos especializados acelera a adoção. Políticas de reembolso favoráveis para compras de unidade de imagem de alta tecnologia. Aumentar a conscientização dos cirurgiões sobre a adoção de benefícios avançados de imagem. As unidades móveis de painel plano proporcionam flexibilidade em SOs. P&D contínuo em software e algoritmos de imagem melhora o desempenho. Os cirurgiões preferem sistemas de painel plano para visualização em tempo real. A demanda do paciente por procedimentos minimamente invasivos suporta o crescimento. Parcerias entre hospitais e fabricantes facilitam a implantação mais rápida.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em cirurgias ortopédicas e de trauma, neurocirurgias, cirurgias cardiovasculares, cirurgias gastrointestinais e outras aplicações. O segmento de cirurgias ortopédicas e traumáticas dominou a maior parcela de receita de mercado de 42,7% em 2025, devido à alta prevalência de fraturas, substituições articulares e distúrbios musculoesqueléticos na América do Norte. Os hospitais utilizam amplamente braços-C para imagens intraoperatórias durante a fixação de fraturas e procedimentos espinhais. Altos volumes cirúrgicos em departamentos ortopédicos sustentam adoção. A cobertura do reembolso apoia a aquisição. Os cirurgiões preferem imagens em tempo real para intervenções complexas. A expansão dos centros ortopédicos ambulatoriais aumenta a penetração no mercado. Atualizações tecnológicas em armas C aumentam a precisão. Programas de treinamento melhoram a proficiência clínica. A integração com ferramentas de navegação fortalece os resultados. Os hospitais multiespecialidades beneficiam de aplicações de imagem flexíveis. A demanda é ainda impulsionada por uma população envelhecida e lesões esportivas. Braços C portáteis aumentam a usabilidade do ponto de cuidado.
Espera-se que o segmento de neurocirurgias testemunhe o CAGR mais rápido de 13,5% de 2026 a 2033, impulsionado pelo aumento da demanda por cirurgias cerebrais e espinais minimamente invasivas. Imagens de alta resolução fornecem visualização precisa de estruturas neurais. Centros neurocirúrgicos especializados estão em expansão, alimentando a adoção. A integração com navegação e RM intraoperatória aumenta a acurácia cirúrgica. Os avanços tecnológicos reduzem as taxas de complicações. Programas de treinamento aumentam a adoção entre neurocirurgiões. O reembolso do governo por procedimentos avançados apoia o crescimento. A preferência do paciente por técnicas minimamente invasivas acelera a captação. Os hospitais investem em imagens de ponta para melhorar os resultados. A compatibilidade com o painel plano e sistemas móveis aumenta a flexibilidade. O aumento da prevalência de distúrbios neurológicos suporta a demanda. A colaboração entre fabricantes e instituições acadêmicas facilita a inovação.
- Por Produto
Com base no produto, o mercado é segmentado em braços C móveis, mini braços C, endoscopia, laparoscopia, angiografia, sistemas de navegação cirúrgica, entre outros. O segmento móvel de armas C dominou a maior parcela de receita de mercado de 44,1% em 2025, devido à portabilidade, facilidade de uso e integração com múltiplos procedimentos cirúrgicos. Os hospitais beneficiam de implantação flexível nas salas de operações. Custo-efetividade em relação aos sistemas fixos reforça a adoção. A aplicabilidade multiespecialidade aumenta a penetração no mercado. Manutenção e suporte ao serviço estão amplamente disponíveis. Expansão de centros cirúrgicos ambulatoriais impulsiona adoção. Altos volumes de procedimentos em cirurgias ortopédicas, traumáticas e cardiovasculares sustentam demanda. Interfaces amigáveis melhoram a eficiência do fluxo de trabalho. As aprovações regulamentares apoiam a aquisição. Unidades móveis reformadas ampliam o acesso em hospitais menores. A integração com ferramentas de navegação aumenta a precisão. As atualizações tecnológicas melhoram a qualidade da imagem. Os hospitais continuam a favorecer as unidades móveis pela flexibilidade.
Espera-se que o segmento de sistemas de navegação cirúrgica testemunhe o CAGR mais rápido de 13,2% de 2026 a 2033, impulsionado pelo aumento da preferência por cirurgias guiadas por precisão. A adoção é acelerada por procedimentos ortopédicos, neurocirúrgicos e cardiovasculares complexos. A integração com a imagem intraoperatória aumenta a acurácia. Políticas de reembolso favoráveis apoiar compras. A formação e familiaridade dos cirurgiões melhora a adopção. A expansão de centros especializados incentiva a captação. Colaborações entre fabricantes e hospitais facilitam a implantação. Os avanços tecnológicos aumentam a usabilidade do software. A demanda do paciente por procedimentos mais seguros e minimamente invasivos promove o uso. Os hospitais investem em sistemas de navegação para melhores resultados. A integração com cirurgias robóticas auxilia no crescimento do mercado. Software contínuo e atualizações de hardware melhorar a funcionalidade. Aumentar a consciência dos benefícios clínicos impulsiona a adoção.
- Por Modalidade
Com base na modalidade, o mercado é segmentado em RM, radiografia, tomografia computadorizada, imagem óptica, nuclear e ultra-som. O segmento de raios X dominou a maior parcela de receita de mercado de 45,6% em 2025, devido à sua relação custo-efetividade, ampla disponibilidade e versatilidade intraoperatória. Os hospitais utilizam amplamente os braços de raios X para procedimentos ortopédicos, traumas e cardiovasculares. A compatibilidade com sistemas móveis e fixos melhora a adoção. Forte reembolso e aprovações regulatórias apoiam a penetração. Altos volumes de pacientes demandam. Programas de treinamento melhoram a proficiência. As atualizações tecnológicas aumentam a resolução e reduzem a radiação. A integração com fluxos de trabalho cirúrgicos garante eficiência. Unidades remodeladas aumentam a acessibilidade. A expansão dos departamentos cirúrgicos sustenta o crescimento. Imagem confiável reforça a preferência clínica. Os hospitais investem continuamente em armas de raios-X para suportar altas cargas processuais.
Espera-se que o segmento de RM testemunhe o CAGR mais rápido de 12,8% de 2026 a 2033, impulsionado pela adoção crescente em intervenções neurocirúrgicas e cardiovasculares. Os sistemas de imagem compatíveis com a RM permitem uma visualização detalhada dos tecidos moles. A expansão de hospitais especializados acelera a implantação. A integração com ferramentas de navegação e planejamento melhora a precisão. Procedimento minimamente invasivo prefere combustível para o crescimento. O financiamento e o reembolso do governo incentivam a aquisição. Os avanços tecnológicos aumentam a clareza da imagem e a eficiência operacional. A consciência do cirurgião apoia a adoção. A colaboração com fornecedores facilita a implantação de OR. A RM avançada reduz as complicações, promovendo o uso. Programas de treinamento garantem uma operação eficaz. A demanda crescente por imagens precisas no intraoperatório impulsiona o crescimento.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, clínicas e outros. O segmento hospitalar dominou o maior percentual de receita de mercado de 48,2% em 2025, devido aos elevados volumes cirúrgicos e infraestrutura estabelecida. Hospitais implantar múltiplas modalidades de imagem para ortopedia, cardiovascular e neurocirurgias. O poder de compra permite a aquisição de armas C de ponta. Centros cirúrgicos multi-especialidades aumentam a utilização. As políticas de reembolso apoiam os contratos públicos. A disponibilidade de pessoal treinado garante uma operação eficaz. Atualizações contínuas melhoram os resultados clínicos. Trauma e expansão da unidade ortopédica sustenta a demanda. A integração com sistemas de navegação aumenta a precisão. Pesquisas e ensaios clínicos promovem a adoção. Parcerias com fabricantes apoiam o acesso a inovações. Alto rendimento do paciente justifica múltiplas instalações.
Espera-se que os centros cirúrgicos ambulatoriais testemunhem o CAGR mais rápido de 13,7% de 2026 a 2033, impulsionado pelo aumento dos procedimentos ambulatoriais e minimamente invasivos. Soluções de imagem móveis e compactas se adequam ao espaço de OR limitado. Aumentar os procedimentos ortopédicos, cardiovasculares e neurocirúrgicos da creche impulsiona a adoção. O reembolso favorável apoia a aquisição. A integração com braços C portáteis melhora a eficiência processual. O treinamento de pessoal aumenta a competência em imagem. Expansão de redes ambulatoriais impulsiona implantação de equipamentos. Preferência do paciente para recuperação mais rápida e estadias mais curtas demanda de combustíveis. Os avanços tecnológicos reduzem a pegada e melhoram a usabilidade. Parcerias de fabricantes permitem atualizações oportunas. A conscientização de benefícios avançados de imagem promove a adoção. Os volumes crescentes de procedimentos sustentam a expansão contínua do mercado.
Análise regional do Mercado Cirúrgico da Europa
- A Europa dominou o mercado de imagens cirúrgicas com a maior quota de receitas de 41,5% em 2025, impulsionada por infra-estruturas de cuidados de saúde avançadas, pela adopção crescente de procedimentos cirúrgicos minimamente invasivos e pela forte presença dos principais fabricantes de dispositivos médicos. Hospitais e centros cirúrgicos especializados em toda a região estão cada vez mais investindo em sistemas de imagem intraoperatória de alta resolução, ferramentas de navegação cirúrgica e plataformas de imagem integradas para melhorar a precisão cirúrgica e melhorar os resultados dos pacientes
- Por exemplo, hospitais líderes no Reino Unido implementaram sistemas avançados de TC intraoperatória e ressonância magnética para aumentar a precisão em procedimentos neurocirúrgicos, ortopédicos e cardiovasculares, reforçando a posição de liderança do país na Europa
- O crescimento da região é ainda apoiado por altos investimentos em I&D, apoio regulatório para tecnologias inovadoras de imagem e um quadro de reembolso bem estabelecido, facilitando a rápida adoção de soluções de imagem cirúrgica de próxima geração
U.K. Surgical Imaging Market Insight
O mercado de imagens cirúrgicas do Reino Unido dominou o mercado europeu de imagens cirúrgicas em 2025, representando 28,9% do total da receita regional. O crescimento é impulsionado pela alta adoção de tecnologias avançadas de imagem intraoperatória, infraestrutura de saúde bem estabelecida e forte presença dos principais fabricantes de dispositivos médicos. A ampla utilização de sistemas de RM, TC e fluoroscopia avançada no intraoperatório em hospitais terciários e centros cirúrgicos especializados está aumentando significativamente a acurácia do procedimento. Aumentar a integração de sistemas de imagem multimodal e salas de operação digitais está apoiando ainda mais a dominância sustentada do mercado no Reino Unido.
Canadá Surgical Imaging Market Insight
Espera-se que o mercado de imagens cirúrgicas do Canadá seja o país de crescimento mais rápido durante o período de previsão, expandindo-se em um CAGR de 8,7% de 2026 para 2033, apoiado pelo aumento dos investimentos em modernização hospitalar, aumento da adoção de cirurgias minimamente invasivas, expansão da infraestrutura de salas de operação avançadas e iniciativas governamentais favoráveis de saúde que promovam a integração da tecnologia médica. Prevê-se que o aumento dos gastos com cuidados de saúde, a melhoria do acesso a sistemas avançados de imagem em hospitais públicos e o investimento contínuo em tecnologias cirúrgicas de precisão acelerem o crescimento do mercado em todo o Canadá.
Europa Mercado de Imagens Cirúrgicas
A indústria de imagem cirúrgica é liderada principalmente por empresas bem estabelecidas, incluindo:
- Siemens Healthineers (Alemanha)
- GE Healthcare (EUA)
- Philips Healthcare (Países Baixos)
- Sistemas Médicos Cannon (Japão)
- Ziehm Imaging (Alemanha)
- Hological (EUA)
- Shimadzu Corporation (Japão)
- Planeado (Finlândia)
- OrthoScan (EUA)
- Medtronic (Irlanda)
- Brainlab (Alemanha)
- Invivo (EUA)
- Tecnologias KV (França)
- Stryker (EUA)
- DePuy Synthes (Suíça)
- Samsung Medison (Coreia do Sul)
- Braun (Alemanha)
- Fujifilm Holdings (Japão)
- Sistemas Médicos Toshiba (Japão)
- Carestream Health (EUA)
Últimos desenvolvimentos na Europa Mercado Cirúrgico de Imagens
- Em março de 2023, a Philips anunciou o lançamento de seu sistema de imagem cirúrgica móvel C-arm 10, projetado para fornecer imagens fluoroscópicas de alta qualidade e ergonomia aprimorada para uma ampla gama de especialidades cirúrgicas, incluindo ortopedia, trauma e procedimentos de coluna. Este lançamento expandiu o portfólio de imagens móveis da empresa com um sistema destinado a melhorar a visualização intraoperatória e a eficiência do fluxo de trabalho
- Em março de 2024, a Siemens Healthineers recebeu autorização da FDA para sua plataforma C-arm móvel CIARTIC Move, um sistema de imagem da próxima geração com funcionalidade de condução autônoma. A tecnologia visa agilizar os fluxos de trabalho de imagem intraoperatórios automatizando determinadas funções, melhorando a consistência da captura de imagem e reduzindo os tempos de operação em procedimentos cirúrgicos ortopédicos, traumas e coluna
- Em abril de 2024, Karl Storz SE & Co. KG introduziu sua plataforma de visualização 3D IMAGEM1 S 4U, com imagem 3D nativa para procedimentos endoscópicos. Projetado para melhorar a qualidade da imagem e a percepção de profundidade durante cirurgias minimamente invasivas, o sistema suporta precisão processual melhorada e ergonomia do cirurgião
- Em maio de 2024, Intuitive Surgical anunciou a integração de avançados recursos de imagem 3D em sua plataforma cirúrgica robótica da Vinci, aumentando a percepção de profundidade e diferenciação tecidual para cirurgiões que realizam procedimentos robóticos complexos, particularmente em urologia, ginecologia e cirurgia geral
- Em junho de 2024, o Brainlab AG recebeu aprovação da FDA para o seu sistema de navegação cirúrgica de realidade mista, permitindo que os cirurgiões interagissem com modelos anatômicos 3D usando controles gestuais e visualização holográfica durante as operações — um passo significativo para uma cirurgia guiada por imagens aumentadas
- Em julho de 2025, a X-EIZO Corporation lançou o sistema de câmera de campo cirúrgico Curator SC431, com captura de imagem 4K 60p e estabilização avançada de imagem para visualização intraoperatória superior integrada com monitores e gravadores cirúrgicos, permitindo uma imagem mais clara para equipes de cirurgiões durante procedimentos complexos
- Em maio de 2025, **GE HealthCare Technologies introduziu CleaRecon DL, uma tecnologia de reconstrução 3D baseada em IA para imagens de feixe de cone (CBCT), que aumenta a qualidade da imagem e detalhes durante procedimentos intervencionistas, apoiando a navegação cirúrgica mais precisa e a tomada de decisões
- Em maio de 2025, a Philips fez parceria com a Polarean para integrar a imagem Xenon RM avançada hiperpolarizada (XENOVIEW) nas plataformas de RM 3,0 T da Philips, posicionando a tecnologia para melhorar a imagem funcional no planejamento cirúrgico, particularmente para procedimentos pulmonares e torácicos
- Em abril de 2025, **A Canon Medical Systems Corporation lançou uma plataforma híbrida integrada de imagiologia e navegação combinando módulos de C-braço 3D e fluoroscopia adaptados a procedimentos minimamente invasivos, oferecendo aos cirurgiões suporte de imagem unificado que aumenta a precisão processual e reduz os tempos operacionais
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











