



Segmentação do mercado global de Automação de Liberação de Aplicativos (ARA), por componente (soluções e serviços), porte da organização (grandes empresas e PMEs), tipo de implantação (nuvem e local), setor vertical (saúde, mídia e entretenimento, manufatura, varejo e bens de consumo, TI e telecomunicações, bancos, serviços financeiros e seguros, e outros), modelo (prototipagem de software, modelo incremental, modelo ágil, modelo em cascata e modelo em espiral) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado global de liberação de aplicativos (ARA)
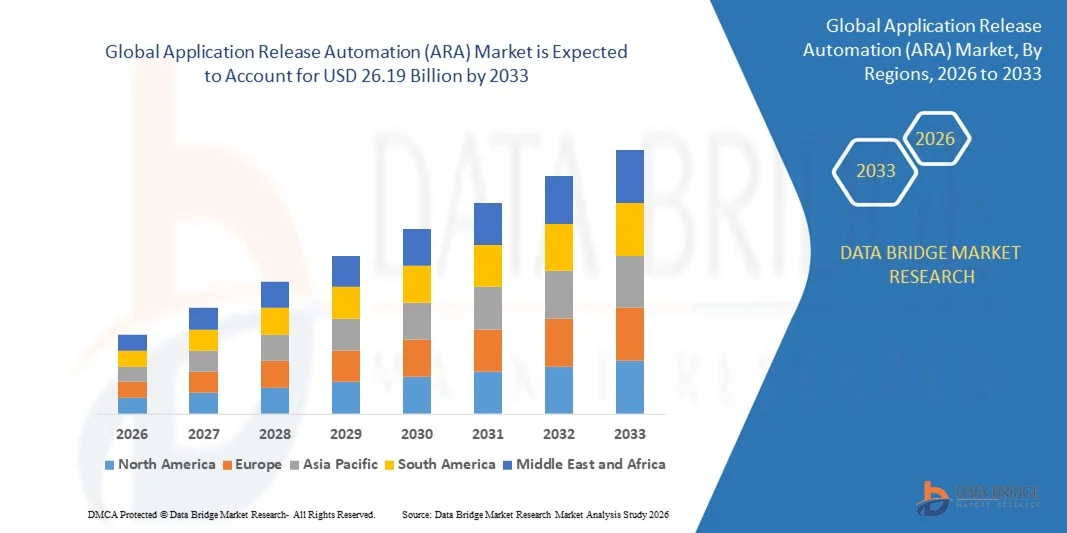
- O tamanho global do mercado de automação de lançamento de aplicativos (ARA) foi avaliado em6,21 mil milhões de dólares em 2025e espera-se alcançar26,19 mil milhões de USD até 2033, em umaCAGR de 19,70%durante o período de previsão
- Subir nas inúmeras aplicações em execução dinâmica O ambiente é um fator crucial para acelerar o crescimento do mercado, também aumentar a utilização otimizada de recursos, aumentar a demanda por mercado de automação de liberação de aplicativos, aumentar o engajamento do usuário sobre plataformas digitais, aumentar o foco na inteligência competitiva, em conjunto e aumentar a necessidade de melhorar a experiência do público são os principais fatores entre outros que impulsionam o mercado de automação de liberação de aplicativos (ARA)
Tamanho e previsão do mercado
Valor de mercado global (2025): 6,21 mil milhões de USD
Valor de mercado previsto (2033): 26,19 mil milhões de USD
Previsões CAGR (2026-2033): 19,70%
Quais são as principais opções do mercado de automação de liberação de aplicativos (ARA)
- Aumentar os avanços na IA e sua utilização no desenvolvimento de aplicativos e plataformas baseadas em nuvem, criando um ambiente favorável para o desenvolvimento de aplicativos, criará novas oportunidades para o mercado de automação de lançamento de aplicativos (ARA)
- No entanto, a forte dependência de processos legados atua como os principais fatores, entre outros, que impedem o crescimento do mercado, e ainda desafiará o mercado de automação de liberação de aplicativos (ARA)
- A América do Norte dominou o mercado de automação de lançamento de aplicativos (ARA) com uma quota de receita de 41,6% em 2025, impulsionada pela rápida adoção de práticas DevOps, desenvolvimento nativo de nuvem e iniciativas de transformação digital em larga escala nos EUA e Canadá.
- Asia-Pacific é projetado para registrar o CAGR mais rápido de 9,62% de 2026 a 2033, alimentado pela expansão das indústrias de serviços de TI, rápida adoção de nuvem e forte crescimento na banca digital, comércio eletrônico e infraestrutura de telecomunicações em toda a China, Japão, Índia, Coreia do Sul e Sudeste Asiático
- O segmento Solutions dominou o mercado com uma participação de 68,5% em 2025, pois as empresas adotam cada vez mais plataformas ARA integradas para automatizar pipelines de implantação, gerenciar fluxos de trabalho de lançamento e garantir conformidade em ambientes de TI híbridos
Segmentação de mercado do escopo de relatório e liberação de aplicativos (ARA)
|
Atributos |
Informação Importante sobre o Mercado de Lançamento de Aplicações (ARA) |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de automação de liberação de aplicativos (ARA)
Acelerando a adoção de plataformas de automação de lançamento nativas na nuvem, integradas com DevOps e conduzidas por IA
- O mercado de automação de lançamento de aplicativos (ARA) está presenciando forte adoção de plataformas de implantação baseadas em nuvem, containers e microservices nativas projetadas para suportar pipelines DevOps, ambientes Kubernetes e infraestruturas de TI híbridas
- Os fornecedores estão introduzindo orquestração alimentada por IA, automação orientada por políticas e recursos de fluxo de trabalho de baixo código que aumentam a velocidade de implantação, reduzem a intervenção manual e melhoram a consistência de liberação em ecossistemas multinuvem
- A crescente demanda por um tempo mais rápido para o mercado, integração contínua/implantação contínua (CI/CD) e lançamentos de zero-downtime está acelerando a transição empresarial do gerenciamento de lançamento manual para soluções automatizadas
- Por exemplo, empresas como IBM, Microsoft, Red Hat, Inc. e CloudBees, Inc. estão aprimorando suas plataformas ARA com integração Kubernetes, fluxos de trabalho GitOps e análises avançadas
- Aumentar a complexidade de aplicativos distribuídos, arquiteturas orientadas por API e implantações multi-ambientais está impulsionando a demanda por frameworks de automação escaláveis e centralizados
- Como as empresas priorizam a transformação digital, as plataformas ARA continuarão a ser essenciais para a entrega de software, cumprimento e agilidade operacional.
Quais são os Principais Drivers do Mercado de Automação de Lançamento de Aplicações (ARA)
- A adoção crescente de práticas DevOps, metodologias de desenvolvimento ágeis e pipelines CI/CD está aumentando significativamente a demanda por soluções de gerenciamento de lançamento automatizado
- Por exemplo, em 2025, empresas líderes como VMware, Inc., Digital.ai e Progress Software Corporation expandiram suas capacidades de automação com controles de segurança aprimorados, suporte a implantação de múltiplas nuvens e ferramentas de monitoramento em tempo real
- A crescente implantação de nuvem híbrida, plataformas SaaS e aplicações empresariais nos setores bancário, de telecomunicações, saúde e varejo está acelerando a adoção do ARA globalmente
- Avanços em testes baseados em IA, mecanismos automatizados de retrocesso, gerenciamento de configuração e monitoramento de conformidade fortaleceram a confiabilidade de liberação e reduziram os riscos operacionais
- Aumentar o foco na modernização de aplicativos, orquestração de contêineres e infraestrutura como código (IAC) está criando forte demanda por ferramentas de automação integradas
- Apoiado por despesas contínuas de TI, iniciativas de inovação digital e requisitos de conformidade em segurança cibernética, o mercado ARA deverá testemunhar um crescimento sustentado a longo prazo
Qual fator está desafiando o crescimento do mercado de automação de liberação de aplicativos (ARA)
- Altos custos de implementação e integração associados às plataformas ARA de nível empresarial limitam a adoção entre organizações de pequeno e médio porte
- Por exemplo, durante 2024-2025, as empresas relataram um aumento dos gastos em infraestrutura de nuvem, conformidade com segurança cibernética e ferramentas DevOps, impactando a alocação global do orçamento de TI para soluções de automação
- Complexidade na integração de plataformas ARA com sistemas legados, ambientes multinuvem e diversas cadeias de ferramentas aumenta desafios de implantação
- Falta de engenheiros qualificados e especialistas em automação da DevOps retarda a implementação e otimização eficazes
- Competição de ferramentas CI/CD de código aberto e serviços de implantação de nuvem nativa cria pressão de preços e reduz a diferenciação entre fornecedores
- Para enfrentar esses desafios, as empresas estão focando em modelos de preços baseados em assinaturas, interfaces de usuário simplificadas, fluxos de trabalho de implantação assistidos por IA e maior interoperabilidade, melhorando assim a acessibilidade e adoção global de soluções de Automação de Lançamento de Aplicações (ARA)
Como é segmentado o mercado de liberação de aplicativos (ARA)
O mercado é segmentado com base emcomponente, tamanho da organização, tipo de implantação, vertical e modelo.
- Por Componente
Com base no componente, o mercado de automação de liberação de aplicativos (ARA) é segmentado em Soluções e Serviços. O segmento Solutions dominou o mercado com uma participação de 68,5% em 2025, pois as empresas adotam cada vez mais plataformas ARA integradas para automatizar pipelines de implantação, gerenciar fluxos de trabalho de lançamento e garantir a conformidade em ambientes de TI híbridos. Essas soluções fornecem painéis centralizados, recursos de rollback automatizados, provisionamento de ambiente e integração com a DevOps, tornando-os essenciais para iniciativas de transformação digital em larga escala. A forte demanda por orquestração CI/CD, automação de implantação Kubernetes e gerenciamento de lançamento multinuvem fortalece ainda mais a liderança do segmento.
O segmento de Serviços é projetado para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pela crescente demanda por consultoria, implementação, serviços gerenciados e suporte de treinamento. Como as organizações modernizam sistemas legados e migram para arquiteturas nativas na nuvem, os provedores de serviços desempenham um papel crítico na personalização, integração e otimização contínua das plataformas ARA.
- Por Tamanho da Organização
Com base na dimensão da organização, o mercado está segmentado em grandes empresas e PME. O segmento Large Enterprises dominou o mercado com uma participação de 61,2% em 2025, suportada por infraestruturas de TI complexas, ambientes de implantação multirregionais e alta frequência de lançamento de software. Grandes organizações exigem ferramentas avançadas de automação para gerenciar microservices, garantir a conformidade com a governança e reduzir os riscos de inatividade. Fortes investimentos na transformação de DevOps e no cumprimento da segurança cibernética impulsionam ainda mais a adoção do ARA entre empresas globais.
Espera-se que o segmento PME cresça no CAGR mais rápido de 2026 para 2033, alimentado pelo aumento da disponibilidade de plataformas ARA baseadas em assinaturas e hospedadas em nuvem. A crescente conscientização dos benefícios da automação, os modelos de implantação SaaS de baixo custo e a crescente adoção digital entre empresas de médio porte estão acelerando a penetração do mercado neste segmento.
- Por Modo de Implantação
Com base no modo de implantação, o mercado de automação de liberação de aplicativos (ARA) é segmentado em nuvem e instalações. O segmento Cloud dominou o mercado com 57,8% de participação em 2025, impulsionado pela rápida adoção de ferramentas DevOps baseadas em SaaS, vantagens de escalabilidade, menores custos iniciais e integração perfeita com infraestruturas de nuvem pública e híbrida. A implantação em nuvem permite uma implementação mais rápida, atualizações automatizadas e acessibilidade remota, tornando-a a opção preferida para empresas modernas.
O segmento On-Premises é projetado para crescer em um ritmo constante, particularmente entre indústrias regulamentadas que exigem rigoroso controle de dados e conformidade de segurança. No entanto, espera-se que as plataformas ARA baseadas em nuvem registem o crescimento mais rápido de 2026 para 2033 devido à aceleração das estratégias de migração de nuvem empresarial.
- Por Vertical
Com base na vertical, o mercado é segmentado em Saúde; Mídia e Entretenimento; Fabricação; Varejo e Bens de Consumo; ITES e Telecomunicações; Banca, Serviços Financeiros e Seguros (BFSI); e Outros. O segmento ITES e Telecomunicações dominou o mercado com uma participação de 29,6% em 2025, apoiada por atualizações contínuas de software, virtualização de rede e rápida implantação de serviços. Operadores de Telecom e provedores de serviços de TI dependem fortemente de tubulações de liberação automatizada para manter o tempo de atividade e gerenciar aplicações distribuídas em larga escala.
O segmento Bancário, Serviços Financeiros e Seguros (BFSI) deverá crescer no CAGR mais rápido de 2026 para 2033, impulsionado pela transformação bancária digital, mandatos de conformidade regulatória, requisitos de segurança cibernética e altas atualizações de aplicativos baseadas em transações.
- Por Modelo
Com base no modelo, o mercado de automação de liberação de aplicativos (ARA) é segmentado em Prototipagem de Software, Modelo Incremental, Modelo Ágil, Modelo Cachoeira e Modelo Espiral. O segmento Agile Model dominou o mercado com 46,4% de participação em 2025, à medida que as organizações adotam cada vez mais práticas ágeis e DevOps para possibilitar a integração contínua e ciclos de liberação rápida. Metodologias ágeis requerem testes automatizados, implantação e mecanismos de retrocesso, tornando as ferramentas ARA indispensáveis para o desenvolvimento iterativo.
O segmento Modelo Incremental é projetado para crescer no CAGR mais rápido de 2026 para 2033, apoiado por empresas que passam de estruturas tradicionais de cachoeira para abordagens de entrega de software modulares faseadas. Aumentar a ênfase na flexibilidade, redução de risco e implantação de recursos mais rápida continua a acelerar a adoção em equipes de desenvolvimento globalmente.
Qual região detém a maior parte do mercado de liberação de aplicativos (ARA)
- A América do Norte dominou o mercado de automação de lançamento de aplicativos (ARA) com uma quota de receita de 41,6% em 2025, impulsionada pela rápida adoção de práticas DevOps, desenvolvimento nativo de nuvem e iniciativas de transformação digital em larga escala nos EUA e Canadá. Alta concentração de empresas de TI, fornecedores SaaS, empresas fintech e operadores de telecomunicações continua a alimentar a demanda por orquestração de liberação automatizada e otimização de pipeline CI/CD
- Empresas líderes como IBM, Microsoft e Red Hat, Inc. estão expandindo a automação de implantação orientada por IA, ferramentas de lançamento nativas do Kubernetes e capacidades de integração multinuvem, fortalecendo a liderança tecnológica da região
- Forte financiamento de capital de risco, alto gasto empresarial em TI, infraestrutura de nuvem madura e quadros avançados de cibersegurança reforçam ainda mais o domínio do mercado da América do Norte
U.S. Application Release Automation (ARA) Market Insight
Os EUA representam o maior contribuinte na América do Norte, apoiado pela implementação generalizada de pipelines DevOps, ambientes de nuvem híbrida e arquiteturas de microserviços nos setores BFSI, saúde, varejo e telecomunicações. Aumentar a adoção de monitoramento habilitado por IA, sistemas de retrocesso automatizados e práticas de infraestrutura como código intensifica a demanda por plataformas ARA avançadas. A presença de grandes provedores de serviços em nuvem, inovadores de software empresarial e ecossistemas de startup fortes acelera a inovação contínua e a adoção de automação de implantação em larga escala.
Canada Application Release Automation (ARA) Market Insight
O Canadá contribui significativamente para o crescimento regional, impulsionado pelo aumento do investimento em serviços governamentais digitais, plataformas de fintech e modernização das telecomunicações. O foco crescente na implantação segura de software, gerenciamento de conformidade e testes automatizados fortalece a demanda por soluções ARA. Quadros regulatórios de apoio, profissionais qualificados da DevOps e a adoção de nuvem em expansão aumentam ainda mais a penetração no mercado entre empresas e organizações do setor público.
Mercado de Automação de Lançamento de Aplicações Ásia-Pacífico (ARA)
Asia-Pacific é projetado para registrar o CAGR mais rápido de 9,62% de 2026 a 2033, alimentado pela expansão de indústrias de serviços de TI, rápida adoção de nuvem, e forte crescimento na banca digital, comércio eletrônico e infraestrutura de telecomunicações em toda a China, Japão, Índia, Coreia do Sul e Sudeste Asiático. A demanda crescente por ciclos de entrega de aplicativos mais rápidos e ambientes de implantação multinuvem escaláveis acelera a adoção do ARA em toda a região.
China Application Release Automation (ARA) Market Insight
A China lidera o mercado Ásia-Pacífico devido à rápida expansão de plataformas de nuvem domésticas, ecossistemas fintech e modernização de software empresarial em larga escala. Iniciativas de transformação digital apoiadas pelo governo e forte investimento em plataformas de desenvolvimento orientadas por IA impulsionam a demanda por soluções avançadas de automação de lançamento. A adoção crescente do SaaS e a implantação de empresas de alto volume reforçam ainda mais o crescimento do mercado.
Japan Application Release Automation (ARA) Market Insight
O Japão demonstra crescimento constante apoiado pela modernização empresarial, estratégias de migração em nuvem e adoção crescente de metodologias ágeis. Forte foco na eficiência operacional, conformidade regulatória e segurança cibernética incentiva a integração de plataformas de gerenciamento de lançamento automatizado nos setores de serviços financeiros, manufatura e telecomunicações.
India Application Release Automation (ARA) Market Insight
A Índia está emergindo como um mercado de alto crescimento impulsionado pela expansão da indústria ITES, ecossistemas de startup e digitalização rápida dos setores bancário e de varejo. A adoção crescente de frameworks DevOps, plataformas SaaS e ambientes de desenvolvimento nativos da nuvem aceleram a implementação do ARA entre empresas.
South Korea Application Release Automation (ARA) Market Insight
A Coreia do Sul contribui significativamente devido à forte infraestrutura de telecomunicações, recursos avançados de serviços de TI e rápida implantação de soluções de nuvem empresarial. O foco crescente na inovação digital, desenvolvimento de software baseado em IA e eficiência impulsionada pela automação continuam a apoiar a expansão sustentada do mercado.
Quais são as Principais Empresas no Mercado de Automação de Lançamento de Aplicações (ARA)
A indústria de automação de liberação de aplicativos (ARA) é liderada principalmente por empresas bem estabelecidas, incluindo:
- IBM(EUA)
- Microsoft (EUA)
- FUJITSU(Japão)
- Chapéu Vermelho, Inc.. (EUA)
- VMware, Inc. (EUA)
- BMC Software, Inc. (EUA)
- CA Technologies (EUA)
- Micro Focus (U.K.)
- Coforge (Índia)
- Competência (EUA)
- Software ARCAD (França)
- Progress Software Corporation (EUA)
- Clarive (Espanha)
- CloudBees, Inc. (EUA)
- CollabNet (EUA)
- Datical (EUA)
- Flexagon LLC (EUA)
- Inedo (EUA)
- MidVision Ltd (U.K.)
- Octopus Expedição (Austrália)
- Plutora (EUA)
- Fantoche (EUA)
- Rocket Software, Inc. (EUA)
- Digital.ai (EUA)
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











