


Segmentação do mercado global de sistemas de visão surround automotivos, por tipo (4 câmeras, 5 câmeras, 6 câmeras e outros), funcionamento da câmera (automático e manual), tipo de veículo (veículos de passageiros e veículos comerciais), mercado usuário final (OEMs e mercado de reposição), componente (sensores, câmera e ECU) - Tendências e previsões do setor até 2033.
O que é o Automotive Surround View Systems Tamanho do mercado e taxa de crescimento
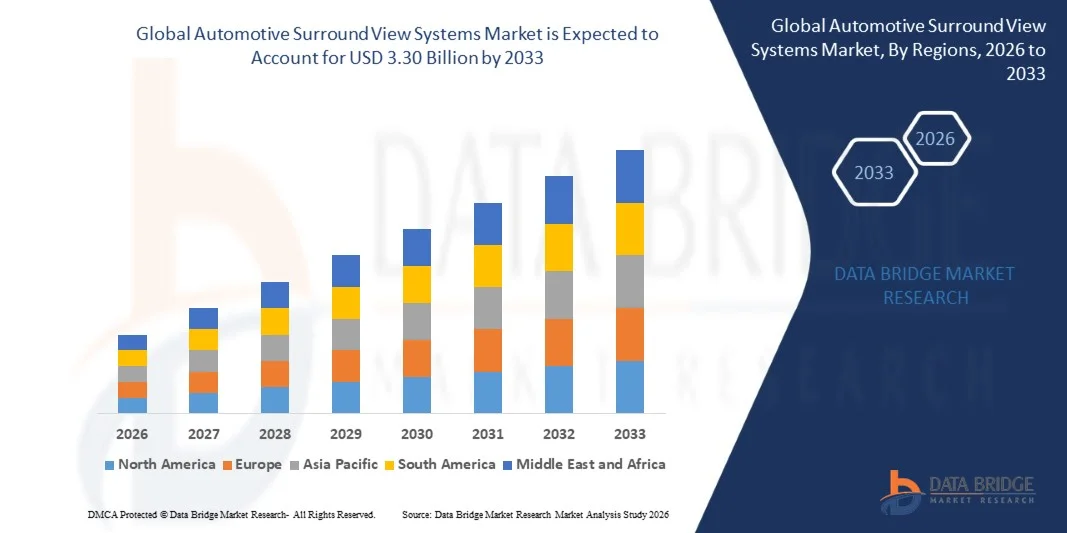
- De acordo com Data Bridge Market Research Analysis, o tamanho do mercado global de sistemas de visão surround automotivo foi avaliado em1,22 mil milhões de dólares em 2025e espera-se alcançarUSD 3,30 mil milhões até 2033, em umaCAGR de 13,23%durante o período de previsão
- O crescimento do mercado é, em grande medida, impulsionado pela crescente procura de recursos de segurança dos veículos e pela crescente integração de sistemas avançados de assistência ao condutor para melhorar a sensibilização do condutor e reduzir os riscos de acidentes
- Aumentar a adoção de veículos premium e de luxo, juntamente com o aumento da preferência dos consumidores pela assistência ao estacionamento e tecnologias de conveniência, está apoiando ainda mais a expansão da integração do sistema surround view
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,22 mil milhões de dólares
- Valor de mercado previsto (2033):USD 3,30 Bilhões
- Previsões CAGR (2026-2033): 13.23%
Quais são as principais takeaways do Automotive Surround View Systems Market
- O mercado está a assistir a um crescimento rápido, impulsionado pelo aumento do foco regulamentar na segurança dos veículos e pela crescente ênfase do fabricante de automóveis na integração de sistemas de monitorização baseados em câmaras para aumentar a visibilidade e reduzir os pontos cegos
- Avanços tecnológicos em sensores de câmera, processamento de imagens e monitoramento em tempo real, juntamente com o aumento da produção de veículos de passageiros e veículos elétricos, estão contribuindo para a expansão sustentada do mercado
- A América do Norte dominou o mercado de sistemas de visão surround automotivos com a maior quota de receita de 38,75% em 2025, impulsionada pela crescente demanda por sistemas avançados de assistência ao motorista (ADAS), recursos de segurança de veículos e tecnologias de conveniência de estacionamento
- A região Ásia-Pacífico deverá testemunhar a maior taxa de crescimento no mundosistemas de visão surround automotivomercado, impulsionado pelo aumento da urbanização, aumento da propriedade de veículos, e forte adoção de veículos conectados e reforçados com segurança em países como China, Japão e Índia. Além disso, as capacidades regionais de fabricação de câmeras e sensores, juntamente com iniciativas governamentais de apoio, estão expandindo a acessibilidade e adoção de sistemas surround view
- O segmento 4 Câmera detinha a maior quota de receita de mercado em 2025, impulsionada pela sua adoção generalizada em veículos de passageiros de médio alcance e premium e pela sua capacidade econômica de fornecer cobertura completa de 360 graus. Estes sistemas oferecem visibilidade suficiente para estacionamento e manobra, tornando-os a escolha preferida para a maioria dos OEMs
Alcance do relatório e Automotive Surround View Systems Mercado Segmentação
|
Atributos |
Automotive Surround View Systems Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no Automotive Surround View Systems Market
“Demanda crescente para tecnologias avançadas de assistência ao motorista e segurança de estacionamento”
• O foco crescente na segurança do veículo e conveniência do motorista está moldando significativamente o mercado de sistemas de visão surround automotivo, já que os consumidores preferem cada vez mais veículos equipados com sistemas de câmera de 360 graus que reduzem pontos cegos e melhoram a precisão do estacionamento. Os sistemas de visão ao redor estão ganhando tração devido à sua capacidade de proporcionar maior conscientização situacional e minimizar os riscos de acidentes, fortalecendo a adoção em veículos comerciais e de passageiros e incentivando as montadoras a inovar com novas tecnologias de câmera e sensores
• O aumento da sensibilização para a segurança rodoviária, o congestionamento urbano e os sistemas avançados de assistência ao condutor (ADAS) acelerou a procura de sistemas surround view em automóveis de passageiros, veículos comerciais e SUVs. Consumidores e operadores de frotas conscientes da segurança buscam ativamente veículos com sistemas de monitoramento aprimorados, levando os fabricantes a priorizar a integração de configurações multicâmeras e soluções de processamento inteligentes
• As tendências de segurança, conveniência e avanço tecnológico estão influenciando as decisões de compra, com fabricantes de automóveis enfatizando imagens de alta definição, integração perfeita com ADAS e capacidades de monitoramento em tempo real. Esses fatores ajudam as marcas a diferenciar veículos em um mercado competitivo e construir a confiança do consumidor, enquanto também impulsiona a adoção de pacotes de segurança avançados e soluções de veículos conectados
• Por exemplo, em 2024, a Toyota no Japão e a Ford nos EUA expandiram seus portfólios de veículos incorporando sistemas de câmeras surround view em SUVs e veículos de passageiros premium. Estes lançamentos foram introduzidos em resposta à crescente preferência do consumidor por recursos avançados de segurança e assistência ao estacionamento, com distribuição entre concessionários e canais online. Os produtos também foram comercializados como soluções orientadas para conveniência e segurança, aumentando a lealdade da marca e as compras repetidas entre os públicos-alvo
• Embora a procura de sistemas de visão surround esteja a aumentar, a expansão sustentada do mercado depende de I&D contínua, de produção rentável e de manutenção da fiabilidade do desempenho comparável aos auxílios tradicionais de estacionamento. Os fabricantes também estão focados em melhorar a escalabilidade, precisão do sensor e desenvolvimento de soluções inovadoras que equilibrem custos, qualidade e funcionalidade para adoção mais ampla
Automotive Surround View Systems Market Dynamics
Controlador
“Crescer foco na segurança do veículo e assistência ao estacionamento”
• Aumentar a demanda do consumidor por recursos de segurança aprimorados e conveniência do motorista é um grande motor para o mercado de sistemas de visão surround automotivo. As montadoras estão cada vez mais integrando soluções de câmera de 360 graus para reduzir pontos cegos, apoiar o estacionamento e aumentar a consciência situacional, alinhando-se com as regras de segurança e as expectativas dos clientes
• Expandir aplicações em SUVs, carros de passageiros e veículos comerciais estão influenciando o crescimento do mercado. Sistemas de visualização ao redor ajudam a melhorar a eficiência do estacionamento, minimizar riscos de colisão e apoiar assistência avançada ao motorista, permitindo que os fabricantes atendam às expectativas dos consumidores de veículos tecnologicamente avançados e seguros
• Os fabricantes de veículos estão ativamente promovendo sistemas de câmeras surround view através da inovação de produtos, pacotes ADAS empacotados e campanhas de marketing. Estes esforços são apoiados pela crescente preferência dos consumidores por veículos tecnologicamente avançados e orientados para a segurança, e também incentivam parcerias entre fornecedores de sistemas de câmara e fabricantes de automóveis para melhorar a funcionalidade do sistema e a fiabilidade
• Por exemplo, em 2023, BMW na Alemanha e General Motors nos Estados Unidos relatou maior incorporação de sistemas de visão surround em veículos premium e médio alcance. Esta expansão seguiu a maior demanda do consumidor por soluções integradas de segurança e assistência ao estacionamento, conduzindo compras repetidas e diferenciação de produtos. Ambas as empresas também destacaram a confiabilidade do sistema e a integração da ADAS em campanhas de marketing para fortalecer a confiança do consumidor e a lealdade da marca
• Embora as crescentes tendências de segurança e conveniência suportem o crescimento, a adoção mais ampla depende de otimização de custos, precisão dos sensores e processos de produção escaláveis. Investimento na eficiência da cadeia de suprimentos, tecnologia avançada de imagem e sistemas de calibração serão fundamentais para atender à demanda global e manter vantagem competitiva
Restrição/Desafio
“Complexidade de alto custo e integração em comparação com sistemas de estacionamento convencionais”
• O custo relativamente mais elevado dos sistemas surround view em comparação com os auxílios ao estacionamento convencionais continua a ser um desafio fundamental, limitando a adopção entre os segmentos de veículos sensíveis aos preços. Altos custos de componentes de sensores e câmeras, juntamente com requisitos complexos de calibração e integração, contribuem para preços elevados
• A consciencialização dos consumidores e dos fabricantes para os sistemas avançados de visão surround continua a ser desigual, em especial nos mercados emergentes onde a adopção da ADAS continua a desenvolver-se. A compreensão limitada dos benefícios do sistema restringe a adoção em determinadas categorias de veículos, levando a uma absorção mais lenta em regiões sensíveis aos preços
• Os desafios de integração e produção também impactam o crescimento do mercado, pois os sistemas surround view exigem calibração precisa, integração de software com ADAS e compatibilidade com a eletrônica de veículos existentes. Complexidade de engenharia adicional e requisitos de teste aumentam os custos operacionais, e os fabricantes devem investir em treinamento e desenvolvimento para manter o desempenho do produto
• Por exemplo, em 2024, os distribuidores na Índia e na Tailândia que fornecem veículos de passageiros e comerciais relataram uma absorção mais lenta de sistemas surround view devido a preços mais elevados e a um conhecimento limitado das vantagens funcionais em comparação com os auxílios de estacionamento convencionais. Requisitos de calibração e complexidade de integração foram barreiras adicionais, e algumas montadoras limitaram a inclusão a modelos premium
• A superação destes desafios exigirá uma produção eficiente em termos de custos, processos de integração simplificados e iniciativas educativas orientadas para os fabricantes e consumidores. A colaboração entre fornecedores de sensores, fabricantes de automóveis e organismos de certificação pode ajudar a desbloquear o potencial de crescimento a longo prazo do mercado global de sistemas de visão surround automotivo. Além disso, o desenvolvimento de soluções competitivas em termos de custos e o reforço das estratégias de comercialização em matéria de benefícios de segurança e de conveniência serão essenciais para uma adopção generalizada
Como é o Automotive Surround View Systems Mercado Segmentado
O mercado é segmentado com base no tipo, funcionamento da câmera, tipo de veículo, mercado de usuário final e componente.
• Por tipo
Com base no tipo, o mercado de sistemas de visão surround automotivo é segmentado em 4 Câmera, 5 Câmera, 6 Câmera e Outros. O segmento 4 Câmera detinha a maior quota de receita de mercado em 2025, impulsionada pela sua adoção generalizada em veículos de passageiros de médio alcance e premium e pela sua capacidade econômica de fornecer cobertura completa de 360 graus. Estes sistemas oferecem visibilidade suficiente para estacionamento e manobra, tornando-os a escolha preferida para a maioria dos OEMs.
Espera-se que os segmentos 5 Câmera e 6 Câmeras testemunhem a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da demanda por maior precisão, maior segurança e integração com sistemas avançados de assistência ao condutor (ADAS). Veículos equipados com câmeras adicionais fornecem detecção de pontos cegos superiores, monitoramento no meio-fio e melhor conscientização situacional, apoiando a adoção em segmentos premium e comerciais de veículos.
• Por função da câmera
Com base no funcionamento da câmera, o mercado é segmentado em Automático e Manual. O segmento Automatic detinha a maior quota de receita de mercado em 2025, alimentada por conveniência, processamento de imagens em tempo real e integração com a ADAS para evitar colisões e assistência de estacionamento. Os sistemas automáticos são cada vez mais preferidos pelos consumidores e operadores da frota devido à redução do erro humano e ao reforço da segurança operacional.
Espera-se que o segmento Manual testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela demanda em segmentos de veículos comerciais e orçamentários onde sistemas econômicos são implementados com ativação seletiva do condutor. A operação manual proporciona flexibilidade e reduz a complexidade do sistema para a funcionalidade básica de visualização surround.
• Por Tipo de Veículo
Com base no modelo de veículo, o mercado é segmentado em veículos de passageiros e veículos comerciais. O segmento de Veículos de Passageiro detinha a maior quota de receita de mercado em 2025, apoiada pelo aumento da preferência do consumidor pela segurança, conveniência de estacionamento e integração com recursos da ADAS em SUVs, sedans e carros de luxo.
Espera-se que o segmento Veículo Comercial testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela modernização da frota, regulamentação governamental sobre segurança do condutor e necessidade de maior visibilidade durante as operações urbanas e de longo curso. Os sistemas de visão ao redor são cada vez mais implantados para reduzir pontos cegos e acidentes em caminhões, ônibus e veículos de entrega.
• Pelo mercado final do usuário
Com base no mercado do utilizador final, o mercado é segmentado em OEMs e Aftermarket. O segmento OEM detinha a maior quota de receita de mercado em 2025, já que as montadoras integram cada vez mais sistemas de visão surround em novos veículos para melhorar a segurança, cumprir as normas regulatórias e fornecer recursos de conveniência adicionais.
Espera-se que o segmento Aftermarket testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo crescente interesse do consumidor em retromontar veículos existentes com sistemas de câmeras de 360 graus para melhorar a segurança e assistência ao estacionamento. A adopção pós-mercado é particularmente elevada em regiões com frotas de veículos em envelhecimento.
• Por Componente
Com base no componente, o mercado é segmentado em Sensores, Câmera e ECU. O segmento Camera teve a maior quota de receita de mercado em 2025, impulsionado por avanços em imagens de alta definição, lentes de ângulo largo e integração com software de processamento em tempo real para fornecer funcionalidade de visualização surround precisa.
Espera-se que os segmentos Sensores e ECU testemunhem a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento do foco na integração ADAS, estacionamento automatizado e melhor desempenho do sistema. Os sensores e o ECU melhoram a detecção de obstáculos, a fiabilidade do sistema e a segurança global, encorajando a adopção em veículos de passageiros e comerciais.
Qual região detém a maior parte do Automotive Surround View Systems Market
• A América do Norte dominou o mercado de sistemas de visão cerca automotiva com a maior quota de receita de 38,75% em 2025, impulsionada pela crescente demanda por sistemas avançados de assistência ao motorista (ADAS), recursos de segurança de veículos e tecnologias de conveniência de estacionamento
• Os consumidores da região valorizam fortemente a visibilidade reforçada, a redução de acidentes e a integração perfeita oferecida pelos sistemas de visão surround com outras tecnologias de segurança e infotainment nos veículos
• Esta adoção generalizada é ainda apoiada pela alta produção de veículos, aumento das vendas de veículos premium, e uma população tecnologicamente inclinada, estabelecendo sistemas surround view como uma solução favorecida para os veículos de passageiros e comerciais
U.S. Automotive Surround View Systems Market Insight
O mercado de sistemas de visão surround automotivos dos EUA captou a maior parte de receita em 2025 na América do Norte, alimentada pela rápida adoção de veículos conectados e tecnologias de segurança avançadas. Os consumidores estão cada vez mais priorizando a segurança dos veículos e assistência de estacionamento através de sistemas de câmeras de 360 graus. A crescente preferência por veículos equipados com ADAS, combinada com demanda robusta por SUVs, sedans e veículos premium com pacotes de segurança integrados, impulsiona ainda mais o mercado. Além disso, o aumento da integração de sistemas de visão surround com sensores de estacionamento, detecção de pontos cegos e interfaces de infotainment está contribuindo significativamente para a expansão do mercado.
Europa Automotive Surround View Systems Market Insight
Prevê-se que o mercado europeu de sistemas de visão surround automotive testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada principalmente por regulamentações rigorosas em matéria de segurança dos veículos e pela crescente procura dos consumidores de veículos tecnologicamente avançados e eco-conscientes. A urbanização crescente e a adoção de veículos conectados estão promovendo a integração de sistemas de visão surround. A região está experimentando um crescimento significativo entre os veículos de passageiros e comerciais, com sistemas sendo incorporados em novos modelos e programas de retromontagem.
U.K. Automotive Surround View Systems Market Insight
Espera-se que o mercado de sistemas de visão surround automotivos do Reino Unido testemunhe a taxa de crescimento mais rápida entre 2026 e 2033, impulsionada pela crescente conscientização da segurança dos veículos, pelos desafios de estacionamento urbano e pela demanda por conveniência dos motoristas. Além disso, regulamentos de segurança do governo e crescente modernização da frota estão incentivando os proprietários de veículos privados e comerciais a adotar sistemas de câmera de 360 graus. Espera-se que a forte indústria automotiva do Reino Unido, o comércio eletrônico e a infraestrutura de pós-mercado de veículos continuem apoiando o crescimento do mercado.
Alemanha Automotive Surround View Systems Market Insight
Espera-se que o mercado de sistemas de visão surround automotivo da Alemanha testemunhe a taxa de crescimento mais rápida entre 2026 e 2033, alimentado por um elevado foco do consumidor na segurança dos veículos, inovação tecnológica e integração com sistemas avançados de assistência ao condutor. A bem desenvolvida infraestrutura automotiva da Alemanha e a ênfase nos veículos ecológicos e de alta tecnologia promovem a adoção de sistemas surround view nos segmentos de passageiros e comerciais. A integração de câmeras de 360 graus com soluções ADAS e assistência de estacionamento também está se tornando cada vez mais prevalente.
Asia-Pacific Automotive Surround View Systems Market Insight
Espera-se que o mercado de sistemas de visão surround automotivos Ásia-Pacífico testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pela urbanização rápida, aumento da produção de veículos e adoção crescente de veículos conectados e reforçados com segurança em países como China, Japão e Índia. A crescente inclinação da região para veículos tecnologicamente avançados, apoiada por iniciativas governamentais de promoção da segurança dos veículos, está acelerando a adoção do mercado. Além disso, como a APAC surge como um hub de fabricação de componentes de câmera de veículos e sensores, a acessibilidade e acessibilidade de sistemas de visão surround estão se expandindo para uma base de consumo mais ampla.
Japão Automotive Surround View Systems Market Insight
Espera-se que o mercado de sistemas de visão surround automotivo do Japão testemunhe a taxa de crescimento mais rápida de 2026 para 2033 devido à cultura automotiva de alta tecnologia, urbanização e forte foco na segurança dos veículos. O mercado japonês enfatiza conveniência e prevenção de acidentes, e a adoção de sistemas de visão surround é impulsionada pelo crescente número de veículos equipados com ADAS. A integração com sensores de estacionamento, sistemas de infotainment e outras tecnologias conectadas está alimentando o crescimento, enquanto o envelhecimento da população japonesa suporta ainda mais a demanda por soluções de visibilidade mais fáceis de usar e seguras em veículos comerciais e de passageiros.
China Automotive Surround View Systems Market Insight
O mercado de sistemas de visão surround automotivos da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025, atribuída à expansão da produção automotiva do país, ao aumento da propriedade de veículos de classe média e à alta adoção de tecnologias avançadas. A China é um dos maiores mercados de veículos comerciais e de passageiros, e sistemas de visão surround estão se tornando cada vez mais populares para maior segurança e conveniência de estacionamento. O impulso para cidades inteligentes, iniciativas governamentais de segurança e disponibilidade de sistemas econômicos, juntamente com a forte fabricação de componentes domésticos, são fatores fundamentais que impulsionam o mercado na China
Quais são as principais empresas no Automotive Surround View Systems Market
A indústria Automotive Surround View Systems é liderada principalmente por empresas bem estabelecidas, incluindo:
- Magna International Inc. (Canadá)
- Continental AG (Alemanha)
- Texas Instruments Incorporated (EUA)
- FUJITSU (Japão)
- DENSO- Holding GmbH & Co. KG (Alemanha)
- Renessas Electronics Corporation (Japão)
- Clarion (Japão)
- AISIN SEIKI Co., Ltd. (Japão)
- Xylon d.o.o. (Eslovénia)
- Ambarella International LP. (EUA)
- Robert Bosch GmbH (Alemanha)
- Mobileye (Israel)
- BorgWarner Inc. (EUA)
- HYUNDAI MOBIS (Coreia do Sul)
- SAMSUNG (Coreia do Sul)
- Corporação Intel (EUA)
- OmniVision Technologies, Inc. (EUA)
- Gazer Ltd. (Israel)
- Semicondutores NXP (Países Baixos)
Quais são as últimas evoluções no Automotive Surround View Systems Market
- Em janeiro de 2024, a Renesas Electronics Corporation introduziu o decodificador de vídeo RAA279974 Automotive HD Link (AHL) de 4 canais como parte de seu portfólio AHL. Esta nova solução processa quatro entradas de câmera simultaneamente, permitindo transmissão de vídeo de alta definição para aplicações automotivas surround-view e multi-câmera. Ao reduzir a dependência em cabos e conectores caros, oferece uma opção econômica para os fabricantes de veículos, aumentando a capacidade de assistência ADAS e estacionamento, apoiando a adoção mais ampla de sistemas avançados de câmeras em veículos comerciais e de passageiros
- Em janeiro de 2023, a ZF lançou a Smart Camera 6, projetada para condução automatizada e integração ADAS. A câmera possui um sensor de 8 megapixels com um campo de visão de 120 graus, proporcionando mais de quatro vezes a resolução de imagem de seu antecessor. Seu poder de processamento aprimorado permite funcionalidades avançadas, como detecção de objetos em tempo real, monitoramento de faixas e evitação de colisão, fortalecimento da segurança dos veículos e aceleração da implantação de sofisticadas tecnologias surround-view e ADAS no mercado automotivo
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











