



Mercado global de preparação de sangue segmentado por produto (sangue total, componentes sanguíneos e derivados sanguíneos), tipo de antitrombótico e anticoagulante (inibidores da agregação plaquetária, fibrinolíticos e anticoagulantes), aplicação (trombocitose, embolia pulmonar, insuficiência renal, angina, complicações vasculares e outras) - Tendências e previsões do setor até 2033
Qual é o tamanho do mercado de preparação de sangue e taxa de crescimento
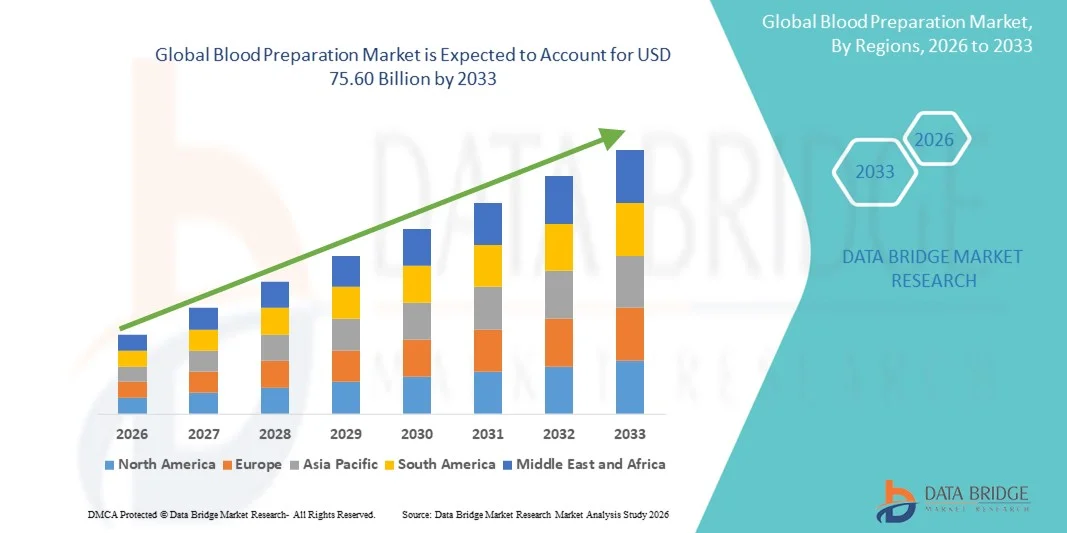
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado global de preparação de sangue foi avaliado em52,96 mil milhões de dólares em 2025e espera-se alcançar75,60 mil milhões de USD até 2033, em umaCAGR de 4,55%durante o período de previsão
- O crescimento do mercado é amplamente alimentado pela crescente demanda por componentes sanguíneos avançados e derivados em hospitais, centros de diagnóstico e instituições de pesquisa, apoiados pelo aumento da prevalência de doenças crônicas, casos de trauma e procedimentos cirúrgicos em todo o mundo. O progresso tecnológico contínuo em sistemas de processamento de sangue, tecnologias de separação e soluções de armazenamento está aumentando a eficiência, precisão e segurança da coleta e preparação de sangue, contribuindo significativamente para a expansão do mercado
- Além disso, a crescente ênfase em componentes sanguíneos de alta qualidade, melhor segurança transfusional e protocolos de processamento padronizados está impulsionando a adoção de soluções modernas de preparação sanguínea. A crescente necessidade de plaquetas, plasma, crioprecipitado e glóbulos vermelhos em aplicações terapêuticas, bem como o crescente foco na redução de patógenos, leucorredução e técnicas automatizadas de separação, está acelerando a captação de sistemas de preparação sanguínea, aumentando substancialmente o crescimento global da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025): 52,96 milhões de dólares
- Valor de mercado previsto (2033): 75,60 milhões de dólares
- Previsões CAGR (2026-2033): 4.55%
Análise do Mercado de Preparação de Sangue
- As tecnologias de preparação de sangue, que incluem sistemas de separação, processamento e preservação de componentes sanguíneos, estão se tornando cada vez mais essenciais em hospitais, bancos de sangue, laboratórios de diagnóstico e instituições de pesquisa, devido ao seu papel crítico na garantia de práticas de transfusão seguras, eficientes e de alta qualidade. Estas soluções suportam a preparação de glóbulos vermelhos, plasma, plaquetas e outros derivados com maior precisão, risco reduzido de contaminação e maior estabilidade de armazenamento
- A crescente demanda por soluções de preparação de sangue é principalmente alimentada pela crescente prevalência de doenças crônicas, aumento dos volumes cirúrgicos, casos de trauma, terapias contra o câncer e crescente dependência dos componentes sanguíneos em situações de emergência e cuidados críticos. Avanços em sistemas automatizados de processamento de sangue, tecnologias de redução de patógenos e dispositivos de separação de alto rendimento estão acelerando ainda mais a adoção em mercados de saúde desenvolvidos e emergentes
- A América do Norte dominou o mercado de preparação de sangue com a maior parcela de receita de 38,9% em 2025, impulsionada pela infraestrutura de saúde avançada, altas taxas de transfusão, forte presença de líderes fabricantes de sistemas de processamento de sangue e adoção generalizada de tecnologias automatizadas e padronizadas de preparação de sangue. Os EUA continuam liderando o crescimento regional devido à expansão das capacidades hospitalares, aumento da demanda por plasma e plaquetas, e investimento contínuo em sistemas de processamento melhorados em segurança em bancos de sangue e laboratórios clínicos
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de preparação de sangue, projetada para registrar um CAGR de 13,4% durante o período previsto, apoiado pelo aumento dos gastos com saúde, expansão rápida dos bancos de sangue, iniciativas governamentais crescentes para práticas de transfusão seguras e adoção crescente de equipamentos modernos de processamento de sangue em países como China, Índia e Japão. A crescente carga de doenças crônicas e procedimentos cirúrgicos da região reforça ainda mais a dinâmica do mercado
- O segmento Blood Components dominou a maior parcela de receita de mercado de 47,3% em 2025, impulsionada pela crescente demanda por componentes como plasma, plaquetas e glóbulos vermelhos em hospitais e bancos de sangue
Relatar Escopo e Preparação de Sangue Segmentação do Mercado
|
Atributos |
Perspectivas do Mercado-chave de Preparação de Sangue |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de preparação de sangue
Adoção crescente de tecnologias avançadas de separação e automação de componentes
- Uma tendência significativa e acelerada no mercado global de preparação de sangue é a adoção crescente de sistemas automatizados de processamento de sangue, tecnologias avançadas de separação de componentes e plataformas de controle de qualidade. Essas inovações estão transformando como bancos de sangue e centros de transfusão gerenciam doação, processamento, armazenamento e distribuição, possibilitando maior eficiência, redução do erro humano e melhoria dos perfis de segurança.
- Por exemplo, vários fabricantes globais introduziram sistemas automatizados de centrifugação e aférese de próxima geração que simplificam a separação de plasma, plaquetas e hemácias, melhorando a consistência de rendimento. Da mesma forma, o selamento de bolsas totalmente automatizado, a leucorredução e as tecnologias de inativação de patógenos estão rapidamente se tornando padrão em centros sanguíneos modernos, impulsionando precisão operacional e padronização em toda a cadeia de suprimentos
- A integração de software de controle de qualidade orientado por IA e sistemas inteligentes de rastreamento em dispositivos de processamento de sangue permite monitoramento em tempo real de temperatura, esterilidade, medição de volume e indicadores de contaminação. Alguns sistemas avançados são capazes de prever padrões de degradação de componentes ou identificar anomalias no manuseio de bolsas de sangue, melhorando significativamente os resultados de segurança
- Além disso, a expansão das tecnologias de redução de patógenos (TRP) para plasma e plaquetas – apoiadas por aprovações regulatórias globais – tem reforçado a tendência de preparação de componentes sanguíneos mais seguros e confiáveis. Estas tecnologias ajudam a minimizar o risco de infecções transmitidas por transfusão (ITT), uma grande preocupação global
- A mudança para fluxos de trabalho padronizados, automatizados e rastreáveis de preparação de sangue está reformulando as operações globais de banco de sangue, levando ao aumento da adoção de equipamentos de processamento de sistema fechado, dispositivos de separação automatizados e soluções de manuseio de células de alta precisão
- À medida que a demanda aumenta por componentes sanguíneos seguros em ambientes cirúrgicos, traumas, oncologia e manejo de doenças crônicas, a adoção de tecnologias avançadas de preparação sanguínea está acelerando em mercados desenvolvidos e emergentes
Dinâmica do Mercado de Preparação de Sangue
Controlador
Necessidade crescente de produtos de sangue seguros devido ao aumento da carga de doenças e procedimentos cirúrgicos
- O aumento contínuo do número de cirurgias, casos de trauma, tratamentos oncológicos e internações por doenças crônicas tem aumentado a demanda global por sangue e componentes sanguíneos, alimentando a expansão do mercado de Preparação de Sangue
- Por exemplo, em abril de 2025, múltiplos hemocentros regionais anunciaram expansões das tecnologias de inativação e leucorredução de patógenos, enfatizando esforços globais para reduzir os riscos de infecção transfusional. Tais estratégias por organizações-chave devem impulsionar significativamente o crescimento da indústria de Preparação de Sangue durante o período de previsão
- Como a consciência de doenças como anemia, hemofilia, talassemia e infecções transmitidas pelo sangue aumenta, a demanda por hemácias de alta qualidade, plasma e plaquetas está aumentando. Isso é acompanhado pela rápida adoção de tecnologias que melhoram a esterilidade, eficiência e pureza
- Além disso, a crescente popularidade dos dispositivos de processamento de sangue automatizado e de sistema fechado é garantir maior precisão na separação de componentes, maior segurança e risco de contaminação reduzido, tornando-os essenciais em hospitais, bancos de sangue e centros de transfusão
- Conveniência, precisão, tempo de processamento reduzido e escalabilidade oferecidos pelos modernos sistemas automatizados, juntamente com crescentes investimentos na melhoria dos serviços nacionais de transfusão de sangue, são fatores importantes que impulsionam o crescimento do mercado. A crescente disponibilidade de dispositivos de preparação de sangue amigáveis contribui ainda mais para a expansão da indústria
Restrição/Desafio
Altos custos de tecnologias avançadas e requisitos regulamentares rigorosos
- Altos custos iniciais associados a sistemas automatizados de processamento de sangue, plataformas de inativação de patógenos e dispositivos avançados de separação representam um desafio significativo para a adoção mais ampla, especialmente em regiões com baixo recurso ou restrição orçamentária
- Por exemplo, várias tecnologias avançadas de redução e leucorredução de patógenos exigem investimento substancial em capital e manutenção contínua, fazendo com que hospitais menores ou bancos de sangue locais hesitem na transição de métodos manuais
- Normas regulatórias rigorosas que regem a coleta, processamento, testes e distribuição de produtos sanguíneos aumentam a pressão sobre fabricantes e instituições de saúde. O cumprimento dessas normas requer atualizações contínuas, documentação, auditorias e treinamento de pessoal, o que aumenta a complexidade operacional e os custos
- Além disso, as preocupações em torno dos desafios operacionais, como calibração de dispositivos, infraestrutura de armazenamento e a necessidade de técnicos treinados também retardaram a adoção em algumas regiões. Enquanto os preços de certos consumíveis estão gradualmente diminuindo, a carga de custo global ainda cria barreiras para muitos centros de sangue
- Superar esses desafios através de uma melhor eficiência de custo, vias regulatórias simplificadas, programas de treinamento de pessoal e o desenvolvimento de dispositivos de preparação de sangue mais acessíveis será crucial para sustentar o crescimento global do mercado a longo prazo
Âmbito do mercado de preparação de sangue
O mercado é segmentado com base no produto, tipo antitrombótico/anticoagulante e aplicação.
- Por Produto
Com base no produto, o mercado de Preparação de Sangue é segmentado em Sangue Total, Componentes de Sangue e Derivados de Sangue. O segmento Blood Components dominou a maior parcela de receita de mercado de 47,3% em 2025, impulsionada pela crescente demanda por componentes como plasma, plaquetas e glóbulos vermelhos em hospitais e bancos de sangue. Casos crescentes de traumas, anemia e procedimentos cirúrgicos aumentam significativamente a necessidade de componentes especializados em vez de sangue total. A terapia baseada em componentes oferece maior precisão no tratamento do paciente e reduz os riscos associados à transfusão. A adoção crescente de produtos sanguíneos com leucoredução e redução de patógenos também aumenta a demanda. Os avanços tecnológicos na separação e armazenamento de componentes aumentam a vida útil e a segurança. Os componentes sanguíneos são amplamente necessários em oncologia, cuidados críticos e manejo de doenças crônicas. Programas de doação de sangue liderados pelo governo e ONG garantem uma disponibilidade consistente. O crescente foco nas terapias derivadas do plasma aumenta ainda mais o crescimento do segmento. Aumentar a conscientização das diretrizes de transfusão incentiva o uso baseado em componentes. A expansão das instalações de processamento de sangue nas economias emergentes contribui para a adoção crescente. A crescente prevalência de doenças do sangue, como a hemofilia, reforça a perspectiva da procura.
Espera-se que o segmento de Derivados Sangüíneos testemunhe o CAGR mais rápido de 18,4% de 2026 a 2033, impulsionado pelo rápido crescimento das terapêuticas e biológicas derivadas do plasma utilizadas para imunodeficiência, doenças autoimunes e distúrbios da coagulação. O aumento dos investimentos em I&D em imunoglobulinas, albumina e fatores de coagulação aumenta significativamente o crescimento do mercado. O segmento se beneficia com a crescente demanda por terapias avançadas em hematologia e manejo de doenças infecciosas. Melhorias nas tecnologias de fracionamento levam a maiores rendimentos e melhoria da segurança do produto. A expansão das aplicações em neurologia, cuidados críticos e doenças inflamatórias crônicas aumenta a utilização. O apoio governamental para centros de coleta de plasma acelera a escala de produção. A adopção crescente de derivados recombinantes suporta a expansão a longo prazo. As empresas farmacêuticas colaboram cada vez mais com os bancos de sangue para garantir a estabilidade do suprimento. A crescente incidência de doenças genéticas raras que requerem tratamento especializado contribui para a procura. A maior consciência das terapias imunológicas melhora a aceitação. Forte penetração no mercado em países de alta renda alimenta a adoção precoce de produtos inovadores.
- Por Tipo Antitrombótico e Anticoagulantes
Com base no tipo antitrombótico e anticoagulante, o mercado é segmentado em inibidores da agregação plaquetária, fibrinolíticos e anticoagulantes. O segmento de Anticoagulantes dominou a maior parcela de receita de mercado de 42,8% em 2025, impulsionada pela crescente prevalência de doenças cardiovasculares, trombose venosa profunda (TVP) e fibrilação atrial globalmente. Anticoagulantes são amplamente utilizados em hospitais para prevenir coágulos sanguíneos antes e após as cirurgias. O segmento beneficia da forte adoção de anticoagulantes orais diretos (DOACs), que oferecem melhor segurança e conveniência do que as terapias tradicionais. O aumento da incidência de transtornos relacionados ao estilo de vida, como obesidade e hipertensão, aumenta a necessidade de anticoagulação a longo prazo. Os avanços nas formulações de medicamentos aumentam o perfil de conformidade e segurança do paciente. As diretrizes clínicas recomendam cada vez mais anticoagulantes para prevenção de AVC, aumentando a demanda. O conhecimento das complicações relacionadas com o coágulo alimenta o uso médico contínuo. O envelhecimento populacional e as maiores taxas cirúrgicas contribuem significativamente para o crescimento. As empresas farmacêuticas expandem continuamente os gasodutos de produtos para lidar com distúrbios de coagulação. O apoio ao reembolso em muitos países reforça a estabilidade do mercado.
Espera-se que o segmento de Fibrinolíticos testemunhe o CAGR mais rápido de 17,2% de 2026 a 2033, impulsionado pelo aumento do uso no atendimento de emergência para infarto agudo do miocárdio, embolia pulmonar e acidente vascular cerebral isquêmico. Os fibrinolíticos desempenham um papel fundamental na dissolução rápida dos coágulos sanguíneos, tornando-os essenciais nas intervenções que salvam vidas. À medida que os serviços de emergência melhoram globalmente, a demanda por agentes trombolíticos de ação rápida aumenta. A expansão de centros de AVC e unidades de emergência cardíaca aumenta a necessidade de terapia fibrinolítica. Novas formulações de medicamentos com perfis de segurança melhorados estão impulsionando a adoção. Aumentar a consciência do tratamento precoce para AVC e ataques cardíacos apoia a penetração no mercado. Os governos promovem estratégias de resposta rápida, aumentando indiretamente o uso de fibrinolítico. A integração da telemedicina auxilia na tomada de decisões mais rápida de diagnóstico e tratamento. Aumentar a pesquisa em terapias específicas de dissolução de coágulos contribui ainda mais para o crescimento. Programas de treinamento para profissionais de emergência aumentam o uso desses medicamentos. Os hospitais adotam cada vez mais fibrinolíticos devido à redução das limitações da janela de tratamento.
- Por Aplicação
Com base na aplicação, o mercado de Preparação de Sangue é segmentado em Trombocitose, Embolismo Pulmonar, Compromisso Renal, Complicações de Vasos Sangüíneos Angina e Outros. O segmento de Embolismo Pulmonar dominou a maior parcela de receita de mercado de 36,4% em 2025, devido à crescente incidência global de tromboembolismo venoso (TEV) e à crescente adoção de terapias anticoagulantes. Embolia pulmonar requer atenção médica imediata, conduzindo alta demanda de produtos de preparação de sangue utilizados na prevenção e tratamento de coágulos. Avanços no diagnóstico por imagem melhoram a identificação de EP, levando à intervenção terapêutica mais precoce. Os hospitais dependem fortemente de anticoagulantes, componentes sanguíneos e fibrinolíticos para o manejo da EP. O aumento do sedentarismo, da obesidade e do envelhecimento contribuem para o aumento do número de casos. O aumento da conscientização entre pacientes e médicos apoia o diagnóstico e a terapia precoces. As diretrizes clínicas em todo o mundo recomendam tratamento agressivo, fortalecendo a demanda do mercado. A expansão da infraestrutura de atendimento de emergência aumenta as taxas de tratamento. Maior investimento em unidades de cuidados críticos impulsiona a utilização contínua dos produtos. As inovações farmacêuticas e novas aprovações anticoagulantes ampliam ainda mais o crescimento do segmento.
Espera-se que o segmento de Trombocitose testemunhe o CAGR mais rápido de 16,9% de 2026 a 2033, impulsionado pelo aumento da prevalência de distúrbios plaquetários e aumento do uso de derivados sanguíneos para o manejo de contagens anormais de plaquetas. Ferramentas diagnósticas avançadas permitem a detecção precoce de trombocitose em pacientes com doenças inflamatórias crônicas e doenças hematológicas. O aumento do uso de terapias de redução de plaquetas aumenta a dependência em produtos de preparação de sangue. Hospitais e clínicas de hematologia adotam cada vez mais derivados sanguíneos para o manejo de complexas condições plaquetárias. O crescimento nos tratamentos do câncer contribui para casos secundários de trombocitose, aumentando a demanda. Estudos clínicos em andamento em doenças relacionadas às plaquetas apoiam avanços terapêuticos. Aumentar a consciência de doenças do sangue melhora as taxas de diagnóstico. O aumento dos gastos com testes hematológicos aumenta a utilização do segmento. A expansão do pool de pacientes devido ao envelhecimento populacional acelera o crescimento a longo prazo. As empresas farmacêuticas continuam a desenvolver tratamentos direcionados associados à regulação das plaquetas.
Análise Regional do Mercado de Preparação de Sangue
- A América do Norte dominou o mercado de preparação de sangue com a maior parcela de receita de 38,9% em 2025, impulsionada por sua infraestrutura avançada de saúde, altas taxas de transfusão de sangue, e a forte presença de fabricantes líderes especializados em sistemas automatizados de processamento de sangue. A região beneficia da adoção generalizada de tecnologias padronizadas que suportam a separação eficiente, armazenamento e manuseio de sangue total, plasma e plaquetas
- Os consumidores – incluindo hospitais, laboratórios clínicos e bancos de sangue – priorizam altamente a segurança do produto, a automação e o cumprimento de diretrizes regulatórias rigorosas. A crescente carga de doenças crônicas, o aumento dos procedimentos cirúrgicos e o aumento da utilização da terapêutica derivada do plasma contribuem ainda mais para a expansão do mercado
- Além disso, a modernização contínua dos serviços de transfusão e os investimentos em sistemas de processamento reforçados em termos de segurança reforçam a posição dominante da América do Norte
Visão do Mercado de Preparação de Sangue dos EUA
O mercado de preparação de sangue dos EUA capturou a maior parte da receita na América do Norte em 2025, apoiada pela expansão das capacidades hospitalares, altas taxas de doação voluntária de sangue, e pela crescente necessidade de plaquetas, plasma e crioprecipitado em ambientes de cuidados críticos. A adoção crescente de sistemas automatizados de centrifugação, tecnologias de redução de patógenos e kits de coleta avançados está acelerando o crescimento do mercado. Os EUA continuam liderando a inovação regional devido ao forte apoio regulatório de agências como a FDA, crescente demanda por terapias transfusionais personalizadas e direcionadas, e crescentes investimentos na modernização de bancos de sangue e unidades de emergência. A ênfase contínua na segurança dos doadores e na eficiência dos fluxos de trabalho de processamento de sangue aumenta o avanço da indústria.
Perspectiva do Mercado Europeu de Preparação do Sangue
Projeta-se que o mercado europeu de preparação de sangue cresça em um CAGR substancial ao longo do período de previsão, impulsionado por rigorosas normas de segurança transfusional, expansão de programas nacionais de doação de sangue e aumento da necessidade de componentes sanguíneos confiáveis em instituições de saúde públicas e privadas. Procedimentos cirúrgicos crescentes, envelhecimento da população e crescente incidência de distúrbios relacionados ao sangue estão apoiando a adoção de tecnologias avançadas de separação e armazenamento de sangue. Os países de toda a Europa estão a integrar soluções automatizadas de processamento de sangue em infra-estruturas hospitalares existentes e recentemente modernizadas. A região apresenta forte demanda em atendimento ao trauma, oncologia, hematologia e tratamentos cardiovasculares, tornando os sistemas de preparo sanguíneo essenciais para a manutenção de práticas transfusionais de alta qualidade.
Por Dentro do Mercado de Preparação de Sangue do Reino Unido
Espera-se que o mercado de preparação de sangue do Reino Unido cresça em um notável CAGR, apoiado pelo sistema de saúde altamente regulamentado do país e crescente demanda por componentes sanguíneos de alta qualidade para uso clínico. O aumento do foco na segurança do sangue, preparação de emergência e protocolos padronizados de transfusão está fortalecendo o crescimento do mercado. Os casos crescentes de doenças crônicas e associadas ao estilo de vida estão aumentando a demanda por plaquetas, plasma e outros componentes. A expansão dos sistemas de banco de sangue digitalizados do Reino Unido, a forte atividade de pesquisa em hematologia e as bem estabelecidas redes nacionais de doação continuam a impulsionar a adoção de equipamentos avançados de preparo de sangue.
Alemanha Preparação do Sangue Visão do Mercado
Projeta-se que o mercado de preparação de sangue da Alemanha se expanda em um considerável CAGR, impulsionado pela forte infraestrutura de saúde do país, alta ênfase na garantia de qualidade e rápida adoção de soluções tecnologicamente avançadas de processamento e armazenamento. A crescente sensibilização da Alemanha para a segurança das transfusões, aliada à crescente procura de sistemas ecoconscientes, eficientes e automatizados, apoia o desenvolvimento do mercado. O forte ecossistema de inovação do país, combinado com seu foco na medicina de precisão e rigorosos padrões de saúde, está incentivando o maior uso de soluções avançadas de preparação de sangue em hospitais, clínicas e bancos de sangue.
Visão do Mercado de Preparação de Sangue Ásia-Pacífico
Espera-se que o mercado de preparação de sangue Ásia-Pacífico seja a região de crescimento mais rápido, projetada para registrar um CAGR de 13,4% de 2026 a 2033, impulsionado pelo aumento do gasto em saúde, expansão rápida de bancos de sangue e iniciativas governamentais fortes que promovam práticas de transfusão seguras. Aumentar a urbanização, aumentar os volumes cirúrgicos e aumentar a consciência de doação voluntária de sangue estão acelerando a demanda por modernas tecnologias de processamento de sangue. Países como China, Índia e Japão estão cada vez mais investindo em dispositivos de separação automatizados, melhorias de cadeia fria e produtos reduzidos a patógenos. O surgimento da região como um centro de fabricação aumenta ainda mais a acessibilidade, melhorando a acessibilidade a soluções avançadas de preparação de sangue.
Visão do Mercado de Preparação de Sangue do Japão
O mercado japonês de preparação de sangue está ganhando impulso devido ao seu ambiente de saúde tecnologicamente avançado, forte foco na segurança do paciente e crescente necessidade de componentes sanguíneos de alta qualidade em populações de envelhecimento. Os hospitais e hemocentros do Japão enfatizam a automação, precisão e integração de equipamentos sofisticados, apoiando forte adoção de modernos sistemas de centrifugação, filtração e armazenamento. O aumento da prevalência de doenças crônicas e a proliferação de soluções de saúde conectadas reforçam ainda mais a trajetória de crescimento do país.
China Sangue Preparação Mercado Visão
O mercado de preparação de sangue da China representou a maior parte da receita da Ásia-Pacífico em 2025, apoiada pela urbanização rápida, crescimento da população de classe média e adoção forte de tecnologias avançadas de saúde. A crescente rede de hospitais, unidades de emergência e centros de doação de sangue da China está impulsionando forte demanda por sistemas de preparação de sangue total, plasma e plaquetas. Iniciativas lideradas pelo governo para melhorar a segurança do sangue, juntamente com investimentos crescentes de fabricantes domésticos, estão acelerando a comercialização e adoção de dispositivos avançados de processamento de sangue. O papel da nação como um dos maiores mercados de dispositivos médicos e seu rápido progresso em direção à infraestrutura de saúde digitalizada e inteligente continuam impulsionando o crescimento do mercado.
Mercado de Preparação de Sangue
A indústria de Preparação de Sangue é liderada principalmente por empresas bem estabelecidas, incluindo:
- Grifols S.A. (Espanha)
- CSL Behring (Austrália)
- Takeda Pharmaceutical Company Limited (Japão)
- Octapharma AG (Suíça)
- Baxter International Inc. (EUA)
- Kedrion Biopharma (Itália)
- Bio Products Laboratory Ltd. – BPL (U.K.)
- Terumo Corporation (Japão)
- Haemonitics Corporation (EUA)
- Fresenius Kabi AG (Alemanha)
- Shanghai RAAS Blood Products Co., Ltd. (China)
- China Biologic Products Holdings, Inc. (China)
- Sanquin (Países Baixos)
- Grupo LFB (França)
- Arkray Inc. (Japão)
- Immucor, Inc. (EUA)
- MacoPharma (França)
Os últimos desenvolvimentos no mercado global de preparação de sangue
- Em dezembro de 2021, o Health Canada aprovou o uso da Tecnologia de Inativação de Patógenos INTERCEPT® da Cerus Corporation para a fabricação de plaquetas combinadas, tratadas com psoraleno, permitindo que os Serviços de Sangue Canadense iniciassem a implantação de plaquetas reduzidas por patógenos em hospitais selecionados. Isso marcou um notável passo regulatório para a adoção mais ampla de tecnologias de redução de patógenos (TRP) em sistemas sanguíneos nacionais para reduzir o risco de infecção transmitida por transfusão
- Em maio de 2021, a Cerus Corporation assinou um contrato com a Canadian Blood Services para implementar plaquetas reduzidas por patógenos (INTERCEPT) começando com a implementação piloto em Ottawa – uma implantação prática e em larga escala que demonstrou como os serviços de saúde podem adotar PRT na fabricação de componentes de rotina e influenciou outros programas nacionais avaliando PRT
- Em dezembro de 2023, a Food and Drug Administration (FDA) dos EUA concedeu aprovação para o Sistema de Sangue para Plaquetas INTERCEPT, reconhecendo oficialmente uma plataforma de redução de patógenos liberados pela FDA para produtos de plaquetas no mercado dos EUA — um marco esperado para acelerar a adoção de PRT e alterar as práticas padrão de segurança do sangue no serviço de transfusão
- Em agosto de 2023, Fresenius Kabi introduziu um novo sistema de bolsas de sangue sem DEHP (e outros materiais de processamento de sangue), abordando questões de segurança e regulatórias sobre a exposição ao plastificante e apoiando práticas de transfusão modernizadas; o anúncio também destacou pesquisas clínicas que validam o desempenho do sistema. Este lançamento do produto reflete um maior impulso da indústria para descartáveis mais seguros e biocompatíveis para coleta e processamento de sangue
- Em março de 2024, Cerus anunciou uma decisão da FDA que prolongou o prazo de validade dos conjuntos de processamento de plaquetas INTERCEPT para 12 meses (a partir da data de fabricação). O maior prazo de validade melhora a logística e o gerenciamento de estoque de hemocentros usando fluxos de trabalho de redução de patógenos e reduz a pressão nas cadeias de suprimentos para processamento de consumíveis
- Em outubro de 2024, a Terumo Blood and Cell Technologies iniciou o lançamento comercial dos EUA da Revesos, um sistema automatizado de processamento de todo o sangue que processa o sangue total em componentes (RBCs, plasma, plaquetas) em um ciclo integrado — um grande avanço de automação projetado para aumentar o rendimento, melhorar os rendimentos (especialmente plaquetas) e resolver a escassez crônica de plaquetas em centros sanguíneos
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











