



Segmentação do mercado global de dispositivos para coleta de sangue capilar, por produto (dispositivos de amostragem de sangue, dispositivos de coleta de sangue capilar, cassetes de teste rápido, dispositivos remotos de coleta de sangue capilar e dispositivos vestíveis de coleta de sangue capilar), modalidade (amostragem manual, amostragem automatizada/autoinjeção), modo de administração (punção e incisão), aplicação (doenças cardiovasculares, infecções e doenças infecciosas, doenças respiratórias, cânceres, artrite reumatoide e outras), plataforma (plataforma de imunoensaio enzimático (ELISA), plataforma de PCR, plataforma de imunoensaio de fluxo lateral, plataforma ELTABA e outras), material (plástico, vidro, aço inoxidável e outros), procedimento (testes convencionais e no local de atendimento), faixa etária (geriátricos, infantis, pediátricos e adultos), tipo de teste (teste de sangue total, testes de amostra de sangue seco, testes de proteína plasmática/sérica, painel hepático/perfil hepático/testes de função hepática). Testes de Painel Metabólico Abrangente (CMP) e outros), Tecnologia (Microamostragem Volumétrica Absortiva, Análise Química Baseada em Eletroforese Capilar e outras), Material (Plástico, Vidro, Aço Inoxidável e Cerâmica), Usuário Final (Laboratórios, Atendimento Domiciliar), Canal de Distribuição (Licitação Direta, Vendas no Varejo e outros) - Tendências e Previsões do Setor até 2033
Qual é o tamanho e a taxa de crescimento dos dispositivos de coleta de sangue capilar
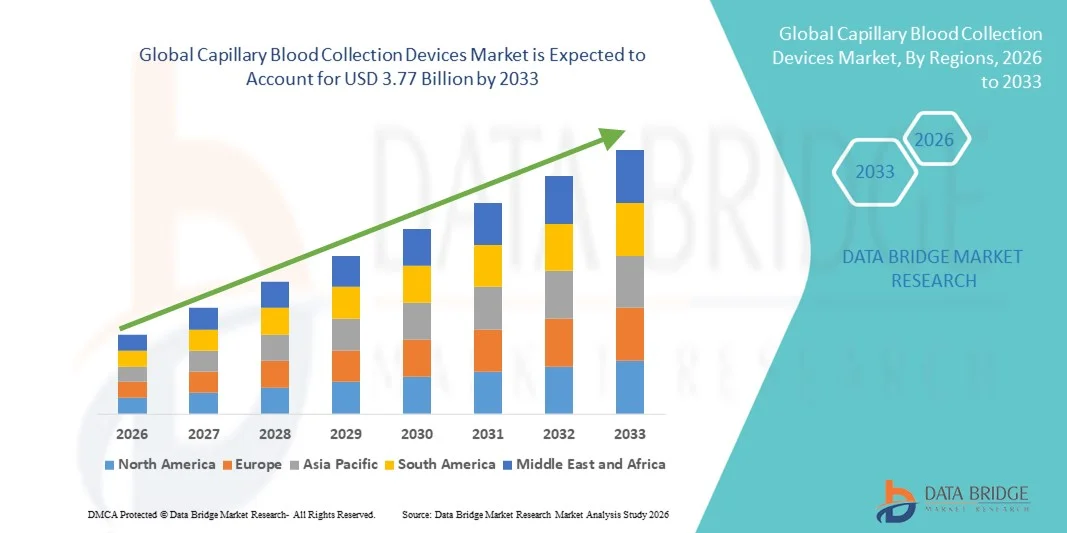
- De acordo com a Data Bridge Market Research Analysis, o tamanho global dos dispositivos de coleta de sangue capilar foi avaliado emUSD 2,47 mil milhões em 2025e espera-se alcançarUSD 3,77 mil milhões até 2033, em umaCAGR de 5,45%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pelo aumento da prevalência de doenças crônicas, aumento da demanda por diagnósticos de ponto de cuidado e adoção crescente de soluções de testes domiciliares e ambulatoriais, levando à maior utilização de dispositivos de coleta de sangue capilar em hospitais, laboratórios de diagnóstico e centros de saúde
- Além disso, a necessidade de métodos de coleta de sangue minimamente invasivos, rápidos e compatíveis com o paciente, combinados com avanços em tecnologias de microcoleta e sistemas automatizados de manuseio de amostras, está estabelecendo dispositivos capilares de coleta de sangue como solução preferencial para coleta de amostras precisa e conveniente. Esses fatores convergentes estão acelerando a captação de soluções Capillary Blood Collection Devices, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 2,47 Bilhões
- Valor de mercado previsto (2033):USD 3,77 Bilhões
- Previsões CAGR (2026-2033): 5.45%
Quais são as principais takeaways do mercado de dispositivos de coleta de sangue capilar
- Dispositivos de coleta de sangue capilar, incluindo lanças, microtainers e sistemas de coleta automatizados, são cada vez mais vitais nos fluxos de trabalho de diagnóstico modernos devido à sua capacidade de permitir uma amostragem de sangue minimamente invasiva, rápida e precisa em hospitais, clínicas, laboratórios e testes domiciliares
- A crescente demanda por dispositivos capilares de coleta de sangue é alimentada principalmente pela crescente prevalência de doenças crônicas, aumentando a adoção de testes de ponto de cuidado e a crescente necessidade de métodos de coleta de sangue convenientes, amigáveis ao paciente e rápidos. Avanços tecnológicos contínuos em sistemas de microcoleta e manuseio automatizado de amostras estão impulsionando o crescimento do mercado
- A América do Norte dominou o mercado de dispositivos capilares de coleta de sangue, com a maior parcela de receita de aproximadamente 39,5% em 2025, apoiada por infraestrutura de saúde avançada, alta adoção de diagnósticos de ponto de cuidado, forte presença de fabricantes de dispositivos-chave e crescente demanda por soluções de coleta de sangue minimamente invasivas, particularmente nos EUA.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de dispositivos de coleta de sangue capilar durante o período de previsão, impulsionada pelo aumento do acesso à saúde, crescente conscientização do diagnóstico precoce, expansão dos serviços de saúde domiciliar e adoção crescente de ferramentas de diagnóstico modernas em países como China, Índia e Japão
- O segmento de punção dominou a maior parcela de receita de mercado de 62,4% em 2025, devido à sua natureza minimamente invasiva e ao desenho favorável ao paciente.
Relatar Escopo e dispositivos de coleta de sangue capilar Segmentação do mercado
|
Atributos |
Dispositivos de Colecção de Sangue Capillary Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de dispositivos de coleta de sangue capilar
Aumento da demanda por coleta de amostras minimamente invasiva e eficiente
- Uma tendência chave no mercado global de dispositivos de coleta de sangue capilar é o crescente foco em soluções de coleta de sangue minimamente invasivas, rápidas e amigáveis ao paciente. Isso é impulsionado pela crescente preferência por diagnósticos de ponto de cuidado, testes domiciliares e programas de saúde preventiva
- A tendência é ainda sustentada pelo aumento de modelos de testes descentralizados, onde os pacientes podem realizar coletas de sangue capilar em casa ou em clínicas comunitárias sem visitar laboratórios centralizados.
- As empresas estão inovando dispositivos para melhorar a precisão da amostra, reduzir o desconforto e permitir uma integração mais fácil com ensaios diagnósticos para aplicações clínicas, de pesquisa e de saúde domiciliar
- Por exemplo, dispositivos de microamostragem que requerem poucas gotas de sangue estão se tornando cada vez mais populares, pois reduzem a dor e aumentam a adesão entre pacientes pediátricos e geriátricos.
- A integração com sistemas automatizados de processamento de amostras também está se expandindo, permitindo que provedores e laboratórios de saúde obtenham resultados mais rápidos com erros mínimos de manuseio
- A tendência para dispositivos de coleta de uso único, estéril e de segurança está sendo reforçada pela crescente ênfase regulatória na prevenção de infecções e padrões de segurança laboratoriais
Dispositivos de coleta de sangue capilar Dinâmica do mercado
Controlador
Necessidade crescente de diagnósticos eficientes e soluções de saúde domiciliar
- A crescente prevalência de doenças crônicas, como diabetes, distúrbios cardiovasculares e anemia, está impulsionando a demanda por métodos de coleta de sangue precisos, rápidos e convenientes
- Os profissionais de saúde estão adotando dispositivos capilares de coleta de sangue para teste de ponto de cuidado para permitir um diagnóstico mais rápido, melhor monitoramento do paciente e intervenções terapêuticas oportunas
- Por exemplo, os programas de cuidados diabéticos utilizam extensivamente dispositivos capilares para monitorar os níveis de glicose em casa, o que apoia o autogestão do paciente e reduz as visitas hospitalares
- O aumento da telemedicina e dos serviços de saúde no domicílio está a incentivar ainda mais a adopção de kits de auto-coleta e de dispositivos de sangue capilar portáteis
- Pesquisas e ensaios clínicos também dependem fortemente da coleta de sangue capilar para análise de biomarcadores, imunoensaios e estudos farmacocinéticos, aumentando a demanda do mercado
- A ênfase crescente na medicina personalizada e cuidados de saúde preventivos está expandindo a aplicação de dispositivos de coleta de sangue capilar para além dos tradicionais ambientes laboratoriais
Restrição/Desafio
Limitações de Volume de Amostra e Erros de Tratamento
- Um grande desafio no mercado de dispositivos capilares de coleta de sangue é a limitação do volume da amostra, o que pode restringir certas aplicações diagnósticas que requerem maiores quantidades de sangue.
- Por exemplo, alguns ensaios laboratoriais para hematologia, bioquímica ou testes moleculares requerem sangue venoso, tornando amostras capilares inadequadas para testes específicos, limitando assim a adoção do mercado
- Técnica adequada é crucial, pois manuseio inadequado, subenchimento ou contaminação podem comprometer a qualidade da amostra, levando a resultados de teste imprecisos
- A escassez de pessoal treinado em alguns locais de saúde para coletar corretamente amostras de sangue capilar exacerba ainda mais este desafio
- O custo do dispositivo também pode ser uma barreira em regiões limitadas por recursos, especialmente para dispositivos avançados de microamostragem de segurança ou automatizados
- Superar esses desafios através do design aprimorado de dispositivos, melhores programas de treinamento e kits de coleta fáceis de usar é vital para expandir o mercado e garantir resultados diagnósticos confiáveis
Como é segmentado o mercado de dispositivos de coleta de sangue capilar
O mercado é segmentado com base em produto, modalidade, modo de administração, aplicação, plataforma, material, procedimento, faixa etária, tipo de teste, tecnologia, usuário final e canal de distribuição.
- Por Produto
Com base no produto, o mercado Capillary Blood Collection Devices é segmentado em dispositivos de coleta de sangue, dispositivos de coleta de sangue capilar, cassetes de teste rápido, dispositivos de coleta de sangue capilar remoto e dispositivos de coleta de sangue capilar wearable. O segmento de aparelhos de coleta de sangue dominou a maior parcela de receita de mercado de 35,4% em 2025, impulsionada pela adoção generalizada em laboratórios clínicos e hospitais para coleta de sangue de rotina. Os dispositivos oferecem qualidade de amostra confiável, compatibilidade com múltiplos testes e facilidade de manuseio, tornando-os uma escolha preferencial em mercados desenvolvidos e emergentes. O aumento da prevalência de doenças crônicas, como diabetes, distúrbios cardiovasculares e anemia, aumenta a demanda por exames de sangue frequentes. Desenhos avançados que minimizam a dor e a contaminação da amostra estão incentivando maior adoção. A crescente demanda por procedimentos minimamente invasivos em hospitais e ambientes de atenção domiciliar também suporta a dominância do segmento. A disponibilidade de diversas variantes do produto e de fortes redes de distribuição reforça ainda mais a quota de mercado do segmento. As aprovações regulatórias e a padronização da qualidade contribuem para a confiança e adoção nos mercados globais.
Espera-se que o segmento de coleta de sangue capilar remoto teste o CAGR mais rápido de 11,2% de 2026 a 2033, impulsionado pela crescente demanda por soluções de teste domiciliar e integração de telemedicina. A pandemia de COVID-19 acelerou a necessidade de coleta remota e sem contato, criando uma mudança permanente no comportamento do paciente. Esses dispositivos permitem uma coleta segura, confiável e conveniente de amostras sem visitar uma unidade de saúde. A integração com plataformas de saúde digitais e o rastreamento de amostras em tempo real reforça ainda mais a adoção. Aumentar a consciência do cuidado centrado no paciente e o diagnóstico domiciliar é incentivar os investimentos dos fabricantes. A expansão da infraestrutura de saúde nas economias emergentes apoia a penetração. Além disso, avanços nos dispositivos de coleta vestíveis estão possibilitando o monitoramento contínuo das condições crônicas, somando ao crescimento do segmento.
- Por Modalidade
Com base na modalidade, o mercado é segmentado em amostragem manual e amostragem automatizada/autoinjeção. O segmento de amostragem manual teve o maior percentual de receita de mercado de 38,1% em 2025, impulsionado pela sua simplicidade, baixo custo e facilidade de uso em hospitais, laboratórios de diagnóstico e instituições de pesquisa globalmente. Os dispositivos manuais são amplamente adotados em testes de ponto de cuidado, monitoramento de sangue de rotina e ensaios clínicos. Beneficiam de protocolos bem estabelecidos e exigem formação técnica mínima, tornando-os acessíveis nos mercados emergentes. Hospitais e clínicas muitas vezes preferem dispositivos manuais por sua confiabilidade e capacidade de lidar com diversos tipos de amostra. Além disso, os dispositivos manuais de amostragem têm baixos requisitos de manutenção e são compatíveis com múltiplos fluxos de trabalho de teste. Sua disponibilidade em formatos descartáveis e reutilizáveis aumenta a flexibilidade operacional. A adopção global é ainda reforçada pelas aprovações regulamentares e pela facilidade dos contratos públicos. A amostragem manual continua sendo a escolha padrão em muitas regiões devido à relação custo-efetividade e confiança estabelecida. A conscientização crescente de procedimentos minimamente invasivos também suporta a dominância do segmento.
Espera-se que o segmento de amostragem automatizada/autoinjeção testemunhe o CAGR mais rápido de 10,5% de 2026 a 2033, impulsionado pelo aumento da demanda por alto rendimento, baixa contaminação e coleta padronizada de sangue. A automação melhora a consistência da amostra, reduz o erro humano e permite a integração com sistemas de gerenciamento de informação de laboratório (LIMS). A adoção crescente no manejo de doenças crônicas, pesquisa farmacêutica e ensaios clínicos é um fator chave para o crescimento. Esses dispositivos permitem volumes de amostra precisos e repetiveis e tempos de processamento mais rápidos, aumentando a eficiência em instalações de teste em larga escala. A integração com plataformas de saúde digitais e sistemas de monitoramento remoto está acelerando ainda mais a adoção. Os fabricantes estão investindo em automação para atender à crescente necessidade de coleta de amostras confiável e livre de erros. A tendência para o cuidado centrado no paciente e domiciliar é incentivar o desenvolvimento de dispositivos automatizados compactos. Inovações que reduzem a dor e melhoram a precisão da coleta estão impulsionando a aceitação em hospitais. A sensibilização dos profissionais de saúde para as vantagens da automação em relação à amostragem manual também contribui para o crescimento do segmento.
- Por Modo de Administração
Com base no modo de administração, o mercado é segmentado em punção e incisão. O segmento de punção dominou a maior parcela de receita de mercado de 62,4% em 2025, devido à sua natureza minimamente invasiva e ao desenho amigável ao paciente. Os dispositivos de punção são amplamente utilizados em hospitais, clínicas, serviços domésticos e laboratórios de pesquisa para coleta de sangue de rotina. A conveniência, a rápida coleta de amostras e o risco reduzido de complicações fazem delas a escolha preferencial para a maioria das faixas etárias. Os métodos de punção são compatíveis com uma variedade de dispositivos, incluindo tubos de coleta capilar e cassetes de teste rápidos, aumentando a versatilidade. O segmento beneficia de aprovações regulatórias robustas e do perfil de segurança estabelecido dos dispositivos de punção. Ele também suporta coleta de amostras de alto rendimento, crítica em grandes laboratórios de diagnóstico. Os dispositivos baseados em punções são amplamente promovidos em programas preventivos de saúde e monitoramento de doenças crônicas. A sua acessibilidade e disponibilidade em formatos descartáveis reforçam ainda mais a quota de mercado. Forte treinamento e adoção em cenários de atendimento globalmente sustentam a dominância do segmento. Os dispositivos de punção permanecem centrais tanto nos procedimentos convencionais quanto no ponto de cuidado.
Espera-se que o segmento de incisão testemunhe o CAGR mais rápido de 9,8% de 2026 a 2033, impulsionado pela sua aplicação em diagnósticos especializados e procedimentos terapêuticos. As inovações em dispositivos de incisão estão aumentando a segurança, minimizando o desconforto do paciente e possibilitando uma coleta precisa da amostra. Os métodos de incisão são cada vez mais utilizados para testes teciduais, monitoramento cirúrgico e alguns ensaios relacionados à oncologia. Avanços tecnológicos, como dispositivos de microincisão e kits de amostragem minimamente invasivos, contribuem para o crescimento do segmento. O segmento beneficia da crescente demanda em centros de pesquisa clínica, hospitais terciários e laboratórios especializados. A expansão dos procedimentos diagnósticos cirúrgicos e intervencionistas em todo o mundo acelera ainda mais a adoção. Alta precisão e integração com automação laboratorial estão apoiando o uso mais amplo. Os profissionais de saúde são cada vez mais treinados para utilizar dispositivos de incisão de forma segura e eficiente. Mercados emergentes presenciam maior adoção devido à introdução de dispositivos de incisão seguros e de baixo custo. Aumentar a consciência dos diagnósticos avançados no manejo de doenças crônicas e oncologia também apoia o rápido crescimento.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em doenças cardiovasculares, infecções e doenças infecciosas, doenças respiratórias, cânceres, artrite reumatóide, entre outros. O segmento de doenças cardiovasculares teve a maior parcela de receita de mercado de 28,7% em 2025, impulsionada pela alta prevalência de doenças cardíacas e pela necessidade de monitoramento sanguíneo regular em todo o mundo. O monitoramento contínuo, a detecção precoce e os programas preventivos de saúde são os principais condutores. Hospitais e clínicas dependem fortemente da coleta de sangue capilar para biomarcadores cardíacos, colesterol e painéis lipídicos. O segmento se beneficia de campanhas de conscientização generalizadas e iniciativas governamentais de saúde voltadas para o cuidado cardiovascular. O crescimento da população geriátrica e o aumento da incidência de doenças cardíacas crônicas estão sustentando a demanda. O monitoramento cardiovascular está integrado tanto no fluxo de trabalho de testes hospitalares quanto no domiciliar. A compatibilidade de dispositivos com diagnósticos de ponto de cuidado aumenta a adoção de segmento. Aumentar a cobertura do reembolso e a educação dos pacientes também reforçam a quota de mercado.
Espera-se que o segmento de infecção e doenças infecciosas testemunhe o CAGR mais rápido de 11,5% de 2026 a 2033, alimentado pela necessidade global de testes diagnósticos rápidos para doenças como COVID-19, influenza, dengue e hepatite. O segmento é impulsionado pela adoção de dispositivos de coleta capilar para o ponto de cuidado, teste de campo e resposta ao surto. A pandemia acelerou a demanda por soluções de teste confiáveis e descentralizadas. A sensibilização crescente para a monitorização das doenças infecciosas nos mercados desenvolvidos e emergentes apoia o crescimento dos segmentos. Os dispositivos são cada vez mais integrados com plataformas de diagnóstico molecular, incluindo ensaios baseados em PCR. A expansão dos programas de vacinação e vigilância de doenças está contribuindo para uma adoção mais rápida. Dispositivos de coleta portáteis e domiciliares aceleram ainda mais a tendência. A integração com aplicativos de telemedicina e saúde aumenta a acessibilidade dos pacientes. Os fabricantes estão focando em produzir dispositivos mais rápidos, fáceis de usar e seguros para capturar a crescente demanda do mercado.
- Por Plataforma
Com base na plataforma, o mercado é segmentado em plataforma ELISA, plataforma PCR, plataforma de imunoensaio de fluxo lateral, plataforma ELTABA, entre outros. O segmento da plataforma ELISA dominou a maior parcela de receita de mercado de 33,2% em 2025, devido ao seu amplo uso em diagnósticos clínicos e pesquisas para quantificar proteínas, anticorpos e antígenos. Os dispositivos ELISA são amplamente adotados em hospitais, laboratórios e centros de pesquisa por sua confiabilidade, sensibilidade e protocolos estabelecidos. São compatíveis com sistemas de coleta de sangue capilar manual e automatizado. A plataforma beneficia de fortes aprovações regulatórias, facilidade de integração com fluxos de trabalho laboratoriais e aplicabilidade em múltiplas áreas terapêuticas, incluindo doenças infecciosas, oncologia e condições cardiovasculares. Alto rendimento e escalabilidade tornam as plataformas ELISA atraentes para testes de rotina e pesquisas. A adoção é apoiada por uma grande variedade de kits ELISA comercialmente disponíveis adaptados às necessidades específicas de diagnóstico. O segmento permanece dominante devido à ampla consciência e à consistente demanda global. As parcerias estabelecidas entre fabricantes e hospitais da ELISA reforçam ainda mais a quota de mercado do segmento.
Espera-se que o segmento da plataforma PCR teste o CAGR mais rápido de 12,1% de 2026 a 2033, impulsionado pela crescente necessidade de diagnóstico molecular e teste de doenças infecciosas. O exame de sangue capilar baseado em PCR tem se expandido significativamente durante a pandemia de COVID-19 e continua aumentando devido à sua acurácia, sensibilidade e capacidade de detectar patógenos virais e bacterianos. A adoção está crescendo em hospitais, laboratórios de referência e cenários de testes baseados em campo. O segmento se beneficia com o aumento da prevalência de influenza, hepatite e outras doenças infecciosas em todo o mundo. A integração com dispositivos de amostragem automatizados aumenta o rendimento e reduz o erro humano. Plataformas de PCR portáteis também estão expandindo o uso em configurações de ponto de cuidado. Os fabricantes estão investindo em soluções PCR rápidas e de baixo custo adequadas para amostras de sangue capilar. O crescimento é ainda apoiado por programas governamentais e financiamento para o diagnóstico de doenças infecciosas. A alta adoção em pesquisas e estudos farmacêuticos também contribui para a expansão do segmento.
- Por Material
Com base no material, o mercado é segmentado em plástico, vidro, aço inoxidável e cerâmica. O segmento plástico teve a maior parcela de receita de mercado de 45,3% em 2025, impulsionada pela sua relação custo-efetividade, despoabilidade e compatibilidade com uma ampla gama de testes. Os dispositivos plásticos reduzem o risco de contaminação, são leves e são mais fáceis de manusear em laboratórios de alto volume. O plástico é comumente usado para tubos, dispositivos de coleta e cassetes de teste rápidos. O segmento é ainda apoiado pela produção em larga escala e ampla disponibilidade de consumíveis de plástico globalmente. Hospitais, centros de diagnóstico e prestadores de cuidados domésticos preferem o plástico para testes de rotina devido à segurança, acessibilidade e facilidade de eliminação. A padronização de dispositivos de coleta de plástico também garante conformidade regulatória em todas as regiões. Alta compatibilidade com ELISA, fluxo lateral e plataformas de PCR fortalecem a adoção.
Espera-se que o segmento de vidro testemunhe o CAGR mais rápido de 9,7% de 2026 a 2033, devido à maior resistência química, estabilidade térmica e adequação para ensaios laboratoriais especializados. O vidro é preferível para ensaios analíticos que exijam uma interferência mínima ou armazenamento de amostras a longo prazo. Aumentar as aplicações de pesquisa e diagnóstico em oncologia, painéis metabólicos e testes de doenças infecciosas estão impulsionando o crescimento do segmento. Os dispositivos de vidro são frequentemente usados em laboratórios de alta precisão e institutos de pesquisa clínica. Melhorias tecnológicas na segurança, como revestimentos resistentes à quebra, estão expandindo sua usabilidade.
- Por Procedimento
Com base no procedimento, o mercado é segmentado em testes convencionais e ponto de cuidado. O segmento de testes convencionais dominou o maior percentual de receita de mercado de 56,8% em 2025, devido à sua presença bem estabelecida em hospitais, laboratórios de diagnóstico e centros de pesquisa. Procedimentos convencionais dependem de laboratórios centralizados, fluxos de trabalho padronizados e pessoal treinado para garantir precisão e reprodutibilidade. O segmento se beneficia de décadas de adoção e confiança global nos resultados. Hospitais e laboratórios de grande escala favorecem procedimentos convencionais para testes de alto volume e ensaios multi-analíticos.
Espera-se que o segmento de teste ponto de cuidado registre o CAGR mais rápido de 11,8% de 2026 a 2033, impulsionado pela crescente demanda por diagnósticos rápidos e descentralizados. Dispositivos projetados para testes de ponto de cuidado possibilitam a tomada de decisão clínica imediata em ambientes ambulatoriais, cuidados domiciliares e cenários de emergência. A crescente prevalência de doenças infecciosas, condições crônicas e soluções de saúde remotas apoia a adoção. Dispositivos portáteis e fáceis de usar são críticos em aplicações baseadas em campo e mercados emergentes. A integração com as plataformas de telemedicina e saúde digital acelera a tendência. As iniciativas governamentais de promoção de diagnósticos acessíveis e de apoio ao reembolso incentivam ainda mais o crescimento.
- Por grupo etário
Com base na faixa etária, o mercado é segmentado em geriatria, infantil, pediátrica e adulta. O segmento adulto teve a maior parcela de receita de mercado de 50,2% em 2025, devido à alta prevalência de doenças crônicas, condições cardiovasculares e exigências regulares de monitoramento da saúde. Os adultos são responsáveis pela maioria dos testes diagnósticos em todo o mundo, apoiando a demanda contínua de dispositivos de coleta de sangue capilar. Hospitais, centros de diagnóstico e serviços de saúde domiciliar utilizam extensivamente dispositivos voltados para adultos devido à compatibilidade do volume amostral e protocolos de testes padronizados.
Espera-se que o segmento infantil testemunhe o CAGR mais rápido de 10,9% de 2026 a 2033, impulsionado pelo aumento dos programas de triagem de recém-nascidos, iniciativas de cuidados neonatais e necessidade de detecção precoce de doenças. A coleta de sangue capilar é fundamental em lactentes para triagem metabólica, teste de bilirrubina e avaliação imunológica. As inovações tecnológicas em dispositivos de amostragem indolor e de baixo volume contribuem para o crescimento do segmento. Aumentar o foco na saúde pediátrica, programas de triagem financiados pelo governo e maior conscientização entre os pais acelera ainda mais a adoção. Dispositivos portáteis e minimamente invasivos aumentam a facilidade de coleta em hospitais e ambientes de cuidados domiciliares.
- Por tipo de ensaio
Com base no tipo de teste, o mercado é segmentado em exames de sangue total, análises de sangue seco mancha, testes de plasma/proteína de soro, painel hepático/perfil hepático/testes de função hepática, testes de painel metabólico abrangente (CMP) e outros. O segmento de hemograma total dominou a maior parcela de receita de mercado de 41,7% em 2025, devido à sua ampla aplicabilidade no monitoramento diagnóstico de rotina, ensaios clínicos e manejo da doença. Exames de sangue total são versáteis para avaliação cardiovascular, infecciosa, metabólica e hematológica. Sua adoção é reforçada por protocolos de coleta padronizados, facilidade de integração em fluxos de trabalho laboratoriais e compatibilidade com múltiplas plataformas de testes, incluindo ELISA, PCR e imunoensaios de fluxo lateral. Hospitais, laboratórios de diagnóstico e centros de pesquisa preferem exames de sangue total para sua confiabilidade e capacidade de fornecer resultados imediatos. Além disso, a natureza de baixo custo e o mínimo de treinamento técnico necessário apoiar o uso de alto volume em mercados desenvolvidos e emergentes. Os dispositivos de coleta de sangue total são frequentemente preferidos para populações adultas e geriátricas devido às necessidades adequadas de volume da amostra. Os fabricantes estão continuamente inovando para aumentar a integridade da amostra e reduzir o risco de contaminação. A disponibilidade de soluções de amostragem automatizadas suporta ainda mais o domínio do segmento. A padronização e as aprovações regulatórias também reforçam a confiança e a adoção global.
Espera-se que o segmento de exames de sangue seco registre o CAGR mais rápido de 12,2% de 2026 a 2033, impulsionado pela crescente popularidade dos testes domiciliares, programas de triagem neonatal e modelos de saúde descentralizados. Esses testes permitem que pequenos volumes de amostra sejam coletados facilmente, armazenados à temperatura ambiente e transportados sem equipamentos especializados. O método é altamente favorecido para triagem de distúrbios metabólicos neonatais, vigilância de doenças infecciosas e diagnóstico com telemedicina. O crescimento é impulsionado pelo aumento da conscientização dos pais, iniciativas governamentais de saúde e avanços tecnológicos em cartões de amostragem e mídia de armazenamento. A coleta de sangue seco é minimamente invasiva, reduzindo o desconforto do paciente, e permite a repetição da amostragem para estudos longitudinais. Sua portabilidade a torna adequada para estudos de campo em áreas remotas ou carentes. A integração com o processamento automatizado de laboratório e ensaios de alta sensibilidade está impulsionando a adoção em pesquisa clínica. As economias emergentes também estão vendo maior captação devido às vantagens de custo-efetividade e logística. Novos lançamentos de dispositivos com maior precisão e processamento mais rápido estão acelerando o crescimento do segmento.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em microamplagem absortiva volumétrica, análise química baseada em eletroforese capilar, entre outros. O segmento de microamostragem absortiva volumétrica teve a maior quota de receita de mercado de 39,5% em 2025, devido ao seu controle preciso de volume de amostra, invasividade mínima e integração perfeita em fluxos de trabalho de diagnóstico e pesquisa. A tecnologia reduz a variabilidade causada pelo erro do usuário, garante resultados reprodutíveis e suporta testes laboratoriais centralizados e coleta descentralizada de amostras. É amplamente adotado em estudos farmacocinéticos, monitoramento de doenças crônicas e teste neonatal. Sua facilidade de uso em ambientes de cuidados domiciliares aumenta a conformidade do paciente. A compatibilidade com múltiplas plataformas de ensaio, incluindo ELISA, PCR e imunoensaios de fluxo lateral, reforça a adoção. O segmento é ainda apoiado pela crescente demanda em medicina personalizada, ensaios clínicos e aceitação regulatória globalmente. As inovações contínuas em dispositivos de microamostragem melhoram a usabilidade, segurança e estabilidade da amostra, reforçando a dominância do mercado. Os fabricantes estão focando em projetos compactos de uso único para reduzir a contaminação e reatividade cruzada. As parcerias com laboratórios de diagnóstico e plataformas de telemedicina aumentam ainda mais a adoção.
O segmento de análise química baseada em eletroforese capilar é esperado para testemunhar o CAGR mais rápido de 11,4% de 2026 a 2033, impulsionado por sua alta sensibilidade analítica e especificidade, tornando-o ideal para testes bioquímicos especializados. É amplamente utilizado em perfis metabólicos, medição da atividade enzimática e pesquisa de doenças raras. A tecnologia é cada vez mais aplicada em laboratórios clínicos e de pesquisa que requerem separação e quantificação precisas dos analitos. A integração com dispositivos de amostragem automatizados aumenta o rendimento e reduz os erros. O crescente uso em pesquisas farmacêuticas e ensaios clínicos contribui para a expansão do mercado. A adoção crescente em países de alta renda e centros especializados está apoiando o crescimento do segmento. Inovações como sistemas capilares miniaturizados e métodos de detecção aprimorados estão ampliando a aplicabilidade da tecnologia. O aumento da demanda por ensaios bioquímicos de ponto de cuidado também impulsiona o crescimento. As aprovações regulatórias e os estudos de validação clínica impulsionam ainda mais a adoção.
- Por Usuário Final
Com base no utilizador final, o mercado é segmentado em laboratórios e instalações de cuidados domésticos. O segmento de laboratórios dominou o maior percentual de receita de mercado de 61,3% em 2025, devido ao crescente número de laboratórios de diagnóstico, laboratórios hospitalares e instituições de pesquisa em todo o mundo. A adoção do laboratório é impulsionada pela necessidade de processamento de alta produtividade, fluxos de trabalho padronizados e compatibilidade com múltiplas plataformas de teste. Hospitais e centros de pesquisa contam com laboratórios para monitoramento de rotina, ensaios clínicos e vigilância de doenças. Cadeias de suprimentos estabelecidas, suporte técnico e conformidade regulatória apoiam ainda mais a preferência laboratorial. Os laboratórios frequentemente implementam soluções de amostragem manual e automatizada para otimizar a eficiência e precisão.
Espera-se que o segmento de atenção domiciliar registre o CAGR mais rápido de 12,5% de 2026 a 2033, alimentado pela tendência crescente de diagnósticos domiciliares, telemedicina e automonitoramento de doenças crônicas. A adoção está aumentando devido aos dispositivos projetados para facilidade de uso, portabilidade e manuseio seguro por usuários não profissionais. As iniciativas governamentais de promoção da atenção à saúde descentralizada, juntamente com a crescente conscientização dos diagnósticos preventivos, apoiam o crescimento do segmento. O teste domiciliar é particularmente relevante em regiões com acesso hospitalar limitado, e se alinha com o deslocamento para o atendimento personalizado. Inovações em dispositivos integrados a smartphones, kits de amostras de email e microamostragem de baixo volume aumentam a conveniência.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em concurso direto, vendas a retalho, entre outros. O segmento de licitação direta detinha a maior parcela de receita de mercado de 53,8% em 2025, devido a compras hospitalares a granel, sistemas de compras centralizados e contratos de longo prazo com laboratórios e cadeias diagnósticas. O concurso direto garante fornecimento consistente, eficiência de custos e logística simplificada para usuários de alto volume. Hospitais, institutos de pesquisa e laboratórios preferem acordos de concurso direto para manter o inventário, garantir a conformidade e negociar melhores preços.
Espera-se que o segmento de vendas de varejo testemunhe o CAGR mais rápido de 11,7% de 2026 a 2033, apoiado pela crescente disponibilidade de dispositivos capilares de coleta de sangue através de farmácias, plataformas de comércio eletrônico e lojas de saúde do consumidor para uso doméstico. Aumentar a consciência da saúde, a demanda por soluções de testes domiciliares e serviços de diagnóstico baseados em assinaturas impulsionam esse crescimento. O segmento beneficia de iniciativas de marketing, inovações de produtos e campanhas governamentais que promovem a coleta de amostras em casa. Dispositivos com design amigável, baixo volume de amostras e integração com plataformas de telemedicina são particularmente populares. A expansão dos mercados de varejo e saúde digital online também acelera a adoção global.
Qual região detém a maior parte do mercado de dispositivos de coleta de sangue capilar
- América do Nortedominaram o mercado de dispositivos capilares de coleta de sangue com a maior parcela de receita de aproximadamente 39,5% em 2025
- Suportado por infraestrutura de saúde avançada, alta adoção de diagnósticos de ponto de cuidado, forte presença de fabricantes de dispositivos-chave e crescente demanda por soluções de coleta de sangue minimamente invasivas
- A região beneficia de uma rede de saúde bem estabelecida, aumento da prevalência de doenças crônicas e crescente preferência por testes diagnósticos rápidos
U.S. Capillary Blood Collection Dispositivos Market Insight
O mercado de dispositivos de coleta de sangue capilar dos EUA capturou a maior participação da América do Norte em 2025, alimentado por volumes crescentes de diagnósticos ambulatoriais, adoção de técnicas de coleta minimamente invasivas e fortes quadros de reembolso. Os profissionais de saúde favorecem dispositivos capilares por conveniência, conforto do paciente e tempos de volta mais rápidos. A integração com kits de cuidados de saúde domiciliares e sistemas de monitoramento remotos também apoia o crescimento do mercado. Laboratórios de pesquisa e centros de diagnóstico estão expandindo o uso para programas de triagem e monitoramento. O aumento do investimento em tecnologias digitais de saúde e ferramentas de diagnóstico portáteis acelera a adoção.
Europe Capillary Blood Collection Devices Market Insight
EuropaProjeta-se expandir em um CAGR estável durante o período de previsão, impulsionado por iniciativas governamentais que promovam o diagnóstico precoce, quadros regulatórios robustos e crescente demanda por métodos de coleta confiáveis e minimamente invasivos. A urbanização e a crescente população idosa estão promovendo a adoção em hospitais e clínicas.
U.K. Capillary Blood Collection Devices Market Insight
Prevê-se que o mercado de dispositivos capilares de coleta de sangue do Reino Unido cresça em um notável CAGR de 2026 a 2033, impulsionado pela adoção generalizada em ambulatórios, centros de coleta de sangue e serviços de saúde domiciliar. A tendência ao cuidado centrado no paciente, juntamente com a adoção de fluxos de trabalho diagnósticos modernos, suporta o crescimento. Parcerias com laboratórios de diagnóstico e hospitais incentivam a integração tecnológica.
Germany Capillary Blood Collection Devices Market Insight
Espera-se que o mercado de dispositivos capilares de coleta de sangue da Alemanha tenha um crescimento considerável, alimentado por elevados padrões de saúde, avanço tecnológico e forte demanda em hospitais e institutos de pesquisa. A adoção de dispositivos capilares de coleta de sangue na assistência preventiva e no monitoramento de doenças crônicas está aumentando. Projetos eco-friendly e user-friendly ainda melhorar a aceitação. A integração em ensaios clínicos e centros de pesquisa acadêmica também contribui para o crescimento.
Asia Pacific Capillary Blood Collection Dispositivos Market Insight
Ásia- PacíficoO mercado de dispositivos capilares de coleta de sangue está preparado para ser a região de crescimento mais rápido com um CAGR durante 2026-2033, impulsionado pelo aumento do acesso à saúde, crescente conscientização sobre o diagnóstico precoce, expansão dos serviços de saúde domiciliar e adoção crescente de ferramentas modernas de diagnóstico.
Japão Capillary Blood Collection Dispositivos Visão do Mercado
O mercado de dispositivos de coleta de sangue capilar do Japão está ganhando impulso devido ao envelhecimento da população, ao ecossistema de saúde de alta tecnologia e à crescente demanda por diagnósticos domiciliares. A adoção em clínicas, hospitais e ambientes de saúde domiciliar está crescendo constantemente. A integração com sistemas de monitoramento digital aumenta a conveniência e a conformidade do paciente.
China Capillary Blood Colecção Dispositivos Market Insight
O mercado de dispositivos de coleta de sangue capilar da China representou a maior participação de mercado na Ásia-Pacífico em 2025, apoiada pela urbanização rápida, expansão da população de classe média e adoção crescente de ferramentas diagnósticas de ponto de cuidado. O apoio governamental a iniciativas de saúde inteligentes, o aumento da sensibilização para a detecção precoce de doenças e o crescimento de clínicas privadas estão impulsionando a expansão do mercado. A acessibilidade e a fabricação local apoiam ainda mais a adoção em aplicações residenciais, comerciais e hospitalares.
Quais são as principais empresas no mercado de dispositivos de coleta de sangue capilar
A indústria Capillary Blood Collection Devices é liderada principalmente por empresas bem estabelecidas, incluindo:
- BD (EUA)
- Sarstedt AG & Co. KG (Alemanha)
- Terumo Corporation (Japão)
- Greiner Bio-One International GmbH (Áustria)
- PerkinElmer, Inc. (EUA)
- HemoCue AB (Suécia)
- MediLys Lab Instruments Pvt. Ltd (Índia)
- Diagnóstico Clínico da Ortopedia (EUA)
- Greiner Bio-One (Áustria)
- HTL-Strefa S.A. (Polónia)
- CAPITAL Biociências (EUA)
- Diagnóstico de Roche (Suíça)
- NIPRO Corporation (Japão)
- Apexbio Technologies (China)
- Soluções inovadoras da MedTech (EUA)
Quais são as últimas evoluções no mercado de dispositivos de coleta de sangue capilar
- Em setembro de 2024, Becton, Dickinson e Company (BD) receberam 510 (k) clearances da Food and Drug Administration (FDA) dos EUA para o seu novo BD MiniDrawTM Capillary Blood Collection System, permitindo a coleta de sangue de ponta de dedo minimamente invasiva que produz resultados de qualidade de laboratório para testes chave, como painéis lipídicos e hemoglobina/hematocrito. Este dispositivo amplia o acesso aos testes de diagnóstico para além dos tradicionais saques venosos e apoia o uso em locais adicionais, como farmácias de varejo e locais de atendimento
- Em setembro de 2024, Global Market Insights Inc relatou que o mercado global de dispositivos capilares de coleta de sangue está definido para crescer significativamente em 2032, impulsionado pelo aumento da prevalência de doenças crônicas e avanços em tecnologias minimamente invasivas que melhoram o conforto do paciente e precisão da amostra — reforçando a contínua expansão do mercado para diagnósticos fáceis e eficientes
- Em dezembro de 2023, a BD anunciou que recebeu a liberação FDA 510 (k) para o seu Sistema de Coleta de Sangue Capilary MiniDrawTM com tubos SST, ampliando seu portfólio de produtos para coleta capilar e apoiando o uso clínico mais amplo, permitindo protocolos padrão de química e separador de soro através da amostragem de ponta de dedo
- Em outubro de 2023, YourBio Health anunciou que seu dispositivo de coleta de sangue TAP Micro Select recebeu uma certificação de marcação CE ampliada na Europa, facilitando a coleta de sangue capilar não invasivo e praticamente indolor em várias aplicações, incluindo genética e diagnósticos, e ampliando o acesso nos mercados de saúde e varejo da UE
- Em setembro de 2024, os produtores do segmento de tubos capilares de coleta de sangue introduziram tubos avançados de tampa de segurança projetados para reduzir vazamentos e contaminação, resultando em menores taxas de exposição acidental e maior confiabilidade de vedação da amostra – um desenvolvimento chave para ambientes de testes hospitalares e pediátricos
- Em março de 2025, Tasso, Inc. anunciou que havia vendido mais de 1,5 milhão de seus dispositivos de coleta de sangue capilar centrados em pacientes, destacando crescente aceitação global de amostragem remota e minimamente invasiva para ensaios clínicos e diagnósticos descentralizados
- Em fevereiro de 2025, Trajan Group Holdings relatou forte desempenho financeiro para seu portfólio de microamplificação absortiva volumétrica (VAMS), confirmando a demanda sustentada por tecnologia de amostragem remota precisa que elimina o viés hematócrito, permitindo ensaios quantitativos confiáveis e apoiando fluxos de trabalho de coleta descentralizada de pesquisas clínicas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











