


Mercado global de aço carbono, por tipo (aço de baixo carbono, aço de médio carbono, aço de alto carbono e aço de ultra-alto carbono), usuário final (construção naval, construção, automotivo, petróleo e gás, energia e outros), produto (aço carbono, aço de liga e aço inoxidável), formato (aço longo, aço tabular e aço plano), tratamento (laminado a frio, laminado a quente, galvanizado e recozido), processo (forno básico de oxigênio e forno a arco elétrico), aplicação (ferramentas, tubos, ferragens de construção e estruturais) - Tendências do setor e previsão até 2032.
Qual é o tamanho do aço carbono e taxa de crescimento
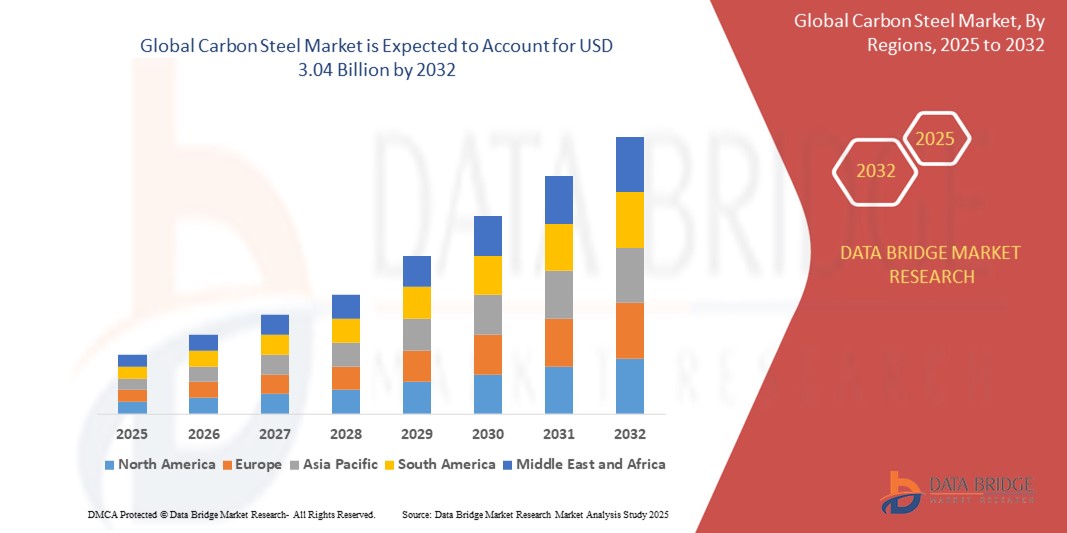
- De acordo com Data Bridge Market Research Analysis the o tamanho global do mercado de aço carbono foi avaliado emUSD 2,19 mil milhões em 2024e espera-se alcançarUSD 3,04 mil milhões até 2032, em umaCAGR de 4,2%durante o período de previsão
- O crescimento do mercado é impulsionado pelo aumento da demanda dos setores de construção, automotiva e energia, juntamente com avanços em tecnologias de produção de aço e desenvolvimento de infraestrutura globalmente
- A urbanização crescente, a industrialização e a necessidade de materiais duradouros e rentáveis em economias emergentes estão impulsionando ainda mais a adoção do aço carbono, estabelecendo-o como um material crítico em várias indústrias
Tamanho e previsão do mercado
- Valor de mercado global (2024):2,19 mil milhões de USD
- Valor de mercado previsto (2032):3,04 mil milhões de USD
- Previsões CAGR (2024-2032):4.2%
Quais são os principais takeaways do aço de carbono
- O aço carbono, conhecido por sua resistência, versatilidade e acessibilidade, é um material fundamental em indústrias como construção, automotiva, construção naval, petróleo e gás, devido à sua ampla gama de aplicações e adaptabilidade a vários tratamentos e formas
- A crescente procura de aço carbono é alimentada pelo rápido desenvolvimento de infra-estruturas, pelo aumento da produção automóvel e pela expansão do sector da energia, nomeadamente em gasodutos e projectos de energias renováveis
- A Ásia-Pacífico dominou o mercado do aço carbono com a maior quota de receita de 45,8% em 2024, impulsionada pelo crescimento industrial robusto, projetos de construção em larga escala e pela presença de grandes produtores de aço em países como China, Índia e Japão
- A América do Norte deve ser a região de crescimento mais rápido durante o período de previsão, impulsionada pelo aumento dos investimentos em modernização de infraestrutura, inovação automotiva e avanços no setor de energia, particularmente nos EUA e Canadá
- O segmento de aço de baixo carbono detinha a maior quota de receita de mercado de 48,5% em 2024, impulsionada pela sua ampla utilização na construção, automotiva e na fabricação devido à sua acessibilidade, versatilidade e facilidade de fabricação
Escopo do relatório e segmentação do mercado do aço carbono
|
Atributos |
Visão do mercado chave de aço carbono |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no aço de carbono
“Incrementar a integração de tecnologias e automação de manufatura avançada”
- O mercado global de aço carbono está experimentando uma notável tendência para a integração de tecnologias de fabricação avançadas, como soluções de automação, IoT e Indústria 4.0
- Essas tecnologias permitem maior precisão na produção de aço, melhor controle de qualidade e processos de fabricação otimizados, resultando em maior eficiência e redução de resíduos
- Sistemas de fabricação inteligentes alimentados pela IoT permitem monitoramento em tempo real dos parâmetros de produção, garantindo qualidade consistente em diferentes tipos de aço carbono
- Para casos, as empresas estão adotando laminadores automatizados e sistemas de garantia de qualidade baseados em IA para produzir produtos de aço planos, longos e tabulares de alta qualidade adaptados a aplicações específicas, como hardware de construção ou componentes estruturais
- Esta tendência está a aumentar o apelo dos produtos de aço carbono para os utilizadores finais em indústrias como a construção, automóvel e construção naval, onde a precisão e a fiabilidade são fundamentais
- Análises avançadas também estão sendo usadas para prever o desempenho do material sob vários tratamentos permitindo que os fabricantes cumpram rigorosos padrões da indústria
Dinâmica do mercado de aço carbono
Controlador
“Crescimento da demanda por desenvolvimento de infraestrutura e aplicações industriais”
- A crescente procura mundial de desenvolvimento de infra-estruturas, em especial nas economias emergentes, é um dos principais motores do mercado do aço carbono
- Aço carbono, especialmente aço carbono baixo e médio, é amplamente utilizado na construção de componentes estruturais, tubos e tubos devido à sua resistência, durabilidade e custo-efetividade
- A crescente dependência da indústria automotiva em aço de alto carbono para componentes leves e de alta resistência para melhorar a eficiência do combustível e atender aos padrões de emissão mais combustível crescimento do mercado
- As iniciativas governamentais, particularmente na região da Ásia-Pacífico, para projectos de infra-estruturas de grande escala, tais como pontes, caminhos-de-ferro e desenvolvimento urbano, estão a aumentar a procura de produtos de aço longo e aço plano
- A expansão do setor de energia de petróleo e gás, particularmente na América do Norte, está impulsionando o uso de aço tabular para oleodutos e outras aplicações críticas
- Avanços nos processos de produção, como o Forno de Oxigênio Básico e o Forno de Arco Elétrico, estão permitindo aos fabricantes atender à crescente demanda por produtos de aço carbono de alta qualidade em diversas aplicações
Restrição/Desafio
“Elevados custos de produção e preocupações ambientais”
- O importante investimento de capital necessário para instalações de produção avançadas, tais como Fornos de Oxigénio Básico ou Fornos de Arco Elétrico, constitui uma barreira à entrada de pequenos fabricantes, em especial nos mercados em desenvolvimento
- A integração de tratamentos avançados (por exemplo, galvanização ou recozimento) e o cumprimento da regulamentação ambiental aumentam os custos de produção, impactando a acessibilidade para alguns usuários finais
- As preocupações ambientais relacionadas com as emissões de carbono e os processos de produção de aço intensivos em energia são um grande desafio. A indústria enfrenta pressão para adotar práticas sustentáveis, como reciclagem de aço ou utilização de fontes de energia mais limpas, que podem ser dispendiosas para implementar
- Regulações ambientais rigorosas em regiões como a América do Norte e a Europa em matéria de emissões e gestão de resíduos aumentam a complexidade das operações de fabrico, em especial para a produção de aço carbono elevado e ultra-elevado
- Estes factores podem limitar a expansão do mercado, especialmente em regiões com elevada sensibilidade em termos de custos ou em que a consciência ambiental é uma preocupação significativa
Como é o aço carbono segmentado
O mercado é segmentado com base no tipo, usuário final, produto, forma, tratamento, processo e aplicação.
- Por Tipo
Com base no tipo, o mercado global de aço carbono é segmentado em aço de baixo carbono, aço carbono médio, aço carbono alto e aço carbono ultra-alto. O segmento de aço de baixo carbono detinha a maior parcela de receita de mercado de 48,5% em 2024, impulsionada pela sua ampla utilização na construção, na indústria automobilística e na fabricação devido à sua acessibilidade, versatilidade e facilidade de fabricação. Sua alta ductilidade e soldabilidade o tornam ideal para aplicações estruturais.
Espera-se que o segmento de aço de alto carbono testemunhe a taxa de crescimento mais rápida de 2025 a 2032, impulsionada pela crescente demanda de materiais duráveis e de alta resistência em ferramentas, componentes automotivos e máquinas industriais. Os progressos nas tecnologias de tratamento térmico estão a reforçar ainda mais a sua adopção.
- Por Usuário Final
Com base no usuário final, o mercado global de aço carbono é segmentado em construção naval, construção, automotiva, petróleo e gás, entre outros. O segmento de construção dominou o mercado com uma parte de receita de 40,2% em 2024, devido ao uso extensivo de aço carbono em projetos de infraestrutura, edifícios residenciais e estruturas comerciais, particularmente na região Ásia-Pacífico.
O segmento automotivo está previsto para experimentar a taxa de crescimento mais rápida de 16,8% de 2025 a 2032, impulsionado pelo aumento da demanda por aço carbono leve e de alta resistência na fabricação de veículos para melhorar a eficiência do combustível e atender padrões de emissão rigorosos.
- Por Produto
Com base no produto, o mercado global de aço carbono é segmentado em aço carbono, ligas de aço e aço inoxidável. O segmento de aço carbono detinha a maior parcela de receita de mercado de 55,7% em 2024, atribuída à sua relação custo-efetividade e ampla aplicação em indústrias como construção, automotiva e de petróleo e gás.
O segmento de liga de aço é projetado para crescer à velocidade mais rápida de 2025 a 2032, impulsionado por suas propriedades mecânicas melhoradas, como resistência à corrosão e resistência, tornando-o adequado para aplicações exigentes em setores de energia e industrial.
- Por Forma
Com base na forma, o mercado global de aço carbono é segmentado em aço longo, aço tabular e aço plano. O segmento de aço plano representou a maior parcela de receita de mercado de 50,3% em 2024, impulsionada pelo seu uso extensivo em painéis, aparelhos e materiais de construção automotivos devido à sua versatilidade e facilidade de processamento.
Espera-se que o segmento de aço longo testemunhe um crescimento significativo de 2025 para 2032, alimentado pela crescente demanda por barras, vigas e varetas em desenvolvimento de infraestrutura, especialmente em economias emergentes.
- Por Tratamento
Com base no tratamento, o mercado global de aço carbono é segmentado em laminados a frio, laminados a quente, galvanizados e recozidos. O segmento laminado a quente dominou com uma parcela de receita de 45,6% em 2024, devido à sua relação custo-efetividade e adequação para aplicações estruturais na construção e indústrias pesadas.
O segmento galvanizado está previsto para experimentar o crescimento mais rápido de 2025 para 2032, impulsionado pela crescente demanda de aço resistente à corrosão em projetos automotivos, de construção e de infraestrutura, especialmente em regiões propensas a condições ambientais adversas.
- Por Processo
Com base no processo, o mercado global de aço carbono é segmentado em forno básico de oxigênio (BOF) e forno elétrico de arco (EAF). O segmento básico de forno de oxigênio detinha a maior quota de receita de mercado de 60,8% em 2024, devido à sua alta eficiência de produção e capacidade de produzir grandes volumes de aço carbono para aplicações industriais.
Espera-se que o segmento de fornos de arco elétrico cresça a uma taxa robusta de 2025 para 2032, impulsionado por suas vantagens de sustentabilidade, como o uso de sucata reciclada, e crescente adoção na América do Norte e na Europa devido à regulamentação ambiental.
- Por Aplicação
Com base na aplicação, o mercado global de aço carbono é segmentado em ferramentas, tubos e tubos, hardware de construção e estrutural. O segmento estrutural representou a maior parcela de receita de mercado de 42,7% em 2024, impulsionada pelo uso extensivo de aço carbono em vigas, colunas e outros componentes estruturais em projetos de construção e infraestrutura.
O segmento de tubos é projetado para testemunhar o crescimento mais rápido de 2025 para 2032, alimentado pela crescente demanda na indústria de petróleo e gás para oleodutos e na construção de sistemas de canalização e HVAC, particularmente na região Ásia-Pacífico.
Qual região detém a maior parte do Como é segmentado aço carbono
- A Ásia-Pacífico dominou o mercado do aço carbono com a maior quota de receita de 45,8% em 2024, impulsionada pelo crescimento industrial robusto, projetos de construção em larga escala e pela presença de grandes produtores de aço em países como China, Índia e Japão
- Consumidores e indústrias priorizam o aço carbono por sua resistência, durabilidade e custo-efetividade, particularmente em aplicações que exigem integridade estrutural e resistência à corrosão
- O crescimento é apoiado por avanços em tecnologias de produção de aço, como fornos de arco elétrico e fornos básicos de oxigênio, além de uma adoção crescente em projetos industriais e infra-estruturais.
U.S. Carbon Steel Insight
Espera-se que o mercado de aço carbono dos EUA testemunhe um crescimento significativo, alimentado pela forte demanda dos setores de construção, automotivo e energético. A tendência para a modernização da infraestrutura e o aumento das regulamentações que promovem materiais sustentáveis impulsionam a expansão do mercado. O uso crescente de aço de alta resistência e baixo carbono na fabricação de automóveis e aplicações pós-mercado aumenta ainda mais o crescimento do mercado.
Perspectiva do mercado europeu do aço carbono
O mercado europeu do aço carbono está a assistir a um crescimento constante, apoiado pela ênfase regulamentar na construção sustentável e na produção eficiente em termos energéticos. As indústrias buscam o aço carbono por sua versatilidade em aplicações como hardware de construção e componentes estruturais. O crescimento é notável tanto em novos projectos de infra-estruturas como na modernização industrial, com países como a Alemanha e a França a mostrarem uma procura significativa devido às preocupações ambientais e aos avanços industriais.
U.K. Carbon Steel Market Insight
O mercado do aço carbono no Reino Unido está experimentando um crescimento notável, impulsionado pela demanda por materiais duráveis em aplicações de construção e automotivo. Uma maior concentração no desenvolvimento das infra-estruturas e uma maior sensibilização para os benefícios do aço com baixo teor de carbono incentivam a adopção. O desenvolvimento de regulamentos que promovam a eficiência energética e a reciclagem de materiais influenciam as escolhas dos consumidores, equilibrando o desempenho com a conformidade.
Alemanha Carbon Steel Market Insight
A Alemanha está a assistir a um crescimento significativo do mercado do aço carbono, atribuído ao seu sector de produção avançado e ao elevado nível de concentração dos consumidores em materiais eficientes e duráveis em termos energéticos. As indústrias alemãs preferem aço carbono de alta qualidade, como variantes de médio e alto carbono, para aplicações automotivas e de construção. A integração de tratamentos avançados de aço como galvanização e recozimento em produtos premium suporta o crescimento sustentado do mercado.
Visão do mercado de aço carbono Ásia-Pacífico
A região Ásia-Pacífico domina o mercado global de aço carbono, impulsionado pela expansão da produção industrial e aumento dos investimentos em infraestrutura em países como China, Índia e Japão. O aumento da procura de aço de baixo carbono e de alto carbono nos sectores da construção, automóvel e construção naval impulsiona o crescimento do mercado. As iniciativas governamentais que promovem a produção sustentável e a eficiência energética incentivam ainda mais a utilização de produtos avançados de aço carbono.
Japão Carbon Steel Market Insight
O mercado de aço carbono do Japão está experimentando um crescimento robusto devido à forte preferência do consumidor por produtos de aço de alta qualidade e tecnologicamente avançados que melhoram a integridade estrutural e a durabilidade. A presença de grandes indústrias automotivas e de construção naval acelera a penetração no mercado. O crescente interesse em soluções de aço personalizadas para infraestrutura e aplicações industriais também contribui para o crescimento.
China Carbon Steel Market Insight
A China detém a maior parte do mercado de aço carbono Ásia-Pacífico, impulsionado pela urbanização rápida, aumento da produção industrial e crescente demanda por materiais sustentáveis e econômicos. Os crescentes setores de construção e automotiva do país, juntamente com o foco na fabricação sustentável, apoiam a adoção de produtos avançados de aço carbono. Fortes capacidades de fabricação doméstica e preços competitivos aumentam a acessibilidade ao mercado.
Carbon Steel Market Share
A indústria do aço carbono é liderada principalmente por empresas bem estabelecidas, incluindo:
- NACHI-FUJIKOSHI CORP. (Japão)
- Daido Steel Co., Ltd. (Japão)
- Voestalpine High Performance Metals GmbH(Áustria)
- Sandvik AB(Suécia)
- Kennametal Inc.(EUA)
- Hudson Tool Steel (EUA)
- ERASTEEL (França)
- ArcelorMittal (Luxemburgo)
- Shandong Baosteel Industry Co., Ltd.(China)
- POSCO (Coreia do Sul)
- CORPORAÇÃO DE AÇO DE NIPPON (Japão)
- JFE Steel Corporation (Japão)
- Aço Tata (Índia)
- United States Steel Corporation (EUA)
- Angang Steel Company Limited (China)
- Gerdau S/A (Brasil)
- Maanshan Iron & Steel Company Limited (China)
Quais são os recentes desenvolvimentos no mercado global de aço carbono
- Em maio de 2025, a EMSTEEL, um dos maiores fabricantes de aço e materiais de construção dos EAU, revelou seu marco financeiro verde inaugural para acelerar sua transição para uma economia de baixo carbono. O quadro permite que a EMSTEEL e suas subsidiárias emitem instrumentos financeiros verdes – como obrigações, empréstimos e documentos comerciais – para financiar projetos elegíveis na produção de aço e cimento com baixo carbono, instalações de energia renovável e tecnologias de eficiência energética. Desenvolvido de acordo com os padrões globais de finanças verdes, a iniciativa recebeu um forte endosso da Moody’s Ratings com um Escore de Qualidade de Sustentabilidade do SQS2. Reflecte a estratégia mais ampla da ESBTEEL e o compromisso de alcançar emissões líquidas nulas até 2050
- Em maio de 2025, Cleveland-Cliffs Inc. anunciou a conclusão bem sucedida de um teste de injeção de hidrogênio em seu alto forno Middletown Works, marcando um marco histórico como o primeiro uso de gás hidrogênio como agente redutor de ferro em um alto-forno nas Américas. Durante o ensaio, o hidrogênio foi injetado em todas as 20 tuyeres do alto forno #3, substituindo uma parte do coque tradicional e reduzindo significativamente as emissões de CO2 liberando vapor de água. Este avanço demonstra o compromisso de Cleveland-Cliffs em descarbonizar a produção de aço, mantendo a qualidade do produto e a eficiência operacional
- Em janeiro de 2025, a JFE Steel Corporation anunciou que iria começar a fornecer seu aço verde JGreeXTM para JFE Shoji Pipe & Fitting Corporation (JKK) – marcando a primeira vez que um distribuidor japonês de aço ofereceu JGreeXTM no setor de tubos de aço. Este marco permite pequenas remessas e entregas mais rápidas, ampliando o acesso a soluções de aço sustentáveis nos mercados de construção e infraestrutura. JFE Aço utiliza uma abordagem de balanço de massa para atribuir reduções de emissões a produtos JGreeXTM específicos, apoiando esforços para descarbonizar cadeias de abastecimento e reduzir as emissões de gases com efeito de estufa durante todo o ciclo de vida dos edifícios e sistemas industriais
- Em janeiro de 2025, a Volvo Construction Equipment (Volvo CE) começou a usar aço de baixa emissão de carbono na produção serial de todos os seus transportadores articulados fabricados em Braås, Suécia. Este marco marca um passo significativo na descarbonização da fabricação de máquinas pesadas, pois o aço representa mais de 50% da pegada total de carbono das máquinas. Ao integrar o aço reciclado e de baixa emissão no seu processo de produção, a Volvo CE visa reduzir as emissões do ciclo de vida e apoiar o seu objectivo mais vasto de atingir as emissões líquidas de gases com efeito de estufa até 2040. O movimento também reflete uma crescente mudança da indústria para materiais sustentáveis e práticas de fabricação circulares
- Em outubro de 2024, o Grupo JSW e o Grupo POSCO da Coreia assinaram um memorando de entendimento (MoU) para desenvolver conjuntamente uma fábrica de aço integrada na Índia com uma capacidade inicial de 5 milhões de toneladas por ano. Esta colaboração estratégica visa reforçar a infra-estrutura de produção de aço da Índia, explorando também sinergias em materiais de bateria, especialmente para veículos elétricos, e energias renováveis. A parceria combina as capacidades robustas de fabricação e execução de projetos da JSW com a expertise tecnológica da POSCO, estabelecendo as bases para um crescimento industrial sustentável e inovação em vários setores
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











