


Segmentação do mercado global de guerra eletrônica por plataforma (aérea, terrestre, naval e espacial), capacidade (suporte eletrônico, ataque eletrônico e proteção eletrônica), produto (equipamento e suporte operacional) e uso final (OEM e atualização) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento do mercado da guerra eletrônica
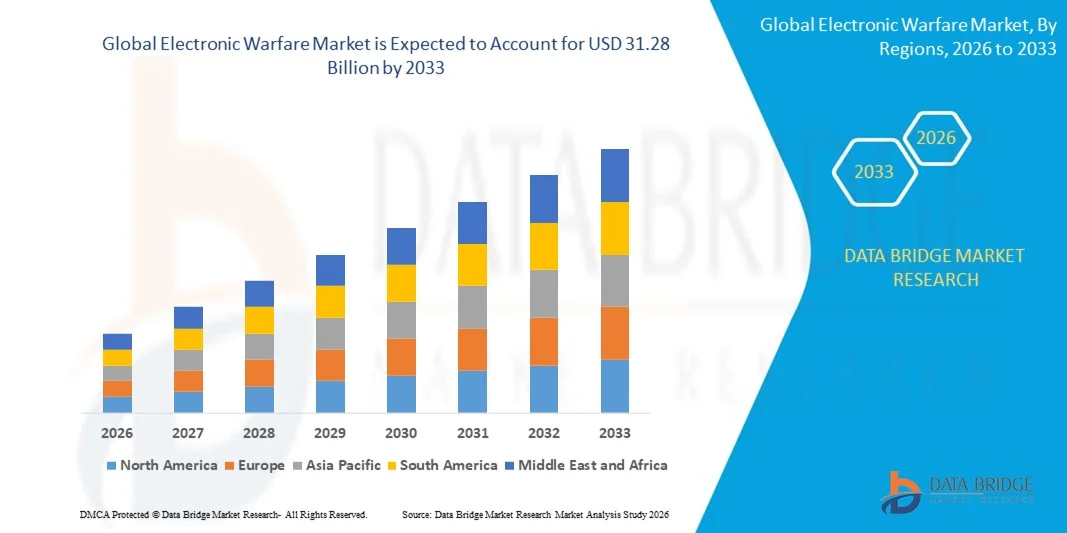
- Como por Data Bridge Market Research Analysis o tamanho global do mercado de guerra eletrônica foi avaliado em22,66 mil milhões de dólares em 2025e espera-se alcançar31,28 mil milhões de USD até 2033, em umaCAGR de 4,11%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela crescente demanda por sistemas de defesa avançados, aumentando os militaresmodernizaçãoprogramas, e a adoção crescente de contramedidas eletrônicas e tecnologias de ataque eletrônico
- Além disso, as tensões geopolíticas e a necessidade de uma maior consciência da situação no campo de batalha estão a impulsionar investimentos em soluções de guerra electrónica
Tamanho e previsão do mercado
- Valor de mercado global (2025):22,66 mil milhões de USD
- Valor de mercado previsto (2033):31,28 mil milhões de USD
- Previsões CAGR (2026-2033):4.11%
Análise eletrônica do mercado da guerra
- O mercado está presenciando avanços tecnológicos significativos, incluindo sistemas eletrônicos de guerra guiados por IA, componentes miniaturizados e plataformas de defesa integradas
- Cada vez mais colaborações entre contratantes de defesa e governos estão promovendo a inovação e o desenvolvimento de capacidades de guerra eletrônica de última geração
- A América do Norte dominou o mercado de guerra eletrônica com a maior parcela de receita de 36,75% em 2025, impulsionada pelo aumento dos programas de modernização da defesa, investimentos militares estratégicos e alta adoção de sistemas avançados de EW
- A região Ásia-Pacífico deverá testemunhar a maior taxa de crescimento no mundoguerra electrónicamercado, impulsionado pelo aumento dos orçamentos de defesa, modernização de plataformas militares, e adoção crescente de tecnologias avançadas de EW em países-chave, como China, Japão e Índia
- O segmento aéreo teve a maior quota de receita de mercado em 2025, impulsionada pela ampla integração de sistemas EW em jatos de caça, aviões de transporte e drones para detecção de ameaças, ataque eletrônico e inteligência de sinal. As soluções de EW transmitidas por via aérea oferecem alta mobilidade, conscientização situacional em tempo real e apoio operacional multidomínio, tornando-as uma escolha preferencial para forças militares globalmente
Alcance do relatório e segmentação do mercado de guerra eletrônica
|
Atributos |
Perspectivas de mercado chave da guerra eletrônica |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de guerra eletrônico
Aumento da demanda por sistemas avançados de defesa e contramedidas
- O crescente foco na modernização das capacidades militares está moldando significativamente o mercado de guerra eletrônica, uma vez que as organizações de defesa priorizam cada vez mais sistemas que proporcionam detecção de ameaças, conscientização situacional e capacidades de ataque eletrônico. Sistemas avançados de EW estão ganhando tração devido à sua capacidade de proteger ativos, interromper as comunicações adversárias e melhorar a eficácia do campo de batalha, fortalecendo a adoção em plataformas aéreas, terrestres e de defesa naval
- Aumentar a conscientização sobre segurança nacional, ameaças cibernéticas e conflitos regionais acelerou a demanda por soluções de guerra eletrônica nos setores de defesa e aeroespacial. Governos e agências militares estão investindo ativamente em sistemas avançados de radar, interferência e vigilância eletrônica, estimulando colaborações entre contratantes de defesa e fornecedores de tecnologia para desenvolver soluções de próxima geração
- As tendências de modernização tecnológica estão influenciando as decisões de contratação, com militares enfatizando sistemas de EW habilitados para IA, operações centradas na rede e plataformas de ataque e proteção eletrônicas integradas. Esses fatores estão ajudando os países a melhorar a prontidão de defesa, ao mesmo tempo que impulsionam a adoção de capacidades de guerra eletrônica interoperáveis e multidomínios
- Por exemplo, em 2024, Lockheed Martin nos EUA e Rheinmetall na Alemanha expandiram seus portfólios de guerra eletrônica, introduzindo soluções de interferência de radar e contramedidas eletrônicas para plataformas aéreas e navais. Esses lançamentos foram em resposta às crescentes necessidades globais de modernização da defesa, com implantação em frotas militares, exercícios de treinamento e colaborações internacionais
- Enquanto a demanda por sistemas de guerra eletrônica está crescendo, a expansão sustentada do mercado depende de I&D contínua, capacidades avançadas de integração e manutenção da confiabilidade operacional em cenários de combate complexos. Os fabricantes também estão focados em aumentar a escalabilidade,interoperabilidade, e desenvolver soluções inovadoras que equilibrem custos, eficiência e superioridade tecnológica para adoção mais ampla
Dinâmica do Mercado de Guerra Eletrônico
Controlador
Aumento da demanda por capacidades avançadas de defesa e contramedida eletrônica
- Aumentar os investimentos em modernização da defesa e programas de segurança nacional são um dos principais motores do mercado de guerra eletrônica. Os governos estão cada vez mais adquirindo sistemas que fornecem recursos eletrônicos de ataque, proteção e suporte para aumentar a eficácia operacional e vantagem estratégica
- Expandir aplicações em defesa aérea, operações navais e vigilância em campo de batalha estão influenciando o crescimento do mercado. Sistemas de EW ajudam a detectar, interromper e neutralizar ameaças, mantendo a comunicação e a consciência situacional, permitindo que militares respondam a cenários de combate em evolução
- Os contratantes de defesa estão ativamente promovendo soluções EW através de demonstrações tecnológicas, exposições de defesa internacional e parcerias estratégicas. Esses esforços são apoiados por crescentes orçamentos de defesa, conflitos regionais e pela crescente necessidade de soluções integradas e habilitadas para a proteção de ativos e pessoal
- Por exemplo, em 2023, Northrop Grumman, nos EUA e Thales, na França, relatou maior incorporação de capacidades de guerra eletrônica habilitadas por IA em aeronaves e sistemas navais. Esta expansão seguiu preocupações de segurança global e programas de modernização, conduzindo aquisições repetidas e contratos estratégicos de longo prazo
- Embora a crescente modernização da defesa e as tendências de mitigação de ameaças eletrônicas apoiem o crescimento, a adoção mais ampla depende da otimização de custos, aprovações regulatórias e integração avançada com plataformas militares existentes. Investimento em IA, processamento de sinais e design de sistemas interoperáveis serão fundamentais para atender à demanda global e manter vantagem competitiva
Restrição/Desafio
Altos custos e requisitos complexos de integração
- O custo relativamente alto dos sistemas de guerra eletrônicos em comparação com a defesa convencionaltecnologiascontinua sendo um desafio fundamental, limitando a adoção entre militares restritos ao orçamento. I&D caro, componentes avançados e treinamento especializado contribuem para elevados custos do programa
- Os desafios de complexidade operacional e integração também restringem o crescimento do mercado, uma vez que os sistemas EW devem ser compatíveis com múltiplas plataformas, redes de comunicações e equipamentos legados. Isso requer perícia especializada e testes extensivos para garantir confiabilidade e eficácia em cenários do mundo real
- A cadeia de suprimentos e as questões de dependência tecnológica impactam a expansão do mercado, uma vez que os componentes muitas vezes requerem o fornecimento de fornecedores de defesa certificados com rigorosos padrões de conformidade. Complexidades logísticas e de manutenção aumentam os custos operacionais e os prazos de implantação
- Por exemplo, em 2024, agências de defesa do Sudeste Asiático e da América Latina relataram a adoção mais lenta de plataformas avançadas de guerra eletrônica devido a restrições orçamentárias, exigências complexas de integração de sistemas e falta de pessoal treinado. Estes factores levaram a planos de aquisição faseados e à implantação selectiva em unidades-chave
- Superar esses desafios exigirá uma produção econômica, quadros de integração robustos e programas de treinamento focados para operadores militares. Colaboração com governos, integradores de defesa e fornecedores de tecnologia podem ajudar a desbloquear o potencial de crescimento a longo prazo. Além disso, o desenvolvimento de soluções de EW modulares, escaláveis e interoperáveis será essencial para a adopção generalizada
Alcance do mercado de guerra eletrônico
O mercado é segmentado com base na plataforma, capacidade, produto e uso final.
- Por Plataforma
Com base na plataforma, o mercado de guerra eletrônica é segmentado para o ar, terra, naval e espaço. O segmento aéreo teve a maior quota de receita de mercado em 2025, impulsionada pela ampla integração de sistemas EW em jatos de caça, aviões de transporte e drones para detecção de ameaças, ataque eletrônico e inteligência de sinal. As soluções de EW transmitidas pelo ar oferecem alta mobilidade, conscientização situacional em tempo real e apoio operacional multidomínio, tornando-as uma escolha preferencial para as forças militares em todo o mundo.
Espera-se que o segmento naval testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento da implantação de sistemas eletrônicos de guerra em navios de guerra, submarinos e navios de patrulha. As plataformas de EW naval estão ganhando força devido à crescente necessidade de proteção contra ameaças marítimas, comunicação segura e recursos eletrônicos de contramedida, aumentando a segurança operacional e defesa estratégica em frotas navais globais.
- Por Capacidade
Com base na capacidade, o mercado é segmentado em suporte eletrônico, ataque eletrônico e proteção eletrônica. O segmento de suporte eletrônico teve a maior participação em 2025, devido à crescente demanda por sistemas de detecção de ameaças, alerta de radar e inteligência de sinais que aumentam a conscientização situacional e tomada de decisões durante as operações militares.
Espera-se que o segmento de ataque eletrônico registre o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento dos investimentos em tecnologias de interferência, decepção e EW ofensivas que podem interromper comunicações inimigas e sistemas de radar, proporcionando vantagem tática na guerra moderna.
- Por Produto
Com base no produto, o mercado é segmentado em equipamentos e suporte operacional. O segmento de equipamentos teve a maior participação de mercado em 2025, apoiado pela crescente demanda por hardware EW, como bloqueadores, receptores e sistemas integrados de inteligência de sinais para plataformas aéreas, terrestres e navais.
O segmento de suporte operacional é projetado para testemunhar a taxa de crescimento mais rápida durante 2026-2033, alimentado pela adoção de software, treinamento e serviços de simulação que melhoram o desempenho do sistema, otimizam estratégias de implantação e fornecem prontidão de missão através das forças de defesa.
- Por Uso Final
Com base na utilização final, o mercado é segmentado em OEM e atualização. O segmento OEM teve a maior participação em 2025, impulsionado pela produção de sistemas EW integrados em novas plataformas militares e equipamentos avançados de defesa.
Espera-se que o segmento de atualização testemunhe o crescimento mais rápido de 2026 para 2033, devido às iniciativas de modernização dos ativos militares existentes e à necessidade de equipar sistemas legados com capacidades avançadas de guerra eletrônica para atender aos requisitos operacionais em evolução.
Análise regional do mercado de guerra eletrônico
- A América do Norte dominou o mercado de guerra eletrônica com a maior parcela de receita de 36,75% em 2025, impulsionada pelo aumento dos programas de modernização da defesa, investimentos militares estratégicos e alta adoção de sistemas avançados de EW
- As organizações de defesa da região valorizam muito a conscientização situacional, detecção de ameaças e as capacidades de contramedida eletrônicas oferecidas pelos sistemas EW em plataformas aéreas, terrestres e navais
- Esta adoção generalizada é ainda apoiada por orçamentos de alta defesa, infraestrutura avançada, e pela crescente necessidade de prontidão operacional multidomínio, estabelecendo soluções EW como uma escolha preferencial para as forças militares
U.S. Electronic Warfare Market Insight
O mercado de guerra eletrônica dos EUA captou a maior parte de receita em 2025 na América do Norte, alimentada pela rápida adoção de plataformas EW aéreas e navais e pelo aumento dos investimentos em sistemas de detecção e interferência de ameaças habilitados por IA. As organizações militares estão priorizando soluções avançadas de EW para aumentar a eficiência operacional, comunicações seguras e capacidades de ataque eletrônico. A crescente integração de sistemas EW com aeronaves, navios e veículos terrestres de última geração está contribuindo significativamente para a expansão do mercado.
Europa Electrónica Guerra Mercado Insight
Espera-se que o mercado europeu de guerra eletrônica testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada principalmente por iniciativas de modernização da defesa, aumento das tensões geopolíticas e regulamentos militares rigorosos. Aumentar a urbanização, a demanda por plataformas de defesa interoperáveis e investimentos em tecnologias de IA e contramedida eletrônica estão promovendo a adoção de EW. A região está experimentando um crescimento significativo em aplicações aéreas, terrestres e navais, com sistemas EW sendo integrados tanto em novas plataformas militares quanto em programas de modernização.
U.K. Electronic Warfare Market Insight
Espera-se que o mercado de guerra eletrônica do Reino Unido testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo aumento dos gastos de defesa, modernização de sistemas legados e demanda por capacidades avançadas de ataque eletrônico e proteção. As preocupações com a cibersegurança e a prontidão para o campo de batalha estão incentivando as agências militares a adotarem soluções de EW da próxima geração. Espera-se que a forte base tecnológica de defesa do Reino Unido, combinada com amplas iniciativas de I&D, continue a estimular o crescimento do mercado.
Alemanha Electronic Warfare Market Insight
Espera-se que o mercado alemão de guerra electrónica testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo aumento da sensibilização para as ameaças cibernéticas e pela procura de sistemas de EW tecnologicamente avançados e interoperáveis. A robusta infraestrutura de defesa da Alemanha, o foco na inovação e a ênfase nas operações multidomínio promovem a adoção de soluções de EW, especialmente em plataformas de defesa aérea e naval. A integração com tecnologias de detecção de ameaças habilitadas por IA e de contramedidas eletrónicas está se tornando cada vez mais prevalente
Asia-Pacific Electronic Warfare Market Insight
Espera-se que o mercado de guerra eletrônica Ásia-Pacífico testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo aumento dos orçamentos de defesa, programas de modernização militar e avanços tecnológicos em países como China, Japão e Índia. O crescente foco da região na segurança nacional, juntamente com iniciativas governamentais que promovem sistemas avançados de defesa, está impulsionando a adoção da EW. Além disso, à medida que a APAC emerge como um centro de fabricação de tecnologia de defesa, a acessibilidade e implantação de soluções EW estão se expandindo em toda a região.
Japão Electronic Warfare Market Insight
Espera-se que o mercado de guerra eletrônica do Japão testemunhe a taxa de crescimento mais rápida de 2026 para 2033 devido à infraestrutura militar de alta tecnologia do país, ao aumento dos investimentos em defesa e à demanda por capacidades avançadas de detecção de ameaças. A adoção é impulsionada pela modernização das plataformas de defesa aérea, naval e terrestre, com integração de sistemas EW em ativos militares conectados e autônomos. Além disso, espera-se que o foco do Japão na cibersegurança e prontidão operacional estimule a demanda por soluções de EW de próxima geração.
China Electronic Warfare Market Insight
O mercado de guerra eletrônica da China representou a maior parte da receita da Ásia-Pacífico em 2025, atribuída à rápida modernização militar, aumento dos gastos de defesa e alta adoção de sistemas avançados de ar, naval e terra EW. A China é um dos maiores mercados de soluções EW, com integração crescente de plataformas de detecção de ameaças habilitadas por IA e de contramedidas eletrônicas. Iniciativas governamentais para sistemas de defesa inteligentes e a presença de fabricantes domésticos fortes são fatores fundamentais que impulsionam o crescimento do mercado na China.
Mercado de Guerra Eletrônico
A indústria de Guerra Eletrónica é liderada principalmente por empresas bem estabelecidas, incluindo:
- L3Harris Technologies, Inc. (EUA)
- Raytheon Company (EUA)
- Lockheed Martin Corporation (EUA)
- Saab AB (Suécia)
- Sistemas BAE (U.K.)
- Boeing (EUA)
- Northrop Grumman (EUA)
- Cobham (U.K.)
- Leonardo S.p.A. (Itália)
- Sistemas Textron (EUA)
- Elbit Systems Ltd. (Israel)
- General Dynamics Mission Systems, Inc. (EUA)
- IAI (Israel)
- GRUPO THALES (França)
- ASELSAN A.S. (Turquia)
- Teledyne Defense Electronics (EUA)
- HENSOLT AG (Alemanha)
- HR Smith Grupo de Empresas (U.K.)
- Tata Advanced Systems Limited (Índia)
- Hindustan Aeronautics Limited (Índia)
Mais recentes desenvolvimentos no mercado global de guerra eletrônica
- Em agosto de 2025, a L3Harris Technologies lançou um demonstrador híbrido-VTOL em colaboração com a Joby Aviation para hospedar cargas úteis de guerra eletrônica (EW). Os testes de voo estão planeados para o último trimestre de 2025. A plataforma visa melhorar as capacidades de EW no ar, melhorar a rápida implantação de sistemas adaptativos de interferência e fortalecer a inovação e a liderança tecnológica no mercado global de EW
- Em julho de 2025, a L3Harris assinou o primeiro acordo de exportação da EA-37A com a Itália para suítes de paralisação avançadas. O acordo destaca a crescente procura europeia de soluções de EW sofisticadas. Alarga a presença da L3Harris nos mercados internacionais de defesa e reforça a adopção pela Europa de sistemas electrónicos de ataque da próxima geração
- Em abril de 2025, o Grupo EDGE, baseado nos EAU, expandiu suas operações no Brasil através de acordos de contra-drone e defesa de mísseis. Este movimento estratégico amplia o alcance da EW na América do Sul. Aumenta as capacidades regionais de defesa, promove a adoção de tecnologias avançadas de proteção eletrônica e ataque e reforça a posição da EDGE no mercado latino-americano de EW
- Em fevereiro de 2025, a L3Harris fez parceria com a Shield AI para co-desenvolver sistemas EW movidos a IA para interferência adaptativa. A colaboração centra-se na integração da inteligência artificial nas plataformas EW. Melhora a detecção de ameaças, a eficiência operacional e posiciona ambas as empresas na vanguarda do desenvolvimento de tecnologia EW da próxima geração
- Em janeiro de 2025, a Ebit Systems garantiu 80 milhões de dólares para atualizar as suítes F-16I Sufa EW com funções avançadas de interferência e suporte. O contrato aumenta a sobrevivência das aeronaves, a prontidão da missão e a eficácia em cenários operacionais complexos. Também fortalece a liderança da Ebit em soluções táticas de EW no ar globalmente
- Em junho de 2023, a Ebit Systems ganhou um contrato da Airbus Helicopters para fornecer sistemas de autodefesa para os helicópteros de transporte da Luftwaffe CH-53 GS/GE. O contrato incluía receptores de aviso de radar, controladores EW e sistemas de entrega de contramedidas. Essas atualizações melhoraram a eficiência operacional, o sucesso da missão e a presença da empresa nos mercados europeus de defesa
- Em março de 2023, o Ministério da Defesa indiano assinou um contrato com Bharat Electronics Limited (BEL) para adquirir dois sistemas integrados EW sob o Projeto Himshakti por 362,2 milhões de dólares. Esta iniciativa aumenta as capacidades de guerra eletrônica da Índia, apoia a modernização de ativos militares e fortalece a capacidade de fabricação doméstica de EW
- Em abril de 2023, a L3Harris Technologies foi premiada com um contrato de 584 milhões de dólares pela Força Aérea dos EUA. O acordo abrange o projeto, fabricação e reparação de ferramentas e software para proteger as aeronaves de ameaças eletrônicas. Melhora a prontidão operacional, a confiabilidade do sistema e mantém a liderança da L3Harris em soluções de EW defensivas integradas
- Em abril de 2023, o negócio Rotary and Mission Systems da Lockheed Martin assinou um contrato revisado de 63,3 milhões de dólares para o Programa Eletrônico de Melhoria de Guerra de Superfície (SEWIP) com o Comando de Sistemas Marinhos Navais dos EUA. O projeto inclui a produção de sistemas SEWIP AN/SLQ-32(V)6, melhorando as capacidades eletrônicas de ataque e proteção em frotas navais
- Em abril de 2023, a BAE Systems recebeu um contrato de US$ 491 milhões da Lockheed Martin para produzir kits AN/ASQ-239 EW para o jato F-35 Block 4. O contrato aumenta a capacidade de sobrevivência das aeronaves, apoia a integração avançada de EW e reforça a posição da BAE como fornecedora chave de soluções de guerra eletrônica aérea de última geração
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











