


Segmentação do mercado global de dispositivos de ligadura por produto (instrumentos manuais, aplicadores e acessórios), procedimento (cirurgia minimamente invasiva e cirurgia aberta), aplicação (aplicações gastrointestinais e abdominais, aplicações cardiovasculares, aplicações ginecológicas, aplicações urológicas e outras aplicações) e usuários finais (hospitais, centros cirúrgicos ambulatoriais e outros) - Tendências e previsões do setor até 2033.
O que é o tamanho e a taxa de crescimento do mercado de dispositivos de ligação
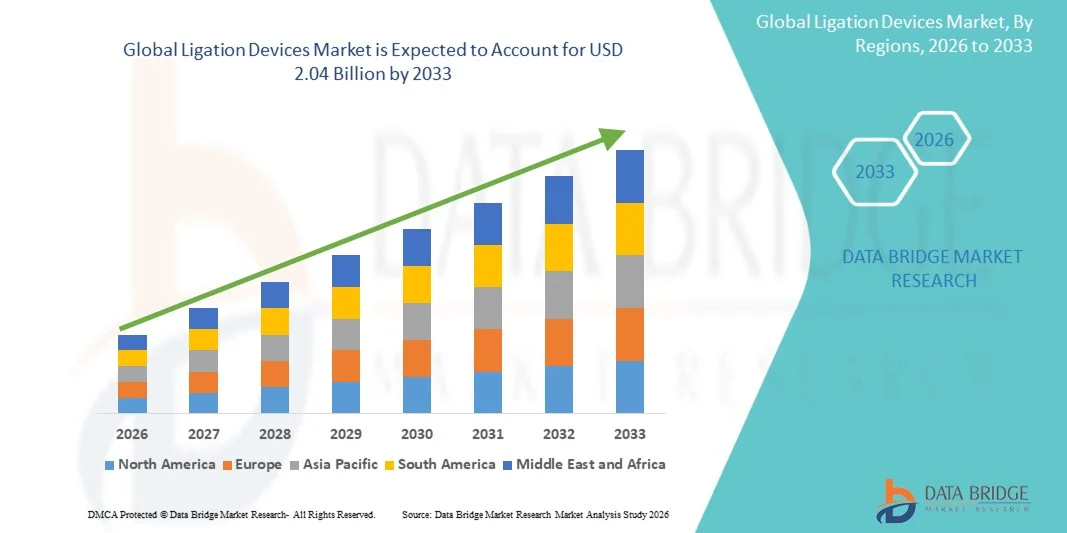
- De acordo com a análise da Data Bridge Market Research, o tamanho global dos dispositivos de ligadura foi avaliado emUSD 1,20 mil milhões em 2025e espera-se alcançarUSD 2,04 mil milhões até 2033, em umaCAGR de 6,88%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento do volume de procedimentos cirúrgicos, particularmenteCirurgias minimamente invasivas, juntamente com avanços em tecnologias e dispositivos cirúrgicos, levando à melhoria da precisão e eficiência no selamento de vasos e ligadura tecidual
- Além disso, o aumento da prevalência de doenças crônicas, o envelhecimento da população e a crescente demanda por soluções cirúrgicas seguras, confiáveis e eficientes no tempo estão posicionando os dispositivos de ligadura como ferramentas essenciais nas modernas salas de operação. Estes factores convergentes estão a acelerar a adopção de dispositivos de ligação, aumentando assim significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,20 mil milhões de USD
- Valor de mercado previsto (2033):2,04 mil milhões de dólares
- Previsões CAGR (2026-2033):6.88%
Quais são as principais takeaways do mercado de dispositivos de ligação
- Os dispositivos de ligadura, utilizados para selar vasos sanguíneos e fechar tecidos durante procedimentos cirúrgicos, são componentes críticos em salas de operação modernas, tanto em cirurgias abertas quanto minimamente invasivas, devido à sua capacidade de garantir precisão, reduzir a perda de sangue e aumentar a eficiência processual.
- A crescente demanda por dispositivos de ligadura é impulsionada principalmente pelo aumento do número de procedimentos cirúrgicos em todo o mundo, aumento da prevalência de doenças crônicas que necessitam de intervenção cirúrgica e uma crescente preferência por técnicas minimamente invasivas que ofereçam recuperação mais rápida e redução da permanência hospitalar.
- A América do Norte dominou o mercado de dispositivos de ligadura com a maior parcela de receita de 39,40% em 2025, caracterizada por infraestrutura de saúde avançada, elevados volumes cirúrgicos e forte adoção de instrumentos cirúrgicos tecnologicamente avançados, com os EUA testemunhando crescimento significativo apoiado pela inovação contínua e presença de fabricantes líderes de dispositivos médicos
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de dispositivos de ligadura durante o período de previsão devido à expansão das infraestruturas de saúde, ao aumento do turismo médico e ao aumento dos gastos em saúde nas economias emergentes
- O segmento Handheld Instruments dominou o mercado de dispositivos de ligadura com uma quota de mercado de 41,80% em 2025, impulsionada pelo seu uso generalizado em uma variedade de procedimentos cirúrgicos, facilidade de manuseio e crescente demanda por soluções eficientes e confiáveis de vedação de vasos
Segmentação do Mercado de Dispositivos de Ligação e Escopo do Relatório
|
Atributos |
Dispositivos de Ligação Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de dispositivos de ligação
“Avanços tecnológicos em sistemas de ligação baseados em energia”
- Uma tendência significativa e acelerada no mercado global de dispositivos de ligadura é a crescente adoção de tecnologias avançadas de vedação de vasos à base de energia, como sistemas ultrassônicos e bipolares, aumentando a precisão e eficiência cirúrgicas em uma ampla gama de procedimentos
- Por exemplo, sistemas avançados de vedação de vasos, como LigaSure por dispositivos Medtronic e Harmonic por Johnson & Johnson, permitem selagem precisa de vasos sanguíneos com disseminação térmica mínima, melhorando os resultados cirúrgicos e reduzindo o tempo operatório
- A integração de tecnologias avançadas em dispositivos de ligadura possibilita características como fornecimento controlado de energia, redução da perda de sangue e melhora da consistência de vedação, garantindo padrões de segurança mais elevados durante as cirurgias. Por exemplo, dispositivos modernos são projetados para fornecer feedback em tempo real e controle de energia adaptativa para vedação eficaz de vasos em diferentes tipos de tecidos
- O uso crescente de procedimentos minimamente invasivos e laparoscópicos está acelerando ainda mais a demanda por dispositivos de ligadura tecnologicamente avançados que ofereçam melhor manobrabilidade, trauma cirúrgico reduzido e tempos de recuperação mais rápidos do paciente.
- Essa tendência de sistemas de ligadura mais eficientes, precisos e tecnologicamente avançados está fundamentalmente reformulando as práticas cirúrgicas. Consequentemente, empresas como B. Braun e Olympus Corporation estão desenvolvendo dispositivos de ligadura de última geração com maior ergonomia e capacidade energética para melhores resultados clínicos
- A demanda por dispositivos avançados de ligadura que ofereçam alta precisão, complicações reduzidas e compatibilidade com técnicas minimamente invasivas está crescendo rapidamente em hospitais e centros cirúrgicos ambulatoriais globalmente
- A tónica crescente nos dispositivos de ligação descartáveis e de utilização única para reduzir os riscos de contaminação cruzada e melhorar o controlo das infecções está a moldar ainda mais as tendências de inovação e adopção dos produtos
Dinâmica de Mercado de Dispositivos de Ligação
Controlador
“Crescimento do volume cirúrgico e demanda por procedimentos minimamente invasivos”
- O número crescente de procedimentos cirúrgicos a nível mundial, aliado à crescente preferência por técnicas minimamente invasivas, é um importante motor para a maior demanda de dispositivos de ligadura.
- Por exemplo, em março de 2025, Ethicon (Johnson & Johnson) introduziu melhorias em seu portfólio de energia cirúrgica para suportar melhor desempenho de vedação de vasos em cirurgias minimamente invasivas. Tais estratégias por empresas-chave devem impulsionar o crescimento do mercado de dispositivos de ligadura no período de previsão
- Como os sistemas de saúde se concentram na melhoria dos resultados cirúrgicos e na redução da permanência hospitalar, os dispositivos de ligadura oferecem vantagens como vedação eficiente dos vasos, perda de sangue reduzida e menor tempo de procedimento, tornando-os essenciais em ambientes cirúrgicos modernos.
- Além disso, o aumento da prevalência de doenças crônicas, como doenças cardiovasculares e câncer, vem aumentando a necessidade de intervenções cirúrgicas, aumentando a demanda por dispositivos de ligadura confiáveis e eficientes.
- A mudança para procedimentos cirúrgicos ambulatoriais e ambulatoriais, juntamente com a necessidade de ferramentas cirúrgicas de custo-efetividade e tempo-eficiente, está impulsionando ainda mais a adoção de dispositivos de ligadura nos serviços de saúde.
- Os investimentos crescentes em infraestrutura de saúde e expansão da capacidade cirúrgica, particularmente em economias emergentes, estão acelerando ainda mais a demanda por dispositivos de ligadura
- Aumentar a conscientização e o treinamento dos cirurgiões sobre tecnologias avançadas de vedação de vasos também está contribuindo para maiores taxas de adoção em diversas especialidades cirúrgicas
Restrição/Desafio
“Desafios de conformidade de alto custo de dispositivos e esterilização”
- As preocupações com o alto custo dos dispositivos de ligadura avançados e a necessidade de esterilização rigorosa e conformidade regulatória representam desafios significativos para a adoção mais ampla do mercado, particularmente em contextos de saúde sensíveis aos custos.
- Por exemplo, requisitos regulamentares rigorosos para instrumentos cirúrgicos e normas de esterilização podem atrasar as aprovações dos produtos e aumentar os custos operacionais para os fabricantes, impactando o crescimento do mercado
- Enfrentar esses desafios requer que os fabricantes equilibrem a inovação com a relação custo-efetividade, garantindo o cumprimento das normas globais de saúde e segurança
- Além disso, o risco de mau funcionamento do dispositivo, uso inadequado ou resultados inconsistentes de vedação em determinadas condições cirúrgicas pode gerar hesitação entre os profissionais de saúde, afetando as taxas de adoção.
- Enquanto os avanços tecnológicos continuam a melhorar a confiabilidade dos dispositivos, os elevados custos iniciais de investimento e manutenção associados aos sistemas avançados de ligadura permanecem barreiras, especialmente em regiões em desenvolvimento com orçamentos limitados em saúde
- Políticas de reembolso limitadas para dispositivos cirúrgicos avançados em determinados sistemas de saúde podem restringir ainda mais a adoção e a penetração lenta no mercado
- Desafios relacionados com a padronização do produto e a necessidade de atualizações contínuas de dispositivos para atender aos requisitos clínicos em evolução podem aumentar a complexidade operacional dos fabricantes
Como é segmentado o mercado de dispositivos de ligação
O mercado é segmentado com base em produtos, procedimentos, aplicações e utilizadores finais
- Por Produto
Com base no produto, o mercado de dispositivos de ligadura é segmentado em instrumentos portáteis, aplicadores e acessórios. O segmento de instrumentos portáteis dominou o mercado com a maior parcela de receita de mercado de 41,80% em 2025, impulsionada pelo seu uso generalizado em uma variedade de procedimentos cirúrgicos e seu papel essencial na vedação de vasos e ligadura de tecidos. Esses instrumentos são altamente preferidos devido à sua precisão, facilidade de manuseio e compatibilidade com cirurgias abertas e minimamente invasivas. Cirurgiões dependem fortemente de dispositivos de ligadura de mão para sua eficiência em reduzir a perda de sangue e melhorar os resultados cirúrgicos. Além disso, avanços contínuos em design ergonômico e tecnologias baseadas em energia estão fortalecendo ainda mais o domínio deste segmento em salas de operação globalmente
Prevê-se que o segmento de aplicadores testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela crescente demanda por técnicas de ligadura baseadas em clipes em procedimentos minimamente invasivos. Os aplicadores permitem a colocação precisa de clipes de ligadura, garantindo o fechamento seguro de vasos e tecidos, que é particularmente crítico em cirurgias laparoscópicas e robóticas. A crescente adoção de procedimentos cirúrgicos avançados e a crescente necessidade de maior precisão e redução do tempo de procedimento estão impulsionando a demanda por aplicadores. Além disso, as inovações em aplicadores descartáveis e de utilização única estão a aumentar a segurança e a reduzir os riscos de infecção, contribuindo para a sua rápida adopção nos serviços de saúde.
- Por Procedimento
Com base no procedimento, o mercado de dispositivos de ligadura é segmentado em cirurgia minimamente invasiva e cirurgia aberta. O segmento de cirurgia minimamente invasiva dominou o mercado com a maior participação de receita em 2025, impulsionada pela crescente preferência por procedimentos que ofereçam dor pós-operatória reduzida, menor tempo de internação e tempos de recuperação mais rápidos. Os dispositivos de ligadura desempenham um papel crucial nestes procedimentos, permitindo o selamento preciso do vaso com dano tecidual mínimo. A crescente adoção de cirurgias laparoscópicas e robóticas assistidas, juntamente com avanços nas tecnologias cirúrgicas, vem apoiando ainda mais a dominância desse segmento. Além disso, resultados favoráveis do paciente e custo-efetividade em longo prazo estão incentivando os profissionais de saúde a mudar para abordagens minimamente invasivas.
Espera-se que o segmento cirúrgico aberto testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela necessidade contínua de procedimentos cirúrgicos complexos e de emergência que não possam ser realizados com técnicas minimamente invasivas. Em casos como trauma, grande remoção do tumor e certas cirurgias cardiovasculares, procedimentos abertos permanecem essenciais. A demanda por dispositivos de ligadura confiáveis e eficientes nesses ambientes está aumentando à medida que os sistemas de saúde visam melhorar a segurança e os resultados cirúrgicos. Além disso, o crescimento dos volumes cirúrgicos nas regiões em desenvolvimento e a ampliação do acesso à saúde contribuem para o crescimento constante desse segmento.
- Por Aplicação
Com base na aplicação, o mercado de dispositivos de ligadura é segmentado em aplicações gastrointestinais e abdominais, aplicações cardiovasculares, aplicações ginecológicas, aplicações urológicas e outras aplicações. O segmento de aplicações gastrintestinais e abdominais dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo alto volume de procedimentos como apendictomias, cirurgias colorretais e reparos de hérnia. Dispositivos de ligadura são amplamente utilizados nesses procedimentos para controlar o sangramento e garantir o fechamento tecidual eficaz. A crescente prevalência de distúrbios gastrointestinais e o aumento do número de cirurgias bariátricas estão contribuindo ainda mais para o crescimento do segmento. Além disso, avanços em técnicas cirúrgicas minimamente invasivas vêm aumentando o uso de dispositivos de ligadura nesta área de aplicação.
Prevê-se que o segmento de aplicações cardiovasculares testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento da prevalência de doenças cardiovasculares e pelo aumento do número de intervenções cirúrgicas, como cirurgias de bypass e procedimentos de reparo de vasos. Os dispositivos de ligadura desempenham um papel fundamental na garantia de vedação precisa do vaso e minimização de complicações durante essas cirurgias de alto risco. Os avanços tecnológicos nos sistemas de ligadura baseados em energia e a adoção crescente de ferramentas cirúrgicas avançadas estão impulsionando o crescimento nesse segmento. Além disso, o aumento dos investimentos em saúde e a conscientização em relação aos cuidados cardíacos estão apoiando a expansão global dos procedimentos cirúrgicos cardiovasculares.
- Por Usuários Finais
Com base nos usuários finais, o mercado de dispositivos de ligadura é segmentado em hospitais, centros cirúrgicos ambulatoriais e outros. O segmento hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo elevado volume de procedimentos cirúrgicos realizados em ambientes hospitalares e pela disponibilidade de infraestrutura cirúrgica avançada. Os hospitais são os principais usuários de dispositivos de ligadura devido à sua capacidade de lidar com cirurgias complexas e emergências. A presença de profissionais de saúde qualificados e o acesso a tecnologias avançadas reforçam ainda mais o domínio desse segmento. Além disso, o aumento das internações hospitalares para tratamentos de doenças crônicas e intervenções cirúrgicas estão contribuindo para a demanda sustentada.
Espera-se que o segmento de centros cirúrgicos ambulatoriais testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela crescente preferência por procedimentos ambulatoriais que ofereçam custo-efetividade e redução da permanência hospitalar. Esses centros estão adotando cada vez mais dispositivos de ligadura para cirurgias minimamente invasivas devido à sua eficiência e facilidade de uso. A mudança para procedimentos cirúrgicos no mesmo dia e a expansão da infraestrutura assistencial ambulatorial estão impulsionando o crescimento do segmento. Além disso, avanços em dispositivos de ligadura portáteis e fáceis de usar estão tornando-os adequados para uso em ambientes cirúrgicos ambulatoriais, apoiando sua rápida adoção.
Qual região detém a maior parte do mercado de dispositivos de ligação
- A América do Norte dominou o mercado de dispositivos de ligadura com a maior parcela de receita de 39,40% em 2025, caracterizada por infraestrutura de saúde avançada, altos volumes cirúrgicos e forte adoção de instrumentos cirúrgicos tecnologicamente avançados
- Os profissionais de saúde da região valorizam muito a precisão, eficiência e segurança oferecidas pelos dispositivos de ligadura em procedimentos cirúrgicos complexos e de rotina em várias especialidades
- Esta adopção generalizada é ainda apoiada pela infra-estrutura de cuidados de saúde avançada, pela presença dos principais fabricantes de dispositivos médicos e pelo crescente enfoque na melhoria dos resultados cirúrgicos e na redução das permanências hospitalares.
U.S. Ligation Devices Market Insight
O mercado de dispositivos de ligadura dos EUA captou a maior parcela de receita de 81% em 2025 na América do Norte, alimentada pelo alto volume de procedimentos cirúrgicos e pela ampla adoção de tecnologias cirúrgicas avançadas. Os profissionais de saúde estão cada vez mais priorizando ferramentas cirúrgicas de precisão que melhoram os resultados dos pacientes e reduzem as complicações. A crescente preferência por procedimentos minimamente invasivos, combinada com forte demanda por sistemas de vedação de navios baseados em energia e instrumentos tecnologicamente avançados, impulsiona ainda mais a indústria de dispositivos de ligadura. Além disso, a integração contínua de plataformas cirúrgicas inovadoras e a presença de fabricantes líderes de dispositivos médicos estão contribuindo significativamente para a expansão do mercado.
Informação sobre o mercado dos dispositivos de ligação à Europa
Prevê-se que o mercado europeu de dispositivos de ligação se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente por regulamentações rigorosas em matéria de saúde e pela crescente procura de soluções cirúrgicas avançadas em hospitais e clínicas especializadas. O aumento do envelhecimento populacional, somado à crescente carga de doenças crônicas, vem fomentando a adoção de dispositivos de ligadura. Os prestadores de cuidados de saúde europeus são também atraídos pela eficiência e fiabilidade que estes dispositivos oferecem em cirurgias abertas e minimamente invasivas. A região vem experimentando um crescimento significativo em diversas aplicações cirúrgicas, com dispositivos de ligadura cada vez mais incorporados às modernas práticas cirúrgicas e sistemas de saúde.
Informação sobre o mercado de dispositivos de ligação do Reino Unido
Prevê-se que o mercado de dispositivos de ligadura do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento do número de procedimentos cirúrgicos e um crescente foco na melhoria da segurança do paciente e dos resultados cirúrgicos. Além disso, o aumento da conscientização sobre técnicas cirúrgicas avançadas está incentivando os profissionais de saúde a adotar soluções eficientes de ligadura. Prevê-se que a forte infra-estrutura de cuidados de saúde do Reino Unido, juntamente com a sua ênfase na inovação e na prestação de cuidados de qualidade, continue a estimular o crescimento do mercado.
Inquérito sobre o mercado de dispositivos de ligação da Alemanha
Espera-se que o mercado de dispositivos de ligadura da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pelo aumento da demanda por dispositivos cirúrgicos tecnologicamente avançados e o forte foco do país na inovação em saúde. A infra-estrutura médica bem desenvolvida da Alemanha, aliada à sua ênfase na precisão e qualidade, promove a adoção de dispositivos de ligadura, especialmente em procedimentos cirúrgicos complexos. A integração das tecnologias avançadas de ligadura em fluxos de trabalho cirúrgicos também vem se tornando cada vez mais prevalente, com forte preferência por dispositivos médicos de alto desempenho e confiabilidade alinhados com padrões clínicos.
Visão do mercado de dispositivos de ligação Ásia-Pacífico
O mercado de dispositivos de ligadura Ásia-Pacífico está pronto para crescer no CAGR mais rápido de 23% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento dos investimentos em saúde, aumento dos volumes cirúrgicos e melhoria do acesso a tecnologias médicas avançadas em países como China, Japão e Índia. O crescente foco da região na melhoria da infraestrutura de saúde, apoiada por iniciativas governamentais, está impulsionando a adoção de dispositivos de ligadura. Além disso, como a APAC surge como um centro de fabricação e consumo chave para dispositivos médicos, a acessibilidade e acessibilidade dos dispositivos de ligadura estão se expandindo para uma população mais ampla de pacientes.
Japan Ligation Devices Market Insight
O mercado de dispositivos de ligadura do Japão está ganhando impulso devido ao sistema avançado de saúde do país, ao rápido envelhecimento da população e à crescente demanda por cuidados cirúrgicos de alta qualidade. O mercado japonês coloca uma ênfase significativa na precisão e segurança, e a adoção de dispositivos de ligadura é impulsionada pelo crescente número de procedimentos complexos e minimamente invasivos. A integração de ferramentas cirúrgicas avançadas com as modernas tecnologias de saúde está alimentando o crescimento. Além disso, é provável que o envelhecimento demográfico do Japão estimule a demanda por soluções cirúrgicas eficientes e confiáveis, tanto em ambiente hospitalar quanto ambulatorial.
Índia Ligation Dispositivos Introdução ao Mercado
O mercado de dispositivos de ligadura da Índia representou a maior participação de receita de mercado na Ásia Pacífico em 2025, atribuída à expansão da infraestrutura de saúde do país, aumento da população de pacientes e aumento do número de procedimentos cirúrgicos. A Índia é um dos mercados de maior crescimento para dispositivos médicos, e os dispositivos de ligadura estão se tornando cada vez mais essenciais em hospitais e centros cirúrgicos. O impulso para melhorar a acessibilidade à saúde e a presença crescente de fabricantes de dispositivos médicos nacionais e internacionais são fatores fundamentais para impulsionar o mercado na Índia.
Quais são as principais empresas no mercado de dispositivos de ligação
A indústria de dispositivos de ligação é liderada principalmente por empresas bem estabelecidas, incluindo:
- Medtronic (Irlanda)
- Johnson & Johnson Services, Inc. (EUA)
- Olympus Corporation (Japão)
- B. Braun SE (Alemanha)
- Teleflex Incorporated (EUA)
- CONMED Corporation (EUA)
- Boston Scientific Corporation (EUA)
- Corporação de Recursos Médicos Aplicados (EUA)
- BD (EUA)
- Smith & Sobrinho (U.K.)
- Stryker (EUA)
- The Cooper Companies, Inc. (EUA)
- Cook (EUA)
- Integra LifeSciences Holdings Corporation (EUA)
- Merit Medical Systems, Inc. (EUA)
- Genicon, Inc. (EUA)
- Grupo KLS Martin (Alemanha)
- TROKAMED GmbH (Alemanha)
- Cirurgia Péters (França)
- Grena Ltd. (U.K.)
Quais são as últimas evoluções no mercado global de dispositivos de ligação
- Em outubro de 2025, a Olympus Corporation anunciou o lançamento de seu dispositivo de energia híbrida THUNDERBEATTM II, projetado para vedação avançada de vasos e corte hemostático em cirurgias laparoscópicas e abertas. O dispositivo integra múltiplos modos de energia, incluindo ultrassônico e bipolar, permitindo dissecção mais rápida e melhor vedação com dano térmico reduzido. Esta inovação aumenta a precisão e eficiência cirúrgica, apoiando procedimentos complexos e melhorando os resultados clínicos
- Em outubro de 2025, a Medtronic lançou uma plataforma eletrocirúrgica de última geração que integra a tecnologia LigaSure com capacidades avançadas de detecção. O sistema usa a tecnologia de sensoriamento TissueFect para ajustar automaticamente a entrega de energia com base no tipo de tecido, melhorando a precisão e reduzindo os riscos cirúrgicos. Este lançamento destaca a tendência crescente de sistemas de ligação inteligentes e adaptativos em ambientes operacionais modernos
- Em julho de 2025, a Medtronic plc recebeu a aprovação do CE Mark para sua tecnologia de vedação de vasos LigaSureTM RAS integrada ao sistema cirúrgico assistido por robótica HugoTM. Este desenvolvimento permite que os cirurgiões robóticos realizem uma vedação precisa com melhor controle e segurança em cirurgias ginecológicas, urológicas e gerais. A aprovação marca um avanço significativo na combinação da tecnologia de ligadura com plataformas robóticas, ampliando as capacidades cirúrgicas minimamente invasivas
- Em janeiro de 2025, a Baxter International recebeu autorização da FDA 510 (k) para o seu GEM ZIPCLIP, um clipe de ligadura baseado em titânio projetado para o fechamento seguro dos vasos sanguíneos durante procedimentos cirúrgicos. O produto aumenta a estabilidade e precisão do clipe, apoiando cirurgias minimamente invasivas e abertas. Esta aprovação regulatória reflete a inovação contínua e a expansão do produto dentro do segmento de dispositivos de ligadura
- Em maio de 2024, a MicroPort MedBot recebeu certificação CE para seu sistema robótico cirúrgico Toumai®, que integra instrumentos avançados baseados em energia para vedação e ligadura de vasos precisos durante procedimentos minimamente invasivos. O sistema suporta múltiplas especialidades cirúrgicas e aumenta a precisão cirúrgica através de imagens de alta definição e instrumentos articulados. Esse desenvolvimento destaca a crescente convergência das tecnologias de cirurgia robótica e ligadura para melhorar os resultados dos pacientes e eficiência processual.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











