



Segmentação do mercado global de armazenamento pessoal e básico (PELS) não baseado em nuvem, por produto (discos graváveis, unidades flash, discos rígidos e unidades de estado sólido), sistema de armazenamento (Serial Attached SCSI (SAS), Direct Attached Storage (DAS), Network Attached Storage (NAS), armazenamento em nuvem e outros), tecnologia (armazenamento magnético e armazenamento de estado sólido), usuário final (bancos, serviços financeiros e seguros (BFSI), bens de consumo e varejo, TI e telecomunicações, saúde e ciências da vida, serviços públicos, governo e defesa, educação e pesquisa, mídia e entretenimento, manufatura, negócios e consultoria e outros) - tendências e previsões do setor até 2033
O que é o armazenamento pessoal e de nível de entrada (PELS) global de mercado e taxa de crescimento
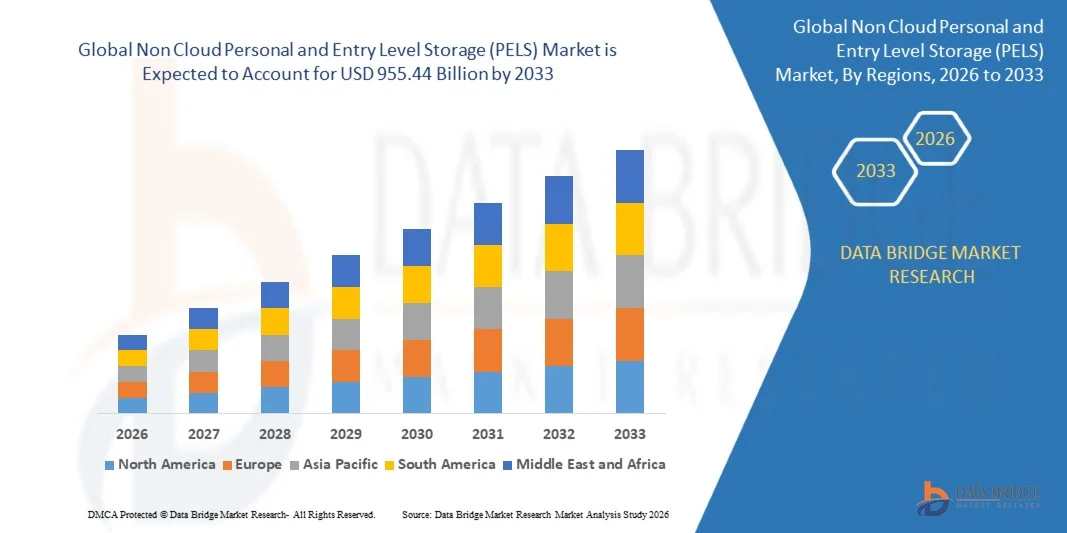
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado global de armazenamento pessoal e de nível de entrada (PELS) foi avaliado em152,32 mil milhões de USD em 2025e espera-se alcançar955,44 mil milhões de USD até 2033, em umaCAGR de 25,80%durante o período de previsão
- O rápido aumento do volume de dados digitais tem influenciado diretamente o crescimento do mercado de armazenamento pessoal e de entrada (PELS) não na nuvem
- Além disso, o aumento constante da quantidade de dados e complexidades crescentes no manuseio de uma grande quantidade de dados também está florescendo o crescimento do mercado de armazenamento pessoal e de nível de entrada não nuvem (PELS)
- Além disso, o crescente número de smartphones, laptops e tablets, bem como o crescente uso de jogos online e mídias de internet, também estão impactando positivamente o crescimento do mercado
Tamanho do mercado e previsão:
- Valor de mercado global (2025):152,32 mil milhões de USD
- Valor de mercado previsto (2033):955,44 mil milhões de USD
- Previsões CAGR (2026-2033):25.80%
Quais são as principais opções de armazenamento pessoal e de nível de entrada (PELS) no mercado
- Os crescentes números de smartphones, laptops e tablets, bem como o crescente uso de jogos online e mídias de internet, também estão impactando positivamente o crescimento do mercado
- Além disso, a rápida expansão do setor de TI e telecomunicações em todo o mundo, bem como o rápido aumento dos casos de perda de dados em várias indústrias e a demanda de backup de dados para segurança também estão aumentando em grande parte o crescimento do mercado de armazenamento pessoal e de nível de entrada não nuvem (PELS)
- A América do Norte dominou o mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem, com uma quota de receita de 36,25% em 2025, impulsionada pela forte adoção de dispositivos avançados de computação, inovação de semicondutores de alto crescimento e rápida expansão de aplicações intensivas em armazenamento nos EUA e Canadá.
- Asia-Pacific deverá gravar o CAGR mais rápido de 9,69% de 2026 a 2033, impulsionado pela crescente demanda de eletrônicos de consumo, digitalização rápida e expansão da fabricação de semicondutores e dispositivos de armazenamento em toda a China, Japão, Índia e Coreia do Sul
- O segmento Disco Rígido (HDDs) dominou o mercado com uma participação de 42,6% em 2025, impulsionado pela alta capacidade de armazenamento, acessibilidade e uso generalizado para backups pessoais, arquivamento multimídia e gerenciamento de dados de pequeno escritório
Escopo de relatório e armazenamento pessoal e de nível de entrada não na nuvem (PELS) Segmentação de mercado
|
Atributos |
Informação Importante sobre o Armazenamento Pessoal e o Nível de Entrada na Nuvem (PELS) |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem
“Aumentando o deslocamento para soluções de armazenamento pessoal de alta capacidade, portátil e integrado por PC“
- O mercado de armazenamento pessoal e de nível de entrada (PELS) não nuvem está experimentando uma mudança crescente para dispositivos de armazenamento compactos, de alta capacidade e com USB projetados para backup de dados pessoais, armazenamento de mídia e uso profissional leve
- Os fabricantes estão introduzindo soluções de armazenamento compatíveis com dispositivos móveis, baseados em SSD e integradas por software que oferecem velocidades de transferência mais rápidas, segurança de dados aprimoradas e interoperabilidade perfeita com PCs, laptops e tablets
- A crescente demanda por dispositivos de armazenamento externos de baixo custo, durável e plug-and-play está acelerando a adoção em usuários domésticos, estudantes, freelancers e pequenas empresas
- Por exemplo, empresas como Seagate, Western Digital, Toshiba e Samsung atualizaram seus portfólios de armazenamento pessoal e de nível de entrada com criptografia melhorada, automação de backup, SSDs baseados em NVMe e usabilidade multiplataforma
- Necessidade crescente de gerenciamento de dados pessoais, arquivamento de mídia, expansão de armazenamento de jogos e backup offline está alimentando a transição para dispositivos de armazenamento mais rápidos, leves e portáteis
- À medida que o consumo de conteúdo digital aumenta globalmente, os produtos PELS não-Cloud continuarão a desempenhar um papel vital no armazenamento de dados seguro, local e de alto desempenho
Quais são os Principais Drivers do Mercado de Armazenamento de Nível de Entrada e Não Nuvem (PELS)
- Aumento da demanda por dispositivos de armazenamento externos acessíveis, confiáveis e fáceis de usar para suportar backup de dados pessoais, armazenamento multimídia, bibliotecas de jogos e gerenciamento de documentos de escritório pequeno
- Por exemplo, em 2025, empresas líderes como Seagate, Western Digital e Solidigm expandiram seus portfólios HDD e SSD com maiores velocidades de leitura/escrita, recursos de backup automatizados e funcionalidade de segurança aprimorada
- A adoção crescente de mídias de alta resolução (4 vídeos K/8K, conteúdo de jogos, fotografia digital) está aumentando a necessidade de dispositivos de armazenamento pessoal maiores e mais rápidos em todos os EUA, Europa e Ásia-Pacífico
- Avanços na arquitetura SSD, desempenho NVMe, durabilidade da unidade portátil e operação de baixa potência melhoraram a eficiência, confiabilidade e longevidade dos produtos de armazenamento de nível de entrada
- O uso crescente de laptops, tablets, dispositivos inteligentes e sistemas de escritório doméstico está criando demanda por dispositivos de armazenamento USB-C de alta capacidade, multiplataforma e USB-3.2
- Apoiado pelo aumento da digitalização, criação de conteúdo e geração de dados domésticos, espera-se que o mercado PELS Não Nuvem experimente forte expansão a longo prazo
Que fator está desafiando o crescimento do mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem
- Altos preços associados a SSDs de grande capacidade e dispositivos de armazenamento portáteis premium limitam a adoção entre consumidores sensíveis aos custos em mercados em desenvolvimento
- Por exemplo, durante 2024-2025, flutuações nos preços de flash NAND, restrições na cadeia de suprimentos e escassez de componentes aumentaram os custos de produção para os principais fabricantes de armazenamento
- Desafios no gerenciamento de compatibilidade de dispositivos, padrões de transferência de dados (USB-C, Thunderbolt) e formatos de sistema de arquivos em evolução criam complexidades técnicas para usuários finais
- A consciência limitada dos consumidores quanto às diferenças no desempenho de HDD, SSD e armazenamento híbrido restringe decisões de compra informadas, especialmente em economias emergentes
- Competição de plataformas de armazenamento em nuvem (Google Drive, iCloud, OneDrive) e serviços de armazenamento digital baseados em assinatura reduzem a dependência em dispositivos de armazenamento pessoal físico
- Para superar esses desafios, as empresas estão focando em modelos de SSD otimizados por custos, soluções de armazenamento híbrido, firmware aprimorado por segurança e software de gerenciamento amigável para fortalecer a adoção global do mercado
Como o armazenamento pessoal e de nível de entrada (PELS) do mercado é segmentado
O mercado é segmentado com base emproduto, sistema de armazenamento, tecnologia e usuário final.
• Por Produto
Com base no produto, o mercado Non Cloud Personal and Entry Level Storage (PELS) é segmentado em discos graváveis, discos flash, discos rígidos (HDDs) e unidades de estado sólido (SSDs). O segmento Disco Rígido (HDDs) dominou o mercado com uma participação de 42,6% em 2025, impulsionado pela alta capacidade de armazenamento, acessibilidade e uso generalizado para backups pessoais, arquivamento multimídia e gerenciamento de dados de pequeno escritório. HDDs permanecem populares devido ao baixo custo por GB e confiabilidade para armazenamento local de longo prazo.
Espera-se que o segmento Solid-State Drives (SSDs) cresça no CAGR mais rápido de 2026 para 2033, suportado pela crescente demanda por transferências de arquivos de alta velocidade, armazenamento portátil, expansões de jogos e fluxos de trabalho de mídia profissional. A adoção crescente de SSDs portáteis ultrarápidos baseados em NVMe aumenta ainda mais o crescimento. À medida que o volume de dados pessoais aumenta, os SSDs continuarão ganhando market share, especialmente entre usuários de alto desempenho e focados na mobilidade.
• Pelo Sistema de Armazenamento
Com base no sistema de armazenamento, o mercado é segmentado em Serial Attached SCSI (SAS), Direct Attached Storage (DAS), Network Attached Storage (NAS), Cloud-Based Storage, e Outros. O segmento Direct Attached Storage (DAS) dominou o mercado com uma participação de 45,3% em 2025, já que os dispositivos DAS – incluindo HDDs externos, SSDs portáteis e unidades flash USB – continuam a ser as soluções de armazenamento local mais utilizadas em famílias, alunos, freelancers e SMBs. Seu design plug-and-play, baixo custo, e compatibilidade com vários dispositivos unidade ampla adoção.
O segmento Network Attached Storage (NAS) é projetado para crescer no CAGR mais rápido de 2026 para 2033, alimentado pelo aumento de escritórios domésticos, servidores de mídia pessoal, armazenamento de vigilância e necessidades de compartilhamento de dados colaborativos. Aumentar a preferência do consumidor por armazenamento centralizado e sincronização multidispositivo suporta expansão NAS. A criação crescente de conteúdo digital e os avanços na rede doméstica acelerarão ainda mais a adoção do NAS.
• Por Tecnologia
Com base na tecnologia, o mercado de armazenamento pessoal e nível de entrada (PELS) é segmentado em armazenamento magnético e armazenamento de estado sólido. O segmento de armazenamento magnético dominou o mercado com uma participação de 58,1% em 2025, impulsionado principalmente pelo uso generalizado de HDDs para backup de dados pessoais de alta capacidade, arquivamento de longo prazo e armazenamento de mídia offline. Suas opções de custo-efetividade e grande capacidade fazem deles a escolha preferida para os requisitos de dados em massa.
Espera-se que o segmento de Armazenamento Solid-State cresça no CAGR mais rápido de 2026 para 2033, suportado pelo aumento da adoção de SSDs, unidades flash USB e armazenamento portátil NVMe, que oferecem velocidade superior, durabilidade e eficiência de energia. À medida que os usuários mudam para dispositivos mais rápidos e leves, a tecnologia de estado sólido está se tornando o padrão para armazenamento pessoal portátil e baseado no desempenho. As reduções contínuas de preços no flash NAND estão acelerando ainda mais a transição de soluções magnéticas para soluções de estado sólido.
• Por Usuário Final
Com base no usuário final, o mercado é segmentado em Bancário, Serviços Financeiros e Seguros (BFSI), Bens de Consumo e Varejo, TI e Telecomunicações, Saúde & Vida Ciência, Utilitários, Governo e Defesa, Educação e Pesquisa, Mídia e Entretenimento, Fabricação, Negócios e Consultoria, e Outros. O segmento Media & Entertainment dominou o mercado com uma participação de 21,7% em 2025, impulsionado pelo aumento das necessidades de armazenamento para fotos de alta resolução, vídeos 4K/8K, conteúdo de jogos e bibliotecas de mídia digital. A crescente demanda entre criadores de conteúdo, freelancers e estúdios domésticos alimenta a liderança do segmento.
O segmento de TI e Telecomunicações é projetado para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pelo aumento da geração de dados, expansão de trabalho remoto e a necessidade de armazenamento portátil de alta velocidade em equipes de TI. A maior dependência em backups locais, imagens de dispositivos e armazenamento de dados de campo suporta o crescimento rápido. À medida que as cargas de trabalho digitais pessoais e profissionais se intensificam, as soluções PELS de alta capacidade permanecem críticas nas indústrias do usuário final.
Qual região detém a maior parte do mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem
- A América do Norte dominou o mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem, com uma quota de receita de 36,25% em 2025, impulsionada pela forte adoção de dispositivos avançados de computação, inovação de semicondutores de alto crescimento e rápida expansão de aplicações intensivas em armazenamento nos EUA e Canadá.
- A implantação crescente de dispositivos de backup de dados pessoais, HDDs externos, SSDs e unidades flash USB em ambientes de consumo, empresa e educação alimenta a liderança regional. A demanda é ainda apoiada pelo aumento da criação de conteúdo digital, crescentes atividades de jogo e ampla dependência em soluções de armazenamento de mídia de alta capacidade.
- Forte presença de fabricantes líderes de armazenamento, inovação contínua de produtos e alto poder de compra do consumidor reforçam o domínio da região em dispositivos de armazenamento não nublados
U.S. Non Cloud Personal and Entry Level Storage (PELS) Market Insight
Os EUA continuam a ser o maior contribuinte para a América do Norte, impulsionado pela forte demanda por soluções de armazenamento pessoal de alta capacidade, adoção aumentada de SSDs e rápida expansão de sistemas de computação doméstica. O uso pesado de unidades externas para jogos, criação de multimídia, arquivamento de dados e backup empresarial fortalece o crescimento do mercado. Uma base de consumidores tecnologicamente madura, fortes redes de distribuição de varejo e alta penetração de laptops, desktops e consoles suportam a adoção a longo prazo em famílias, profissionais e pequenas empresas.
Canada Não Cloud Personal and Entry Level Storage (PELS) Market Insight
Canadá contribui significativamente devido ao aumento da adoção de trabalho remoto, crescimento na educação digital e crescente uso de dispositivos de armazenamento local para backups offline seguros. Expandir o uso de eletrônicos de consumo, aumentar a confiança em SSDs de alto desempenho e aumentar a criação de conteúdo profissional aceleram a demanda. Transformação digital apoiada pelo governo, adoção crescente de tecnologia e expansão da atividade das PME apoiam ainda mais a adoção de sistemas de armazenamento pessoais e de entrada em todo o país.
Mercado de armazenamento pessoal e nível de entrada (PELS) da Ásia-Pacífico
Asia-Pacific deverá gravar o CAGR mais rápido de 9,69% de 2026 a 2033, impulsionado pela crescente demanda de eletrônicos de consumo, digitalização rápida e expansão da fabricação de semicondutores e dispositivos de armazenamento em toda a China, Japão, Índia e Coreia do Sul. O uso crescente de laptops, tablets, consoles de jogos, sistemas de vigilância e dispositivos inteligentes alimenta a demanda em larga escala por HDDs externos, SSDs e unidades flash USB. O aumento do uso da internet, o aumento do consumo de conteúdo digital e o forte crescimento em ambientes de trabalho híbridos e e-learning continuam a acelerar a adoção de soluções pessoais de armazenamento offline. Ecossistemas de fabrico eficientes em termos de custos e a expansão da disponibilidade de retalho apoiam o crescimento regional a longo prazo.
China Non Cloud Personal and Entry Level Storage (PELS) Market Insight
A China lidera a Ásia-Pacífico devido ao seu enorme ecossistema de fabricação de eletrônicos, forte demanda por dispositivos de armazenamento de consumidores e adoção crescente de SSDs em computação pessoal e jogos. Alta capacidade de produção, preços competitivos e consumo de conteúdo digital em larga escala fazem da China um grande motor de crescimento. A inovação na tecnologia flash NAND e o aumento da produção local de PSU e SSD fortalecem ainda mais a adoção doméstica.
Japão Nível de armazenamento pessoal e de entrada (PELS)
O Japão mostra crescimento estável apoiado pela crescente demanda por dispositivos de armazenamento de alta confiabilidade, forte preferência do consumidor por SSDs premium e crescente implantação de armazenamento externo para uso pessoal e profissional. A adoção de alta tecnologia doméstica, forte cultura de jogos e avançada eletrônica P&D fortalecem a penetração no mercado a longo prazo.
Índia Nível de armazenamento pessoal e de entrada não nuvem (PELS)
A Índia está emergindo rapidamente como um mercado de alto crescimento impulsionado pelo aumento da penetração de laptops, o uso de smartphones em expansão, o aumento da atividade de jogos e a adoção generalizada de armazenamento externo para educação, trabalho e entretenimento. Fortes iniciativas de transformação digital, crescentes ecossistemas de inicialização e crescentes rendas disponíveis aceleram a demanda por HDDs, SSDs e dispositivos flash USB.
South Korea Non Cloud Personal and Entry Level Storage (PELS) Market Insight
A Coreia do Sul contribui significativamente devido à forte liderança em semicondutores, alta demanda por SSDs premium e rápido crescimento no consumo digital de estilo de vida. Expandir a produção de chips de memória, dispositivos de jogo e sistemas domésticos inteligentes aumenta a adoção de soluções de armazenamento externas e portáteis de alto desempenho.
Quais são as principais empresas no mercado de armazenamento pessoal e de nível de entrada (PELS) sem nuvem
A indústria de armazenamento pessoal e de nível de entrada (PELS) não nuvem é liderada principalmente por empresas bem estabelecidas, incluindo:
- NetApp (EUA)
- Broadcom (EUA)
- Cisco(EUA)
- Hewlett Packard Enterprise Development LP (EUA)
- Hitachi Vantara Corporation (Japão)
- Toshiba Digital Media Network Taiwan Corporation (Taiwan)
- IBM Corporation(EUA)
- Tecnologia Seagate LLC (EUA)
- Dell(EUA)
- Pure Storage, Inc. (EUA)
- Western Digital Corporation (EUA)
- Nutanix (EUA)
- Tintri by DDN, Inc. (EUA)
- Dropbox(EUA)
- Scality, Inc. (EUA)
- FUJITSU (Japão)
- Serviços Web da Amazon, Inc.. (EUA)
- Caixa (EUA)
- Microsoft(EUA)
- OpenDrive (EUA)
Quais são os desenvolvimentos recentes no mercado global de armazenamento pessoal e nível de entrada (PELS)
- Em maio de 2024, a Dell Technologies revelou avanços em sua plataforma Dell PowerStore, introduzindo uma solução de armazenamento multinuvem projetada para oferecer desempenho mais forte, mobilidade de dados melhorada e resiliência aprimorada. A atualização suporta demandas crescentes de carga de trabalho e oferece expansão flexível de armazenamento, garantindo escalabilidade a longo prazo para empresas modernas. Este desenvolvimento reforça significativamente a vantagem competitiva da Dell na inovação de armazenamento de próxima geração
- Em outubro de 2023, a IBM introduziu o IBM Storage Scale System 6000, uma plataforma de armazenamento em nuvem de última geração projetada para lidar com processamento de dados em grande escala e transferências de alta velocidade com forte segurança. Projetado para suportar cargas de trabalho avançadas de IA, o sistema é otimizado para armazenar extensos dados não estruturados e semiestruturados, incluindo texto, imagens e vídeos. Este lançamento reforça a liderança da IBM em soluções de armazenamento em nuvem orientadas por IA
- Em fevereiro de 2023, a NetApp lançou a série NetApp AFF C-Series, uma linha de armazenamento flash de capacidade econômica que oferece recursos de alto desempenho all-flash com menor custo total de propriedade. Equipado com ONTAP Um deles, fornece uma das suítes de software mais abrangentes do setor, garantindo eficiência operacional, redução da pegada e melhor gerenciamento de dados. Esta introdução marca um grande passo na expansão da NetApp de tecnologias de armazenamento flash acessíveis
- Em abril de 2020, a Western Digital anunciou o WD Black SN850 NVMe SSD, um dispositivo de armazenamento de alto desempenho construído para oferecer velocidade e responsividade excepcionais para jogadores e criadores de conteúdo. Com uma interface PCIe Gen4 e disponível em capacidades de 500GB a 2TB, oferece velocidades de leitura até 7.000MB/s e velocidades de gravação até 5.300MB/s. Este lançamento do produto posicionou Western Digital entre os líderes no desempenho ultra-rápido de SSD do consumidor
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











