


Segmentação do Mercado Global de Sensores Fotoelétricos por Tipo (Sensor Fotoelétrico de Proximidade e Sensor Fotoelétrico de Fibra Óptica), Tecnologia (Sensores Fotoelétricos de Feixe Direto, Sensores Fotoelétricos Retrorrefletivos, Sensores Fotoelétricos Reflexivos e Difusos), Alcance (≤100 mm, 100 a 1.000 mm, 1.000 a 10.000 mm e 10.000 mm), Estrutura (Amplificador Integrado, Fonte de Alimentação Integrada, Amplificador Separado e Tipo de Fibra), Fonte de Feixe (Fonte de Feixe Laser e Fonte de Feixe Padrão), Saída (Digital e Analógica), Aplicação (Eletrônicos de Consumo, Manufatura Industrial, Automotivo e Transporte, Automação Predial, Alimentos e Bebidas, Farmacêutico e Médico, Embalagens e Outros) - Tendências e Previsões do Setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado do sensor fotoelétrico
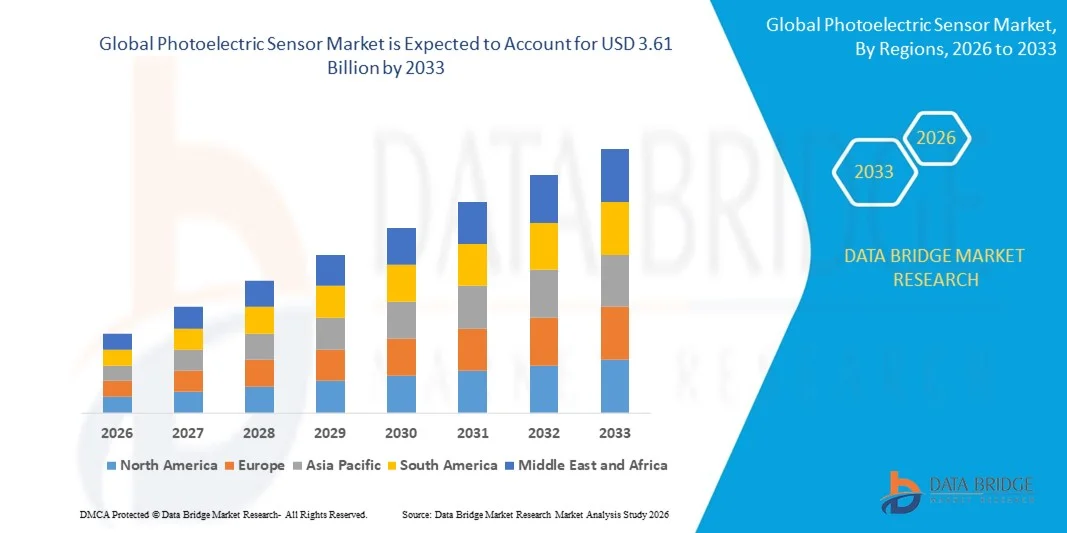
- O tamanho global do mercado de sensores fotoelétricos foi avaliado emUSD 2,09 mil milhões em 2025e espera-se alcançarUSD 3,61 mil milhões até 2033, em umaCAGR de 7,07%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento da automação entre as indústrias, aumento da demanda por detecção de objetos precisos e confiáveis e adoção crescente nos setores de fabricação, embalagem e logística
- Avanços na tecnologia de sensores, incluindo projetos compactos, melhor faixa de detecção e maior durabilidade, apoiam ainda mais a expansão do mercado
Quais são as principais rotas do mercado de sensores fotoelétricos? (
- O mercado está testemunhando forte crescimento devido à alta demanda de indústrias automotivas, eletrônicas, de alimentos e bebidas e de manuseio de materiais
- As inovações tecnológicas, como integração com a IoT, sistemas inteligentes e processamento avançado de sinal, estão melhorando o desempenho e a funcionalidade do sensor
- América do Norte dominou o mercado de sensores fotoelétricos com a maior parcela de receita de 38,5% em 2025, impulsionada pela amplaAutomação industrial, adoção de sistemas de fabricação inteligentes e crescente utilização de sensores emelectrónica de consumo.
- A região Ásia-Pacífico deverá testemunhar a maior taxa de crescimento no mundosensor fotoelétricomercado, impulsionado pelo aumento da urbanização, aumento da automação industrial, e iniciativas governamentais de apoio a fábricas inteligentes e fabricação habilitada para IoT
- O segmento Sensor fotoelétrico Proximity teve a maior participação de receita de mercado em 2025 devido à sua ampla adoção na automação industrial e eletrônica de consumo para detectar a presença de objetos sem contato físico. Sensores de proximidade oferecem desempenho confiável, facilidade de instalação e compatibilidade com uma ampla gama de máquinas e dispositivos, tornando-os uma escolha preferencial em vários setores. Sua capacidade de trabalhar em diversas condições ambientais, juntamente com baixos requisitos de manutenção, reforça ainda mais sua posição de mercado
Alcance do relatório e segmentação do mercado do sensor fotoelétrico
|
Atributos |
Visão do mercado chave do sensor fotoelétrico |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de sensores fotoelétricos
Aumento da demanda por automação e detecção precisa de objetos
- O crescente foco na automação e monitoramento de precisão está moldando significativamente o mercado de sensores fotoelétricos, pois as indústrias precisam cada vez mais de soluções confiáveis, rápidas e sem contato. Os sensores fotoelétricos estão ganhando tração devido à sua capacidade de detectar objetos, medir distâncias e garantir segurança nas aplicações de fabricação, logística e embalagem sem contato físico. Essa tendência fortalece sua adoção em setores automotivos, eletrônicos, de alimentos e bebidas e industriais, incentivando os fabricantes a inovar com projetos avançados de sensores que atendam às necessidades industriais em evolução
- Aumentar a conscientização sobre eficiência operacional, segurança no local de trabalho e controle de qualidade acelerou a demanda de sensores fotoelétricos em linhas de montagem, unidades de embalagem, manuseio de materiais e sistemas robóticos. Fabricantes e operadores industriais buscam ativamente sensores que melhorem a produtividade, reduzam os erros e permitam o monitoramento automatizado, levando as marcas a desenvolver soluções versáteis e de alta precisão
- Indústria 4.0 e iniciativas de fábrica inteligentes estão influenciando as decisões de compra, com empresas enfatizando conectividade, integração com PLCs e monitoramento habilitado para IoT. Esses fatores estão ajudando os fabricantes a diferenciar produtos em mercados competitivos e construir confiança com clientes industriais, ao mesmo tempo que impulsionam a adoção de recursos avançados, como detecção de longo alcance, resposta de alta velocidade e resiliência ambiental
- Por exemplo, em 2024, Keyence no Japão e Omron nos EUA expandiram seus portfólios de sensores, introduzindo sensores fotoelétricos de alta precisão e compactos para fabricação de automóveis e eletrônicos. Esses lançamentos foram introduzidos em resposta à crescente demanda por soluções de sensoriamento automatizadas e confiáveis, com distribuição entre fornecedores industriais, plataformas on-line e canais B2B diretos. Os produtos também foram promovidos como opções eficientes em termos energéticos e de alto desempenho, aumentando a lealdade da marca e repetindo pedidos entre clientes industriais
- Enquanto a demanda por sensores fotoelétricos está crescendo, a expansão sustentada do mercado depende de P&D contínuo, produção econômica e manutenção de alta precisão e confiabilidade em ambientes industriais rigorosos. Os fabricantes também estão focando na melhoria da escalabilidade, interoperabilidade com sistemas de controle e desenvolvimento de soluções inovadoras que equilibrem custos, desempenho e durabilidade para adoção mais ampla
Dinâmica do mercado de sensores fotoelétricos
Quais são os principais drivers do mercado de sensores fotoelétricos
Maior Preferência para Monitoramento de Automação e Precisão
- A crescente demanda por automação, robótica e soluções de sensoriamento sem contato é um dos principais motores do mercado de sensores fotoelétricos. Os fabricantes estão adotando cada vez mais sensores fotoelétricos para melhorar a eficiência operacional, reduzir o tempo de inatividade e melhorar a qualidade do produto em processos industriais. Esta tendência também está impulsionando a pesquisa em projetos avançados de sensores, como difuso-reflexivo, através do feixe, e tecnologias retro-reflexivas, apoiando a diversificação do produto
- Expandir aplicações em automotivos, eletrônicos, alimentos e bebidas, embalagens e logística estão influenciando o crescimento do mercado. Sensores fotoelétricos ajudam a aumentar a precisão, segurança e velocidade, mantendo a confiabilidade em operações de alto volume, permitindo que os fabricantes atendam às expectativas industriais de saídas consistentes e de alta qualidade. Aumentar a adoção de fábricas inteligentes e iniciativas da Indústria 4.0 em todo o mundo reforça esta tendência
- Os fornecedores de soluções industriais e de automação estão promovendo ativamente sensores fotoelétricos através de inovação de produtos, campanhas de marketing e serviços de suporte técnico. Esses esforços são apoiados pela crescente preferência do cliente por sensores energeticamente eficientes, confiáveis e integrados à IoT, e também incentivam parcerias entre fabricantes de sensores e integradores de sistemas industriais
- Por exemplo, em 2023, a Rockwell Automation nos EUA e a Sick AG na Alemanha relataram maior incorporação de sensores fotoelétricos em linhas de montagem e embalagem automotivas. Essa expansão seguiu a maior demanda por monitoramento de precisão, inspeção automatizada e detecção sem contato, condução de adoção repetida e diferenciação de produtos. Ambas as empresas também destacaram confiabilidade e eficiência energética em campanhas de marketing para fortalecer a confiança do cliente industrial
- Embora a automação crescente e as tendências da Indústria 4.0 apoiem o crescimento, a adoção mais ampla depende da otimização de custos, estabilidade da cadeia de suprimentos e processos de produção escaláveis. O investimento na fabricação de alta precisão, compatibilidade com IoT e tecnologia avançada de processamento de sinais será fundamental para atender à demanda global e manter vantagem competitiva
Restrição/Desafio
Integração de alto custo e complexo em comparação com sensores convencionais
- O custo relativamente maior dos sensores fotoelétricos em comparação com os sensores mecânicos ou básicos de proximidade convencionais continua a ser um desafio fundamental, limitando a adoção entre os fabricantes sensíveis aos preços. Componentes ópticos avançados, calibração e montagem precisa contribuem para preços elevados. Além disso, a integração com os sistemas de controlo existentes pode exigir conhecimentos técnicos, afectando a implementação
- A sensibilização para os benefícios avançados dos sensores permanece desigual, particularmente nos mercados em desenvolvimento onde os processos industriais automatizados ainda estão emergindo. A compreensão limitada de vantagens funcionais, como resposta de alta velocidade e longas faixas de detecção, restringe a adoção em certas indústrias. Isto também leva à adopção de tecnologias mais lentas em regiões com formação técnica mínima e apoio
- Os desafios de integração, manutenção e meio ambiente também impactam o crescimento do mercado, uma vez que os sensores fotoelétricos requerem alinhamento, calibração e, às vezes, alojamentos protetores para operar efetivamente em condições adversas. Pó, umidade e vibrações podem afetar o desempenho, aumentando a complexidade operacional e os custos. As empresas devem investir em instalação, manutenção e treinamento para garantir a confiabilidade dos sensores
- Por exemplo, em 2024, distribuidores na Índia e na Tailândia que fornecem marcas automotivas e de embalagens relataram uma absorção mais lenta devido a maiores custos com sensores e consciência limitada de vantagens funcionais em comparação com sensores de proximidade convencionais. A sensibilidade ambiental e os requisitos de calibração foram barreiras adicionais
- A superação destes desafios exigirá uma produção eficiente em termos de custos, um melhor apoio técnico e iniciativas educativas orientadas para os clientes industriais. Colaboração com integradores de sistema, provedores de soluções de automação e institutos de treinamento técnico podem ajudar a desbloquear o potencial de crescimento a longo prazo do mercado global de sensores fotoelétricos. Além disso, o desenvolvimento de sensores competitivos, duradouros e fáceis de integrar, reforçando as estratégias de marketing em torno do desempenho e da eficiência energética, será essencial para uma adoção generalizada
Como é segmentado o mercado de sensores fotoelétricos
Aqui está a versão expandida de sua segmentação Global Photoelectric Sensor Market com 4-5 linhas por segmento, mantendo o estilo, estrutura e formulação consistente
- Por Tipo
Com base no tipo, o mercado de sensores fotoelétricos é segmentado em sensor fotoelétrico Proximity e sensor fotoelétrico Fibra Óptica. O segmento Sensor fotoelétrico Proximity teve a maior participação de receita de mercado em 2025 devido à sua ampla adoção na automação industrial e eletrônica de consumo para detectar a presença de objetos sem contato físico. Sensores de proximidade oferecem desempenho confiável, facilidade de instalação e compatibilidade com uma ampla gama de máquinas e dispositivos, tornando-os uma escolha preferencial em vários setores. A sua capacidade de trabalhar em diversas condições ambientais, juntamente com baixos requisitos de manutenção, reforça ainda mais a sua posição no mercado.
Espera-se que o segmento de sensor fotoelétrico Fiber Optic testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela sua capacidade de operar em espaços confinados e ambientes severos, proporcionando detecção precisa em distâncias mais longas. Os sensores de fibra óptica são particularmente valorizados em aplicações que exigem alta sensibilidade e flexibilidade, como robótica, equipamentos médicos e processos industriais perigosos.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em sensores fotoelétricos através do feixe, sensores fotoeléctricos retrorreflexivos, sensores fotoeléctricos refletivos e diffundidos. O segmento Via Viga teve a maior participação em 2025, devido à sua alta precisão e capacidade de detecção de longo alcance. Estes sensores são amplamente implantados em linhas de montagem automatizadas, monitoramento de transportadores e sistemas de inspeção de qualidade onde a detecção precisa é crítica. Sua imunidade à poeira e interferência de luz externa aumenta sua preferência em configurações industriais.
Espera-se que o segmento retrorreflexo testemunhe a taxa de crescimento mais rápida de 2026 a 2033, atribuída aos seus requisitos de custo-efetividade e alinhamento simples, tornando-o ideal para linhas de produção automatizadas e sistemas de embalagem. Os sensores retrorrefletivos também oferecem vantagens de fácil instalação e manutenção, tornando-os populares em aplicações de médio alcance.
- Por Intervalo
Com base na gama, o mercado é segmentado em ≤100 MM, 100 a 1.000 MM, 1.000 a 10.000 MM e >10.000 MM. O segmento de 100 a 1.000 MM dominou em 2025 devido à sua versatilidade em aplicações de fabricação e monitoramento industrial. Os sensores desta gama são ideais para armas robóticas, linhas de montagem e máquinas de embalagem que exigem detecção confiável de curta a média distância. A gama ≤100 MM é amplamente utilizada em dispositivos compactos e sistemas de medição de precisão. O segmento de 1.000 a 10.000 MM está presenciando a adoção crescente de automação de armazéns e grandes operações industriais.
Espera-se que o segmento >10.000 MM testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo aumento da demanda em grandes armazéns de automação, logística e ambientes industriais externos, onde a detecção de longa distância é essencial.
- Por Estrutura
Com base na estrutura, o mercado é segmentado em amplificador embutido, fonte de alimentação incorporada, amplificador separado e tipo de fibra. Os sensores amplificadores incorporados ocuparam o maior market share em 2025, devido ao seu design compacto e fácil integração em máquinas e dispositivos. Eles reduzem a complexidade da fiação e são amplamente utilizados na fabricação e embalagem de máquinas. Sensores Amplificadores separados são preferidos em aplicações que exigem posicionamento flexível e amplificação de sinal superior.
Espera-se que o segmento tipo fibra testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela sua capacidade de funcionar em espaços restritos e condições perigosas, especialmente nas indústrias química e farmacêutica. Os sensores de alimentação incorporados estão ganhando tração devido à eficiência energética e ao tempo de instalação reduzido.
- Fonte do feixe
Com base na fonte do feixe, o mercado é segmentado em fonte de feixe laser e fonte de feixe padrão. Os sensores Laser Beam Source dominaram em 2025 devido à sua precisão, detecção de alta velocidade e adequação para automação industrial. Eles são amplamente utilizados em robótica, produção automotiva e sistemas de inspeção onde a detecção exata é crítica. Os sensores laser proporcionam maior durabilidade e melhor desempenho em aplicações de alta velocidade.
Os sensores Standard Beam Source devem testemunhar a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela eficiência de custos e adoção generalizada em embalagens, eletrônicos de consumo e automação de edifícios. Sua versatilidade e facilidade de instalação os tornam ideais para tarefas de detecção de propósito geral.
- Por Saída
Com base na produção, o mercado é segmentado em Digital e Analógico. O segmento digital teve a maior participação de receita em 2025, pois oferece alta precisão, interface simples e compatibilidade com controladores industriais modernos. Os sensores digitais são amplamente utilizados em robótica, linhas de fabricação automatizadas e sistemas de inspeção de qualidade devido aos seus tempos de resposta rápidos.
Espera-se que o segmento analógico testemunhe a taxa de crescimento mais rápida de 2026 a 2033, atribuída à sua capacidade de fornecer dados de medição contínua para monitoramento e controle de processos. Sensores analógicos são particularmente valorizados em indústrias de processo, onde o monitoramento de posição variável ou nível é crucial para a eficiência operacional.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em Eletrônicos de Consumo, Manufacturing Industrial, Automotivo e Transporte, Automação Building, Alimentos e Bebidas, Farmacêuticos e Médicos, Embalagem e Outros. A Manufatura Industrial dominou o mercado em 2025 devido ao uso extensivo de sensores fotoelétricos em automação, robótica e linhas de montagem. Sua capacidade de reduzir o erro humano, aumentar a segurança e melhorar a eficiência da produção os torna indispensáveis nas fábricas modernas.
Espera-se que o segmento Automotivo e Transporte testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da demanda por sistemas avançados de assistência ao motorista (ADAS), estacionamento inteligente e sistemas automatizados de detecção de veículos. Outras aplicações, incluindo automação de edifícios, saúde e embalagens, também estão contribuindo para a expansão do mercado, apoiada pelo crescente foco em tecnologias inteligentes e eficiência operacional
Qual região detém a maior parte do mercado de sensores fotoelétricos
- A América do Norte dominou o mercado de sensores fotoelétricos com a maior parcela de receita de 38,5% em 2025, impulsionada pela ampla automação industrial, adoção de sistemas de fabricação inteligentes e crescente utilização de sensores em eletrônicos de consumo.
- Fabricantes e usuários finais na região valorizam muito a precisão, confiabilidade e versatilidade oferecidas por sensores fotoelétricos para aplicações como manuseio de materiais, robótica e monitoramento de segurança.
- O crescimento é ainda apoiado pela infraestrutura industrial avançada, adoção de alta tecnologia e iniciativas governamentais que promovem a Indústria 4.0, estabelecendo sensores fotoelétricos como componentes essenciais em sistemas de fabricação e automação.
U.S. Photoelectric Sensor Market Insight
O mercado de sensores fotoelétricos dos EUA capturou a maior parte de receita em 2025 na América do Norte, alimentada pela forte demanda dos setores de automação industrial, produção automotiva e logística. A integração de sensores em robótica, linhas de montagem e sistemas de controle de qualidade está impulsionando a adoção. Os usuários finais priorizam cada vez mais precisão, resposta rápida e durabilidade para aplicações críticas. Além disso, a tendência de expansão de fábricas inteligentes e conectadas está impulsionando ainda mais o mercado. O crescente foco na eficiência energética, segurança e manutenção preditiva também está contribuindo significativamente para a expansão do mercado.
Europe Photoelectric Sensor Market Insight
Prevê-se que o mercado europeu de sensores fotoeléctricos testemunhe a taxa de crescimento mais rápida entre 2026 e 2033, impulsionada principalmente pela adopção de tecnologias de fabrico avançadas, por padrões de qualidade rigorosos e pela necessidade de uma maior eficiência operacional. Aumentar a automação industrial, implantação inteligente de fábricas e aumento da demanda por robótica nas linhas de produção estão promovendo o crescimento do mercado. As empresas europeias estão também a utilizar sensores para melhorar a produtividade e reduzir o tempo de paragem. A região está testemunhando adoção significativa nos setores automotivo, eletrônico e de alimentos e bebidas. A crescente ênfase na sustentabilidade e nas soluções eficientes em termos energéticos apoia ainda mais a expansão do mercado.
U.K. Photoelectric Sensor Market Insight
Espera-se que o mercado de sensores fotoelétricos do Reino Unido testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela adoção de sistemas de fabricação inteligentes e robótica avançada. As empresas do Reino Unido estão cada vez mais implementando sensores para automação de processos, embalagem e controle de qualidade. O foco na eficiência operacional, precisão e segurança está incentivando a adoção entre os setores de fabricação e logística. Além disso, os incentivos governamentais que apoiam a modernização industrial e a integração tecnológica estão alimentando o crescimento do mercado. Espera-se que a forte base industrial do Reino Unido e o robusto ecossistema de I&D continuem a estimular o mercado de sensores.
Alemanha Photoelectric Sensor Market Insight
Espera-se que o mercado de sensores fotoelétricos da Alemanha testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela ênfase do país na fabricação avançada, digitalização e automação. Os setores de máquinas automotivas, eletrônicas e industriais da Alemanha são os principais consumidores de sensores de alto desempenho. A adoção de padrões da indústria 4.0, fábricas inteligentes e robótica está impulsionando significativamente a demanda. As empresas alemãs priorizam a precisão, a confiabilidade e a eficiência energética, alinhando-se às metas locais de sustentabilidade. A integração de sensores com sistemas automatizados e equipamentos de inspeção de qualidade também está se tornando cada vez mais prevalente.
Visão do mercado de sensores fotoelétricos Ásia-Pacífico
Espera-se que o mercado de sensores fotoelétricos Ásia-Pacífico testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelo aumento da industrialização, urbanização e adoção tecnológica em países como China, Japão, Índia e Coreia do Sul. O crescente uso de sensores em setores automotivos, eletrônicos, de embalagem e logísticos está acelerando a demanda. As iniciativas governamentais que promovem fábricas inteligentes, automação e digitalização estão apoiando a adoção generalizada. O aumento da produção e o papel da região como um centro de produção global para sensores aumentam ainda mais a acessibilidade e a acessibilidade. Os investimentos crescentes em equipamentos industriais habilitados para a IoT estão também a alimentar o crescimento do mercado.
Japão Photoelectric Sensor Market Insight
Espera-se que o mercado de sensores fotoelétricos do Japão testemunhe a taxa de crescimento mais rápida de 2026 a 2033, devido à cultura de fabricação avançada do país, infraestrutura de alta tecnologia e foco na robótica e automação. As empresas japonesas estão cada vez mais implementando sensores em fábricas inteligentes, linhas de produção automatizadas e robôs industriais. O mercado também é impulsionado pela demanda por monitoramento de precisão, sistemas de segurança e soluções eficientes em termos de energia. A integração de sensores com tecnologias de IoT e IA promove ainda mais a adoção. O envelhecimento da força de trabalho do Japão também aumenta a necessidade de soluções de automação, impulsionando a implantação de sensores em aplicações industriais e logísticas.
China Photoelectric Sensor Market Insight
O mercado de sensores fotoelétricos da China representou a maior participação de receita na Ásia-Pacífico em 2025, atribuída à rápida expansão industrial, urbanização e adoção de tecnologias de fabricação inteligentes. A China é um importante centro de fabricação para dispositivos eletrônicos industriais e de consumo, gerando a demanda de sensores. O impulso para fábricas inteligentes, automação e iniciativas da Indústria 4.0 apoia a integração generalizada de sensores fotoelétricos. Além disso, as capacidades de produção locais e os preços competitivos aumentam a acessibilidade em vários setores. A adoção de sensores em aplicações automotivas, de embalagem e logística também está contribuindo significativamente para o crescimento do mercado.
Quais são as principais empresas no mercado de sensores fotoelétricos
A indústria de sensores fotoelétricos é liderada principalmente por empresas bem estabelecidas, incluindo:
- OMRON Corporation(Japão)
- KEYENCE Corporation(Japão)
- SICK AG(Alemanha)
- Schneider Electric(França)
- Rockwell Automatic, Inc.(EUA)
- ifm electronic gmbh (Alemanha)
- Pepperl+Fuchs (Alemanha)
- Balluff Automation India Pvt. Ltd. (Índia)
- Banner Engineering Corp. (EUA)
- Panasonic Corporation (Japão)
- SensoPart Industriesensorik GmbH (Alemanha)
- HTMSensores (EUA)
- Fargo Controls Inc. (EUA)
- Eaton (Irlanda)
- Leuze electronic GmbH + Co. KG (Alemanha)
- wenglor sensoric GmbH (Alemanha)
- Autonics Corporation (Coreia do Sul)
- BERNSTEIN AG (Alemanha)
- CNTD (China)
- Hans Turck GmbH & Co. KG (Alemanha)
Quais são as últimas evoluções no mercado global de sensores fotoelétricos
- Em setembro de 2026, Keyence (Japão) expandiu sua pegada global abrindo uma nova fábrica no Vietnã. Este desenvolvimento visa servir o mercado de automação do Sudeste Asiático em rápido crescimento, permitindo a produção localizada. Espera-se que o movimento reduza os custos, melhore os prazos de entrega e melhore a satisfação do cliente. Fortalece a posição competitiva da Keyence na região e é provável que aumente a quota de mercado. Ao utilizar hubs industriais emergentes, a empresa pode atender melhor à crescente demanda por sensores fotoelétricos avançados
- Em agosto de 2026, a Sick AG (Alemanha) lançou uma nova linha de sensores fotoelétricos projetados para ambientes industriais severos. Esta inovação aborda a necessidade crescente de soluções de sensoriamento robustas em aplicações desafiadoras. A nova linha de produtos melhora o portfólio do Sick, melhora sua vantagem competitiva e visa mercados de nicho que exigem sensores especializados. Também reforça a reputação da empresa de liderança tecnológica em automação industrial
- Em julho de 2026, Omron (Japão) formou uma parceria estratégica com uma empresa líder em tecnologia de IA para integrar inteligência artificial em seus sensores fotoelétricos. Espera-se que esta iniciativa melhore a eficiência operacional, melhore a funcionalidade do produto e permita análises preditivas em automação industrial. A colaboração posiciona a Omron para capturar novos fluxos de receita, reforçando sua presença no mercado em soluções de sensores de alta tecnologia
- Em maio de 2025, Keyence (Japão) introduziu uma série de sensores fotoelétricos de alta precisão para aplicações de automação de fábrica. A atualização proporciona maior precisão de detecção, tempos de resposta mais rápidos e durabilidade em ambientes exigentes. Esse avanço é projetado para impulsionar a adoção nos setores automotivo, eletrônico e de embalagens. O movimento solidifica a liderança da Keyence em tecnologia de sensores industriais e apoia tendências crescentes de automação na Ásia-Pacífico e Europa
- Em março de 2024, a Sick AG (Alemanha) revelou uma gama avançada de sensores fotoelétricos baseados em laser otimizados para detecção de longa distância. A linha de produtos melhora a eficiência operacional em logística e manuseio de materiais, oferecendo maior precisão e confiabilidade. Este lançamento reforça a posição da Sick como fornecedora chave de soluções inovadoras de sensores industriais e atende à crescente demanda de mercado por automação de precisão
- Em janeiro de 2024, a Omron (Japão) atualizou sua linha de sensores fotoelétricos com sensores inteligentes habilitados para IoT. Os novos sensores fornecem monitoramento em tempo real, capacidade de manutenção preditiva e integração perfeita com sistemas automatizados. Este desenvolvimento aumenta o apelo de produtos da Omron em fábricas inteligentes e ambientes de fabricação conectados, apoiando a mudança mais ampla para a adoção da Indústria 4.0
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











