


Segmentação do mercado global da síndrome de Sjögren (Síndrome de Sjögren), por tipo (Síndrome de Sjögren primária, Síndrome de Sjögren secundária e outras), tipo de terapia (Biológicos e imunomoduladores, tratamentos sintomáticos, medicamentos de pequenas moléculas e outros), diagnóstico (testes sorológicos e biomarcadores , diagnósticos baseados em imagem e biópsia, diagnósticos rápidos/no local de atendimento e outros), usuário final (hospitais e clínicas especializadas, centros de atendimento ambulatorial , assistência domiciliar e telemedicina, pesquisa e ensaios clínicos e outros) - Tendências e previsões do setor até 2033.
O que é a Síndrome de Sicca (Sjogren) Tamanho do Mercado e Taxa de Crescimento
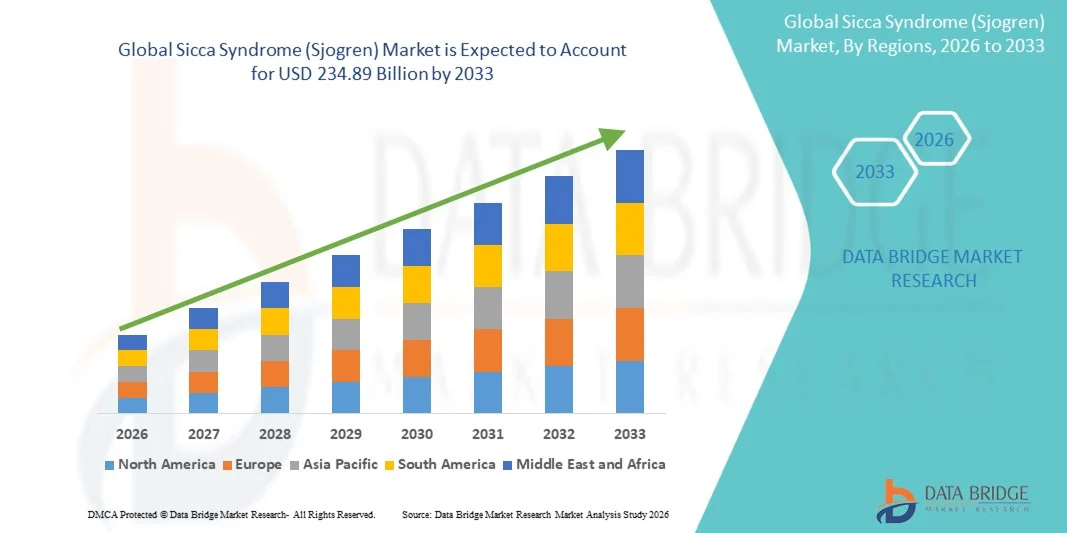
- De acordo com a Data Bridge Market Research Analysis, o tamanho global do mercado da Síndrome de Sicca (Sjogren) foi avaliado emUSD 174,30 mil milhões em 2025e espera-se alcançarUSD 234,89 mil milhões até 2033, em umaCAGR de 3,80%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento da prevalência e melhor diagnóstico da Síndrome de Sicca (Sjogren), juntamente com avanços tecnológicos em ferramentas diagnósticas e abordagens de tratamento, levando a uma maior conscientização clínica e intervenção mais precoce em sistemas de saúde desenvolvidos e emergentes. Essa crescente conscientização e acesso a diagnósticos avançados está levando mais pacientes para as vias de cuidados e ampliando a demanda do mercado por soluções de manejo de doenças
- Além disso, a crescente demanda de pacientes por terapias direcionadas, imunomoduladores e opções de tratamento personalizadas que melhorem a qualidade de vida e o controle de sintomas está estabelecendo terapias biológicas e pipeline inovadoras como soluções preferenciais no cuidado autoimune. Estes factores convergentes — avanços no desenvolvimento terapêutico e uma crescente necessidade não satisfeita de intervenções eficazes — estão a acelerar a absorção das soluções da Síndrome de Sicca (Sjogren), aumentando assim significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):174,30 mil milhões de USD
- Valor de mercado previsto (2033):234,89 mil milhões de USD
- Previsões CAGR (2026-2033):3.80%
Quais são os principais destinos da Síndrome de Sicca (Sjogren) Mercado
- Terapias farmacêuticas e biológicas, oferecendo opções avançadas de tratamento para os sintomas de olho seco e boca seca associados à Síndrome de Sicca (Sjogren), são componentes cada vez mais vitais do cuidado autoimune moderno devido à sua capacidade de modular respostas imunes, melhorar a qualidade de vida do paciente, e abordar as vias subjacentes da doença. Este foco terapêutico ampliado está impulsionando maior adoção clínica e aumento do investimento no desenvolvimento de novos tratamentos globalmente
- A crescente demanda por soluções abrangentes da Síndrome de Sicca (Sjogren) é principalmente alimentada pelo aumento da prevalência de doenças autoimunes em todo o mundo, melhoria da consciência da doença e aumento das capacidades diagnósticas que apoiam a detecção precoce e abordagens de tratamento adaptadas. Esses fatores estão contribuindo para a adoção mais ampla de regimes terapêuticos avançados e serviços de diagnóstico em sistemas de saúde.
- A América do Norte dominou o mercado da síndrome de sicca (sjogren), com a maior parte de receita de aproximadamente 38,50% em 2024-2025, caracterizada por infraestrutura de saúde avançada, alta consciência da doença, fortes atividades de pesquisa clínica, e um robusto gasoduto de novas terapias, especialmente nos EUA. A região continua liderando no diagnóstico, acesso ao tratamento e atividade de ensaios clínicos para Sjogren
- Espera-se que a Ásia-Pacífico seja uma das regiões de crescimento mais rápido do mercado da síndrome de sicca (sjogren) ao longo do período de previsão, devido ao aumento dos investimentos em saúde, à crescente sensibilização para doenças autoimunes, à expansão das instalações de diagnóstico e ao aumento das despesas em saúde em mercados-chave, como China, Japão e Índia
- O segmento Síndrome Primária de Sjogren dominou a maior parcela de receita de mercado de 57,6% em 2025, impulsionada pela maior prevalência entre adultos com condições autoimunes
Escopo do relatório e Síndrome de Sicca (Sjogren)
|
Atributos |
Síndrome de Sicca (Sjogren) ChavePerspectivas de mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
• AbbVie(EUA) |
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado da Síndrome de Sicca (Sjogren)
“Aumentar o foco no diagnóstico precoce e na conscientização“
- Uma tendência significativa no mercado global da síndrome de sicca (sjogren) é o crescente foco no diagnóstico precoce e consciência do paciente, uma vez que a identificação tardia pode levar a complicações graves, incluindo envolvimento sistêmico de órgãos
- Por exemplo, em 2025, vários hospitais líderes nos EUA e na Europa iniciaram protocolos de rastreamento de rotina para anticorpos anti-Ro/SSA e anti-La/SSB em pacientes com olhos secos crônicos e boca, o que melhorou as taxas de detecção precoce
- As instituições de saúde estão adotando plataformas diagnósticas avançadas, incluindo biópsias menores de glândula salivar e painéis de autoanticorpos baseados em laboratório, permitindo que os clínicos diagnosticem até mesmo casos atípicos de Síndrome de Sjogren
- Campanhas de conscientização pública de organizações como a Sjogren’s Syndrome Foundation e a European Alliance of Associations for Rheumatology estão cada vez mais educando os pacientes sobre sintomas como fadiga, dor articular e secura, resultando em maiores auto-referências e consultas proativas
- Conferências médicas e programas de EMC focados em doenças autoimunes estão incentivando os médicos a reconhecer manifestações precoces, conduzindo ainda mais o diagnóstico oportuno
- Além disso, inovações tecnológicas como as modalidades de imagem para avaliação da glândula salivar estão tornando os procedimentos diagnósticos menos invasivos e mais amigáveis ao paciente, aumentando a intervenção clínica precoce.
Quais são os principais condutores da Síndrome de Sicca (Sjogren) Mercado
Controlador
“Aumentar a consciência de saúde e segurança entre pacientes e cuidadores”
- O aumento da prevalência de doenças autoimunes, incluindo a Síndrome de Sicca, continua a ser um importante motor de crescimento do mercado, uma vez que mais pacientes necessitam de diagnóstico especializado e manejo.
- Por exemplo, estudos de base populacional na América do Norte e na Europa indicam que a prevalência da Síndrome de Sjogren varia entre 0,5-1% da população adulta, com taxas mais elevadas entre as mulheres de 40-60 anos
- O aumento do gasto em saúde, aliado à ampliação da cobertura de seguros em economias desenvolvidas e emergentes, permite que mais pacientes tenham acesso a cuidados especializados e terapias avançadas
- O investimento em pesquisa e desenvolvimento por empresas farmacêuticas está alimentando a inovação em novas opções de tratamento, como os biológicos visando células B ou pequenos inibidores de moléculas, ampliando alternativas terapêuticas para pacientes resistentes ao cuidado padrão
- O crescente entendimento das condições de comorbidade, incluindo artrite reumatoide, lúpus eritematoso sistêmico e distúrbios tireoidianos em pacientes de Sjogren, está conduzindo abordagens de cuidados integrados, melhorando os resultados e ampliando o potencial de mercado
- Além disso, as colaborações entre hospitais, instituições acadêmicas e grupos de defesa de pacientes estão aumentando a atividade de ensaios clínicos, o que não só gera novos dados, mas também aumenta a conscientização sobre oportunidades de tratamento.
- A adoção crescente de programas de manejo de doenças crônicas em regiões como América do Norte e Europa Ocidental está incentivando o monitoramento regular e a intervenção precoce, influenciando positivamente a demanda do mercado
Restrição/Desafio
“Limitada Consciência, Diagnóstico Atrasado e Custos do Tratamento“
- Apesar da crescente conscientização, o diagnóstico tardio continua sendo um desafio fundamental devido aos sintomas inespecíficos e à falta de rastreamento na atenção primária, levando à progressão da doença e complicações sistêmicas.
- Por exemplo, pacientes na Ásia-Pacífico e América Latina apresentam frequentemente estágios avançados de doença, uma vez que os sistemas de saúde locais podem não ter especialistas treinados ou infraestrutura diagnóstica
- O alto custo das terapias avançadas, especialmente biológicas, limita o acesso ao tratamento em países em desenvolvimento ou para pacientes não seguros, criando disparidade nos resultados dos pacientes.
- Protocolos de tratamento inconsistentes e padronização limitada em regiões complicam ainda mais o manejo do paciente, impactando a confiança do clínico e a adoção de novas terapias
- As lacunas de sensibilização entre os profissionais de saúde, particularmente nas zonas rurais, contribuem para o subdiagnóstico e a má gestão, reforçando a necessidade de iniciativas educativas
- Os efeitos adversos de terapias imunossupressoras de longo prazo e as preocupações com os perfis de segurança também afetam a adesão do paciente, potencialmente limitando a captação do tratamento.
- Superar esses desafios requer estratégias multifacetadas, incluindo o aumento da educação clínica, programas de apoio ao paciente, desenvolvimento de terapia acessível e acesso mais amplo a ferramentas diagnósticas, que são fundamentais para a expansão do mercado a longo prazo
Como está a Síndrome de Sicca (Sjogren) Mercado Segmentado
O mercado é segmentado com base no tipo, terapia, diagnósticos e usuários finais.
• Por tipo
Com base no tipo, o mercado da Síndrome de Sicca (Sjogren) é segmentado em Síndrome Primária de Sjogren, Síndrome Secundária de Sjogren, e Outros. O segmento Síndrome Primária de Sjogren dominou a maior parcela de receita de mercado de 57,6% em 2025, impulsionada pela maior prevalência entre adultos com condições autoimunes. Esse segmento se beneficia da consciência clínica precoce, dos critérios diagnósticos estabelecidos e dos protocolos de tratamento bem documentados. Hospitais e clínicas especializadas oferecem atendimento integral, incluindo terapia imunomodulatória, manejo sintomático e acompanhamento em longo prazo. A adoção é reforçada por programas de apoio ao paciente, iniciativas governamentais de saúde e cobertura de seguros em mercados-chave. As diretrizes clínicas que recomendam planos padronizados de monitoramento e tratamento aumentam a utilização. A inovação farmacêutica em biológicos e pequenas moléculas reforça ainda mais a demanda. Alta adesão do paciente, juntamente com diagnósticos laboratoriais avançados, garante resultados otimizados. O atendimento ambulatorial e a integração da telemedicina melhoram a continuidade do cuidado. Iniciativas de detecção precoce, registros de doenças raras e campanhas educativas apoiam a penetração no mercado. A expansão nas regiões desenvolvidas e a adopção gradual nas regiões emergentes reforçam a dominância.
Espera-se que o segmento Síndrome Secundária de Sjogren testemunhe o CAGR mais rápido de 13,2% de 2026 a 2033, impulsionado pelo crescente reconhecimento de Sjogren como uma comorbidade em outras doenças autoimunes, como artrite reumatoide e lúpus. O aumento da conscientização entre médicos e pacientes facilita o encaminhamento e tratamento precoces. O crescimento é apoiado por avanços em terapia direcionada, imunomoduladores e regimes de combinação. As plataformas de cuidados domiciliares e de telemedicina aumentam o acesso dos pacientes, especialmente em áreas carentes. A integração com registros médicos eletrônicos e monitoramento digital melhora o gerenciamento e a adesão. Pesquisas sobre fisiopatologia e subtipos raros promovem a adoção mais rápida de novas terapêuticas. Os incentivos governamentais para doenças autoimunes raras apoiam a expansão do mercado. Os programas de seguro e reembolso reduzem a carga financeira do paciente. Parcerias públicas e privadas financiam ensaios clínicos e acessibilidade terapêutica. Centros especializados e ambulatórios estão cada vez mais equipados para gerenciar esses casos complexos. As campanhas de defesa e educação do paciente aumentam a aceitação. Os mercados emergentes estão a assistir a um aumento da adopção devido ao aumento das infra-estruturas de saúde.
• Por tipo de terapia
Com base na terapia, o mercado é segmentado em Biologics & Immunomodulators, Tratamentos Sintomáticos, Drogas de Pequena Molécula e Outros. O segmento de Biologics & Immunomodulators teve a maior parcela de receita de mercado de 49,3% em 2025, impulsionada por sua comprovada eficácia no controle de lesões teciduais mediadas por autoimunes e redução da progressão da doença. A adoção é apoiada por diretrizes clínicas, preferência médica e protocolos hospitalares. Centros especializados e hospitais fornecem serviços de monitoramento, dosagem e infusão. Cobertura de seguros, reembolso do governo e programas de assistência ao paciente aumentam o acesso. A alta adoção em países desenvolvidos é reforçada por uma forte infraestrutura de saúde. A integração com registros de pacientes garante monitoramento de segurança a longo prazo. Ensaios clínicos que demonstrem eficácia e segurança na utilização de suporte adicional. As farmácias hospitalares mantêm o abastecimento estável. A educação do paciente sobre os benefícios terapêuticos garante a conformidade. A rápida inovação em anticorpos monoclonais e moduladores imunológicos fortalece a captação. Os programas de sensibilização para doenças autoimunes promovem o início precoce da terapia. A formação contínua dos profissionais de saúde apoia resultados ótimos.
Espera-se que o segmento de Tratamentos Sintomáticos testemunhe o CAGR mais rápido de 14,1% de 2026 a 2033, impulsionado pelo aumento do foco no manejo da qualidade de vida, no alívio dos sintomas de olho seco e boca seca e na disponibilidade do balcão. Os pacientes preferem uma administração conveniente e domiciliar. As consultas de telessaúde, a disponibilidade de farmácia online e a educação para o autocuidado aumentam a adoção. A expansão dos programas de apoio ao paciente e as iniciativas de manejo de sintomas impulsionam o crescimento. Os mercados emergentes mostram uma crescente sensibilização e procura de terapias não invasivas. A cobertura de seguro para cuidados de suporte aumenta a acessibilidade. A colaboração entre profissionais de saúde e empresas farmacêuticas promove a distribuição. Formulações novas, géis mucoadesivos e substitutos salivares melhoram a adesão do paciente. A integração com modelos de gestão do cuidado crônico fortalece a utilização. Campanhas de sensibilização destacam benefícios para a intervenção precoce. A pesquisa em terapias combinadas apoia a adoção mais rápida. Os canais de farmácia de varejo ampliam a acessibilidade, contribuindo para uma rápida captação.
• Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado em testes serológicos e biomarcadores, diagnóstico baseado em imagem e biópsia, ponto de cuidado / diagnósticos rápidos, e outros. O segmento de Testes Serológicos e Biomarcadores dominou a maior quota de receita de mercado de 52,8% em 2025, devido ao uso generalizado de painéis de autoanticorpos (por exemplo, anti-Ro/SSA e anti-La/SSB) para diagnóstico e monitoramento precisos. A adoção é facilitada por hospitais, clínicas especiais e laboratórios de diagnóstico com capacidades avançadas de imunologia. O diagnóstico precoce e confiável impulsiona o início da terapia, melhorando os resultados dos pacientes. As iniciativas governamentais e os reembolsos de seguros reforçam a acessibilidade. As diretrizes clínicas recomendam o uso rotineiro de biomarcadores sorológicos para casos suspeitos. A integração com registros médicos eletrônicos melhora o rastreamento diagnóstico. O treinamento profissional garante padronização e precisão. As redes de laboratório mantêm uma oferta e qualidade consistentes. Campanhas de sensibilização educam os médicos sobre protocolos de testes. Pesquisa e inovação em biomarcadores expandem a utilidade para monitorar a progressão da doença. Mercados emergentes estão cada vez mais adotando testes sorológicos. A defesa do paciente incentiva a captação precoce do diagnóstico.
Espera-se que o segmento Ponto de Cuidado / Diagnóstico Rápido registre o CAGR mais rápido de 15,3% de 2026 a 2033, impulsionado pela demanda por soluções de testes convenientes, domiciliares ou ambulatoriais. Kits de detecção rápida de anticorpos e testes de saliva reduzem a dependência hospitalar. Plataformas de telemedicina e farmácias online apoiam a adoção de testes domiciliares. Expansão de startups de diagnóstico e integração de tecnologia acelera o crescimento. Os programas de cobertura e reembolso de seguros melhoram a acessibilidade. A adoção é apoiada por programas de treinamento para clínicos e cuidadores. Mercados emergentes mostram aceitação crescente devido à conveniência e custos reduzidos. A integração com o manejo da doença crônica melhora o monitoramento. A adesão do paciente e as taxas de seguimento aumentam com o diagnóstico rápido. Aprovações regulatórias para novos dispositivos de ponto de cuidado para posterior adoção. A colaboração com os profissionais de saúde garante o alcance da distribuição. As campanhas de sensibilização promovem a detecção precoce e o início oportuno do tratamento.
• Por Usuário Final
Com base nos usuários finais, o mercado é segmentado em Hospitais & Clínicas Especializadas, Ambulatórios / Centros de Atendimento Ambulatório, Home Healthcare & Telemedicina, Research & Clinical Trials, entre outros. O segmento Hospitals & Specialty Clinics representou a maior parcela de receita de 59,4% em 2025, impulsionada pelo acesso a terapias imunomodulatórias, especialistas treinados e infraestrutura laboratorial. Os hospitais fornecem acompanhamento abrangente do paciente, serviços de infusão e atendimento de emergência. A adoção é reforçada pela cobertura de seguros, programas governamentais e diretrizes clínicas. As farmácias hospitalares mantêm o abastecimento ininterrupto. Alta prevalência de casos autoimunes graves aumenta a demanda. A integração com a telemedicina e acompanhamento ambulatorial melhora o manejo do paciente. O treinamento profissional garante cuidados padronizados. Iniciativas governamentais de saúde e programas de defesa do paciente apoiam o crescimento. As infra-estruturas avançadas nas regiões desenvolvidas reforçam o domínio do mercado. A pesquisa clínica contínua garante a adoção de protocolos baseados em evidências.
Espera-se que o segmento Home Healthcare & Telemedicine testemunhe o CAGR mais rápido de 14,7% de 2026 a 2033, impulsionado pelo aumento da demanda por soluções de atendimento centrado no paciente, conveniência e monitoramento remoto. Terapias de infusão domiciliares, dispositivos de monitoramento vestíveis e teleconsultas melhoram a conformidade. A expansão das plataformas digitais de saúde facilita o gerenciamento da prescrição e a adesão terapêutica. Programas de educação e conscientização de pacientes aumentam a aceitação. Os mercados emergentes estão gradualmente a adoptar serviços de cuidados domésticos. Reembolso de seguros e apoio do governo melhorar a acessibilidade. A integração com registros eletrônicos de saúde potencializa a continuidade do cuidado. A colaboração com os prestadores de cuidados de saúde garante a entrega oportuna da terapêutica. As inovações tecnológicas em dispositivos de monitoramento remoto fortalecem o crescimento. Os modelos de atenção ambulatorial e domiciliar reduzem a dependência hospitalar. Parcerias entre prestadores de cuidados de saúde e empresas farmacêuticas ampliam o alcance do serviço. O apoio aos ensaios clínicos e as iniciativas de pesquisa promovem a adoção em ambiente domiciliar.
Qual é a região que detém a maior parte do mercado da Síndrome de Sicca (Sjogren)
- A América do Norte dominou o mercado da síndrome de sicca (sjogren), com a maior parcela de receita de aproximadamente 38,50% em 2024-2025, caracterizada por infraestrutura de saúde avançada, alta conscientização da doença, fortes atividades de pesquisa clínica e um robusto pipeline de novas terapias
- Pacientes e profissionais de saúde da região se beneficiam de programas de diagnóstico precoce, cuidados multidisciplinares e acesso a terapias biológicas inovadoras
- A adoção generalizada é ainda apoiada por sistemas de saúde bem estabelecidos, extensas redes de ensaios clínicos e ênfase em abordagens de tratamento centradas no paciente, estabelecendo a América do Norte como líder no diagnóstico, acesso ao tratamento e pesquisa clínica de Sjogren
Síndrome de Sicca (Sjogren)
O mercado americano de síndrome de sicca (sjogren) capturou a maior parte de receita na América do Norte, alimentada pela alta adoção de ferramentas diagnósticas avançadas, terapias biológicas inovadoras e programas de defesa de pacientes fortes. Os pacientes estão se beneficiando cada vez mais do rastreamento precoce, do diagnóstico oportuno e do acesso à atenção integral. Modelos multidisciplinares de cuidados integrando reumatologia, oftalmologia e especialidades de saúde bucal estão melhorando o manejo global da doença. Além disso, os ensaios clínicos em andamento e os investimentos em novas terapias estão ampliando as opções de tratamento para casos moderados a graves, enquanto as abordagens médicas de precisão estão aumentando o atendimento individualizado ao paciente.
Síndroma de Sicca na Europa (Sjogren)
Prevê-se que o mercado europeu da síndrome de sicca (sjogren) se expanda em um CAGR substancial durante o período de previsão, impulsionado por diretrizes clínicas rigorosas, crescente conscientização da doença e melhoria da infraestrutura de saúde. Os pacientes europeus se beneficiam de vias de cuidado estruturadas e de programas de diagnóstico precoce, que potencializam o início oportuno da terapia. A urbanização crescente e a educação dos pacientes estão incentivando o manejo proativo da doença. Países como Alemanha, França e Itália estão assistindo ao aumento da adoção de terapias biológicas e direcionadas devido a sistemas de saúde robustos e cobertura de seguros.
Síndrome de Sicca (Sjogren)
O mercado da síndrome de sicca do Reino Unido (sjogren) está previsto para crescer em um CAGR notável, impulsionado pela sensibilização aumentada da doença e iniciativas de diagnóstico precoce. Os profissionais de saúde estão promovendo programas regulares de triagem e abordagens multidisciplinares de cuidados. As preocupações com complicações autoimunes e doença não tratada estão incentivando os pacientes a procurarem atendimento especializado. A forte infraestrutura de saúde e telemedicina do país está facilitando o acompanhamento dos pacientes e o acesso a terapias avançadas.
Alemanha Síndrome de Sicca (Sjogren)
Espera-se que o mercado da síndrome de sicca (sjogren) da Alemanha se expanda em um considerável CAGR, alimentado pelo aumento da consciência de doenças autoimunes e acesso a soluções avançadas de saúde. A robusta infra-estrutura de cuidados de saúde da Alemanha, combinada com uma forte ênfase na investigação e desenvolvimento, apoia o diagnóstico precoce e a adopção de tratamentos avançados. Os pacientes se beneficiam de redes de cuidados multidisciplinares e acesso a terapias biológicas, enquanto a medicina de precisão e as abordagens focadas no paciente melhoram os resultados a longo prazo.
Síndroma de Sicca Ásia-Pacífico (Sjogren)
O mercado Asia-Pacific sicca (sjogren) está preparado para crescer no CAGR mais rápido de 24% durante 2026-2033, impulsionado pelo aumento dos investimentos em saúde, aumento da consciência da doença e ampliação do acesso a soluções diagnósticas e terapêuticas avançadas. Países como China, Japão e Índia estão expandindo a infraestrutura de saúde, melhorando a disponibilidade de exames diagnósticos e cuidados especiais. As iniciativas governamentais que promovem a sensibilização para as doenças autoimunes estão incentivando a detecção e tratamento precoces. Aumentar o rendimento disponível e a cobertura dos seguros nos principais mercados APAC estão a facilitar a adopção de terapias biológicas, enquanto os ensaios clínicos em curso aceleram a investigação em novos tratamentos.
Síndroma de Sicca no Japão (Sjogren)
O crescimento do mercado da síndrome de sicca (sjogren) do Japão é apoiado por um sistema avançado de saúde, alta consciência da doença e uma população em envelhecimento. Os pacientes estão cada vez mais buscando atendimento especializado para o manejo dos sintomas, e programas de diagnóstico precoce potencializam o início do tratamento oportuno. A pesquisa contínua em biologia e imunoterapia está expandindo as opções de tratamento. Os modelos de cuidados centrados no paciente e preventivos estão melhorando os resultados a longo prazo e reduzindo as complicações.
China Síndroma de Sicca (Sjogren)
O mercado da China sicca (sjogren) representou a maior parte da receita da Ásia-Pacífico em 2025, atribuída à urbanização, aumento da população de classe média e alta consciência das doenças. O governo e as instituições de saúde estão promovendo iniciativas de triagem precoce e educação de pacientes. O aumento do gasto em saúde, a melhoria da cobertura de seguros e o maior acesso à atenção especializada possibilitam a adoção mais rápida de intervenções diagnósticas e terapêuticas. Empresas farmacêuticas nacionais fortes e colaborações internacionais estão impulsionando a pesquisa e o desenvolvimento de terapias direcionadas, tornando o tratamento eficaz mais acessível.
Quais são as Principais Empresas do Mercado da Síndrome de Sicca (Sjogren)
A indústria da Síndrome de Sicca (Sjogren) é liderada principalmente por empresas bem estabelecidas, incluindo:
• AbbVie (EUA)
•GlaxoSmithKline (U.K.)
• Sanofi (França)
• Pfizer (EUA)
•Bristol- Myers Squibb (EUA)
• Eli Lilly (EUA)
• Novartis (Suíça)
• AstraZeneca (U.K.)
• Regeneron Pharmaceuticals (EUA)
•Takeda Pharmaceutical (Japão)
• Santen Pharmaceutical (Japão)
• Viatris (EUA)
• Biogénio (EUA)
• Johnson & Johnson (EUA)
•Indústrias Farmacêuticas Teva (Israel)
• Otsuka Pharmaceutical (Japão)
• Mitsubishi Tanabe Pharma (Japão)
• Chugai Pharmaceutical (Japão)
• Shionogi & Co. (Japão)
Quais são as últimas evoluções no mercado da Síndrome de Sicca (Sjogren)
- Em janeiro de 2024, o relatório da DelveInsight’s Syndrome Sjogren’s Market Insights destacou que o mercado global da Síndrome de Sicca (Sjogren) estava se fortalecendo devido a terapias emergentes de oleodutos, como Dazodalibep (VIB4920), Nipocalimab, VAY736, e outras em desenvolvimento por grandes empresas, incluindo Novartis, Amgen e Johnson & Johnson
- Em Junho de 2024, os dados clínicos do estudo DAHLIAS de Fase 2 de Johnson & Johnson revelaram que o nipocalimab demonstrou uma melhoria estatisticamente significativa e clinicamente significativa nos sintomas da doença de Sjögren às 24 semanas em comparação com o placebo, indicando potencial para terapêutica modificadora da doença numa condição com opções de tratamento limitadas
- Em julho de 2025, ResearchAndMarkets.com publicou seu Relatório Clinical Trials Market Landscape da Síndrome de Sicca (Sjogren), capturando o cenário global de ensaios clínicos, incluindo estudos de Fase 2/3 em andamento e próximos de novos biológicos e imunoterapias por empresas como ICON, AbbVie, Amgen, IQVIA e Parexel na doença de Sjögren
- Em Outubro de 2025, os dados dos ensaios de Fase 3 NEPTUNUS-1 e NEPTUNUS-2 para o ianalumab de Novartis mostraram reduções clinicamente significativas na actividade da doença de Sjögren, com planos para submeter estes resultados a reguladores globalmente, posicionando o ianalumab como uma das primeiras terapêuticas sistémicas para a doença
- Em Outubro de 2025, os resultados de um estudo clínico de Fase 3 do telitacicept (RemeGen/Vor Bio) na China demonstraram que o telitacicept atingiu o seu objectivo primário de redução da actividade da doença em comparação com o placebo em doentes com síndrome primária de Sjögren, um marco clínico significativo na procura de tratamentos sistémicos eficazes
- Em Novembro de 2025, foram notificadas múltiplas actividades do oleoduto de Fase 3: Novartis iniciou um estudo clínico de ianalumab na síndrome de Sjögren activa, Bristol- Myers Squibb iniciou um estudo avaliando o deucravacitinib em doentes adultos, e Amgen iniciou um estudo de Fase 3 do dazodalibep, reforçando ainda mais o oleoduto em fase tardia para a doença.
- Em novembro de 2025, as previsões do mercado mostraram que o mercado terapêutico global da síndrome de Sjögren está se expandindo de forma constante e se projeta continuar crescendo até 2035, impulsionado pelo aumento da prevalência de doenças, adoção de diagnósticos avançados e investimento em terapias biológicas e direcionadas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











