


Global Small Lymphocytic Lymphoma Market, By Symptoms (Painless Swelling in Neck, Armpit, or Groin, Fever, Fatigue, Night Sweats, Weight Loss, Loss of Appetite), Diagnosis (Physical Exam, Blood Tests, Imaging Studies, Immunophenotyping, Biopsy), Treatment (Chemotherapy, Targeted Therapy, Stem Cell Transplant, Monoclonal Antibody Therapy, Others), Dosage (Tablet, Capsule, Injections, Others), Route of Administration (Oral, Parenteral, Others), End-Users (Hospitals, Specialty Clinics, Homecare, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy, Others) – Industry Trends and Forecast to 2029.
O que é pequeno linfoma linfocítico Tamanho do mercado e taxa de crescimento
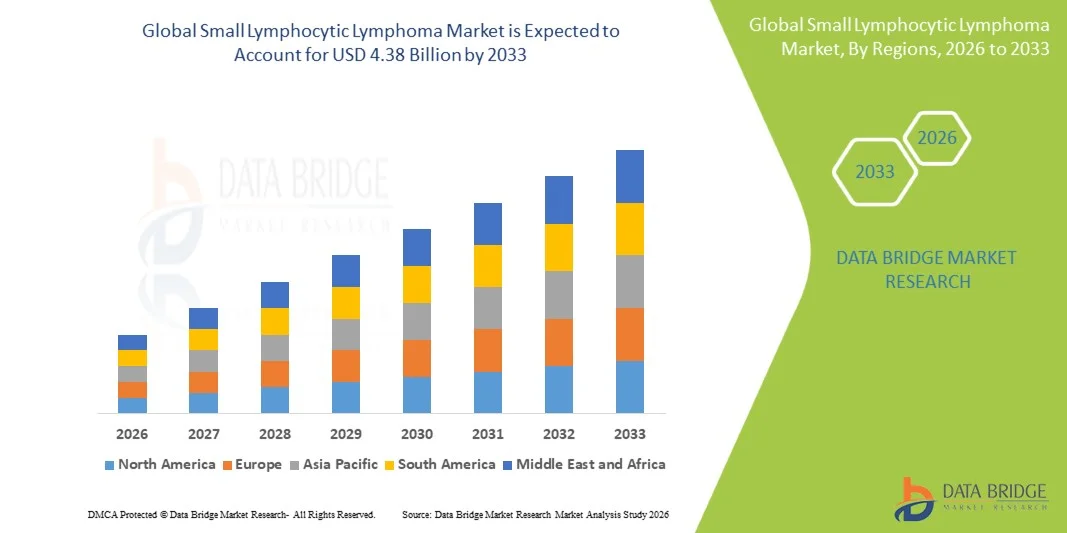
- De acordo com Data Bridge Market Research Analysis the Linfoma linfocítico pequeno global tamanho do mercado foi avaliado emUSD 3,46 mil milhões em 2025e espera-se alcançarUSD 4,38 mil milhões até 2033, emCAGR de 3,00%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela crescente incidência de neoplasias hematológicas, particularmente entre a população em envelhecimento, juntamente com melhores capacidades diagnósticas, como citometria de fluxo e testes moleculares,levando à detecção mais precoce e precisa de casos de doença
- Além disso, a adopção crescente de terapias específicas, incluindoBruton tirosina quinaseInibidores (BTK) e inibidores BCL-2, juntamente com a expansão do acesso a tratamentos oncológicos avançados e pesquisa clínica em curso em medicina de precisão, está estabelecendo abordagens de tratamento mais eficazes e personalizadas. Estes factores convergentes estão a acelerar a adopção de opções terapêuticas inovadoras, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado global (2025): USD 3,46 Bilhões
- Valor de mercado previsto (2033): 4,38 milhões de USD
- Previsões CAGR (2026-2033): 3.00%
O que são as principais takeaways do pequeno Lymphocytic Lymphoma Mercado
- Linfoma linfocítico pequeno (LLS), um lento-progressing B-cell linfoma não-Hodgkin estreitamente relacionado com leucemia linfocítica crônica, é cada vez mais gerido através de terapias orientadas, imunoterapia, e abordagens oncológicas de precisão em todo hospital e configurações de cuidados especiais devido à melhor compreensão da biologia da doença e vias de tratamento
- A crescente demanda por tratamento da LPS é impulsionada principalmente pela crescente incidência de neoplasias hematológicas, aumento global da população geriátrica e adoção crescente de novas terapias direcionadas, como inibidores da BTK e BCL-2, que estão melhorando o controle da doença a longo prazo e os resultados da sobrevida do paciente.
- A América do Norte dominou o pequeno mercado de linfoma linfocítico com a maior parcela de receita de 42,6% em 2025, apoiado pela infraestrutura oncológica avançada, taxas de diagnóstico precoce, forte atividade de ensaio clínico, e rápida adoção de terapias inovadoras, particularmente nos EUA, onde a medicina de precisão está amplamente integrada na prática de hematologia.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no pequeno mercado de linfoma linfocítico durante o período previsto, devido à melhoria da infraestrutura de saúde, aumento das taxas de conscientização e diagnóstico do câncer, aumento dos gastos com saúde, ampliação do acesso a tratamentos oncológicos avançados e crescente investimento em cuidados com o câncer em economias emergentes
- O segmento terapêutico alvo dominou o pequeno mercado de linfoma linfocítico com maior participação de 58,3% em 2025, impulsionado pela eficácia superior em relação à quimioterapia tradicional, por melhores perfis de segurança e tolerabilidade, e pela crescente preferência por esquemas de tratamento oral e de longa duração no manejo do linfoma crônico.
Relatar Escopo e Pequeno Linfoma Linfomático Segmentação do Mercado
|
Atributos |
Pequeno linfoma linfocítico Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
· A expansão dos regimes de combinação integrando inibidores BTK com inibidores BCL-2 · Desenvolvimento crescente de terapias orais de próxima geração, altamente seletivas, com resistência reduzida |
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de linfoma linfocítico pequeno
“Adoção crescente de terapias orais direcionadas e oncologia de precisão”
- Uma tendência significativa e acelerada no mercado global de linfoma linfocítico pequeno é a mudança crescente para terapias orais direcionadas e abordagens oncológicas de precisão, incluindo inibidores de BTK e BCL-2, que estão transformando o tratamento de regimes tradicionais baseados em quimioterapia para estratégias de controle de doenças mais personalizadas e de longo prazo
- Por exemplo, inibidores da BTK, como o ibrutinib, são amplamente utilizados em casos de LPS em primeira linha e recidiva, enquanto combinações baseadas em venetoclax são cada vez mais adotadas para melhorar a profundidade de remissão e resultados de sobrevida livre de progressão.
- A adoção de terapias direcionadas está permitindo melhores resultados clínicos com toxicidade reduzida, uma vez que esses fármacos atuam especificamente sobre células B malignas, minimizando danos a células saudáveis e apoiando melhor tolerabilidade do paciente ao longo de longos ciclos de tratamento.
- A crescente integração de diagnósticos moleculares e perfis genômicos está ainda permitindo aos clínicos selecionar vias de tratamento mais eficazes e individualizadas, melhorando as taxas de resposta e reduzindo a resistência ao tratamento em pacientes com LPS.
- Esta tendência para regimes de tratamento altamente personalizados, orais e continuamente otimizados está fundamentalmente remodelando as expectativas clínicas em cuidados hematológicos, com empresas como AbbVie e AstraZeneca avançando oleodutos de oncologia direcionados de próxima geração
- A demanda por estratégias de tratamento direcionadas avançadas está crescendo rapidamente em sistemas de saúde desenvolvidos e emergentes, à medida que os médicos priorizam cada vez mais a eficácia, a segurança e o manejo de longo prazo da doença no cuidado com LPS.
- A crescente expansão dos modelos de tratamento de oncologia oral domiciliar também está melhorando a conveniência do paciente e reduzindo a dependência hospitalar, apoiando a adesão a longo prazo e melhoria da qualidade de vida
Pequeno linfoma linfocítico mercado dinâmico
Controlador
“Crescer o fardo das malignidades hematológicas e expandir o acesso ao tratamento”
- O aumento da carga global de neoplasias hematológicas, juntamente com o aumento da consciência e melhoria das capacidades diagnósticas, é um motor significativo para a crescente demanda de tratamento de linfoma linfocítico pequeno em todo hospital e oncologia especial
- Por exemplo, em abril de 2025, vários programas de oncologia ampliaram o acesso aos diagnósticos baseados em sequenciamento de próxima geração, possibilitando a identificação mais precoce e precisa de LPS e distúrbios linfoproliferativos relacionados.
- Como as populações de pacientes idade e incidência de câncer aumenta, há uma necessidade crescente de terapias eficazes a longo prazo que podem gerenciar a progressão da doença, melhorando a qualidade de vida em casos de linfoma crônico
- Além disso, a ampliação da disponibilidade de terapias direcionadas e a inclusão crescente de pacientes com LPS em ensaios clínicos estão melhorando a acessibilidade ao tratamento e impulsionando maior adoção de medicamentos oncológicos inovadores globalmente.
- A conveniência de terapias orais direcionadas, modelos de tratamento ambulatorial e melhores resultados de sobrevida são fatores fundamentais que impulsionam a adoção de opções avançadas de tratamento de LPS nos mercados de saúde desenvolvidos e emergentes.
- O crescente investimento em investigação e desenvolvimento em oncologia por parte das empresas farmacêuticas está a acelerar a introdução de terapias de próxima geração com melhores perfis de eficácia e segurança
Restrição/Desafio
“Custos de tratamento elevados e diagnóstico precoce limitado em regiões emergentes”
- Preocupações em torno do alto custo de novas terapias direcionadas e diagnóstico precoce limitado em regiões de baixa e média renda representam um desafio significativo para a penetração mais ampla do mercado no pequeno mercado de linfoma linfocítico
- Por exemplo, regimes avançados baseados em inibidores de BTK e BCL-2 podem ser caros, limitando o acesso dos pacientes em sistemas de saúde sensíveis a custos e restringindo a adoção generalizada fora dos grandes centros de oncologia
- Enfrentar barreiras de acessibilidade através de biossimilares, expansão da cobertura de seguros e programas de oncologia apoiados pelo governo é crucial para melhorar a acessibilidade ao tratamento e os resultados dos pacientes
- Além disso, o subdiagnóstico ou o atraso no diagnóstico devido à falta de infraestrutura de hematologia especializada em regiões em desenvolvimento podem resultar em início tardio do tratamento, reduzindo a efetividade global da terapia.
- Embora as capacidades de sensibilização e diagnóstico estejam a melhorar gradualmente, as disparidades no acesso aos cuidados de saúde e os elevados gastos com tratamento continuam a impedir a adopção uniforme de terapias avançadas para LPS a nível mundial
- A disponibilidade limitada de hematólogos experientes e laboratórios avançados de diagnóstico em áreas rurais e semiurbanas atrasa ainda mais a identificação precisa da doença e o início do tratamento
Pequeno Lymphocytic Lymphoma Market Scope
O mercado é segmentado com base em sintomas, diagnóstico, tratamento, dosagem, via de administração, usuários finais e canal de distribuição.
- Por Sintomas
Com base nos sintomas, o mercado é segmentado em inchaço indolor no pescoço, axila ou virilha, febre, fadiga, suores noturnos, perda de peso e perda de apetite. O inchaço indolor no pescoço, axila ou segmento da virilha dominou o mercado com a maior parcela de 32,8% em 2025, uma vez que a linfonodomegalia é um dos primeiros e mais comumente observados sinais clínicos de linfoma linfocítico pequeno. Os pacientes frequentemente apresentam-se durante exame físico de rotina ou achados de imagem incidental, tornando esse sintoma o principal gatilho para o diagnóstico. A alta visibilidade clínica do inchaço linfonodal leva à detecção mais precoce em relação aos sintomas sistêmicos. Além disso, está fortemente associada à monitorização da progressão da doença, reforçando ainda mais a sua dominância nas vias de avaliação clínica.
Espera-se que o segmento de fadiga testemunhe a taxa de crescimento mais rápida de 19,6% de 2026 a 2033, impulsionada pelo aumento do reconhecimento de sintomas sistêmicos não específicos em neoplasias hematológicas precoces. A fadiga é muitas vezes subdiagnosticada, mas agora está ganhando atenção devido à melhora do rastreamento de desfecho relatado pelo paciente no cuidado oncológico. A crescente conscientização dos clínicos sobre a fadiga relacionada ao câncer como indicador diagnóstico-chave está apoiando a suspeita mais precoce de LPS. Além disso, a adoção crescente de ferramentas digitais de monitoramento da saúde e aplicações de rastreamento de sintomas está melhorando a detecção de padrões sutis de fadiga relacionados à doença, contribuindo para seu rápido crescimento.
- Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado em exame físico, exames de sangue, exames de imagem, imunofenotipagem e biópsia. O segmento de exames de sangue dominou o mercado com a maior parcela de 35,4% em 2025, uma vez que o hemograma completo e a análise linfocitária são as ferramentas diagnósticas de primeira linha utilizadas em casos suspeitos de LPS. Os exames de sangue são amplamente acessíveis, custo-efetivos e rotineiramente realizados em ambientes de atenção primária e especializada, possibilitando a detecção precoce de contagens de linfócitos anormais. Muitas vezes são seguidos por procedimentos diagnósticos confirmatórios, tornando-os o método de triagem inicial mais utilizado. A crescente disponibilidade de analisadores automatizados de hematologia tem reforçado ainda mais sua dominância na identificação precoce da doença.
Espera-se que o segmento de imunofenotipagem testemunhe a taxa de crescimento mais rápida de 22,1% de 2026 a 2033, impulsionada pelo seu papel crítico na distinção precisa da LPS de outros distúrbios linfoproliferativos. Esta técnica permite uma caracterização precisa dos marcadores de células B, melhorando a precisão diagnóstica e apoiando decisões de tratamento personalizadas. A adoção crescente de citometria de fluxo em laboratórios de oncologia e a expansão do uso de plataformas de diagnóstico molecular avançadas estão acelerando ainda mais sua captação. Além disso, a ênfase crescente na medicina de precisão e seleção de terapia direcionada está fazendo imunofenotipagem um padrão diagnóstico essencial na prática de hematologia moderna.
- Por Tratamento
Com base no tratamento, o mercado é segmentado em quimioterapia, terapia direcionada, transplante de células-tronco, terapia monoclonal de anticorpos, entre outros. O segmento terapêutico alvo dominou o mercado com a maior parcela de 58,3% em 2025, impulsionado pela forte eficácia clínica, melhoria dos perfis de segurança e adoção generalizada de inibidores de BTK e inibidores de BCL-2 tanto na linha de frente como no tratamento de LLS recidivante. Terapias direcionadas são cada vez mais preferidas em relação à quimioterapia, devido à melhor tolerabilidade e aos benefícios do controle da doença a longo prazo. A administração oral e a adequação ao tratamento ambulatorial aumentam ainda mais a adesão do paciente. A crescente integração da oncologia de precisão tem firmemente estabelecido terapias direcionadas como o padrão de cuidado no manejo da LPS.
Espera-se que o segmento de terapia com anticorpos monoclonais testemunhe a taxa de crescimento mais rápida de 20,8% de 2026 a 2033, alimentada pelo aumento do uso de anticorpos anti-CD20 em esquemas combinados. Estas terapias aumentam a destruição celular imuno-mediada do câncer e são amplamente utilizados ao lado de agentes direcionados para melhorar a resposta ao tratamento. Expandir as evidências clínicas que suportam abordagens de imunoterapia combinadas é conduzir a adoção em casos recém-diagnosticados e recidivados. Além disso, o desenvolvimento contínuo de gasodutos e a crescente aprovação de terapias de anticorpos de próxima geração estão contribuindo para a rápida expansão do mercado.
- Por Dosagem
Com base na dosagem, o mercado é segmentado em comprimidos, cápsulas, injecções e outros. O segmento comprimido dominou o mercado com a maior parcela de 46,3% em 2025, impulsionada pelo uso generalizado de terapias orais direcionadas no tratamento da LPS. Os comprimidos oferecem conveniência, melhor adesão e adequação para o manejo ambulatorial de longo prazo, o que é fundamental no cuidado crônico ao linfoma. Os pacientes preferem formas de dosagem oral devido à redução das visitas hospitalares e administração mais fácil. A crescente mudança para a terapia do câncer domiciliar está fortalecendo ainda mais a dominância das formulações de comprimidos.
Espera-se que o segmento de injeções testemunhe a taxa de crescimento mais rápida de 18,9% de 2026 a 2033, impulsionada pelo aumento do uso de anticorpos monoclonais e terapias biológicas administradas por via intravenosa ou subcutânea. Terapias injetáveis são essenciais para regimes de tratamento combinados e são frequentemente utilizadas em ambientes hospitalares ou especializados. A adoção crescente de imunoterapias avançadas que requerem entrega parenteral está aumentando o crescimento do segmento. Além disso, a expansão de biologics pipeline e terapias de suporte estão contribuindo para o aumento da dependência em formulações injetáveis.
- Por Via de Administração
Com base na via de administração, o mercado é segmentado para oral, parenteral, entre outros. O segmento oral dominou o mercado com a maior parcela de 61,5% em 2025, impulsionada pela forte adoção de terapias orais direcionadas, como os inibidores de BTK e BCL-2. A administração oral permite tratamento ambulatorial prolongado, reduz as necessidades de internação e melhora significativamente a qualidade de vida do paciente. A conveniência da autoadministração e a crescente preferência pelo cuidado oncológico domiciliar apoiam ainda mais sua dominância. Além disso, as terapias orais se alinham bem com as estratégias de manejo de doenças crônicas na LPS.
Espera-se que o segmento parenteral testemunhe a taxa de crescimento mais rápida de 19,7% de 2026 a 2033, impulsionada pelo aumento do uso de anticorpos monoclonais, infusões de quimioterapia e regimes combinados que requerem administração intravenosa. Terapias parentéricas são essenciais para o rápido controle da doença em casos agressivos ou recidivados. A crescente infraestrutura de oncologia hospitalar e a expansão do centro de infusão estão apoiando ainda mais o crescimento do segmento. Além disso, o desenvolvimento contínuo de novos biológicos fornecidos através da injeção está a reforçar a procura de vias de tratamento parentéricas.
- Por Usuários Finais
Com base nos usuários finais, o mercado é segmentado em hospitais, clínicas especializadas, cuidados domiciliares, entre outros. O segmento hospitalar dominou o mercado com a maior parcela de 52,9% em 2025, impulsionada pela disponibilidade de instalações diagnósticas avançadas, especialistas em oncologia e infraestrutura de tratamento abrangente. Os hospitais servem como ponto primário para o diagnóstico de LPS, início do tratamento e administração de terapias complexas, como quimioterapia e imunoterapia. A presença de equipes multidisciplinares de oncologia garante o cuidado integrado ao paciente. Além disso, o aumento da hospitalização por casos em estágio avançado e recidiva reforça a dominância hospitalar no mercado.
Espera-se que o segmento de atenção domiciliar testemunhe a taxa de crescimento mais rápida de 21,3% de 2026 a 2033, impulsionada pela adoção crescente de terapias orais direcionadas e pela preferência do paciente pelo tratamento domiciliar. O ambiente de cuidados domiciliares suporta a adesão à medicação em longo prazo e reduz a carga de visitas hospitalares frequentes. Os avanços tecnológicos no monitoramento remoto e na tele-oncologia estão ainda possibilitando cuidados ambulatoriais seguros. Além disso, a mudança para os modelos de atenção à saúde centrados no paciente está acelerando a expansão dos serviços domiciliares de tratamento oncológico.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia de varejo, farmácia on-line, entre outros. O segmento de farmácia hospitalar dominou o mercado com a maior parcela de 48,6% em 2025, impulsionada pelo alto volume de dispensação de medicamentos oncológicos no ambiente hospitalar. A maioria das terapias direcionadas e tratamentos injetáveis são iniciados e dispensados através de farmácias hospitalares sob supervisão especializada. A necessidade de distribuição controlada de medicamentos oncológicos de alto custo fortalece ainda mais esse segmento. Além disso, a integração com os serviços de oncologia hospitalar e ambulatorial garante dominância consistente.
Espera-se que o segmento de farmácia on-line testemunhe a taxa de crescimento mais rápida de 23,4% de 2026 a 2033, impulsionada pelo aumento da digitalização da atenção à saúde e aumento da demanda por acesso a medicamentos convenientes. Pacientes em terapias orais de longo prazo preferem cada vez mais serviços de entrega domiciliar para o manejo de doenças crônicas. A expansão das plataformas de e-farmácia e a integração da telemedicina estão a impulsionar ainda mais a adopção. Além disso, o crescente conforto com ecossistemas de saúde digitais e modelos de entrega de medicamentos baseados em assinaturas está acelerando o crescimento do segmento.
Análise regional do mercado do linfoma linfocítico pequeno
- A América do Norte dominou o pequeno mercado de linfoma linfocítico com a maior parcela de receita de 42,6% em 2025, apoiada pela infraestrutura oncológica avançada, taxas de diagnóstico precoce, forte atividade de ensaios clínicos e rápida adoção de terapias inovadoras
- Pacientes e prestadores de cuidados de saúde na região se beneficiam muito das capacidades diagnósticas precoces, da disponibilidade generalizada de novos inibidores de BTK e BCL-2 e da forte atividade de ensaios clínicos que apoiam a inovação contínua no tratamento na gestão de LPS
- Esta adoção generalizada é ainda apoiada por elevados gastos com cuidados de saúde, forte presença de empresas farmacêuticas líderes, e quadros de reembolso bem estabelecidos, estabelecendo a América do Norte como o centro-chave para o tratamento avançado de linfoma linfocítico pequeno e pesquisa
Pequeno Linfoma Linfomático dos EUA
O pequeno mercado de linfoma linfocítico dos EUA capturou a maior parcela de receita de 81% na América do Norte em 2025, impulsionada pela alta adoção de terapias oncológicas avançadas, forte infraestrutura de pesquisa clínica e rápida integração da medicina de precisão no cuidado hematológico. Os pacientes do país se beneficiam do acesso precoce a inibidores da BTK, inibidores da BCL-2 e esquemas de imunoterapia combinada que melhoram o controle da doença em longo prazo. A forte presença de empresas farmacêuticas líderes e de empresas de biotecnologia centradas em oncologia acelera ainda mais a inovação e a disponibilidade de tratamento. Além disso, a ampla cobertura de seguros, os elevados gastos em saúde e as redes hospitalares robustas apoiam o diagnóstico precoce e a gestão contínua da SLL, reforçando os EUA como o principal motor de crescimento do mercado global.
Europa Pequeno linfoma linfocítico Visão do mercado
O pequeno mercado europeu de linfoma linfocítico é projetado para se expandir em um CAGR substancial ao longo do período de previsão, impulsionado principalmente por sistemas públicos de saúde fortes, aumentando a consciência do câncer, e programas de triagem estruturados para neoplasias hematológicas. A região beneficia da crescente adoção de oncologia de precisão e crescente acesso a novas terapias direcionadas em grandes economias, como Alemanha, França e Reino Unido, pacientes europeus também são apoiados por quadros de reembolso favoráveis, melhorando a acessibilidade de opções de tratamento avançadas. Além disso, a expansão de colaborações de pesquisas clínicas e redes de oncologia baseadas em hospitais estão acelerando a adoção de terapias inovadoras de LLS em populações urbanas e semiurbanas.
U.K. Pequeno Lymphocytic Lymphoma Market Insight
O pequeno mercado de linfoma linfocítico do Reino Unido é esperado para crescer em um CAGR notável durante o período de previsão, impulsionado pelo crescente foco no diagnóstico precoce do câncer, forte apoio do Serviço Nacional de Saúde (NSH), e adoção crescente de terapias oncológicas alvo. Preocupações com o aumento da incidência de câncer hematológico estão incentivando o rastreamento precoce e encaminhamentos especializados para detecção de LPS. A forte infraestrutura de ensaios clínicos do país e a participação em pesquisas oncológicas globais reforçam ainda mais o acesso ao tratamento. Além disso, o uso crescente de medicina de precisão e soluções de patologia digital está melhorando a precisão diagnóstica e apoiando estratégias de tratamento mais personalizadas em ambientes de cuidados hospitalares e especiais.
Alemanha Pequeno linfoma linfocítico Introdução ao mercado
Espera-se que o mercado alemão de linfoma linfocítico de pequeno porte se expanda em um considerável CAGR durante o período de previsão, alimentado por forte infraestrutura de saúde, alto investimento em pesquisas oncológicas e crescente demanda por terapias biológicas avançadas. A ênfase da Alemanha na inovação e medicina de precisão está apoiando a adoção precoce de inibidores BTK e abordagens de imunoterapia combinada. A rede hospitalar bem estabelecida do país garante amplo acesso aos serviços especializados de hematologia e diagnóstico. Além disso, o aumento da integração de diagnósticos moleculares e forte foco em diretrizes de tratamento baseadas em evidências estão fortalecendo ainda mais a adoção de terapias avançadas de LPS em ambientes clínicos.
Asia-Pacífico Pequeno Linfoma Linfoma
O pequeno mercado de linfoma linfocítico Ásia-Pacífico está pronto para crescer no CAGR mais rápido de 23,7% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da incidência de câncer, melhoria da infraestrutura diagnóstica e aumento do acesso a tratamentos oncológicos avançados em economias emergentes, como China, Japão e Índia. A região está testemunhando uma rápida expansão dos serviços de saúde e uma crescente conscientização das neoplasias hematológicas. As iniciativas governamentais que apoiam a modernização dos cuidados de saúde contra o cancro e o aumento das despesas de saúde estão a acelerar ainda mais o crescimento do mercado. Além disso, o aumento da disponibilidade de terapias direcionadas custo-efetivas está ampliando o acesso ao tratamento em uma base populacional de pacientes mais ampla.
Japão Pequeno linfoma linfocítico Introdução ao mercado
O Japão pequeno mercado de linfoma linfocítico está ganhando impulso devido ao seu sistema de saúde avançado, forte foco na medicina de precisão, e alta adoção de terapias oncológicas inovadoras. O envelhecimento da população do país está contribuindo significativamente para o aumento da incidência de linfomas, aumentando a demanda por opções eficazes de tratamento a longo prazo. A integração de diagnósticos moleculares e ferramentas patológicas baseadas em IA está melhorando a detecção precoce e a classificação da doença. Além disso, fortes capacidades de P&D farmacêutica e participação em ensaios clínicos globais estão aumentando o acesso a terapias direcionadas de próxima geração, apoiando melhores resultados dos pacientes em ambientes hospitalares e de cuidados especializados.
Índia Pequeno linfoma linfocítico Visão do mercado
O pequeno mercado de linfoma linfocítico da Índia representou a maior quota de receita de mercado na Ásia Pacífico em 2025, atribuída à urbanização rápida, à expansão da infraestrutura de saúde e ao aumento da conscientização dos cânceres de sangue. O país está testemunhando crescente adoção de serviços diagnósticos, como imunofenotipagem e imagem avançada, melhorando as taxas de detecção precoce de LPS. Aumentar a disponibilidade de medicamentos genéricos e biossimilares de oncologia a preços acessíveis aumenta a acessibilidade ao tratamento. Além disso, as iniciativas governamentais voltadas para a expansão da assistência ao câncer e o crescimento de redes privadas de oncologia estão apoiando significativamente o desenvolvimento do mercado em regiões urbanas e semiurbanas.
Pequena Lymphocytic Linfoma Market Share
A indústria do linfoma linfocítico pequeno é liderada principalmente por empresas bem estabelecidas, incluindo:
- AbbVie Inc. (EUA)
- Bristol- Myers Squibb Company (EUA)
- Pfizer Inc. (EUA)
- Merck & Co., Inc. (EUA)
- Amgen Inc. (EUA)
- Ciência de Gileade, Inc. (EUA)
- Eli Lilly and Company (EUA)
- Regeneron Pharmaceuticals, Inc. (EUA)
- Incyte Corporation (EUA)
- AstraZeneca PLC (U.K.)
- Novartis AG (Suíça)
- Sanofi (França)
- Bayer AG (Alemanha)
- Takeda Pharmaceutical Company Limited (Japão)
- Daiichi Sankyo Company, Limited (Japão)
- Teva Pharmaceutical Industries Ltd (Israel)
- GSK plc (UK)
- BeiGene, Ltd. (China)
Quais são os desenvolvimentos recentes no mercado global de linfoma linfocítico pequeno
- Em fevereiro de 2026, o FDA dos EUA aprovou a combinação de acalabrutinib (Calquence) com venetoclax para o tratamento de pacientes adultos com leucemia linfocítica crônica ou linfoma linfocítico pequeno (LLC/LLS), marcando uma grande mudança para a duração fixa, terapia combinada oral em configurações de tratamento de primeira linha
- Em dezembro de 2025, Eli Lilly anunciou a aprovação completa pela FDA de Jaypirca (pirobrutinib) para doentes com LLC/LLS recidivantes ou refractários previamente tratados com inibidores da BTK, após resultados fortes de estudos de Fase III com BRUIN, mostrando uma sobrevivência livre de progressão e taxas de resposta duradouras
- Em março de 2024, o FDA dos EUA expandiu a aprovação da terapia CAR-T de Bristol Myers Squibb Breyanzi para leucemia linfocítica crônica recidivada ou refratária e linfoma linfocítico pequeno após múltiplas terapias anteriores. Essa expansão introduziu uma opção de imunoterapia celular para casos avançados de LPS.
- Em dezembro de 2023, a FDA concedeu aprovação acelerada ao pirtobrutinib para pacientes com LPS recidivada ou refratária que haviam recebido pelo menos duas linhas terapêuticas prévias, incluindo inibidores de BTK e BCL-2. Isto introduziu o primeiro inibidor não covalente de BTK na paisagem de tratamento de LLS
- Em janeiro de 2023, o FDA dos EUA aprovou zanubrutinib (Brukinsa) para o tratamento de leucemia linfocítica crônica e linfoma linfocítico pequeno, expandindo opções de inibidor de BTK em configurações de primeira linha e recidiva. Esta aprovação reforçou a concorrência na classe dos inibidores BTK
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











