



Segmentação do mercado global de data centers definidos por software, por componente (hardware, software e serviços), tipo (computação definida por software (SDC), armazenamento definido por software (SDS), rede de data center definida por software (SDDCN) e automação e orquestração), porte da organização (grandes empresas e pequenas e médias empresas (PMEs)), setor vertical (serviços financeiros, TI e telecomunicações, governo e defesa, saúde, educação, varejo, manufatura e outros) - tendências e previsões do setor até 2033
O que é o Software-Defined Data Center Tamanho do mercado e taxa de crescimento
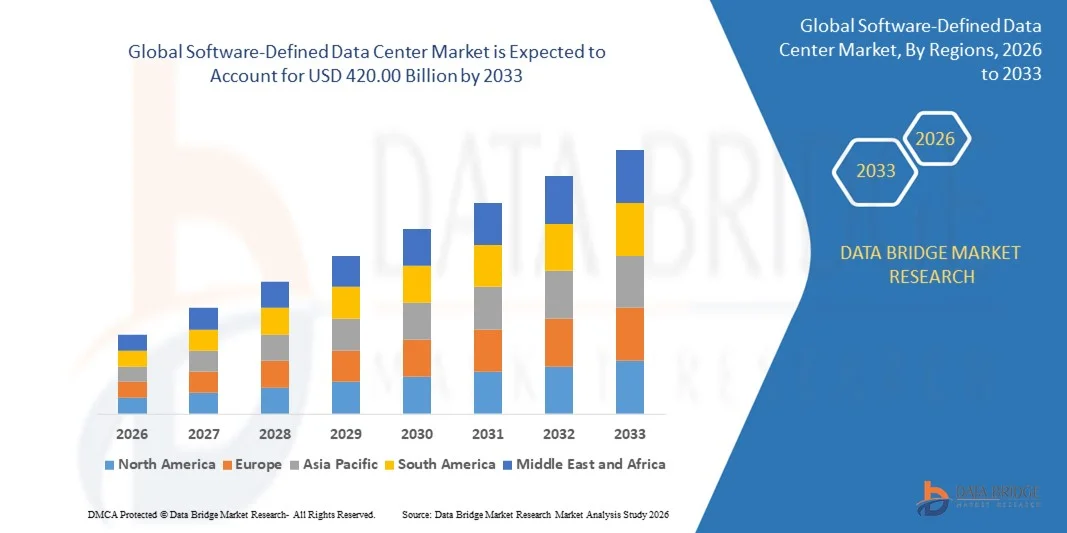
- De acordo com Data Bridge Market Research Analysis the O tamanho do mercado de data center definido por software global foi avaliado em88,43 mil milhões de dólares em 2025e espera-se alcançar420,00 mil milhões de USD até 2033, em umaCAGR de 21,50%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela adoção crescente de computação em nuvem, virtualização e infraestruturas de TI híbridas entre empresas, levando a uma maior demanda por operações de data center flexíveis, escaláveis e automatizadas
- Além disso, o aumento dos requisitos empresariais para gerenciamento centralizado, melhor utilização de recursos e maior segurança estão estabelecendo soluções de data center definidas por software como a escolha preferida para infraestrutura de TI moderna. Esses fatores convergentes estão acelerando a implantação de tecnologias SDDC, aumentando significativamente o crescimento do mercado.
Tamanho e previsão do mercado
- Valor de mercado global (2025): 88,43 milhões de dólares
- Valor de mercado previsto (2033): 420,00 milhões de dólares
- Previsões CAGR (2026-2033): 21.50%
Quais são as principais takeaways do mercado de data center definido por software
- Centros de dados definidos por software, oferecendo recursos virtualizados de computação, armazenamento e rede gerenciados por orquestração baseada em software, estão se tornando essenciais para as empresas modernas otimizarem o desempenho, reduzirem custos e melhorarem a agilidade operacional
- A crescente demanda por soluções SDDC é impulsionada principalmente pela necessidade de automação, mobilidade de carga de trabalho, integração de nuvem híbrida e análise avançada, já que as empresas buscam infraestrutura de TI eficiente e escalável para apoiar iniciativas de transformação digital
- América do Norte dominou o mercado de data center definido por software com uma parte de40,7% em 2025, devido ao aumento da adoção de virtualização, computação em nuvem e infraestrutura de TI híbrida entre empresas
- Asia-Pacific deve ser a região de crescimento mais rápido no mercado de data center definido por software durante o período de previsão devido à digitalização rápida, aumento dos investimentos empresariais em TI, e ao aumento das estratégias de nuvem em países como China, Japão e Índia
- O segmento de software dominou o mercado com uma quota de mercado de 75,36% em 2025, devido ao papel crítico do software de virtualização, gestão e orquestração na otimização das operações do data center. As empresas dependem cada vez mais de soluções de software para automação de carga de trabalho, alocação de recursos e gerenciamento centralizado em ambientes híbridos
Alcance do relatório e Segmentação de Mercado do Centro de Dados Definido por Software
|
Atributos |
Informação definida por software sobre o mercado chave |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de data center definido por software
Adopção de Arquiteturas Híbridas e Multi-Clouds
- Uma tendência significativa no mercado de data center definido por software (SDDC) é a adoção crescente de arquiteturas híbridas e multinuvem, impulsionadas pela crescente necessidade de infraestruturas de TI flexíveis, escaláveis e resilientes entre as empresas. Essa adoção permite que as organizações equilibrem as cargas de trabalho entre ambientes de nuvem pública e locais, otimizando custos, desempenho e segurança
- Por exemplo, a VMware fornece soluções da VMware Cloud Foundation que permitem que as empresas integrem perfeitamente nuvens privadas e públicas, oferecendo gerenciamento consistente de infraestrutura e mobilidade de carga de trabalho. Essas ofertas aceleram iniciativas de transformação digital e melhoram a agilidade operacional em ambientes multinuvem
- As empresas estão cada vez mais implementando SDDCs para conseguir gerenciamento centralizado de recursos de computação, armazenamento e rede virtualizados, reduzindo a dependência de hardware físico e operações manuais. Esta mudança aumenta a eficiência e permite a alocação dinâmica de recursos para atender às demandas de negócios em evolução
- A demanda por provisionamento automatizado e orquestração de recursos de TI está crescendo à medida que as organizações buscam melhorar a eficiência operacional, minimizar o tempo de inatividade e reduzir o erro humano. Plataformas SDDC fornecem painéis unificados e ferramentas de automação que simplificam o gerenciamento em ecossistemas de TI complexos
- Considerações de segurança e conformidade estão influenciando a adoção do SDDC, uma vez que implantações híbridas e multinuvem requerem monitoramento integrado, aplicação de políticas e capacidades de detecção de ameaças. Esses recursos ajudam a manter a integridade dos dados e a conformidade regulatória ao mesmo tempo que apoiam a implantação rápida de aplicativos
- O mercado está testemunhando maior interesse na integração de computação de borda dentro de frameworks SDDC para suportar cargas de trabalho sensíveis à latência e análises em tempo real. Essa tendência está reforçando o papel da infraestrutura definida por software como base para arquiteturas de TI corporativas ágeis, escaláveis e seguras
Dinâmica de Mercado de Dados Definida por Software
Controlador
Aumento da demanda para gerenciamento automatizado de data center centralizado
- A crescente complexidade dos ambientes de TI corporativos está impulsionando a demanda por soluções automatizadas e centralizadas de gerenciamento de data centers que fornecem visibilidade, controle e orquestração em infraestruturas virtualizadas e híbridas. Estas soluções reduzem os custos operacionais e melhoram a prestação de serviços através de cargas de trabalho distribuídas
- Por exemplo, Nutanix fornece plataformas de nuvem corporativa que permitem gerenciamento automatizado de infraestrutura, otimização de recursos e monitoramento unificado em implantações multinuvem. Organizações que alavancam plataformas Nutanix experimentam sobrecarga administrativa reduzida e tempo-a-serviço mais rápido para aplicações críticas
- A mudança para redes e armazenamento definidos por software está aumentando a capacidade dos data centers de alocar dinamicamente recursos com base em requisitos de carga de trabalho, apoiando a eficiência operacional e agilidade empresarial
- Aplicações nativas em nuvem e cargas de trabalho contêineres estão aumentando a necessidade de plataformas centralizadas de orquestração que possam fornecer recursos automaticamente e aplicar políticas consistentemente em diversos ambientes
- A adoção crescente de IA e aprendizado de máquina em operações de TI está impulsionando a implantação de ferramentas de gerenciamento definidas por software que fornecem análises preditivas, detecção de anomalias e otimização inteligente para o desempenho de data centers
Restrição/Desafio
Complexidade de integração com sistemas legados
- O mercado de data center definido por software enfrenta desafios devido à dificuldade de integrar plataformas SDDC com sistemas legados existentes, que muitas vezes envolvem hardware heterogêneo, protocolos proprietários e frameworks de gerenciamento desatualizados. Esta complexidade pode atrasar a adopção e aumentar os custos de implementação
- Por exemplo, organizações migrando de data centers tradicionais para soluções HPE GreenLake SDDC muitas vezes enfrentam desafios de integração com arrays de armazenamento legados e infraestrutura de rede. Esses desafios exigem planejamento, testes e personalização adicionais para garantir uma operação perfeita
- Garantir a compatibilidade com aplicativos e fluxos de trabalho existentes requer orquestração cuidadosa e pode exigir re-arquitectação de certos serviços, aumentando o tempo de implantação e os requisitos de recursos
- Sistemas legados podem não ter APIs ou recursos de automação, limitando a capacidade das plataformas SDDC de fornecer gerenciamento totalmente automatizado e centralizado em todos os recursos
- O mercado continua navegando restrições relacionadas ao balanceamento da modernização com a continuidade operacional, pois as organizações visam adotar soluções avançadas definidas por software, mantendo a disponibilidade de serviços e minimizando a interrupção das operações de TI existentes
Âmbito de mercado de data center definido por software
O mercado é segmentado com base no componente, tipo, tamanho da organização e vertical.
- Por Componente
Com base no componente, o mercado SDDC é segmentado em hardware, software e serviços. O segmento de software dominou o mercado com a maior parcela de receita de 75,36% em 2025, impulsionada pelo papel crítico do software de virtualização, gestão e orquestração na otimização das operações do data center. As empresas dependem cada vez mais de soluções de software para automação de carga de trabalho, alocação de recursos e gerenciamento centralizado em ambientes híbridos. As ofertas de software muitas vezes fornecem integração com plataformas de nuvem e análises avançadas, aumentando a eficiência operacional e reduzindo o custo total de propriedade. A forte demanda por soluções de software é suportada por sua capacidade de permitir operações escaláveis, flexíveis e seguras de data center.
Espera-se que o segmento de serviços testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pela crescente demanda por serviços de implantação, consultoria e gestão. Por exemplo, empresas como a IBM oferecem serviços profissionais que auxiliam as organizações na implementação de soluções SDDC, garantindo ao mesmo tempo uma interrupção mínima. Os serviços também fornecem monitoramento, suporte e otimização contínuos, tornando-os atrativos para empresas que exigem orientação especializada na gestão de ambientes complexos definidos por software. A crescente mudança para o gerenciamento terceirizado de TI e integração na nuvem acelera ainda mais a adoção de serviços.
- Por Tipo
Com base no tipo, o mercado SDDC é segmentado em computação definida por software (SDC), armazenamento definido por software (SDS), rede de data center definida por software (SDDCN) e automação e orquestração. O segmento de computação definida por software dominou o mercado em 2025, impulsionado pela adoção generalizada de recursos computacionais virtualizados e pela necessidade de gerenciamento eficiente da carga de trabalho. As organizações priorizam soluções SDC para sua capacidade de otimizar a utilização do servidor, melhorar a escalabilidade e reduzir a dependência de hardware. O SDC também suporta provisionamento dinâmico e integração com outros componentes SDDC, aumentando a flexibilidade operacional e o desempenho. A sua presença na infra-estrutura de TI empresarial contribui para a sua quota de mercado dominante.
Prevê-se que o segmento Automation and Orchestration testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da demanda por fluxos de trabalho automatizados e operações de TI de autoatendimento. Por exemplo, a suíte vRealize da VMware permite que empresas automatizem o provisionamento, monitoramento e gerenciamento em ambientes de nuvem híbrida. A automação reduz a intervenção manual, acelera a implantação e garante consistência nas operações, tornando-a altamente atraente para as organizações em transformação digital. A adoção crescente de ferramentas de orquestração orientadas por IA reforça ainda mais o crescimento do mercado neste segmento.
- Por Tamanho da Organização
Com base na dimensão da organização, o mercado SDDC é segmentado em grandes empresas e pequenas e médias empresas (PME). Grandes empresas dominaram o mercado em 2025, impulsionadas por sua extensa infraestrutura de TI e pela necessidade de otimizar a eficiência operacional em vários data centers. As empresas implementam soluções SDDC para reduzir a complexidade, melhorar a escalabilidade e suportar estratégias de nuvem híbrida. Grandes organizações frequentemente investem em soluções abrangentes de virtualização e orquestração que fornecem controle centralizado e segurança aprimorada. Seus orçamentos de TI estabelecidos e foco na inovação permitem a adoção precoce de tecnologias avançadas SDDC.
Espera-se que o segmento PME testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da sensibilização para os benefícios da infraestrutura definida por software e pela disponibilidade de soluções escaláveis e rentáveis. Por exemplo, a Nutanix oferece plataformas SDDC simplificadas adaptadas para as PME, permitindo flexibilidade em nuvem e redução da carga de gerenciamento de TI. As PME aproveitam cada vez mais a SDDC para alcançar agilidade, apoiar operações remotas e melhorar a competitividade sem despesas de capital pesado. O crescente foco na transformação digital e adoção de TI híbrida impulsiona a adoção entre organizações menores.
- Por Vertical
Com base na vertical, o mercado SDDC é segmentado em BFSI, TI e Telecom, Governo e Defesa, Saúde, Educação, Varejo, Fabricação e Outros. A vertical de TI e Telecom dominou o mercado em 2025, impulsionada pela necessidade de infraestrutura de data center escalável, ágil e altamente disponível para apoiar serviços em nuvem, operações de telecomunicações e serviços gerenciados. As organizações nesta solução vertical priorizam soluções SDDC para implantação rápida, suporte multi-atendimento e gerenciamento centralizado de recursos de computação, armazenamento e rede. O alto grau de digitalização, adoção de nuvem e automação de serviços neste setor reforça sua quota de mercado dominante.
Espera-se que a vertical de Saúde testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pela crescente necessidade de soluções seguras, escaláveis e compatíveis de data center para gerenciar registros de pacientes e serviços digitais de saúde. Por exemplo, a Philips Healthcare implementa infraestrutura definida por software para melhorar a acessibilidade dos dados, melhorar a utilização de recursos e apoiar plataformas de telemedicina. A adoção do SDDC em saúde garante segurança robusta, recuperação de desastres e integração com ferramentas de análise baseadas na nuvem, impulsionando a rápida implantação em hospitais e instituições de pesquisa médica.
Análise regional do mercado de dados definido por software
- A América do Norte dominou o mercado de data center definido por software com a maior parcela de receita de 40,7% em 2025, impulsionada pelo aumento da adoção de virtualização, computação em nuvem e infraestrutura híbrida de TI entre empresas
- Organizações na região valorizam altamente a flexibilidade, escalabilidade e gerenciamento centralizado oferecidos por soluções de data center definidas por software, permitindo integração perfeita de recursos de computação, armazenamento e rede
- Esta adoção generalizada é ainda apoiada por altos orçamentos de TI, uma força de trabalho tecnologicamente avançada, e pela crescente demanda por operações automatizadas de data center orientadas por software, estabelecendo data center definido por software como uma solução preferencial para empresas de grande escala
Informação definida por software dos EUA sobre o mercado
O mercado de data centers definido por software dos EUA capturou a maior parte de receita na América do Norte em 2025, alimentada pela rápida adoção de nuvem e pela crescente necessidade de infraestrutura de TI ágil gerenciada por software. As empresas estão priorizando soluções de data center definidas por software para otimizar o desempenho do data center, reduzir custos operacionais e aumentar a segurança. A crescente ênfase nas estratégias de nuvem híbrida, além da integração de ferramentas de monitoramento e orquestração orientadas por IA, impulsiona ainda mais o crescimento do mercado. Além disso, a adoção crescente de arquitetura de contêineres e microservices suporta a expansão de data center definido por software em várias indústrias.
Visão de mercado do centro de dados definido por software da Europa
Projeta-se que o mercado de data center europeu definido por software cresça em um CAGR substancial ao longo do período de previsão, impulsionado principalmente por iniciativas de transformação digital e rigorosos requisitos de conformidade regulatória. O aumento das implantações de nuvem empresarial, juntamente com a necessidade de centros de dados de alto desempenho e eficiência energética, está promovendo a adoção de data center definido por software. As organizações europeias estão também a investir em soluções de armazenamento e rede definidas por software para aumentar a flexibilidade operacional. A região está testemunhando um crescimento considerável nos setores BFSI, TI, saúde e governo, com soluções de data center definidas por software integradas em projetos de infraestrutura novos e existentes.
Informações sobre o mercado do centro de dados definido por software do Reino Unido
O mercado de data center definido por software do Reino Unido deve crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da adoção de nuvem empresarial e pela necessidade de infraestrutura de TI segura e escalável. As organizações estão alavancando soluções de data center definidas por software para melhorar a utilização de recursos e simplificar o gerenciamento de data centers. Espera-se que o forte ecossistema de serviços de TI do Reino Unido e a ênfase na inovação digital estimulem ainda mais o crescimento do mercado. Iniciativas lideradas pelo governo de apoio à transformação digital e adoção de infraestrutura inteligente também contribuem para a crescente demanda por soluções de data center definidas por software.
Alemanha Software-Defined Data Center Market Insight
Espera-se que o mercado de data center definido por software da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pela crescente conscientização da infraestrutura definida por software e pelo foco em centros de dados eficientes e sustentáveis. As empresas estão adotando cada vez mais soluções de data center definidas por software para automação aprimorada, gerenciamento de carga de trabalho e redução da complexidade operacional. A robusta infraestrutura de TI da Alemanha, além de enfatizar a inovação e a segurança cibernética, incentiva a integração de data centers definidos por software entre as indústrias. A preferência por soluções que se alinham aos padrões de conformidade local e metas de sustentabilidade impulsiona o crescimento do mercado em segmentos comerciais e governamentais.
Visão do mercado de dados definido por software Ásia-Pacífico
O mercado de data center definido por software Asia-Pacific está pronto para crescer no CAGR mais rápido durante o período de previsão de 2026 a 2033, impulsionado pela digitalização rápida, aumentando os investimentos em TI empresariais e o aumento de estratégias de nuvem em países como China, Japão e Índia. O crescente foco da região em iniciativas de cidades inteligentes, infraestrutura tecnológica e transformação digital nas empresas está impulsionando a adoção de data centers definidos por software. Além disso, como a APAC emerge como um hub para o desenvolvimento de infraestrutura de data center e soluções de software, a acessibilidade e acessibilidade de plataformas de data center definidas por software estão se expandindo em múltiplas verticais do setor.
Japão Software-Defined Data Center Market Insight
O mercado de data center definido por software do Japão está ganhando impulso devido ao ecossistema avançado de TI do país, altas taxas de adoção de nuvem e crescente demanda por gerenciamento de data center eficiente e automatizado. As empresas estão investindo em soluções de data center definidas por software para melhorar o desempenho, escalabilidade e agilidade operacional. A integração de recursos definidos por software de rede, armazenamento e computação com análise baseada em IA está impulsionando a adoção. O envelhecimento da força de trabalho do Japão e o foco na eficiência operacional incentivam ainda mais o uso de data centers automatizados gerenciados por software nas indústrias.
China Software-Defined Data Center Market Insight
O mercado de data center definido por software da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025, atribuída à rápida transformação digital, adoção crescente de nuvem e investimentos em infraestrutura de TI em grande escala. A China está experimentando forte demanda por soluções de computação, armazenamento e rede definidas por software nos setores BFSI, TI e fabricação. Iniciativas governamentais de promoção de cidades inteligentes, juntamente com a presença de fornecedores nacionais de soluções de data center definidos por software, estão acelerando a adoção. A disponibilidade de soluções rentáveis e escaláveis reforça ainda mais o mercado, permitindo uma implantação generalizada tanto nos segmentos empresarial como governamental.
Compartilhamento de mercado de data center definido por software
A indústria de data center definida por software é liderada principalmente por empresas bem estabelecidas, incluindo:
- Dell Technologies (EUA)
- Hewlett Packard Enterprise Development LP (EUA)
- VMware, Inc. (EUA)
- Huawei Technologies Co., Ltd. (China)
- Microsoft Corporation (EUA)
- Nokia Corporation (Finlândia)
- Oracle Corporation (EUA)
- REDES ARYAKA, INC. (EUA)
- Citrix Systems, Inc. (EUA)
- Extreme Networks, Inc. (EUA)
- Infovista (França)
- NEC Corporation (Japão)
- Nutanix, Inc. (EUA)
- Pluribus Networks, Inc. (EUA)
- Red Hat, Inc. (EUA)
- SUSE (Alemanha)
- Adaptiv Networks, Inc. (EUA)
- Arista Networks, Inc. (EUA)
- Bigleaf Networks, Inc. (EUA)
Mais recentes desenvolvimentos no mercado global de data center definido por software
- Em maio de 2025, a Hewlett-Packard Enterprise Development LP expandiu seu portfólio HPE Aruba Networking introduzindo os switches de serviços distribuídos Aruba CX 10K. Com DPUs AMD Pensando integradas, estes desligam a rede e as tarefas de segurança de CPUs de servidores, libertando assim recursos de computação para IA e outras cargas de trabalho intensivas. Espera-se que esse desenvolvimento melhore significativamente a eficiência operacional e a escalabilidade em ambientes modernos de data centers, fortalecendo a posição da HPE no mercado SDDC e de rede corporativa. Ao permitir um gerenciamento de rede de alto desempenho junto com a infraestrutura pronta para IA, a HPE está enfrentando a crescente demanda por data centers ágeis e baseados em software
- Em abril de 2025, a Dell Inc., através de uma colaboração estratégica, lançou sua solução de armazenamento definida por software PowerFlex integrada com a Nutanix Cloud Platform (NCP) e Nutanix Cloud Infrastructure (NCI). A solução conjunta suporta o hipervisor nativo da Nutanix, AHV, dentro de uma arquitetura escalável, de duas camadas, aumentando a flexibilidade, desempenho e otimização de recursos para implantações em nuvem híbrida. Este lançamento reforça o papel da Dell no mercado SDDC ao fornecer às empresas uma solução unificada de gerenciamento de armazenamento e nuvem de alto desempenho, permitindo uma integração perfeita entre ambientes locais e de nuvem, ao mesmo tempo que atende a crescente demanda por infraestrutura escalável e automatizada
- Em abril de 2025, a Last Energy anunciou planos para construir 30 microreatores no Texas, visando uma capacidade de geração de aproximadamente 600 megawatts dedicados a data centers. Esta iniciativa aborda as crescentes demandas de energia de operações de data center em expansão, possibilitando ambientes de computação de alta densidade sem sobrecarregar a rede elétrica existente. Ao fornecer uma fonte de energia estável e localizada, espera-se que este desenvolvimento tenha um impacto positivo nos mercados de computação SDDC e de alto desempenho, apoiando o crescimento sustentável e confiável do data center e atraindo empresas focadas na eficiência energética e resiliência operacional
- Em março de 2025, a Rackspace Technology lançou seu serviço Rackspace SDDC Flex em parceria com VMware e Dell, oferecendo uma solução de nuvem que combina recursos de nuvem públicos e privados com infraestrutura flexível, opções de autoatendimento e implantação automatizada. Projetado em um modelo de preços baseado no consumo, o serviço aumenta a agilidade operacional para as empresas, reduzindo os tempos de implantação e simplificando o gerenciamento de nuvem híbrida. Este movimento fortalece a posição de mercado da Rackspace ao atender a crescente demanda por soluções de data center escaláveis e definidas por software que integram automação, flexibilidade e provisionamento rápido em ambientes de TI híbridos
- Em janeiro de 2025, TerraPower e Sabey assinaram um memorando de entendimento para explorar a implantação de microrreatores nos data centers definidos por software da Sabey. A iniciativa visa aumentar a eficiência energética, a sustentabilidade e a resiliência nas operações do data center, ao mesmo tempo que aborda as limitações de energia em mercados críticos. Ao integrar soluções avançadas de energia de baixo carbono em infraestruturas SDDC, este desenvolvimento apoia a adoção de computação de alta densidade e posiciona ambas as empresas como líderes na emergente interseção de inovação energética e tecnologias de data center definidas por software
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











