


Segmentação do mercado global de atacado e distribuição automotiva por peça de reposição (pneus, baterias, peças de freio, filtros, peças de carroceria, componentes eletrônicos e de iluminação, rodas, componentes de escapamento e outros), certificação (peças genuínas, peças certificadas e peças não certificadas), canal de distribuição (varejistas, atacadistas e distribuidores) e canal de serviço (faça você mesmo, faça você mesmo para fornecedores e OEM) - Tendências e previsões do setor até 2033.
O que é o atacado e distribuição Automotive Market Tamanho e Visão geral
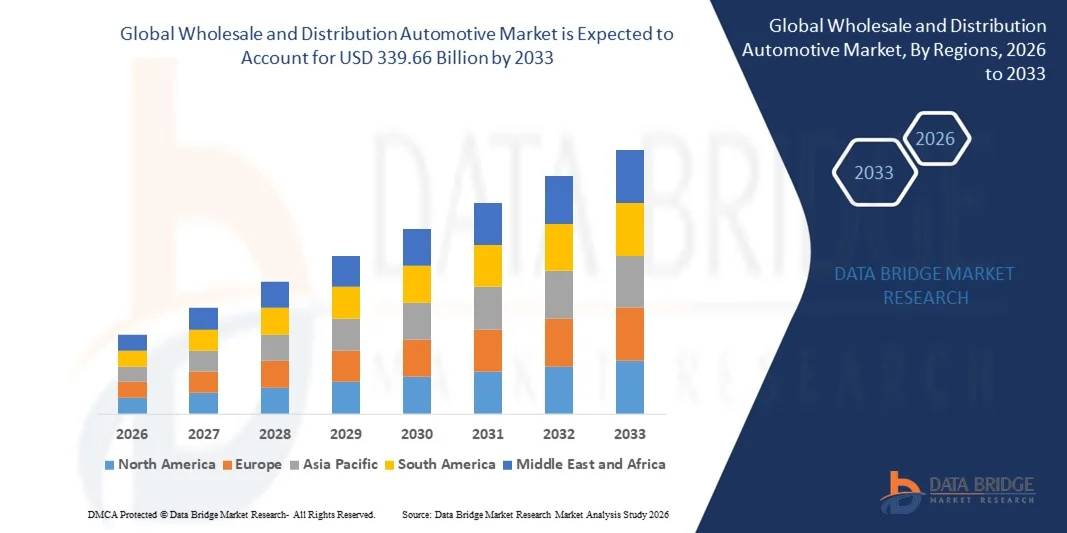
- Conforme a Análise de Pesquisa de Mercado Data Bridge A dimensão global do mercado automóvel por grosso e de distribuição foi avaliada emUSD 221,32 mil milhões em 2025e espera-se alcançarUSD 339,66 mil milhões até 2033, em umaCAGR de 5,50%durante o período de previsão
- O crescimento do mercado é amplamente alimentado pela crescente demanda por peças automotivas pós-mercado, expansão de plataformas de comércio eletrônico para distribuição de automóveis e crescente parc de veículos em economias emergentes
- Além disso, a adopção crescente deveículos eléctricose a necessidade de componentes e peças especializados estão impulsionando o crescimento do mercado
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD221,32 mil milhões
- Valor de mercado esperado (2033): USD339,66 mil milhões
- Previsões CAGR (2026-2033):5.50%
O que são as principais takeaways do mercado automotivo de atacado e distribuição
- O mercado está presenciando transformação devido à integração de canais de distribuição digital, otimização da cadeia de suprimentos e soluções avançadas de gerenciamento de estoque
- Cada vez mais colaborações entre fabricantes, distribuidores e varejistas estão aumentando a disponibilidade e a eficiência da entrega de peças automotivas, fortalecendo a paisagem global do mercado
- A América do Norte dominou o mercado automotivo de atacado e distribuição com a maior participação de receita de 25,3% em 2025, impulsionada por uma indústria automotiva bem estabelecida, forte demanda pós-mercado, e alta adoção de canais de distribuição digital
- A região Ásia-Pacífico deverá testemunhar a maior taxa de crescimento no mundoatacado e distribuição automóvelmercado, impulsionado pelo aumento do parc de veículos, aumento do rendimento disponível, adoção crescente de serviços pós-mercado, e expansão de redes de logística e distribuição eficientes em economias emergentes
- O segmento de pneus teve a maior participação de receita de mercado em 2025, impulsionado por alta frequência de substituição, uso generalizado de veículos e crescente demanda por pneus duráveis e orientados para o desempenho. Pneus são essenciais para a segurança e eficiência do veículo, tornando-os um foco fundamental para distribuidores e varejistas.
Segmentação do mercado automotivo de atacado e distribuição
Atributos |
Atacado e Distribuição Automotive Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado automotivo por atacado e distribuição
Aumento da procura de canais de distribuição eficientes e de comércio electrónico
- O foco crescente em plataformas de vendas digitais e cadeias de suprimentos simplificadas está moldando significativamente o mercado automotivo por atacado e distribuição, pois as empresas preferem cada vez mais canais que oferecem entrega mais rápida, seleção de produtos mais ampla e gerenciamento de estoque confiável. Soluções de distribuição on-line e omnicanal estão ganhando força devido à sua capacidade de reduzir custos operacionais, melhorar a eficiência do serviço e aumentar a satisfação do cliente, incentivando os distribuidores a adotarem ferramentas inovadoras de logística e digital
- Aumentar a conscientização sobre a manutenção de veículos, disponibilidade de peças pós-venda e opções de compra convenientes acelerou a adoção de serviços automotivos por atacado e distribuição em veículos de passageiros, veículos comerciais e segmentos especiais. Consumidores e operadores de frota buscam ativamente canais mais rápidos e acessíveis para peças sobressalentes e acessórios, levando as empresas a reforçar parcerias com distribuidores e plataformas de comércio eletrônico
- Avanços tecnológicos, como gerenciamento de inventário baseado em IA, análise preditiva e armazenamento automatizado, estão influenciando as decisões de compra, com distribuidores enfatizando tempos de giro mais rápidos, cadeias de suprimentos transparentes e rastreamento em tempo real. Esses fatores ajudam as empresas automotivas a se diferenciarem em um mercado competitivo, melhorando a eficiência operacional e a satisfação do cliente
- Por exemplo, em 2024, a AutoZone nos EUA e a LKQ Corporation expandiram suas redes de distribuição digital e plataformas integradas de comércio eletrônico para peças de reposição e acessórios. Estas iniciativas foram introduzidas em resposta ao aumento da procura de fornecimento de peças mais rápidas, mais convenientes e maior disponibilidade de produtos, com distribuição em lojas de varejo, mercados online e canais de manutenção de frota
- Embora a demanda por canais de distribuição e atacado eficientes esteja crescendo, a expansão sustentada do mercado depende do investimento contínuo em infraestrutura logística, plataformas digitais e confiabilidade da cadeia de suprimentos. As empresas também estão focando na otimização da gestão de inventários, redes de entrega e cumprimento de pedidos para equilibrar custos, velocidade e qualidade de serviço para adoção mais ampla
Dinâmica do mercado automotivo por atacado e distribuição
Controlador
Adoção crescente do comércio eletrônico e distribuição omnicanal
- A crescente demanda por soluções de encomenda e entrega mais rápidas e convenientes é um dos principais motores para o mercado automóvel grossista e de distribuição. Os distribuidores estão cada vez mais integrando plataformas online com redes de varejo tradicionais para atender às expectativas dos consumidores, melhorar a disponibilidade de produtos e expandir o alcance do mercado
- Expandir segmentos de aftermarket, gerenciamento de frotas e peças de reposição estão influenciando o crescimento do mercado. Canais de distribuição eficientes ajudam a garantir a entrega oportuna, reduzir o tempo de inatividade e manter o desempenho do veículo, atendendo à crescente demanda por peças e serviços de alta qualidade
- Os fabricantes e distribuidores de automóveis estão ativamente promovendo vendas digitais e cadeias de suprimentos simplificadas através de parcerias, adoção de tecnologia e logística melhorada. Esses esforços são apoiados pelo crescimento da propriedade do veículo, urbanização e mudança para veículos conectados e elétricos, que requerem soluções especializadas de distribuição
- Por exemplo, em 2023, Advance Auto Parts nos EUA e Brembo, na Itália, relataram maior eficiência de distribuição, integrando o rastreamento de pedidos digitais e a automação de armazéns. Esta expansão seguiu a maior demanda por entrega oportuna de peças e acessórios automotivos, fortalecendo a satisfação e lealdade do cliente
- Embora o aumento do comércio eletrônico e a adoção omnicanal apoiem o crescimento, uma maior penetração no mercado depende da otimização logística, gestão de custos e investimentos tecnológicos. Investimento em automação de armazéns, rastreamento de inventário habilitado para IA e redes de entrega robustas serão fundamentais para atender à demanda global e manter a vantagem competitiva
Restrição/Desafio
Altos custos operacionais e gestão complexa da cadeia de suprimentos
- O custo operacional relativamente elevado da manutenção de extensas redes de distribuição, armazenamento e entrega de última milha continua a ser um desafio fundamental, limitando a rentabilidade para alguns distribuidores. Aumentar os custos de combustível, as despesas laborais e os investimentos em tecnologia contribuem para custos operacionais elevados
- A sensibilização para o mercado e a adopção digital continuam a ser desiguais, em especial nas economias emergentes, onde a distribuição em linha e omnicanal continua a desenvolver-se. A compreensão limitada do comércio electrónico e da eficiência logística restringe o crescimento do mercado em determinadas regiões
- As complexidades da cadeia de suprimentos também impactam a expansão do mercado, pois a distribuição de peças automotivas requer coordenação entre fabricantes, atacadistas, varejistas e prestadores de serviços. Atrasos, má gestão do inventário e ineficiências logísticas podem afetar a qualidade do serviço e a satisfação do cliente
- Por exemplo, em 2024, os distribuidores na Índia e no Sudeste Asiático que forneciam peças pós-venda a fornecedores de serviços automotivos relataram um crescimento mais lento devido a elevados custos operacionais e adoção digital limitada. As limitações das infra-estruturas e as redes de abastecimento fragmentadas foram barreiras adicionais, afectando a entrega atempada e o alcance do mercado
- Superar esses desafios exigirá investimento em logística econômica, plataformas de cadeia de suprimentos digitais e educação para distribuidores e varejistas. A colaboração com fabricantes, plataformas de comércio eletrônico e operadores de frotas pode ajudar a desbloquear o potencial de crescimento a longo prazo do mercado global de automóveis por grosso e de distribuição. Além disso, a optimização das redes de distribuição e a gestão do inventário serão essenciais para uma adopção generalizada
Atacado e Distribuição Automotive Market Scope
O mercado é segmentado com base na peça de substituição, certificação, canal de distribuição e canal de serviço.
- Por Parte de Substituição
Com base na peça de substituição, o mercado automóvel por grosso e distribuição é segmentado em pneu, bateria, peças de freio, filtros, partes do corpo, iluminação e componentes eletrônicos, rodas, componentes de escape, entre outros. O segmento de pneus teve a maior participação de receita de mercado em 2025, impulsionado por alta frequência de substituição, uso generalizado de veículos e crescente demanda por pneus duráveis e orientados para o desempenho. Pneus são essenciais para a segurança e eficiência do veículo, tornando-os um foco fundamental para distribuidores e varejistas.
Espera-se que o segmento da bateria testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pela crescente adoção de veículos elétricos e veículos híbridos, que requerem frequente substituição e tecnologias avançadas de bateria. A procura de substituição de baterias é mais alimentada pela preferência do consumidor por baterias de longa duração e de alta capacidade e pela crescente utilização de sistemas de gestão de baterias em veículos modernos.
- Por Certificação
Com base na certificação, o mercado é segmentado em peças genuínas, peças certificadas e peças não certificadas. O segmento de peças genuínas detinha a maior quota de receita de mercado em 2025, alimentada pela preferência do consumidor pela qualidade, confiabilidade e garantia do fabricante de equipamentos originais (OEM). Peças genuínas são amplamente procurados por proprietários de veículos e centros de serviço para manter o desempenho do veículo e normas de segurança.
Espera-se que o segmento de peças certificadas testemunhe a taxa de crescimento mais rápida de 2026 a 2033, impulsionada pelos requisitos de conformidade regulatória, crescente conscientização das normas de segurança e pela crescente disponibilidade de componentes pós-mercado certificados. Peças certificadas oferecem qualidade e desempenho verificados, sendo muitas vezes mais rentável do que peças OEM.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em retalhistas, grossistas e distribuidores. O segmento varejista detinha a maior participação de receita em 2025, impulsionada pela acessibilidade das peças automotivas aos consumidores finais, pela expansão das redes de varejo e pelo crescimento dos canais de vendas online. Os varejistas geralmente combinam lojas físicas e plataformas de comércio eletrônico para fornecer opções de compra convenientes.
Espera-se que o segmento de distribuidores testemunhe a taxa de crescimento mais rápida de 2026 para 2033, alimentada pela crescente demanda por oferta a granel, serviços de gestão de frotas e parcerias com fabricantes de automóveis. Os distribuidores fornecem soluções eficientes na cadeia de suprimentos e permitem uma maior penetração no mercado para peças de reposição.
- Por Canal de Serviço
Com base no canal de serviço, o mercado é segmentado em DIY, DIFM (Do It For Me) e OEM. O segmento DIFM teve a maior quota de receita de mercado em 2025, impulsionada pela preferência dos proprietários de veículos pela instalação profissional, conveniência e garantia de adequação e desempenho adequados. Os serviços DIFM são comumente oferecidos por centros de serviços, oficinas e concessionários.
Espera-se que o segmento DIY testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pela tendência crescente de proprietários de veículos que realizam pequenos reparos e substituições, apoiada por tutoriais online, conteúdo instrucional e disponibilidade de peças fáceis de instalar.
Venda por grosso e distribuição Automotive Market Análise Regional
- A América do Norte dominou o mercado automotivo de atacado e distribuição com a maior participação de receita de 25,3% em 2025, impulsionada por uma indústria automotiva bem estabelecida, forte demanda pós-mercado, e alta adoção de canais de distribuição digital
- Empresas na região gerenciam a cadeia de suprimentos altamente eficiente de valor, disponibilidade confiável de estoque e serviços de entrega rápida oferecidos por atacadistas e distribuidores, garantindo o acesso oportuno a peças de reposição e componentes automotivos
- Esta adoção generalizada é ainda apoiada por infraestrutura robusta, redes logísticas avançadas, e um forte foco na gestão da frota e qualidade de serviço, estabelecendo canais de distribuição e atacado como uma solução preferencial para peças automotivas em ambos os segmentos comerciais e de varejo
U.S. Atacado e Distribuição Automotive Market Insight
O mercado automotivo de atacado e distribuição dos EUA captou a maior parte de receita em 2025 na América do Norte, alimentada pelo aumento do parc de veículos, aumento da demanda por peças pós-mercado, e a tendência crescente de vendas online de automóveis. As empresas estão priorizando o acesso mais rápido e confiável a componentes de substituição através de redes de distribuição integradas. A expansão das plataformas de comércio eletrônico, juntamente com sistemas avançados de gerenciamento de estoque e soluções de manutenção de frotas, impulsiona ainda mais o mercado. Além disso, as parcerias entre distribuidores, varejistas e fabricantes aumentam a disponibilidade e a eficiência operacional, contribuindo significativamente para o crescimento do mercado.
Europa Atacado e Distribuição Automotive Market Insight
Espera-se que o mercado automóvel europeu, por grosso e de distribuição, testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada principalmente por requisitos regulamentares de qualidade e segurança, aumento da propriedade dos veículos e procura de entrega atempada de peças de substituição. A urbanização, aliada ao crescimento das tecnologias de veículos conectados, está promovendo a adoção de soluções avançadas de distribuição. As empresas europeias estão também a investir em plataformas de cadeias de abastecimento digitais para assegurar uma aquisição e distribuição sem descontinuidades entre os segmentos retalhista e comercial.
U.K. Atacado e Distribuição Automotive Market Insight
Espera-se que o mercado automóvel grossista e de distribuição do Reino Unido testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pelo aumento da procura de peças pós-mercado, serviços de gestão de frotas e distribuição baseada no comércio electrónico. As preocupações com o tempo de paragem dos veículos e a necessidade de uma manutenção rápida encorajam as empresas e os consumidores individuais a confiarem em distribuidores profissionais e grossistas. Espera-se que a bem desenvolvida infraestrutura logística e de varejo do país, além do aumento da penetração de vendas online, continue apoiando o crescimento do mercado.
Alemanha Atacado e Distribuição Automotive Market Insight
Espera-se que o mercado automóvel por grosso e de distribuição da Alemanha testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pela grande base de produção automóvel do país, padrões de alta qualidade e redes logísticas avançadas. As empresas na Alemanha estão adotando cada vez mais a gestão integrada de estoque, armazenamento automatizado e soluções de encomenda digital para aumentar a eficiência de distribuição. A ênfase na entrega oportuna, sustentabilidade na logística e otimização operacional apoia a adoção de mercado em segmentos comerciais e de varejo.
Ásia-Pacífico Atacado e Distribuição Automotive Market Insight
Espera-se que o mercado automotivo de distribuição e atacado Ásia-Pacífico testemunhe a taxa de crescimento mais rápida de 2026 para 2033, impulsionada pela rápida industrialização, aumento das vendas de veículos e expansão da infraestrutura de pós-mercado automotivo em países como China, Japão e Índia. A urbanização crescente, o aumento da renda disponível e os avanços tecnológicos nas plataformas de logística e comércio eletrônico estão impulsionando a adoção de soluções de distribuição eficientes. Além disso, o surgimento da APAC como hub de fabricação de componentes automotivos aumenta a acessibilidade e a acessibilidade de peças de reposição em toda a região.
Japão Atacado e Distribuição Automotive Market Insight
Espera-se que o mercado automóvel de atacado e distribuição do Japão testemunhe a taxa de crescimento mais rápida de 2026 para 2033, devido à alta propriedade de veículos do país, à demanda por uma gestão eficiente da frota e à adoção de soluções de cadeia de suprimentos digitais. As empresas japonesas dependem cada vez mais de distribuidores e atacadistas para o acesso oportuno a peças de reposição, garantindo um tempo mínimo de inatividade e eficiência operacional. Integração de gerenciamento de estoque automatizado, ordenação preditiva e canais de comércio eletrônico está alimentando o crescimento, enquanto o envelhecimento das tendências populacionais também impulsiona a demanda por serviços automotivos de fácil acesso.
China Atacado e Distribuição Automotive Market Insight
O mercado automóvel de atacado e distribuição da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025, atribuída à indústria automóvel em expansão do país, ao rápido crescimento do parque de veículos e à crescente procura de serviços pós-venda. A China é um dos maiores mercados de peças de reposição e componentes automotivos, com atacadistas e distribuidores desempenhando um papel fundamental na garantia de disponibilidade em segmentos de varejo, comercial e frota. As iniciativas governamentais que promovem a digitalização, a expansão de canais de comércio eletrônico e a capacidade de fabricação local são fatores fundamentais que impulsionam o crescimento do mercado.
Atacado e Distribuição Automotive Market Share
A indústria automóvel por grosso e distribuição é liderada principalmente por empresas bem estabelecidas, incluindo:
- 3M (EUA)
- Continental AG(Alemanha)
- BorgWarner Inc.(EUA)
- CORPORAÇÃO DENSO(Japão)
- Tenneco Inc. (EUA)
- Marelli Holdings Co., Ltd. (Japão)
- Robert Bosch GmbH (Alemanha)
- The Goodyear Tire and Rubber Company (EUA)
- ZF Friedrichshafen AG (Alemanha)
- Cooper Tire and Rubber Company (EUA)
- CORPORAÇÃO DE LEMANS (EUA)
- Motorsport Aftermarket Group (EUA)
- Textron Inc. (EUA)
- Western Power Sports, Inc. (EUA)
- Polaris Inc. (EUA)
- AISIN SEIKI Co., Ltd. (Japão)
- Deere and Company (EUA)
- BRP (Canadá)
Mais recentes desenvolvimentos no mercado global de automóveis por grosso e distribuição
- Em julho de 2023, a General Motors Co. concluiu a aquisição do software de bateria baseado em Israel ALGOLiON Ltd. Este movimento estratégico, gerenciado pela equipe de Aceleração e Comercialização (TAC) da GM Technologies, visa melhorar as capacidades de desenvolvimento de baterias da GM através de soluções avançadas de software. A aquisição fortalece a posição da GM na tecnologia de veículos elétricos e suporta inovação mais rápida no desempenho, eficiência e gerenciamento de energia da bateria, impactando positivamente o mercado EV
- Em junho de 2023, a Continental AG introduziu o UltraContact NXT, seu pneu mais ecológico até o momento. Fabricado com até 65% de materiais reciclados, renováveis e certificados de balanço de massa, o pneu oferece segurança e desempenho de topo, reduzindo o impacto ambiental. Este lançamento reforça a estratégia de sustentabilidade da Continental e atende aos consumidores ecoconscientes, impulsionando a sua competitividade do mercado em soluções de mobilidade verde
- Em maio de 2023, Stellantis NV fez parceria com Petromin na Arábia Saudita para lançar a linha Eurorepar de peças automotivas e suprimentos de manutenção. Esta colaboração aumenta a acessibilidade à manutenção de veículos e apoia iniciativas de segurança rodoviária. Ao oferecer uma gama confiável de peças, Stellantis reforça sua presença pós-mercado e amplia o alcance do mercado na região do Oriente Médio
- Em fevereiro de 2023, a Continental AG lançou o pneu CrossContact H/T de verão, projetado para versatilidade através de estradas pavimentadas e não pavimentadas. Adequado para veículos convencionais e elétricos, o pneu combina durabilidade robusta com conforto e segurança, incluindo uma classificação M+S para uso off-road suave. O lançamento amplia o portfólio de produtos da Continental e atende à demanda do consumidor por pneus multiusos e de alto desempenho
- Em março de 2023, a BorgWarner Inc. introduziu discos de freio bi-metálicos que são mais leves, mais silenciosos e mais eficientes do que discos de ferro fundido tradicionais. O projeto de liga de duas partes reduz o peso em 15%, melhorando a economia de combustível e reduzindo as emissões, minimizando a vibração e o ruído para uma viagem mais suave. Essa inovação melhora o desempenho e a sustentabilidade dos veículos, fortalecendo a posição competitiva da BorgWarner no mercado de componentes de freio
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











