



Mercado de ecrãs médicos do Médio Oriente e África, por tecnologia (visor LCD com retroiluminação LED, ecrã LCD com retroiluminação CCFL, ecrã LCD TFT e ecrã OLED), tamanho do painel (painéis abaixo de 22,9 pol., painéis de 23, 0 pol. a 32,0 pol., painéis de 27,0 pol . MP, 4,1–8 MP e acima de 8 MP), Resolução (4K, Ultra Full HD, Full HD e outros), Tipo de ecrã (montado na parede, portátil, modular), tecnologia de imagem (ecrã táctil , vidro de fonte resistente a riscos, modo à prova de falhas, opções de limpeza, Softglow e Spotview e outros), cor do ecrã (colorido, monocromático), rácio de ecrã (16,09, 21,09, 4.03), Componente ( Hardware e Serviços), Aplicação (Consulta, Diagnóstico , Cirúrgico/Intervencionista, Telessaúde, Ensino/Prática, Monitorização Fetal, Medicina Dentária, Ponto de Atendimento, Monitorização Utilizada pelo Doente e Outros) Utilizador Final (Hospitais, Clínicas , Instalações de Enfermagem, Laboratórios de Diagnóstico, Laboratório de Imagiologia/Radiologia, Laboratório, Centros de Reabilitação e Outros), Canal de Distribuição (Licitação Direta, Vendas a Retalho e Outros) - Tendências e Previsão do Setor até 2029.
O que é o Oriente Médio e África Medical Display Market Tamanho e taxa de crescimento
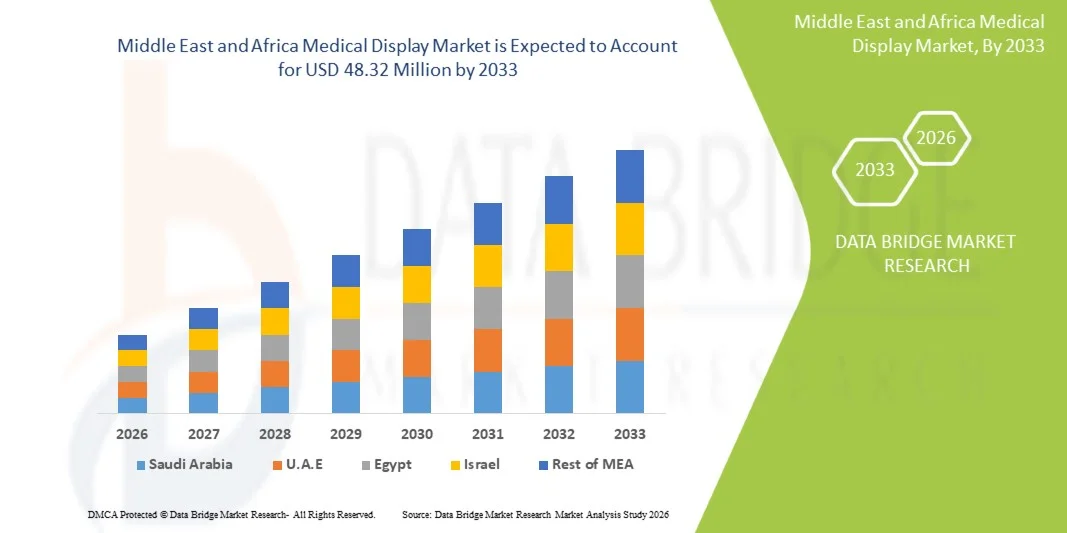
- A dimensão do mercado da exposição médica no Médio Oriente e na África foi avaliada em35,04 milhões de USD em 2025e espera-se alcançar48,32 milhões de USD até 2033, em umaCAGR de 4,1%durante o período de previsão
- O crescimento do mercado é impulsionado, em grande parte, pelo aumento dos investimentos em infraestrutura de saúde, pela crescente adoção de sistemas avançados de diagnóstico por imagem e pela crescente transformação digital de hospitais e centros de diagnóstico em toda a região, levando à maior demanda de monitores médicos de alta resolução
- Além disso, o crescente foco na detecção precoce de doenças, expansão da telemedicina e radiologia digital e a necessidade de imagens precisas e de alta qualidade na tomada de decisões clínicas estão acelerando a adoção de soluções de exibição médica, aumentando significativamente o crescimento da indústria.
Tamanho do mercado e previsão:
- Valor de mercado (2025):35,04 milhões de USD
- Valor de mercado previsto (2033):48,32 milhões de USD
- Previsões CAGR (2026-2033):4.1%
Quais são as principais takeaways do Oriente Médio e África Medical Display Market
- Os monitores médicos, monitores especializados de alta resolução projetados para diagnóstico por imagem e visualização clínica, estão se tornando cada vez mais essenciais em sistemas de saúde modernos em todo o Oriente Médio e África devido à sua capacidade de fornecer clareza de imagem precisa, apoiar diagnósticos digitais e melhorar a eficiência do fluxo de trabalho em radiologia e aplicações cirúrgicas
- A crescente demanda por monitores médicos é impulsionada principalmente pela rápida expansão da infraestrutura de saúde, aumentando a adoção de sistemas de imagem digitais, como RM, TC e ultrassom, e uma crescente mudança para ambientes hospitalares sem papel e totalmente digitalizados em toda a região.
- A Arábia Saudita dominou o mercado de exibição médica no Oriente Médio e África, com a maior parcela de receita de 34,6% em 2025, apoiada por fortes investimentos governamentais em saúde no âmbito de programas de transformação nacionais, rápida modernização hospitalar e implantação generalizada de tecnologias avançadas de diagnóstico por imagem em grandes cidades médicas e centros terciários
- Espera-se que os Emirados Árabes Unidos sejam o país em crescimento mais rápido no Oriente Médio e África, mercado de exibição médica durante o período de previsão devido ao aumento do turismo médico, adoção forte de sistemas de saúde habilitados por IA, e melhorias contínuas da infraestrutura de TI hospitalar e recursos de imagem
- O segmento Diagnóstico dominou o mercado de exibição médica do Oriente Médio e África com uma participação de mercado de 46,8% em 2025, impulsionado pelo forte uso em radiologia, alta demanda por precisão em escala de cinza, e crescente dependência em displays de alto desempenho para interpretação clínica precisa
Segmentação do Mercado de Display Médico do Oriente Médio e África
|
Atributos |
Oriente Médio e África Exposição Médica Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Médio Oriente e África
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Quais são as tendências do mercado de exposição médica do Oriente Médio e África
“Integração crescente de IA e sistemas avançados de visualização por imagem”
- Uma tendência significativa e acelerada no mercado de exibição médica do Oriente Médio e África é a crescente integração de plataformas de imagem habilitadas para IA e sistemas avançados de visualização diagnóstica com monitores médicos de alta resolução, melhorando a precisão diagnóstica e a eficiência do fluxo de trabalho entre hospitais e centros de imagem
- Por exemplo, os monitores diagnósticos Barco e Eizo estão sendo cada vez mais usados com o software de radiologia alimentado por IA em grandes hospitais dos EAU e sauditas, permitindo uma interpretação aprimorada das imagens para aplicações de TC, RM e raios X com maior clareza e precisão
- A integração de IA em monitores médicos permite características como aprimoramento automatizado de imagem, suporte para detecção de lesões e calibração inteligente para qualidade diagnóstica consistente, ajudando os radiologistas a reduzir o tempo de interpretação e melhorar a precisão clínica de tomada de decisão
- A integração perfeita de monitores médicos com sistemas hospitalares PACS e plataformas de saúde digital permite o acesso centralizado a dados de imagem, permitindo que os médicos revisem, comparem e analisem os exames de pacientes em todos os departamentos em tempo real para um diagnóstico mais rápido
- Esta tendência para sistemas de exibição mais inteligentes, de alta resolução e interoperáveis está fundamentalmente reformulando os fluxos de trabalho de imagem clínica, com empresas como a Samsung Healthcare e LG desenvolvendo monitores diagnósticos aprimorados por IA adaptados para ambientes hospitalares na região do MEA
- A demanda por monitores médicos avançados com imagens assistidas por IA e compatibilidade integrada de fluxo de trabalho está crescendo rapidamente entre os setores público e privado de saúde, pois os hospitais priorizam cada vez mais diagnósticos de precisão e transformação digital
- Além disso, o uso crescente de monitores de imagem 3D e 4K/8K em aplicações cirúrgicas e radiológicas está aumentando a qualidade de visualização, apoiando procedimentos minimamente invasivos e melhorando os resultados globais dos pacientes
Dinâmica do Mercado de Exposições Médicas do Oriente Médio e África
Controlador
“Crescimento da necessidade devido à crescente Digitalização de Saúde e Demanda de Diagnóstico por Imagem”
- A crescente expansão da infraestrutura de saúde, juntamente com a rápida digitalização dos sistemas hospitalares, é um motor significativo para a crescente demanda por exposições médicas em todo o Oriente Médio e África
- Por exemplo, em março de 2025, o Ministério da Saúde da Arábia Saudita ampliou seu programa hospitalar digital, implementando sistemas avançados de imagem integrados com monitores diagnósticos de alta resolução para melhorar a radiologia e resultados cirúrgicos
- À medida que os profissionais de saúde adotam cada vez mais tecnologias digitais de imagem, como TC, RM e ultrassonografia, os monitores médicos desempenham um papel fundamental na garantia de visualização precisa e melhoria da confiança diagnóstica para os clínicos
- Além disso, a crescente ênfase na detecção precoce de doenças e cuidados de saúde preventivos está incentivando os hospitais a atualizar de monitores convencionais para monitores de grau médico para maior precisão e consistência da imagem
- A adoção crescente de telemedicina, telerradiologia e plataformas de imagem baseadas em nuvem está impulsionando ainda mais a demanda por monitores médicos, permitindo o diagnóstico remoto e a colaboração entre especialistas em diversas regiões
- A transição para ecossistemas de saúde totalmente digitalizados e o aumento dos investimentos em hospitais inteligentes são fatores fundamentais que aceleram a adoção de soluções avançadas de exposição médica em mercados de saúde urbanos e emergentes
- Além disso, iniciativas de modernização da saúde lideradas pelo governo e parcerias público-privadas estão acelerando ainda mais a instalação de infraestrutura avançada de diagnóstico por imagem nos principais países do MEA
- Além disso, o aumento da prevalência de doenças crônicas, como câncer e distúrbios cardiovasculares, está aumentando os volumes de diagnóstico por imagem, aumentando assim a demanda por exibições médicas de alto desempenho.
Restrição/Desafio
“Custos elevados de equipamento e infraestrutura de saúde limitada em regiões emergentes”
- As preocupações em torno do elevado custo inicial dos sistemas avançados de exposição médica e das infra-estruturas de cuidados de saúde limitadas em certas partes de África representam um desafio significativo para uma penetração mais ampla do mercado em toda a região
- Como os monitores de grau médico exigem estrita conformidade com padrões diagnósticos e tecnologias avançadas de calibração, seus custos de aquisição e manutenção permanecem relativamente elevados em comparação com os sistemas de exibição convencionais usados em ambientes de saúde em geral
- Por exemplo, hospitais menores e centros de diagnóstico em regiões africanas de baixa renda muitas vezes dependem de monitores de imagem básicos devido a restrições orçamentárias, limitando a adoção de soluções de exibição diagnóstica de ponta
- Enfrentar essas barreiras relacionadas aos custos através de ofertas de produtos acessíveis, programas governamentais de financiamento à saúde e parcerias estratégicas é crucial para ampliar o acesso ao mercado e adoção
- Além disso, a disponibilidade limitada de profissionais de radiologia treinados e de expertise técnica em determinadas regiões restringe ainda mais a utilização efetiva de tecnologias avançadas de exposição médica.
- Superar esses desafios através do desenvolvimento de infraestrutura, estratégias de otimização de custos e programas de treinamento aprimorados será vital para sustentar o crescimento do mercado a longo prazo no Oriente Médio e África indústria de exibição médica
- Além disso, o fornecimento inconsistente de electricidade e a infra-estrutura digital subdesenvolvida em determinadas zonas rurais dificultam a implantação e o funcionamento fiáveis de sistemas avançados de visualização de imagens médicas
- Além disso, ciclos lentos de aquisição em sistemas públicos de saúde podem atrasar a adoção de novas tecnologias de exibição médica, impactando a velocidade global de expansão do mercado
Médio Oriente e África Display Médico Mercado Escopo
O mercado é segmentado com base em tecnologia, tamanho do painel, modo de visualização, megapixel, resolução, tipo de exibição, tecnologia de imagem, cor do display, relação de aspecto, componente, aplicação, usuário final e canal de distribuição.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em LED-backlit LCD Display, CCFL-backlit LCD Display, TFT LCD Display e OLED Display. O segmento LED-Backlit LCD Display dominou o mercado com a maior parcela de receita de 52,4% em 2025, impulsionada pelo seu brilho superior, eficiência energética e longa vida útil, tornando-o altamente adequado para ambientes de diagnóstico contínuo em hospitais e centros de radiologia. Estes displays são amplamente preferidos em todos os serviços de saúde MEA devido à sua qualidade de imagem consistente e menores requisitos de manutenção em comparação com tecnologias mais antigas. Além disso, a substituição contínua de sistemas CCFL por soluções baseadas em LED está fortalecendo ainda mais o domínio do mercado. Sua compatibilidade com PACS e sistemas hospitalares de TI também apoia a adoção generalizada em hospitais públicos e privados. As crescentes iniciativas de transformação digital nos países do Golfo estão acelerando ainda mais a implantação do display LED.
Espera-se que o segmento OLED Display testemunhe a taxa de crescimento mais rápida de 19,8% de 2026 a 2033, impulsionada pela sua relação de contraste superior, níveis negros mais profundos e maior precisão de cor essencial para o diagnóstico avançado de imagem. A tecnologia OLED é cada vez mais utilizada em centros de diagnóstico de ponta e hospitais especializados para aplicações em oncologia, neurologia e imagem cirúrgica. Sua capacidade de proporcionar visualização precisa de diferenças teciduais sutis melhora significativamente a tomada de decisão clínica. O declínio dos custos de produção e os avanços tecnológicos estão tornando a OLED mais acessível na região. O aumento dos investimentos em infra-estruturas de cuidados de saúde premium na Arábia Saudita e nos Emirados Árabes Unidos está a impulsionar ainda mais a adopção.
- Por Tamanho do Painel
Com base no tamanho do painel, o mercado está segmentado em painéis de Inch Under 22,9", 23,0"–32,0" Painéis de Inch, 27,0–41,9 e acima de 42 polegadas. O segmento Inch Panels 23,0"–32,0" dominou o mercado com uma participação de receita de 46,1% em 2025, impulsionada pelo seu equilíbrio ideal entre tamanho da tela e eficiência diagnóstica, tornando-o o padrão para estações de trabalho em radiologia. Esses painéis são amplamente utilizados em hospitais e centros de diagnóstico por imagem para TC, RM e interpretação ultrassonográfica devido ao seu desenho ergonômico e alta compatibilidade com fluxos de trabalho clínicos. Eles também suportam imagens multimodalidade, o que aumenta a produtividade diagnóstica. A sua relação custo-efetividade em comparação com painéis maiores suporta ainda mais a sua dominância. Melhorias contínuas nos departamentos de imagem hospitalar estão reforçando a demanda por esse segmento.
Espera-se que o segmento acima de 42 Inch Panels testemunhe a taxa de crescimento mais rápida de 18,5% de 2026 a 2033, impulsionada pelo aumento do uso em suítes cirúrgicas avançadas e centros de comando de diagnóstico centralizado. Os grandes monitores permitem a comparação de múltiplas imagens, visualização cirúrgica em tempo real e melhor colaboração entre as equipes médicas. Esses sistemas estão sendo cada vez mais implantados em hospitais inteligentes e centros terciários em todo o Oriente Médio. Sua capacidade de melhorar a visualização em procedimentos complexos, como cirurgias minimamente invasivas, é um fator chave de crescimento. O aumento dos investimentos em saúde nos países do Golfo está a acelerar ainda mais a adopção de ecrãs de grande formato.
- Ao modo de visualização
Com base no modo de visualização, o mercado é segmentado em 2D e 3D. O segmento 2D dominou o mercado com a maior parcela de receita de 68,7% em 2025, impulsionada pelo seu amplo uso em exames de diagnóstico de rotina, como radiografias, tomografias e aplicações de ultrassom. Os displays 2D permanecem o padrão na maioria dos serviços de saúde em MEA devido à sua acessibilidade, confiabilidade e compatibilidade com a infraestrutura de imagem existente. São amplamente implantados em hospitais públicos e centros de diagnóstico privados. Seus requisitos de processamento mais baixos os tornam adequados para ambientes de diagnóstico de alto volume. A demanda contínua por imagens convencionais garante dominância sustentada deste segmento.
Espera-se que o segmento 3D testemunhe a taxa de crescimento mais rápida de 22,3% de 2026 a 2033, impulsionada pelo aumento da adoção em aplicações de planejamento cirúrgico, oncologia e imagem ortopédica. A visualização 3D proporciona percepção de profundidade, o que melhora significativamente a precisão diagnóstica e precisão processual. Os hospitais dos Emirados Árabes Unidos e da Arábia Saudita estão cada vez mais integrando imagens 3D em fluxos de trabalho cirúrgicos avançados. O software de imagem alimentado por IA está aumentando ainda mais o desempenho do display 3D. A crescente demanda por cirurgias minimamente invasivas também está acelerando o crescimento do segmento.
- Por Megapixel
Com base no megapixel, o mercado é segmentado em até 2MP, 2,1-4MP, 4,1-8MP e acima de 8MP. O segmento de 2,1-4MP dominou o mercado com uma parcela de receita de 41,9% em 2025, impulsionada pelo seu equilíbrio ideal entre qualidade de resolução e acessibilidade para exames de diagnóstico de rotina. Esses monitores são amplamente utilizados nos serviços de radiologia para interpretação geral de imagens em hospitais e centros de diagnóstico. Eles fornecem clareza suficiente para a maioria das aplicações clínicas sem aumentar significativamente os custos do sistema. A sua compatibilidade com a infra-estrutura hospitalar existente apoia a adopção generalizada. Esse segmento continua sendo a escolha preferencial para as unidades de saúde de nível médio da região.
Espera-se que o segmento Acima de 8MP testemunhe a taxa de crescimento mais rápida de 24,1% de 2026 a 2033, impulsionada pela crescente demanda por imagens de ultra-alta resolução em procedimentos diagnósticos complexos. Esses monitores são cada vez mais usados em oncologia, neurocirurgia e imagens cardiovasculares, onde a visualização detalhada é crítica. Hospitais avançados estão adotando displays de alta megapixel para apoiar diagnósticos assistidos por IA e medicina de precisão. Sua capacidade de exibir imagens extremamente detalhadas melhora a confiança diagnóstica. Os avanços tecnológicos contínuos estão reduzindo custos e ampliando a adoção em instituições de saúde premium.
- Por Resolução
Com base na resolução, o mercado é segmentado em 4K, Ultra Full HD, Full HD e Outros. O segmento Full HD dominou o mercado com uma parcela de receita de 44,6% em 2025, impulsionada pela ampla disponibilidade, eficiência de custos e desempenho adequado para aplicações de diagnóstico padrão. Os monitores Full HD são amplamente utilizados em hospitais e laboratórios de diagnóstico em todo o MEA para fluxos de trabalho de radiologia de rotina. Eles oferecem um equilíbrio entre qualidade de imagem e acessibilidade, tornando-os adequados para implantação em larga escala. A sua compatibilidade com os sistemas de imagem existentes apoia ainda mais a liderança do mercado. A demanda contínua das unidades de saúde de nível médio sustenta o domínio do segmento.
Espera-se que o segmento 4K testemunhe a taxa de crescimento mais rápida de 23,5% de 2026 a 2033, impulsionada pelo aumento da demanda por imagens de alta definição em aplicações diagnósticas e cirúrgicas avançadas. Os monitores 4K proporcionam uma maior nitidez da imagem, permitindo uma melhor visualização das estruturas anatômicas finas. Eles estão sendo cada vez mais adotados em hospitais inteligentes e centros de imagem especializados em todos os países do Golfo. A integração com sistemas de diagnóstico baseados em IA aumenta ainda mais o seu valor clínico. O aumento dos investimentos em infra-estruturas de saúde avançadas está a acelerar a adopção de 4K em toda a região.
- Por tipo de exibição
Com base no tipo de display, o mercado é segmentado em parede montada, portátil e modular. O segmento Wall Mounted dominou o mercado com a maior parcela de receita de 49,3% em 2025, impulsionada pelo seu amplo uso em salas de radiologia, salas de operações e departamentos de diagnóstico por imagem, onde são necessários sistemas fixos de visualização de alto desempenho. Esses monitores são preferidos em hospitais devido à sua estabilidade, eficiência espacial e capacidade de suportar fluxos de trabalho contínuos de imagem de alta resolução. Eles também garantem ótimo posicionamento ergonômico para radiologistas, melhorando a precisão diagnóstica e a eficiência do fluxo de trabalho. O aumento do desenvolvimento das infra-estruturas hospitalares na Arábia Saudita e nos Emirados Árabes Unidos reforça ainda mais a adopção de sistemas montados em paredes. Sua integração com os sistemas PACS e HIS também fortalece sua dominância em ambientes clínicos.
Espera-se que o segmento portátil testemunhe a taxa de crescimento mais rápida de 21,4% de 2026 a 2033, impulsionada pelo aumento da demanda por mobilidade em emergências, diagnósticos de cabeceira e hospitais de campo. Os monitores médicos portáteis permitem o acesso à imagem em tempo real em ambientes de cuidados críticos, como UTIs e ambulâncias, melhorando os tempos de resposta e a tomada de decisão clínica. A adopção crescente de diagnósticos pontuais em regiões remotas e carentes de África está a apoiar o crescimento. Avanços tecnológicos em painéis leves de alta resolução estão aumentando a usabilidade e o desempenho. Além disso, a expansão das iniciativas de telemedicina e saúde móvel estão acelerando a demanda por soluções portáteis.
- Por Tecnologia de Imagem
Com base na tecnologia de imagem, o mercado é segmentado em tela sensível ao toque, vidro frontal resistente a riscos, modo failsafe, opções limpas, softglow & spotview, entre outros. O segmento de vidro frontal resistente ao risco dominou o mercado com uma quota de receita de 37,8% em 2025, impulsionada pela sua importância na manutenção da durabilidade, higiene e desempenho em longo prazo em ambientes clínicos. Displays médicos em hospitais e laboratórios de diagnóstico são frequentemente expostos ao uso contínuo e limpeza, tornando superfícies resistentes a riscos essenciais para a confiabilidade operacional. Esses displays também garantem clareza consistente da imagem ao longo de períodos de uso estendidos. Aumentar os padrões de controle de infecção em estabelecimentos de saúde MEA estão impulsionando ainda mais a adoção. Sua compatibilidade com ambientes estéreis suporta uso generalizado em salas de operação e departamentos de radiologia.
Espera-se que o segmento Softglow & Spotview testemunhe a taxa de crescimento mais rápida de 23,2% de 2026 a 2033, impulsionada pelo aumento da demanda por técnicas de visualização aprimoradas que melhorem a precisão diagnóstica. Essas tecnologias ajudam os radiologistas a destacar áreas específicas de interesse sem comprometer a qualidade global da imagem, melhorando a acurácia de detecção para anormalidades sutis. Eles estão sendo cada vez mais utilizados em oncologia e complexos fluxos de trabalho de diagnóstico por imagem. A integração com sistemas de imagem assistidos por IA está a aumentar ainda mais a sua eficácia. A adoção crescente em hospitais avançados e centros de diagnóstico especializados em toda a região do Golfo está acelerando o crescimento do segmento.
- Por cor da exibição
Com base na cor de exibição, o mercado é segmentado em cor e monocromático. O segmento Color dominou o mercado com a maior parcela de receita de 61,5% em 2025, impulsionada pelo seu uso extensivo em imagens de diagnóstico geral, visualização cirúrgica e aplicações de imagem multimodalidade. Os monitores coloridos proporcionam uma melhor visualização das estruturas anatômicas, tornando-as altamente adequadas para a interpretação da TC, RM e ultra-sonografia. Os hospitais em todo MEA preferem cada vez mais displays de cores devido à sua versatilidade e compatibilidade com sistemas de imagem modernos. Sua capacidade de suportar fluxos de trabalho avançados de imagem contribui significativamente para a eficiência clínica. Melhorias contínuas na infraestrutura diagnóstica hospitalar estão fortalecendo ainda mais o domínio desse segmento.
Espera-se que o segmento Monocromático testemunhe a taxa de crescimento mais rápida de 18,9% de 2026 a 2033, impulsionada pelo seu uso crítico em aplicações radiológicas que exigem alta precisão em escala de cinza, como mamografia e interpretação de raios X. Os monitores monocromáticos oferecem resolução de contraste superior, permitindo a detecção de variações teciduais sutis essenciais para o diagnóstico precoce. São amplamente utilizados em centros diagnósticos especializados e departamentos de radiologia. O aumento da prevalência de programas de rastreamento de câncer em todos os países do MEA está aumentando a demanda. Sua relação custo-efetividade em relação aos sistemas de cores avançados também suporta a adoção em unidades de saúde de nível médio.
- Por Razão de Aspectos
Com base na proporção de aspecto, o mercado é segmentado em 16:9, 21:9 e 4:3. O segmento 16:9 dominou o mercado com uma quota de receita de 54,2% em 2025, impulsionada pela sua compatibilidade com os mais modernos softwares de imagem, sistemas PACS e aplicações diagnósticas. Este formato widescreen permite uma comparação eficiente de multitarefas e imagens lado a lado, o que é essencial nos fluxos de trabalho radiológicos. Hospitais em todo MEA preferem exposições 16:9 devido à sua padronização e facilidade de integração com a infraestrutura de TI existente. Sua versatilidade em várias modalidades de imagem ainda suporta a adoção generalizada. A modernização contínua das unidades de saúde vem reforçando o domínio do segmento.
Espera-se que o segmento 21:9 testemunhe a taxa de crescimento mais rápida de 20,6% de 2026 para 2033, impulsionada pelo aumento da demanda por monitores ultra-largas em ambientes avançados de diagnóstico e cirurgia. Esses monitores permitem visualização simultânea de múltiplos conjuntos de imagens, melhorando a eficiência do fluxo de trabalho para radiologistas e cirurgiões. Eles estão cada vez mais sendo adotados em hospitais inteligentes e centros de comando de imagem em todos os países do Golfo. Recursos de visualização aprimorados suportam procedimentos complexos e colaboração multidisciplinar. Investimentos crescentes na transformação digital da saúde estão acelerando a adoção de displays de proporções ultralargas.
- Por Componente
Com base no componente, o mercado é segmentado em hardware e serviços. O segmento Hardware dominou o mercado com a maior parcela de receita de 78,6% em 2025, impulsionada pela forte demanda por unidades avançadas de exibição médica, painéis de alta resolução, sistemas de calibração e monitores integrados de imagem em hospitais e centros de diagnóstico. O hardware forma o núcleo dos sistemas de exibição médica, pois os hospitais priorizam equipamentos de visualização de alto desempenho para radiologia, cirurgia e aplicações diagnósticas. O aumento da aquisição de monitores avançados em hospitais inteligentes na Arábia Saudita e nos Emirados Árabes Unidos está a reforçar ainda mais o domínio do segmento. Atualizações contínuas de sistemas legados para monitores digitais de alta resolução também estão alimentando a demanda. A crescente instalação de hardware de imagem integrado ao PACS está apoiando ainda mais a liderança do mercado.
Espera-se que o segmento Serviços testemunhe a taxa de crescimento mais rápida de 22,7% entre 2026 e 2033, impulsionada pelo aumento da demanda por serviços de instalação, calibração, manutenção e integração de software. Os hospitais estão cada vez mais confiando em prestadores de serviços especializados para garantir um desempenho de exibição preciso e conformidade com os padrões de diagnóstico por imagem. A adoção crescente de sistemas de imagem habilitados por IA também está aumentando a necessidade de atualizações contínuas de software e otimização do sistema. Os contratos de serviços estão se tornando essenciais para a manutenção do tempo de trabalho e da precisão da imagem em ambientes de cuidados críticos. A expansão da infraestrutura de TI em saúde através do MEA está acelerando ainda mais a demanda por serviços gerenciados.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em consulta, diagnóstico, cirurgia/intervenção, telessaúde, ensino/prática, acompanhamento fetal, odontologia, ponto de cuidado, acompanhamento do paciente e outros. O segmento Diagnóstico dominou o mercado com uma participação de receita de 46,8% em 2025, impulsionada pelo amplo uso de monitores médicos em fluxos de trabalho de radiologia, patologia e interpretação de imagem. Hospitais e centros de diagnóstico em todo o MEA dependem fortemente de monitores de alta resolução para análise de TC, RM e raios X, garantindo tomada de decisão clínica precisa. O aumento da carga de doenças crônicas, como câncer e distúrbios cardiovasculares, está aumentando ainda mais os volumes de diagnóstico por imagem. A expansão da infraestrutura hospitalar e dos departamentos de imagem está reforçando o domínio do segmento. A contínua transformação digital nos sistemas de saúde também está apoiando a adoção generalizada.
Espera-se que o segmento cirúrgico/intervencional testemunhe a taxa de crescimento mais rápida de 24,9% de 2026 a 2033, impulsionada pelo aumento da adoção de procedimentos cirúrgicos guiados por imagem e minimamente invasivos. Os monitores médicos estão sendo cada vez mais utilizados em salas de cirurgia para proporcionar visualização em tempo real durante cirurgias complexas. Os crescentes investimentos em suítes cirúrgicas avançadas em todos os países do Golfo estão aumentando a demanda. A integração de imagens assistidas por IA e visualização 3D está aumentando a precisão e os resultados cirúrgicos. O foco crescente na segurança do paciente e precisão processual está acelerando a adoção de monitores cirúrgicos de alto desempenho.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, clínicas, instalações de enfermagem, laboratórios de diagnóstico, laboratórios de imagem/radiologia, laboratórios, centros de reabilitação, entre outros. O segmento dos Hospitais dominou o mercado com a maior parcela de receita de 58,9% em 2025, impulsionada por altos volumes de pacientes, infraestrutura avançada de imagem e adoção generalizada de sistemas de diagnóstico digital. Os hospitais são os principais usuários de monitores médicos para radiologia, cirurgia e aplicações de atendimento de emergência em todo o MEA. Aumentar os investimentos em hospitais inteligentes e programas de modernização da saúde na Arábia Saudita e nos Emirados Árabes Unidos estão reforçando ainda mais a demanda. Os hospitais também se beneficiam de sistemas PACS integrados, exigindo monitores de alto desempenho para fluxos de trabalho eficientes. A expansão contínua dos centros de atenção terciária vem apoiando a dominância do segmento.
Espera-se que o segmento Imaging/Radiology Labs testemunhe a taxa de crescimento mais rápida de 23,6% de 2026 a 2033, impulsionada pelo aumento da demanda por serviços especializados de diagnóstico por imagem. Essas instalações dependem fortemente de monitores de alta resolução para interpretação precisa de imagens médicas em várias modalidades. O aumento da terceirização dos serviços de diagnóstico e o crescimento de centros de imagem autônomos estão apoiando a expansão do segmento. O aumento da prevalência de doenças crônicas que requerem imagens avançadas é uma demanda de maior combustível. Os investimentos em redes de diagnóstico privadas em todo o MEA estão acelerando a adoção de sistemas avançados de exibição médica.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em concurso direto, vendas a retalho, entre outros. O segmento Direct Tender dominou o mercado com uma parcela de receita de 63,4% em 2025, impulsionada pela aquisição em larga escala de sistemas de exibição médica por hospitais governamentais, instituições públicas de saúde e grandes cadeias hospitalares privadas. A aquisição direta garante equipamentos padronizados, vantagens de preços a granel e o cumprimento das normas de saúde. Programas de modernização da saúde liderados pelo governo em todos os países da MEA estão contribuindo significativamente para o domínio do segmento. Os contratos de fornecimento a longo prazo com fabricantes e integradores de sistemas reforçam ainda mais este canal. A expansão dos projetos nacionais de infraestrutura de saúde também está apoiando o crescimento contínuo.
Espera-se que o segmento de Vendas de Varejo testemunhe a taxa de crescimento mais rápida de 21,8% de 2026 a 2033, impulsionada pelo aumento da demanda de clínicas, centros diagnósticos e profissionais de saúde privados. Os canais de varejo oferecem flexibilidade, aquisição mais rápida e maior acessibilidade para serviços de saúde de médio porte. O crescimento dos prestadores privados de cuidados de saúde e dos serviços de diagnóstico ambulatoriais está a acelerar ainda mais a procura. O comércio eletrônico e os distribuidores especializados de equipamentos médicos estão ampliando o acesso a sistemas avançados de exibição. A adoção crescente de soluções de imagem médica de baixo custo em mercados de MEA emergentes também está apoiando o crescimento do segmento.
Análise Regional do Mercado de Exposições Médicas do Oriente Médio e África
- A Arábia Saudita dominou o mercado de exibição médica no Oriente Médio e África, com a maior parcela de receita de 34,6% em 2025, apoiada por fortes investimentos governamentais em saúde no âmbito de programas de transformação nacionais, rápida modernização hospitalar e implantação generalizada de tecnologias avançadas de diagnóstico por imagem em grandes cidades médicas e centros terciários
- Os prestadores de cuidados de saúde no país valorizam a precisão da imagem de alta resolução, a interoperabilidade com sistemas hospitalares digitais e a integração perfeita de monitores médicos com PACS e plataformas de diagnóstico baseadas em IA, permitindo uma tomada de decisão clínica mais rápida e precisa em radiologia e aplicações cirúrgicas
- Esta adoção generalizada é ainda apoiada pelo aumento dos gastos com cuidados de saúde, pelo aumento da implantação de modalidades de imagem de ponta e pelo forte foco na detecção precoce de doenças e na transformação digital de cuidados de saúde, estabelecendo a Arábia Saudita como o principal centro de adoção avançada de exposições médicas na região
A visão do mercado de exposição médica da África do Sul
O mercado de exibição médica da África do Sul está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da demanda por melhores capacidades de diagnóstico por imagem e aumento dos investimentos em saúde em centros médicos urbanos. A crescente carga de doenças crônicas, como câncer e distúrbios cardiovasculares, vem impulsionando a necessidade de soluções radiológicas avançadas. Além disso, a expansão de serviços de saúde privados e centros de diagnóstico por imagem está apoiando a adoção de monitores de grau médico. A transformação digital gradual do país na área da saúde, juntamente com o aumento da conscientização das tecnologias avançadas de imagem, está contribuindo ainda mais para o crescimento do mercado.
Visão do mercado médico da Arábia Saudita
Espera-se que o mercado de exibição médica da Arábia Saudita se expanda em um considerável CAGR durante o período de previsão, alimentado pelo desenvolvimento em larga escala de infraestrutura de saúde sob iniciativas nacionais de transformação e adoção crescente de sistemas hospitalares inteligentes. O país coloca forte ênfase em imagens diagnósticas de alta precisão, levando à implantação generalizada de monitores médicos avançados em radiologia, cirurgia e aplicações de telessaúde. A integração de soluções de imagem com IA e plataformas de saúde baseadas em nuvem está aumentando ainda mais a eficiência diagnóstica. Além disso, investimentos contínuos na modernização hospitalar e em centros de atenção especializada vêm fortalecendo a demanda por tecnologias de alto desempenho de exposição médica.
Egito exposição médica mercado Perspectiva
O mercado de exibição médica do Egito está pronto para crescer em um CAGR forte durante o período de previsão, impulsionado pela expansão do acesso à saúde, aumento do foco do governo em upgrades hospitalares e crescente demanda por soluções avançadas de diagnóstico por imagem. O país está testemunhando a adoção gradual de sistemas de saúde digitais, particularmente em grandes hospitais urbanos e laboratórios de diagnóstico. A crescente prevalência de doenças crônicas e a crescente necessidade de diagnóstico precoce estão aumentando ainda mais a demanda por exibições médicas. Além disso, parcerias internacionais e programas de desenvolvimento de saúde estão apoiando a introdução da moderna infraestrutura de imagem em todo o país.
Nigeria Visão do mercado de exposição médica
O mercado de exibição médica da Nigéria está ganhando impulso devido à melhoria da infraestrutura de saúde, aumento do investimento do setor privado e aumento da conscientização das tecnologias avançadas de diagnóstico por imagem. A crescente população do país e o aumento da carga de doenças estão impulsionando a demanda por ferramentas de diagnóstico eficientes em hospitais e centros de imagem. A adoção de monitores médicos vem aumentando gradativamente nas unidades de saúde urbanas, apoiadas pela expansão das redes privadas de diagnóstico. Além disso, espera-se que os esforços de modernização da saúde e as iniciativas de transformação digital estimulem ainda mais o crescimento do mercado nos próximos anos.
Quais são as principais empresas no Oriente Médio e África Medical Display Market
A indústria de Display Médico do Oriente Médio e África é liderada principalmente por empresas bem estabelecidas, incluindo:
- Barco NV(Bélgica)
- EIZO Corporation(Japão)
- Siemens Healthineers AG(Alemanha)
- Koninklijke Philips N.V.(Países Baixos)
- LG Electronics Inc.(Coreia do Sul)
- Sony Group Corporation (Japão)
- NEC Corporation (Japão)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (EUA)
- NDS Surgical Imaging (U.S.)
- Double Black Imaging Inc. (EUA)
- Totoku Electric Co., Ltd. (Japão)
- Jusha Medical (China)
- Onyx Healthcare Inc. (Taiwan)
- Display médico de resina (China)
- Axiomtek Co., Ltd. (Taiwan)
- Panasonic Corporation (Japão)
- KARL STORZ SE & Co. KG (Alemanha)
- Steris plc (U.K.)
Quais são os recentes desenvolvimentos no Oriente Médio e África Medical Display Market
- Em janeiro de 2025, a Philips apresentou suas avançadas soluções de imagem e visualização de cuidados de saúde na Arab Health 2025 no Dubai, incluindo sistemas de diagnóstico habilitados por IA integrados com monitores médicos de alto desempenho. As soluções focaram na melhoria da precisão de imagem, eficiência de fluxo de trabalho e tomada de decisões clínicas em tempo real em hospitais em todo o Oriente Médio. A vitrine destacou imagens baseadas em nuvem, ferramentas avançadas de visualização e sistemas integrados de informática hospitalar
- Em janeiro de 2025, a LG Electronics introduziu seu mais recente conjunto de soluções de exibição médica de alta resolução na Arab Health em Dubai, com monitores cirúrgicos 8MP e 4K projetados para diagnóstico avançado e imagem cirúrgica. Os displays visam aumentar a precisão clínica, reduzir a exposição à radiação e apoiar aplicações ortopédicas e radiológicas. O lançamento reforça a presença da LG nas iniciativas de digitalização em saúde do Oriente Médio
- Em março de 2024, a EIZO Corporation apresentou suas soluções de visualização cirúrgica de Curator na Arab Health, em Dubai, destacando monitores cirúrgicos 4K e sistemas de imagem de OR integrados para fluxos de trabalho hospitalares avançados. A solução foca em melhorar a visualização cirúrgica em tempo real e o suporte à endoscopia em salas de cirurgia. Reflete a adoção crescente de salas de operações digitais integradas em hospitais do Oriente Médio
- Em janeiro de 2024, a EIZO Corporation exibiu seus sistemas de exibição cirúrgica e diagnóstica da RadiForce na Arab Health, em Dubai, mostrando monitores cirúrgicos 4K e monitores de radiologia de alta precisão para salas cirúrgicas. Esses sistemas foram projetados para melhorar a visualização cirúrgica, a imagem endoscópica e os fluxos de trabalho em radiologia em ambientes hospitalares avançados. A apresentação destacou a crescente demanda por sistemas integrados de visualização de OR nas unidades de saúde do MEA
- Em janeiro de 2023, a Barco apresentou seus avançados sistemas de diagnóstico e exibição cirúrgica na Arab Health, em Dubai, enfatizando soluções de imagem de alta precisão para radiologia, mamografia, patologia e salas cirúrgicas. A empresa destacou suas tecnologias de exibição de última geração projetadas para melhorar a precisão diagnóstica e a eficiência clínica em hospitais em todo o Oriente Médio
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA
1.4 LIMITAÇÕES
1,5 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 MERCADOS COBERTOS
2.2 ÂMBITO GEOGRÁFICO
2,3 ANOS CONSIDERADOS PARA O ESTUDO
2.4 MOEDA E PREÇOS
2.5 MODELO DE VALIDAÇÃO DE DADOS TRIPÉ DBMR
2.6 MODELAGEM MULTIVARIADA
2.7 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.8 ENTREVISTAS PRINCIPAIS COM PRINCIPAIS LÍDERES DE OPINIÃO
2.9 GRADE DE POSIÇÃO DE MERCADO DBMR
2.1 GRADE DE COBERTURA DE APLICAÇÃO DE MERCADO
2.11 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.12 FONTES SECUNDÁRIAS
2.13 PREMISSAS
3 RESUMO EXECUTIVO
3.1 PESTEL
3.2 MODELO DAS CINCO FORÇAS DE PORTER
3.3 CENÁRIO TECNOLÓGICO NO MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA
3.3.1 DIODO EMISSOR DE LUZ ORGÂNICO (OLED)
3.3.2 DIODO EMISSOR DE LUZ (LED), TECNOLOGIA
3.3.3 TELA DE CRISTAL LÍQUIDO (LCD)
4 ANÁLISE DA CADEIA DE VALOR: MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA
5 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: REGULAMENTOS
6 VISÃO GERAL DO MERCADO
6.1 MOTORISTAS
6.1.1 A TENDÊNCIA CRESCENTE PARA O TRATAMENTO MINIMAMENTE INVASIVO
6.1.2 CRESCIMENTO DA INFRAESTRUTURA DE SAÚDE
6.1.3 AUMENTO DO NÚMERO DE CENTROS DE DIAGNÓSTICO POR IMAGEM
6.2 RESTRIÇÕES
6.2.1 AUMENTO DO USO DE EXPOSITORES MÉDICOS REFORMADOS
6.2.2 A COMUNIDADE MÉDICA TENTOU TIRAR VANTAGEM
6.2.3 ALTOS CUSTOS DE DISPOSITIVOS DE EXIBIÇÃO MÉDICA
6.3 OPORTUNIDADES
6.3.1 INICIATIVAS ESTRATÉGICAS DOS ATORES DO MERCADO
6.3.2 AVANÇOS TECNOLÓGICOS EM INSTRUMENTOS DE EXIBIÇÃO MÉDICA
6.3.3 AUMENTO DA RENDA DISPONÍVEL
6.4 DESAFIOS
6.4.1 FALTA DE ESPECIALIZAÇÃO QUALIFICADA
6.4.2 REGULAMENTOS RIGOROSOS
7 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA
7.1 VISÃO GERAL
TELA LCD COM RETROILUMINAÇÃO DE LED DE 7,2"
TELA LCD COM RETROILUMINAÇÃO DE 7,3 CCFL
TELA LCD TFT COM ILUMINAÇÃO DE 7,4"
TELA OLED DE 7,5"
7.5.1 AMOLED
7.5.2 PMOLED
8 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL
8.1 VISÃO GERAL
8,2 MENOS QUE 22,9
8.2.1 TELA LCD COM RETROILUMINAÇÃO DE LED
8.2.2 TELA LCD COM RETROILUMINAÇÃO CCFL
8.2.3 TFT COM VISOR LCD RETROILUMINADO
8.2.4 TELA OLED
8,3 23,0- 32,0
8.3.1 TELA LCD COM RETROILUMINAÇÃO POR LED
8.3.2 TELA LCD COM RETROILUMINAÇÃO CCFL
8.3.3 TFT COM VISOR LCD RETROILUMINADO
8.3.4 TELA OLED
8,4 32,1-42,0
8.4.1 TELA LCD COM ILUMINAÇÃO DE LED
8.4.2 TELA LCD COM RETROILUMINAÇÃO CCFL
8.4.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
8.4.4 TELA OLED
8,5 MAIS QUE 42
8.5.1 TELA LCD COM RETROILUMINAÇÃO DE LED
8.5.2 TELA LCD COM RETROILUMINAÇÃO CCFL
8.5.3 TFT COM VISOR LCD RETROILUMINADO
8.5.4 TELA OLED
9 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR MODO DE VISUALIZAÇÃO
9.1 VISÃO GERAL
9.2 2D
9.3 3D
10 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR MEGAPIXEL
10.1 VISÃO GERAL
10.2 2.1-4MP
10.3 4.1-8MP
10.4 ACIMA DE 8 MP
10,5 ATÉ 2 MP
11 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR RESOLUÇÃO
11.1 VISÃO GERAL
11,2 4K
11.3 ULTRA FULL HD
11.4 FULL HD
11.5 OUTROS
12 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR TIPO DE EXIBIÇÃO
12.1 VISÃO GERAL
12.2 MONTADO NA PAREDE
12.3 PORTÁTIL
12.4 MODULAR
13 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR COR DE EXIBIÇÃO
13.1 VISÃO GERAL
13.2 COR
13.2.1 TELA LCD COM RETROILUMINAÇÃO POR LED
13.2.2 TELA LCD COM RETROILUMINAÇÃO CCFL
13.2.3 TFT COM VISOR LCD COM ILUMINAÇÃO DE FUNDO
13.2.4 TELA OLED
13.3 MONOCROMÁTICO
13.3.1 TELA LCD COM ILUMINAÇÃO DE LED
13.3.2 TELA LCD COM RETROILUMINAÇÃO CCFL
13.3.3 TFT COM VISOR LCD RETROILUMINADO
13.3.4 TELA OLED
14 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR COMPONENTE
14.1 VISÃO GERAL
14.2 HARDWARE
14.2.1 ACESSÓRIOS
14.2.2 SENSORES
14.2.3 PAINÉIS
14.2.4 OUTROS
14.3 SERVIÇOS
14.3.1 CONSULTORIA
14.3.2 INSTALAÇÃO
14.3.3 SERVIÇOS PÓS-VENDA
15 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR APLICAÇÃO
15.1 VISÃO GERAL
15.2 DIAGNÓSTICO
15.2.1 POR TIPO
15.2.1.1 RADIOLOGIA GERAL
15.2.1.2 MAMOGRAFIA
15.2.1.3 PATOLOGIA DIGITAL
15.2.1.4 MULTIMODALIDADE
15.2.2 POR TAMANHO DO PAINEL
15.2.2.1 MENOR QUE 22,9
15.2.2.2 23,0- 32,0
15.2.2.3 32,1-42,0
15.2.2.4 MAIS DE 42
15.3 CIRÚRGICO/INTERVENCIONAL
15.3.1 POR TIPO
15.3.1.1 CARDIOVASCULAR
15.3.1.2 ONCOLOGIA
15.3.1.3 NEUROLOGIA
15.3.1.4 OFTALMOLOGIA
15.3.1.5 OUTROS
15.3.2 POR TAMANHO DO PAINEL
15.3.2.1 MENOR QUE 22,9
15.3.2.2 23,0- 32,0
15.3.2.3 32.1-42.0
15.3.2.4 MAIS DE 42
15.4 MONITORAMENTO DO USO DO PACIENTE
15.5 CONSULTA
15.6 TELESSAÚDE
15.6.1 POR TAMANHO DO PAINEL
15.6.1.1 MENOR QUE 22,9
15.6.1.2 23,0- 32,0
15.6.1.3 32.1-42.0
15.6.1.4 MAIS DE 42
15.7 ENSINO/PRÁTICA
15.7.1 POR TAMANHO DO PAINEL
15.7.1.1 MENOR QUE 22,9
15.7.1.2 23,0- 32,0
15.7.1.3 32.1-42.0
15.7.1.4 MAIS DE 42
15.8 ODONTOLOGIA
15.8.1 POR TAMANHO DO PAINEL
15.8.1.1 MENOR QUE 22,9
15.8.1.2 23,0- 32,0
15.8.1.3 32.1-42.0
15.8.1.4 MAIS DE 42
15.9 PONTO DE ATENDIMENTO
15.9.1 POR TAMANHO DO PAINEL
15.9.1.1 MENOR QUE 22,9
15.9.1.2 23,0- 32,0
15.9.1.3 32.1-42.0
15.9.1.4 MAIS DE 42
15.1 MONITORAMENTO FETAL
15.10.1 POR TAMANHO DO PAINEL
15.10.1.1 MENOR QUE 22,9
15.10.1.2 23,0- 32,0
15.10.1.3 32.1-42.0
15.10.1.4 MAIS DE 42
15.11 OUTROS
16 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR USUÁRIO FINAL
16.1 VISÃO GERAL
16.2 HOSPITAIS
16.2.1 POR ÁREA
16.2.1.1 SALA DE CIRURGIA
16.2.1.2 UNIDADE CIRÚRGICA
16.2.1.3 OUTROS
16.2.2 POR TECNOLOGIA
16.2.2.1 TELA LCD COM ILUMINAÇÃO DE LED
16.2.2.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.2.2.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.2.2.4 TELA OLED
16.2.3 CLÍNICAS
16.2.3.1 TELA LCD COM ILUMINAÇÃO DE LED
16.2.3.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.2.3.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.2.3.4 TELA OLED
16.2.4 INSTALAÇÕES DE ENFERMAGEM
16.2.4.1 TELA LCD COM ILUMINAÇÃO DE LED
16.2.4.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.2.4.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.2.4.4 TELA OLED
16.2.5 LABORATÓRIOS DE DIAGNÓSTICO
16.2.5.1 TELA LCD COM RETROILUMINAÇÃO POR LED
16.2.5.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.2.5.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.2.5.4 TELA OLED
16.3 LABORATÓRIO DE IMAGEM/RADIOLOGIA
16.3.1 LABORATÓRIO
16.3.1.1 TELA LCD COM ILUMINAÇÃO DE LED
16.3.1.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.3.1.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.3.1.4 TELA OLED
16.3.2 CENTROS DE REABILITAÇÃO
16.3.2.1 TELA LCD COM ILUMINAÇÃO DE LED
16.3.2.2 TELA LCD COM RETROILUMINAÇÃO CCFL
16.3.2.3 TELA LCD TFT COM ILUMINAÇÃO DE FUNDO
16.3.2.4 TELA OLED
16.4 OUTROS
17 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA DE IMAGEM
17.1 VISÃO GERAL
17.2 TELA DE TOQUE
17.3 VIDRO DE FONTE RESISTENTE A RISCOS
17.4 MODO DE SEGURANÇA
17.5 OPÇÕES LIMPAVEIS
17.6 SOFTGLOW E SPOTVIEW
17.7 OUTROS
18 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR PROPORÇÃO DE ASPETO
18.1 VISÃO GERAL
18.2 30/12/1899 16:09:00
18.3 30/12/1899 21:09:00
18.4 30/12/1899 4:03:00 AM
19 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR CANAL DE DISTRIBUIÇÃO
19.1 VISÃO GERAL
19.2 LICITAÇÕES DIRETAS
19.3 VENDAS NO VAREJO
19.4 OUTROS
20 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR GEOGRAFIA
20.1 ORIENTE MÉDIO E ÁFRICA
20.1.1 ÁFRICA DO SUL
20.1.2 ARÁBIA SAUDITA
20.1.3 Emirados Árabes Unidos
20.1.4 EGITO
20.1.5 ISRAEL
20.1.6 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
21 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: CENÁRIO DA EMPRESA
21.1 ANÁLISE DE AÇÕES DA EMPRESA: ORIENTE MÉDIO E ÁFRICA
22 ANÁLISE SWOT
23 PERFIL DA EMPRESA
23.1 ADVANTECH CO., LTD
23.1.1 RESUMO DA EMPRESA
23.1.2 ANÁLISE DE RECEITA
23.1.3 ANÁLISE DAS AÇÕES DA EMPRESA
23.1.4 PORTFÓLIO DE PRODUTOS
23.1.5 DESENVOLVIMENTOS RECENTES
23.2 HP DEVELOPMENT COMPANY, LP
23.2.1 RESUMO DA EMPRESA
23.2.2 ANÁLISE DE RECEITA
23.2.3 ANÁLISE DE AÇÕES DA EMPRESA
23.2.4 PORTFÓLIO DE PRODUTOS
23.2.5 DESENVOLVIMENTO RECENTE
23.3 DELL INC.
23.3.1 RESUMO DA EMPRESA
23.3.2 ANÁLISE DE RECEITA
23.3.3 ANÁLISE DE AÇÕES DA EMPRESA
23.3.4 PORTFÓLIO DE PRODUTOS
23.3.5 DESENVOLVIMENTOS RECENTES
23.4 ALPINION SISTEMAS MÉDICOS CO., LTDA.
23.4.1 RESUMO DA EMPRESA
23.4.2 ANÁLISE DAS AÇÕES DA EMPRESA
23.4.3 PORTFÓLIO DE PRODUTOS
23.4.4 DESENVOLVIMENTOS RECENTES
23,5 STERIS
23.5.1 RESUMO DA EMPRESA
23.5.2 ANÁLISE DE RECEITA
23.5.3 ANÁLISE DE AÇÕES DA EMPRESA
23.5.4 PORTFÓLIO DE PRODUTOS
23.5.5 DESENVOLVIMENTO RECENTE
23,6 AMPRONIX
23.6.1 RESUMO DA EMPRESA
23.6.2 PORTFÓLIO DE PRODUTOS
23.6.3 DESENVOLVIMENTO RECENTE
23.7 AXIOMTEK CO., LTD.
23.7.1 RESUMO DA EMPRESA
23.7.2 ANÁLISE DE RECEITA
23.7.3 PORTFÓLIO DE PRODUTOS
23.7.4 DESENVOLVIMENTO RECENTE
23.8 BARCO
23.8.1 RESUMO DA EMPRESA
23.8.2 ANÁLISE DE RECEITA
23.8.3 PORTFÓLIO DE PRODUTOS
23.8.4 DESENVOLVIMENTOS RECENTES
23,9 BENQ
23.9.1 RESUMO DA EMPRESA
23.9.2 PORTFÓLIO DE PRODUTOS
23.9.3 DESENVOLVIMENTOS RECENTES
23.1 COJE CO., LTD.
23.10.1 RESUMO DA EMPRESA
23.10.2 PORTFÓLIO DE PRODUTOS
23.10.3 DESENVOLVIMENTOS RECENTES
23.11 EIZO INC (2021)
23.11.1 RESUMO DA EMPRESA
23.11.2 ANÁLISE DE RECEITA
23.11.3 PORTFÓLIO DE PRODUTOS
23.11.4 DESENVOLVIMENTO RECENTE
23.12 FSN TECNOLOGIAS MÉDICAS.
23.12.1 RESUMO DA EMPRESA
23.12.2 PORTFÓLIO DE PRODUTOS
23.12.3 DESENVOLVIMENTO RECENTE
23.13 HISENSE MEDICAL EQUIPMENT CO, LTD (UMA SUBSIDIÁRIA DO GRUPO HISENSE)
23.13.1 RESUMO DA EMPRESA
23.13.2 ANÁLISE DE RECEITA
23.13.3 PORTFÓLIO DE PRODUTOS
23.13.4 DESENVOLVIMENTO RECENTE
23.14 KONINKLIJKE PHILIPS NV( 2021)
23.14.1 RESUMO DA EMPRESA
23.14.2 ANÁLISE DE RECEITA
23.14.3 PORTFÓLIO DE PRODUTOS
23.14.4 DESENVOLVIMENTO RECENTE
23.15 LG DISPLAY CO., LTD.
23.15.1 RESUMO DA EMPRESA
23.15.2 ANÁLISE DE RECEITA
23.15.3 PORTFÓLIO DE PRODUTOS
23.15.4 DESENVOLVIMENTO RECENTE
23.16 NANJING JUSHA COMERCIAL E COMERCIAL CO, LTDA.
23.16.1 RESUMO DA EMPRESA
23.16.2 PORTFÓLIO DE PRODUTOS
23.16.3 DESENVOLVIMENTOS RECENTES
23.17 NOVANTA INC. (2021)
23.17.1 RESUMO DA EMPRESA
23.17.2 ANÁLISE DE RECEITA
23.17.3 PORTFÓLIO DE PRODUTOS
23.17.4 DESENVOLVIMENTOS RECENTES
23.18 ONYX HEALTHCARE INC. (SUBSIDIÁRIA DA AAEON TECHNOLOGY INC.)
23.18.1 RESUMO DA EMPRESA
23.18.2 ANÁLISE DE RECEITA
23.18.3 PORTFÓLIO DE PRODUTOS
23.18.4 DESENVOLVIMENTOS RECENTES
23.19 PANASONIC HOLDINGS CORPORATION
23.19.1 RESUMO DA EMPRESA
23.19.2 ANÁLISE DE RECEITA
23.19.3 DESENVOLVIMENTO RECENTE
23.2 QUEST MEDICAL, INC. (UMA SUBSIDIÁRIA DA ATRION CORPORATION)
23.20.1 RESUMO DA EMPRESA
23.20.2 ANÁLISE DE RECEITA
23.20.3 PORTFÓLIO DE PRODUTOS
23.20.4 DESENVOLVIMENTOS RECENTES
23.21 REIN MEDICAL GMBH
23.21.1 RESUMO DA EMPRESA
23.21.2 PORTFÓLIO DE PRODUTOS
23.21.3 DESENVOLVIMENTOS RECENTES
23.22 SOLUÇÕES DE EXIBIÇÃO SHARP NEC (2021)
23.22.1 RESUMO DA EMPRESA
23.22.2 PORTFÓLIO DE PRODUTOS
23.22.3 DESENVOLVIMENTOS RECENTES
23.23 SHENZHEN BEACON DISPLAY TECHNOLOGY CO., LTD.
23.23.1 RESUMO DA EMPRESA
23.23.2 PORTFÓLIO DE PRODUTOS
23.23.3 DESENVOLVIMENTO RECENTE
23.24 SHENZHEN JLD EXPOSITORES ESPECIALISTAS CO., LTDA.
23.24.1 RESUMO DA EMPRESA
23.24.2 PORTFÓLIO DE PRODUTOS
23.24.3 DESENVOLVIMENTOS RECENTES
23.25 SIEMENS HEALTHCARE GMBH
23.25.1 RESUMO DA EMPRESA
23.25.2 ANÁLISE DE RECEITA
23.25.3 PORTFÓLIO DE PRODUTOS
23.25.4 DESENVOLVIMENTO RECENTE
23.26 SONY GROUP CORPORATION
23.26.1 RESUMO DA EMPRESA
23.26.2 ANÁLISE DE RECEITA
23.26.3 PORTFÓLIO DE PRODUTOS
23.26.4 DESENVOLVIMENTO RECENTE
23.27 TEGUAR COMPUTADORES
23.27.1 RESUMO DA EMPRESA
23.27.2 PORTFÓLIO DE PRODUTOS
23.27.3 DESENVOLVIMENTOS RECENTES
24 QUESTIONÁRIO
25 RELATÓRIOS RELACIONADOS
Lista de Tabela
TABELA 1 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 2 MERCADO DE DISPLAYS MÉDICOS DE LCD COM RETROILUMINAÇÃO POR LED NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 3: ORIENTE MÉDIO E ÁFRICA: DISPAGE LCD COM RETROILUMINAÇÃO CCFL NO MERCADO DE DISPAGES MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 4: DISPAGE LCD TFT COM RETROILUMINAÇÃO NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE DISPAGES MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 5: ORIENTE MÉDIO E ÁFRICA: DISPAGE OLED NO MERCADO DE DISPAGES MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 6 TIPOS DE TELA OLED NO MERCADO DE TELA MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 7 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 8 ORIENTE MÉDIO E ÁFRICA MENOS DE 22,9 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 9 ORIENTE MÉDIO E ÁFRICA MENOS DE 22,9 NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 10 ORIENTE MÉDIO E ÁFRICA 23,0-32,0 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 11 ORIENTE MÉDIO E ÁFRICA 23,0-32,0 NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 12 ORIENTE MÉDIO E ÁFRICA 32,1-42,0 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 13 ORIENTE MÉDIO E ÁFRICA 32,1-40,0 NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 14 ORIENTE MÉDIO E ÁFRICA MAIS DE 42 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 15 ORIENTE MÉDIO E ÁFRICA MAIS DE 42 NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 16 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR MODO DE VISUALIZAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 17 ORIENTE MÉDIO E ÁFRICA 2D NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 18 ORIENTE MÉDIO E ÁFRICA 3D NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 19 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR MEGAPIXEL, 2020-2029 (US$ MILHÕES)
TABELA 20 ORIENTE MÉDIO E ÁFRICA 2,1-4 MP NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 21 ORIENTE MÉDIO E ÁFRICA 4,1-8 MP NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 22 ORIENTE MÉDIO E ÁFRICA ACIMA DE 8 MP NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 23 ORIENTE MÉDIO E ÁFRICA ATÉ 2 MP NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 24 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR RESOLUÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 25 ORIENTE MÉDIO E ÁFRICA 4K NO MERCADO DE TELA MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 26 ORIENTE MÉDIO E ÁFRICA ULTRA FULL HD NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 27 ORIENTE MÉDIO E ÁFRICA FULL HD NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 28 ORIENTE MÉDIO E ÁFRICA OUTROS NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 29 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA, POR TIPO DE EXPOSITOR, 2020-2029 (US$ MILHÕES)
TABELA 30 MERCADO DE EXPOSITORES MÉDICOS MONTADOS NA PAREDE NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 31 MERCADO DE DISPLAYS MÉDICOS PORTÁTEIS NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 32 ORIENTE MÉDIO E ÁFRICA MODULAR NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 33 MERCADO DE DISPLAYS MÉDICOS NO ORIENTE MÉDIO E ÁFRICA, POR COR DO DISPLAY, 2020-2029 (US$ MILHÕES)
TABELA 34 COR NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 35 ORIENTE MÉDIO E ÁFRICA CORES NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 36 ORIENTE MÉDIO E ÁFRICA MONOCROMÁTICO NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 37 ORIENTE MÉDIO E ÁFRICA MONOCROMÁTICO NO MERCADO DE TELA MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 38 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA, POR COMPONENTE, 2020-2029 (US$ MILHÕES)
TABELA 39 HARDWARE NO MERCADO DE DISPLAYS MÉDICOS DO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 40 HARDWARE NO MERCADO DE DISPLAYS MÉDICOS DO ORIENTE MÉDIO E ÁFRICA, POR COMPONENTE, 2020-2029 (US$ MILHÕES)
TABELA 41 SERVIÇOS NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 42 SERVIÇOS NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR COMPONENTE, 2020-2029 (US$ MILHÕES)
TABELA 43 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 44 DIAGNÓSTICO NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 45 DIAGNÓSTICO NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 46 ORIENTE MÉDIO E ÁFRICA POR TIPO DE MERCADO DE EXIBIÇÃO MÉDICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 47 ORIENTE MÉDIO E ÁFRICA POR TAMANHO DE PAINEL NO MERCADO DE EXIBIÇÃO MÉDICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 48 MERCADO DE EXIBIÇÃO MÉDICA CIRÚRGICA/INTERVENCIONISTA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 49 MERCADO DE EXIBIÇÃO MÉDICA CIRÚRGICA/INTERVENCIONISTA NO ORIENTE MÉDIO E ÁFRICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 50 ORIENTE MÉDIO E ÁFRICA POR TIPO DE MERCADO DE EXIBIÇÃO MÉDICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 51 ORIENTE MÉDIO E ÁFRICA POR TAMANHO DE PAINEL NO MERCADO DE EXIBIÇÃO MÉDICA, POR APLICAÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 52 ORIENTE MÉDIO E ÁFRICA MONITORAMENTO USADO PELO PACIENTE NO MERCADO DE DISPOSITIVOS MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 53 CONSULTAS NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 54 TELESSAÚDE NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 55 TELESSAÚDE NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 56 ENSINO/PRÁTICA NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 57 ENSINO/PRÁTICA NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 58 ORIENTE MÉDIO E ÁFRICA: ODONTOLOGIA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 59 ODONTOLOGIA NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 60 PONTOS DE ATENDIMENTO NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 61 MERCADO DE PONTOS DE ATENDIMENTO NO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 62 MONITORAMENTO FETAL NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 63 MONITORAMENTO FETAL NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TAMANHO DO PAINEL, 2020-2029 (US$ MILHÕES)
TABELA 64 ORIENTE MÉDIO E ÁFRICA OUTROS NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 65 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA, POR USUÁRIO FINAL, 2020-2029 (US$ MILHÕES)
TABELA 66 HOSPITAIS DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 67 HOSPITAIS DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR USUÁRIOS FINAIS, 2020-2029 (US$ MILHÕES)
TABELA 68 ORIENTE MÉDIO E ÁFRICA POR ÁREA NO MERCADO DE EXIBIÇÃO MÉDICA, POR USUÁRIOS FINAIS, 2020-2029 (US$ MILHÕES)
TABELA 69 ORIENTE MÉDIO E ÁFRICA POR TECNOLOGIA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 70 CLÍNICAS DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 71 CLÍNICAS DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 72 INSTALAÇÕES DE ENFERMAGEM NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 73 INSTALAÇÕES DE ENFERMAGEM NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 74 LABORATÓRIOS DE DIAGNÓSTICO DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 75 LABORATÓRIOS DE DIAGNÓSTICO DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 76 LABORATÓRIO DE IMAGEM/RADIOLOGIA NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 77 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 78 LABORATÓRIO NO MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 79 CENTROS DE REABILITAÇÃO DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 80 CENTROS DE REABILITAÇÃO DO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR TECNOLOGIA, 2020-2029 (US$ MILHÕES)
TABELA 81 ORIENTE MÉDIO E ÁFRICA OUTROS NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 82 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR TECNOLOGIA DE IMAGEM, 2020-2029 (US$ MILHÕES)
TABELA 83 ORIENTE MÉDIO E ÁFRICA: TELA SENSÍVEL AO TOQUE NO MERCADO DE DISPLAYS MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 84 VIDRO DE FONTE RESISTENTE A RISCOS NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 85 MODO DE SEGURANÇA NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 86 OPÇÕES DE LAVAGEM NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXPOSITORES MÉDICOS, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 87 ORIENTE MÉDIO E ÁFRICA SOFTGLOW E SPOTVIEW NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 88 ORIENTE MÉDIO E ÁFRICA OUTROS NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 89 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR PROPORÇÃO DE ASPETO, 2020-2029 (US$ MILHÕES)
TABELA 90 ORIENTE MÉDIO E ÁFRICA 16:09 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 91 ORIENTE MÉDIO E ÁFRICA 21:09 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 92 ORIENTE MÉDIO E ÁFRICA 4:03 NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 93 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR CANAL DE DISTRIBUIÇÃO, 2020-2029 (US$ MILHÕES)
TABELA 94 LICITAÇÕES DIRETAS NO MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 95 VENDAS NO VAREJO NO ORIENTE MÉDIO E ÁFRICA NO MERCADO DE EXPOSIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
TABELA 96 ORIENTE MÉDIO E ÁFRICA OUTROS NO MERCADO DE EXIBIÇÃO MÉDICA, POR REGIÃO, 2020-2029 (US$ MILHÕES)
Lista de Figura
FIGURA 1 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: SEGMENTAÇÃO
FIGURA 2 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: TRIANGULAÇÃO DE DADOS
FIGURA 3 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: ANÁLISE DROC
FIGURA 4 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: ANÁLISE DE MERCADO MÉDIO E ÁFRICA VS. MERCADO REGIONAL
FIGURA 5 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: ANÁLISE DE PESQUISA DA EMPRESA
FIGURA 6 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: MODELAGEM MULTIVARIADA
FIGURA 7 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: DEMOGRAFIA DA ENTREVISTA
FIGURA 8 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: GRADE DE POSIÇÃO DE MERCADO DE DBMR
FIGURA 9 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: GRADE DE COBERTURA DE APLICAÇÃO DE MERCADO
FIGURA 10 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: ANÁLISE DA PARTICIPAÇÃO DE FORNECEDORES
FIGURA 11 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: SEGMENTAÇÃO
FIGURA 12 AUMENTO NA PRODUÇÃO DE MEDICAMENTOS GENÉRICOS E FOCO TECNOLÓGICO EM EXPOSIÇÃO MÉDICA IMPULSIONANDO O MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA NO PERÍODO PREVISTO DE 2022 A 2029
FIGURA 13 O SEGMENTO DE TECNOLOGIA DEVE SER REPRESENTANTE DA MAIOR PARTICIPAÇÃO DO MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA EM 2022 E 2029
FIGURA 14 MOTIVADORES, RESTRIÇÕES, OPORTUNIDADES E DESAFIOS DO MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA
FIGURA 15 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA, 2021
FIGURA 16 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA, 2022-2029 (US$ MILHÕES)
FIGURA 17 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA, CAGR (2022-2029)
FIGURA 18 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA, CURVA DE LINHA DE SALVAÇÃO
FIGURA 19 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR TAMANHO DO PAINEL, 2021
FIGURA 20 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TAMANHO DO PAINEL, 2022-2029 (US$ MILHÕES)
FIGURA 21 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TAMANHO DO PAINEL, CAGR (2022-2029)
FIGURA 22 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TAMANHO DO PAINEL, CURVA DE LINHA DE VIDA
FIGURA 23 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MODO DE VISUALIZAÇÃO, 2021
FIGURA 24 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MODO DE VISUALIZAÇÃO, 2022-2029 (US$ MILHÕES)
FIGURA 25 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MODO DE VISUALIZAÇÃO, CAGR (2022-2029)
FIGURA 26 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR MODO DE VISUALIZAÇÃO, CURVA DA LINHA DE VIDA
FIGURA 27 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR MEGAPIXEL, 2021
FIGURA 28 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MEGAPIXEL, 2022-2029 (US$ MILHÕES)
FIGURA 29 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MEGAPIXEL, CAGR (2022-2029)
FIGURA 30 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR MEGAPIXEL, CURVA DA LINHA DE VIDA
FIGURA 31 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR RESOLUÇÃO, 2021
FIGURA 32 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR RESOLUÇÃO, 2022-2029 (US$ MILHÕES)
FIGURA 33 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR RESOLUÇÃO, CAGR (2022-2029)
FIGURA 34 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR RESOLUÇÃO, CURVA DA LINHA DE SALVAÇÃO
FIGURA 35 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR TIPO DE EXPOSITOR, 2021
FIGURA 36 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR TIPO DE EXPOSITOR, 2022-2029 (US$ MILHÕES)
FIGURA 37 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TIPO DE EXIBIÇÃO, CAGR (2022-2029)
FIGURA 38 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TIPO DE EXIBIÇÃO, CURVA DE LINHA DE SALVAÇÃO
FIGURA 39 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR COR DA EXIBIÇÃO, 2021
FIGURA 40 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR COR DA EXIBIÇÃO, 2022-2029 (US$ MILHÕES)
FIGURA 41 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR COR DA EXIBIÇÃO, CAGR (2022-2029)
FIGURA 42 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR COR DA EXIBIÇÃO, CURVA DA LINHA DE VIDA
FIGURA 43 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR COMPONENTE, 2021
FIGURA 44 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR COMPONENTE, 2022-2029 (US$ MILHÕES)
FIGURA 45 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR COMPONENTE, CAGR (2022-2029)
FIGURA 46 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR COMPONENTE, CURVA DE LINHA DE SALVAÇÃO
FIGURA 47 MERCADO DE EXPOSITORES MÉDICOS DO ORIENTE MÉDIO E ÁFRICA: POR APLICAÇÃO, 2021
FIGURA 48 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR APLICAÇÃO, 2022-2029 (US$ MILHÕES)
FIGURA 49 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR APLICAÇÃO, CAGR (2022-2029)
FIGURA 50 MERCADO DE EXPOSIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR APLICAÇÃO, CURVA DA LINHA DE SALVAÇÃO
FIGURA 51 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR USUÁRIO FINAL, 2021
FIGURA 52 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR USUÁRIO FINAL, 2022-2029 (US$ MILHÕES)
FIGURA 53 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR USUÁRIO FINAL, CAGR (2022-2029)
FIGURA 54 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR USUÁRIO FINAL, CURVA DE LINHA DE SALVAÇÃO
FIGURA 55 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA DE IMAGEM, 2021
FIGURA 56 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA DE IMAGEM, 2022-2029 (US$ MILHÕES)
FIGURA 57 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA DE IMAGEM, CAGR (2022-2029)
FIGURA 58 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA DE IMAGEM, CURVA DA LINHA DE SALVAÇÃO
FIGURA 59 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR PROPORÇÃO DE ASPETO, 2021
FIGURA 60 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR PROPORÇÃO DE ASPETO, 2022-2029 (US$ MILHÕES)
FIGURA 61 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR PROPORÇÃO DE ASPECTO, CAGR (2022-2029)
FIGURA 62 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR PROPORÇÃO DE ASPETO, CURVA DA LINHA DE VIDA
FIGURA 63 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR CANAL DE DISTRIBUIÇÃO, 2021
FIGURA 64 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR CANAL DE DISTRIBUIÇÃO, 2022-2029 (US$ MILHÕES)
FIGURA 65 MERCADO DE EXPOSIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR CANAL DE DISTRIBUIÇÃO, CAGR (2022-2029)
FIGURA 66 MERCADO DE EXIBIÇÃO MÉDICA DO ORIENTE MÉDIO E ÁFRICA: POR CANAL DE DISTRIBUIÇÃO, CURVA DE LINHA DE SALVAÇÃO
FIGURA 67 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: RESUMO (2021)
FIGURA 68 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: POR PAÍS (2021)
FIGURA 69 MERCADO DE EXPOSITORES MÉDICOS DO ORIENTE MÉDIO E ÁFRICA: POR PAÍS (2022 E 2029)
FIGURA 70 MERCADO DE EXIBIÇÃO MÉDICA NO ORIENTE MÉDIO E ÁFRICA: POR TECNOLOGIA (2022-2029)
FIGURA 71 MERCADO DE EXPOSITORES MÉDICOS NO ORIENTE MÉDIO E ÁFRICA: PARTICIPAÇÃO DA EMPRESA EM 2021 (%)

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











