



Segmentação do mercado de instrumentos cirúrgicos elétricos no Oriente Médio e África, por produto (peças de mão, descartáveis e acessórios), tecnologia (ferramentas elétricas, ferramentas a bateria, ferramentas pneumáticas e outras), tipo de dispositivo (ferramentas para ossos grandes, ferramentas para ossos pequenos, ferramentas para ossos médios e outras), aplicação (cirurgia ortopédica, cirurgia otorrinolaringológica, neurocirurgia, cirurgia odontológica, cirurgia cardiotorácica e outras), usuário final (hospitais, centros cirúrgicos ambulatoriais (ASC), clínicas e outros), canal de distribuição (licitações diretas e distribuição por terceiros) - Tendências e previsões do setor até 2033.
O que é o Oriente Médio e África Ferramentas de Energia Cirúrgica Tamanho do mercado e taxa de crescimento
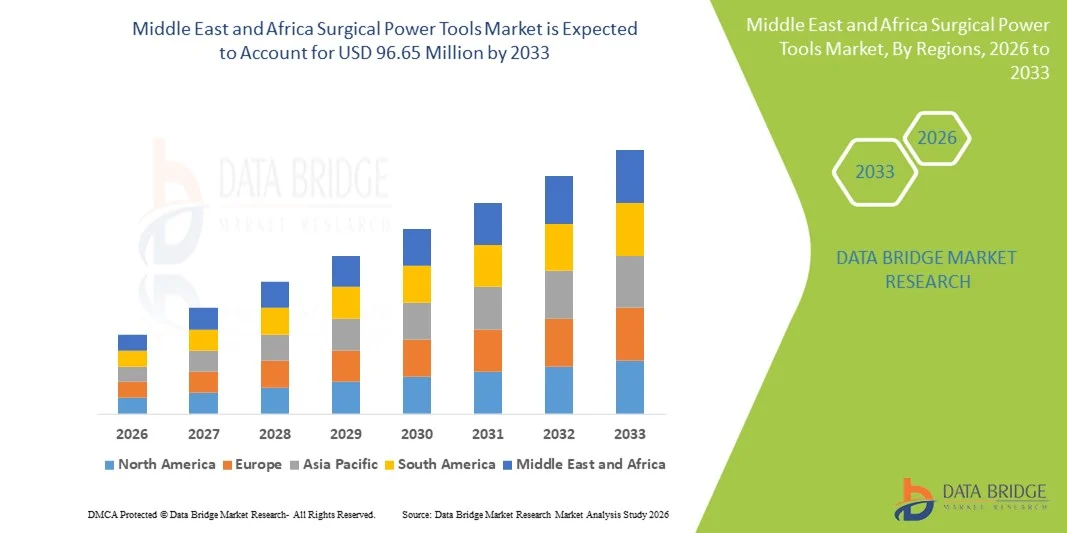
- De acordo com a Data Bridge Market Research Analysis, o tamanho do mercado de ferramentas cirúrgicas do Oriente Médio e África foi avaliado em73,97 milhões de USD em 2025e espera-se alcançar96,65 milhões de USD até 2033, em umaCAGR de 3,40%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado pela melhoria da infraestrutura de saúde em economias-chave, como Arábia Saudita, Emirados Árabes Unidos e África do Sul, aumento da demanda por intervenções ortopédicas e outras intervenções cirúrgicas, e a mudança para ferramentas avançadas operadas por energia que aumentam a precisão e a eficiência da sala de operações
- Além disso, o aumento do gasto em saúde, a expansão dos centros cirúrgicos especializados e o aumento do foco nos resultados dos pacientes e na eficiência processual estão impulsionando a adoção de ferramentas cirúrgicas sofisticadas em instituições de saúde públicas e privadas. Esses fatores convergentes estão acelerando a captação regional de dispositivos cirúrgicos movidos, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado do Médio Oriente e África (2025): 73,97 milhões de dólares
- Valor de mercado previsto (2033): 96,65 milhões de dólares
- Previsões CAGR (2026-2033): 3.40%
Quais são as principais takeaways do Oriente Médio e África Mercado de Ferramentas de Energia Cirúrgicas
- As ferramentas elétricas cirúrgicas, incluindo brocas, serras e remendos utilizados em cirurgias ortopédicas, odontológicas e gerais, estão se tornando cada vez mais vitais nas salas de operação modernas em hospitais e centros cirúrgicos especializados devido à sua precisão, eficiência e capacidade de reduzir a fadiga do cirurgião durante procedimentos complexos.
- A crescente demanda por ferramentas elétricas cirúrgicas é principalmente alimentada pelo aumento dos volumes de procedimentos cirúrgicos, aumento dos gastos com saúde e adoção de instrumentos tecnologicamente avançados que melhorem os resultados processuais e reduzam o tempo de operação.
- A Arábia Saudita dominou o mercado de ferramentas cirúrgicas do Oriente Médio e da África, com uma quota de receita de 22,9% em 2025, apoiada pela melhoria da infraestrutura de saúde, alto fluxo de pacientes para cirurgias ortopédicas, e investimentos substanciais em modernos equipamentos de salas de operação por prestadores de cuidados de saúde públicos e privados
- Espera-se que o Egito seja o país em crescimento mais rápido no mercado de ferramentas elétricas cirúrgicas durante o período de previsão, devido à expansão do acesso à saúde, aumento das capacidades hospitalares e sensibilização para soluções cirúrgicas modernas
- A cirurgia ortopédica dominou o mercado de ferramentas elétricas cirúrgicas, com market share de 47,2% em 2025, impulsionada pelo aumento da incidência de distúrbios ósseos, aumento do número de procedimentos ortopédicos e preferência por instrumentos movidos sobre ferramentas manuais para melhor precisão, redução do tempo de operação e melhores resultados cirúrgicos
Segmentação do Mercado de Ferramentas Cirúrgicas do Oriente Médio e África
|
Atributos |
Ferramentas de Energia Cirúrgica do Oriente Médio e África |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Médio Oriente e África
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no Oriente Médio e África Mercado de Ferramentas de Energia Cirúrgicas
Avanços em Ferramentas Cirúrgicas Robóticas e Inteligentes
- Uma tendência significativa e acelerada no mercado de ferramentas cirúrgicas do Oriente Médio e África é a integração de sistemas cirúrgicos robóticos assistidos e inteligentes, que aumentam a precisão, reduzem os tempos de operação e melhoram os resultados dos pacientes em ortopedia eCirurgias minimamente invasivas
- Por exemplo, o sistema MAKO robô-braço assistido permite cirurgiões na Arábia Saudita e África do Sul para realizar cirurgias parciais de joelho e quadril com maior precisão, reduzindo complicações e tempo de recuperação
- As ferramentas elétricas Smart-assisted agora possuem sensores que monitoram torque, velocidade e pressão em tempo real, ajudando os cirurgiões a otimizar o desempenho e reduzir a fadiga. Por exemplo, as brocas cirúrgicas Stryker System 8 fornecem feedback em tempo real para evitar o excesso de perfuração e garantir a colocação ideal do implante
- A integração com plataformas digitais hospitalares permite o monitoramento centralizado de ferramentas cirúrgicas, rastreamento de instrumentos e programação de manutenção, racionalização de operações e redução do tempo de inatividade
- Esta tendência para a inteligência,sensor-Ferramentas de energia cirúrgica assistidas por robôs e habilitados estão reformulando protocolos cirúrgicos e expectativas, levando empresas como a Medtronic a desenvolver ferramentas ortopédicas assistidas por IA com feedback automatizado e orientação de precisão
- A adoção de instrumentos cirúrgicos inteligentes e robóticos vem crescendo rapidamente em hospitais públicos e privados, pois os profissionais de saúde priorizam cada vez mais a eficiência cirúrgica, a segurança do paciente e as complicações pós-operatórias reduzidas.
- Conectividade melhorada de ferramentas elétricas cirúrgicas com sistemas de TI hospitalares e gerenciamento de dispositivos habilitados para IoT está permitindo manutenção preditiva e análise operacional, melhorando ainda mais a eficiência e reduzindo custos
Ferramentas Cirúrgicas do Oriente Médio e África Dinâmica do Mercado
Controlador
Aumento dos volumes de procedimentos cirúrgicos e investimentos hospitalares
- Os volumes crescentes de cirurgias ortopédicas, odontológicas e gerais, somados aos crescentes investimentos em infraestrutura de saúde, são um motor significativo para o aumento da adoção de instrumentos elétricos cirúrgicos
- Por exemplo, em março de 2025, Zimmer Biomet anunciou a expansão de sua distribuição de ferramentas ortopédicas em hospitais sauditas, visando tanto mercados de substituição conjunta e cirurgia de trauma
- Cirurgiões preferem cada vez mais instrumentos movidos ao invés de ferramentas manuais devido à precisão aprimorada, tempo de operação reduzido e melhores resultados dos pacientes, particularmente em centros cirúrgicos de alto volume
- Além disso, a modernização de salas de cirurgia e o crescente estabelecimento de centros cirúrgicos especializados na África do Sul e Egito estão impulsionando a demanda por ferramentas avançadas de cirurgia
- O alto fluxo de pacientes para procedimentos ortopédicos e o aumento dos investimentos governamentais e privados em infraestrutura cirúrgica são fatores fundamentais para a adoção de serviços de saúde públicos e privados.
- A tendência para ferramentas de alta precisão cirúrgicas tecnologicamente avançadas é sustentada pela crescente conscientização da eficiência processual, segurança do paciente e produtividade hospitalar entre os profissionais de saúde.
- Aumento das iniciativas governamentais e financiamento para melhorar as instalações cirúrgicas em países como Arábia Saudita e Emirados Árabes Unidos estão incentivando hospitais a adotar modernas ferramentas de poder cirúrgico
- A crescente preferência por procedimentos minimamente invasivos, particularmente em cirurgias ortopédicas e na coluna vertebral, está impulsionando a demanda por instrumentos especializados e de alta precisão
Restrição/Desafio
Custos elevados e mão-de-obra limitada
- O custo relativamente alto de ferramentas avançadas de energia cirúrgica, incluindo dispositivos robóticos e sensores assistidos, representa um desafio significativo para uma penetração mais ampla no mercado, especialmente em países sensíveis aos preços na região
- Por exemplo, hospitais menores no Egito ou Nigéria podem atrasar a adoção de ferramentas avançadas devido a restrições orçamentárias, apesar de seus benefícios clínicos
- A disponibilidade limitada de cirurgiões e técnicos treinados capazes de operar ferramentas de alta potência cirúrgica dificulta a adoção mais rápida, particularmente em mercados de saúde menos desenvolvidos
- Programas de treinamento e desenvolvimento de habilidades para operação segura e eficiente de ferramentas ainda são limitados, criando uma lacuna entre disponibilidade tecnológica e uso prático em hospitais
- Além disso, os requisitos de manutenção e os custos recorrentes das ferramentas elétricas cirúrgicas, incluindo descartáveis e calibração, podem aumentar o custo total de propriedade, desencorajando alguns hospitais de atualizar sistemas existentes
- Superar esses desafios através de soluções econômicas, iniciativas de treinamento e apoio ao serviço localizado será vital para o crescimento sustentado e adoção mais ampla no mercado de ferramentas de energia cirúrgicas do Oriente Médio e África
- Variabilidade nas aprovações regulatórias e restrições de importação em todos os países do Oriente Médio e África pode atrasar a entrada no mercado para fabricantes internacionais de ferramentas de cirurgia
- O fornecimento inconsistente de eletricidade e a infraestrutura hospitalar limitada em determinadas regiões podem dificultar a utilização ótima de ferramentas avançadas de uso cirúrgico, impactando as taxas de adoção
Ferramentas de Energia Cirúrgica do Oriente Médio e África
O mercado é segmentado com base em produto, tecnologia, tipo de dispositivo, aplicação, usuário final e canal de distribuição.
- Por Produto
Com base no produto, o mercado de ferramentas elétricas cirúrgicas do Oriente Médio e África é segmentado em peças manuais, descartáveis e acessórios. O segmento de peças manuais dominou o mercado em 2025 devido ao seu papel essencial em cirurgias como procedimentos ortopédicos, odontológicos e neurocirúrgicos. As peças manuais fornecem a principal capacidade operacional para furadeiras, serras e fresas, tornando-as indispensáveis em hospitais e centros cirúrgicos especializados. Sua adoção generalizada é sustentada por desenhos ergonômicos, controle de precisão e compatibilidade com múltiplos sistemas cirúrgicos. Os hospitais priorizam peças manuais de alta qualidade para melhorar a eficiência do procedimento, reduzir a fadiga do cirurgião e garantir resultados confiáveis. A integração tecnológica, como as peças de mão operadas por baterias e elétricas, reforça ainda mais o domínio do mercado.
Espera-se que o segmento de descartáveis e acessórios testemunhe o crescimento mais rápido de 2026 para 2033, devido à crescente conscientização do controle da infecção e aos mandatos regulatórios para componentes cirúrgicos de uso único. Descartávellâminas cirúrgicas, rebarbas e acessórios esterilizáveis reduzem os riscos de contaminação cruzada e aumentam a segurança do paciente. Acessórios como adaptadores, pacotes de bateria e bits complementam peças manuais e melhoram a eficiência do fluxo de trabalho. O aumento do número de procedimentos ambulatoriais e de clínicas menores adotando ferramentas elétricas cirúrgicas também alimenta a demanda. Os fabricantes estão inovando para fornecer soluções custo-efetivas, de uso único que atendam aos padrões de higiene e segurança. Este foco em ferramentas e acessórios descartáveis está impulsionando um forte crescimento em mercados emergentes, como Egito e Nigéria.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em ferramentas elétricas, ferramentas elétricas acionadas por bateria, ferramentas pneumáticas e outras. O segmento de ferramentas elétricas dominou o mercado em 2025 devido ao seu alto desempenho e adequação para cirurgias ortopédicas e de trauma de longa duração. Os hospitais preferem ferramentas elétricas para perfuração, corte e frenagem de precisão, pois fornecem torque e velocidade consistentes em comparação com outras tecnologias. Essas ferramentas são compatíveis com múltiplas peças manuais e acessórios, oferecendo flexibilidade operacional e confiabilidade durante cirurgias complexas. Dispositivos operados por eletricidade também requerem menor manutenção e proporcionam alta durabilidade, garantindo custo-efetividade a longo prazo. Grandes hospitais na Arábia Saudita, África do Sul e Emirados Árabes Unidos dependem de ferramentas elétricas para substituição de articulações e cirurgias da coluna vertebral, reforçando seu domínio.
Espera-se que o segmento de ferramentas elétricas a bateria testemunhe o crescimento mais rápido durante 2026-2033 devido à sua portabilidade, conveniência e capacidade de funcionar em centros cirúrgicos ambulatoriais (CAA) e clínicas com infraestrutura limitada. Os avanços do íon-lítio aumentaram a vida e a saída da bateria, tornando essas ferramentas comparáveis às alternativas elétricas. Eles são particularmente adequados para procedimentos minimamente invasivos e unidades cirúrgicas móveis. Hospitais e clínicas no Egito e na Nigéria adotam cada vez mais ferramentas a bateria para superar o fornecimento inconsistente de eletricidade. A crescente sensibilização para as suas vantagens, incluindo o tempo de instalação reduzido e a implantação flexível, está a acelerar a adopção do mercado.
- Por Tipo de Dispositivo
Com base no tipo de dispositivo, o mercado é segmentado em grandes ferramentas de energia óssea, médias ferramentas de energia óssea, pequenas ferramentas de energia óssea, entre outros. O segmento de ferramentas de grande porte ósseo dominou o mercado em 2025 devido ao alto volume de procedimentos ortopédicos envolvendo quadris, joelhos e espinhas. Dispositivos como serras oscilantes, brocas de alto torque e fresas são essenciais para substituição articular e cirurgias de trauma. Hospitais na Arábia Saudita, África do Sul e Emirados Árabes Unidos dependem dessas ferramentas para precisão, estabilidade e eficiência durante procedimentos complexos. As ferramentas de grande potência óssea proporcionam maior confiabilidade operacional, reduzindo os tempos de procedimento e complicações. Sua compatibilidade com várias peças manuais e integração com sistemas cirúrgicos inteligentes ainda suporta a liderança do mercado. O aumento dos investimentos em centros ortopédicos e infraestrutura cirúrgica continua a reforçar a dominância.
Espera-se que o segmento de ferramentas de pequeno porte ósseo testemunhe o crescimento mais rápido de 2026 para 2033 devido à crescente demanda em cirurgias odontológicas, otorrinolaringológicas e de mãos. Ferramentas como micro-drills, burrs e serras de baixo torque oferecem precisão e reduzem a invasividade. Procedimentos minimamente invasivos em ossos menores estão aumentando em todo o Egito, Nigéria e EAU. Sua adoção melhora o tempo de recuperação do paciente e a acurácia cirúrgica. Hospitais e clínicas especializadas estão cada vez mais integrando pequenas ferramentas ósseas com peças de mão avançadas. A combinação do avanço tecnológico e o aumento das cirurgias ambulatoriais impulsionam o rápido crescimento do mercado.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em cirurgia ortopédica, cirurgia otorrinolaringológica, neurologia, cirurgia dentária, cirurgia cardiotorácica, entre outros. O segmento de cirurgia ortopédica dominou o mercado em 2025 com market share de 47,2%, impulsionado pelo aumento da prevalência de fraturas, distúrbios musculoesqueléticos e substituições articulares. Os cirurgiões preferem ferramentas powered para precisão, velocidade e melhores resultados do paciente. Hospitais na Arábia Saudita, África do Sul e Emirados Árabes Unidos realizam altos volumes de cirurgias de joelho, quadril e coluna, gerando forte demanda. Procedimentos ortopédicos assistidos por robôs e habilitados por sensores reforçam ainda mais a adoção. O segmento beneficia de investimentos significativos em salas de cirurgia e centros ortopédicos especializados. Inovações contínuas em peças de mão, brocas e serras mantêm o domínio em toda a região.
Espera-se que o segmento de cirurgia dentária testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento das clínicas odontológicas, conscientização de procedimentos orais avançados e adoção de brocas de precisão e peças manuais. A urbanização e o aumento do rendimento disponível no Egipto e na Nigéria estão a impulsionar a procura. As cirurgias odontológicas dependem cada vez mais de técnicas minimamente invasivas, que se beneficiam de ferramentas cirúrgicas ergonômicas. O crescimento dos procedimentos de odontologia e implante cosméticos acelera ainda mais a adoção. Os fabricantes estão desenvolvendo instrumentos odontológicos econômicos para atender às necessidades clínicas em expansão. A tendência crescente da assistência odontológica privada contribui para a expansão sustentada do mercado.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais (CAA), clínicas e outros. O segmento hospitalar dominou o mercado em 2025, devido aos altos volumes cirúrgicos, disponibilidade de cirurgiões qualificados e infraestrutura para suporte a ferramentas avançadas de poder cirúrgico. Hospitais na Arábia Saudita e na África do Sul investem fortemente em peças de mão elétricas, grandes ferramentas de força óssea e sistemas robóticos assistidos. Essas instalações priorizam precisão, confiabilidade e integração com sistemas de rastreamento digital. Os hospitais também se beneficiam de compras a granel, garantias e suporte de serviços, criando forte demanda. A dominância do segmento é sustentada por investimentos contínuos em departamentos ortopédicos e neurocirúrgicos. Altos volumes de procedimentos e complexidade reforçam os hospitais como principais usuários finais.
Espera-se que o segmento de centros cirúrgicos ambulatoriais (CAA) testemunhe o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento dos procedimentos ambulatoriais, cirurgias minimamente invasivas e menores requisitos de infraestrutura. Ferramentas portáteis a bateria tornam os ASCs viáveis para operações econômicas. Expandir ASCs no Egito, Emirados Árabes Unidos e Nigéria estão aumentando a adoção de ferramentas elétricas cirúrgicas compactas e leves. Os ASCs se beneficiam de rotatividade mais rápida do paciente e de configurações cirúrgicas flexíveis. A crescente popularidade das cirurgias de creches apoia o rápido crescimento do mercado. A integração com plataformas digitais aumenta ainda mais a eficiência e a atratividade para a adoção do ASC.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em leilões diretos e distribuição de terceiros. O segmento de concursos diretos dominou o mercado em 2025 devido às grandes práticas de compras hospitalares, particularmente na Arábia Saudita e África do Sul. Acordos diretos com fabricantes garantem produtos de alta qualidade, garantias e suporte a serviços. Hospitais beneficiam da compra a granel de peças manuais, ferramentas de ossos grandes, e consumíveis a preços negociados. Os concursos directos reduzem os prazos de entrega dos contratos e garantem a estabilidade da oferta a longo prazo. Essa abordagem garante qualidade consistente para instrumentos cirúrgicos críticos. Os hospitais que realizam cirurgias complexas preferem relações diretas de fabricantes para confiabilidade e personalização.
Espera-se que o segmento de distribuição de terceiros testemunhe o crescimento mais rápido de 2026 para 2033, especialmente em países em desenvolvimento, como Egito e Nigéria. Hospitais e clínicas menores dependem de distribuidores de terceiros para o acesso a uma ampla gama de ferramentas elétricas cirúrgicas sem investimento de capital pesado. Os distribuidores fornecem entrega flexível, preços competitivos e uma variedade de marcas. Eles também apoiam clínicas com peças de reposição, consumíveis e serviços de manutenção. O aumento da adoção de ferramentas elétricas cirúrgicas em unidades de saúde ambulatoriais e pequenas acelera as vendas de terceiros. As redes de distribuição aumentam o alcance, a disponibilidade e a acessibilidade, impulsionando o rápido crescimento nos mercados emergentes.
Análise Regional do Mercado de Ferramentas Cirúrgicas do Oriente Médio e África
- A Arábia Saudita dominou o mercado de ferramentas cirúrgicas do Oriente Médio e da África, com uma quota de receita de 22,9% em 2025, apoiada pela melhoria da infraestrutura de saúde, alto fluxo de pacientes para cirurgias ortopédicas, e investimentos substanciais em modernos equipamentos de salas de operação por prestadores de cuidados de saúde públicos e privados
- Hospitais e centros cirúrgicos especializados no país priorizam ferramentas avançadas de poder cirúrgico, como peças elétricas, ferramentas de grande porte ósseo e sistemas robóticos assistidos para melhorar a precisão, reduzir o tempo de operação e melhorar os resultados dos pacientes em cirurgias ortopédicas, neurológicas e de trauma
- Essa adoção generalizada é ainda apoiada por fortes iniciativas governamentais para modernizar salas de cirurgia, alto fluxo de pacientes e uma crescente preferência por procedimentos minimamente invasivos, tornando as ferramentas de poder cirúrgico essenciais tanto para as instituições de saúde públicas quanto privadas.
Visão do Mercado de Ferramentas Cirúrgicas da Arábia Saudita
O mercado de ferramentas cirúrgicas da Arábia Saudita captou a maior parcela de receita de 22,9% em 2025, impulsionada por investimentos significativos em infraestrutura de saúde e pelo crescente número de procedimentos ortopédicos, odontológicos e neurocirúrgicos. Hospitais e centros cirúrgicos especializados priorizam peças de mão elétricas e de bateria de alto desempenho, ferramentas de grande poder ósseo e sistemas robóticos assistidos para maior precisão e eficiência cirúrgica. A tendência crescente de cirurgias minimamente invasivas e a adoção de tecnologias avançadas de salas de operação impulsionam ainda mais o crescimento do mercado. Fortes iniciativas governamentais para modernizar hospitais, aliadas ao alto fluxo de pacientes, criam demanda sustentada. Cirurgiões sauditas adotam cada vez mais ferramentas para melhorar os resultados e reduzir o tempo de procedimento. Os hospitais públicos e privados também estão alavancando parcerias com fabricantes globais para acessar instrumentos cirúrgicos de ponta.
África do Sul Surgical Power Tools Market Insight
O mercado de ferramentas elétricas cirúrgicas da África do Sul detém uma participação significativa na região do Oriente Médio e África, impulsionada por infra-estrutura hospitalar bem estabelecida, aumento dos volumes ortopédicos e de cirurgias de trauma, e a presença de líderes fabricantes de ferramentas cirúrgicas. Os hospitais integram cada vez mais dispositivos elétricos e robóticos assistidos para substituição de articulações, cirurgias espinhais e odontológicas, garantindo precisão e segurança. A demanda é ainda alimentada por investimentos contínuos em equipamentos cirúrgicos, peças avançadas e grandes ferramentas ósseas. Os cirurgiões preferem instrumentos movidos para melhorar a precisão processual e reduzir os tempos de operação. A adoção de técnicas minimamente invasivas suporta a crescente necessidade de ferramentas cirúrgicas compactas e de alta precisão. O setor de saúde da África do Sul também está se beneficiando de parcerias com distribuidores para garantir a disponibilidade de instrumentos de ponta em hospitais urbanos e semiurbanos.
Egito Ferramentas de Energia Cirúrgicas Visão do Mercado
Espera-se que o mercado de ferramentas cirúrgicas do Egito testemunhe o crescimento mais rápido durante o período de previsão devido à expansão do acesso à saúde, aumento das capacidades hospitalares e aumento da conscientização das soluções cirúrgicas modernas. Hospitais e clínicas estão adotando rapidamente peças manuais a bateria e elétricas, pequenas ferramentas ósseas e descartáveis para apoiar procedimentos ambulatoriais e minimamente invasivos. Iniciativas governamentais para melhorar a infraestrutura de saúde e investimentos privados em centros cirúrgicos especializados estão impulsionando a demanda. A crescente prevalência de distúrbios ortopédicos e de procedimentos odontológicos reforça ainda mais a adoção. Cirurgiões egípcios preferem cada vez mais ferramentas de precisão para melhores resultados processuais e tempos de recuperação mais curtos. Distribuidores de terceiros estão permitindo hospitais e clínicas menores para acessar instrumentos cirúrgicos avançados convenientemente.
Visão do Mercado de Ferramentas Cirúrgicas dos Emirados Árabes Unidos
O mercado de ferramentas elétricas cirúrgicas dos EAU está crescendo constantemente devido aos altos investimentos em infraestrutura de saúde avançada, ao aumento do turismo médico e ao aumento dos volumes de procedimentos cirúrgicos em especialidades ortopédicas e odontológicas. Hospitais e centros especializados estão adotando sistemas robóticos assistidos, ferramentas de grande poder ósseo e peças de mão avançadas para aumentar a precisão e eficiência operacional. Iniciativas governamentais para modernizar hospitais, aliadas à robusta regulamentação sanitária do país, promovem a adoção. Os cirurgiões valorizam ferramentas alimentadas para reduzir o tempo de operação e melhorar os resultados do paciente. Os EAU também estão testemunhando crescimento em cirurgias ambulatoriais, o que aumenta a demanda por instrumentos cirúrgicos portáteis e a bateria. Parcerias com fabricantes internacionais garantem a disponibilidade de equipamentos de alta qualidade em instalações públicas e privadas.
Mercado de Ferramentas Cirúrgicas do Oriente Médio e África
A indústria de Ferramentas Cirúrgicas do Oriente Médio e África é liderada principalmente por empresas bem estabelecidas, incluindo:
- Stryker (EUA)
- Zimmer Biomet (EUA)
- Medtronic (Irlanda)
- CONMED Corporation (EUA)
- Smith & Sobrinho (U.K.)
- Arthrex, Inc. (EUA)
- De Soutter Medical (U.K.)
- Nouvag AG (Suíça)
- NSK Ltd. (Japão)
- Exactech, Inc. (EUA)
- GPC Medical Ltd. (Índia)
- Aygun Co., Inc. (Turquia)
- Shanghai Bojin Medical Instrument Co., Ltd. (China)
- OsteoMed LLC (EUA)
- Grupo KLS Martin (EUA)
- AlloTech Co., Ltd. (EUA)
- MatOrtho Limited (U.K.)
- iMEDICOM Co., Ltd. (Índia)
- B. Braun SE (Alemanha)
Quais são os recentes desenvolvimentos no Oriente Médio e África Mercado de Ferramentas Cirúrgicas
- Em outubro de 2025, a KFSHRC assinou um acordo de colaboração com a Zimmer GmbH para promover o treinamento em cirurgia robótica e inovação em ortopedia, com foco na introdução e avaliação de sistemas assistidos por robótica e tecnologias apoiadas por IA em ambientes clínicos. A parceria visa melhorar a qualidade processual e os resultados dos pacientes, facilitando a educação do cirurgião e iniciativas conjuntas de inovação
- Em setembro de 2025, o American Hospital Dubai tornou-se a primeira instalação no Oriente Médio, África e Europa Oriental a ser pioneira na cirurgia robótica de porta única usando o sistema Da Vinci SP, permitindo procedimentos complexos através de uma única incisão com menos dor pós-operatória e recuperação acelerada, significando rápida adoção de tecnologias cirúrgicas minimamente invasivas avançadas nos EAU
- Em julho de 2025, o King Faisal Specialist Hospital & Research Centre (KFSHRC) apresentou sistemas avançados de cirurgia robótica na Exposição Global de Saúde 2025 em Riade, destacando seu investimento significativo em tecnologias cirúrgicas de ponta e relatando um aumento de 28% em cirurgias robóticas realizadas em 2024. Este evento ressalta o compromisso do hospital em adotar tecnologia cirúrgica de precisão e avançar na excelência clínica na região
- Em junho de 2025, o robô cirúrgico Toumai da MicroPort MedBot completou a primeira telecirurgia robótica intercontinental internacional FDA-IDE entre os Estados Unidos e África, onde um procedimento urológico foi realizado remotamente em um paciente em Luanda, Angola, com o cirurgião que operava em Orlando, Flórida, um marco na robótica cirúrgica global que conecta os cuidados de saúde africanos com conhecimentos robóticos avançados
- Em maio de 2025, o Ministério da Saúde saudita revelou um recém-lançado sistema cirúrgico robótico de última geração, capaz de realizar procedimentos altamente complexos e minimamente invasivos, como cirurgia torácica, urologia, oncologia ginecológica e cirurgia colorretal, aumentando a precisão cirúrgica e melhorando os tempos de recuperação nos principais hospitais do Reino
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











