



Segmentação do mercado de injetores de contraste na América do Norte por tipo (injetores de cabeça única, cabeça dupla e sem seringa), produto (sistemas de injeção e consumíveis), aplicação (radiologia, cardiologia intervencionista e radiologia intervencionista) e usuário final (hospitais, centros cirúrgicos ambulatoriais e centros de diagnóstico) - Tendências e previsões do setor até 2033.
O que é a América do Norte Contraste Media Injectors Tamanho do mercado e taxa de crescimento
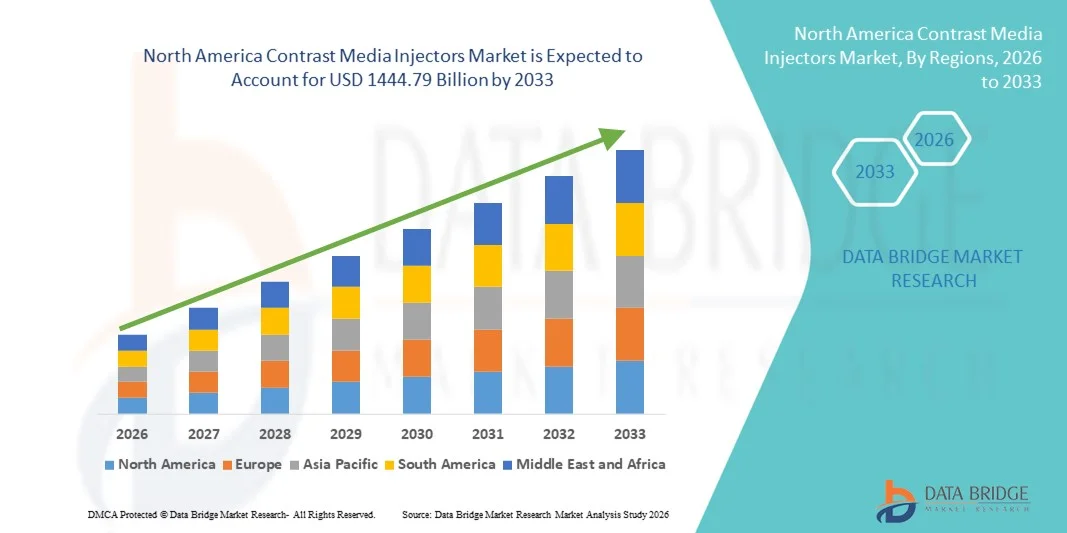
- De acordo com a Data Bridge Market Research Analysis a América do Norte Contraste Media Injectors tamanho do mercado foi avaliado emUSD 872,99 mil milhões em 2025e espera-se alcançarUSD 1444,79 mil milhões até 2033, em umaCAGR de 6,50%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela adoção crescente e progresso tecnológico em sistemas avançados de imagem e automação hospitalar, levando a uma maior eficiência e precisão nos procedimentos de diagnóstico
- Além disso, a crescente demanda por sistemas de liberação de meios de contraste precisos, seguros e fáceis de usar em procedimentos de diagnóstico e de imagem intervencionista está estabelecendo injetores de meios de contraste como ferramentas essenciais na radiologia e cardiologia. Esses fatores convergentes estão acelerando a captação de soluções de Injetores Contrast Media, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):872,99 mil milhões de USD
- Valor de mercado previsto (2033):1444,79 mil milhões de USD
- Previsões CAGR (2026-2033):6.50%
América do Norte Contraste Media Injectors Análise de Mercado
- Injetores de contraste, fornecendo fornecimento preciso e automatizado de agentes de contraste durante os procedimentos de imagem, são componentes cada vez mais vitais nas configurações modernas de radiologia, cardiologia e imagem intervencionista devido à sua maior precisão, segurança e integração com sistemas de imagem
- A crescente demanda por injetores de meios de contraste é principalmente alimentada pela crescente adoção de tecnologias avançadas de imagem, aumento dos volumes de pacientes e preferência por protocolos automatizados e reprodutíveis de injeção que melhorem os resultados diagnósticos.
- Os EUA dominaram o mercado de Injetores de Mídia Contraste com a maior participação de receita de 38% em 2025, caracterizada por avançadoscuidados de saúdeinfraestrutura, altos volumes processuais e uma forte presença dos principais atores da indústria, com os EUA experimentando um crescimento substancial na adoção de Injetores Contrast Media, particularmente em hospitais e centros de diagnóstico, impulsionados por inovações em sistemas injetores automatizados e inteligentes
- O Canadá deve ser a região de crescimento mais rápido no mercado de Injetores de Mídia Contraste com um CAGR durante o período de previsão, impulsionado pelo aumento dos investimentos em saúde, aumento dos procedimentos de diagnóstico por imagem e ampliação da infraestrutura hospitalar
- O segmento Injector Systems dominou a maior parcela de receita de 58,2% em 2025, apoiada pelo aumento dos investimentos em equipamentos avançados de imagem e expansão hospitalar.
Escopo do relatório e Segmentação de Injectores de Mídia Contraste
|
Atributos |
Injectores de Mídia Contraste Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de injetores de mídia de contraste da América do Norte
Avanços tecnológicos em sistemas de injeção
- Inovações contínuas na tecnologia de injetores de meios de contraste, tais como injetores de cabeça dupla, rastreamento automatizado em bolus e protocolos de injeção programáveis, estão melhorando a segurança do paciente e a precisão de imagem
- Por exemplo, em setembro de 2024, Ulrich Medical introduziu seu injetor de cabeça dupla FlowSafe para aplicações de ressonância magnética, oferecendo tempo preciso de injeção e monitoramento integrado, o que aumenta a confiabilidade diagnóstica
- A integração de sistemas injetores com modalidades de imagem permite a entrega sincronizada de contraste, melhorando a qualidade da varredura
- Características de segurança automatizadas, como detecção de bolhas de ar e monitoramento de pressão, reduzem complicações durante procedimentos de imagem
- Plataformas de software aprimoradas para controle de injetores estão melhorando a eficiência do fluxo de trabalho e reduzindo a dependência do operador
América do Norte Contraste Media Injectors Market Dynamics
Controlador
Aumento de Investimentos em Infraestrutura de Saúde e Centros de Imagem
- Expansão de hospitais, centros de diagnóstico por imagem e ambulatórios na América do Norte está conduzindo maior adoção de injetores avançados de meios de contraste
- Por exemplo, a abertura de um novo centro de diagnóstico no Texas, em janeiro de 2025, relatou a implantação de múltiplos sistemas injetores de próxima geração para lidar com o aumento da produtividade do paciente
- Iniciativas governamentais para melhorar a acessibilidade por imagem e a precisão diagnóstica em áreas rurais e urbanas estão incentivando a aquisição de modernos dispositivos injetores
- O aumento das atividades de pesquisa clínica e ensaios clínicos que requerem procedimentos de imagem repetidos também estão contribuindo para o crescimento do mercado
- Colaborações crescentes entre fabricantes de injetores e redes hospitalares para fornecer treinamento, manutenção e suporte a serviços aumentam a penetração no mercado
Restrição/Desafio
Requisitos de Alto Custo e Manutenção
- O custo relativamente alto dos sistemas injetores avançados de meios de contraste, juntamente com manutenção contínua e requisitos consumíveis, pode limitar a adoção, particularmente em centros de diagnóstico menores ou hospitais limitados ao orçamento
- Por exemplo, centros de imagem de médio porte no Canadá têm relatado atrasos na obtenção de sistemas de injeção dupla cabeça devido a limitações orçamentárias e custos iniciais elevados
- A operação complexa e a necessidade de pessoal treinado também podem dificultar a adoção em regiões com pessoal especializado limitado
- As homologações regulamentares e o cumprimento das normas de segurança aplicáveis aos injectores de meios de contraste podem atrasar a entrada no mercado de novos produtos
- Preocupações com nefropatia induzida pelo contraste em pacientes de alto risco podem limitar a frequência de certos procedimentos, afetando indiretamente a utilização de injetáveis.
- Para superar esses desafios, os fabricantes estão focando na otimização de custos, programas de treinamento de operadores e desenvolvimento de dispositivos com necessidades de manutenção reduzidas para garantir acesso mais amplo ao mercado
América do Norte Contraste Media Injectors Market Scope
O mercado é segmentado com base no tipo, produto, aplicação e usuário final.
- Por Tipo
Com base no tipo, o mercado de Injectores Contrast Media é segmentado em Injectores Single Head, Dual-Head e Seringeless. O segmento Single Head dominou a maior parcela de receita de mercado de 46,8% em 2025, impulsionada pela sua ampla adoção em procedimentos de radiologia padrão e compatibilidade com a maioria dos equipamentos de imagem. Hospitais e centros de diagnóstico preferem injetores de cabeça única para entrega de contraste de rotina devido à facilidade de uso e custo-efetividade. Alta confiabilidade e requisitos de manutenção mais baixos os tornam ideais para instalações de imagem de alto volume. A forte presença nos mercados emergentes contribui ainda mais para o domínio das receitas. A integração com sistemas de fluxo de trabalho automatizado aumenta a eficiência operacional. Alta disponibilidade de consumíveis e protocolos de calibração padronizados reforçam a confiança entre os profissionais de radiologia. Os injetores de cabeça única também oferecem dosagem de precisão, reduzindo o desperdício de contraste. Os principais fabricantes continuam a melhorar a ergonomia do projeto e as características de segurança. A familiaridade clínica e o desempenho comprovado suportam a preferência contínua. As redes de apoio e serviços garantem uma adoção suave nos hospitais. Programas de treinamento para equipe de radiologia melhoram a eficiência de utilização. Globalmente, esses fatores garantiram a liderança do segmento Single Head em 2025.
Espera-se que o segmento Dual-Head testemunhe o CAGR mais rápido de 13,4% de 2026 a 2033, impulsionado pelo aumento da demanda por injeções múltiplas simultâneas e procedimentos intervencionistas avançados. Injetores de cabeça dupla permitem maior flexibilidade, permitindo aos radiologistas realizar tarefas complexas de imagem de forma eficiente. A adoção crescente em cardiologia intervencionista e suítes avançadas de radiologia fortalece o crescimento. Recursos de segurança melhorados, incluindo gerenciamento de dose de contraste e monitoramento automatizado, incentivam a adoção hospitalar. A preferência crescente pelo aumento da eficiência de fluxo de trabalho em instalações de alto volume alimenta a expansão. Atualizações tecnológicas e integração com sistemas de imagem digital tornam os injetores de dupla cabeça atraentes. Aumentar a disponibilidade de consumíveis compatíveis suporta operação contínua. O feedback positivo dos primeiros adotantes em hospitais especializados acelera a penetração no mercado. Expandindo aplicações clínicas para além da demanda por unidade radiológica. Suporte ao fornecedor e garantias estendidas melhorar a confiança na compra. No geral, essas vantagens posicionam os injetores de cabeça dupla como o segmento do tipo de crescimento mais rápido.
- Por Produto
Com base no produto, o mercado de Injectores de Mídia Contrast é segmentado em Sistemas e Consumíveis de Injetores. O segmento Injector Systems dominou a maior parcela de receita de 58,2% em 2025, apoiada pelo aumento dos investimentos em equipamentos avançados de imagem e expansão hospitalar. Alta confiabilidade, dosagem de precisão e integração com software de imagem fazem dos sistemas injetores a escolha preferida para hospitais. O uso extensivo em radiologia, cardiologia intervencionista e procedimentos de radiologia intervencionista contribui para uma forte receita. Protocolos padronizados e suporte de treinamento facilidade de adoção. Contratos de manutenção regulares e disponibilidade de serviços aumentam a longevidade do sistema. A integração com fluxos de trabalho automatizados de entrega de contraste aumenta a eficiência operacional. Resultados clínicos positivos da dosagem precisa reforçam a confiança hospitalar. A forte presença dos principais jogadores garante ampla distribuição e suporte. Aumentar os orçamentos hospitalares para a infraestrutura de imagem sustenta o domínio do segmento. Atualizações de equipamentos em centros de diagnóstico aumentam ainda mais a demanda. Os mecanismos avançados de segurança reduzem os riscos processuais, reforçando a adopção.
Espera-se que o segmento Consumíveis testemunhe o CAGR mais rápido de 12,6% de 2026 a 2033, alimentado pelo aumento dos volumes processuais e aumento do uso de tubos de uso único, seringas e kits de contraste. Hospitais e centros de diagnóstico preferem consumíveis para controle de infecção e para garantir desempenho consistente. Expansão de procedimentos intervencionistas impulsionam maior consumo de seringas e tubos. A compatibilidade com vários modelos injetores suporta a adoção generalizada. Aumentar a consciência da segurança e higiene do paciente acelera o uso. MelhoradodistribuiçãoA disponibilidade de redes e de comércio electrónico aumenta a acessibilidade. A demanda de centros cirúrgicos ambulatoriais e clínicas de diagnóstico aumenta o crescimento do segmento. A introdução contínua de consumíveis rentáveis atrai instalações mais pequenas. A adoção em mercados emergentes com a expansão da infraestrutura de imagem fortalece o CAGR. O suporte do fornecedor para consumíveis confiáveis garante compras repetidas. As cadeias de abastecimento simplificadas reduzem o tempo de inatividade nos departamentos de imagem. Esses fatores posicionam coletivamente consumíveis como o segmento de produto de crescimento mais rápido.
- Por Aplicação
Com base na aplicação, o mercado de Injetores de Mídia Contraste é segmentado em Radiologia, Cardiologia Intervencionista e Radiologia Intervencionista. O segmento de Radiologia dominou a maior parcela de receita de 52,5% em 2025, devido a altos volumes processuais e adoção generalizada em centros diagnósticos e hospitais. Exames de imagem de rotina, incluindo tomografias computadorizadas e ressonâncias magnéticas, dependem fortemente de injetores de contraste. Os hospitais preferem procedimentos radiológicos padronizados para eficiência e confiabilidade. Integração com PACS e software de imagem suporta precisão operacional. O alto rendimento do paciente e a repetição das exigências de imagem reforçam a dominância do segmento. Os mecanismos de segurança em injetores garantem uma entrega precisa de contraste, reduzindo complicações. Os extensos programas de treinamento para equipe de radiologia melhoram a utilização. A disponibilidade de consumíveis compatíveis aumenta a eficiência do fluxo de trabalho. As redes de serviços estabelecidas reforçam a adopção. A confiabilidade e familiaridade comprovadas com os equipamentos promovem o uso contínuo. Estudos clínicos que demonstrem melhor qualidade de imagem reforçam ainda mais a preferência do mercado.
Espera-se que o segmento de Radiologia Intervencionista testemunhe o CAGR mais rápido de 13,1% de 2026 a 2033, impulsionado pelo aumento de procedimentos minimamente invasivos e intervenções terapêuticas complexas. A adoção crescente de terapias guiadas por imagem em procedimentos de oncologia, vascular e cardiologia suporta o crescimento do segmento. Os sistemas de injeção dupla e avançada permitem a entrega simultânea de múltiplos agentes, melhorando a eficiência processual. Maior segurança e características de monitoramento da dose aumentam a confiança do médico. Expansão de centros intervencionistas especializados mais demanda de combustíveis. O aumento da preferência por procedimentos ambulatoriais e ambulatoriais acelera a adoção. O treinamento contínuo para radiologistas intervencionistas melhora a proficiência operacional. A integração com salas de operação híbridas aumenta a precisão. O aumento da prevalência de doenças cardiovasculares e oncológicas aumenta os volumes processuais. Políticas de reembolso favoráveis para terapias intervencionistas incentivam investimentos hospitalares. As inovações tecnológicas no projeto do injetor suportam o fluxo de trabalho melhorado. Esses condutores combinados fazem da radiologia intervencionista o segmento de aplicação de maior crescimento.
- Por Usuário Final
Com base no usuário final, o mercado de Injetores de Mídia Contraste é segmentado em Hospitais, Centros Cirúrgicos Ambulatórios e Centros de Diagnóstico. O segmento Hospitalar dominou a maior parcela de receita de 61,4% em 2025, impulsionada por instalações de imagem em larga escala, volumes elevados de pacientes e investimento em equipamentos avançados. Os hospitais realizam procedimentos de imagem de rotina e complexos, exigindo injetores confiáveis. A adoção elevada de sistemas de dupla cabeça e sem seringas aumenta a eficiência processual. A integração com sistemas de TI hospitalares melhora o fluxo de trabalho e o gerenciamento de registros de pacientes. Os acordos de manutenção e serviço regulares apoiam a longevidade do equipamento. Programas de treinamento e suporte para equipe de radiologia aumentam a confiabilidade operacional. A conformidade regulatória garante uma entrega segura de contraste. Os orçamentos hospitalares e os reembolsos de seguros reforçam a capacidade de aquisição. Protocolos padronizados de imagem em redes hospitalares reforçam a adoção. A expansão das cadeias hospitalares aumenta a implantação do injetor. Em geral, esses fatores garantem que os hospitais permaneçam o usuário final dominante.
Espera-se que o segmento de Centros Cirúrgicos Ambulatórios testemunhe o CAGR mais rápido de 12,9% de 2026 a 2033, alimentado pelo crescente número de procedimentos de imagem ambulatorial e intervenções minimamente invasivas. Esses centros preferem sistemas injetores compactos e eficientes para operações de alto rendimento. A adoção crescente de modelos de injeção dupla e avançada melhora a flexibilidade operacional. Aumentar a consciência do paciente e a preferência pelo crescimento do suporte ambulatorial. A integração com PACS e monitoramento remoto aumenta a precisão processual. Expansão de redes de diagnóstico e centros de imagem autônomos impulsiona a penetração do mercado. Uma melhor acessibilidade e consumíveis rentáveis facilitam a adoção. O suporte e treinamento de fornecedores para pequenas instalações aumentam a confiança. Atualizações tecnológicas e sistemas simplificados de fluxo de trabalho atraem novos operadores. Resultados clínicos positivos impulsionam a adoção repetida. O acompanhamento por telessaúde aumenta o rendimento do paciente. Coletivamente, esses fatores fazem dos centros ambulatoriais o segmento de usuários finais de maior crescimento.
América do Norte Contraste Media Injectors Market Regional Analysis
- A América do Norte dominou o mercado de injetores de meios de contraste com a maior participação de receita em 2025, impulsionada pela infraestrutura avançada de saúde, altos volumes processuais e a forte presença dos principais atores da indústria
- Em março de 2025, a GE Healthcare implantou seus sistemas automatizados de injeção de tomografia computadorizada e ressonância magnética em vários hospitais nos EUA, aumentando a eficiência e precisão do procedimento
- A alta adoção de injetores de meios de contraste em hospitais, centros de diagnóstico e ambulatórios, aliada à crescente demanda por políticas precisas de imagem e reembolso de suporte, está alimentando o crescimento regional
U.S. Contrast Media Injectors Market Insight
O mercado de injetores de contraste dos EUA captou a maior parte de receita de 38% em 2025, alimentada por altos volumes processuais, robusta infraestrutura de saúde e rápida adoção de sistemas de injetores automatizados e inteligentes. Por exemplo, em janeiro de 2024, Bracco Imaging introduziu sistemas injetores de cabeça dupla em várias redes hospitalares dos EUA, otimizando a entrega de contraste para TC e RM. As inovações das principais empresas de dispositivos médicos, o crescente foco na segurança do paciente e o aumento dos requisitos de diagnóstico por imagem estão impulsionando a expansão do mercado no país.
Canadá Contraste Media Injectors Market Insight
O mercado de injetores de meios de contraste Canadá está experimentando crescimento constante devido ao aumento dos procedimentos de diagnóstico por imagem, expansão da infraestrutura hospitalar e centro de diagnóstico e aumento dos investimentos em saúde. Por exemplo, em setembro de 2024, a Siemens Healthineers instalou sistemas automatizados de injetores nos principais hospitais canadenses, melhorando a eficiência do fluxo de trabalho e garantindo uma entrega precisa de meios de contraste. O mercado é ainda apoiado por iniciativas governamentais para modernizar os serviços de saúde e aumentar o acesso às tecnologias avançadas de imagem.
América do Norte Contraste Media Injectors Market Share
A indústria de Injectores Contrast Media é liderada principalmente por empresas bem estabelecidas, incluindo:
- Bracco Imaging (Itália)
- GE Healthcare (EUA)
- Siemens Healthineers (Alemanha)
- Sistemas Médicos Canon (Japão)
- Bayer (Alemanha)
- Medrad (EUA)
- Liebel-Flarsheim (EUA)
- Nemoto Kyorido (Japão)
- Ulrich Medical (Alemanha)
- Civco Medical Solutions (EUA)
- ACIST Medical Systems (EUA)
- Sistemas Médicos Hitachi (Japão)
- Imaxeon (França)
- Intrajecto (EUA)
- TomTec Imaging Systems (Alemanha)
- Imagens Vitais (EUA)
- Hological (EUA)
- Polaris Medical (EUA)
- Radimetria (EUA)
- Accutron (Alemanha)
Últimos desenvolvimentos na América do Norte Mercado de Injectores de Mídia Contraste
- Em novembro de 2023, Bracco Imaging e Ulrich GmbH & Co. KG anunciaram uma parceria estratégica de longo prazo para introduzir um injetor de contraste de marca Bracco no mercado dos EUA, marcando uma expansão fundamental de opções avançadas de injetores projetadas para melhorar a eficiência do fluxo de trabalho e qualidade de imagem em procedimentos de RM. A 510 (k) notificação pré-mercado foi submetido ao FDA dos EUA sob esta colaboração
- Em novembro de 2024, o MEDRAD Centargo CT Injection System da Bayer recebeu uma autorização de 510 (k) da Food and Drug Administration dos EUA, permitindo seu uso comercial em hospitais e centros de imagem em toda a América do Norte. A plataforma foi projetada para agilizar a entrega de meios de contraste em suítes CT de alto desempenho, automatizando etapas de fluxo de trabalho, integrando-se com sistemas de imagem e suportando a entrega simultânea de contraste e solução salina
- Em dezembro de 2024, a Bracco Diagnostics Inc. anunciou que sua Max 3TM Rapid Exchange e Injector sem seringa receberam a liberação FDA 510 (k), autorizando uma nova geração de sistemas injetores de contraste de RM nos EUA. Este desenho sem seringa permite a injeção direta de frascos de contraste, reduzindo etapas operacionais, desperdício descartável e tempo de preparação geral para exames de RM
- Em julho de 2025, Guerbet revelou sua plataforma de injeção Contrast & Care 2.0 na reunião da Radiologic Society of North America (RSNA) em Chicago. Esta plataforma conectada integra-se com sistemas de TC e RM para aumentar a eficiência do fluxo de trabalho, automatizar documentação e apoiar práticas de administração de contraste mais seguras nos departamentos de radiologia
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











