



Сегментация рынка устройств для искусственной вентиляции легких в Азиатско-Тихоокеанском регионе по типу (аналоговые и цифровые устройства), объему (устройства объемом 20 мл, 25 мл, 30 мл и 60 мл), применению (интервенционная кардиология, периферические сосудистые процедуры, интервенционная радиология, урологические процедуры, гастроэнтерологические процедуры и другие), давлению (30 атм, 40 атм, 55 атм и другие), функциям (установка стента и подача жидкости), конечным пользователям (больницы, интервенционные лаборатории и клиники), каналам сбыта (прямые тендеры, розничные продажи и сторонние дистрибьюторы) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка инфляционных устройств в Азиатско-Тихоокеанском регионе и темпы роста
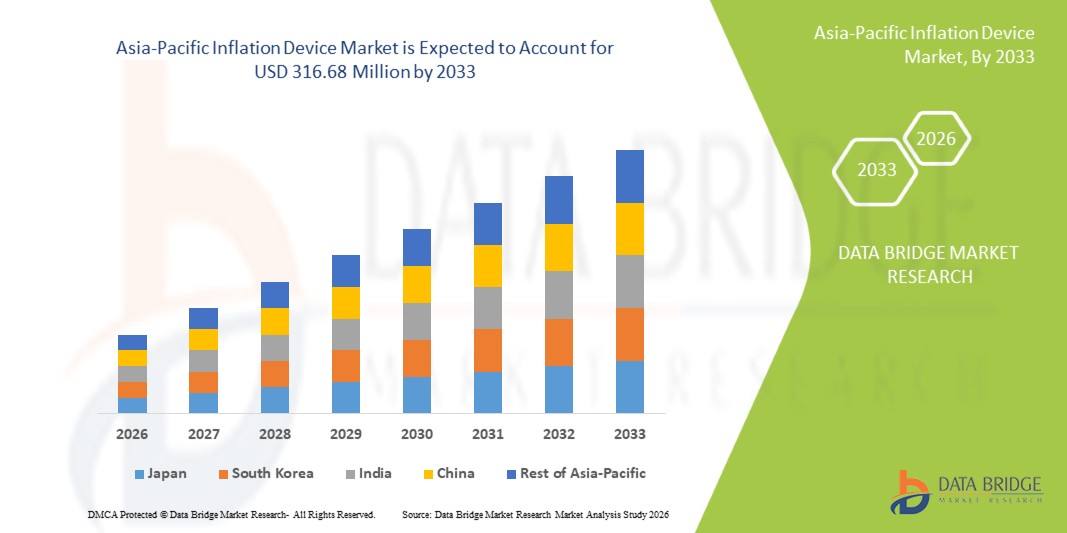
- Размер рынка инфляционных устройств в Азиатско-Тихоокеанском регионе был оценен197,19 млн долларов США в 2025 годуОжидается, что он достигнет316,68 млн долларов США к 2033 году, вCAGR 6.10%в течение прогнозируемого периода
- Расширение рынка в первую очередь обусловлено ростом числа сердечно-сосудистых, желудочно-кишечных и сосудистых интервенционных процедур в крупных странах, таких как Китай, Индия, Япония и Южная Корея, что приводит к росту спроса на точные и надежные инфляционные системы.
- Кроме того, быстрое совершенствование инфраструктуры здравоохранения, все более широкое внедрениеминимально инвазивные операцииБолее высокие инвестиции в современные инструменты интервенционной кардиологии ускоряют проникновение на рынок.
Каковы основные выводы Азиатско-Тихоокеанского рынка инфляционных устройств
- Инфляционные устройства, критически важные для контролируемой инфляции воздушных шаров во время интервенционной кардиологии, радиологии, сосудистых и желудочно-кишечных процедур, становятся все более неотъемлемой частью быстро расширяющегося ландшафта минимально инвазивного лечения в регионе из-за их точности, функций безопасности и совместимости с различными катетерами и стентовыми системами.
- Растущий спрос в Азиатско-Тихоокеанском регионе в первую очередь обусловлен растущим бременем сердечно-сосудистых и сосудистых заболеваний, быстрым внедрением минимально инвазивных операций и постоянным улучшением инфраструктуры здравоохранения на основных рынках, таких как Китай, Индия, Япония и Южная Корея.
- Китай доминировал на рынке инфляционных устройств в Азиатско-Тихоокеанском регионе с долей выручки 38,5% в 2025 году, чему способствовали высокие объемы процедур, сильные инвестиции в передовые лаборатории катов и более широкая доступность инфляционных систем как через отечественных, так и глобальных производителей.
- Ожидается, что Индия станет самым быстрорастущим регионом в течение прогнозируемого периода, что обусловлено увеличением процедур ангиопластики, расширением сетей третичного ухода и растущим проникновением цифровых хирургических инструментов в области кардиологии и радиологии.
- Сегмент аналоговых инфляционных устройств доминировал на рынке Азиатско-Тихоокеанского региона с долей рынка 52,9% в 2025 году, что обусловлено их экономической эффективностью, надежностью и широким распространением в больницах и интервенционных лабораториях, что делает их предпочтительным выбором для крупномасштабных сердечно-сосудистых и радиологических процедур.
Сфера охвата и сегментация рынка инфляционных устройств в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Азиатско-тихоокеанское инфляционное устройство ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка инфляционных устройств в Азиатско-Тихоокеанском регионе
Повышение точности за счет цифровой интеграции и интеллектуального мониторинга
- Значительной и ускоряющейся тенденцией на рынке инфляционных устройств в Азиатско-Тихоокеанском регионе является углубление интеграции цифровых манометров и интеллектуальных систем мониторинга, которые повышают процедурную точность и контроль врачей во время интервенционных применений.
- Например, передовые цифровые инфляционные устройства, запущенные такими компаниями, как Medtronic и Boston Scientific, оснащены дисплеями с высоким разрешением, точной обратной связью с давлением в реальном времени и улучшенной эргономикой, что позволяет клиницистам выполнять инфляцию на воздушном шаре с большей последовательностью и уверенностью.
- Цифровая интеграция в инфляционные устройства обеспечивает такие возможности, как автоматическая стабилизация давления, оптимизированные циклы дефляции и интеллектуальные оповещения о ненормальном сопротивлении. Несколько новых систем используютУмные датчикидля уточнения точности обнаружения давления и поддержки врачей путем выявления нарушений во время развертывания стента или ангиопластики
- Бесшовная интеграция инфляционных устройств с системами визуализации кат-лабораторий и более широкими интервенционными платформами облегчает централизованное управление процедурными данными. Благодаря унифицированному интерфейсу клиницисты могут контролировать показатели инфляции наряду с визуализацией и жизненными показателями пациентов, что позволяет более синхронизировать процедурную среду.
- Эта тенденция к более продвинутым, интуитивно понятным и взаимосвязанным системам инфляции меняет ожидания в отношении процедурной точности в больницах и лабораториях. Следовательно, такие компании, как Terumo, разрабатывают цифровые инфляционные решения с автоматизированным контролем давления, улучшенной видимостью и улучшенной совместимостью рабочих процессов.
- Спрос на инфляционные устройства, которые обеспечивают бесшовную цифровую интеграцию и повышенную точность, быстро растет как в крупных больницах, так и в интервенционных лабораториях, поскольку поставщики медицинских услуг отдают приоритет эффективности, безопасности и улучшению результатов лечения пациентов.
Динамика рынка инфляционных устройств в Азиатско-Тихоокеанском регионе
водитель
Растущая потребность в связи с ростом объемов интервенционных процедур и минимально инвазивного усыновления
- Растущая распространенность сердечно-сосудистых, периферических сосудистых и желудочно-кишечных заболеваний в странах Азиатско-Тихоокеанского региона в сочетании с ускоренным внедрением минимально инвазивных процедур является значительным фактором, стимулирующим спрос на инфляционные устройства.
- Например, в марте 2025 года несколько крупных третичных больниц в Китае и Индии расширили свои подразделения интервенционной кардиологии и радиологии, внедрив инфляционные устройства нового поколения для поддержки растущего объема процедур ангиопластики и развертывания стентов, тем самым стимулируя рост рынка в течение прогнозируемого периода.
- Поскольку клиницисты стремятся к большей точности и повышенной процедурной безопасности, инфляционные устройства обеспечивают контролируемую доставку давления, точный мониторинг и улучшенную надежность по сравнению с обычными инструментами, что делает их важным компонентом современных интервенционных рабочих процессов.
- Кроме того, растущее использование баллонных катетеров, стентовых систем и минимально инвазивных терапевтических инструментов усиливает потребность в надежных инфляционных устройствах, которые обеспечивают оптимальное расширение баллона и уменьшают процедурные осложнения.
- Удобство цифровой видимости давления, улучшенная эргономика для врачей и совместимость с широким спектром интервенционных катетеров являются ключевыми факторами, способствующими внедрению инфляционных устройств в больницах и интервенционных лабораториях в регионе.
- Тенденция к модернизации инфраструктуры кат-лабораторий, увеличению доступности передового оборудования и повышению внимания к прецизионным вмешательствам также способствуют устойчивому росту рынка инфляционных устройств в Азиатско-Тихоокеанском регионе.
Сдержанность/вызов
«Обеспокоенность надежности устройств и препятствия для соблюдения нормативных требований»
- Опасения, связанные с надежностью устройств, ограничениями точности давления в недорогих моделях и потенциальными рисками, связанными с неисправностью оборудования, представляют собой серьезную проблему для более широкого проникновения на рынок инфляционных устройств в Азиатско-Тихоокеанском регионе.
- Например, сообщения о непоследовательных показаниях давления или утечках в устаревших или некачественных инфляционных устройствах заставили некоторые учреждения здравоохранения колебаться в принятии передовых систем, особенно в условиях ограниченных ресурсов.
- Решение этих проблем с помощью строгих стандартов качества производства, улучшенных технологий калибровки давления и непрерывного обновления продукции имеет решающее значение для укрепления доверия среди врачей. Такие компании, как Terumo и Cook Medical, подчеркивают повышенную долговечность и точность давления в своих портфелях устройств.
- Кроме того, более высокая стоимость передовых цифровых инфляционных устройств по сравнению с базовыми аналоговыми моделями может стать барьером для бюджетных больниц и клиник на развивающихся рынках Азиатско-Тихоокеанского региона.
- В то время как цены постепенно становятся все более конкурентоспособными, воспринимаемое бремя затрат для технологически продвинутых инфляционных систем может продолжать препятствовать внедрению, особенно для объектов, которые отдают приоритет базовой функциональности над цифровыми возможностями.
- Наличие отремонтированных и многоразовых инфляционных устройств также способствует снижению зависимости от премиальных вариантов одноразового использования. Растущее предпочтение этих доступных альтернатив напрямую влияет на спрос на традиционные инфляционные устройства, создавая ценовое давление и ограничивая возможности роста для существующих игроков рынка.
- Преодоление этих проблем за счет повышения надежности устройств, всестороннего обучения врачей и более широкой доступности экономически эффективных цифровых моделей будет иметь важное значение для обеспечения устойчивого расширения рынка в Азиатско-Тихоокеанском регионе.
Азиатско-Тихоокеанский рынок инфляционных устройств
Рынок сегментируется на основе типа, емкости, приложения, давления, функции, конечного пользователя и канала распределения.
- По типу
В зависимости от типа, рынок инфляционных устройств в Азиатско-Тихоокеанском регионе сегментирован на аналоговые инфляционные устройства и цифровые инфляционные устройства. Сегмент аналоговых инфляционных устройств доминировал на рынке с самой большой долей рынка в 52,9% в 2025 году, что обусловлено его доступностью, простотой и широким распространением в больницах и интервенционных лабораториях. Аналоговые устройства являются предпочтительными для стандартных процедур инфляции воздушных шаров из-за их надежной производительности без электронных компонентов. Клиницисты предпочитают аналоговые устройства при больших объемах сердечных и периферических сосудистых вмешательств, особенно в чувствительных к затратам областях. Их механическая конструкция обеспечивает надежную работу, минимальное техническое обслуживание и быструю готовность к повторным процедурам. Совместимость с различными катетерами и баллонами поддерживает их доминирование. Многолетнее знакомство клиницистов еще больше укрепляет лидерство этого сегмента на рынке.
Ожидается, что в сегменте цифровых инфляционных устройств будут наблюдаться самые быстрые темпы роста в 19,8% с 2026 по 2033 год, что обусловлено растущим спросом на точный контроль давления, мониторинг в режиме реального времени и интеграцию с передовыми интервенционными рабочими процессами. Цифровые системы обеспечивают автоматическую стабилизацию давления, интеллектуальные оповещения и дисплеи с высоким разрешением, которые улучшают процедурную безопасность и эффективность. Например, устройства со встроенными датчиками оптимизируют инфляцию баллона и идентифицируют аномальное сопротивление во время развертывания стента. Принятие ускоряется в цифровой модернизации кат-лабораторий в Китае, Индии и Юго-Восточной Азии. Продвинутые цифровые устройства уменьшают ручные ошибки и повышают уверенность во время минимально инвазивных процедур. Интеграция с платформами обработки изображений поддерживает эффективность рабочего процесса и быстрое расширение.
- По способности
На основе мощности рынок сегментирован на 20 мл, 25 мл, 30 мл и 60 мл инфляционных устройств. Сегмент устройств с инфляцией 20 мл доминировал на рынке с самой большой долей в 2025 году, что обусловлено его пригодностью для коронарной ангиопластики и рутинного развертывания стента. Эти устройства компактны, просты в обращении и обеспечивают быструю инфляцию и дефляцию в больших объемах. Их доступность делает их широко доступными в больницах развивающихся стран Азиатско-Тихоокеанского региона. Клиницисты предпочитают устройства объемом 20 мл из-за надежности, минимальных требований к обучению и широкой совместимости со стандартными катетерами. Множественные производители выпускают 20 мл инфляторов, обеспечивая последовательное снабжение. Их широкое клиническое применение усиливает доминирование в этом сегменте.
Ожидается, что в сегменте устройств с инфляцией 60 мл самый быстрый темп роста составит 18,7% с 2026 по 2033 год, чему будет способствовать растущий спрос на периферические сосудистые и гастроэнтерологические вмешательства, которые требуют более высоких объемов инфляции. Эти устройства позволяют создавать высоковольтные воздушные шары высокого давления для сложных процедур. Больницы и специализированные центры все чаще предпочитают 60 мл устройств за их универсальность. Технологические достижения в катетерах и воздушных шарах способствуют внедрению. Расширение интервенционных мощностей в Индии, Китае и Японии еще больше стимулирует рост сегмента. Предпочтение клиницистов для систем большой емкости обеспечивает быстрое поглощение.
- С помощью приложения
На основе применения рынок сегментирован на интервенционную кардиологию, периферические сосудистые процедуры, интервенционную радиологию, урологические процедуры, гастроэнтерологические процедуры и другие. Сегмент интервенционной кардиологии доминировал на рынке в 2025 году, чему способствовали высокий объем ангиопластики, размещение стента и процедуры расширения баллона. Растущая распространенность ишемической болезни сердца в Китае и Индии значительно увеличивает спрос. Инфляционные устройства необходимы для точной инфляции баллонов во время развертывания стента, обеспечивая процедурный успех. Государственные программы по улучшению инфраструктуры кардиологической помощи расширили доступ к интервенционным услугам. Технологические улучшения в стентах и катетерах еще больше увеличивают потребление. Наличие кардиологических больниц усиливает доминирование. Предпочтение клиницистов проверенным, надежным устройствам способствует стабильной доле рынка.
Ожидается, что сегмент интервенционной радиологии будет наблюдать самый быстрый CAGR в 20,2% с 2026 по 2033 год, чему будет способствовать растущее внедрение малоинвазивных процедур с визуальным управлением. Воздушные катетеры все чаще используются для расширения сосудов, доставки жидкости и терапевтических вмешательств, требующих точного давления. Инфляционные устройства обеспечивают точность, необходимую для рентгенологических процедур. Расширение радиологической инфраструктуры в Азиатско-Тихоокеанском регионе способствует ее внедрению. Предпочтение клиницистов минимально инвазивным методам стимулирует рост. Инвестиции в специализированные интервенционные радиологические подразделения еще больше ускоряют спрос. Повышение осведомленности о преимуществах безопасности и точности способствует быстрому расширению рынка.
- Под давлением
На основе давления рынок сегментирован на 30 атм, 40 атм, 55 атм и другие. Сегмент 30 атм доминировал на рынке в 2025 году, что было обусловлено широким использованием стандартных коронарных и периферических процедур. Эти устройства отвечают большинству процедурных требований и являются экономически эффективными, обеспечивая широкое внедрение в больницах. Клиницисты предпочитают 30 атм устройства для надежности и удобства. Несколько производителей обеспечивают стабильное предложение, поддерживая доминирование. Совместимость со стандартными баллонными катетерами укрепляет лидерство на рынке. Более низкая стоимость по сравнению с вариантами высокого давления обеспечивает сохранение преференций на развивающихся рынках.
Ожидается, что в 55-атм сегменте будет наблюдаться самый быстрый темп роста в 21,5% с 2026 по 2033 год, обусловленный спросом на воздушные шары высокого давления в сложных коронарных и периферических вмешательствах. Устройства высокого давления имеют решающее значение для кальцинированных поражений, заболеваний периферических артерий и резистентного стеноза. Больницы, осуществляющие специализированные вмешательства, инвестируют в эти системы для обеспечения безопасности и точности. Технологические достижения в катетерах высокого давления способствуют внедрению. Расширение специализированных сосудистых центров способствует быстрому росту сегмента. Предпочтение клиницистов точным инструментам усиливает растущую долю рынка.
- По функции
На основе функции рынок сегментирован на развертывание стента и доставку жидкости. Сегмент развертывания стента доминировал на рынке в 2025 году из-за большого объема коронарных и периферических процедур стента. Инфляционные устройства необходимы для контролируемого расширения воздушного шара и точного размещения стента. Рост заболеваемости сердечно-сосудистыми заболеваниями стимулирует спрос. Технологические усовершенствования стентов увеличивают процедурные объемы. Клиницисты полагаются на инфляционные устройства для процедурного успеха. Широкая применимость в интервенционных процедурах усиливает доминирование. Больницы и лаборатории по-прежнему предпочитают устройства для развертывания стентов для обычных вмешательств.
Ожидается, что в сегменте доставки жидкости будет наблюдаться самый быстрый CAGR в 19,9% с 2026 по 2033 год, что подтверждается увеличением использования в вмешательствах, требующих точного контрастного или терапевтического введения жидкости. Инфляционные устройства с точным измерением улучшают процедурную безопасность. Усыновление растет в минимально инвазивной радиологии, гастроэнтерологии и урологических процедурах. Многофункциональные устройства, поддерживающие инфляцию давления и управление жидкостью, ускоряют рост. Расширение интервенционных процедур стимулирует спрос на рынке. Предпочтение клиницистов точных, универсальных устройств также способствует быстрому внедрению.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, интервенционные лаборатории и клиники. Сегмент больниц доминировал на рынке в 2025 году, чему способствовали большие объемы сердечных, сосудистых и радиологических вмешательств. Больницы имеют передовые кат-лаборатории и обученный персонал, увеличивая зависимость от инфляционных устройств. Растущие госпитализации по поводу сердечно-сосудистых заболеваний требуют топлива. Масштабные закупки обеспечивают стабильное снабжение. Государственные инвестиции в учреждения третичного ухода усиливают доминирование. Квалифицированные кардиологи и интервенционные радиологи укрепляют лидерство сегмента. Больницы остаются основным покупателем как аналоговых, так и цифровых устройств.
Ожидается, что в сегменте интервенционных лабораторий будет наблюдаться самый быстрый рост на 20,5% с 2026 по 2033 год из-за роста числа специализированных кат-лабораторий и минимально инвазивных центров. Эти лаборатории сосредоточены на точных вмешательствах, требующих надежных инфляционных устройств. Рост амбулаторных интервенционных процедур стимулирует усыновление. Передовое оборудование в новых лабораториях поддерживает быстрое проникновение на рынок. Частные партнерские отношения с производителями устройств ускоряют расширение. Повышение осведомленности о преимуществах процедурной безопасности способствует внедрению в интервенционных лабораториях.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и сторонние дистрибьюторы. Сегмент прямых тендеров доминировал на рынке в 2025 году из-за крупных закупок больницами и государственными учреждениями здравоохранения в Азиатско-Тихоокеанском регионе. Тендерные закупки обеспечивают экономическую эффективность, последовательное предложение и преимущества массовых закупок. Правительство и крупные частные больницы предпочитают проводить тендеры, чтобы сократить расходы на закупки. Многие отечественные производители поддерживают тендерные продажи. Надежность и масштабируемость этого канала усиливают доминирование. Тендерные закупки широко используются для аналоговых и стандартных цифровых устройств.
Ожидается, что в сегменте сторонних дистрибьюторов самый быстрый CAGR составит 21,0% с 2026 по 2033 год, что обусловлено растущим проникновением международных брендов и гибким распределением на различных рынках. Дистрибьюторы обеспечивают доступ к небольшим больницам, клиникам и специализированным интервенционным центрам. Растущее внедрение цифровых инфляционных устройств увеличивает зависимость от поддержки дистрибьюторов. Расширение частных клиник и интервенционных лабораторий подпитывает спрос. Производители укрепляют региональные партнерства для расширения охвата рынка. Быстрый рост инфраструктуры здравоохранения еще больше ускоряет внедрение сегмента.
Региональный анализ рынка инфляционных устройств в Азиатско-Тихоокеанском регионе
- Китай доминировал на рынке инфляционных устройств в Азиатско-Тихоокеанском регионе с долей выручки 38,5% в 2025 году, чему способствовали высокие объемы процедур, сильные инвестиции в передовые лаборатории катов и более широкая доступность инфляционных систем как через отечественных, так и глобальных производителей.
- Поставщики медицинских услуг в Китае высоко ценят точность, надежность и универсальность инфляционных устройств, которые имеют решающее значение для интервенционной кардиологии, периферических сосудистых процедур и рентгенологических вмешательств в больницах и специализированных лабораториях.
- Это широкое распространение также поддерживается увеличением расходов на здравоохранение, модернизацией больниц и интервенционных лабораторий, а также растущим предпочтением передовых устройств, которые улучшают процедурную безопасность и эффективность, устанавливая инфляционные устройства в качестве основных инструментов как в рутинных, так и в сложных вмешательствах по всей стране.
Обзор рынка инфляционных устройств Китая
Рынок инфляционных устройств в Китае занял самую большую долю дохода в 38,5% в 2025 году в Азиатско-Тихоокеанском регионе, чему способствовало быстрое расширение интервенционной кардиологии и периферических сосудистых процедур. Больницы и специализированные интервенционные лаборатории все чаще отдают приоритет передовым инфляционным устройствам для точного развертывания стента и доставки жидкости. Растущее внедрение минимально инвазивных методов лечения наряду с правительственными инициативами по модернизации инфраструктуры здравоохранения способствует дальнейшему росту рынка. Кроме того, растущая осведомленность о процедурной безопасности, интеграции с системами обработки изображений и доступности аналоговых и цифровых устройств значительно способствуют расширению рынка.
Японский рынок инфляционных устройств Insight
Рынок инфляционных устройств в Японии набирает обороты благодаря высокотехнологичной экосистеме здравоохранения страны, акценту на процедурную безопасность и спросу на точность интервенционных процедур. Современные больницы и сердечные центры все чаще используют цифровые инфляционные устройства для повышения эффективности и точности рабочего процесса. Интеграция с системами визуализации и диагностики, наряду со старением населения, требующего минимально инвазивных методов лечения, способствует росту рынка. Кроме того, хорошо развитая инфраструктура здравоохранения Японии и сильный акцент на инновации позволяют внедрять сложные инфляционные системы как в государственных, так и в частных больницах.
Инфляционный рынок устройств Индии Insight
Индийский рынок инфляционных устройств составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовали быстро растущий средний класс страны, урбанизация и увеличение распространенности сердечно-сосудистых и периферических сосудистых заболеваний. Больницы и интервенционные лаборатории быстро внедряют аналоговые и цифровые инфляционные устройства для коронарных, периферических и радиологических процедур. Правительственные инициативы, способствующие развитию умных больниц и инвестициям в инфраструктуру здравоохранения, наряду с доступностью экономически эффективных устройств, являются ключевыми факторами, способствующими росту рынка. Расширение специализированных интервенционных центров еще больше усиливает внедрение устройств по всей стране.
Южнокорейский рынок инфляционных устройств Insight
Рынок инфляционных устройств в Южной Корее демонстрирует устойчивый рост благодаря передовой инфраструктуре здравоохранения страны, высокому внедрению минимально инвазивных процедур и акценту на точность интервенционного лечения. Больницы и специализированные сердечные центры все чаще интегрируют цифровые инфляционные устройства для обеспечения точного развертывания стента и управления жидкостью. Государственная поддержка передовых медицинских технологий в сочетании с ростом расходов на здравоохранение и модернизацией интервенционных лабораторий способствует расширению рынка. Кроме того, сотрудничество с международными производителями и растущее предпочтение устройств с возможностью мониторинга в режиме реального времени способствуют более широкому внедрению как в государственных, так и в частных больницах.
Каковы основные компании на рынке инфляционных устройств в Азиатско-Тихоокеанском регионе
Индустрия инфляционных устройств в Азиатско-Тихоокеанском регионе в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Boston Scientific Corporation(США)
- Компания Merit Medical Systems, Inc.(США)
- Компания Teleflex Incorporated(США)
- Корпорация CONMED(США)
- Olympus Corporation(Япония)
- B. Braun SE (США)
- Medtronic (Ирландия)
- BD (США)
- Johnson and Johnson Services, Inc. (США)
- Кук (США)
- Vygon SAS (Франция)
- Atrion Medical (США)
- Spectrum Medtech Pvt. Ltd (Индия)
- Medorah Meditek Pvt. Ltd. (Индия)
- SMT (Индия)
- СУРЕТНЫЙ МЕДИЦИНСКИЙ ИНК. (Индия)
- Elite Medtek (Jiangsu) Co., Ltd (Китай)
- Advin Health Care (Индия)
- US Endovascular, LLC (США)
Каковы последние события на рынке инфляционных устройств в Азиатско-Тихоокеанском регионе
- В январе 2025 года Olympus Latin America приобрела дистрибьюторский бизнес Sur Medical SpA в Чили, основав Olympus Corporation Chile. Это приобретение обеспечивает прямой доступ к растущему рынку здравоохранения Чили, оптимизируя распределение продуктов Olympus и улучшая обслуживание и поддержку клиентов в регионе.
- В ноябре 2024 года Merit Medical Systems завершила сделку по приобретению портфеля ведущих менеджеров Cook Medical примерно за 210 миллионов долларов США. Это приобретение улучшает электрофизиологию и управление сердечным ритмом Merit, добавив широкий спектр устройств, используемых в процедурах удаления и замены свинца для кардиостимуляторов и имплантируемых кардиовертер-дефибрилляторов. Интеграция этих продуктов укрепляет позиции Merit на рынке инфляционных устройств.
- В апреле 2024 года Integra LifeSciences Corporation завершила приобретение Acclarent, Inc., компании, специализирующейся на решениях ЛОР (ухо, нос и горло). Это приобретение расширяет портфель Integra на рынке ЛОР, расширяя ее возможности в инновационных медицинских технологиях для лечения пазухи, уха и носа, стимулируя дальнейший рост в секторе здравоохранения.
- В мае 2024 года Merit Medical Systems объявила о коммерческом выпуске BasixSKY Inflation Device в США. Это аналоговое устройство предназначено для эндоваскулярных вмешательств, таких как ангиопластика баллона и размещение стента. Он имеет ручку комфорта для однорукой подготовки и минимизирует вращательный крутящий момент и обрабатывает обороты для достижения давления. Устройство доступно в качестве автономного решения и в комплектах с пакетами Merit Angioplasty Packs, сконфигурированных для предоставления дополнительных клапанов AccessPLUS, Honor и PhD гемостаза.
- В январе 2022 года Medtronic приобрела Affera, сердечную технологическую компанию, специализирующуюся на картировании, навигации и системах абляции для лечения аритмий, таких как фибрилляция предсердий. Приобретение знаменует вхождение Medtronic в сегмент картирования сердца, расширяя его портфель абляции сердца.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











