



Сегментация мирового рынка управления жизненным циклом приложений по компонентам (программное обеспечение и услуги), типу развертывания (облачные и локальные), размеру предприятия (малые, средние и крупные предприятия), конечному использованию (автомобилестроение и транспорт, производство, аэрокосмическая и оборонная промышленность, BFSI, энергетика и коммунальные услуги, розничная торговля и электронная коммерция, здравоохранение, ИТ и телекоммуникации и другие) — отраслевые тенденции и прогноз до 2033 года
Каков размер рынка управления жизненным циклом приложений и темпы роста
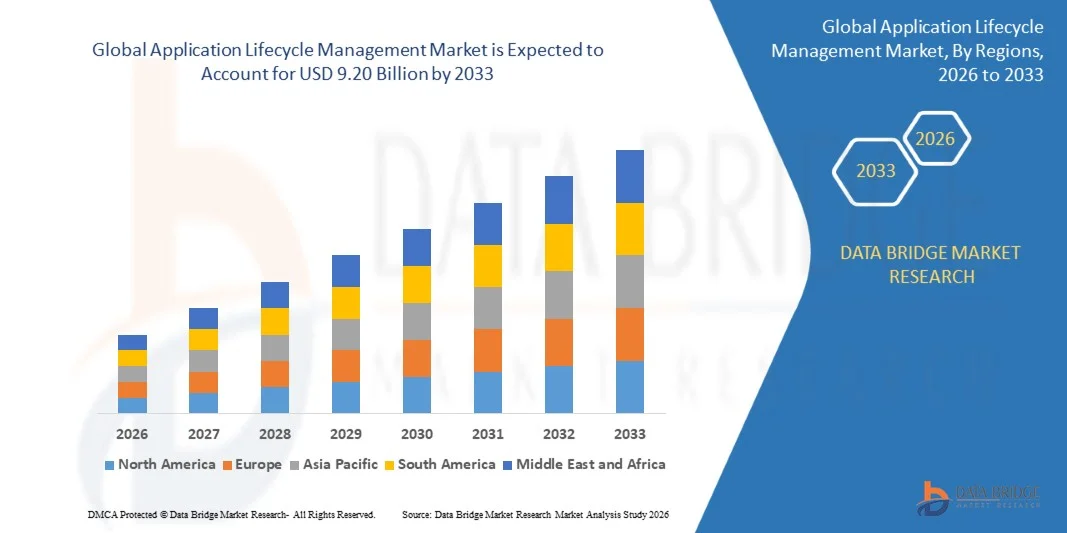
- По данным Data Bridge Market Research Analysis Размер рынка управления жизненным циклом приложений оценивался в4,60 млрд долларов в 2025 годуОжидается, что он достигнет9,20 млрд долларов к 2033 году, вCAGR 9,05%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим внедрением цифровых сред разработки и быстрыми достижениями в инструментах разработки программного обеспечения, что приводит к увеличению автоматизации, совместной работы и оптимизации рабочего процесса на предприятиях, переходящих к гибким и управляемым DevOps операциям.
- Кроме того, растущий спрос на интегрированные платформы, которые упрощают планирование, разработку, тестирование и развертывание программного обеспечения, позиционирует решения ALM в качестве основных рамок для улучшения качества продукции, сокращения циклов выпуска и повышения видимости между командами. Эти факторы ускоряют освоение платформ ALM и усиливают общую экспансию рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,60 млрд.
- Ожидаемая рыночная стоимость (2033):$9,20 млрд.
- Прогноз CAGR (2026–2033):9.05%
Анализ рынка управления жизненным циклом
- Решения для управления жизненным циклом приложений, поддерживающие комплексное управление программными продуктами от планирования до развертывания, становятся незаменимыми во всех отраслях благодаря их способности унифицировать рабочие процессы разработки, укреплять управление и улучшать согласованность выпуска в быстро меняющихся программных средах.
- Растущий спрос на платформы ALM в первую очередь подпитывается растущим сдвигом в сторону облачной разработки, увеличением внедрения DevOps и необходимостью повышения прослеживаемости, совместной работы и автоматизации на протяжении всего жизненного цикла программного обеспечения.
- Северная Америка доминирует на рынке управления жизненным циклом приложений с долей 32,7%В 2025 году в связи с растущим внедрением методов DevOps, растущим спросом на интегрированные инструменты разработки и сильным акцентом на ускорение доставки программного обеспечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке управления жизненным циклом приложений в течение прогнозируемого периода из-за растущей цифровизации предприятий, растущего внедрения облаков и быстрой модернизации технологий в таких странах, как Китай, Индия и Япония.
- Сегмент программного обеспечения доминировал на рынке с долей рынка 65,5% в 2025 году, благодаря его неотъемлемой роли в объединении планирования, разработки, тестирования, развертывания и обслуживания в единый рабочий процесс. Предприятия полагаются на программное обеспечение ALM для оптимизации совместной работы DevOps и повышения видимости проектов в режиме реального времени в распределенных командах. Растущее внедрение гибких методологий усиливает потребность в централизованных платформах жизненного цикла, поддерживающих автоматизацию и управление версиями. Расширение облачных рамок разработки и архитектуры микросервисов еще больше увеличивает зависимость от передового программного обеспечения ALM. Его способность снижать неэффективность развития и ускорять циклы выпуска остается основным фактором доминирования.
Сегментация рынка управления жизненным циклом отчетов и приложений
|
Атрибуты |
Управление жизненным циклом Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке управления жизненным циклом приложений
Растущая интеграция ALM с DevOps и автоматизацией на основе ИИ
- Мировой рынок управления жизненным циклом приложений (ALM) демонстрирует значительный рост, обусловленный растущей конвергенцией платформ ALM с методологиями DevOps и инструментами автоматизации на основе ИИ. Эта интеграция позволяет командам разработчиков ускорить циклы выпуска, улучшить сотрудничество и повысить качество продукта на протяжении всего жизненного цикла разработки программного обеспечения.
- Например, Micro Focus интегрировала свой ALM Octane с инструментами CI / CD и аналитикой на основе ИИ для оптимизации тестирования, управления дефектами и автоматизации развертывания. Такая интеграция демонстрирует, как ИИ и DevOps вместе меняют традиционную парадигму ALM в сторону непрерывной доставки и прогнозных идей.
- Использование ИИ в ALM растет, с такими возможностями, как интеллектуальное прогнозирование ошибок, автоприоритизация задач и расширенная автоматизация тестов, которые уменьшают человеческие усилия и повышают точность во время циклов разработки программного обеспечения. Эти функции помогают организациям минимизировать ошибки, сократить сроки разработки и повысить надежность продукта.
- Облачные решения ALM также становятся центральными в современных средах разработки программного обеспечения, поскольку они предлагают масштабируемость, сотрудничество в режиме реального времени и упрощенное обслуживание. Этот переход к облачным технологиям ALM способствует координации команд с несколькими местоположениями и устойчивой производительности в гибридных рабочих средах.
- Растущее внедрение DevOps на предприятиях согласуется с акцентом ALM на постоянное совершенствование и обратную связь, создавая единые рабочие процессы, которые объединяют планирование, разработку, тестирование, развертывание и обслуживание.
- В целом, слияние ALM с AI и DevOps превращает методы разработки программного обеспечения в более адаптивные, автоматизированные и управляемые данными экосистемы, которые повышают гибкость и инновации в различных отраслях.
Динамика рынка управления жизненным циклом
водитель
«Увеличение потребности в конечной видимости в циклах разработки программного обеспечения»
- Предприятия все чаще отдают приоритет полной прозрачности и контролю над процессами разработки программного обеспечения из-за растущей сложности управления разрозненными командами и различными инструментами. Платформы ALM обеспечивают единый рабочий процесс, который объединяет планирование, разработку, тестирование и развертывание в единой структуре.
- Например, Jira Align от Atlassian обеспечивает интегрированный подход ALM для управления программными инициативами в масштабах предприятия, предлагая панели инструментов, которые отслеживают прогресс, зависимости и соответствие бизнес-целям. Такие примеры подчеркивают растущий спрос на видимость в реальном времени и скоординированное сотрудничество в проектах программного обеспечения.
- Сквозная видимость поддерживает упреждающее обнаружение проблем и эффективное распределение ресурсов, повышая общую эффективность проекта и снижая темпы переделки. Менеджеры по развитию получают практическую информацию через панели инструментов и аналитику, что позволяет им принимать обоснованные решения на протяжении всего жизненного цикла.
- Рост удаленных и гибридных сред разработки еще больше усиливает потребность в платформах, которые поддерживают согласованность рабочих процессов и обеспечивают синхронизацию команд, несмотря на географическую дисперсию.
- По мере того, как организации продолжают продвигаться к цифровой трансформации, внедрение систем ALM, обеспечивающих полную прослеживаемость и бесшовную интеграцию в экосистему разработки, становится необходимым для поддержания качества программного обеспечения и своевременной доставки.
Сдержанность/вызов
«Комплексность в интеграции инструментов ALM с системами наследия»
- Интеграция современных инструментов ALM с существующей устаревшей инфраструктурой остается серьезной проблемой для предприятий, зависящих от традиционных решений по управлению программным обеспечением. Такая интеграция часто требует настройки, дополнительного промежуточного программного обеспечения и обширных усилий по миграции данных, которые могут помешать срокам реализации и увеличить затраты.
- Например, интеграция IBM Rational Suite с новыми облачными платформами ALM часто требует сложных реконфигураций для обеспечения совместимости со старыми моделями разработки. Это иллюстрирует, как устаревшие зависимости замедляют принятие и ограничивают эффективность интеграции ALM.
- Системы Legacy часто не имеют стандартизированных API или функций взаимодействия, необходимых для подключения к современным инструментам ALM, что приводит к фрагментированным рабочим процессам и избыточным процессам управления данными.
- Кроме того, различия в форматах данных, методологиях разработки и архитектурах инструментов еще больше усложняют синхронизацию между устаревшей инфраструктурой и средами ALM, увеличивая операционную сложность и бремя обслуживания.
- Решение этих интеграционных задач потребует от предприятий постепенной модернизации ИТ-инфраструктуры с помощью модульных подходов и партнерских отношений с поставщиками, обеспечивая плавный переход к унифицированным и интегрированным экосистемам ALM, которые поддерживают как существующие, так и программные инициативы следующего поколения.
Сфера применения Lifecycle Management Market Scope
Рынок сегментирован на основе компонентов, типа развертывания, размера предприятия и конечного использования.
• по компонентам
На основе компонента рынок управления жизненным циклом приложений подразделяется на программное обеспечение и услуги. Сегмент программного обеспечения доминировал на рынке с долей 65,5% в 2025 году благодаря своей неотъемлемой роли в объединении планирования, разработки, тестирования, развертывания и обслуживания в единый рабочий процесс. Предприятия полагаются на программное обеспечение ALM для оптимизации совместной работы DevOps и повышения видимости проектов в режиме реального времени в распределенных командах. Растущее внедрение гибких методологий усиливает потребность в централизованных платформах жизненного цикла, поддерживающих автоматизацию и управление версиями. Расширение облачных рамок разработки и архитектуры микросервисов еще больше увеличивает зависимость от передового программного обеспечения ALM. Его способность снижать неэффективность разработки и ускорять циклы выпуска остается основным фактором доминирования.
Ожидается, что в сегменте услуг будут наблюдаться самые высокие темпы роста с 2026 по 2033 год из-за растущего спроса на консалтинг, поддержку интеграции и индивидуальную оптимизацию рабочих процессов. Организации, модернизирующие устаревшие среды разработки, все чаще требуют профессиональных услуг для согласования платформ ALM с трубопроводами CI / CD и нормативными стандартами. Поставщики услуг обеспечивают более плавную цифровую трансформацию, предлагая специализированное развертывание, поддержку миграции и опыт автоматизации жизненного цикла. Растущая сложность гибридных и многооблачных сред разработки также способствует внедрению услуг. Этот сегмент выигрывает от растущей потребности в обучении, управляемой поддержке и постоянной оптимизации в различных экосистемах развития на уровне предприятий.
• По типу развертывания
По типу развертывания рынок делится на облачный и локальный. Облачный сегмент доминировал на рынке ALM в 2025 году благодаря своей масштабируемости, быстрой адаптации и способности поддерживать распределенные команды разработчиков. Облачные инструменты ALM обеспечивают централизованный доступ, бесшовную интеграцию с облачными трубопроводами CI / CD и автоматизированными обновлениями, которые уменьшают нагрузку на ИТ. Организации, использующие гибкие и DevOps-фреймворки, все чаще предпочитают облачное развертывание для повышения скорости совместной работы и прозрачности разработки. Переход к SaaS-платформам способствует долгосрочному внедрению облачных технологий, особенно среди компаний, переживающих цифровую трансформацию. Эффективность затрат и гибкое ценообразование на подписку также улучшают использование облачных ALM в различных отраслях.
Ожидается, что в локальном сегменте будет зафиксирован самый быстрый рост с 2026 по 2033 год, обусловленный спросом со стороны отраслей, требующих строгого контроля данных и безопасного управления кодом. В таких секторах, как аэрокосмическая и оборонная промышленность, BFSI и правительство, приоритет отдается ALM для поддержания полного соответствия нормативным требованиям и местного управления данными. Эти среды часто включают в себя чувствительные рабочие процессы приложений, которые не могут быть переданы в общедоступную облачную инфраструктуру. Доступность современных платформ ALM, поддерживающих интеграцию с частными облаками, усиливает темпы роста. Растущая потребность в настройке, производительности с низкой задержкой и внутреннем контроле безопасности способствует ускорению внедрения сегмента.
• Размер предприятия
Исходя из размера предприятия, рынок сегментирован на крупные предприятия и малые и средние предприятия. Сегмент крупных предприятий доминировал на рынке в 2025 году из-за их сложных экосистем развития, требующих управления на высоком уровне и многокомандной координации. Эти организации полагаются на платформы ALM для управления крупномасштабными портфелями проектов, поддержания видимости разработки и обеспечения качества в течение нескольких циклов выпуска. Крупные предприятия внедряют инструменты ALM для снижения операционной неэффективности и поддержки передовой автоматизации в трубопроводах DevOps. Благодаря значительным ИТ-бюджетам и текущим инициативам по модернизации этот сегмент продолжает лидировать в принятии ALM. Их потребность в отслеживании соответствия и высокоуровневой аналитике еще больше усиливает доминирование.
Ожидается, что сегмент малых и средних предприятий будет испытывать самый быстрый CAGR с 2026 по 2033 год из-за растущего внедрения доступных облачных решений ALM. МСП отдают приоритет легким масштабируемым платформам, которые поддерживают быстрые рабочие процессы в области развития, не требуя значительных инвестиций в инфраструктуру. Облачные системы ALM позволяют небольшим командам оптимизировать планирование проектов, автоматизировать тестирование и улучшить управление выпуском с минимальными административными накладными расходами. По мере того, как МСП ускоряют инновации в области цифровых продуктов, инструменты ALM помогают повысить производительность разработчиков и сократить время выхода на рынок. Рост предложений ALM на основе подписки позволяет широко внедрять расширяющиеся экосистемы МСП.
• Конечным использованием
На основе конечного использования рынок охватывает автомобилестроение и транспорт, производство, аэрокосмическую и оборонную промышленность, BFSI, энергетику и коммунальные услуги, розничную торговлю и электронную коммерцию, здравоохранение, ИТ и телекоммуникации и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке в 2025 году из-за быстрых циклов разработки программного обеспечения, высоких инноваций в продуктах и необходимости надежного управления жизненным циклом в больших кодовых базах. Платформы ALM поддерживают сотрудничество в режиме реального времени между глобально распределенными командами разработчиков, обеспечивая более быстрые выпуски и улучшенный контроль качества. Поставщики телекоммуникационных услуг все больше полагаются на инструменты ALM для управления средами с API и расширения портфелей цифровых услуг. Спрос на автоматизацию, отслеживаемость и непрерывную доставку еще больше укрепляет лидирующую долю сегмента на рынке.
Ожидается, что сегмент здравоохранения зафиксирует самый быстрый рост с 2026 по 2033 год благодаря расширению цифровых систем здравоохранения, клинических программных платформ и интенсивных прикладных сред. Медицинские организации принимают решения ALM для поддержания строгой документации, обеспечения соблюдения нормативных требований и управления сложными рабочими процессами разработки медицинского программного обеспечения и устройств. Спрос на безопасные платформы разработки растет по мере того, как здравоохранение переходит к облачным приложениям для пациентов и платформам, основанным на данных. Инструменты ALM обеспечивают тщательное тестирование, улучшенную совместимость и более безопасные выпуски программного обеспечения в клинических условиях. Растущая цифровая трансформация в больницах и инноваторах медицинских технологий ускоряет сегментарную траекторию роста.
Региональный анализ рынка управления жизненным циклом
- Северная Америка доминировала на рынке управления жизненным циклом приложений с самой большой долей доходов в 32,7% в 2025 году, что обусловлено растущим внедрением методов DevOps, растущим спросом на интегрированные инструменты разработки и сильным акцентом предприятий на ускорение доставки программного обеспечения.
- Организации в регионе отдают приоритет автоматизации рабочих процессов, видимости жизненного цикла и облачным средам разработки, что приводит к широкому внедрению платформ ALM в таких секторах, как ИТ, телекоммуникации, BFSI и здравоохранение.
- Высокая цифровая зрелость, широкое использование гибких методологий и сильные инвестиции в облачное развитие укрепляют проникновение ALM, позиционируя регион как ведущий центр для передовой разработки программного обеспечения и оптимизации жизненного цикла.
Обзор рынка управления жизненным циклом в США
США захватили самую большую долю доходов в Северной Америке в 2025 году, чему способствовало быстрое расширение внедрения облачных технологий, увеличение предпочтения интегрированного управления трубопроводами и растущий акцент на ускорение циклов доставки приложений. Предприятия в США отдают приоритет автоматизации, упорядоченному сотрудничеству и аналитике в реальном времени для поддержки сложных многокомандных экосистем развития. Наличие крупных поставщиков технологий и большой объем программно-интенсивных отраслей еще больше способствуют внедрению ALM по всей стране. Непрерывный рост программ цифровой трансформации и устойчивый спрос на системы обеспечения качества продолжают стимулировать рынок ALM в США.
Европейское приложение Lifecycle Management Market Insight
По прогнозам, в Европе в течение прогнозируемого периода будет наблюдаться существенный CAGR, обусловленный ростом цифровой трансформации на предприятиях, внедрением гибких и DevOps-моделей и растущим вниманием к совершенствованию управления программным обеспечением. Акцент региона на соблюдении нормативных требований, безопасности данных и структурированных рабочих процессах развития поддерживает внедрение инструментов ALM в таких секторах, как BFSI, производство и правительство. Растущие инициативы по модернизации, увеличение миграции облаков и спрос на автоматизацию в процессах развития способствуют росту внедрения ALM как на крупных предприятиях, так и на МСП.
Великобритания Application Lifecycle Management Market Insight
Ожидается, что в течение прогнозируемого периода Великобритания будет расти на примечательном CAGR, что обусловлено сильными усилиями по модернизации предприятий и необходимостью ускоренных циклов доставки программного обеспечения. Организации в Великобритании все чаще внедряют гибкие фреймворки и облачные решения ALM для улучшения сотрудничества и сокращения узких мест в проектах. Расширение ИТ-экосистемы страны и растущая интеграция цифровых платформ в различных отраслях еще больше укрепляют рост рынка.
Германия Application Lifecycle Management Market Insight
Ожидается, что рынок Германии будет расширяться на значительном CAGR, чему способствует акцент страны на высокоточную инженерию, управление данными и цифровую трансформацию на уровне предприятия. Немецкие отрасли отдают приоритет структурированному управлению жизненным циклом и сильной структуре документации, поддерживая активное внедрение платформ ALM. Наличие передовых производственных, автомобильных и промышленных программных сред способствует последовательному внедрению систем ALM.
Азиатско-Тихоокеанский рынок управления жизненным циклом приложений
Рынок Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено растущей цифровизацией предприятий, растущим внедрением облачных технологий и быстрой модернизацией технологий в таких странах, как Китай, Индия и Япония. Растущие инвестиции в ИТ-инфраструктуру, расширение экосистем стартапов и растущее предпочтение гибких культур развития DevOps способствуют более широкому внедрению инструментов ALM в регионе. Возникающая роль региона как глобального центра разработки программного обеспечения в сочетании с растущим спросом на экономически эффективные платформы управления жизненным циклом ускоряет расширение ALM как на крупных предприятиях, так и на МСП.
Японский рынок управления жизненным циклом
В Японии наблюдается высокий спрос на решения ALM из-за ее передовой технологической культуры, растущего числа подключенных цифровых систем и потребности в надежных системах качества программного обеспечения. Организации в Японии подчеркивают безопасность, точность и структурированное развитие, поддерживая более широкое внедрение инструментов ALM как в коммерческих, так и в промышленных приложениях. Быстрая урбанизация страны и внедрение облачных интегрированных сред развития способствуют дальнейшему росту рынка.
Китайское приложение Lifecycle Management Market Insight
На долю Китая в Азиатско-Тихоокеанском регионе в 2025 году пришлась наибольшая доля доходов, чему способствовали масштабные инициативы по цифровой трансформации, расширение сектора ИТ-услуг и широкое внедрение облачных платформ разработки. Надежные производственные и технологические экосистемы страны создают значительный спрос на инструменты оптимизации жизненного цикла. Сильный рост разработки локального программного обеспечения в сочетании с растущим предпочтением автоматизации и интегрированных трубопроводов продолжает ускорять внедрение ALM на предприятиях.
Каковы ведущие компании на рынке управления жизненным циклом приложений
Индустрия управления жизненным циклом приложений в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Atlassian Corporation Plc(Австралия)
- CollabNet, Inc. (США)
- HP Development Company, L.P. (США)
- Inflectra Corporation (США)
- International Business Machines Corporation (IBM)(США)
- Micro Focus International PLC (Великобритания)
- Microsoft(США)
- NimbleWork, Inc. (США)
- Parasoft Corporation (США)
- Polarion Software GmbH (Германия)
- SAP SE(Германия)
- Broadcom Inc.(США)
- Siemens Digital Industries Software (Германия)
- OpenText Corporation (Канада)
- JetBrains s.r.o. (Чехия)
- Perforce Software, Inc. (США)
Последние разработки на мировом рынке управления жизненным циклом приложений
- В январе 2025 года Atlassian представила обновление интеллекта на основе ИИ в Jira Software, укрепив свою роль в экосистеме ALM за счет повышения прогнозной оценки рисков, автоматизации картирования зависимостей и улучшения видимости между командами. Это достижение подчеркивает приверженность Atlassian оптимизации конвейеров доставки программного обеспечения, позволяя предприятиям сокращать задержки развертывания, улучшать принятие решений и повышать общую надежность выпуска, тем самым укрепляя конкурентные позиции компании на расширяющемся рынке управления жизненным циклом приложений.
- В мае 2024 года Sonatype объявила об интеграции жизненного цикла Sonatype с ServiceNow, встраивая автоматическое сканирование уязвимостей с открытым исходным кодом непосредственно в рабочие процессы реагирования на уязвимости приложений ServiceNow. Это сотрудничество подчеркивает акцент Sonatype на повышении безопасности DevOps, позволяя предприятиям оптимизировать идентификацию, отслеживание и устранение уязвимостей. Обеспечивая беспрепятственный импорт результатов сканирования в ServiceNow, интеграция укрепляет управление организационной безопасностью и усиливает влияние Sonatype на быстро развивающемся рынке ALM.
- В мае 2024 года Microsoft Power Platform запустила функцию Block Unmanaged Customizations, позволяющую администраторам предотвращать несанкционированные модификации и неуправляемый импорт решений в производственных средах. Эта разработка отражает приверженность Microsoft укреплению управления ALM, гарантируя, что все изменения следуют утвержденным процессам жизненного цикла. Повышая надежность системы, соответствие требованиям и аудитоспособность, Microsoft укрепляет свои позиции в качестве ключевого поставщика корпоративных инструментов, ориентированных на ALM.
- В апреле 2024 года IBM приобрела HashiCorp за 6,4 миллиарда долларов США в стратегическом шаге по интеграции автоматизации многооблачной инфраструктуры HashiCorp с гибридными облачными и ИИ-возможностями IBM. Это приобретение демонстрирует приверженность IBM обеспечению единой инфраструктуры и автоматизации жизненного цикла приложений в гибридных и многооблачных средах. Расширяя возможности автоматизации и DevOps, IBM укрепляет свое лидерство и конкурентное преимущество на мировом рынке управления жизненным циклом приложений.
- В январе 2024 года Siemens Digital Industries Software и Salesforce запустили приложение Teamcenter SLM на Salesforce AppExchange, объединив опыт PLM Siemens с облачными сервисными и производственными платформами Salesforce. Эта интеграция укрепляет связь жизненного цикла между бизнес-моделями, ориентированными на обслуживание, позволяя организациям унифицировать данные о продуктах, операции обслуживания и рабочие процессы клиентов. Сотрудничество улучшает непрерывность цифрового жизненного цикла и расширяет присутствие обеих компаний в ландшафте ALM.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











