


Глобальный рынок биоадгезивов по типу (растительного происхождения, животного происхождения), применению (упаковка и бумага, строительство, древесина, средства личной гигиены, медицина, другое), стране (США, Канада, Мексика, Бразилия, Аргентина, остальные страны Южной Америки, Германия, Франция, Италия, Великобритания, Бельгия, Испания, Россия, Турция, Нидерланды, Швейцария, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, ОАЭ, Саудовская Аравия, Египет, Южная Африка, Израиль, остальные страны Ближнего Востока и Африки) Тенденции развития отрасли и прогноз до 2029 года
Каков размер и темпы роста биоадгезивного рынка
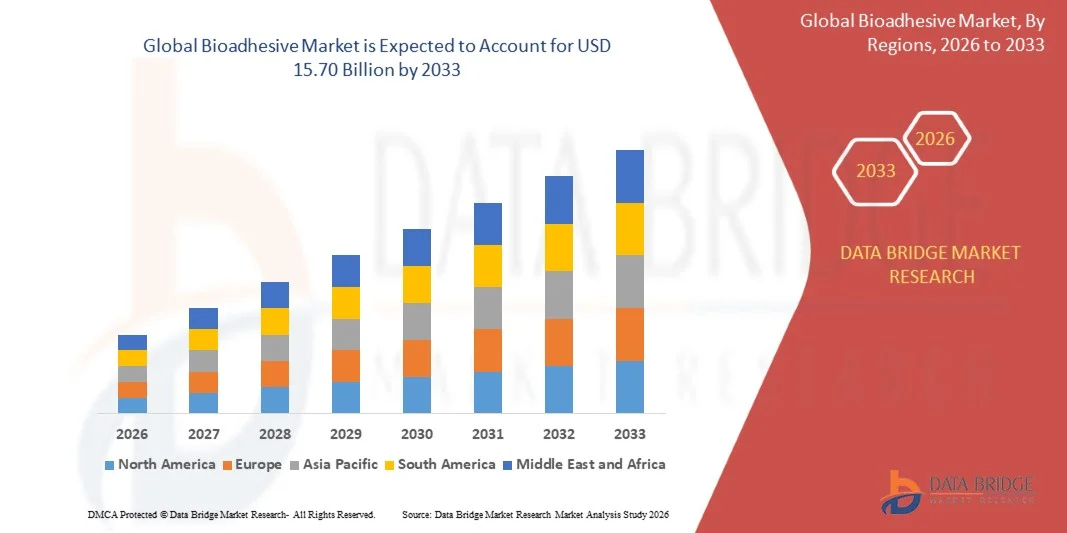
- Согласно анализу рынка Data Bridge Market Research, глобальный размер биоадгезивного рынка был оценен как$6,27 млрд. в 2025 годуОжидается, что он достигнет15,70 млрд долларов к 2033 году, вCAGR 12,14%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на устойчивые и экологически чистые клеевые решения в различных отраслях промышленности, что обусловлено растущим нормативным давлением для сокращения использования синтетических химических веществ и небиоразлагаемых материалов.
- Кроме того, растущее внедрение биоматериалов в упаковках, здравоохранении и строительстве делает биоадгезивы предпочтительной альтернативой обычным клеям. Эти факторы ускоряют переход к зеленым материалам, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$ 6,27 млрд.
Ожидаемая рыночная стоимость (2033):$15,70 млрд.
Прогноз CAGR (2026–2033):12.14%
Каковы основные выводы биоадгезивного рынка
- Биоадгезивы - это природные клеи, полученные из биологических источников, таких как растения и животные, широко используемые для склеивания в упаковочной, медицинской, деревообрабатывающей и личной промышленности из-за их биоразлагаемости и нетоксичности.
- Растущий спрос на биоадгезивы в первую очередь подпитывается повышением осведомленности об окружающей среде, строгими государственными правилами и растущим предпочтением экологически чистых материалов, а также расширением применения в секторах здравоохранения и упаковки.
- Северная Америка доминирует на биоадгезивном рынке с долей вОколо 40% в 2025 году из-за высокого спроса на устойчивые и экологически чистые клеевые решения в упаковочной, медицинской и строительной отраслях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке биоадгезивов в течение прогнозируемого периода из-за быстрой индустриализации, повышения осведомленности об окружающей среде и растущего спроса на устойчивые продукты в развивающихся странах.
- Сегмент на основе растений доминировал на рынке с долей рынка 71,2% в 2025 году из-за растущего спроса на устойчивые, биоразлагаемые и нетоксичные клеевые решения в различных отраслях промышленности. Увеличение нормативного давления для сокращения использования синтетических химических веществ и растущие предпочтения потребителей в отношении экологически чистых материалов ускорили внедрение растительных клеев из таких источников, как крахмал, соя и целлюлоза.
Сфера охвата и сегментация биоадгезивного рынка
|
Атрибуты |
Биоадгезивный анализ ключевых рынков |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Какова ключевая тенденция на биоадгезивном рынке
«Усиление внедрения устойчивых и био-основывающих клеевых решений»
- Значительной тенденцией на рынке биоадгезивов является растущее внедрение устойчивых и био-клейких решений, обусловленное растущими экологическими проблемами и нормативным давлением для снижения зависимости от синтетических и нефтяных химических веществ в различных отраслях промышленности. Этот сдвиг позиционирует биоадгезивы как необходимые материалы для компаний, стремящихся достичь целей устойчивого развития и соблюдать глобальные экологические стандарты.
- Например, Henkel AG & Co. KGaA представила клеевые решения на биооснове для упаковочных приложений, которые поддерживают перерабатываемость и сокращение углеродного следа, позволяя производителям соответствовать экологически чистым целям производства при сохранении эффективности производительности.
- В упаковочной промышленности наблюдается сильная интеграция биоадгезивов, поскольку компании переходят к биоразлагаемым и компостируемым материалам для удовлетворения потребительского спроса на устойчивые продукты. Эта тенденция усиливает роль биоадгезивов в сокращении пластиковых отходов и повышении общей устойчивости упаковки.
- Медицинские приложения все чаще используют биоадгезивы для лечения ран и хирургического использования из-за их биосовместимости и снижения токсичности, поддерживая более безопасное и эффективное медицинское лечение. Это ускоряет инновации в клеевых составах медицинского класса и расширяет их клиническое использование.
- Такие отрасли, как строительство и деревообработка, включают биоадгезивы для соответствия экологическим стандартам строительства и сокращения выбросов, связанных с обычными клеями. Это растущее предпочтение увеличивает спрос на растительные клеевые решения с улучшенной долговечностью и экологической совместимостью.
- Рынок переживает устойчивый переход к возобновляемому сырью, такому как крахмал, соя и лигнин, которые используются для разработки высокоэффективных клеев. Эта тенденция укрепляет глобальное движение к устойчивой промышленной практике и стимулирует долгосрочный рост рынка биоадгезивных материалов.
Биоадгезивная динамика рынка
водитель
«Рост спроса на упаковку и здравоохранение»
- Растущий спрос на упаковку и здравоохранение является ключевым фактором для рынка биоадгезивных материалов, поскольку эти сектора все чаще отдают приоритет устойчивости, безопасности и соблюдению нормативных требований в процессах выбора материалов. Биоадгезивы предлагают такие преимущества, как биоразлагаемость, низкая токсичность и совместимость с чувствительными приложениями, что делает их очень подходящими для этих отраслей промышленности.
- Например, DuPont разработала биоадгезивные решения, такие как медицинские клеи для кожи, используемые в уходе за ранами и носимых устройствах, поддерживая улучшение результатов лечения пациентов и расширяя использование биоматериалов в медицинских приложениях.
- Быстрое расширение электронной коммерции и индустрии упаковки пищевых продуктов стимулирует спрос на устойчивые клеевые решения, которые соответствуют экологическим стандартам и обеспечивают безопасность продукции. Биоадгезивы все чаще используются в упаковках из картона, маркировке и уплотнении для поддержки перерабатываемых упаковочных систем.
- В секторе здравоохранения растущее использование биоадгезивов в хирургических процедурах и системах доставки лекарств повышает эффективность лечения и уменьшает осложнения, связанные с традиционными клеями. Это способствует более широкому внедрению передовых медицинских технологий.
- Продолжающееся расширение этих отраслей конечного использования в сочетании с растущей нормативной поддержкой устойчивых материалов усиливает спрос на биоадгезивы. Этот драйвер играет решающую роль в ускорении роста рынка и расширении сферы применения в глобальных отраслях.
Сдержанность/вызов
«Ограничения производительности по сравнению с синтетическими клеями»
- Рынок биоклея сталкивается с проблемами, связанными с ограничениями производительности по сравнению с синтетическими клеями, особенно с точки зрения прочности, долговечности и устойчивости к экстремальным условиям окружающей среды. Эти ограничения могут ограничить их использование в высокопроизводительных промышленных приложениях, где надежность имеет решающее значение.
- Например, компания 3M по-прежнему полагается на передовые технологии синтетического клея для приложений, требующих высокой прочности и долгосрочной долговечности, подчеркивая разрыв, который должны преодолеть биоадгезивы для достижения аналогичных стандартов производительности в сложных условиях.
- Биоадгезивы часто демонстрируют более низкую устойчивость к влаге, теплу и химическому воздействию, что может повлиять на их эффективность в таких отраслях, как строительство и автомобилестроение. Это создает проблемы для производителей, стремящихся заменить обычные клеи в таких приложениях.
- Вариабельность качества сырья, полученного из природных источников, может привести к несоответствиям в производительности продукции, влияющим на надежность и масштабируемость в промышленном производстве. Это добавляет сложности процессам разработки и контроля качества.
- Эти проблемы, связанные с производительностью и затратами, продолжают влиять на принятие рынка и требуют постоянных инноваций для расширения возможностей продукта. Устранение этих ограничений имеет важное значение для расширения использования биоадгезивов в приложениях с высоким спросом и высокой производительностью.
Как сегментируется биоадгезивный рынок
Рынок сегментирован на основе типа и применения.
• По типу
Исходя из типа, биоадгезивный рынок подразделяется на растительный и животный. Сегмент, основанный на заводах, доминировал на крупнейшей доле рынка в 71,2% в 2025 году, что обусловлено растущим спросом на устойчивые, биоразлагаемые и нетоксичные клеевые решения в различных отраслях промышленности. Увеличение нормативного давления для сокращения использования синтетических химических веществ и растущие предпочтения потребителей в отношении экологически чистых материалов ускорили внедрение растительных клеев из таких источников, как крахмал, соя и целлюлоза. Эти клеи обеспечивают высокую производительность склеивания при согласовании с требованиями экологического соответствия, что делает их пригодными для упаковки, бумаги и древесины. Кроме того, достижения в области технологий приготовления улучшили долговечность и влагостойкость растительных клеев, повысив их коммерческую жизнеспособность в различных секторах конечного использования.
Ожидается, что в сегменте, основанном на животных, будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его сильными характеристиками связывания и растущим использованием в специализированных приложениях, таких как медицина, деревообработка и упаковка. Животные клеи, включая желатин и казеин, обеспечивают превосходную адгезию на конкретных субстратах и ценятся за их естественное происхождение и совместимость с биоразлагаемыми продуктами. Растущий спрос в нишевых отраслях, требующих высокопроизводительных натуральных клеев и возрождения традиционных клеевых приложений в премиальных продуктах, способствует росту сегмента. Кроме того, ожидается, что их широкое использование в биомедицинских и фармацевтических областях, где биосовместимость имеет решающее значение, будет способствовать дальнейшему росту спроса.
• Подача заявки
На основе применения биоадгезивный рынок сегментирован на упаковку и бумагу, конструкцию, дерево, персональный уход, медицинский и другие. Сегмент упаковки и бумаги доминировал на крупнейшей доле рынка в 2025 году, что обусловлено растущим спросом на устойчивые упаковочные решения и быстрым расширением электронной коммерции и пищевой упаковочной промышленности. Биоадгезивы широко используются в картонах, картонах и маркировках из-за их биоразлагаемости и соответствия экологическим нормам. Сдвиг в сторону сокращения использования пластика и повышения перерабатываемости упаковочных материалов еще больше укрепил внедрение клеев на биологической основе. Кроме того, их экономичность и совместимость с крупномасштабными производственными процессами делают их предпочтительным выбором в секторе упаковки.
Ожидается, что в медицинском сегменте будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим использованием биоадгезивов для лечения ран, хирургических процедур и систем доставки лекарств. Биоадгезивы предлагают такие преимущества, как биосовместимость, снижение риска заражения и улучшение результатов лечения, что делает их пригодными для передовых медицинских применений. Увеличение инвестиций в биомедицинские исследования и растущий спрос на минимально инвазивные хирургические решения еще больше поддерживают рост сегмента. Кроме того, постоянные инновации в тканевой инженерии и регенеративной медицине расширяют сферу применения биоадгезивов в медицинской сфере, способствуя их быстрому внедрению.
В каком регионе находится наибольшая доля рынка биоклея
- Северная Америка доминировала на рынке биоклея с самой большой долей дохода около 40% в 2025 году, что обусловлено высоким спросом на устойчивые и экологически чистые клеевые решения в упаковочной, медицинской и строительной отраслях.
- Потребители и отрасли в регионе подчеркивают соответствие нормативным требованиям, биоразлагаемость и снижение воздействия на окружающую среду, поощряя переход к био-клеям из синтетических альтернатив.
- Это широкое внедрение поддерживается передовыми производственными возможностями, высокой осведомленностью о зеленых материалах и увеличением инвестиций в исследования и разработки, позиционируя биоадгезивы как предпочтительное решение в нескольких секторах конечного использования.
Биоадгезивный анализ рынка США
Биоадгезивный рынок США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовал растущий спрос на устойчивую упаковку и растущее внедрение в приложения для медицинского и личного ухода. Отрасли все больше внимания уделяют сокращению выбросов углекислого газа и соблюдению экологических стандартов, что ускоряет использование растительных клеев. Наличие ключевых игроков рынка и постоянные инновации в биоматериалах способствуют дальнейшему расширению рынка. Кроме того, увеличение инвестиций в биотехнологии и секторы здравоохранения расширяет сферу разработки и применения биоадгезивов.
Биоадгезивный анализ рынка Европы
Согласно прогнозам, европейский рынок биоадгезивных материалов будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря строгим экологическим нормам и сильному акценту на устойчивость. Ориентация региона на практику круговой экономики и сокращение использования синтетических химических веществ побуждает отрасли принимать клеевые решения на основе биопрепаратов. Увеличение спроса со стороны упаковочного, строительного и автомобильного секторов еще больше стимулирует рост рынка. Интеграция экологически чистых материалов в производственные процессы становится ключевой тенденцией в европейских странах.
Биоадгезивный анализ рынка Великобритании
Ожидается, что в течение прогнозируемого периода рынок биоадгезивных материалов в Великобритании будет расти с заметным CAGR, что обусловлено повышением осведомленности об устойчивых материалах и растущим спросом на экологически чистые упаковочные решения. Правительственные инициативы по продвижению зеленых технологий и сокращению отходов поддерживают рост рынка. Расширяющийся сектор электронной коммерции также способствует повышению спроса на биоразлагаемые клеи в упаковочных приложениях. Кроме того, достижения в области инноваций на основе биопродуктов укрепляют перспективы рынка.
Германия Bioadhesive Market Insight
Ожидается, что в течение прогнозируемого периода рынок биоадгезивных материалов в Германии будет расширяться со значительным CAGR, чему будет способствовать прочная промышленная база и растущее внедрение устойчивых материалов в производство. Фокус Германии на инновациях и экологической ответственности стимулирует использование биоадгезивов в автомобильном, строительном и упаковочном секторах. Наличие передовых научно-исследовательских институтов и непрерывные технологические разработки способствуют дальнейшему росту рынка. Кроме того, спрос на высокоэффективные и экологически чистые клеевые решения неуклонно растет во всех отраслях.
Азиатско-Тихоокеанский биоадгезивный рынок
Азиатско-Тихоокеанский биоадгезивный рынок будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой индустриализацией, повышением осведомленности об окружающей среде и растущим спросом на устойчивые продукты в развивающихся странах. Рост располагаемых доходов и расширение индустрии упаковки и здравоохранения ускоряют внедрение биоадгезивов. Правительственные инициативы, поддерживающие «зеленое» производство и биоиндустрию, также способствуют росту рынка. В регионе также наблюдается увеличение производственных возможностей, что делает биоадгезивы более доступными и экономически эффективными.
Японский биоадгезивный рынок
Японский биоадгезивный рынок набирает обороты благодаря сильной ориентации страны на технологические инновации и устойчивость. Растущий спрос на экологически чистые и высокоэффективные материалы в здравоохранении, упаковке и электронной промышленности стимулирует внедрение. Передовые исследовательские возможности Японии поддерживают разработку инновационных биоадгезивных составов. Кроме того, растущее стареющее население способствует повышению спроса на биоадгезивы в медицинских и медицинских приложениях.
Китайский биоадгезивный рынок
Китайский биоадгезивный рынок составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым промышленным ростом, расширением производственного сектора и увеличением внимания к устойчивому развитию. Сильное присутствие страны в упаковочной и строительной отраслях обуславливает значительный спрос на клеи на биооснове. Правительственные правила, способствующие охране окружающей среды и экологически чистым материалам, еще больше ускоряют освоение рынка. Кроме того, наличие рентабельного сырья и крупномасштабные производственные возможности способствуют расширению рынка.
Какие компании являются ведущими на биоадгезивном рынке
Биоадгезивная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Henkel AG & Co. KGaA(Германия)
- Ashland Global Holdings Inc.(США)
- Dow Inc.(США)
- Аркема С.А.(Франция)
- Bio Adhesive Alliance Inc. (США)
- EcoSynthetix Inc. (Канада)
- Meredian Holdings Group Inc. (США)
- Jowat SE (Германия)
- Kollodis BioSciences Inc. (США)
- Tate & Lyle PLC (Великобритания)
- L.D. Davis Industries Inc. (США)
- Компания 3M (США)
- Paramelt B.V. (Нидерланды)
Каковы последние разработки на биоадгезивном рынке
- В январе 2025 года Henkel AG & Co. KGaA расширила свой портфель клеев на биооснове с новыми составами, адаптированными для применения в устойчивой упаковке, что позволило производителям перейти к биоразлагаемым и перерабатываемым материалам в ответ на ужесточение экологических норм. Эта разработка укрепляет конкурентное положение Henkel на рынке биоклея, ускоряя внедрение экологически чистых клеев в секторах упаковки пищевых продуктов и электронной коммерции, где устойчивость и соответствие стали критическими критериями закупок.
- В сентябре 2024 года Arkema S.A. расширила свою линейку биоадгезивных продуктов благодаря передовым инициативам в области исследований и разработок, ориентированным на высокопроизводительные материалы на основе растений, повышение долговечности, прочности соединений и экологической совместимости. Этот шаг поддерживает растущий спрос на устойчивые, но высокоэффективные клеи в строительстве и промышленности, позволяя Arkema захватывать большую долю в сегментах, которые требуют как производительности, так и соответствия нормативным требованиям.
- В марте 2024 года Ashland Global Holdings Inc. представила инновационные биоадгезивные технологии для личной гигиены и медицинского применения, уделяя особое внимание улучшенной биосовместимости, безопасности кожи и длительной адгезии. Этот прогресс расширяет использование биоадгезивов на быстрорастущих рынках здравоохранения и косметики, позволяя Ashland укреплять свое присутствие в премиальных сегментах, где безопасность, производительность и одобрение регулирующих органов играют решающую роль в принятии решений.
- В октябре 2023 года компания DuPont запустила мягкий клей для кожи Liveo MG 7-9960, предназначенный для расширенного ухода за ранами и крепления медицинских устройств, устраняя растущую потребность в мягких, но прочных клеях для чувствительной кожи. Это нововведение поддерживает расширение биоадгезивов в здравоохранении, улучшая комфорт пациентов и надежность устройств, тем самым способствуя более широкому внедрению носимых медицинских технологий и долгосрочных применений лечения.
- В мае 2023 года H.B. Fuller Company приобрела Beardow Adams для расширения своего глобального производственного присутствия и портфеля продуктов в промышленных клеях, повышая свою способность обслуживать различные отрасли конечного использования. Это стратегическое приобретение укрепляет конкурентоспособность рынка, повышая эффективность цепочки поставок, ускоряя инновации и позволяя компании лучше реагировать на развивающиеся тенденции, такие как устойчивость, безопасность пищевых продуктов и быстрый рост спроса на упаковку, основанную на электронной коммерции.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











