


Глобальный рынок машинных инструментов по типу (металлическая резка и металлообработка), технология (компьютерное числовое управление (CNC) и обычное), конечное использование (механическая инженерия, металлообработка, аэрокосмическая, электротехническая промышленность, автомобильная и другие), применение (автомобильные компоненты, аэрокосмические компоненты, общее оборудование, прецизионная инженерия и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка инструментов и темпы роста
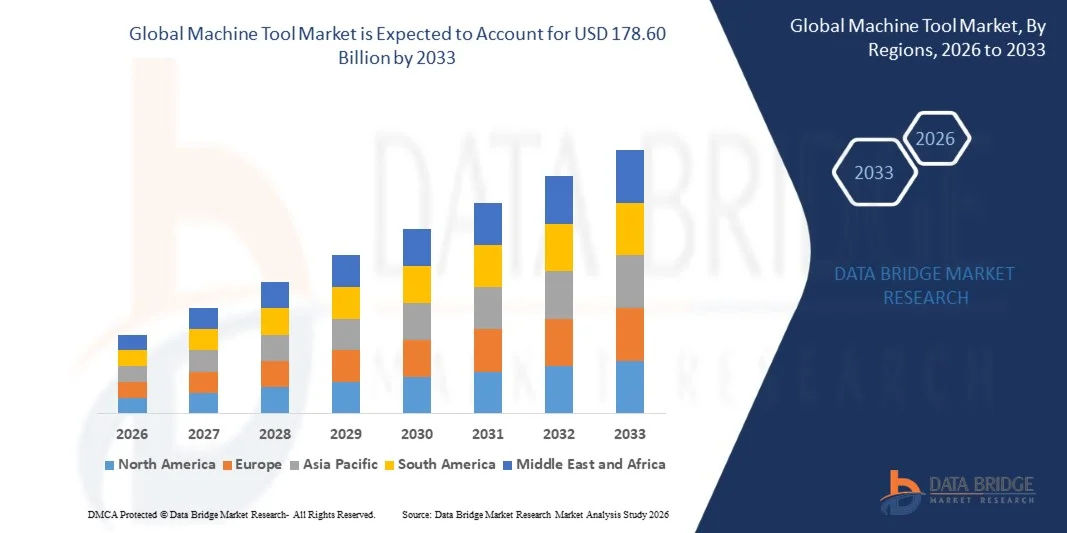
- Согласно анализу Data Bridge Market Research, рынок станков был оценен как112,80 млрд долларов в 2025 годуи, по прогнозам, достигнет178,60 млрд долларов к 2033 годуРастущий в aCAGR 5,9% с 2026 по 2033 год.
- Рынок испытывает последовательный рост, обусловленный растущим спросом на высокоточное производство, растущими инвестициями в промышленную автоматизацию, расширением производства автомобилей и аэрокосмической промышленности и растущим внедрением станков с ЧПУ для повышения производительности, точности и операционной эффективности.
- Растущее внедрение умного производства, технологий Industry 4.0, электромобилей и передовых инженерных компонентов побуждает производителей инвестировать в автоматизированные и цифровые станки. Системы с ЧПУ, многоосевая обработка, мониторинг в режиме реального времени и технологии прогнозного обслуживания получают предпочтение, поскольку они обеспечивают более высокую точность, сокращение времени производства, улучшенное использование ресурсов и большую гибкость производства.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 112,80 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 178,60 млрд долларов США
- Прогноз CAGR (2026–2033): 5,9%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка машинных инструментов
- Северная Америка доминировала на рынке станков с самой большой долей дохода 56,2% в 2025 году, чему способствовали сильные производственные базы, быстрая индустриализация, расширение производства автомобилей и растущее внедрение передовых станков.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 6,7% с 2026 по 2033 год, чему способствуют расширение производственной инфраструктуры, рост инвестиций в промышленную автоматизацию, увеличение производства автомобилей и растущее внедрение станков с ЧПУ.
- Сегмент резки металла возглавил рынок с долей 76,8% в 2025 году, что обусловлено его широким применением в автомобильной, машиностроительной, металлообрабатывающей и аэрокосмической промышленности.
- Формирование металлов является самым быстрорастущим типом, прогнозируемым для регистрации CAGR в 5,4%, что отражает всплеск спроса на передовые решения для изгиба, прессования, формования и сдвига в автомобильной, аэрокосмической, строительной, энергетической и электронной промышленности.
- Сегмент компьютерного численного управления (CNC) доминировал в технологической категории с долей выручки 85,7% в 2025 году, что обусловлено его способностью обеспечивать высокую точность, автоматизацию, стабильное качество производства и повышение операционной эффективности.
- На долю автомобильного сегмента в 2025 году пришлось 41,9% рынка, чему способствовали масштабные производственные требования и постоянный спрос на высокоточные компоненты.
- Электрическая промышленность является самой быстрорастущей категорией конечного использования с CAGR 7,3%, что обусловлено растущим спросом на электронные устройства, энергетическое оборудование, электрическую инфраструктуру и высокоточные компоненты.
Сфера охвата и сегментация рынка машинных инструментов
|
Атрибуты |
Машинный инструмент Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке машинных инструментов
- Производство станков все больше смещается в сторону высокоточных и автоматизированных решений для обработки, поскольку производители стремятся повысить точность производства, сократить время обработки и снизить эксплуатационные расходы в автомобильных, аэрокосмических, электрических и механических приложениях.
- Например, в марте 2026 года Немецкая ассоциация производителей станков сообщила, что международный спрос на немецкие станки увеличился на 3% в 2025 году, что отражает продолжающиеся инвестиции в передовые производственные технологии, несмотря на сложные промышленные условия.
- Производители все больше сосредотачиваются на автоматизации с ЧПУ, подключении с поддержкой IoT, прогнозном обслуживании и мониторинге в режиме реального времени для улучшения использования машины, сокращения времени простоя и повышения эффективности производства.
- Растущий акцент на интеллектуальном производстве и Индустрии 4.0 побуждает производителей станков интегрировать искусственный интеллект, аналитику данных, цифровой мониторинг и автоматизированные производственные системы, а не полагаться исключительно на обычные процессы обработки.
- Энергоэффективность и снижение эксплуатационных расходов также приобретают все большее значение, поскольку производители ищут станки, которые могут снизить потребление энергии, минимизировать производственные ошибки и поддерживать более устойчивые производственные операции.
- Например, в июле 2025 года VDW назвал цифровизацию и автоматизацию важными технологическими тенденциями, поддерживающими инвестиционный климат для станкостроительной промышленности, особенно в металлообрабатывающей и обрабатывающей отраслях.
- Спрос на передовую механическую обработку также расширяется в аэрокосмической, электрической, автомобильной и машиностроительной областях, причем производителям все чаще требуется высокоточное оборудование для сложных компонентов и более жесткие производственные допуски.
Каковы основные драйверы рынка машинных инструментов
- Быстрое расширение автомобильного, аэрокосмического, электрического и машиностроительного производства увеличивает спрос на высокоточные станки, способные производить сложные компоненты с более жесткими размерными допусками и постоянным качеством.
- Например, в марте 2026 года Немецкая ассоциация строителей станков сообщила, что аэрокосмическая, энергетическая, оборонная и медицинская технологии увеличили свое значение в немецкой станковой промышленности, продемонстрировав более широкий спрос за пределами традиционных автомобильных приложений.
- Производственные отрасли все чаще внедряют станки на основе ЧПУ, потому что автоматизированная обработка обеспечивает более высокую производительность, улучшенную точность, снижение вмешательства человека и стабильное качество производства на производственных операциях большого объема.
- Растущее производство электромобилей, легких компонентов и сложных автомобильных деталей поддерживает спрос на передовые технологии обработки, способные обрабатывать специализированные материалы и производить высокоточные компоненты.
- Например, в 2025 году немецкая станкостроительная промышленность зарегистрировала поставщиков автомобилей и компонентов в качестве основных отраслей клиентов, в то время как аэрокосмическая, энергетическая, оборонная и медицинская технологии увеличили свой вклад в спрос на промышленность.
- Производители все чаще инвестируют в интеллектуальные фабрики и технологии Industry 4.0, включая подключение к IoT, искусственный интеллект, профилактическое обслуживание и мониторинг производства в режиме реального времени, что способствует замене обычного оборудования технологически продвинутыми станками.
- Расширение производственных мощностей в Азиатско-Тихоокеанском регионе, особенно в Китае, Японии, Южной Корее и Индии, еще больше поддерживает спрос на передовые станки, поскольку индустриализация, производство автомобилей, производство электроники и развитие инфраструктуры продолжают расширяться.
Какие факторы препятствуют росту рынка машинных инструментов
- Высокие затраты на приобретение машин и неопределенные инвестиционные условия могут ограничить рост рынка, поскольку передовые ЧПУ и автоматизированные станки требуют значительных капитальных затрат, особенно для малых и средних производителей.
- Например, в январе 2026 года Немецкая ассоциация производителей станков сообщила, что высокие затраты и недостаточная безопасность планирования ограничили инвестиции в станкостроительную отрасль в течение 2025 года, подчеркнув влияние экономической неопределенности на закупки оборудования.
- Колебания в автомобильной промышленности и других основных отраслях конечного использования остаются серьезной проблемой, поскольку слабый спрос со стороны ключевых секторов клиентов может снизить заказы на станки и отсрочить инвестиции в расширение мощностей.
- Сложные цепочки поставок и геополитическая неопределенность могут увеличить затраты на закупки и время выполнения заказов, поскольку станки интегрируют многочисленные компоненты, включая элементы управления с ЧПУ, приводы, системы автоматизации, датчики и измерительные технологии.
- Например, в июле 2025 года VDW подчеркнула, что производители станков сталкиваются с трудностями в соответствии с Законом о кибербезопасности ЕС из-за сложных цепочек поставок, длительного времени работы поставщиков и необходимости интеграции соответствующих компонентов в индивидуальные машины.
- Растущая конкуренция со стороны азиатских производителей может создать ценовое давление для существующих производителей станков, особенно в связи с тем, что китайские производители все чаще предлагают конкурентоспособные по стоимости машины и расширяют свое присутствие на международных рынках.
- Растущие нормативные требования и требования к кибербезопасности для подключенных станков могут еще больше увеличить затраты на разработку и соответствие требованиям, поскольку производители должны учитывать требования безопасности программного обеспечения, соответствия компонентов, оценки рисков и кибербезопасности на протяжении всего жизненного цикла машины.
Как сегментируется рынок инструментов
Рынок машинных инструментов сегментируется на основе типа, технологии, конечного использования и применения.
- По типу
По типу рынок станков сегментирован на металлорежущую и металлоформировочную. Сегмент резки металла доминировал на рынке с долей 76,8% в 2025 году, благодаря его широкому применению в автомобильной, машиностроении, металлообработке и аэрокосмической промышленности. Металлические режущие машины широко используются для производства компонентов, требующих высокой точности размеров, сложной геометрии и превосходной отделки поверхности. Растущее внедрение автоматизированных систем резки на основе ЧПУ еще больше поддерживает рост сегмента. Растущий спрос на высокоточные компоненты и более короткие производственные циклы усиливают использование металлорежущего оборудования. Ожидается, что продолжающаяся промышленная автоматизация и расширение производства укрепят ее лидирующие позиции.
Сегмент металлоформования, по прогнозам, зафиксирует самый быстрый рост на 5,4% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на изгиб, прессование, формование и стрижку в автомобильной, аэрокосмической, строительной, энергетической и электронной отраслях. Металлообразующие машины обеспечивают эффективное массовое производство, поддерживая при этом сокращение отходов материалов и стабильное качество компонентов. Расширение внедрения машин для пресс-тормозов также способствует расширению сегмента в области производства листового металла. Растущее производство легких автомобильных и промышленных компонентов создает дополнительный спрос на современное формообразующее оборудование. Технологические усовершенствования в автоматизированных системах формирования также повышают производительность и эффективность работы. Следовательно, ожидается, что металлообразование будет поддерживать устойчивый рост в течение прогнозируемого периода.
- По технологии
На основе технологии рынок станков сегментирован на компьютерный численный контроль (CNC) и обычный. Сегмент компьютерного числового контроля (CNC) доминировал на рынке с долей 85,7% в 2025 году, что подтверждается его способностью обеспечивать высокую точность, автоматизацию и стабильное качество производства. Станки с ЧПУ позволяют производителям производить сложные компоненты с минимальным вмешательством человека, уменьшая при этом ошибки обработки и время производства. Технология широко используется в автомобильных, аэрокосмических, электрических и механических инженерных приложениях. Интеграция с IoT, мониторинг в режиме реального времени и интеллектуальные производственные системы еще больше укрепляют внедрение ЧПУ. Ожидается, что растущий спрос на автоматизированное и цифровое производство сохранит доминирующее положение в сегменте.
Согласно прогнозам, с 2026 по 2033 год в обычном сегменте будет зарегистрировано 4,8% CAGR, что обусловлено продолжающимся спросом со стороны мелких производителей, мастерских, ремонтных предприятий и производственных операций с небольшим объемом. Обычные станки обеспечивают экономически эффективный вариант, когда передовая автоматизация может быть экономически нецелесообразной. Эти машины остаются пригодными для базовой обработки, технического обслуживания, ремонта и общей инженерной деятельности. Их более низкие требования к первоначальным инвестициям по-прежнему поддерживают внедрение среди производителей, чувствительных к затратам. Развитие производственных рынков с относительно низким уровнем проникновения автоматизации также поддерживает спрос. Следовательно, ожидается, что обычные станки будут поддерживать устойчивый рост в течение прогнозируемого периода.
- Конечным использованием
На основе конечного использования рынок станков сегментирован на машиностроение, металлообработку, аэрокосмическую, электротехническую промышленность, автомобильную и другие. Автомобильный сегмент доминировал на рынке с долей 41,9% в 2025 году из-за его крупномасштабных производственных требований и постоянного спроса на высокоточные компоненты. Машинные инструменты широко используются в производстве деталей двигателя, систем трансмиссии, компонентов шасси и других автомобильных компонентов, требующих высокой точности и согласованности. Увеличение производства автомобилей и растущее внедрение автоматизированных производственных систем еще больше поддерживают спрос. Переход к электрическим и легким транспортным средствам также создает новые требования к передовым возможностям обработки. Ожидается, что постоянный акцент на эффективности и точности производства будет поддерживать спрос на автомобильные станки.
Сегмент электротехнической промышленности, по прогнозам, зафиксирует самый быстрый рост на уровне 7,3% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на электрооборудование, электронные устройства, системы возобновляемых источников энергии и энергетическую инфраструктуру. Машинные инструменты все чаще используются для производства высокоточных компонентов, таких как разъемы, корпуса, корпуса и другие миниатюрные детали. Рост производства электроники создает спрос на оборудование, способное достигать жестких допусков и стабильного качества производства. Увеличение инвестиций в инфраструктуру производства и распределения электроэнергии еще больше поддерживает этот сегмент. Расширение технологий использования возобновляемых источников энергии также создает дополнительный спрос на высокоточные компоненты. Ожидается, что электроэнергетика останется самым быстрорастущим сегментом конечного использования в течение прогнозируемого периода.
- С помощью приложения
На основе применения рынок станков сегментирован на автомобильные компоненты, аэрокосмические компоненты, общую технику, точное машиностроение и другие. Сегмент автомобильных компонентов доминировал в области применения с долей 34,5% в 2025 году, чему способствовало широкое использование станков для производства деталей двигателя, компонентов трансмиссии, систем шасси и легких конструктивных компонентов. Высокообъемное автомобильное производство требует постоянной точности обработки, производительности и повторяемости, увеличивая спрос на передовые станки с ЧПУ. Растущее внедрение электромобилей также создает новые требования к высокоточным компонентам. Увеличение автоматизации на автомобильных производственных объектах еще больше поддерживает спрос на передовые системы обработки. Поскольку производители автомобилей продолжают уделять приоритетное внимание производительности и качеству компонентов, ожидается, что сегмент автомобильных компонентов останется основным фактором роста рынка.
Сегмент аэрокосмических компонентов, по прогнозам, продемонстрирует самый быстрый рост на уровне 6,8% CAGR с 2026 по 2033 год, что обусловлено растущим спросом на точную обработку легких и высокопрочных материалов, таких как титановые и алюминиевые сплавы. Аэрокосмические компоненты требуют чрезвычайно жестких допусков, сложной геометрии и высокого качества поверхности, создавая спрос на передовые системы с ЧПУ и многоосевой механической обработки. Растущее производство самолетов и увеличение инвестиций в аэрокосмические производственные мощности еще больше способствуют внедрению. Расширение производства, связанного с обороной и космосом, также увеличивает спрос на высокоточные возможности обработки. Следовательно, ожидается, что растущие требования к сложным и легким аэрокосмическим компонентам усилят использование станков в этом приложении.
В каком регионе находится наибольшая доля рынка станков
- Северная Америка доминировала на рынке станков с самой большой долей выручки 56,2% в 2025 году, чему способствовали сильные производственные базы, быстрая индустриализация, расширение производства автомобилей и электроники и растущее внедрение передовых технологий обработки.
- Регион также выигрывает от растущих инвестиций в интеллектуальное производство, автоматизацию, развитие инфраструктуры и внутренние производственные возможности в США, Канаде и Мексике. Растущий спрос на высокоточные компоненты в сочетании с расширением внедрения ЧПУ и интеграцией Индустрии 4.0 продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский рынок машинных инструментов Insight
Рынок станков в США демонстрирует устойчивый рост благодаря растущим инвестициям в передовое производство, аэрокосмическую промышленность, автомобилестроение, оборону и высокоточное машиностроение. Растущее внедрение систем обработки с ЧПУ, автоматизации и цифровых производственных систем стимулирует спрос на высокоточные станки в промышленных приложениях. Кроме того, растущие требования к сложным компонентам, более короткие производственные циклы и повышение эффективности производства побуждают производителей модернизировать обычное оборудование с использованием передовых технологий обработки.
Азиатско-Тихоокеанский рынок инструментов для машин
Ожидается, что на рынке станков Азиатско-Тихоокеанского региона будет наблюдаться быстрый рост, обусловленный расширением производственной деятельности, увеличением производства автомобилей и электроники и ростом инвестиций в автоматизацию и интеллектуальное производство в таких странах, как Китай, Япония, Южная Корея и Индия. Растущий спрос на высокоточные компоненты и растущее внедрение станков с ЧПУ и цифровым подключением поддерживают расширение регионального рынка. Кроме того, правительственные инициативы, способствующие отечественному производству, модернизации промышленности и развитию инфраструктуры, ускоряют внедрение передовых технологий обработки по всему региону.
Японский рынок машинных инструментов Insight
Японский рынок станков демонстрирует устойчивый рост благодаря сильной производственной базе страны, передовой автомобильной промышленности и установленным возможностям точной инженерии. Растущее внедрение систем с ЧПУ, автоматизации, робототехники и интеллектуальных технологий производства поддерживает спрос на высокоточные станки. Кроме того, сильное присутствие Японии в автомобилестроении, аэрокосмической промышленности, электронике и промышленном машиностроении, наряду с постоянными инвестициями в передовые производственные технологии, еще больше способствует росту рынка. Япония остается одной из ключевых стран, поддерживающих развитие рынка станков Азиатско-Тихоокеанского региона.
Китайский рынок машинных инструментов Insight
Рынок машинных инструментов Китая быстро растет, чему способствует расширение производства автомобилей, производство электроники, развитие инфраструктуры и правительственные инициативы, направленные на укрепление отечественных производственных возможностей. Растущее внедрение станков с ЧПУ, автоматизации и интеллектуальных технологий производства значительно поддерживает спрос на рынке. Кроме того, растущие инвестиции в современное промышленное оборудование, точное машиностроение и внутреннее производство укрепляют позиции Китая как ведущего рынка станков в Азиатско-Тихоокеанском регионе. Китай возглавил рынок станков Азиатско-Тихоокеанского региона.
Великобритания Machine Tool Market Insight
Рынок станков Великобритании переживает устойчивый рост, поддерживаемый увеличением инвестиций в аэрокосмическую, автомобильную, оборонную, прецизионную инженерию и передовое производство. Растущее внедрение станков с ЧПУ, автоматизации и цифровых интегрированных производственных систем способствует спросу на высокоточные станки. Кроме того, растущий акцент на производительность производства, качество компонентов и передовые инженерные возможности поддерживают внедрение современных технологий обработки в промышленных приложениях.
Германия Machine Tool Market Insight
Рынок машинных инструментов Германии неуклонно расширяется благодаря сильной промышленной производственной базе страны и накопленному опыту в области автомобилестроения, аэрокосмической промышленности, машиностроения и точного производства. Растущее внедрение систем с ЧПУ, автоматизации, цифровизации и технологий Industry 4.0 поддерживает спрос на передовые станки. Постоянные инвестиции в высокоточное производство, эффективность производства и технологически продвинутое промышленное оборудование способствуют дальнейшему росту рынка в Германии.
Каковы основные компании на рынке машинных инструментов
Индустрия Machine Tool в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- DMG MORI Co., Ltd. (Япония/Германия)
- Yamazaki Mazak Corporation (Япония)
- Группа TRUMPF (Германия)
- Корпорация FANUC (Япония)
- Okuma Corporation (Япония)
- Haas Automation, Inc. (США)
- Makino Milling Machine Co., Ltd. (Япония)
- DN Solutions Co., Ltd. (Южная Корея)
- JTEKT Corporation (Япония)
- Amada Co., Ltd. (Япония)
- Hyundai WIA Corporation (Южная Корея)
- GF Machining Solutions AG (Швейцария)
- Hurco Companies, Inc. (США)
- EMAG GmbH & Co. KG (Германия)
- Shenyang Machine Tool Co., Ltd. (Китай)
- Nidec Machine Tool Corporation (Япония)
- Shibaura Machine Co., Ltd. (Япония)
- CHIRON Group SE (Германия)
- GROB-Werke GmbH & Co. KG (Германия)
- Hardinge Inc. (США)
Каковы последние разработки на рынке машинных инструментов
- В июне 2026 года Немецкая ассоциация станкостроителей (VDW) сообщила, что поступающие заказы на станкостроение выросли на 15% в первом квартале 2026 года, что свидетельствует о ранних признаках стабилизации после трех трудных лет. Улучшение было поддержано восстановлением спроса, хотя производство, экспорт и занятость оставались под давлением. Разработка подчеркивает улучшение инвестиционных условий и возобновление спроса на станки для промышленного производства.
- В апреле 2026 года немецкие производители станков продемонстрировали передовые технологии ЧПУ и производственные решения на выставке CCMT 2026 в Шанхае, в которой приняли участие около 140 немецких экспонентов. Мероприятие подчеркнуло растущий спрос на передовые производственные технологии в автомобильной, аэрокосмической, медицинской технологиях, машиностроении и энергетических приложениях. Разработка демонстрирует продолжающиеся технологические инновации и расширение передовых станковых решений на рынке Азиатско-Тихоокеанского региона.
- В марте 2026 года VDW сообщил, что мировое производство станков по-прежнему сосредоточено среди Китая, Германии и Японии, на которые в совокупности приходилось 58% мирового производства в 2025 году. На долю Китая пришлось 37%, за ним следуют Германия с 12% и Япония с 10%. Это событие подчеркивает сохраняющуюся важность крупных производственных экономик и растущую конкуренцию в мировой станкостроительной отрасли.
- В декабре 2025 года VDW выделил автоматизацию, искусственный интеллект, цифровизацию, приложения на основе IoT и производство на основе данных в качестве основных тенденций, продемонстрированных на EMO Hannover 2025. Производители продемонстрировали автоматизированные станки, робототехнику, интеллектуальный мониторинг процессов и поддерживаемые ИИ производственные системы, предназначенные для повышения производительности, качества и эффективности использования ресурсов. Разработка демонстрирует растущую интеграцию интеллектуальных производственных технологий в системы станков.
- В январе 2026 года VDW сообщила, что немецкая станкостроительная промышленность ожидает увеличения производства на 1% до 13,7 млрд евро в 2026 году, чему будет способствовать ожидаемое восстановление внутреннего спроса и инвестиции в инфраструктуру, оборону, защиту климата, цифровизацию и мобильность. Развитие указывает на улучшение инвестиционных перспектив в нескольких отраслях конечного использования станков и сохраняющиеся возможности для передовых производственных технологий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











