


Глобальный рынок программного обеспечения для медицинской терминологии, по продуктам (услуги, платформы), приложениям (агрегация данных, возмещение, надзор за общественным здравоохранением, интеграция данных , поддержка принятия решений, клинические испытания, отчетность о качестве и клинические руководства), конечным пользователям (поставщики медицинских услуг, плательщики медицинских услуг, поставщики ИТ-решений для здравоохранения) — тенденции отрасли и прогноз до 2029 г.
Каковы размеры и темпы роста рынка программного обеспечения медицинской терминологии
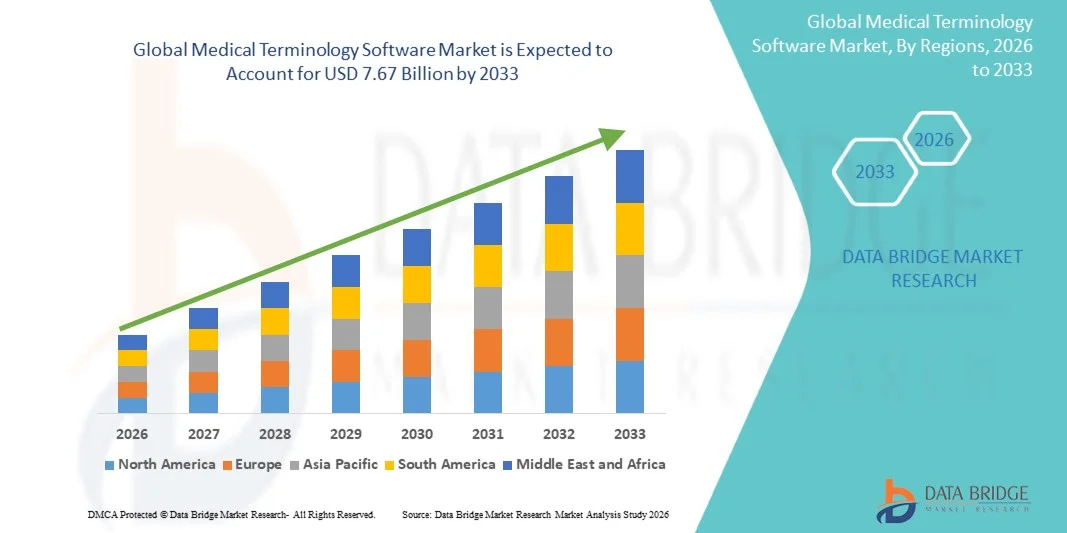
- Согласно анализу Data Bridge Market Research, глобальный объем рынка программного обеспечения для медицинской терминологии был оценен как1,97 млрд долларов в 2025 годуОжидается, что он достигнет7,67 млрд долларов к 2033 годув aCAGR 18,52%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением электронных медицинских записей (EHR), инициативами по улучшению клинической документации и растущей потребностью в стандартизированных данных здравоохранения в больницах, плательщиках и исследовательских организациях.
- Кроме того, растущий спрос на точное кодирование, совместимость и соответствие нормативным требованиям, наряду с достижениями в области ИТ-технологий в области здравоохранения и обработки языков на основе искусственного интеллекта, устанавливает программное обеспечение медицинской терминологии в качестве важнейшего компонента современных систем здравоохранения. Эти факторы ускоряют принятие терминологических решений, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,97 млрд.
- Ожидаемая рыночная стоимость (2033):7,67 млрд долларов
- Прогноз CAGR (2026–2033): 18.52%
Каковы основные выводы рынка программного обеспечения медицинской терминологии
- Программное обеспечение медицинской терминологии, предназначенное для стандартизации, управления и картирования клинической лексики в системах здравоохранения, становится критически важным компонентом современной ИТ-инфраструктуры здравоохранения как в клинических, так и в административных условиях благодаря своей роли в обеспечении точности данных, совместимости и эффективного обмена медицинской информацией.
- Растущий спрос на программное обеспечение для медицинской терминологии в первую очередь подпитывается широким распространением электронных медицинских записей (EHR), повышением нормативных требований к стандартизированным клиническим данным и растущим акцентом на точные процессы медицинского кодирования и выставления счетов.
- Северная Америка доминировала на рынке программного обеспечения для медицинской терминологии с самой большой долей дохода в 41,3% в 2025 году, характеризующейся передовой ИТ-инфраструктурой здравоохранения, сильной нормативной базой и ранним внедрением цифровых решений в области здравоохранения, при этом США стали свидетелями значительного внедрения в больницах и системах оплаты, обусловленного необходимостью совместимости и стандартов соответствия.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке программного обеспечения для медицинской терминологии в течение прогнозируемого периода из-за быстрой оцифровки здравоохранения, расширения сетей больниц и увеличения правительственных инициатив, поддерживающих внедрение медицинских информационных технологий.
- Сегмент платформы доминировал на рынке программного обеспечения для медицинской терминологии с долей рынка 52,8% в 2025 году, что обусловлено его критической ролью в обеспечении управления терминологией в режиме реального времени, бесшовной интеграции с ИТ-системами здравоохранения и поддержки таких приложений, как интеграция данных, возмещение и системы поддержки клинических решений.
Сфера охвата и сегментация рынка программного обеспечения медицинской терминологии
|
Атрибуты |
Программное обеспечение медицинской терминологии Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке программного обеспечения для медицинской терминологии
«Развитие посредством стандартизации клинического языка на основе ИИ»
- Значительной и ускоряющейся тенденцией на мировом рынке программного обеспечения для медицинской терминологии является углубление интеграции с технологиями искусственного интеллекта (ИИ) и передовыми технологиями обработки естественного языка (NLP) в ИТ-экосистемах здравоохранения, таких как электронные медицинские записи, системы поддержки клинических решений и платформы анализа данных. Это сочетание технологий значительно повышает клиническую точность и удобство использования данных.
- Например, 3M Health Information Systems предлагает решения для кодирования и терминологии на основе ИИ, которые интегрируются с клиническими рабочими процессами, позволяя автоматизировать извлечение и стандартизацию медицинских данных в разных системах. Аналогичным образом, Wolters Kluwer обеспечивает управление терминологией, интегрированное с инструментами поддержки принятия решений, для повышения точности документации.
- Интеграция ИИ в программное обеспечение медицинской терминологии обеспечивает такие функции, как автоматическое клиническое кодирование, обнаружение ошибок в реальном времени и интеллектуальное отображение нескольких словарей. Например, некоторые платформы используют ИИ для непрерывного изучения клинических данных для повышения точности кодирования и могут отмечать несоответствия или пробелы в документации. Кроме того, возможности НЛП позволяют пользователям эффективно обрабатывать неструктурированные клинические записи в стандартизированных форматах.
- Бесшовная интеграция терминологического программного обеспечения с более широкими ИТ-системами здравоохранения облегчает централизованный контроль над управлением клиническими данными. Благодаря единому интерфейсу поставщики медицинских услуг могут управлять функциями кодирования, выставления счетов, отчетности и аналитики, создавая оптимизированную и совместимую среду здравоохранения.
- Эта тенденция к более интеллектуальным, интуитивно понятным и взаимосвязанным терминологическим системам коренным образом меняет ожидания в отношении управления данными здравоохранения. Следовательно, такие компании, как Oracle Health, разрабатывают решения с поддержкой искусственного интеллекта с такими функциями, как автоматическое обновление терминологии и поддержка взаимодействия в соответствии с глобальными стандартами.
- Спрос на программное обеспечение для медицинской терминологии, которое предлагает бесшовную интеграцию ИИ и НЛП, быстро растет в больницах, исследовательских организациях и плательщиках, поскольку заинтересованные стороны все чаще отдают приоритет точности данных и эффективным клиническим рабочим процессам.
- Растущее внимание к глобальным инициативам по стандартизации, таким как системы СНОМЕД КТ и МКБ, стимулирует эволюцию терминологического программного обеспечения к многоязычной поддержке и трансграничной совместимости, поддерживая международное сотрудничество в области здравоохранения и мониторинг общественного здравоохранения.
Динамика рынка программного обеспечения медицинской терминологии
водитель
Растущая потребность в связи с растущими требованиями к цифровизации здравоохранения и стандартизации данных
- Растущая распространенность инициатив по оцифровке здравоохранения и растущая потребность в стандартизированных клинических данных в сочетании с растущим внедрением электронных систем медицинских записей являются значительным фактором повышенного спроса на программное обеспечение медицинской терминологии.
- Например, в марте 2025 года Optum объявила об улучшении своих решений по совместимости данных, уделяя особое внимание улучшению картирования терминологии и точности кодирования. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост индустрии программного обеспечения для медицинской терминологии в прогнозируемый период.
- По мере того, как организации здравоохранения становятся более сосредоточенными на улучшении качества данных и соблюдении нормативных требований, терминологическое программное обеспечение предлагает расширенные функции, такие как стандартизированные словари, автоматизированное кодирование и валидация в режиме реального времени, обеспечивая убедительное обновление по сравнению с ручными процессами.
- Кроме того, растущий акцент на ценностном уходе и принятии решений на основе данных делает терминологическое программное обеспечение неотъемлемым компонентом ИТ-систем здравоохранения, предлагая бесшовную интеграцию с платформами аналитики и отчетности.
- Потребность в точных процессах возмещения, улучшенной клинической документации и эффективном обмене данными между заинтересованными сторонами являются ключевыми факторами, способствующими внедрению терминологического программного обеспечения в экосистемах здравоохранения. Тенденция к цифровой трансформации и увеличение доступности облачных решений способствуют росту рынка.
- Растущие правительственные мандаты и политика в области здравоохранения, способствующие совместимости и стандартизированной отчетности, еще больше ускоряют принятие, поскольку поставщики должны соблюдать меняющиеся рамки обмена данными и стандарты отчетности о качестве.
- Увеличение объема медицинских данных, полученных с помощью цифровых медицинских инструментов, носимых устройств и телемедицинских платформ, стимулирует спрос на передовые терминологические решения, способные эффективно управлять и структурировать крупномасштабные клинические наборы данных.
Сдержанность/вызов
«Проблемы сложности и интеграции данных с системами наследия»
- Проблемы, связанные со сложностью интеграции программного обеспечения медицинской терминологии с существующими устаревшими системами здравоохранения, включая проблемы совместимости и несоответствия данных, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку организации здравоохранения полагаются на различные ИТ-инфраструктуры, бесперебойное внедрение может быть затруднено.
- Например, сообщения о разрывах в функциональной совместимости между устаревшими системами и современными терминологическими платформами заставили некоторые организации опасаться принятия новых решений из-за потенциальных сбоев в рабочем процессе.
- Решение этих проблем интеграции с помощью стандартизированных рамок, масштабируемых архитектур и непрерывных обновлений системы имеет решающее значение для обеспечения плавного внедрения. Такие компании, как Cerner Corporation, подчеркивают возможности взаимодействия и интеграции в своих решениях для смягчения таких проблем. Кроме того, относительно высокая стоимость внедрения и потребность в квалифицированных специалистах для управления этими системами могут стать препятствием для внедрения для небольших поставщиков медицинских услуг.
- В то время как облачные и модульные решения появляются для снижения затрат, воспринимаемая сложность и потребности в ресурсах все еще могут препятствовать широкому распространению, особенно в разработке систем здравоохранения или небольших учреждений.
- Преодоление этих проблем за счет улучшения стандартов взаимодействия, обучения персонала и экономически эффективных моделей развертывания будет иметь жизненно важное значение для устойчивого роста рынка.
- Проблемы конфиденциальности и безопасности данных, связанные с обработкой конфиденциальной информации о пациентах на терминологических платформах, могут вызвать колебания среди организаций здравоохранения, особенно с ростом киберугроз и строгими правилами защиты данных.
- Ограниченная доступность квалифицированных специалистов, обладающих опытом в области клинической информатики и управления терминологией, может еще больше ограничить эффективное внедрение и оптимизацию этих систем в медицинских учреждениях.
Как сегментируется рынок программного обеспечения медицинской терминологии
Рынок сегментируется на основе продуктов, приложений и конечных пользователей.
- Продукция
На базе продуктов рынок программного обеспечения медицинской терминологии сегментирован на сервисы и платформы. Сегмент платформы доминировал на рынке с самой большой долей рынка в 52,8% в 2025 году, что обусловлено его центральной ролью в обеспечении стандартизированного управления терминологией, совместимости и обработки клинических данных в режиме реального времени в системах здравоохранения. Платформы предоставляют интегрированные решения, которые поддерживают несколько приложений, таких как кодирование, возмещение и поддержка принятия решений, что делает их незаменимыми для крупных организаций здравоохранения. Их способность беспрепятственно интегрироваться с электронными медицинскими картами и больничными информационными системами еще больше усиливает их доминирование. Кроме того, постоянные достижения в облачных платформах и функциях на основе ИИ повышают масштабируемость и эффективность, привлекая широкое распространение. Растущий спрос на централизованное управление данными и повышение клинической точности также вносит значительный вклад в доминирование этого сегмента.
Ожидается, что в сегменте услуг будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущей потребностью в услугах по внедрению, консультированию, техническому обслуживанию и обучению, связанных с терминологическими решениями. По мере того, как поставщики медицинских услуг внедряют более сложные цифровые системы, спрос на экспертную поддержку для обеспечения бесперебойного развертывания и оптимизации быстро растет. Услуги играют важную роль в настройке решений в соответствии с организационными потребностями и обеспечении соответствия меняющимся правилам здравоохранения. Кроме того, расширение облачных и подписных моделей стимулирует постоянный спрос на услуги. Растущее внимание к совместимости и миграции данных из устаревших систем также ускоряет рост этого сегмента.
- С помощью приложения
На основе применения рынок программного обеспечения медицинской терминологии сегментирован на агрегацию данных, возмещение, надзор за общественным здравоохранением, интеграцию данных, поддержку принятия решений, клинические испытания, отчетность о качестве и клинические рекомендации. Сегмент возмещения преобладает на рынке с самой большой долей доходов рынка в 2025 году, что обусловлено критической потребностью в точном кодировании и выставлении счетов в системах здравоохранения. Программное обеспечение для терминологии обеспечивает стандартизированную клиническую документацию, уменьшая отказы в удовлетворении требований и повышая эффективность цикла доходов для поставщиков медицинских услуг и плательщиков. Растущая сложность стандартов кодирования, таких как МКБ и КПП, требует использования передовых терминологических инструментов. Кроме того, растущий акцент на ценностных моделях ухода повышает спрос на точные системы возмещения. Способность этих решений минимизировать ошибки и обеспечить соблюдение нормативных требований усиливает их широкое распространение.
Ожидается, что в сегменте клинических испытаний будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущим числом клинических исследований и потребностью в стандартизированных данных на глобальных испытательных площадках. Терминологическое программное обеспечение играет жизненно важную роль в гармонизации клинических данных, обеспечении согласованности и обеспечении эффективного обмена данными между заинтересованными сторонами. Растущее внедрение децентрализованных и цифровых клинических испытаний еще больше ускоряет спрос на передовые терминологические решения. Кроме того, нормативные требования к точной и прозрачной отчетности о пробных данных способствуют росту сегмента. Интеграция инструментов искусственного интеллекта и аналитики в процессы клинических испытаний также способствует внедрению терминологических платформ в этом сегменте.
- Конечными пользователями
На базе конечных пользователей рынок программного обеспечения медицинской терминологии сегментирован на поставщиков медицинских услуг, плательщиков медицинских услуг и поставщиков ИТ-услуг в области здравоохранения. Сегмент поставщиков медицинских услуг доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено широким использованием терминологического программного обеспечения в больницах, клиниках и диагностических центрах для клинической документации и управления данными пациентов. Поставщики в значительной степени полагаются на эти решения для обеспечения точного кодирования, улучшения ухода за пациентами и соблюдения нормативных стандартов. Широкое внедрение электронных медицинских карт и цифровых систем здравоохранения также способствует росту сегмента. Кроме того, потребность в эффективном обмене данными и совместимости между системами здравоохранения усиливает спрос среди поставщиков. Увеличение объема и сложности медицинских данных также вносит значительный вклад в это доминирование.
Ожидается, что в сегменте ИТ-поставщиков здравоохранения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на интегрированные решения в области здравоохранения и программные платформы. Эти поставщики все чаще внедряют возможности управления терминологией в свои продукты для повышения функциональности и совместимости. Растущая тенденция цифровой трансформации в здравоохранении стимулирует партнерские отношения между поставщиками ИТ и организациями здравоохранения. Кроме того, постоянные инновации в области ИИ, облачных вычислений и анализа данных позволяют поставщикам предлагать передовые терминологические решения. Растущая потребность в масштабируемых и настраиваемых ИТ-системах здравоохранения также ускоряет рост этого сегмента.
В каком регионе находится наибольшая доля рынка программного обеспечения для медицинской терминологии
- Северная Америка доминировала на рынке программного обеспечения для медицинской терминологии с самой большой долей дохода в 41,3% в 2025 году, характеризующейся передовой ИТ-инфраструктурой здравоохранения, сильной нормативной базой и ранним внедрением цифровых решений в области здравоохранения.
- Организации здравоохранения в регионе высоко ценят точность, совместимость и соответствие нормативным требованиям, предлагаемым программным обеспечением медицинской терминологии, а также его бесшовную интеграцию с такими системами, как электронные медицинские записи и платформы поддержки клинических решений.
- Это широкое внедрение дополнительно поддерживается передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение, технологически развитой экосистемой и растущим предпочтением принятия решений на основе данных, устанавливая программное обеспечение медицинской терминологии в качестве критического решения для поставщиков медицинских услуг, плательщиков и поставщиков ИТ.
Американская медицинская терминология Software Market Insight
Рынок программного обеспечения для медицинской терминологии в США занял самую большую долю доходов в 79% в 2025 году в Северной Америке, чему способствовало быстрое внедрение цифровых технологий здравоохранения и широкое внедрение электронных систем медицинских записей. Организации здравоохранения все чаще отдают приоритет точной клинической документации и стандартизированному обмену данными с помощью передовых терминологических решений. Растущее предпочтение инструментов кодирования, основанных на ИИ, в сочетании с высоким спросом на платформы, основанные на совместимости, еще больше продвигает отрасль. Более того, растущая интеграция ИТ-систем здравоохранения, таких как поддержка клинических решений и платформы анализа данных, вносит значительный вклад в расширение рынка.
Европейская медицинская терминология Software Market Insight
Согласно прогнозам, европейский рынок программного обеспечения для медицинской терминологии будет расширяться с существенным CAGR в течение прогнозируемого периода, в основном за счет жестких нормативных рамок и растущей потребности в стандартизированных данных о здравоохранении в разных странах. Увеличение внедрения цифровых систем здравоохранения в сочетании со спросом на совместимые системы способствует внедрению терминологического программного обеспечения. Европейские поставщики медицинских услуг также заинтересованы в точности и эффективности этих решений. Регион переживает значительный рост в больницах, научно-исследовательских институтах и системах общественного здравоохранения, а терминологические платформы интегрируются как в новые, так и в существующие ИТ-инфраструктуры здравоохранения.
Медицинская терминология Software Market Insight
Ожидается, что рынок программного обеспечения для медицинской терминологии в Соединенном Королевстве вырастет в течение прогнозируемого периода, что обусловлено растущим вниманием к оцифровке здравоохранения и необходимостью повышения точности данных и результатов лечения пациентов. Кроме того, нормативные требования и стандарты отчетности побуждают поставщиков медицинских услуг внедрять стандартизированные терминологические системы. Ожидается, что сильная инфраструктура здравоохранения Великобритании, наряду с акцентом на уход, основанный на данных, будет продолжать стимулировать рост рынка.
Немецкий рынок программного обеспечения медицинской терминологии Insight
Ожидается, что в течение прогнозируемого периода рынок программного обеспечения для медицинской терминологии в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о стандартизации данных и спросе на передовые ИТ-решения в области здравоохранения. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с акцентом на инновации и эффективность способствует внедрению терминологического программного обеспечения в больницах и исследовательских центрах. Интеграция терминологических решений с цифровыми системами здравоохранения также становится все более распространенной, при этом предпочтение отдается безопасному и совместимому управлению данными в соответствии с местными требованиями.
Азиатско-Тихоокеанский рынок медицинской терминологии
Рынок программного обеспечения для медицинской терминологии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 23% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом оцифровки здравоохранения, ростом инвестиций в информационные технологии в области здравоохранения и технологическими достижениями в таких странах, как Китай, Япония и Индия. Растущая склонность региона к цифровым системам здравоохранения, поддерживаемая правительственными инициативами, способствующими совместимости и стандартизации данных, стимулирует принятие. Кроме того, по мере того, как Азиатско-Тихоокеанский регион становится ключевым центром развития инфраструктуры здравоохранения, доступность и внедрение терминологического программного обеспечения расширяются среди более широкого круга поставщиков медицинских услуг.
Японский рынок программного обеспечения для медицинской терминологии
Японский рынок программного обеспечения для медицинской терминологии набирает обороты благодаря передовой системе здравоохранения страны, быстрому технологическому внедрению и спросу на точность в управлении клиническими данными. Японский рынок уделяет большое внимание точности и эффективности, а внедрение терминологического программного обеспечения обусловлено растущим использованием цифровых медицинских платформ. Интеграция терминологических решений с электронными медицинскими записями и аналитическими системами способствует росту. Кроме того, стареющее население Японии, вероятно, будет стимулировать спрос на более эффективные и стандартизированные системы медицинских данных как в клинических, так и в административных условиях.
Индийский рынок программного обеспечения медицинской терминологии
Индийский рынок программного обеспечения для медицинской терминологии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, быстрой цифровой трансформацией и растущим внедрением ИТ-решений в области здравоохранения. Индия является одним из самых быстрорастущих рынков для цифровых технологий здравоохранения, а терминологическое программное обеспечение становится все более важным в больницах, клиниках и исследовательских организациях. Стремление к цифровым инициативам в области здравоохранения и доступность масштабируемых, экономически эффективных решений наряду с растущими внутренними ИТ-возможностями являются ключевыми факторами, стимулирующими рынок в Индии.
Какие компании являются ведущими на рынке программного обеспечения для медицинской терминологии
Медицинская терминология Индустрия программного обеспечения в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Wolters Kluwer N.V. (Нидерланды)
- 3M (США)
- Intelligent Medical Objects, Inc. (США)
- Clinical Architecture, LLC (США)
- Apelon, Inc. (США)
- CareCom A/S (Дания)
- B2i Healthcare (Венгрия)
- BiTAC Informatica S.A.
- BT Clinical Computing (Бельгия)
- HiveWorx Ltd (Ирландия)
- Clinithink Limited (Великобритания)
- InterSystems Corporation (США)
- Optum, Inc. (США)
- Elsevier B.V. (Нидерланды)
- Epic Systems Corporation (США)
- Корпорация Oracle (США)
- Health Catalyst, Inc. (США)
- SNOMED International (Великобритания)
- First Databank, Inc. (США)
- Medisolv, Inc. (США)
Каковы последние достижения на рынке программного обеспечения для медицинской терминологии
- В январе 2024 года компания Wolters Kluwer объявила о том, что ее платформа Health Language Platform используется компанией Innovaccer для повышения совместимости и нормализации медицинских данных между поставщиками, плательщиками и организациями, занимающимися науками о жизни. Сотрудничество позволяет организациям стандартизировать разрозненные клинические данные и генерировать значимые идеи для ценностного ухода. Эта разработка подчеркивает растущую роль терминологических платформ в обеспечении единого представления данных о пациентах и улучшении результатов в области здравоохранения.
- В октябре 2023 года Wolters Kluwer запустила свою платформу Health Language Platform в качестве облачного сервера терминологии FHIR, интегрированного с Microsoft Azure Health Data Services, предназначенного для стандартизации и гармонизации данных здравоохранения в системах. Платформа позволяет организациям эффективно картировать и управлять клиническими словарями, улучшая совместимость и поддерживая аналитику, основанную на ИИ. Этот запуск подчеркивает растущий переход к облачным и совместимым терминологическим решениям в области ИТ здравоохранения.
- В декабре 2023 года Уолтерс Клювер подчеркнул растущее влияние генеративного ИИ в здравоохранении, подчеркнув его роль в улучшении принятия клинических решений, снижении административной нагрузки и повышении стандартизации данных в системах. Ориентация компании на инновации, основанные на ИИ, сигнализирует о более широкой тенденции отрасли к внедрению интеллектуальных возможностей в терминологию и платформы поддержки клинических решений.
- В июле 2022 года 3M объявила о планах по выделению своего бизнеса в области здравоохранения, включая информационные системы здравоохранения и решения, связанные с медицинской терминологией, в отдельную организацию для повышения фокуса и инноваций. Этот шаг направлен на создание специализированной технологической компании в области здравоохранения, лучше позиционированной для продвижения решений в области клинической документации, кодирования и стандартизации данных.
- В марте 2022 года Intelligent Medical Objects была приобретена Thomas H. Lee Partners в рамках сделки стоимостью более 1,5 млрд долларов, направленной на ускорение инноваций в области качества клинических данных и терминологических решений. Флагманская платформа IMO Core позволяет клиницистам документировать данные пациентов, используя знакомый язык, и сопоставлять их со стандартными медицинскими кодами.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











