


Сегментация мирового рынка некротизирующего фасциита по типу (тип I, тип II и тип III), лечению (внутривенные антибиотики , хирургия и гипербарическая оксигенация), симптомам (лихорадка, тошнота, волдыри, гангрена, потеря сознания, сильное падение артериального давления и др.), диагностике ( КТМРТ , УЗИ, лабораторные анализы и биопсия замороженного среза), факторам риска (диабет, рак, ожирение, внутривенное употребление наркотиков, алкоголизм и заболевания периферических сосудов), конечным пользователям (клиники, больницы, диагностические центры, хирургические центры и др.), каналу сбыта (больничная аптека, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 г.
Каков размер рынка некротизирующего фасциита и темпы роста
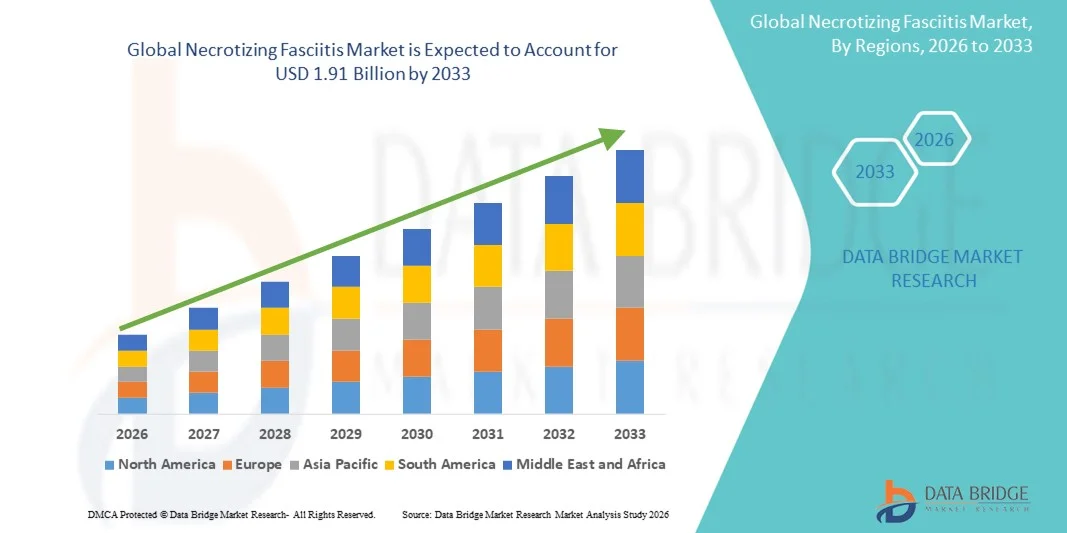
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка некротизирующего фасциита был оценен как1,21 млрд долларов в 2025 годуОжидается, что он достигнет$1,91 млрд к 2033 году, вCAGR 5,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности тяжелых бактериальных инфекций, повышением осведомленности о ранней диагностике и растущим внедрением передовых терапевтических вмешательств как в больницах, так и в клинических условиях. Раннее выявление и быстрое лечение некротизирующего фасциита имеют решающее значение, и медицинские работники все чаще принимают инновационные хирургические, антибиотики и вспомогательные протоколы лечения для улучшения результатов лечения пациентов.
- Кроме того, растущие инвестиции в исследования и разработку новых терапевтических средств в сочетании с достижениями в диагностических технологиях, таких как быстрая идентификация патогенов и методы визуализации, стимулируют спрос на лечение некротизирующего фасциита. Расширение кампаний по повышению осведомленности, программ обучения врачей и правительственных инициатив, направленных на снижение заболеваемости и смертности, связанных с некротизирующим фасциитом, также значительно ускоряют рост рынка. Сближение ранней диагностики, эффективных методов лечения и расширения клинической инфраструктуры ускоряет освоение решений для лечения некротического фасциита, тем самым усиливая общее расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):1,21 млрд долларов
- Ожидаемая рыночная стоимость (2033):$1,91 млрд.
- Прогноз CAGR (2026–2033): 5.90%
Каковы основные выводы рынка некротизирующего фасциита
- Лечение некротизирующего фасциита, включая передовые хирургические вмешательства и антибиотикотерапию, становятся все более важными компонентами современного управления инфекционными заболеваниями как в больницах, так и в клинических условиях из-за их критической роли в улучшении результатов лечения пациентов, снижении смертности и предотвращении быстрого прогрессирования инфекции.
- Растущий спрос на некротизирующие методы лечения фасциита в первую очередь подпитывается растущей распространенностью тяжелых бактериальных инфекций, растущей осведомленностью о ранней диагностике и растущим принятием основанных на фактических данных протоколов лечения медицинскими работниками.
- Северная Америка доминировала на рынке некротизирующего фасциита с самой большой долей дохода в 42,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, передовыми возможностями клинических исследований и сильным присутствием ключевых фармацевтических и биотехнологических компаний, при этом в США наблюдается значительный рост принятия лечения из-за раннего внедрения инновационных хирургических и противомикробных протоколов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке некротизирующего фасциита в течение прогнозируемого периода с CAGR 23,8% с 2026 по 2033 год, что обусловлено увеличением инвестиций в здравоохранение, ростом распространенности тяжелых инфекций, расширением инициатив в области клинических исследований и улучшением инфраструктуры больниц в развивающихся странах, таких как Китай, Индия и Япония.
- Сегмент внутривенных антибиотиков доминировал на рынке, составляя 50,2% дохода в 2025 году, что обусловлено его критической ролью в качестве терапии первой линии для некротизирующего фасциита и широкой применимости при инфекциях типа I, II и III.
Сфера охвата и сегментация рынка некротического фасциита
|
Атрибуты |
Некротизирующий фасциит Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке некротизирующего фасциита
Улучшенная диагностика и раннее вмешательство
- Значительной и ускоряющейся тенденцией на мировом рынке некротизирующего фасциита является растущее внедрение передовых диагностических инструментов и технологий быстрого обнаружения, которые значительно улучшают раннюю идентификацию и клиническое вмешательство для пациентов.
- Например, использование молекулярно-диагностических анализов и ПЦР-тестирования в реальном времени позволяет клиницистам более точно и быстро обнаруживать возбудители, такие как Streptococcus pyogenes и Staphylococcus aureus, улучшая результаты лечения.
- Интеграция технологий визуализации, таких как МРТ и КТ, с протоколами клинической диагностики позволяет быстрее оценивать некроз тканей, направлять хирургическое вмешательство и снижать смертность.
- Устройства для тестирования точек ухода и анализ биомаркеров у постели облегчают принятие немедленных клинических решений, позволяя поставщикам медицинских услуг уделять приоритетное внимание срочному выписыванию и назначению антибиотиков.
- Эта тенденция к более точной, своевременной и комплексной диагностике коренным образом меняет клинические ожидания для лечения некротического фасциита. Следовательно, больницы и научно-исследовательские институты все чаще используют диагностические платформы с искусственным интеллектом, которые помогают прогнозировать прогрессирование заболеваний и оптимизировать уход за пациентами.
- Спрос на передовые диагностические решения и стратегии раннего вмешательства быстро растет как в третичных учреждениях, так и в специализированных клинических центрах, поскольку клиницисты все чаще отдают приоритет быстрому выявлению и улучшению показателей выживаемости пациентов.
Некротический фасциит динамика рынка
водитель
Растущая потребность из-за растущей заболеваемости и осведомленности
- Растущая распространенность некротизирующего фасциита в сочетании с повышенной осведомленностью среди медицинских работников и пациентов является важным фактором растущего спроса на передовые диагностические и терапевтические вмешательства.
- Например, в 2025 году несколько ведущих больниц в Северной Америке и Европе приняли быстрые молекулярно-диагностические наборы для раннего выявления патогенов некротизирующего фасциита, что облегчает более быструю клиническую реакцию.
- По мере того, как медицинские работники становятся все более осведомленными об агрессивном характере некротизирующего фасциита, все чаще подчеркивается своевременное вмешательство с целевыми антибиотиками, поддерживающей помощью и хирургическим обезболиванием, что способствует принятию передовых клинических протоколов.
- Кроме того, растущее внимание к мерам по обеспечению готовности к госпитализации и инфекционному контролю делает передовое управление некротизирующим фасциитом неотъемлемым компонентом систем здравоохранения.
- Сочетание роста заболеваемости, повышения осведомленности о диагностике и интеграции междисциплинарных протоколов лечения способствует росту рынка как в развитых, так и в развивающихся регионах.
Сдержанность/вызов
Проблемы, связанные с высокими затратами на лечение и ограниченным доступом к продвинутой медицинской помощи
- Высокая стоимость современной диагностики, хирургических вмешательств и длительного пребывания в больнице представляет собой серьезную проблему для более широкого проникновения на рынок, особенно в развивающихся регионах.
- Например, доступ к быстрой молекулярной диагностике или МРТ / КТ остается ограниченным в сельских или ограниченных ресурсами районах, задерживая обнаружение и лечение некротизирующего фасциита.
- Решение этих проблем путем разработки экономически эффективных диагностических наборов, мобильных медицинских пунктов и телемедицинских консультаций имеет решающее значение для улучшения доступа пациентов и клинических результатов.
- Кроме того, сложность управления некротизирующим фасциитом, требующая многопрофильных команд и специализированной хирургической экспертизы, может быть барьером в больницах с ограниченным обученным персоналом.
- Хотя информационно-пропагандистские кампании и правительственные инициативы в области здравоохранения постепенно улучшают показатели раннего вмешательства, высокая стоимость и ограниченная доступность передовых лечебных учреждений все еще могут препятствовать оптимальному предоставлению медицинской помощи.
- Преодоление этих проблем за счет инвестиций в обучение, более широкого распространения диагностических технологий и образования в области общественного здравоохранения будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок некротизирующего фасциита
Рынок сегментирован на основе типа, лечения, симптомов, диагностики, факторов риска, конечных пользователей и канала распределения.
- По типу
На основе типа рынок некротизирующего фасциита подразделяется на тип I, тип II и тип III. Сегмент типа I доминировал на рынке с долей выручки 45,6% в 2025 году, в первую очередь из-за более высокой распространенности полимикробных инфекций и частых случаев послеоперационных или травматологических заболеваний. Больницы и клиники часто сообщают о более высоких частотах случаев I типа, подпитывая диагностическое тестирование и раннее терапевтическое вмешательство. Рост рынка поддерживается повышением осведомленности среди медицинских работников о быстром начале лечения полимикробных инфекций. Кроме того, инфекции типа I часто требуют комбинированных подходов к лечению, таких как внутривенные антибиотики и хирургическое обезвреживание, что способствует увеличению доходов для лечения и фармацевтического использования. Сегмент выигрывает от передовых методов диагностики, включая КТ и МРТ, которые улучшают показатели раннего обнаружения. Правительственные инициативы и больничные протоколы, направленные на сокращение послеоперационных инфекций, также повышают значимость инфекций типа I в клинических условиях. Кампании общественного здравоохранения и программы медицинского образования еще больше повышают осведомленность о некротизирующем фасциите I типа. Растущее внедрение гипербарической кислородной терапии при инфекциях I типа увеличивает рыночную динамику. Госпитальные терапевтические схемы и страховое возмещение за сложные случаи еще больше укрепляют позиции компании по доходам. Ожидается, что доминирование сегмента будет продолжаться из-за устойчивой клинической направленности и высокой сложности лечения, что стимулирует общие рыночные расходы.
Ожидается, что в сегменте II типа будет наблюдаться самый быстрый CAGR в 18,9% с 2026 по 2033 год, что в значительной степени обусловлено его связью с инфекциями Streptococcus pyogenes, которые имеют высокий риск смертности и требуют быстрого хирургического вмешательства. Инфекции II типа все чаще регистрируются у ранее здоровых людей, что повышает клиническую срочность и осведомленность. Принятие ранних диагностических инструментов, таких как лабораторные тесты и биопсия замороженного сечения, ускоряет сроки лечения и увеличивает доходы больниц. Инфекции II типа часто связаны с ампутацией конечностей или обширными хирургическими процедурами, что увеличивает затраты на лечение и стимулирует расширение рынка. Новые исследования в области наборов быстрого обнаружения и целевых протоколов антибиотиков еще больше расширяют рынок. Сегмент выигрывает от растущей осведомленности врачей и образовательных кампаний, подчеркивающих раннюю идентификацию случаев II типа. Увеличение инвестиций в центры неотложной хирургии также способствует быстрому росту сегмента. Клинические рекомендации, подчеркивающие агрессивное лечение инфекций II типа, улучшают результаты лечения пациентов и стимулируют использование больниц. Рост заболеваемости некротизирующим фасциитом, приобретенным сообществом, во всем мире поддерживает более быстрый рост этого сегмента. Больницы и специализированные клиники все чаще оснащены для эффективного лечения случаев II типа, что способствует дальнейшему внедрению. Кроме того, инфекции типа II часто требуют комбинированной терапии, включая внутривенные антибиотики и гипербарическую кислородную терапию, повышая соответствующий фармацевтический и сервисный доход. Траектория роста сегмента подкрепляется необходимостью оперативного медицинского вмешательства и высокого клинического внимания.
- Лечение
На основе лечения рынок сегментирован на внутривенные антибиотики, хирургию и гипербарическое лечение кислородом. Сегмент внутривенных антибиотиков доминировал на рынке, составляя 50,2% дохода в 2025 году, что обусловлено его критической ролью в качестве терапии первой линии для некротизирующего фасциита и широкой применимости при инфекциях типа I, II и III. Больницы в значительной степени полагаются на IV схемы антибиотиков для стабилизации пациентов и предотвращения системного распространения, что делает этот сегмент значительным вкладом в доход рынка. Разработка новых антибиотиков широкого спектра действия и протоколов комбинированной терапии также поддерживает доминирование сегмента. Клинические рекомендации рекомендуют немедленную IV антибиотикотерапию при подозрении на некротический фасциит, усиливая его широкое применение. Больницы и диагностические центры закупают антибиотики в больших объемах из-за повторяющейся потребности в тяжелых инфекциях. Повышение устойчивости к антибиотикам привело к исследованиям антибиотиков следующего поколения, расширяя рыночные возможности. Программы обучения и повышения осведомленности медицинских работников обеспечивают соблюдение IV протоколов антибиотиков. Госпитальные формуляры отдают приоритет доступности IV антибиотиков, укрепляя свою долю на рынке. Сегмент также выигрывает от политики возмещения, охватывающей основные виды лечения, проводимые в больницах. Фармацевтические компании постоянно внедряют инновации для повышения эффективности и снижения побочных эффектов. Раннее начало терапии IV связано со снижением смертности, предпочтениями врача-водителя и уровнем усыновления. Сети аптек и централизованные соглашения о закупках обеспечивают устойчивый рост поставок и доходов.
Ожидается, что сегмент хирургии будет наблюдать самый быстрый CAGR в 17,6% с 2026 по 2033 год, что обусловлено увеличением частоты быстро прогрессирующих некротизирующих инфекций, требующих немедленного выписки. Хирургические вмешательства, включая обширное иссечение тканей, имеют решающее значение для выживания пациентов, что приводит к высоким доходам для больниц и хирургических центров. Достижения в минимально инвазивных и реконструктивных хирургических методах еще больше поддерживают рост сегмента. Больницы и специализированные хирургические центры все чаще инвестируют в передовые оперативные инструменты и обучение, повышая эффективность принятия. Повышение осведомленности о раннем хирургическом вмешательстве посредством медицинских кампаний и программ непрерывного образования также способствует росту. Сегмент поддерживается благоприятными политиками страхового возмещения для оперативного лечения. Увеличение распространенности сопутствующих заболеваний, таких как диабет и ожирение, повышает хирургический спрос, поскольку тяжелые инфекции прогрессируют быстрее в этих группах населения. Больницы сосредоточены на междисциплинарных хирургических подходах, сочетающих антибиотики и гипербарическую кислородную терапию с хирургией. Медицинские исследования продолжают оптимизировать хирургические протоколы, стимулируя принятие среди поставщиков медицинских услуг. Телемедицина и поддержка ранней диагностики помогают больницам эффективно планировать хирургические вмешательства. Сегмент выигрывает от интеграции хирургического управления с поддержкой интенсивной терапии, улучшения результатов и рыночной стоимости. Государственно-частное партнерство, способствующее доступности хирургического лечения, также способствует CAGR.
- По симптомам
На основании симптомов рынок сегментируется на лихорадку, тошноту, волдыри, гангрену, бессознательность, сильное падение артериального давления и другие. Сегмент гангрены доминировал на рынке, представляя 38,5% дохода в 2025 году, из-за его высокой видимости, тяжести и сильной корреляции с передовыми некротизирующими инфекциями, требующими немедленной медицинской помощи. Случаи Гангрены часто приводят к экстренному госпитализации и хирургическим вмешательствам, повышая связанные с этим доходы рынка. Протоколы раннего распознавания и лечения гангрены широко распространены в больницах, что способствует более широкому внедрению сегмента. Возникновение гангрены требует комбинированной терапии, включая IV антибиотики и хирургию, что увеличивает рыночные расходы. Программы осведомленности среди медицинских работников подчеркивают быстрое выявление, улучшение диагностики и управления. Рост заболеваемости среди диабетических и иммунодефицитных групп населения подпитывает доминирование сегмента. Больницы и клиники инвестируют в передовые технологии лечения ран, чтобы эффективно управлять гангреной. Государственная и страховая поддержка пациентов с высоким риском способствует усыновлению. Образовательные кампании по постхирургическому мониторингу также способствуют своевременному выявлению и лечению. Выдающееся положение сегмента еще больше усиливается высоким риском смертности, связанным с гангреной, что обеспечивает устойчивое внимание со стороны поставщиков медицинских услуг.
Ожидается, что резкое падение сегмента артериального давления станет самым быстрым CAGR на 16,9% с 2026 по 2033 год, поскольку гипотония является критическим ранним симптомом системной инфекции и септического шока. Требуется быстрое вмешательство у пациентов с гипотензией, что приводит к увеличению использования отделений интенсивной терапии, антибиотиков IV и вазопрессоров, стимулируя рост рынка. Больницы и центры неотложной помощи принимают стандартизированные протоколы сепсиса, что способствует дальнейшему росту сегмента. Осведомленность врачей о раннем распознавании гипотензии при некротизирующем фасциите ускоряет усыновление. Этот сегмент особенно актуален при инфекциях типа II, приобретенных в общинах, где раннее вмешательство может спасти жизнь. Растущая распространенность сопутствующих заболеваний усиливает заболеваемость гипотензией у инфицированных пациентов, что еще больше увеличивает долю рынка. Расширенное оборудование для мониторинга и автоматизированные протоколы ICU способствуют более быстрой диагностике и лечению. Непрерывное образование для групп по оказанию критической помощи способствует быстрому вмешательству. Раннее выявление гипотензии стимулирует принятие комбинированной терапии, включая антибиотики и хирургию. Страхование и государственная поддержка в области оказания неотложной помощи способствуют росту сегмента. Телемедицина и удаленный мониторинг облегчают раннюю идентификацию пациентов с высоким риском, способствуя более быстрому реагированию. Повышение клинической осведомленности и принятие основанных на фактических данных протоколов лежат в основе высокого CAGR сегмента.
- По диагнозу
На основе диагностики рынок сегментирован на КТ-сканирование, МРТ, ультразвук, лабораторные тесты и биопсию замороженного сечения. Сегмент компьютерной томографии доминировал на рынке, с долей выручки 41,3% в 2025 году, благодаря его способности быстро обнаруживать образование газов, фасциальное утолщение и сбор жидкости, обеспечивая точную диагностику для своевременного вмешательства. Больницы полагаются на КТ для принятия неотложных решений при подозрении на некротический фасциит. Интеграция компьютерной томографии в рабочие процессы радиологии больницы улучшает результаты лечения пациентов. Сегмент выигрывает от текущих технологических достижений, повышающих четкость изображения и скорость диагностики. КТ-сканирование широко доступно в развитых регионах, что способствует широкому внедрению. Использование компьютерной томографии уменьшает ненужные поисковые операции, снижая затраты и повышая безопасность пациентов. Больницы проводят плановую подготовку радиологов для точного выявления некротизирующих инфекций. Кампании по информированию общественности поощряют раннюю диагностику, увеличивая приток пациентов для визуализации КТ. Капитальные затраты больниц на компьютерную томографию укрепляют доминирование сегмента. Страховое покрытие для услуг визуализации способствует использованию. Технологические усовершенствования, такие как низкодозное КТ, способствуют дальнейшему внедрению. Высокий спрос в отделениях экстренной помощи поддерживает лидерство сегмента на рынке.
Ожидается, что в сегменте лабораторных тестов будет наблюдаться самый быстрый CAGR в 18,2% с 2026 по 2033 год, поскольку быстрая идентификация бактериальных патогенов имеет решающее значение для таргетной антибиотикотерапии. Достижения в тестировании на основе ПЦР и в пунктах оказания медицинской помощи ускоряют диагностику, уменьшая задержки лечения. В больничных лабораториях все чаще используются автоматизированные системы для более быстрого оборота. Сегмент выигрывает от повышенного внимания к микробиологической идентификации полимикробных инфекций. Программы обучения персонала лаборатории повышают точность и эффективность. Лабораторные тесты необходимы для подтверждения диагноза в атипичных или ранних стадиях, увеличивая усыновление. Растущая распространенность диабета и пациентов с ослабленным иммунитетом улучшает использование тестов. Исследования и клинические испытания стимулируют развитие новой диагностики, поддерживая рост CAGR. Правительственные инициативы, способствующие раннему обнаружению патогенов, усиливают внедрение. Интеграция с электронными медицинскими записями повышает эффективность рабочего процесса. Быстрая лабораторная диагностика дополняет хирургическое лечение и лечение антибиотиками, увеличивая общие рыночные расходы. Повышенная осведомленность среди врачей стимулирует последовательное использование лабораторий, поддерживая рост сегмента.
- Факторы риска
На основе факторов риска рынок сегментирован на диабет, рак, ожирение, внутривенное употребление наркотиков, алкоголизм и заболевания периферических сосудов. Сегмент диабета доминировал на рынке, представляя 44,1% дохода в 2025 году, из-за его сильной корреляции с повышенной восприимчивостью к инфекциям и задержкой заживления ран, что делает пациентов более склонными к тяжелому некротизирующему фасцииту. Сегмент выигрывает от больничных программ, ориентированных на пациентов с диабетом высокого риска и протоколов профилактической помощи. Распространенность диабета продолжает расти во всем мире, усиливая доминирование сегмента. Больницы и клиники отдают приоритет ранней диагностике и лечению пациентов с диабетом. Правительственные инициативы по уходу за больными диабетом повышают осведомленность и принятие лечения. Больницы принимают протоколы комбинированной терапии для лечения некротизирующих инфекций у диабетиков. Клинические исследования выделяют высокие показатели смертности и заболеваемости у пациентов с диабетом, что побуждает к целенаправленным вмешательствам. Сегмент дополнительно поддерживается страховым покрытием для лечения пациентов с высоким риском. Кампании общественного здравоохранения по борьбе с диабетом косвенно поддерживают инфекционный контроль. Сегмент получает дополнительное внимание благодаря стратегиям управления сопутствующими заболеваниями. Растущее население с диабетом как на развитых, так и на развивающихся рынках поддерживает рост доходов рынка.
Ожидается, что в сегменте ожирения самый быстрый CAGR составит 17,5% с 2026 по 2033 год, поскольку связанные с ожирением иммуносупрессия и проблемы с заживлением ран повышают риск заражения. Рост распространенности ожирения во всем мире приводит к увеличению числа восприимчивых пациентов. Больницы инвестируют в протоколы раннего вмешательства для пациентов с ожирением с инфекциями мягких тканей. Осложнения, связанные с ожирением при некротизирующих инфекциях, требуют длительной госпитализации, увеличивая рыночные расходы. Информационные кампании и клинические рекомендации подчеркивают ожирение как фактор высокого риска. Медицинские работники отдают приоритет агрессивному лечению пациентов с ожирением для предотвращения прогрессирования заболевания. Страховое возмещение за расширенную помощь пациентам с ожирением поддерживает рост рынка. Учебные программы для персонала больницы улучшают обнаружение и управление. Расширенная визуализация и лабораторная диагностика помогают в быстрой диагностике для пациентов с ожирением. Исследования сосредоточены на минимизации рисков и оптимизации лечения, поддерживая CAGR. Раннее вмешательство снижает смертность, поощряя усыновление. Инфекции, связанные с ожирением, все больше способствуют доходам больничного рынка. Программы общественного здравоохранения, направленные на борьбу с ожирением, косвенно влияют на рост сегмента.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клиники, больницы, диагностические центры, хирургические центры и другие. Сегмент больниц доминировал на рынке, составляя 52,5% выручки в 2025 году из-за высокой потребности в учреждениях неотложной помощи, хирургических театрах и отделениях интенсивной терапии. Больницы предоставляют комплексные услуги, включая диагностику, хирургию и послеоперационный уход, что приводит к доходам. Расширенная инфраструктура больниц и наличие обученного персонала улучшают результаты лечения пациентов. Больницы принимают комбинированную терапию с участием IV антибиотиков, хирургии и гипербарического кислорода, увеличивая расходы. Инвестиции больниц в экспресс-диагностику и лабораторные тесты укрепляют доминирование на рынке. Государственные программы здравоохранения и страховое покрытие благоприятствуют лечению в больницах, способствуя дальнейшему принятию. Больницы служат центральными центрами критической помощи и управления пациентами с высоким риском. Распространенность сложных инфекций, требующих многопрофильной помощи, увеличивает использование больниц. Специализированные отделения больницы обеспечивают эффективное управление некротизирующим фасциитом. Повышение осведомленности общественности о быстром лечении в больнице усиливает приток пациентов. Технологические усовершенствования и расширение больниц способствуют росту доходов. Доминирование больниц поддерживается их способностью управлять всеми уровнями тяжести инфекций.
Ожидается, что в сегменте диагностических центров будет наблюдаться самый быстрый CAGR в 19,1% с 2026 по 2033 год, что обусловлено растущей потребностью в быстрых и точных диагностических решениях при некротизирующем фасциите. Диагностические центры предоставляют передовые услуги визуализации, лабораторного тестирования и раннего обнаружения. Растущее сотрудничество между больницами и диагностическими центрами облегчает направление пациентов и увеличивает их использование. Появление новых диагностических технологий ускоряет расширение рынка. Диагностические центры обслуживают как догоспитальную оценку, так и амбулаторное тестирование, предлагая удобство. Инвестиции в современное диагностическое оборудование улучшают предложение услуг. Программы осведомленности среди врачей подчеркивают раннее тестирование в диагностических учреждениях. Роль диагностических центров в раннем вмешательстве снижает затраты на госпитализацию. Политика возмещения расходов на диагностическое тестирование способствует принятию. Расширение диагностических сетей в городских и полугородских районах способствует росту. Технологические достижения в области визуализации и лабораторных испытаний повышают точность обнаружения. Удобство амбулаторных услуг привлекает пациентов, повышая доход. Диагностические центры все больше интегрируются в клинический рабочий процесс, обеспечивая более быструю диагностику и лечение.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с долей выручки 46,7% в 2025 году из-за прямой доступности антибиотиков и других лекарств, необходимых для лечения некротического фасциита. Госпитальные аптеки обеспечивают своевременное обеспечение необходимыми лекарственными средствами в критических чрезвычайных ситуациях. Сегменту оказывают поддержку крупные соглашения о закупках и управление запасами больниц. Наличие комбинированной терапии и дорогостоящих лекарств в больничных аптеках еще больше увеличивает доход. Опора больниц на внутренние аптеки для оказания критической помощи пациентам обеспечивает непрерывность лечения. Политика, обеспечивающая доступность лекарств для пациентов с высоким риском, способствует усыновлению. Обучение и интеграция рабочих процессов для сотрудников аптек улучшают управление лекарствами. Партнерские отношения с фармацевтическими компаниями обеспечивают постоянное снабжение критически важными лекарственными средствами. Роль аптек в экстренных протоколах усиливает доминирование. Страховое покрытие больничных лекарств поддерживает рост доходов. Контролируемое распределение больниц повышает безопасность пациентов и соблюдение режима лечения. Передовые системы больничных аптек обеспечивают эффективное отслеживание и пополнение лекарств. Интеграция больничных аптек с клиническими командами обеспечивает высококачественный уход за пациентами.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 20,2% с 2026 по 2033 год, что обусловлено растущим предпочтением удобной доставки предписанных лекарств на дом. Онлайн-платформы предоставляют доступ к редким и дорогостоящим лекарствам, недоступным в розничных магазинах. Сегмент выигрывает от растущего принятия электронных рецептов и консультаций по телемедицине. Осведомленность и удобство пациентов ускоряют рост рынка. Цифровые платформы интегрируются с системами больниц и клиник для оптимизации выполнения заказов. Онлайн-аптеки обеспечивают более широкий географический охват, особенно в полугородских и сельских районах. Модели подписки и средства повторного заказа поддерживают приверженность пациентов. Продвинутая логистика и управление холодными цепями повышают безопасность лекарств. Интернет-аптеки все больше доверяют своевременной доставке антибиотиков и вспомогательных лекарств. Партнерство с диагностическими центрами и клиниками расширяет проникновение на рынок. Принятие сегмента подпитывается растущим проникновением смартфонов и Интернета. Онлайн-аптеки облегчают обучение и консультирование пациентов, повышая приверженность и результаты. Нормативно-правовая база постепенно поддерживает онлайн-продажи рецептурных лекарств.
В каком регионе находится наибольшая доля рынка некротизирующего фасциита
- Северная Америка доминировала на рынке некротизирующего фасциита с самой большой долей дохода в 42,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, передовыми возможностями клинических исследований и сильным присутствием ключевых фармацевтических и биотехнологических компаний.
- Рынок испытал значительный рост в принятии лечения из-за раннего внедрения инновационных хирургических протоколов.
- Также использование передовых противомикробных методов лечения и повышение осведомленности среди медицинских работников о стратегиях ранней диагностики и быстрого вмешательства.
Американский некротический фасциит Market Insight
Рынок некротизирующего фасциита в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало растущее внедрение передовых методов диагностики, протоколов лечения быстрого реагирования и наличие больниц высшего уровня и специализированных центров помощи. Расширенные клинические исследования, программы проактивного управления инфекциями и рост заболеваемости тяжелыми бактериальными инфекциями способствуют расширению рынка.
Европа некротизирует рынок фасциитов
По прогнозам, рынок некротизирующего фасциита в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено хорошо зарекомендовавшими себя системами здравоохранения, строгими правилами инфекционного контроля и растущей потребностью в быстрой диагностике и эффективном хирургическом лечении. Повышение осведомленности среди врачей и инвестиции в инфраструктуру больниц способствуют дальнейшему росту рынка.
Некротизирующий фасциит в Великобритании
Ожидается, что в течение прогнозируемого периода рынок некротизирующего фасциита в Великобритании будет расти при заметном CAGR, чему будут способствовать растущие инициативы в области клинических исследований, передовые больничные учреждения и растущий акцент на ранней стадии диагностики и вмешательства. Программы обучения медицинских работников и усовершенствованные хирургические протоколы способствуют расширению рынка.
Некротизация рынка фасциита в Германии
Ожидается, что в течение прогнозируемого периода рынок некротизирующего фасциита в Германии будет расширяться при значительном CAGR, что обусловлено передовыми клиническими исследованиями, растущей инфраструктурой здравоохранения и принятием основанных на фактических данных хирургических и противомикробных стратегий. Упор больниц на быструю диагностику и междисциплинарное управление способствует росту рынка.
Азиатско-тихоокеанский некротический фасциит
Ожидается, что рынок некротизирующего фасциита в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода с CAGR 23,8% с 2026 по 2033 год. Рост обусловлен увеличением инвестиций в здравоохранение, ростом распространенности тяжелых бактериальных инфекций, расширением инициатив в области клинических исследований и улучшением инфраструктуры больниц в развивающихся странах, таких как Китай, Индия и Япония.
Япония некротизирует рынок фасциита
Рынок некротизирующего фасциита в Японии растет из-за роста расходов на здравоохранение, развитой инфраструктуры больниц и повышения осведомленности среди медицинских работников. Сильная экосистема клинических исследований в стране и активные стратегии борьбы с инфекциями способствуют принятию передовых протоколов лечения.
Китай некротизирует рынок фасциита
Рынок некротизирующего фасциита в Китае составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году. Рост поддерживается ростом инвестиций в здравоохранение, увеличением числа хорошо оборудованных больниц, повышением осведомленности о раннем вмешательстве и растущей распространенностью тяжелых бактериальных инфекций. Быстрая урбанизация и расширение инициатив в области клинических исследований еще больше подпитывают рынок.
Каковы основные компании на рынке некротизирующего фасциита
Индустрию некротизирующего фасциита в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Pfizer Inc. (США)
- Johnson & Johnson (США)
- Novartis AG (Швейцария)
- GlaxoSmithKline PLC (Великобритания)
- Санофи (Франция)
- Merck & Co., Inc. (США)
- Roche Holding AG (Швейцария)
- Bayer AG (Германия)
- AstraZeneca plc (Великобритания)
- Gilead Sciences, Inc. (США)
- AbbVie Inc. (США)
- Takeda Pharmaceutical Company Ltd. (Япония)
- Eli Lilly & Company (США)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- Bristol-Myers Squibb Company (США)
- Amgen Inc. (США)
- Boehringer Ingelheim GmbH (Германия)
- Astellas Pharma Inc. (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Cipla Limited (Индия)
Каковы последние события на рынке некротизирующего фасциита
- В марте 2023 года систематический обзор и мета-анализ, опубликованные во Всемирном журнале неотложной хирургии, показали, что гипербарическая кислородная терапия (HBO) значительно снижает смертность у пациентов с некротизирующими инфекциями мягких тканей по сравнению со стандартным лечением.
- В августе 2022 года ретроспективное 10-летнее одноцентровое исследование показало, что у пациентов с некротизирующим фасциитом и гангреной Фурнье, получавших дополнительную терапию HBO, уровень смертности в больнице был ниже, чем у тех, кто не получал HBO.
- В январе 2025 года геномное исследование, опубликованное в BMC Medical Genomics, показало, что у септических пациентов с некротизирующим фасциитом, получавших гипербарический кислород, наблюдались различные модели экспрессии генов по сравнению с пациентами, получающими стандартное лечение, что свидетельствует о потенциальных иммуномодулирующих преимуществах терапии HBO.
- В июле 2025 года скандинавское многоцентровое проспективное обсервационное когортное исследование подтвердило, что использование гипербарического кислорода у пациентов с некротизирующими инфекциями мягких тканей связано с улучшением выживаемости, обеспечивая убедительные реальные доказательства HBO в качестве дополнительной терапии.
- В сентябре 2025 года было зарегистрировано новое рандомизированное клиническое исследование для оценки того, снижает ли добавление терапии HBO к стандартному уходу смертность и осложнения при некротизирующем фасциите. В исследовании планируется привлечь 160 взрослых для сравнения результатов между стандартным уходом и стандартным уходом.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











