


亚太医疗显示器市场,按技术(LED 背光 LCD 显示器、CCFL 背光 LCD 显示器、TFT LCD 显示器和 OLED 显示器)、面板尺寸(22.9 英寸以下面板、23.0 英寸 - 32.0 英寸面板、27.0-41.9 英寸面板和 42 英寸以上面板)、观看模式(2D 和3D)、百万像素(最高 2MP、2.1-4MP、4.1-8MP 和 8MP 以上)、分辨率(4K、超全高清、全高清和其他)、显示类型(壁挂式、便携式、模块化)、成像技术(触摸屏、防刮擦字体玻璃、故障安全模式、可清洁选项、Softglow 和 Spotview 和其他)、显示颜色(彩色、单色)、宽高比(16.09、21.09、4.03)、组件(硬件和服务)、应用(咨询、诊断、外科/介入、远程医疗、教学/实践、胎儿监护、牙科、护理点、患者佩戴监护等)最终用户(医院、诊所、护理机构、诊断实验室、影像/放射实验室、实验室、康复中心等)、分销渠道(直接招标、零售销售等)—— 行业趋势和预测到 2029 年。
什么是亚太医疗显示市场规模和增长率
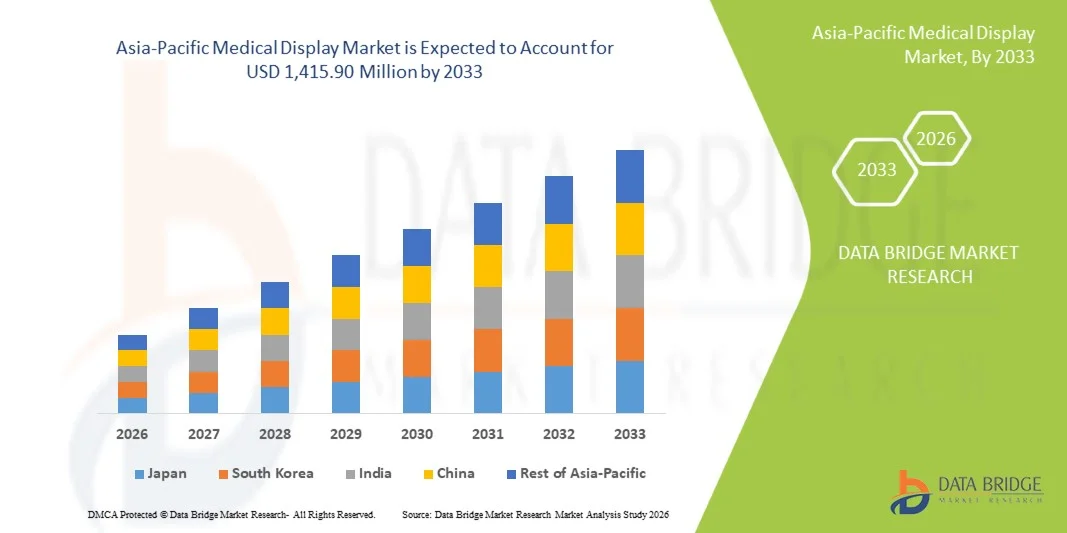
- 根据数据桥市场研究分析,亚太医疗展示市场规模的价值为:2025年8.7506亿美元并可望达到至2033年达到14.159亿美元, 以美元计CAGR为6.2%.预测期间
- 本区域各医院、诊断中心和外科单位越来越多地采用先进的诊断成像系统和高分辨率显示技术的迅速技术进步,在很大程度上推动了市场增长
- 此外,不断增加的保健支出、扩大保健基础设施、对以最低侵入性程序进行准确实时成像的需求增加,正在建立医疗展示,作为现代保健提供系统的重要组成部分。 这些趋同因素正在加速采用医疗展示解决方案,从而大大地推动了该行业的增长。
市场规模和预测:
- 市场价值(2025年):8.7506亿美元
- 预期市场价值(2033年):14.159亿美元
- 预测CAGR(2026-2033):6.2%
亚太医疗展示市场的主要外出商品是什么
- 医疗展示为诊断成像和临床应用提供高分辨率数字可视化,由于图像更清晰、诊断精准、与PACS和先进成像模式无缝结合,在医院和诊断中心都日益成为现代保健系统的重要组成部分
- 对医疗展示的需求不断上升,主要是由于保健基础设施迅速扩大,数字放射系统日益被采用,复杂诊断和外科手术程序对准确、实时成像支持的需求增加
- 中国主导了亚太医疗展示市场,2025年收入份额最大,为38.2%,特点是医院大规模现代化,政府医疗投资强劲,先进成像系统被广泛应用.
- 由于医疗数字化速度快、诊断中心数目增多、私人医院网络扩大,预计印度在预测期间将成为医疗展示市场增长最快的国家。
- 诊断部门主导了亚太医疗展示市场,2025年的市场份额为60.4%,其驱动力是放射学使用率高,对灰度精确度的需求高,以及日益依赖高性能展示进行准确临床解释
范围和亚太医疗展示市场划分
|
属性 |
亚太医疗显示关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
亚太医疗显示市场趋势是什么
“逐步采用高分辨率成像和AI-综合诊断显示”
- 亚太医疗展示市场的一个显著而加速的趋势是,越来越多地采用超高分辨率成像显示器,在放射学、病理学和外科应用中采用AI动力诊断工具,提高各保健设施的诊断精度和工作流程效率。
- 例如,Barco的Coronis Uniti和Eonis的医学展示在先进的诊断环境中被广泛应用,为临床工作流程中一致的图像质量提供了高亮度、灰度精确度和AI辅助校正功能。
- AI集成到医疗显示中,可以实现自动化图像增强,智能噪声减少,实时异常突出等功能,帮助放射学家更高效地检测出异常,提高复杂病例的诊断信心.
- 医疗展示与PACS、RIS和医院信息系统的无缝结合,使得能够集中获取成像数据,使临床医生能够比较多模式扫描,并在统一的数字保健生态系统内进行有效的合作。
- 这种更加智能化,高精度,互联互通的诊断可视化系统的趋势,从根本上重塑了临床成像标准,EIZO和LG等公司开发了先进的AI增强的放射学和外科应用医学显示器.
- 由于卫生保健数字化增加,成像量增加,医院基础设施扩大,亚太区域对先进医疗展示的需求以AI驱动的成像支持和高分辨率增长。
- 越来越多地采用最低侵入性和以图像为指导的外科手术程序,进一步推动了对手术级医疗展示的需求,这些展示在复杂行动期间提供实时、无扭曲的可视化
亚太医疗展示市场动态
驱动程序
“由于扩大保健基础设施和不断增长的成像程序而增加的需求”
- 整个亚太医疗保健基础设施的不断扩大和诊断成像程序数量的增加,是医院、诊断中心和专科诊所对医疗展示的需求增加的一个重要驱动因素。
- 例如,2025年3月,印度卫生和家庭福利部根据Ayushman Bharat数字任务扩大了数字保健倡议,加速在公共保健设施采用先进的医疗成像和显示系统。
- 随着医疗保健提供者越来越多地采用核磁共振、CT和数字射线系统,医疗展示正变得对准确的可视化、支持早期疾病检测和改善治疗规划至关重要
- 此外,日本、中国和印度等国家的慢性病和老龄人口的日益普遍正在推动对先进诊断成像的需求增加,进一步推动了临床环境中的医疗展示。
- 在最低侵入性和以图像为导线的外科手术中,对高精度成像的需求日益增加,这也推动了在公共和私营部门的手术室中进行外科级医疗展示。
- 亚太区域新兴经济体对数字保健基础设施和医院现代化项目的投资不断增加,大大扩展了先进医疗成像系统的已安装基础
- 远程医疗和远程诊断日益普及,也推动了对高质量医疗展示的需求,使保健专业人员能够准确分享图像并进行协商。
限制/挑战
“高级显示和监管遵守的复杂性成本高”
- 与先进医疗展示系统成本高和严格监管合规要求有关的关切,对亚太区域新兴经济体中价格敏感型保健设施的更广泛市场渗透构成重大挑战
- 例如,具有高级校准、AI特性和超高分辨率的高端诊断级显示往往需要大量投资,使较小的医院和独立诊断中心难以采用
- 应对监管合规标准,如DICOM校正、医疗器械认证和质量保证规程,对制造商至关重要,增加新产品的开发复杂性和上市时间
- 此外,频繁的校准要求和与高精度显示有关的维护费用进一步增加了所有权的总成本,限制了在费用受限制的医疗保健环境中的采用
- 虽然LG和三星等制造商正在采用更具成本效益的模式,但医疗级展示的预期价格仍然限制了农村和半城市保健设施的广泛采用
- 通过优化成本、简化监管和制定可扩展的展示解决方案来克服这些挑战,对于亚太区域的持续市场增长至关重要。
- 较小医疗设施的保健工作人员的认识和技术专长有限,也妨碍最佳利用先进的医疗展示系统
- 此外,不同成像系统和显示平台之间的互操作性挑战会延误一体化,增加保健提供者的业务复杂性
亚太医疗展示市场范围
市场根据技术,面板大小,取景模式,特大像素,分辨率,显示类型,成像技术,显示颜色,尺寸比,组件,应用,终端用户,以及发行渠道进行分割.
- 按技术分列
以技术为基础,亚太医疗展示市场被分入LED-后置液晶显示器,CCFL-后置液晶显示器,TFT液晶显示器和OLED显示器. LED后置液晶显示器部分在2025年占市场收入份额最大的60%,其驱动力是其高能效、高亮度和较长的运行寿命,使其非常适合在医院和诊断成像中心持续临床使用。 由于图像质量一贯,维护要求较低,LED-backlit液晶片在放射学和一般诊断应用中被广泛取用. 该部分还得益于与PACS系统的高度相容性以及多个价格点的广泛提供,支持在发达和新兴的亚太保健市场大规模采用。
OLED显示部分预计将出现从2026年到2033年22%的最快增长率,其动力是其优异的对比比,真实的黑色渲染,以及增强的色彩精度,这对于先进的诊断成像和外科可视化至关重要. 在精确成像至关重要的高端外科和干预应用中越来越多地采用OLED技术。 向最低侵入性程序和实时图像指导外科手术的转变正在进一步加快OLED的采用。 此外,不断提高OLED的耐久性和降低成本,使得它更适合更广泛的临床应用。
- 按面板大小
根据面板尺寸,市场被分割成22.9英寸面板,23.0–32.0英寸面板,27.0–41.9英寸面板,42英寸面板以上. 23.0-32.0英寸板块在2025年占了市场最大收入份额为45%,其驱动力是屏幕尺寸、诊断准确性以及放射学和临床审查环境中的工程学可用性之间的最佳平衡。 这个尺寸范围在医院中被广泛用于标准诊断工作站,因为它能够显示高分辨率的医疗图像而不损害工作空间的效率. 它还支持多模式成像,使其适合各部门的一般诊断工作流程。
上述42英寸板块部分预计将在2026至2033年间实现20%的最快增长率,其动力是手术室对大格式成像的需求增加、多学科咨询以及先进的外科手术规划。 这些显示可以同时可视化多个成像数据集,改善临床协作和决策. 混合手术室和干预套房的收养越来越多,这进一步加强了需求。 此外,亚太区域各地对智能医院基础设施的投资正在加快部署大型医疗展示。
- 通过查看模式
根据取景模式,将市场分割为2D和3D. 2D部分在2025年占据了最大的收入份额75%的市场主导地位,其驱动力是它在X光等常规诊断成像,CT扫描和核磁共振解释中的广泛使用. 2D显示由于成本效益高,与现有成像系统相容,临床工作流程的可靠表现,仍然是大多数保健设施的标准. 它们被广泛用于整个亚太的放射学部门和诊断中心,支持高容量成像需求。
由于在外科手术规划、肿瘤学和复杂诊断程序方面越来越多的采用,预计3D部分从2026年到2033年的增长最快,达到21%。 3D可视化使临床医生能够更好地解释解剖结构并改进程序准确性. 先进成像方法的使用越来越多,对最低侵入性外科手术的需求也日益增加,这进一步支撑了部分的成长。 此外,在制造软件和展示集成方面的技术进步正在加强临床环境中的三维应用。
- 由巨型像素制作
以兆像素为基础,市场被分割为最多2MP,2.1–4MP,4–8MP,并高于8MP. 2.1-4MP部分在2025年占据了最大的收入份额为50%的市场主导地位,其驱动力是在一般诊断成像中广泛使用,其中中高分辨率足以准确解释。 这一段在图像清晰度,成本效率和系统相容性之间提供了很强的平衡,使其成为中程医院设置的首选. 它被广泛用于亚太地区的放射学、超声波和常规诊断工作流程。
以上8MP部分预计将出现从2026年到2033年23%的最快增长率,由先进诊断和特异性应用对超高分辨成像的需求不断增加所推动. 高兆像素显示器对于检测肿瘤学、神经学和复杂外科病例中的细微解剖细节至关重要。 AI辅助成像和精密医学的日益采用进一步加速了需求。 此外,扩大三级保健医院和研究机构正在推动部署超高分辨率医疗展示。
- 决议
基于分辨率,市场被分解为4K,超全HD,全HD等. 完整的HD部分主导了市场,2025年收入份额最大,为55%,其驱动力在于由于成本效益和标准医学成像的图像足够清晰,在常规诊断和临床应用中被广泛采用. 完全HD显示器在一般医院环境中被普遍使用,那里并不总是需要高端分辨率. 它们与现有成像系统的兼容性和较低的采购成本进一步支持在该区域占主导地位。
由于放射学、外科手术和干预程序对高精度成像的需求不断增加,预计4K部分在2026年至2033年的增长速度将达到22%的最快。 4K分辨率提高了细节能见度,提高了诊断自信和外科准确性. 越来越多地采用侵入性最小和以形象为取向的程序,进一步增加了需求。 此外,4K面板的快速技术进步和成本下降正在加速整个亚太保健设施的市场渗透。
- 通过显示类型
根据显示类型,市场被分割成挂墙、便携式和模块化。 2025年,墙架部分占据了市场主导地位,收入份额最大,约为45-50%,其驱动力是它在放射科、手术室和诊断中心的广泛使用,固定安装可确保稳定的取景和优化工作流程效率。 在高需求临床环境中,墙上显示因其节省空间设计和一贯性能而更受欢迎。 它们广泛融入整个亚太的医院基础设施。
由于急诊、护理点诊断和远程保健服务对流动的需求增加,便携式部分预计将在2026年至2033年期间增长最快,达到20%。 便携式显示器使伊斯兰法院联盟、救护车和农村保健机构能够灵活地进行成像。 越来越多的远程医疗和家庭保健服务的采用进一步支持了部分的扩展。 此外,轻量级设计和电池效率的提高正在提高可用性和采用性。
- 由成像技术
基于成像技术,市场被分入触摸屏,防刮前玻璃,故障安全模式,可清理选项,Softglow & Spotview等. 耐刮前玻璃部分主导了市场,2025年收入份额最大,为40%,其驱动力在于其在保持展示耐久性,卫生,临床环境中的长期性能方面的重要性. 它被广泛用于医院和诊断实验室,需要经常进行清洁和绝育。 这个功能在降低维护成本的同时确保了图像质量的一致性.
触摸屏部分预计将在2026至2033年间实现21%的最快增长率,其驱动力是直观用户界面需求的增长和临床工作流程的更快导航. 触摸式医疗显示与成像数据直接互动,提高了操作效率. 外科套房和诊断中心越来越多的采用,进一步刺激了需求。 此外,与先进成像软件的结合正在提高可用性和工作流程速度。
- 通过显示颜色
在显示色的基础上,市场被分割成色和单色. 单色片段在2025年占了市场收入份额最大的60%,由它在乳房X光照相和CT扫描判读等放射学应用中的广泛使用所驱动,其中灰度精确度对诊断至关重要. 单色显示能提供更高的亮度和更好的对比分辨度,使其能理想地发现微妙的异常. 它们在亚太诊断成像中心仍然得到广泛采用。
由于超声波、病理和外科视觉应用的使用增加,预计颜色部分在2026年至2033年间的增长速度最快,约为17-20%。 色彩显示能增强组织可视化,血液流动,解剖结构,提高诊断精度. 在干预程序和教学医院中越来越多地采用,这进一步支撑了需求。 此外,色彩校正技术的进步正在提高临床可靠性。
- 按侧面比例
根据宽度比,市场被分割为:16:9,21:9和4:3. 16:9的路段主导了市场,2025年收入份额最大,为65%,其驱动力是该路段与标准成像系统兼容,宽屏取景能力,以及医院信息技术基础设施的广泛采用. 这种侧面比支持高效的多图像显示,使其适合放射学和诊断工作流程. 由于它符合现代数字成像标准,因此也得到广泛青睐.
21:9部分预计将出现从2026年到2033年18%的最快增长率,其驱动力是在先进的诊断环境和外科手术规划应用中对超宽显示的需求不断增加. 更宽的屏幕可以同时查看多组成像数据集,提高临床工作流程效率. 混合手术室和研究机构的收养越来越多,这进一步推动了增长。 此外,增强的可视化能力正在支持其在复杂诊断病例中的应用。
- 按构成部分
基于组件,市场被分割成硬件和服务. 硬件部门主导了市场,2025年收入份额最大,为85%,原因是对医疗级展示单元、面板以及医院和诊断中心综合成像系统的需求强劲。 硬件是医疗展示基础设施的核心,占采购支出的大多数。 显示板的持续技术升级进一步强化了支持部分的支配地位。
由于对安装、校准、维修和软件集成服务的需求不断增加,预计2026年至2033年,服务部门的增长速度将最快,达到22%。 定期校正服务对确保遵守DICOM等医疗成像标准至关重要。 大型医院网络越来越多地采用管理服务,进一步推动了增长。 此外,成像系统日益复杂,正在推动对专门技术支助的需求。
- 通过应用程序
根据应用情况,市场分为咨询、诊断、外科手术/干预、远程保健、教学/实践、胎儿监测、牙科、护理点、病人-老年监测等。 诊断部门主导了市场,2025年收入份额最大,为60.4%,由广泛用于放射学、病理学和成像判读工作流程所驱动。 诊断展示对准确的疾病检测和治疗规划至关重要,使其成为保健基础设施的核心组成部分。 整个亚太的高成像量进一步加强了支配地位。
外科手术/干预部分预计将在2026年至2033年期间实现21%的最快增长率,因为越来越多地采用最低侵入性和以形象为指南的程序。 这些应用需要实时高精度可视化来改进外科手术结果. 扩大混合手术室和高级外科中心正在进一步增加需求。 此外,对干预性心脏病学和肿瘤学程序的投资不断增加,正在加速部分增长。
- 按终端用户
在最终用户的基础上,市场分为医院、诊所、护理设施、诊断实验室、成像/放射实验室、实验室、康复中心等。 2025年,由于大规模采用先进的成像系统,病人大量流入,并有专门的诊断部门,医院部分占市场主导地位,收入份额最大,为65%。 医院是放射科、外科和紧急护理应用中医疗展示的主要使用者。 强有力的政府和私人投资进一步支持支配地位。
2026年至2033年,由于对专门成像诊断的需求不断增加,诊断服务外包越来越多,预计诊断实验室的增长率最快,达到20%。 这些设施需要高精度显示,以便在病理学、放射学和实验室诊断中准确判读图像。 独立的诊断链和私人检测中心在整个亚太的迅速扩展,进一步加快了需求。 越来越重视预防性保健和早期疾病检测,也正在增加这些设施的成像量。 此外,中程医疗展示的可负担性使较小的诊断机构更容易采用。
- 按发行频道
以发售渠道为基础,将市场分割成直接招标,零售等环节. 2025年,直接招标部分在医院、政府保健方案和大型诊断网络大采购的推动下,占了市场收入份额最大的75%。 直接招标确保标准化定价、长期供应协议和遵守保健采购政策。 这一渠道被广泛用于整个亚太的公共保健基础设施。
由于小型诊所、私人诊断中心和新兴的保健设施的日益采用,零售业的增长率预计将从2026年增长到2033年最快,达到18%。 零售渠道为采购规模有限的最终用户提供更方便的准入、更快的交货和灵活的采购选择。 在线医疗器械平台和电子商务分销的日益渗透也支持了部分扩展。 在半城市和农村保健环境中对成本效益高和中程医疗展示的需求日益增加,正在进一步加快增长。 此外,增加私营部门参与提供保健服务正在加强零售渠道的采用。
亚太医疗展示市场区域分析
- 中国主导了亚太医疗展示市场,2025年收入份额最大,为38.2%,特点是医院大规模现代化,政府医疗投资强劲,先进成像系统被广泛应用.
- 中国的医护人员高度评价优秀的图像清晰度,高分辨率诊断精度,以及医护展示与PACS,RIS,和基于AI的成像平台的无缝融合,使放射科,外科,专科护理等部门的临床工作流程高效而精确.
- 这种广泛采用得到以下因素的进一步支持:患者人数众多,慢性病发病率上升,三级护理医院数量增多,国内和国际医疗成像制造商数量众多,使中国成为亚太医疗展示部署的主要枢纽
中国医疗展示市场透视
中国主导了亚太医疗展示市场,2025年收入份额最大,约为38.2%,受大规模医院扩张,医疗基础设施快速数字化,政府大力投资先进医疗成像技术等驱动. 中国医保提供商高度评价医疗展示,因其具有优越的图像清晰度,诊断精度,与基于AI的成像系统和医院信息网络无缝融合. 这种普遍收养得到大量病人的进一步支持,慢性疾病负担加重,三级保健医院不断升级。 此外,强大的国内制造能力和医疗成像设备的技术进步正在加强中国在区域市场的领导地位。
日本医疗显示市场透视
日本的医疗展示市场由于高度先进的医疗保健系统、大力强调诊断准确性和及早采用尖端成像技术而稳步增长。 日本的医院和诊断中心越来越多地使用与AI辅助诊断工具相结合的高分辨率医学展示来提高放射学效率和临床决策. 国家老龄化人口正在大大推动对先进成像解决方案的需求,特别是在肿瘤学、心脏病学和神经学应用方面。 此外,日本注重精密医学和最低侵入性程序,正在加速在整个保健设施采用保费级医疗展示系统。
印度医疗展示市场透视
印度医疗展示市场2025年的增长率是亚太地区最快的,原因是保健基础设施迅速扩大,诊断服务数字化程度提高,对私营医院和成像中心的投资增加。 印度的中产阶级人口不断增长,慢性病负担日益加重,以及政府推动数字健康转型的举措,是增长的关键驱动力。 放射实验室、诊断中心和医院越来越多地采用医疗展示,以提高成像的准确性和业务效率。 此外,向智能城市的推进、负担得起的保健解决方案以及国内医疗器械制造的扩大正在进一步加快全国的市场渗透。
韩国医疗显示市场透视
韩国医疗展示市场在高度先进的保健基础设施、强大的数字保健生态系统以及迅速采用AI-综合诊断成像系统的推动下,正在稳步增长。 该国医院和专科诊所日益依赖高分辨率的医学展示,以加强放射学解释、外科手术规划和实时临床决策。 将医疗展示与医院信息系统和PACS平台相结合,进一步提高了工作流程效率和诊断精度. 此外,韩国强大的电子产品制造基础和展示技术的不断创新正在支持整个保健设施提供优质、高价值的医疗成像解决方案。
亚太医疗展示市场上的顶级公司是哪些
亚太医疗显示业主要由历史悠久的公司领导,包括:
- 巴可无线(比利时)
- EIZO公司(日本)
- 西门子保健公司(德国)
- Koninklijke Philips N.V. (英语).(荷兰)
- LG电子股份有限公司.(韩国)
- 索尼集团公司(日本)
- NEC公司(日本)
- Advantech有限公司(台湾)
- BenQ医疗技术公司(台湾)
- FSN 医疗技术(美国).
- NDS外科成像(美国)
- 双黑色成像公司(美国)
- Totoku电气有限公司(日本)
- 朱沙医学(中国)
- Onyx保健公司(台湾)
- 雷申医疗显示(中国)
- Axiomtek有限公司(台湾)
- Panasonic公司(日本)
- KARL STORZ SE & Co. KG(德国)
- Steris plc (英国).
亚太医疗展示市场的近期发展情况如何
- 2025年9月,LG Electronics推出其先进的31.5英寸4K外科医疗显示(32HS710S),为手术室和混合外科环境所设计. 显示器具有超高分辨率,提高亮度稳定性,并进行故障输入切换,以确保在关键程序期间不间断地可视化. 它被优化为需要高精度成像的最小入侵外科手术. 通过解决现代医院对先进外科视像解决方案日益增长的需求,LG在亚太医疗展示市场的地位得到了加强
- 2024年8月,EIZO推出了为放射学和远程放射学工作流程所设计的30英寸6MP医疗诊断显示器RadiForce RX670. 该显示包括USB-C连通性,改进了亮度统一性,以及DICOM校正支持精确图像判读. 对医院和成像中心的长期临床阅读环境进行了优化。 该产品加强了EIZO在亚太诊断成像市场的存在,那里对高精度显示的需求正在迅速增加。
- 2024年5月,巴可扩展了其在亚太地区的AI动力诊断成像显示器组合,引入了强化的8MP高分辨率显示器用于放射学应用. 这些显示集智能图像处理为一体,支持改善损伤检测和诊断精度. 升级还通过先进的校正和一致性功能提高放射学家的工作流程效率. 这一发展反映出亚太区域各医院越来越多地采用AI-综合诊断显示系统
- 2024年4月,LG Electronics因其21HQ613D 5MP诊断性医疗显示而获得了FDA的许可,使得在受监管的医疗保健环境中的部署更加广泛. 该显示器是为放射学应用设计的,包括CT,核磁共振和X射线成像,其高灰度精度. 这一批准增强了LG在亚太医疗成像市场的可信度和扩展潜力. 它支持越来越多的医院需求 认证的高性能诊断显示
- 2022年10月,EIZO推出了以临床诊断和医院工作流程为目标的RadiForce MX243W医疗展示. 显示器提供DICOM 第14部分的合规性和稳定的亮度,用于准确的图像复制. 它被广泛用于一般诊断环境和病人监测应用. 此次启动有助于亚太保健设施向数字成像学过渡
SKU-

目录
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF ASIA PACIFIC MEDICAL DISPLAY MARKET
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 MULTIVARIATE MODELLING
2.7 TECHNOLOGYLIFELINE CURVE
2.8 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.9 DBMR MARKET POSITION GRID
2.1 MARKET APPLICATION COVERAGE GRID
2.11 VENDOR SHARE ANALYSIS
2.12 SECONDARY SOURCES
2.13 ASSUMPTIONS
3 EXECUTIVE SUMMARY
3.1 PESTEL
3.2 PORTER'S FIVE FORCES MODEL
3.3 TECHNOLOGICAL LANDSCAPE IN THE ASIA PACIFIC MEDICAL DISPLAY MARKET
3.3.1 ORGANIC LIGHT EMITTING DIODE (OLED)
3.3.2 LIGHT EMITTING DIODE (LED), TECHNOLOGY
3.3.3 LIQUID CRYSTAL DISPLAY (LCD)
4 VALUE CHAIN ANALYSIS: ASIA PACIFIC MEDICAL DISPLAY MARKET
5 ASIA PACIFIC MEDICAL DISPLAY MARKET: REGULATIONS
6 MARKET OVERVIEW
6.1 DRIVERS
6.1.1 THE GROWING TREND TOWARDS MINIMALLY INVASIVE TREATMENT
6.1.2 GROWING HEALTHCARE INFRASTRUCTURE
6.1.3 SURGE IN THE NUMBER OF DIAGNOSTIC IMAGING CENTERS
6.2 RESTRAINTS
6.2.1 INCREASE IN USE OF REFURBISHED MEDICAL DISPLAYS
6.2.2 MEDICAL COMMUNITY HAS ATTEMPTED TO TAKE ADVANTAGE
6.2.3 HIGH COSTS OF MEDICAL DISPLAY DEVICES
6.3 OPPORTUNITIES
6.3.1 STRATEGIC INITIATIVES BY MARKET PLAYERS
6.3.2 TECHNOLOGICAL ADVANCEMENTS IN MEDICAL DISPLAY INSTRUMENTS
6.3.3 RISING DISPOSABLE INCOME
6.4 CHALLENGES
6.4.1 LACK OF SKILLED EXPERTISE
6.4.2 STRINGENT REGULATIONS
7 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY TECHNOLOGY
7.1 OVERVIEW
7.2 LED BACKLIT LCD DISPLAY
7.3 CCFL BACKLIT LCD DISPLAY
7.4 TFT BACKLIT LCD DISPLAY
7.5 OLED DISPLAY
7.5.1 AMOLED
7.5.2 PMOLED
8 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY PANEL SIZE
8.1 OVERVIEW
8.2 LESS THAN 22.9
8.2.1 LED BACKLIT LCD DISPLAY
8.2.2 CCFL BACKLIT LCD DISPLAY
8.2.3 TFT BACKLIT LCD DISPLAY
8.2.4 OLED DISPLAY
8.3 23.0- 32.0
8.3.1 LED BACKLIT LCD DISPLAY
8.3.2 CCFL BACKLIT LCD DISPLAY
8.3.3 TFT BACKLIT LCD DISPLAY
8.3.4 OLED DISPLAY
8.4 32.1-42.0
8.4.1 LED BACKLIT LCD DISPLAY
8.4.2 CCFL BACKLIT LCD DISPLAY
8.4.3 TFT BACKLIT LCD DISPLAY
8.4.4 OLED DISPLAY
8.5 MORE THAN 42
8.5.1 LED BACKLIT LCD DISPLAY
8.5.2 CCFL BACKLIT LCD DISPLAY
8.5.3 TFT BACKLIT LCD DISPLAY
8.5.4 OLED DISPLAY
9 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY VIEWING MODE
9.1 OVERVIEW
9.2 2D
9.3 3D
10 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY MEGAPIXEL
10.1 OVERVIEW
10.2 2.1-4MP
10.3 4.1-8MP
10.4 ABOVE 8MP
10.5 UPTO 2MP
11 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY RESOLUTION
11.1 OVERVIEW
11.2 4K
11.3 ULTRA FULL HD
11.4 FULL HD
11.5 OTHERS
12 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISPLAY TYPE
12.1 OVERVIEW
12.2 WALL MOUNTED
12.3 PORTABLE
12.4 MODULAR
13 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISPLAY COLOR
13.1 OVERVIEW
13.2 COLOR
13.2.1 LED BACKLIT LCD DISPLAY
13.2.2 CCFL BACKLIT LCD DISPLAY
13.2.3 TFT BACKLIT LCD DISPLAY
13.2.4 OLED DISPLAY
13.3 MONOCHROME
13.3.1 LED BACKLIT LCD DISPLAY
13.3.2 CCFL BACKLIT LCD DISPLAY
13.3.3 TFT BACKLIT LCD DISPLAY
13.3.4 OLED DISPLAY
14 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY COMPONENT
14.1 OVERVIEW
14.2 HARDWARE
14.2.1 ACCESSORIES
14.2.2 SENSORS
14.2.3 PANELS
14.2.4 OTHERS
14.3 SERVICES
14.3.1 CONSULTING
14.3.2 INSTALLATION
14.3.3 AFTER-SALE SERVICES
15 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY APPLICATION
15.1 OVERVIEW
15.2 DIAGNOSTICS
15.2.1 BY TYPE
15.2.1.1 GENERAL RADIOLOGY
15.2.1.2 MAMMOGRAPHY
15.2.1.3 DIGITAL PATHOLOGY
15.2.1.4 MULTI-MODALITY
15.2.2 BY PANEL SIZE
15.2.2.1 LESS THAN 22.9
15.2.2.2 23.0- 32.0
15.2.2.3 32.1-42.0
15.2.2.4 MORE THAN 42
15.3 SURGICAL/INTERVENTIONAL
15.3.1 BY TYPE
15.3.1.1 CARDIOVASCULAR
15.3.1.2 ONCOLOGY
15.3.1.3 NEUROLOGY
15.3.1.4 OPHTHALMOLOGY
15.3.1.5 OTHERS
15.3.2 BY PANEL SIZE
15.3.2.1 LESS THAN 22.9
15.3.2.2 23.0- 32.0
15.3.2.3 32.1-42.0
15.3.2.4 MORE THAN 42
15.4 PATIENT WORN MONITORING
15.5 CONSULTATION
15.6 TELEHEALTH
15.6.1 BY PANEL SIZE
15.6.1.1 LESS THAN 22.9
15.6.1.2 23.0- 32.0
15.6.1.3 32.1-42.0
15.6.1.4 MORE THAN 42
15.7 TEACHING/PRACTICE
15.7.1 BY PANEL SIZE
15.7.1.1 LESS THAN 22.9
15.7.1.2 23.0- 32.0
15.7.1.3 32.1-42.0
15.7.1.4 MORE THAN 42
15.8 DENTISTRY
15.8.1 BY PANEL SIZE
15.8.1.1 LESS THAN 22.9
15.8.1.2 23.0- 32.0
15.8.1.3 32.1-42.0
15.8.1.4 MORE THAN 42
15.9 POINT OF CARE
15.9.1 BY PANEL SIZE
15.9.1.1 LESS THAN 22.9
15.9.1.2 23.0- 32.0
15.9.1.3 32.1-42.0
15.9.1.4 MORE THAN 42
15.1 FETAL MONITORING
15.10.1 BY PANEL SIZE
15.10.1.1 LESS THAN 22.9
15.10.1.2 23.0- 32.0
15.10.1.3 32.1-42.0
15.10.1.4 MORE THAN 42
15.11 OTHERS
16 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY END USER
16.1 OVERVIEW
16.2 HOSPITALS
16.2.1 BY AREA
16.2.1.1 OPERATING ROOM
16.2.1.2 SURGERY UNIT
16.2.1.3 OTHERS
16.2.2 BY TECHNOLOGY
16.2.2.1 LED BACKLIT LCD DISPLAY
16.2.2.2 CCFL BACKLIT LCD DISPLAY
16.2.2.3 TFT BACKLIT LCD DISPLAY
16.2.2.4 OLED DISPLAY
16.2.3 CLINICS
16.2.3.1 LED BACKLIT LCD DISPLAY
16.2.3.2 CCFL BACKLIT LCD DISPLAY
16.2.3.3 TFT BACKLIT LCD DISPLAY
16.2.3.4 OLED DISPLAY
16.2.4 NURSING FACILITIES
16.2.4.1 LED BACKLIT LCD DISPLAY
16.2.4.2 CCFL BACKLIT LCD DISPLAY
16.2.4.3 TFT BACKLIT LCD DISPLAY
16.2.4.4 OLED DISPLAY
16.2.5 DIAGNOSTIC LABORATORIES
16.2.5.1 LED BACKLIT LCD DISPLAY
16.2.5.2 CCFL BACKLIT LCD DISPLAY
16.2.5.3 TFT BACKLIT LCD DISPLAY
16.2.5.4 OLED DISPLAY
16.3 IMAGING/ RADIOLOGY LABORATORY
16.3.1 LABORATORY
16.3.1.1 LED BACKLIT LCD DISPLAY
16.3.1.2 CCFL BACKLIT LCD DISPLAY
16.3.1.3 TFT BACKLIT LCD DISPLAY
16.3.1.4 OLED DISPLAY
16.3.2 REHABILITATION CENTERS
16.3.2.1 LED BACKLIT LCD DISPLAY
16.3.2.2 CCFL BACKLIT LCD DISPLAY
16.3.2.3 TFT BACKLIT LCD DISPLAY
16.3.2.4 OLED DISPLAY
16.4 OTHERS
17 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY IMAGING TECHNOLOGY
17.1 OVERVIEW
17.2 TOUCH SCREEN
17.3 SCRATCH RESISTANT FONT GLASS
17.4 FAILSAFE MODE
17.5 CLEANABLE OPTIONS
17.6 SOFTGLOW & SPOTVIEW
17.7 OTHERS
18 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY ASPECT RATIO
18.1 OVERVIEW
18.2 12/30/1899 4:09:00 PM
18.3 12/30/1899 9:09:00 PM
18.4 12/30/1899 4:03:00 AM
19 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISTRIBUTION CHANNEL
19.1 OVERVIEW
19.2 DIRECT TENDERS
19.3 RETAIL SALES
19.4 OTHERS
20 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY GEOGRAPHY
20.1 ASIA-PACIFIC
20.1.1 中國
20.1.2 日本
20.1.3 韓國
20.1.4 印度
20.1.5 澳大利亞
20.1.6 新加坡
20.1.7 泰國
20.1.8 馬來西亞
20.1.9 印度尼西亞
20.1.10 菲律賓
20.1.11 亞太其他地區
21 亞太醫療顯示器市場:公司格局
21.1 公司份額分析:亞太地區
22 SWOT分析
23 公司簡介
23.1 研華科技有限公司
23.1.1 公司概況
23.1.2 收入分析
23.1.3 公司股份分析
23.1.4 產品組合
23.1.5 近期發展
23.2 惠普開發公司
23.2.1 公司概況
23.2.2 收入分析
23.2.3 公司股份分析
23.2.4 產品組合
23.2.5 最近的發展
23.3 戴爾公司
23.3.1 公司概況
23.3.2 收入分析
23.3.3 公司股份分析
23.3.4 產品組合
23.3.5 近期發展
23.4 ALPINION醫療系統有限公司
23.4.1 公司概況
23.4.2 公司股份分析
23.4.3 產品組合
23.4.4 最近的發展
23.5 斯特里斯
23.5.1 公司概況
23.5.2 收入分析
23.5.3 公司股份分析
23.5.4 產品組合
23.5.5 最近的發展
23.6 安普羅尼克斯
23.6.1 公司概況
23.6.2 產品組合
23.6.3 最近的發展
23.7 艾訊科技股份有限公司
23.7.1 公司概況
23.7.2 收入分析
23.7.3 產品組合
23.7.4 最近的發展
23.8 巴可
23.8.1 公司概況
23.8.2 收入分析
23.8.3 產品組合
23.8.4 最近的發展
23.9 明基
23.9.1 公司概況
23.9.2 產品組合
23.9.3 最近的發展
23.1 COJE 有限公司
23.10.1 公司概況
23.10.2 產品組合
23.10.3 近期發展
23.11 藝卓公司 (2021)
23.11.1 公司概況
23.11.2 收入分析
23.11.3 產品組合
23.11.4 最近的發展
23.12 FSN 醫療技術。
23.12.1 公司概況
23.12.2 產品組合
23.12.3 最近的發展
23.13 海信醫療設備有限公司(海信集團子公司)
23.13.1 公司概況
23.13.2 收入分析
23.13.3 產品組合
23.13.4 最近的發展
23.14 皇家飛利浦公司(2021)
23.14.1 公司概況
23.14.2 收入分析
23.14.3 產品組合
23.14.4 最近的發展
23.15 LG顯示有限公司
23.15.1 公司概況
23.15.2 收入分析
23.15.3 產品組合
23.15.4 最近的發展
23.16 南京巨鯊商貿有限公司
23.16.1 公司概況
23.16.2 產品組合
23.16.3 近期發展
23.17 NOVANTA INC. (2021)
23.17.1 公司概況
23.17.2 收入分析
23.17.3 產品組合
23.17.4 近期發展
23.18 ONYX HEALTHCARE INC.(AAEON TECHNOLOGY INC.的子公司)
23.18.1 公司概況
23.18.2 收入分析
23.18.3 產品組合
23.18.4 近期發展
23.19 松下控股公司
23.19.1 公司概況
23.19.2 收入分析
23.19.3 最近的發展
23.2 Quest Medical 有限公司(ATRION 公司的子公司)
23.20.1 公司概況
23.20.2 收入分析
23.20.3 產品組合
23.20.4 近期發展
23.21 REIN醫療有限公司
23.21.1 公司概況
23.21.2 產品組合
23.21.3 近期發展
23.22 夏普NEC顯示解決方案(2021年)
23.22.1 公司概況
23.22.2 產品組合
23.22.3 近期發展
23.23 深圳市烽火顯示技術有限公司
23.23.1 公司概況
23.23.2 產品組合
23.23.3 最近的發展
23.24 深圳市金利達顯示專家有限公司
23.24.1 公司概況
23.24.2 產品組合
23.24.3 近期發展
23.25 西門子醫療股份有限公司
23.25.1 公司概況
23.25.2 收入分析
23.25.3 產品組合
23.25.4 近期發展
23.26 索尼集團公司
23.26.1 公司概況
23.26.2 收入分析
23.26.3 產品組合
23.26.4 近期發展
23.27 TEGUAR 電腦
23.27.1 公司概況
23.27.2 產品組合
23.27.3 近期發展
24 份問卷
25份相關報告
表格列表
TABLE 1 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 2 ASIA PACIFIC LED BACKLIT LCD DISPLAY MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 3 ASIA PACIFIC CCFL BACKLIT LCD DISPLAY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 4 ASIA PACIFIC TFT BACKLIT LCD DISPLAY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 5 ASIA PACIFIC OLED DISPLAY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 6 ASIA PACIFIC OLED DISPLAY TYPE IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 7 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 8 ASIA PACIFIC LESS THAN 22.9 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 9 ASIA PACIFIC LESS THAN 22.9 IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 10 ASIA PACIFIC 23.0- 32.0 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 11 ASIA PACIFIC 23.0- 32.0 IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 12 ASIA PACIFIC 32.1-42.0 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 13 ASIA PACIFIC 32.1-40.0 IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 14 ASIA PACIFIC MORE THAN 42 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 15 ASIA PACIFIC MORE THAN 42 IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 16 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY VIEWING MODE, 2020-2029 (USD MILLION)
TABLE 17 ASIA PACIFIC 2D IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 18 ASIA PACIFIC 3D IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 19 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY MEGAPIXEL, 2020-2029 (USD MILLION)
TABLE 20 ASIA PACIFIC 2.1-4MP IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 21 ASIA PACIFIC 4.1-8MP IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 22 ASIA PACIFIC ABOVE 8MP IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 23 ASIA PACIFIC UPTO 2MP IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 24 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY RESOLUTION, 2020-2029 (USD MILLION)
TABLE 25 ASIA PACIFIC 4K IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 26 ASIA PACIFIC ULTRA FULL HD IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 27 ASIA PACIFIC FULL HD IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 28 ASIA PACIFIC OTHERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 29 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISPLAY TYPE, 2020-2029 (USD MILLION)
TABLE 30 ASIA PACIFIC WALL MOUNTED IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 31 ASIA PACIFIC PORTABLE IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 32 ASIA PACIFIC MODULAR IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 33 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISPLAY COLOR, 2020-2029 (USD MILLION)
TABLE 34 ASIA PACIFIC COLOR IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 35 ASIA PACIFIC COLOR IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 36 ASIA PACIFIC MONOCHROME IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 37 ASIA PACIFIC MONOCHROME IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 38 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 39 ASIA PACIFIC HARDWARE IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 40 ASIA PACIFIC HARDWARE IN MEDICAL DISPLAY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 41 ASIA PACIFIC SERVICES IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 42 ASIA PACIFIC SERVICES IN MEDICAL DISPLAY MARKET, BY COMPONENT, 2020-2029 (USD MILLION)
TABLE 43 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 44 ASIA PACIFIC DIAGNOSTICS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 45 ASIA PACIFIC DIAGNOSTICS IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 46 ASIA PACIFIC BY TYPE IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 47 ASIA PACIFIC BY PANEL SIZE IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 48 ASIA PACIFIC SURGICAL/INTERVENTIONAL IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 49 ASIA PACIFIC SURGICAL/INTERVENTIONAL IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 50 ASIA PACIFIC BY TYPE IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 51 ASIA PACIFIC BY PANEL SIZE IN MEDICAL DISPLAY MARKET, BY APPLICATION, 2020-2029 (USD MILLION)
TABLE 52 ASIA PACIFIC PATIENT WORN MONITORING IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 53 ASIA PACIFIC CONSULTATION IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 54 ASIA PACIFIC TELEHEALTH IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 55 ASIA PACIFIC TELEHEALTH IN MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 56 ASIA PACIFIC TEACHING/PRACTICE IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 57 ASIA PACIFIC TEACHING/PRACTICE IN MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 58 ASIA PACIFIC DENTISTRY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 59 ASIA PACIFIC DENTISTRY IN MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 60 ASIA PACIFIC POINT OF CARE IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 61 ASIA PACIFIC POINT OF CARE IN MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 62 ASIA PACIFIC FETAL MONITORING IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 63 ASIA PACIFIC FETAL MONITORING IN MEDICAL DISPLAY MARKET, BY PANEL SIZE, 2020-2029 (USD MILLION)
TABLE 64 ASIA PACIFIC OTHERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 65 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 66 ASIA PACIFIC HOSPITALS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 67 ASIA PACIFIC HOSPITALS IN MEDICAL DISPLAY MARKET, BY END USERS, 2020-2029 (USD MILLION)
TABLE 68 ASIA PACIFIC BY AREA IN MEDICAL DISPLAY MARKET, BY END USERS, 2020-2029 (USD MILLION)
TABLE 69 ASIA PACIFIC BY TECHNOLOGY IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 70 ASIA PACIFIC CLINICS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 71 ASIA PACIFIC CLINICS IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 72 ASIA PACIFIC NURSING FACILITIES IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 73 ASIA PACIFIC NURSING FACILITIES IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 74 ASIA PACIFIC DIAGNOSTIC LABORATORIES IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 75 ASIA PACIFIC DIAGNOSTIC LABORATORIES IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 76 ASIA PACIFIC IMAGING/ RADIOLOGY LABORATORY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 77 ASIA PACIFIC LABORATORY IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 78 ASIA PACIFIC LABORATORY IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 79 ASIA PACIFIC REHABILITATION CENTERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 80 ASIA PACIFIC REHABILITATION CENTERS IN MEDICAL DISPLAY MARKET, BY TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 81 ASIA PACIFIC OTHERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 82 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY IMAGING TECHNOLOGY, 2020-2029 (USD MILLION)
TABLE 83 ASIA PACIFIC TOUCH SCREEN IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 84 ASIA PACIFIC SCRATCH RESISTANT FONT GLASS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 85 ASIA PACIFIC FAILSAFE MODE IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 86 ASIA PACIFIC CLEANABLE OPTIONS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 87 ASIA PACIFIC SOFTGLOW & SPOTVIEW IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 88 ASIA PACIFIC OTHERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 89 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY ASPECT RATIO, 2020-2029 (USD MILLION)
TABLE 90 ASIA PACIFIC 16:09 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 91 ASIA PACIFIC 21:09 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 92 ASIA PACIFIC 4:03 IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 93 ASIA PACIFIC MEDICAL DISPLAY MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 94 ASIA PACIFIC DIRECT TENDERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 95 ASIA PACIFIC RETAIL SALES IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 96 ASIA PACIFIC OTHERS IN MEDICAL DISPLAY MARKET, BY REGION, 2020-2029 (USD MILLION)
图片列表
FIGURE 1 ASIA PACIFIC MEDICAL DISPLAYMARKET: SEGMENTATION
FIGURE 2 ASIA PACIFIC MEDICAL DISPLAYMARKET : DATA TRIANGULATION
FIGURE 3 ASIA PACIFIC MEDICAL DISPLAYMARKET: DROC ANALYSIS
FIGURE 4 ASIA PACIFIC MEDICAL DISPLAYMARKET: ASIA PACIFIC VS REGIONAL MARKET ANALYSIS
FIGURE 5 ASIA PACIFIC MEDICAL DISPLAYMARKET: COMPANY RESEARCH ANALYSIS
FIGURE 6 ASIA PACIFIC MEDICAL DISPLAYMARKET: MULTIVARIATE MODELLING
FIGURE 7 ASIA PACIFIC MEDICAL DISPLAYMARKET: INTERVIEW DEMOGRAPHICS
FIGURE 8 ASIA PACIFIC MEDICAL DISPLAYMARKET: DBMR MARKET POSITION GRID
FIGURE 9 ASIA PACIFIC MEDICAL DISPLAYMARKET: MARKET APPLICATION COVERAGE GRID
FIGURE 10 ASIA PACIFIC MEDICAL DISPLAYMARKET: VENDOR SHARE ANALYSIS
FIGURE 11 ASIA PACIFIC MEDICAL DISPLAY MARKET: SEGMENTATION
FIGURE 12 RISE IN GENERIC DRUG PRODUCTION AND TECHNOLOGICAL FOCUS IN MEDICAL DISPLAYIS DRIVING THE ASIA PACIFIC MEDICAL DISPLAYMARKET IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 13 TECHNOLOGYSEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE ASIA PACIFIC MEDICAL DISPLAYMARKET IN 2022 & 2029
FIGURE 14 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF THE ASIA PACIFIC MEDICAL DISPLAY MARKET
FIGURE 15 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY TECHNOLOGY, 2021
FIGURE 16 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 17 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY TECHNOLOGY, CAGR (2022-2029)
FIGURE 18 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY TECHNOLOGY, LIFELINE CURVE
FIGURE 19 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2021
FIGURE 20 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY PANEL SIZE, 2022-2029 (USD MILLION)
FIGURE 21 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY PANEL SIZE, CAGR (2022-2029)
FIGURE 22 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY PANEL SIZE, LIFELINE CURVE
FIGURE 23 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2021
FIGURE 24 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY VIEWING MODE, 2022-2029 (USD MILLION)
FIGURE 25 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY VIEWING MODE, CAGR (2022-2029)
FIGURE 26 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY VIEWING MODE, LIFELINE CURVE
FIGURE 27 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2021
FIGURE 28 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY MEGAPIXEL, 2022-2029 (USD MILLION)
FIGURE 29 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY MEGAPIXEL, CAGR (2022-2029)
FIGURE 30 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY MEGAPIXEL, LIFELINE CURVE
FIGURE 31 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY RESOLUTION, 2021
FIGURE 32 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY RESOLUTION, 2022-2029 (USD MILLION)
FIGURE 33 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY RESOLUTION, CAGR (2022-2029)
FIGURE 34 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY RESOLUTION, LIFELINE CURVE
FIGURE 35 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2021
FIGURE 36 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, 2022-2029 (USD MILLION)
FIGURE 37 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, CAGR (2022-2029)
FIGURE 38 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY TYPE, LIFELINE CURVE
FIGURE 39 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2021
FIGURE 40 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, 2022-2029 (USD MILLION)
FIGURE 41 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, CAGR (2022-2029)
FIGURE 42 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY DISPLAY COLOR, LIFELINE CURVE
FIGURE 43 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY COMPONENT, 2021
FIGURE 44 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY COMPONENT, 2022-2029 (USD MILLION)
FIGURE 45 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY COMPONENT, CAGR (2022-2029)
FIGURE 46 ASIA PACIFIC MEDICAL DISPLAY MARKET : BY COMPONENT, LIFELINE CURVE
FIGURE 47 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY APPLICATION, 2021
FIGURE 48 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY APPLICATION, 2022-2029 (USD MILLION)
FIGURE 49 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY APPLICATION, CAGR (2022-2029)
FIGURE 50 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY APPLICATION, LIFELINE CURVE
FIGURE 51 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY END USER, 2021
FIGURE 52 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY END USER, 2022-2029 (USD MILLION)
FIGURE 53 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY END USER, CAGR (2022-2029)
FIGURE 54 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY END USER, LIFELINE CURVE
FIGURE 55 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2021
FIGURE 56 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, 2022-2029 (USD MILLION)
FIGURE 57 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, CAGR (2022-2029)
FIGURE 58 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY IMAGING TECHNOLOGY, LIFELINE CURVE
FIGURE 59 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2021
FIGURE 60 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY ASPECT RATIO, 2022-2029 (USD MILLION)
FIGURE 61 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY ASPECT RATIO, CAGR (2022-2029)
FIGURE 62 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY ASPECT RATIO, LIFELINE CURVE
FIGURE 63 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2021
FIGURE 64 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, 2022-2029 (USD MILLION)
FIGURE 65 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, CAGR (2022-2029)
FIGURE 66 ASIA PACIFIC MEDICAL DISPLAY MARKET: BY DISTRIBUTION CHANNEL, LIFELINE CURVE
FIGURE 67 ASIA-PACIFIC MEDICAL DISPLAY MARKET: SNAPSHOT (2021)
FIGURE 68 ASIA-PACIFIC MEDICAL DISPLAY MARKET: BY COUNTRY (2021)
FIGURE 69 ASIA-PACIFIC MEDICAL DISPLAY MARKET: BY COUNTRY (2022 & 2029)
FIGURE 70 ASIA-PACIFIC MEDICAL DISPLAY MARKET: BY COUNTRY (2021 & 2029)
FIGURE 71 ASIA-PACIFIC MEDICAL DISPLAY MARKET: BY TECHNOLOGY (2022-2029)
FIGURE 72 ASIA PACIFIC MEDICAL DISPLAY MARKET: COMPANY SHARE 2021 (%)

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。
常见问题












