



亞太地區小分子無菌注射劑市場細分,依產品類型(西林瓶填充、注射器填充、藥筒填充及其他)、應用領域(腫瘤科、傳染病科、心血管疾病科、代謝疾病科、神經科、皮膚科、泌尿科、自身免疫疾病科、呼吸系統疾病科及其他)、終端用戶(醫院、專科診所、家庭護理機構及其他)、分銷管道(直接招標、零售藥局、線上藥局及其他)劃分-產業趨勢及至2033年的預測
亚太小分子可注射毒品市场规模和增长率是多少
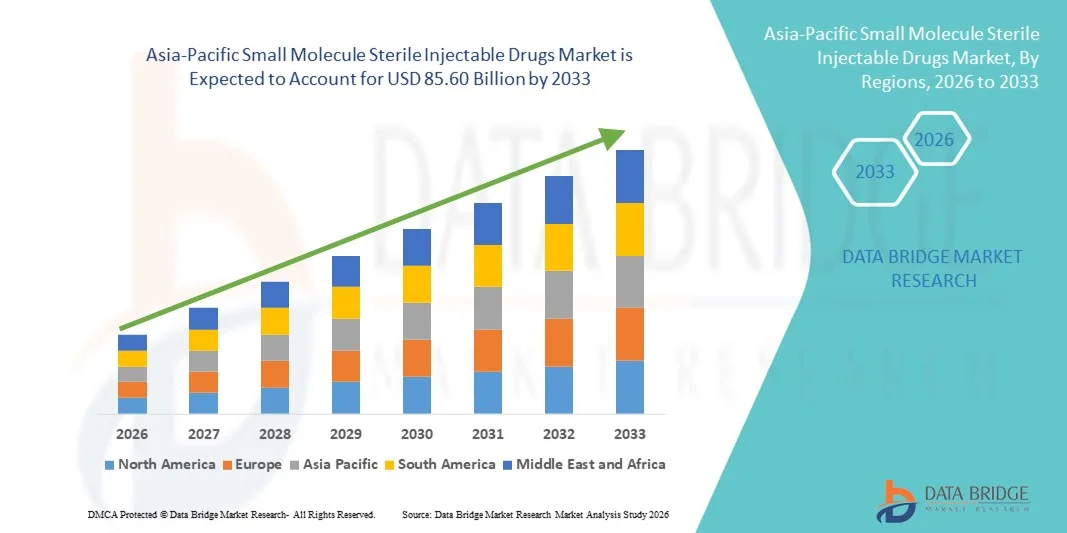
- 根据数据桥市场研究分析,亚太小分子无菌可注射药物市场规模被估价为:2025年462.5亿美元并可望达到到2033年85.6亿美元, 以美元计CAGR为8.0%预测期间
- 市场增长主要由于慢性和特有疾病日益流行,以及日益采用先进的药物提供系统,在医院、诊所和其他护理场所支持小分子无菌注射方式,而得到推动。
- 此外,保健开支增加、老年人口增加以及对高效、可靠的注射疗法的需求正促使利益攸关方投资于可扩展的无菌制造和分销网络。 这些趋同因素正在大大地促进市场吸收,并将小分子无菌注射器定位为整个亚太区域现代治疗方法的必要组成部分。
市场大小和预测
- 全球市场价值(2025):462.5亿美元
- 预期市场价值(2033年):85.6亿美元
- CAGR预测(2026-2033):8.0%
亚太小分子可注射毒品市场的主要外卖是什么
- 小分子无菌注射药物,提供精确而快速的系统药物交付,由于这些药物的疗效、稳定性和与先进药物提供技术的相容性,在医院和专科护理中心都日益成为现代治疗方法的重要组成部分
- 这些药物需求不断上升,主要是由于肿瘤学、代谢失调和传染性疾病等慢性和特有疾病的发病率不断上升,同时保健基础设施不断增长,先进的无菌制造技术日益被采用。
- 日本主导了亚太小分子无菌注射药物市场,2025年收入份额最大,为25.7%,其特点是保健基础设施完善、药物研发有力、注射疗法采用率高、以及人口老化驱动对可注射特殊药物的需求。
- 预计在预测期间,中国将成为亚太市场增长最快的国家,其动力是增加保健开支、增加老年人口、城市化以及扩大医院和诊所获得专科治疗的机会。
- 在2025年的市场份额为41.2%的情况下,Vial填充部分主导了亚太市场,其驱动力是它在医院的广泛使用,处理方便,制造工艺标准化,对肿瘤学注射疗法的需求不断增长,传染病和关键护理
《范围和亚太小分子可注射药物市场分割报告》
|
属性 |
亚太小分子可注射药物 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
亚太小分子可注射毒品市场的主要趋势是什么
高级药品交付和预填系统
- 亚太无菌注射市场的一个重要而正在加速的趋势是越来越多地采用先进的药物提供系统,如预装注射器、双室瓶和自动注射器等,这些系统提高了剂量的准确性、病人的安全性和便利性。
- 例如,BD预装注射器系统使医院和诊所能够减少药物错误,同时简化注射治疗管理,提高总体操作效率
- 预填系统还有助于更好地管理库存并减少污染风险,支持医院和专科护理中心更加可靠和安全地提供药品
- 将先进包装技术与体温敏感的配方结合起来,使注射用药在偏远和城市的医疗保健环境中得到更广泛的分配,确保药物的稳定性和功效
- 在无菌配方中结合生物逻辑学和小分子疗法的趋势正在增强,以应对多种目标治疗方法,特别是在肿瘤学和自发免疫疾病方面。
- 数字监测技术,如智能传感器和IoT辅助注射器,正被越来越多地用于跟踪剂量管理和冷链条件,加强治疗安全和合规性
- 这种更有效率、更准确和更方便病人的无菌注射方式的趋势正在重新塑造肿瘤、传染病和代谢紊乱疗法中对药物施用的期望。
- 医院和专科诊所对预先填充和先进的注射系统的需求正在迅速增长,因为保健提供者将安全、操作效率和病人合规列为优先事项
亚太小分子可注射药物市场动态
驱动程序
慢性病增加和扩大保健基础设施
- 癌症、糖尿病和传染性疾病等慢性病的发病率不断上升,加上医院基础设施的扩大,是无菌注射药物需求的一个重要驱动因素
- 例如,2025年,WuXi AppTec扩大了其在中国的无菌制造能力,以支持医院和专科诊所日益增长的肿瘤注射需求。
- 随着需要定向注射疗法的患者人数增加,整个亚太市场对可靠、安全和可扩展的药物提供系统的需求正在增加
- 此外,政府对保健现代化和增加私营部门参与的投资使医院能够更广泛地采用先进的无菌注射疗法。
- 日益偏好医院管理的疗法,加上需要精确的剂量和迅速的系统性药物行动,正在推动发达和新兴亚太国家的市场增长
- 制药公司与合同制造组织之间加强合作,正在加快无菌注射剂的生产能力,确保及时提供高需求疗法
- 提高对免疫方案和可注射生物学的认识和采用,进一步推动了儿科和成年人对小分子无菌注射的需求。
限制/挑战
监管合规和制造复杂
- 对无菌注射药物的严格管制标准,包括遵守全球监测方案、化粪生产以及文件要求,对市场扩张构成重大挑战。
- 例如,印度和日本等国的核准或合规审计出现延误,可限制采用新的无菌注射疗法,尽管需求很高
- 解决这些监管障碍需要持续的质量监测、工艺验证和遵守不断演变的药典标准,这可以增加生产成本。
- 此外,对无菌制造设施的高资本投资以及复杂的供应链要求会限制较小的制药厂商参与亚太市场。
- 通过采用技术、统一监管和加强对生产人员的培训来克服这些挑战,对于维持无菌注射毒品部门的长期增长至关重要。
- 供应链的中断,特别是原材料和对无菌制剂至关重要的原料的中断,可能延误生产并限制市场供应。
- 对无菌制造工艺实施严格的环境和废物管理条例会增加运营成本并需要专门的基础设施,给新进入者带来障碍
亚太小分子可注射毒品市场如何分割
市场按产品、应用、最终用户和分销渠道划分。
- 按产品分列
在产品的基础上,亚太市场被分入瓶装入,注射器装入,弹匣装入等. 2025年,Vial填充部分在市场上占有主导地位,收入份额最大,为41.2%,其驱动力是医院和专科诊所普遍采用这一部门。 病毒为在肿瘤、传染病和代谢障碍治疗中大量注射性疗法提供了一个标准化、成本效益高的解决办法。 它们与自动填充线相兼容,并建立了化粪工制造流程,从而提高了效率并降低了污染风险. 活塞还支持多剂量的服用,使其非常适合高容量的医院环境. 医院和专科护理人员往往更喜欢瓶子,因为经证明安全、储存方便和施药灵活。 日本和中国等国的监管批准一致,供应链稳健,使该行业受益匪浅。
Syringe填充部分预计将出现从2026年到2033年最快的14.8%的增长率,而肿瘤学、自体免疫和传染病疗法对预填注射器的需求不断增加,为这一增长提供了动力。 预先填充的注射器通过减少处理错误和污染风险,同时提高医院和诊所的操作效率来增强病人的安全。 家庭护理机构越来越多地采用自我管理注射剂,进一步推动了这一趋势。 方便随时使用注射器也吸引了以门诊治疗为重点的专科诊所。 数字标签、条码和自动填充技术的结合增加了可靠性和可追踪性,促进了这一段的迅速扩展。
- 通过应用程序
根据应用情况,市场分为肿瘤,传染病,心血管疾病,代谢疾病,神经科,皮肤科,泌尿科,自体免疫疾病,呼吸道紊乱等. 肿瘤部分在2025年占了市场主导地位,收入份额为32.4%,原因是癌症发病率高并大力采用注射化疗和定向疗法。 肿瘤治疗往往需要精确的剂量和多药物的药方,这种无菌注射方式能够可靠地提供。 医院和专科肿瘤诊所更喜欢小瓶和预填注射器,以保障其安全、功效和与自动分发系统相融合的能力。 在日本、中国和韩国,政府和私人加大对癌症护理基础设施的投资,为增长提供了支持。 以病人为中心的倡议,包括门诊化疗和家庭管理的生物学,也推动了这一部门的主导地位。 新肿瘤可注射药的监管审批继续刺激市场扩张.
由于细菌、病毒和新感染的流行率不断上升,以及需要注射抗生素、抗病毒药物和疫苗,预计2026年至2033年,传染病部分将达到15.2%的最快CAGR。 预装注射器和自动注射器越来越倾向于加强病人遵守规定和减少管理出错。 医院和诊所正在投资于更快、更可靠的注射式接生系统,以管理季节性爆发和大流行病的防备。 中国和印度对免疫方案和可注射生物学的需求日益增加,这正在加速部分增长。 综合疗法和冷链优化等技术创新进一步支持在这一环节迅速采用可注射解决方案。
- 最终使用者
在最终用户的基础上,市场分为医院、专科诊所、家庭护理场所等。 2025年,医院部分占市场主导份额为55.1%,其驱动力是患者吞吐量高,多种药物药剂复杂,更倾向于标准化的散装注射管理。 医院通过肿瘤学、传染病和代谢紊乱疗法使用以瓶子和注射器为基础的无菌注射器。 既有的基础设施、训练有素的医务人员和医院遵守规章制度,使他们成为无菌注射药物的最大消费者。 对自动药品配送系统和冷链物流的投资进一步支持在这些环境下使用瓶子和注射器。 日本、中国和韩国的医院由于其强大的保健基础设施和大量病人,是收入的主要捐助者。
家庭护理设置部分预计将在2026年至2033年的13.9%的CAGR增长最快,其驱动力是越来越偏爱自管注射器、以病人为中心的护理模式和预填注射器。 家庭护理使患有慢性病、自体免疫障碍和肿瘤治疗的病人能够在医院外接受治疗。 数字监测技术和远程医疗举措加快了增长,确保了家庭疗法的安全和合规性。 中国和印度的病人为了方便,越来越多地选择家庭注射疗法,减少了就诊。 预装注射器和自动注射器的方便,使得家庭护理成为迅速增长的最终用户部分.
- 按分发频道
以发售渠道为基础,将市场划分为直接招标,零售药店,网上药店等. 直接招标部分在2025年占了46.8%的市场份额,因为医院、专科诊所和政府保健方案直接从制造商那里采购了大量无菌注射剂。 直接招标确保可靠性、成本效益和遵守严格的质量标准。 该部分受益于长期合同、集中采购制度以及医院和制造商之间的牢固关系。 日本和中国率先通过肿瘤学和传染病注射剂的直接招标采购。 通过直接招标进行大宗采购也有助于库存管理、安全的冷链维护以及高价值注射用药的可追踪性。
在线药房部分预计增长最快,2026年至2033年的CAGR增长为16.1%,其驱动力是电子商务的采用、远程医疗举措以及家庭护理治疗需求的增长。 在线药店提供预填注射器、自动注射器和其他无菌注射器,用于慢性病管理。 印度、中国和东南亚国家城市化、智能手机渗透率提高以及数字支付方法的采用进一步刺激了增长。 在线平台还提供病人教育、自动提醒和门阶分娩,确保遵守治疗方案。 COVID-19大流行加速了可注射疗法的在线销售,这一趋势继续迅速扩大.
亚太小分子可注射药物市场区域分析
- 日本主导了亚太小分子无菌注射药物市场,2025年收入份额最大,为25.7%,其特点是保健基础设施完善、药物研发有力、注射疗法采用率高、以及人口老化驱动对可注射特殊药物的需求。
- 日本的医院和专科诊所优先考虑使用瓶子和预填注射器格式,因为这些格式经证明是安全的、精确的剂量和与自动配给系统的兼容性,支持广泛采用肿瘤、传染病和代谢障碍的无菌注射剂
- 这种广泛采用还得到了老年人口、高额保健支出、对特殊疗法的需求增加、将无菌注射剂确定为该国医院、专科诊所和家庭护理场所的首选药物提供方式的支持。
日本小分子可注射药物市场透视
日本市场由于建立完善的保健基础设施、高制药研发能力以及偏好先进的无菌注射疗法而出现强劲增长。 日本的医院和专科诊所优先使用瓶装和预填的注射器格式,以确保其可靠性、精确剂量和与自动分发系统相结合。 老年人口正在进一步推动对肿瘤学、自体免疫和传染病注射的需求。 越来越多地采用家庭护理疗法和门诊管理方案也有助于扩大市场。 此外,日本重视安全、质量和创新正在推动采用新的无菌制剂和预装药交付系统。
中国小分子分泌可注射药物市场透视
中国市场预计将在亚太区域以最快的速度增长,其驱动力是增加保健开支、城市化和需要注射疗法的病人人数增加。 扩大医院、专科诊所和家庭护理服务,正在加速采用瓶子、注射器和预填注射式。 政府在慢性病管理、免疫方案和肿瘤护理方面的举措正在推动市场需求。 糖尿病、心血管疾病和传染病的日益流行也正在推动无菌注射收养。 化粪制造和数字标签的可追溯性技术的进步进一步支持了增长。 此外,当地制造中心的成本效益正在提高注射疗法的可负担性和可获得性。
印度小分子可注射药物市场透视
印度市场在2025年亚太无菌注射用药市场中占有最大份额,原因是城市化速度快、中产阶级人口不断增长以及保健基础设施不断增长。 医院和专科诊所越来越多地采用瓶子、注射器和预填注射方式进行肿瘤学、传染病和代谢障碍治疗。 政府支持免疫方案和慢性病管理的举措正在加速采用。 国内制造商提供负担得起的无菌注射剂也是一个关键的增长动力。 此外,家庭护理治疗方案和门诊注射治疗的渗透率正在扩大市场范围。 患者对治疗效果和安全性的认识不断提高,这推动了对先进的注射式药物交付解决方案的需求。
韩国小分子分泌可注射药物市场透视
韩国市场正在稳步增长,原因是韩国拥有先进的医疗保健系统,高水平地采用医院管理的疗法,以及强大的药品研发能力。 医院和专科诊所优先考虑瓶装和预装注射器格式,以便精确剂量和操作效率。 肿瘤、心血管和新陈代谢紊乱的发病率不断上升,助长了对无菌注射剂的需求。 政府为增加获得专科治疗和门诊护理方案的机会而采取的举措正在进一步支持扩大市场。 消毒制造和自动填充系统的技术创新正在加强安全和可靠性。 此外,韩国的城市化人口和高度的保健意识正在推动医院和家庭护理场所的收养。
亚太小分子可注射药物市场中哪些是顶级公司
亚太小分子可注射毒品行业主要由历史悠久的公司领导,其中包括:
- 雷迪博士实验室有限公司.(印度)
- Biocon有限公司(印度)
- 锡普拉语( 印度)
- 奥罗宾多医药有限公司(印度)
- 海特罗(印度)
- 阿伦比克制药有限公司(印度)
- 因塔斯制药有限公司(印度)
- 鲁平有限公司(印度)
- Zydus生命科学有限公司(印度)
- Gland Pharma有限公司(印度)
- 劳鲁斯实验室有限公司(印度)
- WuXi AppTec有限公司(中国)
- 三星生物有限公司(韩国)
- Strides Pharma科学有限公司(印度)
- Panacea Biotec有限公司(印度)
- 阿让塔医药有限公司(印度)
- 企业制药有限公司(印度)
- IPCA 实验室有限公司(印度)
- 卡迪拉制药有限公司(印度)
亚太小分子可注射毒品市场的近期发展情况如何
- 2025年12月,Thermo Fisher Science宣布扩大其在亚洲的生物工艺设计中心,包括海得拉巴(印度)的新设施以及仁川(韩国)和新加坡的改进,加强了当地生物制药制造的专门知识和先进技术. 这一扩展支持科学家具备流程设计、模拟和优化能力,从而能够更快地开发整个APAC的生物学和无菌注射疗法并使之商业化
- 2025年9月,Corning和SGD Pharma合资公司在印度海得拉巴附近启用了高科技玻璃管设施,每年有能力在2025年底或2026年初前支持22亿个可注射瓶. 这一战略投资加强了当地对配方和交付药物至关重要的无菌注射包装的供应链。
- 2025年7月,Akums的无菌制造厂获得了ANVISA GMP认证,使其能够向巴西和其他受管制市场出口无菌注射和精益类产品。 这项认证强调了工厂遵守严格的全球制造标准,并支持了Akums全球CDMO在无菌剂量制造方面的抱负.
- 2025年1月,Akums药品和制药有限公司在印度开设了一个新的State-of-the-‐art无菌制造设施,专门生产精益类产品和无菌注射器,包括小瓶和安眠药。 这一扩展增强了区域消毒能力,使公司有能力满足各种需要消毒的治疗类别日益增长的保健需求。
- 2023年5月,瑟莫·费舍尔科学公司在新加坡开设了一个新的无菌药物制造设施,旨在加强关键药物和疫苗的研究,开发和制造能力. 该网站为小型和大型分子提供高速全自动化化粪填充线,提高区域无菌注射生产能力并增强东南亚供应链的复原力
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











