



歐洲介入性神經病學器械市場細分,按產品類型(動脈瘤栓塞和栓塞器械、腦血管球囊成形術和支架系統、支撐器械和神經血栓切除器械)、疾病病理(缺血性中風、腦動脈瘤、動靜脈畸形和瘻管及其他)、手術方式(栓塞術、血管成形術、神經血栓切除術及其他)、最終使用者(診所和醫學中心
欧洲干预神经器械市场规模和增长率是什么
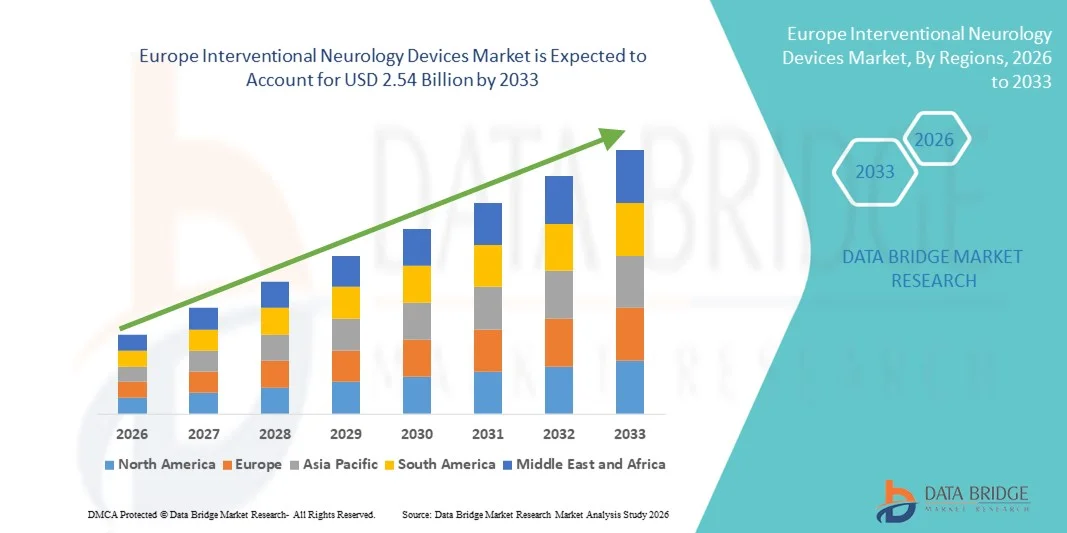
- 根据数据桥市场研究分析,欧洲干预神经器械市场规模被估价为:2025年13.5亿美元并可望达到2033年25.4亿美元, 以美元计CAGR为8.25%预测期间
- 市场增长主要是由于中风、动脉瘤和颅内血管疾病等神经系统疾病发病率上升,同时医院和专科神经中心越来越多地采用最低侵入性和以形象为指导的干预程序。
- 此外,病人越来越倾向于安全、准确和更快的康复治疗,以及神经血管器械(如斯通克、栓接圈、导管和血栓切除系统)的持续技术进步,正在建立干预神经器械,作为现代神经血管护理的基本工具。 这些趋同因素正在加速采用干预神经器械解决方案,从而大大地推动整个市场的增长。
市场大小和预测
- 全球市场价值(2025):13.5亿美元
- 预期市场价值(2033年):25.4亿美元
- CAGR预测(2026-2033):8.25%
欧洲干预神经器械市场的主要外卖是什么
- 包括神经血管栓塞、栓塞、骨骼切除器和微摄取器在内的神经干预装置,由于能够对中风、动脉瘤和其他脑血管疾病进行最小、准确和有效的治疗,因此,在医院和特殊神经中心,它们日益成为现代神经护理的重要组成部分。
- 对干预性神经器械的需求不断上升,主要原因是脑血管疾病发病率上升,越来越多地采用以影像为导线并尽量减少侵入性的程序,病人的认识不断提高,神经血管器械的技术进步不断提高,改善了安全、程序成功和恢复时间。
- 英国主导了欧洲干预神经器械市场,2025年收入份额最大,为28.5%,其特征是拥有先进的保健基础设施,高水平地采用侵入性最小的神经血管程序,实施有力的报销政策,以及存在领先的医院和神经干预中心驾驶器械的使用.
- 在预测期间,由于中风和动脉瘤发病率上升、对神经干预技术的投资增加、采用创新的节肢切除和线圈系统、以及扩大医疗支出,德国预计将是欧洲干预神经器械市场增长最快的国家。
- 2025年,Ichemic Strokes部分拥有最大的收入份额,为52.1%,原因是老年人中风高发和通过先进成像增加检测
报告范围和干预神经器械市场分割
|
属性 |
干预神经器械 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
欧洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
欧洲干预神经器械市场的关键趋势是什么
逐步采用最小侵入和图像指导程序
- 欧洲干预神经器械市场的一个主要并正在加速的趋势是广泛采用最低侵入性、由图像引导的神经血管干预。
- 这些程序,包括内血管外科切除术、动脉瘤凝结和神经收缩,可以减少外科外伤,缩短住院时间,与传统的开放式手术相比,病人的治疗结果有所改善。 随着医院寻求优化效率和患者满意度,这些先进技术越来越被青睐.
- 例如,德国的主要神经血管中心正在实施高精度图像导导航系统,使医生能够在动脉瘤修复期间准确定位微摄像头,从而降低并发症的风险。 早期的临床数据表明,使用这些先进的干预技术接受治疗的患者的恢复速度更快,程序后神经功能缺失较少,提高了对这些设备的信心.
- 此外,装有实时氟镜、3D血管造影和导航成像系统的混合操作室的整合正在为采用尖端干预装置创造出新的机会。 法国和荷兰的医院越来越多地投资于这些混合设施,以更加安全和高效地进行复杂的神经干预。
- 这一趋势还由于对门诊神经干预的需求增加而得到支持,在这种治疗中,侵扰性最低的方法能够更快的更替并降低保健系统的成本。
欧洲干预神经器械市场动态
驱动程序
神经病和中风发作率不断上升
- 市场的主要驱动力是神经紊乱,特别是异化和出血性中风,动脉瘤和动脉畸形的发病率不断上升. 随着欧洲人口老化,脑血管疾病的负担继续加重,需要先进的干预办法
- 例如,2024年欧洲中风组织报告着重指出了德国和英国120多万起中风病例,存活率上升导致对后续干预程序的需求增加,以防止再次发生。
- 旨在早期发现和管理中风和神经血管疾病的保健举措也正在促进市场增长。 开展提高公众认识运动并广泛采用神经成像筛查方案,导致干预程序转诊率提高
- 包括英国和德国在内的关键国家的优惠偿还框架正在促进医院采用高成本的干预手段,如流体潜水器、栓接接管和切除系统。 这些政策减少了财政障碍,并鼓励医院投资于尖端技术。
- 设备的技术进步是另一个重要的驱动力。 改进导管设计、微型相机灵活性、低能见度的投放系统以及提高成像的能见度正在提高程序成功率和安全性,从而加快市场采用
- AI辅助成像和机器人辅助导航平台的整合,进一步提高了神经干扰的精度和效率,创造了设备采纳和临床验证的正循环.
限制/挑战
设备成本高、管理障碍和熟练劳动力短缺
- 尽管有市场潜力,但若干挑战阻碍了快速增长。 先进的干预神经器械,如与核磁共振相容的活塞、神经血管流动潜水器和人工智能导航系统的费用高昂,限制了较小的医院或预算受限制地区的采用
- 严格的欧洲监管要求,包括CE标识和遵守《医疗器械条例》,可延误产品审批,并增加开发和临床试验成本
- 例如,2023年,一家主要流体潜水器制造商由于临床证据要求而推迟了12个月的CE批准,推迟了几个欧盟国家的市场进入。 这些因素有时限制了及时向市场引进创新装置
- 另一个关键制约因素是缺乏训练有素的神经干预专家。 虽然城市中心可以使用熟练的神经外科医生和干预性放射科医生,但农村和半城市地区往往缺乏受过适当培训的人员,限制了先进设备的普及
- 依靠医生和技术人员的持续培训方案增加了医院的业务费用,从而会减缓新技术的采用
- 此外,挑战还包括与复杂的神经干预有关的程序风险、对长期设备耐久性的关切,以及需要强有力的市场后临床证据,以使保健提供者放心。
- 克服这些挑战需要战略性举措,如合作医师培训方案、成本效益高的装置开发、与学术和研究机构的伙伴关系、以及加快审批过程的简化管理途径等。 这对于整个欧洲市场的持续和包容性增长至关重要
欧洲干预神经器械市场如何分割?.
市场根据产品类型,疾病病理,程序,最终用户进行分化.
- 按产品类型
根据产品类型,干预神经器械市场被分入动脉瘤凝胶和栓接装置、脑气球血管成形术和 Stenting Systems、辅助装置和神经切除装置。 Aneurysm Coling和Ambolization设备部分在2025年占了最大的市场收入份额47.5%,其驱动力是它在治疗脑动脉瘤和防止破裂方面的广泛使用。 医院和神经科诊所依靠这些装置,因为它们的入侵性极小,精度高,能减少病人的康复时间. 技术革新,如可分离线圈和改良的浮雕材料,加强了程序安全和结果。 老年人口中脑动脉瘤的日益流行,加上对内血管程序的认识得到提高,进一步支持收养。 政府倡议推广先进的神经护理设备、报销计划并增加神经干预套房的基础设施,这也推动了需求。 欧洲和北美各地的设备供应有助于市场主导。
神经切除器件段预计将在2026年至2033年期间最快达到13.2%的CAGR,而全球缺血性中风的发生率不断上升,而且越来越多地采用快速分块取回程序。 医院和中风中心越来越倾向于使用神经切除器械来恢复血液流动和改善功能结果。 人们对中风治疗准则的认识不断提高,对中风准备设施的投资增加,采用先进的成像支持生长轨迹。 市场扩张还得益于设备设计的改进,包括更小的导管,更完善的导航系统,以及安全特征,使其更适合复杂的神经血管病例.
- 疾病学
根据疾病病理学,市场被分化为Ichemic Strokes,脑动脉瘤(Cerabral Aneurysms),Ateriovenous Marforms和Fistula等. 2025年,Ichemic Strokes分部的收入份额最大,为52.1%,原因是老年人中风高发和通过先进成像检测率提高。 医院和专业中风中心严重依赖机械切除术和导管再输血装置。 早期干预和最低侵入性程序减少了残疾和住院时间,加强了收养。 病人意识的提高、熟练神经科医生的提供、以及政府的保健举措,进一步提高了增长。 与成像和数字监测的技术融合优化了处理规划和程序后跟踪.
预计在提高认识和早期诊断的推动下,从2026年到2033年,Ateriovenous Marforms和Fistulas区段将最快达到12.5%的CAGR。 由于风险降低,与开放式手术相比恢复速度快,对反车辆地雷和瘘管病的最小侵入性栓塞技术更受欢迎。 对神经干预基础设施和专门诊所的投资,以及微摄像头和浮雕剂的创新,都有助于快速采用。 儿科和成人中血管畸形发病率上升也推动了市场增长。
- 根据程序
根据程序,市场被分割成栓塞(Embolization),Angioplastic(Angioplastic),神经切除等. 2025年,栓塞部分占了49.8%的最大收入份额,因为这是治疗脑动脉瘤、反车辆地雷和瘘管病的首选方法。 医院和神经科诊所将栓塞列为优先事项,因为其侵入性最小,病人安全性得到提高,恢复时间缩短。 人们对脑血管疾病治疗、支助性报销框架和先进栓接装置的提供的认识不断提高,这推动了主导地位。 采用三维血管造影术和人工智能辅助规划等先进的成像模式,可以提高程序准确性。 整个欧洲的创新线圈和浮雕材料的监管批准进一步加强了市场份额。
神经切除术部分预计将在2026年到2033年出现13.6%的最快CAGR,其燃料来自越来越多的缺血性中风病例和更广泛地临床采用机械血块取回装置。 医院正在采用神经切除装置,因为这些装置在恢复大脑出血流和改善存活和功能结果方面已经证明是有效的。 对中风准备设施、最新治疗指南以及小型可导航导管等技术改进的投资不断增加,加速了增长。 早期干预运动和提高公众认识方案也有助于分化扩大,特别是在已建立中风护理网络的发达国家。
- 按终端用户
在最终用户的基础上,市场分为医院、神经科诊所、门诊护理中心等。 2025年,医院部分的收入份额最大,为56.3%,原因是病人数量多、基础设施先进和有干预性套房。 医院更喜欢涵盖动脉瘤、中风和AVM治疗的综合设备组合。 政府的举措、补偿和熟练的神经学家进一步加强了收养。 大型医院还受益于规模经济和多模式成像一体化,支持继续占据支配地位。
2026至2033年,由于对门诊神经干预程序越来越偏好,门诊护理中心部分的CAGR将最快达到12.9%。 最小程度的入侵治疗和较短的恢复时间对于流动环境来说是理想的. 技术革新有助于安全和高效的门诊程序,同时增加便携式成像和治疗设备的提供,支持增长。 私人神经学做法和专科护理中心的采用进一步加快了市场扩张。 向病人需求高的城市和半城市地区扩展也有助于快速增长。
欧洲干预神经器械市场区域分析
- 在整个预测期间,欧洲干预神经器械市场预计将在相当规模的CAGR扩展,主要受中风、脑动脉瘤和动脉畸形等神经血管疾病发病率上升的推动,同时对最低侵入性治疗方案的需求也日益增加。
- 设备技术的进步,包括切除器、线圈系统、流转器和AI辅助导航平台,正在提高程序准确性和耐心结果,进一步促进了市场增长。 对数字神经干预平台的投资增加,加上保健提供者对早期干预和预防护理的认识提高,也正在支持市场扩张。
- 此外,促进欧洲各地中风护理、老年人口和增加医院基础设施的政府举措正在推动这些装置在公共和私人保健环境中得到广泛采用。
英国干预神经器械市场透视
预计在预测期间,英国干预神经器械市场将在一个值得注意的CAGR市场中增长,这主要是由先进的保健基础设施、高度采用最低侵入性神经血管程序以及强有力的偿还框架所驱动的。 主要的医院和专门的神经干预中心的存在确保了对创新设备的一致利用,包括输精管切除系统、神经血管圈和流转器。 此外,对早期干预中风和动脉瘤管理的认识不断提高,加上对神经干预者的有力培训方案,支持了更高的程序量。 英国的主动保健政策,加上越来越多地采用AI辅助成像和导航系统,将进一步加速市场增长。
德国干预神经器械市场透视
德国干预神经器械市场预计将是预测期间欧洲增长最快的市场,其动力是中风和动脉瘤发病率上升、保健开支增加以及对先进神经干预技术的大量投资。 医院和专业中心正在越来越多地采用创新装置,包括线圈栓接系统、有刺助切除术装置和人工智能导航平台,以提高程序效率和病人的安全性。 德国注重采取最低侵入性治疗办法,再加上人口老龄化和扩大保健基础设施,正在推动在城市和半城市地区广泛采用这些装置。 此外,支助性报销政策、正在进行的临床试验和对神经干预专家培训方案的投资,预计将维持该国的长期增长。
欧洲的顶级公司 干预神经器械市场
干预神经器械行业主要由老牌公司领导,包括:
- 美敦尼克平面图(爱尔兰)
- Stryker公司(美国)
- 波士顿科学公司(美国).
- 西门子保健公司(德国)
- 佩努姆布拉股份有限公司.(美国).
- 特鲁莫公司(日本)
- 微维通股份有限公司(美国)
- 约翰逊 & Johnson (美国).
- 克列诺武斯 (美国).
- 巴尔特激流(法国)
- Phenox GmbH(德国)
- 凯恩卡公司(日本)
- Asahi Intecc有限公司(日本)
- 神经干扰公司(瑞士)
- Pulse医疗器械有限公司(英国)
欧洲干预神经器械市场的最新发展情况是什么
- 2025年6月,InspiretMD宣布其CGuard Prime Embolic Protection System(EPS)根据"欧洲医疗器械条例"(MDR)获得了CE Mark的批准,用于中风预防. CE Mark使整个欧洲保健系统更广泛地采用这一浮雕保护装置,为临床医生提供在颈动脉干预期间减少中风风险的新工具。
- 2025年5月,Terumo干预系统通过商业方式在选定的欧洲市场推出了经林业发展局批准的ROADSAVER Carotid Stent系统。 ROADSAVER Stent系统与纳米帕拉索尔安眠药保护系统一起设计,为治疗颈动脉激素化和为高外科风险患者扩大治疗选择提供了最低侵入性解决方案。
- 2025年3月,波士顿科学公司在选定的欧洲市场推出了更新的FilterWire EZ浮雕保护系统. 更新的系统有一个110-micron-pore滤波尖,旨在捕捉浮雕碎片,同时保持血液流动,改善神经血管过程中的浮雕保护性能。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











