


欧洲肺癌手术市场,按产品类型(手术器械、监测和可视化系统、内镜设备、机器人辅助胸外科系统等)、手术程序(开胸手术和微创手术)、患者类型(男性和女性)、最终用户(医院、门诊手术中心、学术和研究实验室、专科癌症护理中心等)、分销渠道(直接招标、零售、在线销售等)划分 - 行业趋势和预测到 2029 年。
欧洲肺癌外科市场规模和增长率是多少
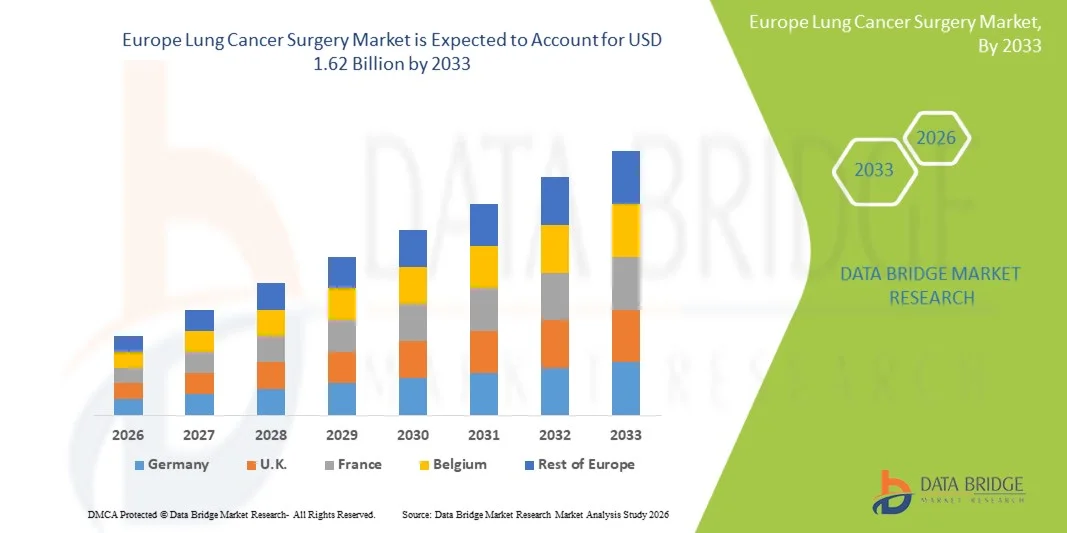
- 欧洲肺癌手术市场规模估价2025年11亿美元并可望达到截至2033年共16.2亿美元, 以美元计CAGR为5.00%预测期间
- 市场增长的主要动力是欧洲肺癌发病率不断上升,越来越多地采用最低侵入性外科手术程序,如视频辅助胸膜外科手术和机器人辅助外科手术,以及外科技术的持续进步。
- 此外,不断增加的保健支出、更方便地利用早期诊断检查方案,以及越来越偏好精准的外科手术,使肺癌手术成为整个区域癌症治疗的重要组成部分。 这些综合因素正在加速对先进外科手术解决方案的需求,从而大大地推动了市场增长。
市场规模和预测:
- 市场价值(2025年):11亿美元
- 预期市场价值(2033年):16.2亿美元
- 预测CAGR(2026-2033):5.00%
欧洲肺癌外科市场的主要外出品是什么
- 肺癌手术包括由先进仪器和成像系统支持的一系列外科手术,在治疗全欧洲肺癌方面起关键作用,越来越多地采用最低侵入性和由技术驱动的方法,改善外科手术的精确度和病人的康复结果
- 肺癌手术需求不断上升,主要是由于肺癌发病率上升,对早期诊断的认识不断提高,以及机器人辅助胸腔外科系统和内科手术设备等先进技术得到更多利用。
- 德国在肺癌手术市场占据了主导地位,2025年收入份额最大,为22.8%,其特点是先进的保健基础设施、高额的保健支出和强大的专业胸腺外科中心网络,该国在优惠的报销政策和早期筛查方案的支持下,出现了大量的程序量
- 由于改善保健基础设施、增加对肿瘤护理的投资以及越来越多地采用现代外科技术,预计波兰在预测期间将成为肺癌外科市场增长最快的国家。
- 最小侵入性外科手术部分在2025年占据了肺癌外科市场61.5%的市场份额,其动力是其好处,如住院治疗减少,手术后并发症减少,与传统胸腔外科手术程序相比恢复更快
《范围和欧洲肺癌外科市场划分报告》
|
属性 |
欧洲肺癌外科关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
欧洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
欧洲肺癌外科市场趋势如何
“逐步采用小型入侵和机器人辅助程序”
- 欧洲肺癌外科市场一个显著而加速的趋势是,越来越多地采用最低侵入性技术和机器人辅助胸腔外科系统,提高外科手术精度并改进各保健环境的患者康复结果
- 例如,德国和联合王国等国的医院越来越多地使用机器人辅助平台,使外科医生能够进行复杂的肺部再切片,比常规的开放外科手术更能视觉和精确
- 将先进的成像和导航技术纳入肺癌手术,可以更好地使肿瘤局部化并尽量减少侵入性干预战略,从而减少并发症并缩短接受外科治疗的患者住院时间
- 越来越多的人倾向于采用视像辅助眼外科手术(VATS)等最低侵入性手术,这有利于更快的恢复时间和改善手术后的结果,从而推动患者和保健提供者广泛采用
- 采用技术先进和侵入性较低的外科手术解决办法的这一趋势正在改变整个欧洲的治疗规程并改进肺癌护理的临床结果,医院越来越多地投资于现代外科系统。
- 整个欧洲对提高精度、减少外伤和改善生存结果的先进外科手术方法的需求正在稳步增长,因为保健系统优先考虑癌症治疗的创新和效率
- 欧洲各地专业胸腔外科手术中心数量不断增加,这进一步支持采用先进的外科手术技术,有助于整个市场扩张。
欧洲肺癌外科手术市场动态
驱动程序
“扩大外科技术中的肺癌负担和进步”
- 欧洲肺癌发病率不断上升,加上外科技术的进步,是肺癌手术程序需求不断增长的一个重要驱动因素。
- 例如,2025年3月,一些欧洲保健机构扩大采用机器人辅助胸腔外科系统,以加强外科手术结果并缩短恢复时间,支持整个市场增长。
- 随着肺癌负担继续增加,人们越来越重视早期诊断和及时的外科手术干预,这大大提高了存活率和治疗效力.
- 此外,外科仪器、可视化系统和内科手术设备的不断改进,使手术程序更加精确并减少侵入性,从而提高了患者接受率和手术成功率
- 欧洲主要国家拥有先进的保健基础设施和支助性报销框架,这进一步加快了公共和私人保健部门采用肺癌手术解决方案的速度
- 日益注重改善病人的治疗结果、减少住院人数和提高外科手术效率,正在推动全欧洲创新外科技术的整合
- 旨在早期发现和治疗的政府倡议和国家癌症控制方案正在进一步促进欧洲多个国家对手术干预的需求
- 日益老龄化的人口更容易患上肺癌,这也极大地推动了对手术治疗选择的需求增加。
限制/挑战
“高级外科系统和有限无障碍的高昂费用”
- 先进外科系统,包括机器人辅助胸骨外科手术平台和专用仪器的高昂费用,对所有保健设施的广泛采用构成重大挑战。
- 例如,欧洲某些地区规模较小的医院和保健中心面临预算限制,限制了它们投资于高级肺癌手术所需的高成本外科技术和基础设施的能力。
- 此外,各地区在获得保健服务和提供熟练胸腔外科医生方面存在的差距会妨碍统一采用先进的外科技术,特别是在欠发达的保健系统中。
- 手术程序复杂,需要专门培训和专门知识,这进一步阻碍了在肺癌治疗中采用先进的最低侵入性和机器人辅助技术
- 虽然技术进步继续改善外科手术的结果,但与这些系统有关的高初始投资和维护费用仍然是保健提供者和决策者所关切的问题
- 通过优化成本、培训方案和改善获得保健服务的机会来应对这些挑战,对于确保欧洲肺癌手术市场更广泛地采用和持续增长至关重要
- 新的外科手术器械和系统监管审批流程冗长,可能延误某些国家的市场进入并限制尖端技术的提供
- 术后并发症和晚期肺癌病例的患者手术资格限制,也可能限制手术程序的整体量
欧洲肺癌外科市场范围
市场按产品类型,外科手术程序,病人类型,最终用户,配送渠道分出.
- 按产品类型
根据产品类型,欧洲肺癌外科市场被分入外科仪器,监控和可视化系统,内科设备,机器人辅助胸腔外科系统等. 内科手术设备部分在2025年占了市场收入份额最大的部分,其驱动力在于它广泛用于最低侵入性肺癌手术,如视频辅助胸膜外科手术。 这些系统能够精确地去除肿瘤并降低切口尺寸,从而加快恢复速度并减少并发症. 欧洲各地的医院越来越依赖先进的内视工具来改进可视化和外科的准确性。 越来越偏好最低侵入性技术,进一步加强了对这些系统的需求。 此外,持续的技术进步和与成像平台的融合提高了其有效性. 与机器人系统相比,其广泛可得性和成本效益也助长了其支配地位。
机器人辅助胸腔外科系统部分预计将在预测期间出现最快的成长速度,这得益于在复杂的胸腔外科程序中越来越多地采用机器人平台。 这些系统提供了更强的分解性,3D可视化,并改进了精度,使外科医生能够进行高度微妙的手术. 领先的欧洲医院的机器人外科设施数量不断增加,为这一增长提供了支持。 此外,有利的临床结果和减少术后并发症正在鼓励采用这些结果。 保健提供者对先进外科基础设施的投资也正在加速采用。 对精密医学和技术革新的日益重视继续推动这一部分的发展。
- 手术程序
根据外科手术程序,市场被划分为胸腔切除术和最小侵入外科. 最小入侵的外科手术在2025年占据市场主导地位,收入份额最大,为61.5%,其驱动力在于其优势,如住院治疗减少,失血最少,恢复时间更快等. 由于临床结果的改善,外科医生和病人越来越喜欢增值税等程序。 先进成像和导航技术日益被采用,进一步支持了最低侵入性方法的有效性。 欧洲的保健系统正在积极促进这些程序,以降低总体治疗费用和医院负担。 此外,患者对侵犯性较小的治疗方案的认识也在提高。 接受这些技术培训的熟练外科医生越来越多,这进一步加强了这一部门的领导。
由于外科技术不断进步并越来越多地采用机器人辅助技术,预计在预测期间,入侵性最小的外科手术部分增长最快。 整个欧洲正在加速从传统的开放外科手术转向侵犯性较低的手术方法。 改善补偿政策和政府对先进治疗方法的支持正在推动这一趋势。 此外,对以病人为中心的护理的日益强调,增加了对更快恢复和减少并发症的程序的需求。 扩大专门的胸外科手术中心将进一步促进收养。 这些因素共同推动了这一部分的强劲增长。
- 按患者类型
根据患者类型,市场分为男性和女性. 2025年,男性占市场份额最大,主要原因是欧洲男性肺癌发病率较高。 从历史上看,男性人口的吸烟率较高,这在很大程度上导致吸烟率上升。 这导致对男性患者进行更多的外科手术。 此外,在某些行业,职业接触致癌物质进一步增加了男性的风险。 接受肺癌手术的男性患者比例较高。 早期诊断倡议也在查明这一人口结构中更多的病例。 这些因素共同支撑了男性阶层的主导地位。
由于妇女肺癌发病率上升,预计女性部分在预测期间增长最快。 某些地区吸烟率的上升和环境因素正在促成这一趋势。 提高认识和筛查方案得到改进,导致女病人的早期发现。 此外,在个人化治疗方法方面的进步正在鼓励妇女进行外科手术。 保健提供者越来越注重针对性别的治疗战略。 对预防性保健和早期诊断的日益重视进一步支持了这一部门的增长。
- 按终端用户
根据最终用户,市场分为医院、流动外科中心、学术和研究实验室、专科癌症护理中心等。 2025年,由于有先进的外科基础设施和熟练的保健专业人员,医院部分在市场上占据了最大的收入份额。 医院是复杂的肺癌手术的主要中心,包括最低侵入性和机器人辅助手术。 多学科小组的存在确保了全面的病人护理和更好的结果。 此外,较高的病人流入率和既定的报销制度也助长了其支配地位。 不断投资于现代外科设备,进一步提高了医院的能力。 先进的诊断和治疗技术的结合也支持它们的领先地位。
预计专科癌症护理中心部分在预测期间增长最快,因为对专科肿瘤服务的需求日益增加。 这些中心专门关注癌症治疗,提供先进的外科手术选择和个人化护理。 对专门治疗设施的日益偏好正在促使病人涌入这些中心。 此外,采用尖端技术和参与临床研究提高了它们的能力。 加强与研究机构的合作进一步支持治疗方法的创新。 对高质量、以病人为中心的护理的重视正在加快这一部门的增长。
- 按发行频道
以发售渠道为基础,将市场分入直通招标,零售,网上销售等环节. 2025年,由于医院和保健机构大量采购外科设备和系统,直接招标部分在市场上占据了最大的收入份额。 政府和私营保健组织往往依靠直接招标以竞争性价格获得高价值外科技术。 这一渠道确保与制造商的可靠供应和长期服务协议。 此外,大规模采购有助于整个保健设施的成本效益和标准化。 现有供应商的强大存在进一步加强了这一部门。 在体制环境中选择直接购买继续推动其主导地位。
预计在线销售部分在预测期间增长最快,原因是采购过程中数字化程度提高。 保健提供者正在逐步采用在线平台购买外科仪器和附件。 这些平台提供方便、透明和广泛产品。 此外,较小的保健设施通过在线渠道更容易获得先进设备。 卫生保健部门电子商务的日益增长的趋势正在支持这一转变。 物流和供应链网络的改善进一步提高了网上销售的效率,促进了其快速增长.
欧洲肺癌外科市场分析
- 德国在肺癌手术市场占据了主导地位,2025年收入份额最大,为22.8%,其特点是先进的保健基础设施、高额的保健支出和强大的专业胸腺外科中心网络,该国在优惠的报销政策和早期筛查方案的支持下,出现了大量的程序量
- 该国的保健提供者大力强调最低程度的入侵程序、先进的成像系统和机器人辅助的胸腔外科手术,以改善临床结果并缩短接受肺癌治疗的病人的康复时间
- 这种广泛采用还得到以下因素的进一步支持:完善的保健基础设施、有利的报销政策、大量有专门的肿瘤中心以及日益重视早期诊断和精准治疗方法,将肺癌手术确定为该国癌症护理的重要组成部分
德国肺癌外科市场透视
预计在预测期间,德国肺癌手术市场将在相当规模的CAGR扩展,因为先进的保健基础设施和大量采用创新的外科技术。 德国大力强调精密医学和早期癌症治疗,促进使用最低侵入性和机器人辅助程序。 专业胸腔外科中心和熟练专业人员的存在,为全国高程序量提供了支持。 此外,有利的偿还政策和对保健创新的持续投资是推动市场增长的关键因素。
法国肺癌外科市场透视
法国的肺癌手术市场正因该国强大的公共保健系统和提高对早期癌症诊断的认识而日益发展。 采用先进的外科手术技术,包括最低侵入性手术,有助于改善治疗结果。 政府旨在控制癌症和筛查方案的举措正在进一步支持手术需求。 此外,先进成像和外科技术的结合正在提高肺癌手术的效率和准确性。
意大利肺癌外科市场透视
意大利肺癌手术市场由于肺癌病例增加和保健基础设施改善而稳步增长。 越来越多地采用最低侵入性外科手术程序和增加对现代医疗设备的投资,都有助于扩大市场。 该国还正目睹以高级外科护理为重点的专门癌症治疗中心增加。 此外,提高认识和早期发现举措有助于提高手术干预率。
波兰肺癌外科市场观察
波兰肺癌外科市场正在成为一个高增长的部分,其驱动力是改善保健基础设施和增加对肿瘤护理的投资。 该国正在逐步转向最低侵入性和技术先进的外科手术。 旨在加强癌症治疗设施和扩大早期诊断机会的政府举措正在支持扩大市场。 此外,提高认识并增加病人获得专门护理的机会,有助于增加外科手术量,使波兰成为该区域重要的增长市场。
欧洲肺癌外科市场哪家顶级公司
欧洲肺癌外科行业主要由历史悠久的公司领导,其中包括:
- 美敦诺尼(爱尔兰)
- 直观外科协会(美国).
- 奥林匹克公司(日本)
- FUJIFILM公司(日本)
- 安布·阿/西(丹麦)
- Teleflex公司(美国)
- Accuray公司(美国)
- KARL STORZ SE & Co. KG(德国)
- 理查德·沃尔夫股份有限公司(德国)
- KLS Martin集团(德国)
- 阿克曼仪器股份有限公司(德国)
- TROKAMED GmbH(德国)
- (德国)
- 外科控股 (英国).
- AngioDynamics公司(美国)
- 斯坎兰国际有限公司(美国)
- Sontec仪器公司(美国)
- FusionKraft(德国)
- Lepu医疗技术(北京)有限公司(中国)
- (中文(简体) ).
欧洲肺癌外科市场近况如何
- 2026年1月,NHS England宣布推出一个将人工智能和机器人辅助技术相结合的重大试点方案,以改善肺癌的早期发现和诊断. 该倡议利用人工智能分析肺部扫描和机器人工具,以指导精确的活检,减少重复程序的必要性并促成早期手术干预。
- 2025年8月,Akershus大学医院公布了一项关于200个连续机器人辅助胸腔外科手术(RATS)程序的研究结论,表明外科手术效率得到提高并随着时间的推移降低了并发症率. 该研究证实,从传统的视频辅助胸镜外科手术(VATS)向机器人方法的过渡是可行的,并可增强临床结果。
- 2025年5月,欧洲光环外科医生学会在布达佩斯举办了第三十三届年会,聚集了主要胸膜外科医生和肿瘤学专家,讨论肺癌外科手术技术的进步. 活动的重点是在最低侵入性和机器人辅助胸腔手术程序方面的创新,以及改进的近距离手术护理战略
- 2025年3月,Curie研究所在巴黎举行的欧洲肺癌大会上介绍了重大进展,表明在肺癌护理的个性化治疗方法和多学科战略方面取得了进展。 该机构强调,通过新药治疗和治疗协议的实事求是数据验证,结果有所改善,加强了精密医学在外科肿瘤学中的日益整合
- 2022年5月,欧洲索拉西克外科医生学会(European Society of Thoracic Surgeons)开展了专门的网络研讨会,重点是机器人肺切除和先进的胸腔外科技术. 这些教育举措旨在加强外科医生在最低侵入性手术方面的专门知识,并提倡采用下一代外科技术。 该方案强调欧洲正在努力使肺癌治疗的外科护理质量标准化和提高。
SKU-

目录
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF THE EUROPE LUNG CANCER SURGERY MARKET
1.4 LIMITATIONS
1.5 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHIC SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 CURRENCY AND PRICING
2.5 DBMR TRIPOD DATA VALIDATION MODEL
2.6 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.7 MULTIVARIATE MODELLING
2.8 PRODUCT TYPE LIFELINE CURVE
2.9 DBMR MARKET POSITION GRID
2.1 VENDOR SHARE ANALYSIS
2.11 MARKET APPLICATION COVERAGE GRID
2.12 SECONDARY SOURCES
2.13 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
4.1 PESTEL
4.2 PORTER'S FIVE FORCES MODEL
5 EPIDEMIOLOGY
5.1 INCIDENCE OF LUNG CANCER, BY COUNTRY
5.2 TREATMENT RATE BY GENDER
5.3 MORTALITY BY GENDER
6 REGULATIONS OF THE EUROPE LUNG CANCER SURGERY MARKET
7 MARKET OVERVIEW
7.1 DRIVERS
7.1.1 INCREASED PREVALENCE OF LUNG CANCER DISEASES
7.1.2 TECHNOLOGICAL ADVANCEMENTS IN THE FIELD OF HEALTHCARE
7.1.3 INCREASED AWARENESS REGARDING THE BENEFITS
7.1.4 GOVERNMENT INITIATIVES TO IMPLEMENT SCREENING PROGRAMS FOR VARIOUS DISEASES
7.1.5 RISE IN AIR POLLUTION AND SURGE IN SMOKING
7.2 RESTRAINTS
7.2.1 HIGH COST OF LUNG CANCER SURGERY
7.2.2 INSUFFICIENT FUNDING FOR CANCER AND ASSOCIATED DISORDERS
7.2.3 STRINGENT REGULATORY FRAMEWORKS
7.3 OPPORTUNITIES
7.3.1 RISE OF MINIMALLY INVASIVE TECHNIQUES IN LUNG CANCER SURGERY
7.3.2 STRATEGIC INITIATIVES OF KEY PLAYERS
7.3.3 INCREASE IN RESEARCH AND DEVELOPMENT EFFORTS IN THE HEALTHCARE INDUSTRY
7.4 CHALLENGES
7.4.1 DEARTH OF SKILLED ONCOLOGISTS
7.4.2 HEALTH RISK OF LUNG CANCER SURGERIES
8 EUROPE LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE
8.1 OVERVIEW
8.2 SURGICAL INSTRUMENTS
8.2.1 HAND INSTRUMENTS
8.2.1.1 STAPLER
8.2.1.2 FORCEPS
8.2.1.3 ELECTRIC HOOK
8.2.1.4 RETRACTORS
8.2.1.5 CLAMPS
8.2.1.6 SCISSORS
8.2.1.7 ELEVATORS
8.2.1.8 HEMOCLIP APPLIERS
8.2.1.9 ULTRASOUND SCALPEL
8.2.1.10 RIB SHEARS
8.2.1.11 CUTTERS
8.2.1.12 NEEDLE HOLDER
8.2.1.13 TROCAR
8.2.1.14 OTHERS
8.2.2 POWERED SURGICAL EQUIPMENT
8.2.2.1 ADVANCED ENERGY INSTRUMENTS
8.2.2.1.1 ADVANCED BIPOLAR INSTRUMENTS
8.2.2.1.2 OTHERS
8.2.2.2 BASIC ENERGY INSTRUMENTS
8.2.2.2.1 BIPOLAR INSTRUMENTS
8.2.2.2.2 MONOPOLAR INSTRUMENTS
8.3 MONITORING & VISUALISING SYSTEM
8.3.1 CAMERAS & VIDEO SUPPORT
8.3.2 BRONCHOSCOPES
8.3.3 ENDOSCOPIC TROCARS WITH OPTICAL VIEWS
8.3.4 THORACOSCOPES
8.3.5 MEDIASTINOSCOPES
8.3.6 OTHERS
8.4 ENDOSURGICAL EQUIPMENTS
8.5 ROBOTIC ASSISTED SURGERY SYSTEMS
8.6 OTHERS
9 EUROPE LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE
9.1 OVERVIEW
9.2 THORACOTOMY
9.2.1 LOBECTOMY
9.2.1.1 SURGICAL INSTRUMENTS
9.2.1.2 MONITORING & VISUALISING SYSTEMS
9.2.1.3 ENDOSURGICAL EQUIPMENT
9.2.1.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.2.1.5 OTHERS
9.2.2 SLEEVE RESECTION
9.2.2.1 SURGICAL INSTRUMENTS
9.2.2.2 MONITORING & VISUALISING SYSTEMS
9.2.2.3 ENDOSURGICAL EQUIPMENT
9.2.2.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.2.2.5 OTHERS
9.2.3 SEGMENTECTOMY
9.2.3.1 SURGICAL INSTRUMENTS
9.2.3.2 MONITORING & VISUALISING SYSTEMS
9.2.3.3 ENDOSURGICAL EQUIPMENT
9.2.3.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.2.3.5 OTHERS
9.2.4 PNEUMONECTOMY
9.2.4.1 SURGICAL INSTRUMENTS
9.2.4.2 MONITORING & VISUALISING SYSTEMS
9.2.4.3 ENDOSURGICAL EQUIPMENT
9.2.4.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.2.4.5 OTHERS
9.2.5 OTHERS
9.3 MINIMALLY INVASIVE SURGERIES
9.3.1 VIDEO-ASSISTED THORACIC SURGERY (VATS)
9.3.1.1 SURGICAL INSTRUMENTS
9.3.1.2 MONITORING & VISUALISING SYSTEMS
9.3.1.3 ENDOSURGICAL EQUIPMENT
9.3.1.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.3.1.5 OTHERS
9.3.2 ROBOTICALLY-ASSISTED THORACIC SURGERY (RATS)
9.3.2.1 SURGICAL INSTRUMENTS
9.3.2.2 MONITORING & VISUALISING SYSTEMS
9.3.2.3 ENDOSURGICAL EQUIPMENT
9.3.2.4 ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS
9.3.2.5 OTHERS
10 EUROPE LUNG CANCER SURGERY MARKET, BY PATIENT TYPE
10.1 OVERVIEW
10.2 MALE
10.2.1 GERIATRIC
10.2.1.1 THORACOTOMY
10.2.1.2 MINIMALLY INVASIVE SURGERIES
10.2.2 ADULTS
10.2.2.1 THORACOTOMY
10.2.2.2 MINIMALLY INVASIVE SURGERIES
10.2.3 PEDIATRIC
10.2.3.1 THORACOTOMY
10.2.3.2 MINIMALLY INVASIVE SURGERIES
10.3 FEMALE
10.3.1 GERIATRIC
10.3.1.1 THORACOTOMY
10.3.1.2 MINIMALLY INVASIVE SURGERIES
10.3.2 ADULTS
10.3.2.1 THORACOTOMY
10.3.2.2 MINIMALLY INVASIVE SURGERIES
10.3.3 PEDIATRIC
10.3.3.1 THORACOTOMY
10.3.3.2 MINIMALLY INVASIVE SURGERIES
11 EUROPE LUNG CANCER SURGERY MARKET, BY DISTRIBUTION CHANNEL
11.1 OVERVIEW
11.2 DIRECT TENDER
11.3 RETAIL SALES
11.4 ONLINE SALES
11.5 OTHERS
12 EUROPE LUNG CANCER SURGERY MARKET, BY END USER
12.1 OVERVIEW
12.2 HOSPITALS
12.2.1 PUBLIC HOSPITALS
12.2.2 PRIVATE HOSPITALS
12.3 AMBULATORY SURGICAL CENTERS
12.4 SPECIALTY CANCER CARE CENTERS
12.5 ACADEMIC AND RESEARCH LABORATORIES
12.6 OTHERS
13 EUROPE LUNG CANCER SURGERY MARKET, BY REGION
13.1 EUROPE
13.1.1 GERMANY
13.1.2 FRANCE
13.1.3 U.K.
13.1.4 ITALY
13.1.5 SPAIN
13.1.6 RUSSIA
13.1.7 TURKEY
13.1.8 BELGIUM
13.1.9 NETHERLANDS
13.1.10 SWITZERLAND
13.1.11 REST OF EUROPE
14 EUROPE LUNG CANCER SURGERY MARKET: COMPANY LANDSCAPE
14.1 COMPANY SHARE ANALYSIS: EUROPE
15 SWOT ANALYSIS
16 COMPANY PROFILES
16.1 JOHNSON & JOHNSON SERVICES, INC.
16.1.1 COMPANY SNAPSHOT
16.1.2 REVENUE ANALYSIS
16.1.3 COMPANY SHARE ANALYSIS
16.1.4 PRODUCT PORTFOLIO
16.1.5 RECENT DEVELOPMENTS
16.2 ACCURAY INCORPORATED
16.2.1 COMPANY SNAPSHOT
16.2.2 REVENUE ANALYSIS
16.2.3 COMPANY SHARE ANALYSIS
16.2.4 PRODUCT PORTFOLIO
16.2.5 RECENT DEVELOPMENTS
16.3 INTUITIVE SURGICAL
16.3.1 COMPANY SNAPSHOT
16.3.2 REVENUE ANALYSIS
16.3.3 COMPANY SHARE ANALYSIS
16.3.4 PRODUCT PORTFOLIO
16.3.5 RECENT DEVELOPMENTS
16.4 FUJIFILM HOLDINGS CORPORATION
16.4.1 COMPANY SNAPSHOT
16.4.2 REVENUE ANALYSIS
16.4.3 COMPANY SHARE ANALYSIS
16.4.4 PRODUCT PORTFOLIO
16.4.5 RECENT DEVELOPMENTS
16.5 AMBU A/S.
16.5.1 COMPANY SNAPSHOT
16.5.2 REVENUE ANALYSIS
16.5.3 COMPANY SHARE ANALYSIS
16.5.4 PRODUCT PORTFOLIO
16.5.5 RECENT DEVELOPMENTS
16.6 ANGIODYNAMICS
16.6.1 COMPANY SNAPSHOT
16.6.2 REVENUE ANALYSIS
16.6.3 PRODUCT PORTFOLIO
16.6.4 RECENT DEVELOPMENT
16.7 ACKERMANN
16.7.1 COMPANY SNAPSHOT
16.7.2 PRODUCT PORTFOLIO
16.7.3 RECENT DEVELOPMENTS
16.8 ASAP ENDOSCOPIC PRODUCTS GMBH
16.8.1 COMPANY SNAPSHOT
16.8.2 PRODUCTPORTFOLIO
16.8.3 RECENT DEVELOPMENT
16.9 FUSIONKRAFT
16.9.1 COMPANY SNAPSHOT
16.9.2 PRODUCT PORTFOLIO
16.9.3 RECENT DEVELOPMENTS
16.1 GERMED USA
16.10.1 COMPANY SNAPSHOT
16.10.2 PRODUCT PORTFOLIO
16.10.3 RECENT DEVELOPMENTS
16.11 KLS MARTIN GROUP
16.11.1 COMPANY SNAPSHOT
16.11.2 PRODUCT PORTFOLIO
16.11.3 RECENT DEVELOPMENTS
16.12 KARL STORZ SE & CO. KG
16.12.1 COMPANY SNAPSHOT
16.12.2 PRODUCT PORTFOLIO
16.12.3 RECENT DEVELOPMENT
16.13 LEPU MEDICAL TECHNOLOGY (BEIJING) CO., LTD.
16.13.1 COMPANY SNAPSHOT
16.13.2 PRODUCT PORTFOLIO
16.13.3 RECENT DEVELOPMENT
16.14 MEDTRONICS (2021)
16.14.1 COMPANY SNAPSHOT
16.14.2 REVENUE ANALYSIS
16.14.3 PRODUCT PORTFOLIO
16.14.4 RECENT DEVELOPMENT
16.15 OLYMPUS CORPORATION
16.15.1 COMPANY SNAPSHOT
16.15.2 REVENUE ANALYSIS
16.15.3 PRODUCTPORTFOLIO
16.15.4 RECENT DEVELOPMENTS
16.16 RICHARD WOLF GMBH.
16.16.1 COMPANY SNAPSHOT
16.16.2 PRODUCT PORTFOLIO
16.16.3 RECENT DEVELOPMENTS
16.17 SURGICAL HOLDINGS
16.17.1 COMPANY SNAPSHOT
16.17.2 PRODUCT PORTFOLIO
16.17.3 RECENT DEVELOPMENTS
16.18 SONTEC INSTRUMENTS, INC.
16.18.1 COMPANY SNAPSHOT
16.18.2 PRODUCT PORTFOLIO
16.18.3 RECENT DEVELOPMENT
16.19 SCANLAN INTERNATIONAL
16.19.1 COMPANY SNAPSHOT
16.19.2 PRODUCT PORTFOLIO
16.19.3 RECENT DEVELOPMENTS
16.2 TELEFLEX INCORPORATED
16.20.1 COMPANY SNAPSHOT
16.20.2 REVENUE ANALYSIS
16.20.3 PRODUCTPORTFOLIO
16.20.4 RECENT DEVELOPMENT
16.21 TROKAMED GMBH.
16.21.1 COMPANY SNAPSHOT
16.21.2 PRODUCT PORTFOLIO
16.21.3 RECENT DEVELOPMENT
16.22 WEXLER SURGICAL
16.22.1 COMPANY SNAPSHOT
16.22.2 PRODUCT PORTFOLIO
16.22.3 RECENT DEVELOPMENTS
17 QUESTIONNAIRE
18 RELATED REPORTS
表格列表
TABLE 1 THE BELOW TABLE SHOWS REGION-SPECIFIC INCIDENCE AGE-STANDARDIZED RATES PER 100,000 BY SEX FOR LUNG CANCER AMONG MEN AND WOMEN IN 2020
TABLE 2 EUROPE LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 3 EUROPE SURGICAL INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 4 EUROPE SURGICAL INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 5 EUROPE HAND INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 6 EUROPE HAND INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (VOLUME IN THOUSAND UNITS)
TABLE 7 EUROPE POWERED SURGICAL EQUIPMENTS IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 8 EUROPE ADVANCED ENERGY INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 9 EUROPE BASIC ENERGY INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 10 EUROPE BASIC ENERGY INSTRUMENTS IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (VOLUME IN THOUSAND UNITS)
TABLE 11 EUROPE MONITORING & VISUALISING SYSTEMS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 12 EUROPE MONITORING & VISUALISING SYSTEMS IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 13 EUROPE MONITORING & VISUALISING SYSTEMS IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (VOLUME IN THOUSAND UNITS)
TABLE 14 EUROPE ENDOSURGICAL EQUIPMENT IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 15 EUROPE ROBOTIC-ASSISTED THORACIC SURGERY SYSTEMS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 16 EUROPE OTHERS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 17 EUROPE LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 18 EUROPE THORACOTOMY IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 19 EUROPE THORACOTOMY IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 20 EUROPE LOBECTOMY IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 21 EUROPE SLEEVE RESECTION IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 22 EUROPE SEGMENTECTOMY IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 23 EUROPE PNEUMONECTOMY IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 24 EUROPE MINIMALLY INVASIVE SURGERIES IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 25 EUROPE MINIMALLY INVASIVE SURGERIES IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 26 EUROPE VIDEO-ASSISTED THORACIC SURGERY (VATS) IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 27 EUROPE ROBOTICALLY-ASSISTED THORACIC SURGERY (RATS) IN LUNG CANCER SURGERY MARKET, BY PRODUCT TYPE, 2020-2029 (USD MILLION)
TABLE 28 EUROPE LUNG CANCER SURGERY MARKET, BY PATIENT TYPE, 2020-2029 (USD MILLION)
TABLE 29 EUROPE MALE IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 30 EUROPE MALE IN LUNG CANCER SURGERY MARKET, BY PATIENT TYPE, 2020-2029 (USD MILLION)
TABLE 31 EUROPE GERIATRIC IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 32 EUROPE ADULTS IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 33 EUROPE PEDIATRIC IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 34 EUROPE FEMALE IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 35 EUROPE FEMALE IN LUNG CANCER SURGERY MARKET, BY PATIENT TYPE, 2020-2029 (USD MILLION)
TABLE 36 EUROPE GERIATRIC IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 37 EUROPE ADULTS IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 38 EUROPE PEDIATRIC IN LUNG CANCER SURGERY MARKET, BY SURGICAL PROCEDURE, 2020-2029 (USD MILLION)
TABLE 39 EUROPE LUNG CANCER SURGERY MARKET, BY DISTRIBUTION CHANNEL, 2020-2029 (USD MILLION)
TABLE 40 EUROPE DIRECT TENDER IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 41 EUROPE RETAIL SALES IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 42 EUROPE ONLINE SALES IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 43 EUROPE ONLINE SALES IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 44 EUROPE LUNG CANCER SURGERY MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 45 EUROPE HOSPITALS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 46 EUROPE HOSPITALS IN LUNG CANCER SURGERY MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 47 EUROPE AMBULATORY SURGICAL CENTERS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 48 EUROPE SPECIALTY CANCER CARE CENTERS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 49 EUROPE ACADEMIC AND RESEARCH LABORATORIES IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION))
TABLE 50 EUROPE OTHERS IN LUNG CANCER SURGERY MARKET, BY REGION, 2020-2029 (USD MILLION)
TABLE 51 EUROPE LUNG CANCER SURGERY MARKET, BY COUNTRY, 2020-2029 (USD MILLION)
图片列表
FIGURE 1 EUROPE LUNG CANCER SURGERYMARKET: SEGMENTATION
FIGURE 2 EUROPE LUNG CANCER SURGERY MARKET: GEOGRAPHIC SCOPE
FIGURE 3 EUROPE LUNG CANCER SURGERYMARKET: DATA TRIANGULATION
FIGURE 4 EUROPE LUNG CANCER SURGERY MARKET: SNAPSHOT
FIGURE 5 EUROPE LUNG CANCER SURGERY MARKET: BOTTOM UP APPROACH
FIGURE 6 EUROPE LUNG CANCER SURGERY MARKET: TOP DOWN APPROACH
FIGURE 7 EUROPE LUNG CANCER SURGERY MARKET: INTERVIEWS BY REGION AND DESIGNATION
FIGURE 8 EUROPE LUNG CANCER SURGERY MARKET: DBMR MARKET POSITION GRID
FIGURE 9 EUROPE LUNG CANCER SURGERY MARKET: VENDOR SHARE ANALYSIS
FIGURE 10 EUROPE LUNG CANCER SURGERY MARKET: END USER COVERAGE GRID
FIGURE 11 EUROPE LUNG CANCER SURGERY MARKET SEGMENTATION
FIGURE 12 GROWING PREVALENCE OF CANCER DISEASES, RISE IN AIR POLLUTION, AND SURGE IN SMOKING HABIT IS EXPECTED TO DRIVE THE EUROPE LUNG CANCER SURGERY MARKET GROWTH IN THE FORECAST PERIOD OF 2022 TO 2029
FIGURE 13 SURGICAL INSTRUMENT SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF THE EUROPE LUNG CANCER SURGERY MARKET IN 2022 & 2029
FIGURE 14 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF EUROPE LUNG CANCER SURGERY MARKET
FIGURE 15 EUROPE LUNG CANCER SURGERY MARKET: BY PRODUCT TYPE, 2021
FIGURE 16 EUROPE LUNG CANCER SURGERY MARKET: BY PRODUCT TYPE, 2022-2029 (USD MILLION)
FIGURE 17 EUROPE LUNG CANCER SURGERY MARKET: BY PRODUCT TYPE, CAGR (2022-2029)
FIGURE 18 EUROPE LUNG CANCER SURGERY MARKET: BY PRODUCT TYPE, LIFELINE CURVE
FIGURE 19 EUROPE LUNG CANCER SURGERY MARKET: BY SURGICAL PROCEDURE, 2021
FIGURE 20 EUROPE LUNG CANCER SURGERY MARKET: BY SURGICAL PROCEDURE, 2022-2029 (USD MILLION)
FIGURE 21 EUROPE LUNG CANCER SURGERY MARKET: BY SURGICAL PROCEDURE, CAGR (2022-2029)
FIGURE 22 EUROPE LUNG CANCER SURGERY MARKET: BY SURGICAL PROCEDURE, LIFELINE CURVE
FIGURE 23 EUROPE LUNG CANCER SURGERY MARKET: BY PATIENT TYPE, 2021
FIGURE 24 EUROPE LUNG CANCER SURGERY MARKET: BY PATIENT TYPE, 2022-2029 (USD MILLION)
FIGURE 25 EUROPE LUNG CANCER SURGERY MARKET: BY PATIENT TYPE, CAGR (2022-2029)
FIGURE 26 EUROPE LUNG CANCER SURGERY MARKET: BY PATIENT TYPE, LIFELINE CURVE
FIGURE 27 EUROPE LUNG CANCER SURGERY MARKET: BY DISTRIBUTION CHANNEL, 2021
FIGURE 28 EUROPE LUNG CANCER SURGERY MARKET: BY DISTRIBUTION CHANNEL, 2022-2029 (USD MILLION)
FIGURE 29 EUROPE LUNG CANCER SURGERY MARKET: BY DISTRIBUTION CHANNEL, CAGR (2022-2029)
FIGURE 30 EUROPE LUNG CANCER SURGERY MARKET: BY DISTRIBUTION CHANNEL, LIFELINE CURVE
FIGURE 31 EUROPE LUNG CANCER SURGERY MARKET: BY END USER, 2021
FIGURE 32 EUROPE LUNG CANCER SURGERY MARKET: BY END USER, 2022-2029 (USD MILLION)
FIGURE 33 EUROPE LUNG CANCER SURGERY MARKET: BY END USER, CAGR (2022-2029)
FIGURE 34 EUROPE LUNG CANCER SURGERY MARKET: BY END USER, LIFELINE CURVE
FIGURE 35 EUROPE LUNG CANCER SURGERY MARKET: SNAPSHOT (2021)
FIGURE 36 EUROPE LUNG CANCER SURGERY MARKET: BY COUNTRY (2021)
FIGURE 37 EUROPE LUNG CANCER SURGERY MARKET: BY COUNTRY (2022 & 2029)
FIGURE 38 EUROPE LUNG CANCER SURGERY MARKET: BY COUNTRY (2021 & 2029)
FIGURE 39 EUROPE LUNG CANCER SURGERY MARKET: BY PRODUCT TYPE (2022-2029)
FIGURE 40 EUROPE LUNG CANCER SURGERY MARKET: COMPANY SHARE 2021 (%)

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











