


全球3D半導體封裝市場細分,依技術(3D矽通孔、3D封裝疊封裝、3D扇出型封裝、3D引線鍵結)、材料(有機基板、鍵結線、引線框架、封裝樹脂、陶瓷封裝、晶片黏合材料)、產業垂直領域(航空、工業、汽車與運輸、醫療、IT與工業區
3D半导体包装市场规模和增长率是什么
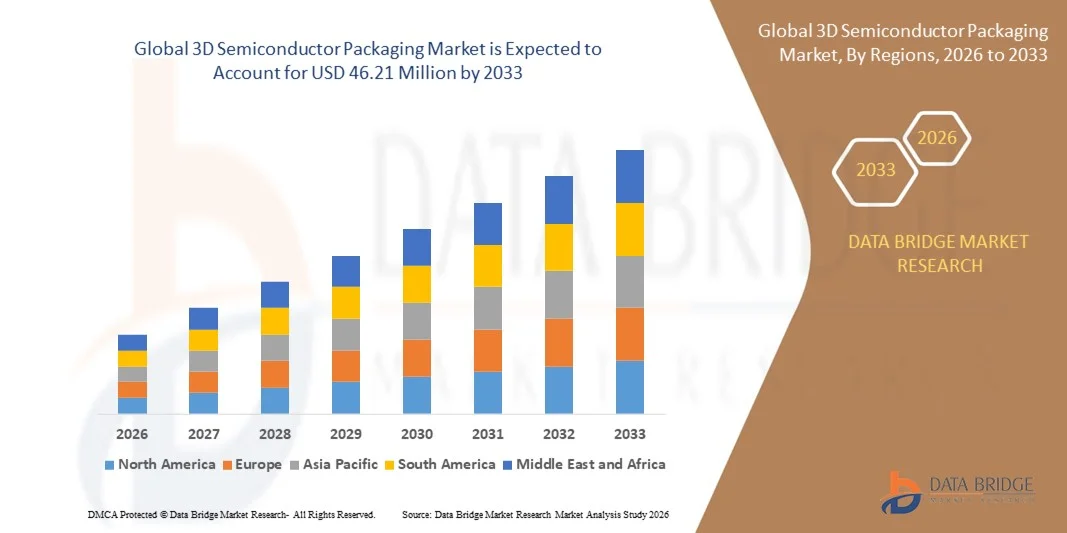
- 根据数据桥市场研究分析,全球三维半导体包装市场规模被估价为:2025年1 439万美元并可望达到到2033年,4,621万美元,在一个CAGR为15.70%.在预测期间。
- 市场增长主要由对小型电子设备、更高性能计算和先进内存解决方案的需求日益增加所驱动,这需要创新的包装技术来提高效率和功能。
- 此外,各个行业越来越多地采用AI、IOT和高性能计算方法,这助长了对可靠、高密度和低功率半导体包的需求。 这些因素共同推动了三维半导体包装市场的扩大,从而极大地促进了其强劲增长。
市场大小和预测
全球市场价值(2025):1,439万美元
预期市场价值(2033年):4621万美元
预测CAGR(2026-2033):15.70%
3D半导体包装市场的主要外卖是什么
- 3D半导体包装使得芯片的垂直堆放和先进的互联解决方案成为了现代电子的一种关键技术,因为它能够提高性能,降低形式因子,提高整个计算,内存,移动设备的功率效率.
- 高性能计算,AI,IOT,和高级内存技术的日益采用,正在驱动对3D半导体包装的需求,因为这些应用需要更高的带宽,更低的耐用性,以及更紧凑的集成解决方案.
- 亚太主导了全球3D半导体包装市场,2025年收入份额最大,为32.2%,辅以强大的半导体产业生态系统,早期采用先进包装技术,主要芯片制造商进行大量投资以高性能计算和AI应用为主.
- 北美预计将是预测期全球三维半导体包装市场中增长最快的区域,由快速城市化所驱动,电子制造业不断扩大,智能手机和消费电子的采用增加,先进包装解决方案研发投资不断增加.
- 3D TSV机段主导了市场,2025年收入份额最大,为45.6%,其驱动力在于其提供高密度互联互通,高热能性能,并增强高性能计算,AI,和内存应用的信号完整性.
报告范围和全球三维半导体包装市场分割
|
属性 |
3D 半导体包装键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
三维半导体包装市场的关键趋势是什么
通过三维集成和AI-优化设计增强性能
- 全球3D半导体包装市场的一个显著而加速的趋势是,3D包装技术与AI-优化芯片设计和高性能计算架构日益融合. 这种组合正在显著地增强设备性能、电力效率和热能管理。
- 例如,TSMC的CoWOS(芯片-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地-接地 同样地,英特尔的Foveros 3D堆放技术使得逻辑和内存层可以被垂直地集成,提供更高的处理效率和降低延迟.
- AI驱动的设计工具使3D软件包布局更加智能,优化了热能性能,信号路由,以及动力分配. 例如,从Cadence和Synophis获得的高级建模软件帮助半导体厂商预测热分解,并改进了3D堆叠芯片的互联效率,使得数据中心,AI计算,和边缘设备等应用的性能更高.
- 3D包装与AI-优化芯片设计无缝地融合,有利于创建更紧凑,节能和高带宽的设备. 通过这种方法,半导体公司可以提供增强的计算能力,同时保持更小的足迹,使移动设备、HPC系统和IOT平台之间的应用受益。
- 这种更明智、更高效、更紧凑的包装解决方案的趋势从根本上改变了对芯片性能和可伸缩性的期望。 因此,英特尔,三星和ASE等公司正在开发高级3D半导体软件包,将高密度互联与AI驱动优化相结合,以满足现代电子日益增长的需要.
- 消费者电子和企业计算部门对支持AI-优化设计的3D半导体包装解决方案的需求正在迅速增长,因为制造商越来越优先考虑性能、能源效率和微型化。
全球3D 半导体包装市场动态
驱动程序
高性能和微型电子产品需求驱动的日益增长的需求
- 对高性能计算、AI应用和紧凑电子设备的需求日益增加,是加强采用三维半导体包装解决方案的一个重要动力。
- 例如,在2025年,TSMC扩大了CoWOS和InFO 3D包装生产,以满足高级AI加速器和高带宽内存模块日益增长的需要。 预计主要公司的这种战略举措将在整个预测期间推动市场增长。
- 由于电子制造商的目标是在降低脚印和功耗的同时提高芯片性能,3D半导体包装提供了高密度互联,改进热管理等先进特性,并减少了信号延迟,为传统的2D包装提供了令人信服的替代品.
- 此外,IOT、消费电子和数据中心解决方案的日益被采用,使3D包装成为现代半导体设计的基本技术,能够将内存、逻辑和动力层无缝地整合在一个单一的压缩包中。
- 需要更快、更节能的装置,加上消费电子产品和高氯氯乙烯系统的小型化趋势,正在推动多个部门采用三维包装。 增加研发投资以及提供模块化、可扩展的三维包装方案,进一步促进了市场增长。
限制/挑战
技术复杂性和高制造成本
- 3D半导体包装的技术复杂性和相对较高的制造成本对更广泛的市场采用构成重大挑战。 与传统包装方法相比,高级堆放、通硅接通和精确的对接要求增加了生产难度和成本。
- 例如,小型半导体制造商可能会发现,由于需要专门设备和专业知识,实施Foveros或CoWOS 3D包装可能具有挑战性。
- 通过流程标准化、自动化和改进收益管理来应对这些挑战,对降低成本和加强采用至关重要。 英特尔,三星等公司和ASE正在投资优化制造技术和AI驱动的设计工具来缓解这些障碍.
- 此外,虽然高端三维软件包能提供显著的性能效益,但其溢价成本可能成为价格敏感市场或低边际消费电子应用的障碍. 基本的包装解决方案仍然比较经济,但无法满足下一代AI和HPC设备的性能要求.
- 通过具有成本效益的制造业创新、以制造为目的的设计战略和更广泛的工业合作来克服这些挑战,对于三维半导体包装市场的持续增长至关重要。
3D半导体包装市场如何分割
3D半导体包装市场在技术,材料,行业垂直的基础上分出.
- 按技术分列
以技术为基础,将全球3D半导体包装市场分解为3D通过硅维(TSV),3D包接包(PoP),3DFan-Out Based,和3D接线捆绑. 3D TSV机段主导了市场,2025年收入份额最大,为45.6%,其驱动力在于其提供高密度互联互通,高热能性能,并增强高性能计算,AI,和内存应用的信号完整性. TSV技术被广泛偏好于先进的逻辑-模态集成,为下一代半导体设计提供了可扩展性.
3D Fan-Out Based部分预计将在2026年至2033年出现22.1%的最快CAGR,由于对紧凑,高性能的移动和消费电子产品的需求不断增长而火上浇油. 其优点包括包体尺寸缩小,I/O密度提高,功率效率提高,使其成为智能手机,IOT设备的理想解决方案,以及空间优化和热能管理至关重要的可穿戴电子.
- 按材料分类
在材料的基础上,全球3D半导体包装市场被分解成有机基质,接合线,铅架,封装树脂,陶瓷包件,并死相接材料. 有机底物部分在2025年占据了市场主导地位,收入份额为41.8%,原因是其成本效益高,机械可靠性高,与先进的三维包装工艺兼容. 有机底物在移动,计算,和消费电子学中被广泛采用,因其能支持高密度相接和热稳定性.
封装树脂段预计将在2026至2033年间登记速度最快的CAGR为20.7%,其动力是日益需要可靠地保护堆起死亡,改进了热导能,并增强了电绝缘. Resins还能为恶劣的操作条件提供坚固的包装,在需要机械完整性的应用中,如汽车电子和工业用具都至关重要.
- 按行业垂直
在产业垂直的基础上,全球3D半导体包装市场被分出电子,工业,汽车与运输,保健,IT与电信,航空航天与国防. 在2025年,由于对高性能计算芯片、移动设备、内存模块和消费电子产品的需求需要紧凑、高效和热能优化的包装解决方案,电子行业在市场上占据主导地位,收入份额最大,为46.3%。 增加智能手机的渗透,AI的采用,和IOT设备的成长,是这一段的关键驱动力.
汽车和运输部分预计将在2026年至2033年期间以21.5%的速度实现最快的CAGR,其驱动力是日益需要先进的驾驶辅助系统(ADAS),电动车辆和乘车信息娱乐系统. 这些应用需要强而高密度的半导体包,能够在恶劣的热和机械条件下可靠地运行.
哪个区域持有3D半导体包装市场的最大份额
- 亚太主导了全球3D半导体包装市场,2025年收入份额最大,为32.2%,其驱动力是主要半导体制造商的强大存在,早期采用先进的包装技术,对高性能计算和AI驱动设备的需求高.
- 该区域的公司,包括英特尔、AMD和全球基金会,正在对三维包装解决方案进行大量投资,如通过硅维(TSV)、包接包(PoP)和Fan-Out Wafer级包装,以满足数据中心、消费电子和移动设备日益增长的要求。
- 这种广泛采用得到了大量研发投资、强有力的半导体基础设施以及技术丰富的人口的进一步支持,将北美确立为三维半导体包装创新的关键枢纽。 注重小型化,改进热管理,提高带宽性能,继续推动企业和消费者应用的市场增长.
美国3D半导体包装市场透视
美国3D半导体包装市场在2025年收获了北美最大的收入份额38%,其动力是主要半导体制造商的存在,早期采用先进的包装技术,对高性能计算,AI,和内存应用的需求也很高. 英特尔、AMD和GlobalFoundies等公司正在大量投资通过硅维(TSV)、Fan-Out Wafer-Level包装和包件软件包(PoP)解决方案,以满足数据中心、移动设备和消费电子产品的要求。 日益强调微型化、高带宽和改进热能管理正在推动市场增长。 此外,美国强有力的研发生态系统和强大的半导体基础设施支持在企业和消费者应用中迅速采用创新的三维包装解决方案。
欧洲3D半导体包装市场透视
欧洲三维半导体包装市场预计将在预测期间在相当规模的CAGR扩展,其驱动力是严格的质量标准,对节能和紧凑电子设备的需求日益增加,以及IoT和AI驱动的应用日益被采用. 由于电子和半导体制造能力强,德国、法国和荷兰是主要贡献国。 欧洲制造商正在整合3D包装解决方案来优化设备性能并降低能耗. 本区域注重可持续和可靠的半导体解决方案,正在促进工业、汽车和消费电子行业的增长。
英国 三维半导体包装市场透视
英国3D半导体包装市场预计将在值得注意的CAGR增长,同时对高性能计算、数据中心和AI应用的需求也不断增加。 越来越多的电子研究和设计投资,以及采用先进的包装技术,如TSV和PoP,正在推动市场扩张。 此外,英国强大的技术生态系统、对半导体创新的重视以及政府对电子产品制造的支持正在鼓励在商业和工业应用中部署三维包装解决方案。
德国 3D 半导体 包装市场透视
德国3D半导体包装市场预计将在相当大的CAGR扩展,因为汽车电子、工业自动化和IOT设备的需求不断增长。 德国完善的半导体基础设施并注重精密工程,促进采用高可靠性的立体包装技术. 主要驱动力包括严格的质量标准,偏好节能和紧凑的电子系统,以及将3D包装纳入先进的汽车和工业应用. 本区域继续强调热能管理创新、微型化和高密度互联解决方案。
亚太三维半导体
亚太三维半导体包装市场即将在2026-2033年间以23 %的CAGR增长最快,其动力是快速城市化、可支配收入增加以及中国、日本、韩国和台湾等国强大的电子和半导体制造业。 该区域是记忆、移动和消费电子产品生产的主要枢纽,高性能和紧凑设备越来越多地采用3D包装解决方案。 支持半导体研发和当地制造业的政府举措,以及科技监测中心、三星和ASE等主要参与者的存在,正在加速市场增长。
日本 三维半导体 包装市场透视
日本的3D半导体包装市场由于国家专注于先进的电子,机器人,以及AI技术,因此正在发展势头. 快速采用高性能计算和IOT设备可推动对小型和热效率高的三维包装解决方案的需求。 日本制造商将质量、可靠性和能源效率列为优先事项,将TSV、Fan-Out和PoP技术纳入消费电子、汽车和工业应用。 强有力的研发基础设施和政府主导的促进半导体创新的举措进一步支持了市场。
中国 三维半导体包装市场透视
中国3D半导体包装市场占2025年亚太最大市场收入份额,受快速城市化,电子制造业增长,智能手机,AI芯片,存储器等国内需求不断增长等驱动. 中国注重发展自力更生的半导体生态系统,同时政府鼓励先进包装和不断增强的本地制造能力,正在推动采用TSV、Fan-Out和PoP解决方案。 可负担的生产,加上大规模的消费和工业电子产品需求,使中国成为APAC地区3D半导体包装的关键市场.
3D半导体包装市场中哪些是顶级公司
3D半导体包装工业主要由成熟的公司领导,包括:
- 英特尔公司(美国).
- TSMC-台湾半导体制造公司(台湾)
- 三星电子(韩国)
- ASE技术控股有限公司.(台湾)
- 阿姆科尔科技股份有限公司(美国)
- JEDEC 固态国家技术协会成员(美国)
- 全球基金会(美国)
- 科学电子学(瑞士)
- NXP 半导体(荷兰)
- Hynix半导体(韩国)
- Cadence Design Systems (美国).
- 微子科技 (美国).
- 关于半导体(美国)
- 硅器精密工业有限公司(SPIL)(台湾)
- JEOL有限公司(日本)
- 电力技术公司(台湾)
- Taiyo Yuden有限公司(日本)
- ChipMOS技术公司(台湾)
- 联合技术公司(台湾)
- 高级微设备股份有限公司(AMD)(美国)
3D半导体包装市场的最新发展是什么
- 2024年4月,半导体制造全球领先的英特尔公司(Intel Corporation)宣布在美国亚利桑那州启动其先进的3D包装试点方案,旨在提高高性能计算(HPC)和AI芯片性能. 这一举措突出表明,英特尔公司致力于开发尖端的3D-通过硅维(TSV)和包件(PoP)技术,以满足对微型高波段半导体解决方案日益增长的需求。 通过利用其全球专业知识和创新的包装方法,英特尔正在加强其在全球快速扩张的三维半导体包装市场中的领导作用.
- 2024年3月,TSMC(台湾半导体制造公司)为下一代3D Fan-Out wafer级包装平台揭幕,针对AI处理器和移动设备. 这种先进的包装溶液能提供更高的相接密度,改善热能性能,并降低能耗. TSMC的创新凸显出该公司注重为全球电子和汽车工业提供更小、更快、更节能的半导体。
- 2024年3月,三星电子公司在其新建的平泰设施中为下一代内存芯片部署了先进的3D包装解决方案,旨在为AI,数据中心,移动应用程序提供增产. 这一举措表明三星致力于利用高密度三维包装技术,如TSV和Fan-Out,以满足全球对紧凑高性能装置日益增长的需要。
- 2024年2月,作为半导体组装和测试解决方案的主要提供者的ASE Technology Holding Co.,Ltd.宣布与一家欧洲汽车制造商进行战略合作,将3D套装(PoP)解决方案整合到高级驱动辅助系统(ADS). 这种伙伴关系强调ASE注重提高汽车电子的性能、可靠性和热效率,解决对智能和相通车辆日益增长的需要。
- 2024年1月,Amkor Technology Inc.在SEMICON West 2024上揭幕了下一代3D相接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接的接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接接 创新的包装平台表明Amkor致力于提供紧凑、成本效益高、性能最佳的3D半导体解决方案,加强了其在先进包装技术方面的全球领先地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











