


全球空氣動力汽車市場細分,按能源模式(單能源模式和雙能源模式)、車輛類型(乘用車、輕型商用車 (LCV) 和重型商用車 (HCV))、續航里程(少於 100 公里、100-200 公里和超過 200 公里) - 行業趨勢和預測至 2032 年
全球航空动力车辆市场规模和增长率是什么
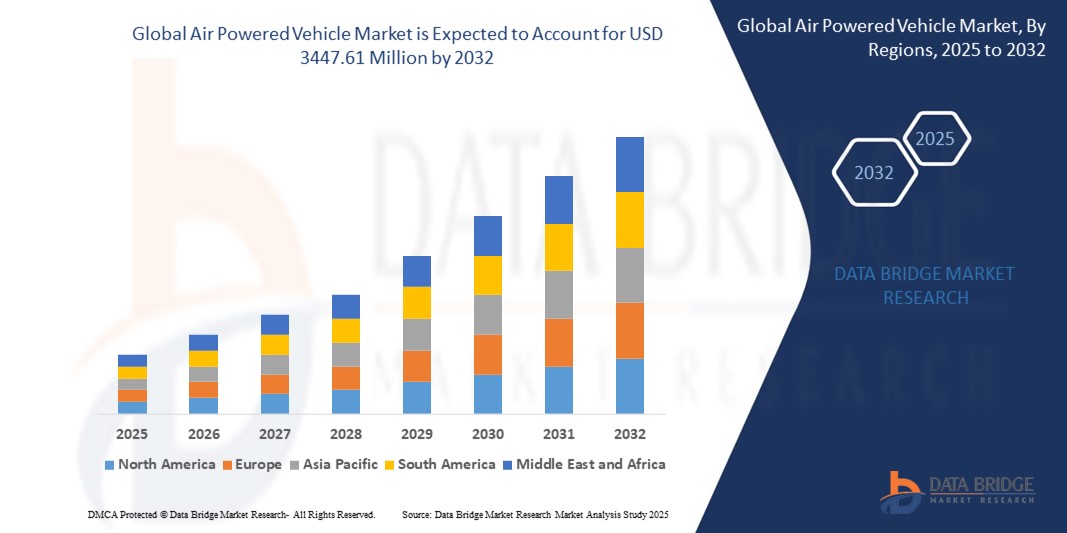
- 根据数据桥市场研究分析, 全球航空动力车辆市场规模2024年1.8824亿美元并可望达到至2032年3,447.61万美元, 以美元计CAGR为43.83%.预测期间
- 由于压缩空气技术的进步和轻量级材料的创新,空气动力车辆市场正在出现显著增长。 最新方法涉及整合提高能效和车辆性能的先进气相系统
- 发展高容量,耐用空气箱和再生制动系统等创新措施正在改善车辆行驶范围并缩短加油时间.
市场大小和预测
- 全球市场价值(2024年):1.8824亿美元
- 预期市场价值(2032年):344.761亿美元
- CAGR预测(2024-2032):43.83%
航空动力车辆市场的主要外卖是什么
- 进步导致对空气动力车辆的商业和消费者兴趣增加,因为这些车辆具有生态友好性质并有可能减少对矿物燃料的依赖。 公司注重完善空气压缩技术并开发混合系统,将空气动力与电力推进结合起来,以扩大行驶范围。
- 这一市场的增长得到了进一步的支持,政府加大了清洁能源解决方案的鼓励力度,并推进了基础设施,以支持空运车辆。 随着技术的成熟,预计市场将加速采用,为传统燃烧发动机提供可行的替代方法
- 北美主导了航空动力车辆市场,2024年收入份额最大,为36.8%,由对自动化、先进采矿设备的强劲投资所驱动,以及日益重视关键矿物开采,特别是在美国和加拿大
- 在2025年至2032年的预测期间,由于中国、印度和澳大利亚等国对矿物、金属和能源过渡和工业发展所需关键原材料的需求不断增加,亚太航空动力车辆市场预计将以16.6%的速度增长
- 单能模式车辆段主导了航空动力车辆市场,2024年市场收入份额最大,为65.4%,由单一能模式车辆的简单,低生产成本和最低维修要求所驱动.
范围和空运车辆市场分割报告
|
属性 |
空中动力车辆钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
机电车辆市场的关键趋势是什么?.
“......自动化和AI-Driven操作效率“
- 全球空气动力汽车市场的一个重要而迅速增长的趋势是注重轻量级材料和生态友好型流动解决方案,以减少碳排放和对化石燃料的依赖。 制造商越来越多地利用复合材料、创新的底盘设计和空气压缩技术,以提高车辆性能,并尽量减少对环境的影响。
- 例如,MDI SA开发了使用轻量级纤维强化体的空气动力城市车辆,大大提高了能效和射程。 同样地,塔塔汽车公司与计量吸入器合作,引进了以可持续城市通勤为目的的空中动力原型,重点是可负担性和零排放运输
- 将先进的压缩空气储存系统和再生制动机制结合起来,使这些车辆能够最大限度地使用能源,为传统的燃料动力汽车提供清洁而高效的替代品. 各公司正在探索混合空气-电力系统,以克服射程限制并改进实用性。
- 日益严重的城市污染水平和全世界严格的排放条例正在激起对创新流动解决方案的需求。 具有低环境足迹和最低运营成本的航空动力车辆符合全球可持续性目标和城市交通需要
- 本田汽车有限公司和EngineAir等关键角色正在投资于研发,以改善空中动力运输的性能、安全和可扩展性,这标志着向更可持续和更具成本效益的个人出行选择的转变
- 随着全世界城市推行零排放区和可持续运输政策,由空气动力驱动的车辆市场已准备好成为最后一英里连通和城市运输的可行解决方案,从而重新塑造了今后的出行趋势。
航空动力车辆市场的主要司机是什么
- 全球日益强调可持续机动性和减少温室气体排放是空气动力汽车市场的主要驱动力。 各国政府,特别是在城市中心,正在通过奖励、规章和基础设施投资,促进零排放运输
- 例如,在2023年7月,塔塔汽车公司展示了它为城市通勤设计的原型空气动力车辆,支持了印度减少车辆污染的更广泛承诺。 主要角色的这类倡议有助于市场增长
- 对廉价、低保养和高燃料效率的常规车辆替代品的需求日益增加,这正在推动空运车辆的发展。 这些车辆可节省大量运营费用,对短途旅行和最后一英里交货服务具有吸引力
- 空气压缩系统、轻量级材料和能源储存方面的技术进步正在加强车辆范围、安全和效率,使空气动力车辆更适合日常使用
- 对替代燃料车辆的公共和私人投资不断增加,加上消费者对环境问题的认识得到提高,正在加速在全球采用航空动力车辆
哪个因素挑战着航空动力车辆市场的增长
- 由空气动力驱动的车辆市场面临的主要挑战之一是,与电池电动车辆或以燃料为主的车辆相比,驾驶范围有限,能源密度相对较低,这主要限制了这些车辆在城市短途旅行中的应用。
- 例如,现有的由空气动力驱动的车辆型号通常提供50至80公里的每道空气收费,这可能无法满足消费者对多用途和长途驾驶的期望。
- 高昂的发展成本和缺乏既有的加油基础设施也阻碍了大规模采用。 建立空气压缩站需要大量投资,如果没有广泛的接入,消费者的信心仍然很低
- 此外,该技术仍在发展之中,在维持安全和承受能力的同时扩大生产仍然是制造商的一项挑战。
- 要克服这些障碍,就需要在研究和开发方面进行大量投资,在扩大基础设施方面进行战略合作,并不断创新,以提高能效、范围以及提高空运车辆市场的成本竞争力。
航空动力车辆市场如何分割
市场按能源模式,车辆类型,范围划分.
• 按能源模式
根据能模式,由空气动力驱动的车辆市场被分割成"单一能模式"和"双能模式". 单能模式车辆段主导了航空动力车辆市场,2024年市场收入份额最大,为65.4%,由单能模式车辆的简单,低生产成本,最低维护要求所驱动. 这些车辆完全依靠压缩空气,在城市短途通勤和生态友好型交通解决方案方面越来越受欢迎.
预计从2025年到2032年,双能模式部分的增长速度将最快,达到24.7%,同时对扩大射程、提高效率和将空气推进与常规或电源相结合的混合解决方案的需求不断增加。 在需要操作灵活性和提高性能的应用程序中,双能模式车辆越来越受欢迎。
• 按车辆类型分列
根据车型,空中动力车辆市场分出为客车,轻型商用车(LCV)和重型商用车(HCV). 客车段主导了航空动力车辆市场,2024年市场收入份额最大,为58.9%,由消费者对城市通勤和短途出行的可负担,生态友好的交通替代方式日益感兴趣所驱动.
预计轻型商用车辆(LCV)车辆段在2025至2032年期间将经历最快的CAGR,而城市地区对零排放交付和后勤解决方案的需求日益增加,为这一增长提供了动力。 空气动力LCV可提供运营成本节约,并符合严格的城市排放条例,使得它们最理想地用于最后一英里的交付应用.
• 按范围
根据范围,由空气动力驱动的车辆市场被分割成小于100KM,100-200KM,和多于200KM. 不到100个知识管理部分占2024年市场收入的最大份额为72.5%,原因是目前空气动力推进技术有限,主要满足短程、以城市为重点的运输需要。 这些车辆对于每日通勤,共享出行服务,以及城市内部业务来说是理想的.
预计100-200KM段在预测期间将出现最快的增长率,其驱动力是空气压缩技术、轻量级材料和混合能解决方案的进步,从而能够扩大空气动力车辆的运行范围,同时保持其环境效益。
哪个地区拥有空运车辆市场的最大份额
- 北美主导了航空动力车辆市场,2024年收入份额最大,为36.8%,由对自动化、先进采矿设备的强劲投资所驱动,以及日益重视关键矿物开采,特别是在美国和加拿大
- 本区域受益于丰富的矿产储量、对锂、铜等金属和稀土元素的需求不断增长,以及大力推动可持续、技术先进的采矿作业。
- 北美各地的矿业公司正在加速采用电动机械、自主车辆和人工智能综合解决方案,以提高生产力,降低运营成本并解决劳动力短缺问题,为地表和地下应用中的航空动力车辆提供燃料。
美国航空动力车辆市场透视
美国航空动力车辆市场在2024年获得了北美最大的收入份额,其驱动力是,对关键矿物的需求日益增加,这些矿物对于美国至关重要。电动车辆可再生能源基础设施和国防应用。 采矿业者迅速部署自动运货卡车、电池电能设备,以及大赦国际- 建立监测系统,以提高业务效率、安全和可持续性。 美国市场进一步得到有利的政府政策的支持并增加对采矿船队现代化的投资。
加拿大航空动力车辆市场透视
加拿大航空动力车辆市场正在稳步增长,得到该国丰富的矿产资源的支持,其中包括:铜黄金、镍稀土元素加拿大矿业公司正在投资自动化、低排放车辆和电力机械,以配合严格的环境条例并提高生产力。 对可持续采矿和技术创新的重视正在推动加拿大航空动力车辆市场的持续增长。
哪个地区是空中电力车辆市场上增长最快的地区
预计在2025至2032年的预测期间,亚太航空动力车辆市场将以最快的CAGR增长16.6%,因为中国、印度和澳大利亚等国对矿物、金属和能源过渡和工业发展所需关键原材料的需求不断增加而火上浇油。 该区域受益于丰富的矿产资源、扩大基础设施项目以及政府促进先进采矿技术和自动化的举措。 全球和国内采矿设备制造商的不断增加,加上迅速城市化和电气化趋势,使亚太区域各地对航空动力车辆的需求进一步增加。
中国航空动力车辆市场透视
中国航空动力车辆市场在2024年占亚太地区最大的市场收入份额,其驱动力是该国巨大的矿业部门,丰富的矿产储量,并大力推进电气化和再生能源. 对自主设备、电动采矿车辆和技术现代化的投资正在推动市场增长,国内生产能力强。
印度航空动力车辆市场透视
印度航空动力车辆市场预计将出现显著增长,对建筑材料、煤炭和工业矿物的需求将不断增加。 我国正在加快采用技术先进的采矿设备,包括自动化和电力机械,作为采矿部门现代化和满足国内及全球不断增长的矿物需要的努力的一部分。
澳大利亚航空动力车辆市场透视
澳大利亚在全球矿产出口中,特别是在锂、铁矿石、黄金和煤炭出口中起主导作用,因此,澳大利亚航空动力车辆市场正在迅速扩大。 澳大利亚的采矿业者越来越多地投资于自主和有电力动力的空气动力车辆,以提高操作安全性,减少排放并提高生产力,使该国成为亚太快速增长市场的主要贡献者。
航空动力车辆市场哪家顶级公司
航空动力车辆行业主要由历史悠久的公司领导,其中包括:
- MDI 南非(法国)
- 塔塔汽车公司(印度)
- 本田汽车有限公司.(日本)
- 斯特兰蒂斯·NV(法国)
- EngineAir(澳大利亚)
- 菲纳吉(以色列)
- 磁空行车 (美国).
- Comsec矩阵(印度)
- 苹果股份有限公司.(美国).
- AireTex 压缩机(美国)
- APUQ(加拿大)
- 能源公司 (美国).
全球航空动力车辆市场的近期动态是什么
- 2023年7月,科马松有限公司宣布即将推出其PC210LCE-11和200LCE-11型号,由锂离子电池提供动力的20吨级电动挖掘机,瞄准了日本和欧洲市场. 这项倡议反映了Komatsu对电力建筑设备部门的战略推动,并强化了其到2050年实现碳中和的长期目标,从而加强其在可持续机械供应中的存在。
- 2023年7月,Liebherr与Leica Geosystems合作开发并交付了专门用于液压挖掘机的先进范围的机器控制系统. 这些创新系统作为司机协助工具发挥作用,目的是提高业务效率,加强现场安全,并优化建筑业务的生产率,为更聪明和更自动化的工作站点做出贡献
- 2023年7月,梅特索公司签署了一项收购Brouwer Engineering的协议,这是一家澳大利亚公司,专门从事散装材料装卸设备的电气和控制系统. 这一收购使Metso能够将其广泛的产品组合同Brouwer工程公司的技术专长结合起来,为客户提供一套更全面的采矿和材料处理解决方案
- 2023年6月,埃皮罗克推出了为爆孔钻孔而设计的新移动液压动力包,旨在提高电钻机的操作效率. 这种由车厢挂载的电力包使电钻能够离网运行,从而消除对固定电力基础设施的依赖,从而提高了远程采矿作业的机动性和灵活性。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











