


全球反義和RNAi療法市場細分,按適應症(腫瘤、心血管疾病、呼吸系統疾病、神經系統疾病、傳染病及其他)、技術(RNA幹擾和反義RNA)、給藥途徑(肺部給藥、靜脈注射、皮內注射、腹腔注射、局部用藥及其他)、終端用戶(醫院、專科診所及其他)、分銷商(醫院及藥房)
Antisense和RNAi治疗市场规模和增长率是什么
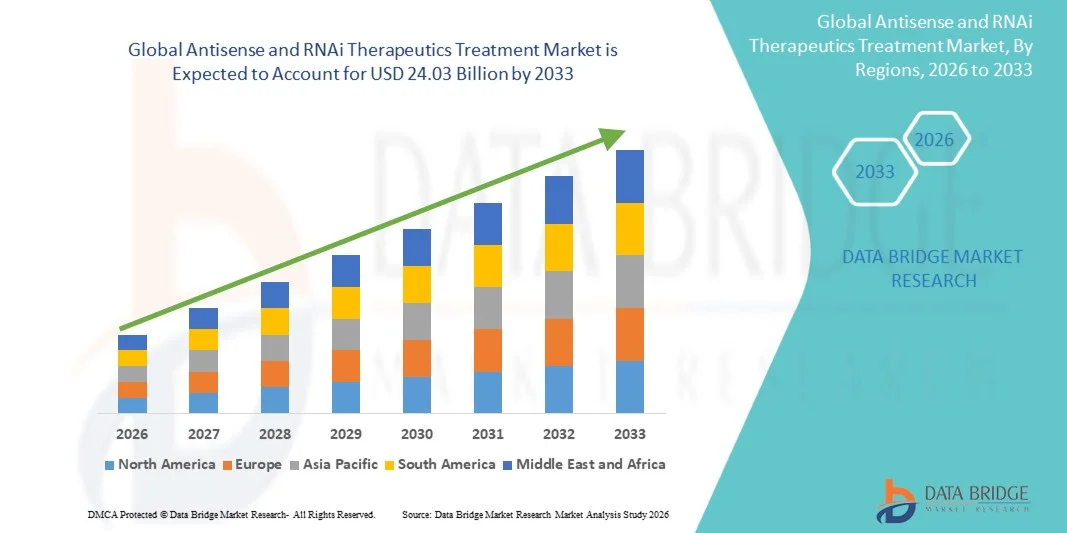
- 根据数据桥市场研究分析,全球抗苯和RNAi治疗市场规模被估价为:2025年75.9亿美元并可望达到到2033年达到240.3亿美元, 以美元计CAGR为15.50%.预测期间
- 遗传病、罕见疾病和慢性病的日益流行,在很大程度上刺激了市场增长,这驱动了对抗感和RNA干扰(RNAi)技术等高度定向和精确治疗方法的需求。
- 此外,基因隔离技术的持续进步、对生物技术研究的投资增加、对基于RNA的创新疗法的监管批准增加,正在建立安提森和RNAi疗法,作为有希望的治疗选择。 这些趋同因素正在加速采用安非他明和RNAi治疗方法,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2025):7.59亿美元
- 预期市场价值(2033年):24.03亿美元
- 预测CAGR(2026-2033): 15.50%
Antisense和RNAi治疗市场的主要外卖是什么
- Antisense和RNAi治疗法利用基因隔离机制来抑制致病基因表达,在治疗基因失调、罕见疾病和某些癌症方面正变得日益重要,因为它们具有高度的特异性、精确的针对性以及解决以前无法治疗的情况的潜力。
- 对Antisense和RNAi疗法的需求日益增加,主要是由于罕见遗传病的流行率不断上升,生物技术研究方面的投资增加,以及侧重于RNA药物的临床管道扩大,以及支持性监管框架,鼓励先进的治疗发展
- 北美主导了抗毒和RNAi治疗市场,2025年收入份额最大,为45.6%,得到强有力的生物技术基础设施、大量研发投资以及主要制药和生物技术公司的支持,美国在RNA药物研发和批准方面出现大幅增长
- 由于生物技术部门扩大、医疗保健投资增加以及中国、日本和韩国等国的临床研究活动增加,预计亚太区域在预测期内是安提森和RNAi治疗治疗市场增长最快的区域。
- RNA干扰部分占据了2025年最大的市场收入份额56.2%的主导地位,其驱动力在于其在分子一级有选择地压制致病基因的能力强.
范围与抗感和RNAi治疗市场分割报告
|
属性 |
Antisense和RNAi 治疗方法 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
Antisense和RNAi治疗市场的主要趋势是什么
“......精密医学和定向基因消音技术的进步“
- 全球安非他明和RNAi治疗治疗市场的一个重要和正在加速的趋势是,利用基因消化技术解决遗传和罕见疾病根源的精密医学方法日益得到发展。 这些疗法通过有选择地调制或抑制致病基因的表达而发挥作用,提供了与传统药物相比目标明确的治疗策略.
- 例如,RNA干扰(RNAi)和抗激素寡核苷酸技术正被越来越多地用于治疗罕见的遗传紊乱,在分子一级阻断了有害蛋白的生产. 以RNAi为主的治疗等疗法在遗传性转氨基甲酰胺病和某些与肝脏有关的遗传疾病等条件下显示出有希望的结果。
- 核酸化学,运载系统,脂质纳米颗粒技术的持续进步,极大地提高了抗感和RNAi药物的稳定性,特异性,疗效. 这些进步有助于更好地向肝脏、中枢神经系统和肌肉等目标组织提供遗传药物。
- 此外,制药和生物技术公司正在大力投资于研究,以开发下一代抗感和RNAi疗法,增强疗效,延长行动时间并减少副作用。 这包括开发经过化学改造的寡核苷酸,以改善治疗结果和病人的安全性。
- 基因组研究的扩大,加上分子诊断和个性化医学的进步,正在进一步加快针对特定病人群体的基因隔离疗法的发展. 这些创新有助于临床医生针对以前无法治疗的遗传状况设计有针对性的治疗战略
- 因此,安非他明和RNAi治疗治疗市场正在目睹越来越多的临床试验、管理审批以及制药公司和研究机构之间的合作,目的是为各种罕见和慢性疾病开发新的基因靶向疗法。
Antisense和RNAi治疗市场动态
驱动程序
“扩大基因疾病流行率并增加对基于RNA的药物开发的投资”
- 罕见遗传病和慢性病的日益流行是推动全世界对安非他明和RNAi治疗方法的需求的主要因素。 这些疗法为在遗传一级解决疾病提供了一种有针对性的机制,使这些疗法对于常规治疗无效或无法提供的条件特别有价值。
- 例如,2022年9月,Alnylam制药公司获得了AMVUTTRA(vudrisiran)的管制批准,这是RNAi治疗方法,旨在治疗遗传性转氨基甲酰胺病和成人多神经病。 这些情况表明临床上越来越多地采用基于RNA的治疗方法。
- 制药公司、生物技术公司和政府研究组织的投资不断增加,正在加速开发创新抗感和RNAi疗法。 旨在促进基因组医学和罕见疾病治疗的供资举措正在进一步加强这一领域的研究和商业化努力。
- 此外,基因测序技术的进步和对致病基因突变的更深入了解,使研究人员能够设计更精确的治疗分子,能够有选择地针对负责疾病发展的特定基因.
- 扩大基于RNA的治疗的临床管道,以及增加针对未满足医疗需要的创新治疗的监管支持,都进一步促进了市场增长。 几家制药公司正在积极开展针对神经紊乱,代谢疾病和罕见遗传条件的抗感和RNAi药物临床试验.
- 此外,越来越多地采用精确医学和个性化保健方法,正在鼓励保健提供者将基因靶向疗法纳入治疗战略,从而加强安非他明和RNAi治疗治疗市场的总体增长。
限制/挑战
“......高治疗费用和复杂的药物交付机制“
- 影响Antisense和RNAi治疗治疗市场增长的主要挑战之一是这些先进基因疗法的开发和管理成本高。 开发以RNA为基础的药物所涉及的复杂研究过程、专门制造要求和漫长的临床试验,大大增加了总体治疗费用
- 例如,若干经批准的稀有遗传性疾病抗感应和RNAi治疗因高度专业化和患者数量有限而按保费水平定价,这可能会限制低收入和中等收入地区患者获得治疗的机会。
- 另一个重大挑战是将以核酸为基础的药物有效送到人体内的目标组织的复杂性。 确保稳定性、避免免疫系统反应并准确吸收细胞仍然是研究人员和药物开发者的重大技术障碍
- 此外,对于基因疗法来说,严格的监管要求和广泛的安全评价是必要的,因为长期影响和潜在的非目标基因相互作用必须经过认真评估,才能得到监管批准。 这些监管的复杂性可以延长药物开发的时间
- 某些地区专门治疗中心的认识和可用性有限,也可能限制患者获得基于RNA的先进疗法。 其中许多治疗需要专家的医疗监督和专门的保健基础设施来进行安全管理和监测。
- 通过改进药物提供技术、成本效益高的制造过程、扩大临床研究以及支助性监管框架来应对这些挑战,对于确保更广泛地采用和长期发展安非他明治疗和RNAi治疗治疗市场至关重要。
抗感和RNAi治疗市场如何分割
市场按照指示,技术,管理路线,终端用户,发行渠道划分.
• 通过指示
根据说明,安非他明和RNAi治疗治疗市场分为肿瘤、心血管疾病、呼吸道紊乱、神经紊乱、传染病等。 肿瘤部分占2025年34.6%的最大市场收入份额,其动力是全球癌症负担日益加重和对有针对性疗法的需求日益增加。 Antisense和RNAi疗法被广泛用于肿瘤学研究,以压制特定的致癌基因并抑制肿瘤的进化. 制药公司正在大量投资于基于RNA的疗法,以开发针对负责癌症发展的基因突变的精密药物. 越来越多的临床试验研究了RNA针对固体肿瘤和血液癌的疗法,这进一步加强了分块生长。 与常规化疗相比,这些疗法提供了更好的特异性并减少了非目标效果。 对基于RNA的药物越来越多的监管批准和对肿瘤药物管道的有力投资也促进了该部分的主导地位。 此外,基因隔离技术和运载系统方面的进步正在改善治疗效果和安全情况。 全球肺癌、乳癌和结肠癌的发病率不断上升,继续增加对基于RNA的创新疗法的需求。 随着精密医学的发展势头,肿瘤学仍然是抗感和RNAi治疗市场的主要治疗领域.
由于对罕见和遗传性神经病的基因疗法的研究日益增多,神经系统紊乱部分预计将在2026年至2033年期间出现13.1%的最快CAGR。 抗激素疗法在治疗脊髓肌肉萎缩、亨廷顿病和肌萎缩性横向硬化等疾病方面显示出了巨大的潜力。 这些疗法针对负责神经分泌的基本遗传机制,提供改变疾病的治疗方法。 神经变性障碍的日益普遍以及缺乏有效的治疗选择,进一步支持了该领域基于RNA的治疗方法的发展. 制药公司和生物技术公司正在大量投资神经RNA疗法管道。 基因传递技术和RNA稳定技术的进步正在改善治疗结果。 此外,对罕见疾病治疗的监管奖励措施不断增加,正在加快药物发展方案。 研究机构和生物技术公司正在积极进行临床试验,以扩大RNA干扰技术在神经病中的应用. 越来越重视精密医学和个性化治疗方法,预计会进一步推动这一部分的迅速发展。
• 按技术分列
以技术为基础,市场被分割成RNA干扰和抗激RNA. RNA干扰部分占据了2025年56.2%的最大市场收入份额,其驱动力在于其在分子一级有选择地压制致病基因的强大能力. RNA干扰技术使用小的干扰RNA分子来抑制负责疾病发展的特定基因的表达. 越来越多的经批准的RNAi型治疗药物和制药公司越来越多的研究投资促进了部分增长。 RNAi技术被广泛应用于治疗遗传紊乱,代谢疾病和病毒感染. 脂质纳米颗粒送药系统的进步大大提高了RNAi疗法的稳定性和针对性提供. 制药公司正集中力量扩大RNAi药物管线,以解决广泛的慢性和罕见疾病. 该技术针对先前的 " 不可药用 " 基因的能力进一步加强了它在药物发现中的采用。 生物技术公司和研究机构之间加强合作也有利于技术进步。 因此,RNA干扰继续在全球抗感和RNAi治疗市场中占主导地位.
据预测,抗激素RNA部分在2026至2033年的CAGR中最快达到12.4%,这是由抗激素寡核苷酸药物开发的进步所推动的. Antisense RNA疗法通过捆绑到信使RNA,并阻止产生导致疾病发展的有害蛋白来发挥作用. 该技术在治疗稀有遗传病和神经病方面取得了显著成功。 越来越多的临床试验活动和管理批准正在支持在全球推广抗感应疗法。 制药公司正在投资下一代抗感应技术,其稳定性和针对性的提供能力得到提高。 这些疗法具有高度的特异性并能够有效地调节基因表达。 对个性化医学和以基因为目标的治疗的研究不断增长,进一步加快了分片生长. 此外,抗感应疗法在治疗心血管和代谢疾病方面的潜力也日益得到重视。 对基于基因的创新治疗方法的需求不断增加,预计在预测期间将推动抗激素RNA技术的快速增长。
• 按行政路线
根据管理途径,将市场分入出肺,静脉注射,地皮内,腹腔内,热门等. 静脉注射部分在2025年占41.8%的最大市场收入份额中占据了主导地位,同时需要精确和迅速地提供基于RNA的治疗。 内源性管理确保了抗激素和RNAi分子在整个血流中的有效分布,从而能够有效瞄准有病细胞. 保健提供者经常在医院环境中使用这种途径治疗严重的遗传和代谢障碍。 先进的输液技术的提供进一步提高了治疗效率和病人的安全。 内出血还支持在临床环境中进行控制剂量和改进治疗结果。 制药公司正在研制专门用于静脉注射的先进制剂,以提高药物稳定性和运送效率。 增加以医院为基础的治疗和扩大专门的基因疗法方案,进一步促进了分化增长。 此外,静脉注射可以更好地监测病人在治疗期间的反应。 这些因素共同支持这种行政途径的主导地位。
由于对RNA治疗的非侵入性分娩方法的研究越来越多,预计2026年至2033年,肺传出部分将出现最快的CAGR为11.7%. 肺投放可使药物通过吸入系统直接输入肺中,改善呼吸道疾病的局部治疗. 与可注射疗法相比,这一途径提供了改善患者合规性和减少系统性副作用等优势. 制药公司正在研制可吸入RNA配方,以防治呼吸道感染和肺病。 纳米粒子运载系统和气溶胶技术的进步正在加强药物稳定性和肺组织的吸收。 哮喘和慢性阻塞性肺病等呼吸道疾病日益普遍,进一步支撑了分块生长. 由于肺组织表面面积较大,研究人员还正在探索为系统基因疗法应用提供肺. 增加临床研究和技术的进步预计将加快采用肺RNA疗法。 因此,肺输血预计将成为增长最快的行政路线。
• 最终用户
以最终用户为基础,将市场分割成医院,专科诊所等. 2025年,医院部分占市场收入份额的最大部分,为61.5%,同时拥有先进的诊断基础设施和专门治疗设施。 医院是实施基于RNA疗法的主要中心,特别是针对严重遗传和罕见疾病的患者。 拥有训练有素的保健专业人员和先进的实验室设施,可以进行准确的诊断和有针对性的治疗。 医院在进行抗感和RNAi治疗的临床试验方面也发挥着关键作用. 越来越多的病人需要先进的遗传疗法,这进一步增加了医院环境中的需求。 此外,医院还设有肿瘤学、神经学和罕见疾病专科部门,经常使用RNA疗法。 政府供资和保健投资正在改善世界各地的医院基础设施。 综合保健服务的存在确保了病人的全面护理和治疗监测。 这些因素共同加强了医院作为基于RNA的疗法主要最终用户的主导地位。
2026至2033年,由于罕见疾病和遗传疾病专科治疗中心数量不断增加,专科诊所部分预计将达到10.9%的最快CAGR。 专科诊所的重点是为复杂的医疗条件提供有针对性的疗法和个人化治疗解决方案。 精密医学实践和基因检测服务的扩大支持了这些诊所的发展. 病人越来越喜欢专门的保健设施,提供管理罕见和慢性疾病的专门知识。 专科诊所还为基于RNA的治疗提供门诊管理,改善治疗的可获性. 制药公司经常与专科诊所合作开展临床试验和治疗方案。 对个性化和基于基因的治疗方法的需求不断增加,这进一步推动了部分的扩展。 此外,与大型医院相比,专科诊所提供更短的等候时间和个人化的护理。 预计这些优势将加快专科诊所采用抗感应和RNAi疗法。
• 按分发渠道
以发售渠道为基础,将市场分入医院药房,零售药房等. 2025年,医院药房占市场收入的最大份额,为47.8%,主要原因是抗感和RNAi疗法具有专门性质。 这些疗法往往需要医生的监督和控制,使医院药房成为主要分发点。 医院药房对高级生物疗法保持严格的储存和操作规程. 保健专业人员依靠医院药房确保准确的剂量和病人的安全。 越来越多的基于医院的治疗和临床试验进一步支撑了这部分的需求. 此外,医院还维持着强大的采购系统和专门药品供应链。 训练有素的药剂师的存在确保了适当的药物咨询和监测。 医院药房在管理基因失调的复杂治疗方法方面也发挥着关键作用。 这些因素共同造成医院药店在全球市场上占主导地位。
零售药店部分预计将在2026年至2033年达到9.8%的最快CAGR,其动力是改善先进治疗手段的可获得性并扩展药品销售网络。 零售药店越来越多地参与发放为慢性和罕见疾病开具的特制药品。 扩大药品链和改善保健基础设施有助于更多人获得基于RNA的治疗。 零售药店还为接受长期治疗的病人提供方便的药品。 制药公司正在与药店网络合作,以扩大特产药品的分销渠道。 提高病人和保健专业人员对基于基因的疗法的认识会进一步推动部分增长。 零售药店也通过病人咨询和监测服务来支持药物的坚持。 数字药店平台和处方管理系统的整合进一步提高了服务效率. 随着基于RNA的疗法日益被广泛采用,零售药店预计将在全球分销网络中发挥越来越大的作用。
哪个地区拥有抗感和RNAi治疗市场的最大份额
- 北美主导了抗毒和RNAi治疗市场,2025年收入份额最大,为45.6%,得到了强有力的生物技术基础设施、大量研发投资以及积极参与RNA药物发现的主要制药和生物技术公司的支持
- 本区域受益于高度先进的医疗保健系统、对创新疗法的强有力监管支持,以及越来越多地采用注重在遗传和分子层面治疗疾病的精确医学方法
- 此外,越来越多的临床研究活动、强有力的学术和行业合作以及越来越多的FDA批准RNA治疗,正在加速整个区域抗先觉和RNAi治疗的商业化和采用,特别是针对罕见的遗传和神经疾病。
美国安非他明和RNAi治疗市场观察
美国抗感和RNAi治疗市场在2025年获得了北美最大的收入份额,其动力是强有力的生物技术创新、广泛的研究资金以及全球制药公司大力发展基于RNA的治疗。 该国有几家开拓性生物技术公司,侧重于抗震和RNA干扰技术,这大大促进了药物的开发和商业化。 此外,针对罕见遗传疾病、神经紊乱和代谢条件的临床试验日益增多,正在加速市场增长。 政府对精密医学举措的支持,新疗法的既定管理途径,以及强大的药品分销网络,进一步加强了美国安非他明和RNAi治疗治疗行业的扩展.
欧洲安非他明和RNAi治疗市场洞察
在整个预测期间,欧洲抗震和RNAi治疗市场预计将在相当大的CAGR扩展,其动力是增加对生物技术研究的投资、强有力的学术协作以及对先进疗法的支持性监管框架。 欧洲各国正在积极促进开发创新的遗传药物,以应对罕见疾病和复杂的慢性病。 此外,建立起来的制药公司的存在、越来越多的临床试验活动以及政府对基因组研究的更多资助,都鼓励在整个区域采用抗感应疗法和RNAi疗法。 精密医学方案的扩大和保健提供者对基于基因的疗法的认识的提高也支持了市场的增长。
英国Antisense和RNAi治疗市场观察
预计在预测期间,英国抗感和RNAi治疗市场将在一个值得注意的CAGR增长,这得到该国强大的生命科学生态系统的支持,并增加对基因组研究和生物技术创新的投资。 联合王国已成为先进治疗发展的主要中心,许多学术机构和生物技术公司积极参与基于RNA的药物研究。 此外,旨在加强精密医学和罕见疾病研究的政府举措正在加快临床试验并发展有针对性的基因疗法。 这些因素预计将推动该国抗感和RNAi治疗治疗市场的持续增长。
德国安非他明和RNAi治疗市场透视
预计在预测期间,德国抗感和RNAi治疗市场将在相当大的CAGR扩展,这得益于强大的制药生产能力、先进的保健基础设施以及分子医学研究举措的增加。 德国强调生物医学创新和翻译研究,鼓励开发下一代基于RNA的治疗方法来治疗罕见而复杂的疾病. 此外,生物技术公司、学术研究中心和制药公司之间的合作正在促进抗感和RNAi治疗技术的发展。 国家注重个性化医药和创新药物开发,进一步促进了市场的增长.
亚太安非他明和RNAi治疗市场观察
亚太抗激素和RNAi治疗市场预计将是预测期间增长最快的区域,其驱动力是生物技术部门扩大、保健投资增加以及中国、日本和韩国等国家的临床研究活动增加。 本区域各国政府正在优先发展先进的保健技术并支助基因组学和分子医学的研究。 此外,遗传病发病率的上升,对先进疗法的认识的提高,以及国际制药公司同区域生物技术公司之间日益加强的协作,都促进了市场的增长。 扩大保健基础设施和增加对生物医学创新的投资,也正在加速在整个亚太采用抗感应疗法和RNAi疗法。
日本抗毒和RNAi治疗市场洞察
日本抗感和RNAi治疗市场正因该国大力关注先进的生物医学研究、高医疗支出以及不断加大的创新治疗技术投资而获得势头。 日本有一个成熟的制药业,通过研究合作和政府支持的举措,积极支持开发基于RNA的疗法。 此外,该国日益强调精密医学和针对罕见疾病的治疗,这鼓励采用抗感应和RNAi疗法。 先进的临床研究设施和新疗法支持性监管政策的存在,进一步加强了日本的市场前景.
中国抗感与RNAi治疗市场透视
中国抗感和RNAi治疗治疗市场占2025年亚太地区最大市场收入份额,得到该国迅速扩张的生物技术部门,政府大力资助药品创新,临床研究能力不断增强的支持. 中国已成为生物技术发展的主要枢纽,对基因治疗和先进药物发现平台的投资不断增加. 此外,慢性和遗传疾病的发病率不断上升,加上从事基于RNA的治疗发展的国内制药公司的扩大,正在加速市场增长。 旨在加强生物医学研究和促进创新药物开发的政府举措也在扩大中国安非他明和RNAi治疗治疗市场方面发挥关键作用。
哪些是抗震治疗和RNAi治疗治疗市场上的顶级公司
Antisense和RNAi治疗行业主要由有名有实的公司领导,其中包括:
二. 支助F. Hoffmann-La Roche有限公司(瑞士)
二. 支助阿尔尼拉姆制药公司(美国)
• 爱奥尼斯制药公司(美国)
• Novartis AG(瑞士)
• 辉瑞公司(美国)
• 箭头制药公司(美国)
· 静脉疗法(英国)
• 德塞纳制药公司(美国)
• 贝尼特克生药公司(澳大利亚)
• Sarepta治疗公司(美国)
• 波浪生命科学有限公司(新加坡)
• 阿布图斯生药公司(加拿大)
• 萨诺菲(法国)
二. 支助AstraZeneca plc (英国).
二. 支助Biogen Inc. (美国).
二. 支助GSK plc (英国).
• RxRx有限公司(美国)
• Regulus治疗公司(美国)
• CureVac N.V.(德国)
• Modena股份有限公司(美国)
Antisense和RNAi治疗市场的最新动态是什么
- 2022年3月,Biogen Inc.和Ionis Pharmaces宣布第一阶段临床研究的阳性结果,该研究针对阳性肾上腺素横向硬化(ALS)进行抗激素寡核苷酸疗法,突出RNA针对神经变性疾病的治疗进展,加强抗激素治疗的管线.
- 2024年1月,Silence疗法宣布与AstraZeneca进行战略合作,共同开发抗感应疗法,涵盖多种疾病指示,将Silence的RNA靶向平台与AstraZeneca的全球发展和商业化能力结合起来,以加速RNA药物创新.
- 2024年3月,爱奥尼斯制药公司扩大了与萨诺菲的合作,以加快研发RNA目标抗感药,并新增了多个治疗目标,并强化了基于RNA的多种疾病治疗联合组合.
- 2025年8月,爱奥尼斯制药公司宣布多尼多尔森(Donidalorsen)是一款由预卡利克林指导的抗激素寡核苷酸疗法,在美国获得了预防遗传性血管瘤发作的许可,标志着罕见遗传紊乱的抗激素治疗取得显著进展.
- 2025年7月,阿尔尼拉姆制药公司针对肝性稀有疾病推出了新的RNA干扰(RNAi)治疗方案,扩大了其商业RNAi药物组合,并强化了基因隔离技术在治疗遗传紊乱方面日益增长的作用.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











