



全球银行硬件维护、软件支持和服务台支持服务市场分割,按服务类型(ATM-维护服务费用、ATM-业务支持服务费用、数字信号系统、队列管理系统)、应用程序(即时测试器、检测器和柜台、银行基斯克、终端用户设备、周边设备)、组件(硬件、软件)、部署模式(现场支持、远程/基于计算机的支持、混合支持模式)、合同类型(年度维护合同)、综合管理服务合同、付费-Per-Incent/On-Demand支持)、银行类型(商行和零售银行、合作银行和信用联盟、区域和社区银行)、支持渠道(现场外勤工程师、远程服务台和呼叫中心、自助诊断门户)、终端用户(公共部门银行、私营部门银行、非银行金融公司)、服务级别(商行时数)、预付服务级别(商行数小时)、预先/备用反应/备用反应工具、预先反应/备用反应模式、
银行硬件维护、软件支持和服务台支持服务市场规模和增长率是什么
- 根据数据桥市场研究分析,银行硬件维护、软件支持和服务台支持服务市场价值为:2025年13.14亿美元预计将达到到2033年达到24.51亿美元,生长在一个2026年至2033年CAGR为8.10%.
- 由于银行业务数字化程度的提高,自动取款机和电站等自助服务技术的日益采用,以及零售和商业银行网络对不间断银行服务和系统可靠性的需求不断增长,市场得到了强劲增长。
- 日益依赖数字银行需要确保24/7系统的可用性,促使金融机构对综合支助服务进行大量投资,包括预防性硬件维护、实时软件故障排除、以及专门保护不间断客户服务的服务台业务。
市场大小和预测
- 全球市场价值(2025):13.14亿美元
- 预期市场价值(2033年):24.51亿美元
- CAGR(2026-2033年): 8.10%
- 2025年主要区域:北美
- 最快增长区域:亚太
银行硬件维护、软件支持和服务台支持服务市场的主要外卖是什么
- 北美主导了全球银行硬件维护、软件支持和服务台支持服务市场,2025年收入份额最大,为38.26%,其驱动力是金融机构的强大存在以及它们继续注重加强数字基础设施和业务效率。
- 亚太区域的市场增长率最高,其动力是农村和半城市地区的银行网络不断扩大,自动取款机和自助服务站设施不断上升,以及日益需要不同银行环境中的本地化多语种客户支助解决方案。
- 自动取款机 -- -- 维护服务费用部分在2025年占了市场最大收入份额39.40%,其驱动力是高度依赖自动取款机进行现金交易和24/7银行服务。
- 数字标志系统部分记录了2026至2033年最快的增长率,支持这一增长的还有对加强部门内客户通信、实时服务更新和跨多部门银行网络的集中内容管理日益增长的需求。
- 2025年,银行亭部分在应用程序类别中拥有最大的收入份额,其动力是更多地部署自助服务解决方案,以减少等候时间并改进客户服务效率。
- 货币探测器和柜台部分记录了2026至2033年最快的增长率,由于更加注重欺诈侦查、现金处理准确性和监管合规性而火上浇油。
- 硬件部分在2025年占据了市场主导地位,因为实际银行基础设施的安装和保养范围很广,而软件部分的增长速度最快,因为数字银行平台和自动化技术的采用越来越多。
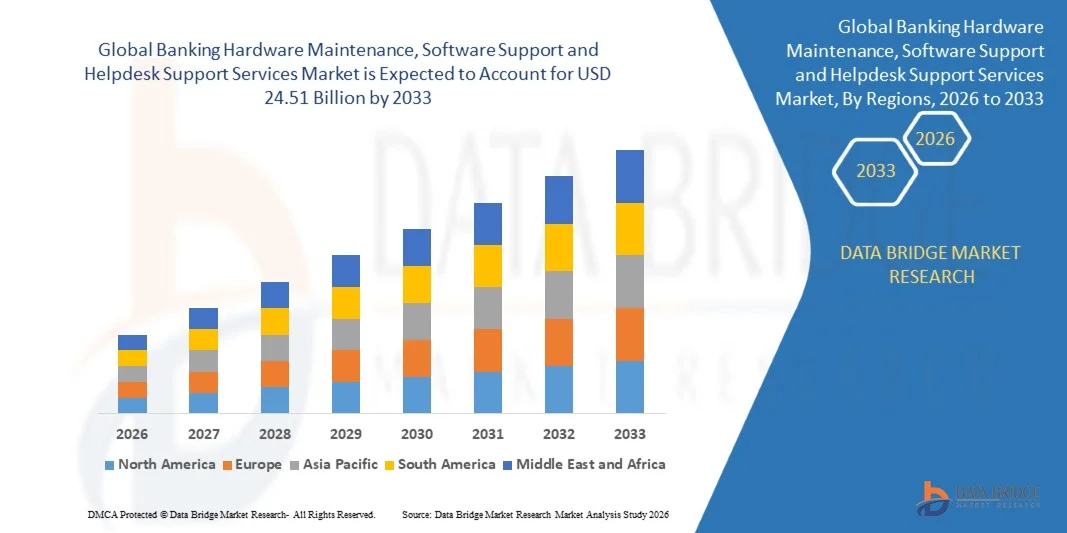
范围与银行硬件维护、软件支持和服务台支持服务市场分割报告
|
属性 |
银行硬件维护、软件支持和服务台支持服务 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
银行硬件维护、软件支持和服务台支持服务市场的主要趋势是什么
- 金融机构越来越多地要求综合硬件、软件和服务台在单一的集中服务模式下提供支助,以简化业绩并尽量减少故障时间。
- 2025年,一家主要的东南亚银行与一家全球IT公司合作,在其区域分支机构实施一个硬件软件综合支持模式,系统运行时间提高了28.00%,售票时间缩短了36.00%。
- 供应商将实时监测和基于AI的诊断纳入服务提供平台,以预先防止硬件故障并减少跨大型多分支自动取款机和站台网络的事件响应时间.
- 2025年1月,Diebold Nixdorf扩大了与设在荷兰的消费金融服务提供商Geldmaat的伙伴关系,为荷兰市场的1 800多台自动取款机和现金系统提供长期管理服务,包括服务台、监测、维护和修理服务。
- 金融机构继续优先考虑集中、强化的AI支助模式,而不是零散、单一职能的服务合同,将综合管理的服务确立为重组市场的核心结构趋势。
银行硬件维护、软件支持和服务台支持服务市场的主要驱动器是什么
- 金融机构面临巨大的压力,需要通过数字和实体平台提供不间断的银行服务,从而推动对强有力的硬件和软件支持系统的持续投资。
- 2025年,Diebold Nixdorf与一家主要的西欧银行签订了一项为期五年的管理服务协议,价值超过2,000万美元,用于DN系列多功能自动取款机,此外还有巴西、中东和亚太地区的主要服务合同。
- 扩大数字银行业务和扩散自助服务技术,促使对及时维修和软件故障排除的需求激增,使传统和现代银行基础设施全面运作。
- 2025年,Diebold Nixdorf获得合同,管理由四家比利时银行组成的合资企业的ATM合并网络,提供端到端管理,一个渐进的ATM替换程序,并在整个网络的单一软件平台上统一运行.
- 金融机构持续投资于现时担保、数字基础设施现代化和外包支助关系,将全面的硬件和软件支助服务定位为一项基本、非全权的银行业务支出。
哪些因素挑战银行硬件维护、软件支持和服务台支持服务市场的增长
- 维持过时的银行硬件和定制的后遗症软件平台的相关费用造成了沉重的财政负担,特别是对于需要老化系统的端到端支助的中型机构而言。
- 2025年,行业分析发现,中型机构面临不成比例的财政压力,无法确保为遗留的自动取款机网络提供全面支持,因为定制的老平台需要专业技术人员和定期补补,使规模较小的内部信息技术团队难以以成本效益高的方式提供服务。
- 遗留系统往往缺乏与现代诊断和监测工具的相容性,延长了解答时间并日益依赖拥有专门机构知识的供应商专用技术人员。
- 在维持旧银行系统方面经验丰富的技术专业人员的短缺加重了遗留的基础设施挑战,相关的培训和外包费用限制了较小的银行机构的可扩展性。
- 遗留的基础设施复杂,技术熟练人员持续短缺,以及较小的机构成本负担过重,这些都限制了支助服务的可扩展性,即使对全面覆盖的需求继续扩大。
银行硬件维护、软件支持和服务台支持服务市场如何分割
银行硬件维护,软件支持和服务台支持服务市场按服务类型,应用程序,组件,部署模式,合同类型,银行类型,支持渠道,终端用户,服务水平,定价模式进行分拆.
- 按服务类型
根据服务类型,银行硬件维护、软件支持和服务台支持服务市场分为自动取款机-维护服务费用,自动取款机-业务支持服务费用,数字标志系统,以及队列管理系统。 自动取款机 -- -- 维护服务成本部分在2025年占据市场主导地位,市场收入份额最大,为39.40%,原因是现金交易高度依赖自动取款机和24/7银行服务。 银行优先维护自动取款机,以确保不间断地提供服务,并尽量减少故障时间,这对客户的满意度和业务效率至关重要。
数字标志系统部分的增长速度最快,从2026年到2033年,同时对加强部门内客户通信和实时服务更新的需求不断增加。 这些系统为银行提供动态内容交付,协助品牌推广和排队控制,而与集中管理平台的整合则会进一步提高其跨多分支银行网络的效用.
- 通过应用程序
以应用为基础,将市场分为货币分拣器,探测器和计数器,银行站,终端用户装置等外围设备. 银行亭部分在2025年拥有了最大的市场收入份额,原因是更多地采用了旨在减少等候时间和提高客户服务效率的自助解决方案。 Kiosks在处理账户更新、支票存款和文件印刷等日常银行工作方面发挥着至关重要的作用。
货币探测器和柜台部分记录了2026至2033年最快的增长率,由于更加注重欺诈侦查、现金处理准确性和监管合规性而火上浇油。 这些设备越来越依赖维护合同和软件更新,以确保最佳性能和数据跟踪。
- 按组成部分
基于组件,市场被分割成硬件和软件. 硬件部分在2025年占据了市场主导地位,原因是包括自动取款机、电站和现金回收商在内的有形银行基础设施的广泛安装和维护。 对定期维修和更换遗留系统的需求大大地提高了总体服务费用。
软件部分在数字银行平台和自动化技术的日益采用下,2026年至2033年的增长速度最快. 银行投资于远程诊断、软件补丁和服务台支持,以确保系统安全、减少停用、增强用户经验。
- 按部署模式
以部署模式为基础,将市场分入现场支持,远程/以云为基础的支持,以及混合支持模式. 2025年,现场支助部门以47.60%的股权支配了市场,这反映出银行继续倾向于对影响现金发放和交易处理设备的关键硬件故障采取直接操作技术员应对措施。
远程/以云为基础的支助部门在2026年至2033年的CAGR增长最快,为11.20%,其动力是越来越多地采用实时监测和基于AI的诊断,以预先防止故障并缩短事件反应时间。
- 按合同类型
根据合同类型,市场分为年度维护合同、全面管理服务合同和按需支付费用支助。 2025年,全面管理的服务合同部分占市场份额的44.30%,反映出银行越来越倾向于捆绑的维护和支助解决方案,其中包括根据单一服务协议对系统进行主动监测和解决。
2026年至2033年,在寻求灵活、成本控制支助模式的较小区域和社区银行日益采用这一模式的推动下,每起事件/需求支助部分的CAGR增长最快,达到10.40%。
- 按银行类型
根据银行类型,市场分为商业和零售银行、合作银行和信用社以及区域和社区银行。 商业和零售银行部分在2025年占了市场的62.80%的份额,其驱动力是其分支和自动取款机网络的规模以及相应的更大的硬件维护和支助服务需求。
2026年至2033年,随着小型机构对遗留基础设施的现代化,由于硬件和软件支持职能越来越多地外包给专业供应商,区域和社区银行部门在CAGR中的增长最快,达到9.60%。
- 通过支持频道
在支持渠道的基础上,市场被分割成现场现场工程师、远程服务台和呼叫中心以及自助诊断门户。 远程服务台和呼叫中心部分在2025年占市场份额为45.90%,反映了能够向多个时区上千个客户机构提供服务的中央支助业务的规模效率。
自助诊断门户部分的CAGR增长最快,从2026年到2033年增长为12.10%,其动力是银行对基于AI的诊断工具的投资不断增加,减少了第一反应时间并降低了每起事故的支助费用.
- 按终端用户
在最终用户的基础上,市场分为公共部门银行、私营部门银行和非银行金融公司。 私营部门银行部分在2025年占据了市场主导地位,占比为51.40%,原因是采用技术的周期加快,外包硬件和软件支助合同的预算灵活性提高。
非银行金融公司(NBFCs)部分在进入零售贷款和支付服务的NBFCs中迅速扩大自我服务和数字亭的部署,从2026年到2033年,CAGR增长最快,达到10.80%.
- 按服务级别
根据服务水平,市场分为标准支持(营业时间),溢价24/7支持和关键/优先响应支持. 24/7的保费支持部分在2025年占了48.70%的市场份额,反映了自动取款机和数字银行基础设施的关键和始终存在的性质,无法容忍扩展的服务中断。
关键/优先反应支助部分在2026至2033年的CAGR增长最快,为10.90%,其动力是银行对有保证的、合同界定的特派团关键硬件反应时间服务级协议的投资不断增加。
- 按定价模式
根据定价模式,市场被划分为固定收费认购、基于使用/每件定价以及基于结果/SLA相关定价。 2025年,固定收费订阅部分占了市场的53.20%的份额,反映了银行在大型多分支硬件车队中倾向于提供可预测的、可预算的支助费用。
基于成果的/与SLA相挂钩的定价部分在2026年至2033年的CAGR中增长最快,为11.60%,原因是银行对支持合同的需求不断增加,将供应商报酬直接与可衡量的超时和超时业绩挂钩。
哪个地区拥有银行硬件维护、软件支持和服务台支持服务市场的最大份额
- 北美在银行硬件维护、软件支持和服务台支持服务市场中占了主导地位,在2025年收入份额最大,为38.26%,其驱动力是金融机构的强大存在及其继续注重加强数字基础设施和业务效率。
- 本区域得益于早期采用先进的银行系统,增加对网络安全的投资,以及城市和郊区各部门对24/7技术支持的强劲需求,从而加强了北美在全球市场上的领导作用。
美国银行硬件维护、软件支持和服务台支持服务市场透视
美国市场获得北美最大的收入份额,银行服务迅速数字化,金融交易高度依赖自动取款机和终端用户站。 对提供综合硬件和软件配套配套服务的管理服务商越来越偏好,这加速了市场增长,同时对实时故障排除和软件补丁需求的增加推动了对技术支持基础设施的持续投资。
英国银行硬件维护、软件支持和服务台支持服务市场透视
英国市场在2026年到2033年的强劲增长,其动力是该国转向将实体分行与数字渠道相结合的混合银行模式. 金融机构越来越多地投资于外包维护和服务台服务,以减少故障时间、提高效率并满足消费者对不间断系统运行的不断增长的期望。
德国银行硬件维护、软件支持和服务台支持服务市场透视
德国市场从2026年到2033年出现强劲增长,对自动化银行解决方案的强劲需求和强大的信息技术支持框架为后盾. 德国银行投资于安全可扩展的软件和硬件支持服务,以应对日益增长的网络威胁,而该国对工业级基础设施的重视确保了对高质量维护系统的持续需求.
亚太银行硬件维护、软件支持和服务台支持服务市场洞察
2026年至2033年,在快速金融普惠、自动取款机渗透率上升以及包括印度、印度尼西亚和菲律宾在内的发展中经济体越来越多地采用银行服务站的推动下,亚太市场在全球市场中增长率最高。 地方银行与全球服务提供者结成伙伴,以提高服务可靠性并降低半城市和农村地区的业务费用。
中国银行硬件维护,软件支持和服务台支持服务市场透视.
中国因其扩张的银行网络、强有力的数字化转型战略以及政府促进金融普惠的举措而占亚太最大的收入份额。 智能自动取款机、触摸站和数字标志系统越来越多的部署,驱动了对端到端支助服务的需求,地方服务提供者扩大了投资组合,为国有和私营银行提供服务。
在银行硬件维护、软件支持和服务台支持服务市场中哪些是顶级公司
银行硬件维护、软件支持和服务台支持服务行业主要由老牌公司领导,包括:
- Diebold Nixdorf公司(美国).
- NCR Voyix公司(美国).
- NCR Atleos公司(美国).
- 大木电气工业有限公司.(日本)
- 卢米斯 AB(瑞典)
- 荣耀全球解决方案(国际)有限公司(英国)
- Hitachi有限公司(日本)
- CashLink全球系统有限公司(印度)
- 惠普公司(美国)
- Oracle Corporation (美国).
- 服务现在公司(美国)
- Cisco Systems股份有限公司(美国)
- GRG 银行设备有限公司(中国)
- Triton Systems of Delaware, LLC (美国)
- Nautilus Hyosung America Inc.(韩国)
银行硬件维护、软件支持和服务台支持服务市场的最新发展情况是什么
- 2025年1月,Diebold Nixdorf扩大了与设在荷兰的消费金融服务提供商Geldmaat的伙伴关系,为荷兰市场的1 800多台自动取款机和现金系统提供长期管理服务,包括服务台、监测、维护和修理服务。
- 2025年,Diebold Nixdorf获得了管理由比利时四家银行,Argenta,AXA银行,Crelan,和vdk银行组成的合资企业ATM联合网络的合同,在DN Vynamic软件平台上提供端到端的管理并统一运营.
- 2025年,Diebold Nixdorf与一家主要西欧银行签订了一项为期五年、价值超过2,000万美元的管理服务协议,用于DN系列多功能自动取款机,并在巴西、中东和亚太地区签订了主要服务合同。
- 2026年4月,Diebold Nixdorf在北欧地区获得一份FOREX ATM管理合同,反映了整个行业持续的趋势,金融机构将ATM管理外包给专业供应商,以专注于核心客户服务活动.
- 2023年1月,联合遗产信用社与NCR公司合作实施NCR的ATM作为服务解决方案,提高车队管理效率,精简业务,通过简化ATM管理和提供服务,增强客户经验.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











