


全球电池作为服务市场分割、按服务类型(订阅模式和付费-使用模式)、能源储存能力(低于50千瓦小时、50-100千瓦小时和100多千瓦小时)、应用(能源储存、汽车和运输、工业应用等)、终端用户(汽车、电信、能源和公用事业、住宅、商业和工业等) -- -- 2032年工业趋势和预测
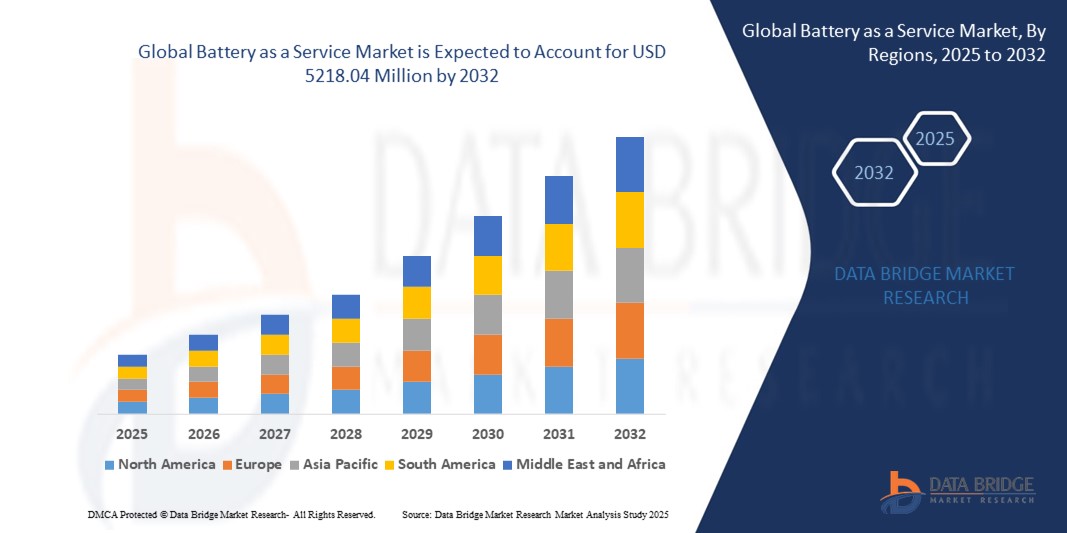
全球电池作为服务市场规模和增长率是什么?
- 全球电池作为服务市场规模的价值2024年7.5亿美元并可望达到至2032年达到52.1804亿美元, 以美元计CAGR为27.44%.预测期间
- 增长的驱动力主要在于:电动车辆(EVs)和需要克服高昂的前置电池成本,使BaaS成为消费者和车队运营商都具有吸引力的模型.
- 此外,电池充电基础设施的进步、汽车制造商和能源供应商之间的战略伙伴关系以及政府的支持性鼓励措施正在加速大规模采用BaaS解决方案,大大推动了工业扩张
作为服务市场的电池大外卖是什么?
- 电池作为服务解决方案,使电站业主能够与车辆分开租赁电池,从而能够降低前期购买费用,更快地更换电池并改进能源效率管理
- 对BaaS的需求主要由以下因素所推动:EVs的渗透率不断提高,推动可持续能源解决方案,以及需要灵活的所有权模式来减轻消费者的负担。
- 随着对换乘站网络的投资增加,汽车和能源部门之间的协作日益加强,以及消费者对具有成本效益的电站所有权的需求,BaaS正在全球电站生态系统中成为变革模式
- 亚太在快速城市化、越来越多地采用电动车辆和政府支持性举措的推动下,在2024年将电池作为服务市场占据主导地位,收入份额最大,为42.5%。
- 北美电池作为一个服务市场预计将在2025年至2032年期间以最快的CAGR增长10.6%,其驱动力是加速EV的采用,提高环境意识,以及大力投资充电和交换基础设施
- 订阅模式部分主导了市场,2024年收入份额最大,为61.4%,其驱动力在于其可预测的成本结构和对个体EV业主和车队运营商的方便性
报告作为服务市场分割的范围和电池
| 属性 | 电池作为服务密钥市场透视 |
| 覆盖部分 |
|
| 涵盖国家 | 北美
欧洲
亚太
中东和非洲
南美洲
|
| 关键市场玩家 |
|
| 市场机会 |
|
| 添加数据信息集的值 | 除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
作为服务市场,电池中的关键趋势是什么?
IOT与智能能源管理AI的整合
- 形成全球电池作为服务(BaaS)市场的一个主要趋势是集成人工智能(AI)和"物联网"(IOT)平台,以优化能耗,监测电池性能,并延长生命周期效率. 这一趋势正在促使更多的人采用电力车辆(EV)用户和储能运营商
- 例如,NIO和Gogoro等公司在其电池交换网络中嵌入了AI动力预测分析,以评估用户行为、充电周期和电网需求,从而能够更智能地分配能源和提高成本效率。
- 基于AI的解决方案可以让服务供应商预测维护需求,防止突发故障,并实时提供电池健康的真知灼见,而IoT连接则能实现远程监测并和EV车队无缝地融合.
- 这种向智能和连接的BaaS平台的转变正在通过提供方便、成本透明度和可靠性来重新界定用户的期望。
- 公司越来越多地投资于智能化,AI驱动的BaaS解决方案,以加强用户信任,提高操作效率,并支持向电气化的更广阔转变.
- 对预测性、AI驱动和IoT-Integration BaaS模型的需求正在增加,预计在未来数年将加快在EV和可再生能源应用方面的采用。
电池作为服务市场的关键驱动器是什么?
- 日益采用电动车辆,加上政府鼓励促进绿色流动性,是电池作为服务市场的主要驱动力
- 例如,2024年,Gogoro与Enel X合作,扩大在欧洲的电池交换基础设施,目的是通过可扩展和具有成本效益的解决方案来加快EV的采用
- 由于EV电池的前期成本高,BaaS通过降低初始购买价格并转向基于订阅的所有权模式而成为一个有吸引力的选择. 这种可负担性因素对消费者个人和车队运营商都是关键促成因素。
- 日益增长的城市化和对可持续公共及商业运输的需求正在进一步促进采用BaaS,因为它确保减少故障时间和方便更换电池
- 电池交换的方便、可预测的订阅费用以及支持能源储存一体化,都推动了市场的发展。
- 此外,日益重视循环经济模式和废旧电池回收利用,加强了电池作为一种服务解决方案的可持续性吸引力
哪个因素挑战电池作为服务市场的增长?
- 与建立大型电池交换站和服务网络有关的高基础设施成本仍然是扩大市场的主要障碍
- 例如,东南亚的几个EV创业企业由于资本支出要求高,努力扩大互换网络,将采用限制在城市中心之外
- 不同电站制造商对电池标准化的担忧构成又一挑战,因为缺乏互操作性限制了可扩展性,不利于跨品牌的采用
- 消费者对互换站的可靠性和可用性持怀疑态度,特别是在欠发达地区,这增加了收养障碍
- 此外,锂、镍和钴的原材料价格起伏增加了业务费用,使服务价格更不稳定
- 要克服这些挑战,需要电子能源制造商、政府和能源供应商加强合作,以建立标准化平台,扩大基础设施,并确保长期承受能力。
电池作为服务市场如何分割?
市场按服务类型划分,能源储存能力, 应用程序,以及最终用户.
- 按服务类型
根据服务类型,电池作为一个服务市场被分割成订阅模式和按人付费模式. 订阅模式部分在2024年占据了市场主导地位,收入份额最大,为61.4%,其驱动力在于其可预见的成本结构以及个体EV业主和车队运营商的方便性. 订阅使客户能够按需要互换或升级电池,确保灵活性,同时减轻高额前置所有权成本的负担. EV租赁方案以及政府支持的订阅试点越来越受欢迎,进一步支持了这一模式的主导地位。
预计2025年至2032年期间,按人均计酬模式将最快达到22.1%的CAGR,因为它为不需长期承诺而选择按需服务的用户提供了成本效益。 这一模式在共享流动服务、骑船队以及基础设施有限但不断扩大的地区越来越具有吸引力。 其吸引力在于新兴市场的承受能力、可扩展性和适宜性。
- 通过能源储存能力
根据储能能力,电池作为一个服务市场被分割成50克瓦小时以下,50-100克瓦小时以上,100克瓦小时以上. 50-100千瓦时段占2024年最大的收入份额48.7%,这主要是因为它适合主流电动车,双轮车和轻型商用车. 这种容量范围在范围、成本效益和充电/充电方便之间提供了平衡,使其成为消费者和车队运营商最广泛采用的。
超过100千瓦的路段预计将在2025至2032年达到23.5%的最快CAGR, 重型卡车、公共汽车和远程电动车辆的采用率不断上升, 随着商业物流和城市间运输日益转向电气化,需要提供容量较大的电池服务,以满足耐力和运营效率要求。 对高容量电池交换站的投资将进一步加快这一段。
- 按应用程序
在应用的基础上,电池作为一个服务市场被分解成能存储,汽车与运输,工业应用等. 汽车和运输业在2024年占了最大的收入份额,为55.2%,其动力是电力车辆的采用,特别是在城市交通、公共交通和交付服务方面。 BaaS解决了消费者对电池成本高和充电延误的担忧,使它成为了汽车行业的有吸引力的解决方案.
能源储存部分预计将在2025年至2032年期间达到21.8%的最快CAGR,其支持是它在平衡可再生能源一体化和提供电网稳定性方面的作用。 公用事业供应商和能源公司越来越多地采用BaaS模式来部署模块化储存装置,从而提供了灵活性并节省了费用。 这一趋势与全球向清洁能源和分散发电的推动密切相关。
- 按最终用户
在最终用户的基础上,电池作为一个服务市场被分割成汽车、电信、能源和公用事业、住宅、商业和工业等。 汽车部分在2024年占了最大的市场收入份额58.6%,由于EVs的渗透率不断上升,以及更倾向于节约成本,订阅式电池所有权而火上浇油. EV制造商和移动服务提供商越来越多地与BaaS运营商合作,以加强用户方便并加速采用.
电信部分预计将在2025年至2032年期间以22.9%的速度增长,因为电信公司采用BaaS作为5G塔和数据中心的备用电力解决方案。 需要可靠、不间断的电力来维持高速网络连接,这正驱动着这一部门的需求。 电信运营商和能源服务提供者之间的伙伴关系是进一步扩大这一应用的好办法。
作为服务市场,哪个地区拥有电池的最大份额?
- 亚太在快速城市化、越来越多地采用电动车辆以及政府鼓励换电池基础设施的支持性举措的推动下,在2024年,电池作为一个服务市场占据了主导地位,收入份额最大,为42.5%。 中国、日本和印度等国家正在率先扩大BaaS,因为其强大的制造业生态系统,扩大EV车队,并注重可持续能源解决方案
- 本区域的消费者被吸引到电池作为一种服务模式所提供的成本效率、灵活性和减少充电故障时间,特别是在人口稠密的城市地区,那里的电压渗透率正在急剧上升。
- 有利的政策、地方对EV技术的创新以及区域参与者的主导地位,将亚太定位为采用BaaS的全球枢纽,将其塑造为该行业最大和最具影响力的市场。
中国电池作为服务市场透视
中国电池作为服务市场在2024年收获了亚太地区最大的收入份额68%,这得益于其庞大的EV用户基础,强大的政府支持,以及大规模推出电池抽取站. 负担得起的订阅模式以及NIO和CATL等国内巨头的存在正在加速采用. 国家聪明的城市倡议和对共享流动服务的偏好进一步推动了市场扩张.
日本电池作为服务市场透视
日本电池作为一个服务市场,预计在预测期间,由于该国先进技术基础设施和EV渗透率不断提高,CAGR将增长。 日本的老龄化人口和对可靠性、安全性和方便性的强调正在激起对无缝电池挥发解决方案的需求。 将BaaS与连接的装置和智能移动服务相结合,也正在加强住宅和商业部门的采用。
印度电池作为服务市场透视
印度电池作为服务市场正在强劲增长,城市化程度不断提高,政府对EV的采用给予补贴,以及两轮和三轮EV部分的繁荣。 创业企业和当地制造商正在投资建设低成本、可扩展的电池搅拌网络,以满足日益增长的对负担得起的流动性的需求。 更加重视减少车辆排放和加强最后一英里的连通性,预计会进一步加强BaaS的采用。
作为服务市场,哪个地区是电池厂增长最快的地区?
北美电池作为服务市场预计将在2025年至2032年以最快的CAGR增长10.6%,其驱动力是加速采用EV、提高环境意识以及大力投资充电和交换基础设施。 美国和加拿大的消费者越来越优先考虑成本效益高的能源解决方案,而车队运营商则受益于减少停机时间和基于订阅的可预测所有制模式。
美国电池作为服务市场透视
美国市场在2024年占北美收入份额的近79%,其推波助澜的因素是高EV渗透率、消费者对订阅服务的强烈偏好以及汽车制造商和能源供应商之间日益加强的合作。 支持EV基础设施的联邦举措,加上互联技术的广泛采用,正在将美国定位为该区域的关键增长引擎.
加拿大电池作为服务市场透视
加拿大电池作为服务市场的势头正在增强,其清洁能源政策、政府对EV的采用给予补贴以及强调可持续的运输解决办法都为这一势头提供了动力。 对远程电波的需求日益增加,加上对城市交通基础设施的投资,正在推动公用事业和交通服务提供者采用灵活的电池抽取模式。
作为服务市场,电池公司的顶级公司是什么?
电池作为服务行业主要由历史悠久的公司领导,包括:
- NIO(中国)
- VinFast (越南语).
- 莱克特里克电子车辆有限公司(印度)
- Gogoro (台湾)
- 马欣德拉和马欣德拉有限公司(印度)
- 现代汽车公司(韩国)
- XPENG INC(中国)
- 弹出无穷 (印度)
- Yamaha汽车有限公司(日本)
- SAIC汽车有限公司(中国)
- 文森绿色技术(马来西亚)
- Nissan汽车有限公司(日本)
全球电池作为服务市场的最新发展是什么?
- 2025年1月,JSW MG Motor India与Kotak Mahindra Prime (India)合作,为其电池作为服务方案提供融资解决方案,旨在降低EV所有权的前期成本,并鼓励销售. 预计这一举措将使印度消费者在财政上更容易获得EV的采用。
- 2024年12月,Mahindra & Mahindra有限公司(印度)的子公司Last Mile Mobile与Vidyut(印度)合作推出电池作为电动车辆的服务方案,覆盖了Mahindra的ZEO(4W),Zor Grand和Treo Plus(3Ws)等型号. 预计这一举措将大大地降低印度日益增长的流动性部门的EV所有权壁垒并增加销售。
- 2024年9月,MG Motor India与Vidyut (India)携手推出新的客车融资模式,整合了电池作为MG彗星EV,MG Windsor EV等EV服务选项,并推出MG ZS EV. 预计这一合作将提高印度的经济承受能力并加快EV的采用
- 2024年8月,VinFast(越南语:VinFast)在菲律宾为其VF5型电力机车引入了电池订阅模式,允许客户租赁电池而不是支付高额前期费用. 这一办法旨在使电子企业在东南亚市场更具吸引力和财政可行性。
- 2024年7月,"现代汽车"公司(韩国)揭牌,新订服务与其电动车辆挂钩,最初计划在2025年在韩国提供. 这一方案目前正处于示范阶段,预计一旦全面实施,将加强现代教育战略。
- 2024年4月,VinFast(越南语:VinFast)在印度尼西亚启动了一项电池订阅政策,以解决消费者对电池健康和长期维护费用的关切. 该方案旨在增强消费者的信心并促使本区域采用更高的EV
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











