


全球啤酒包裝設備市場細分,按類型(研磨、糖化、冷卻、發酵、過濾和填充)、啤酒廠類型(大型啤酒廠、小型啤酒廠、精釀酒吧和區域性啤酒廠)、操作模式(手動、自動和半自動)劃分——行業趨勢及至2033年的預測
全球啤酒包装设备市场规模和增长率是多少
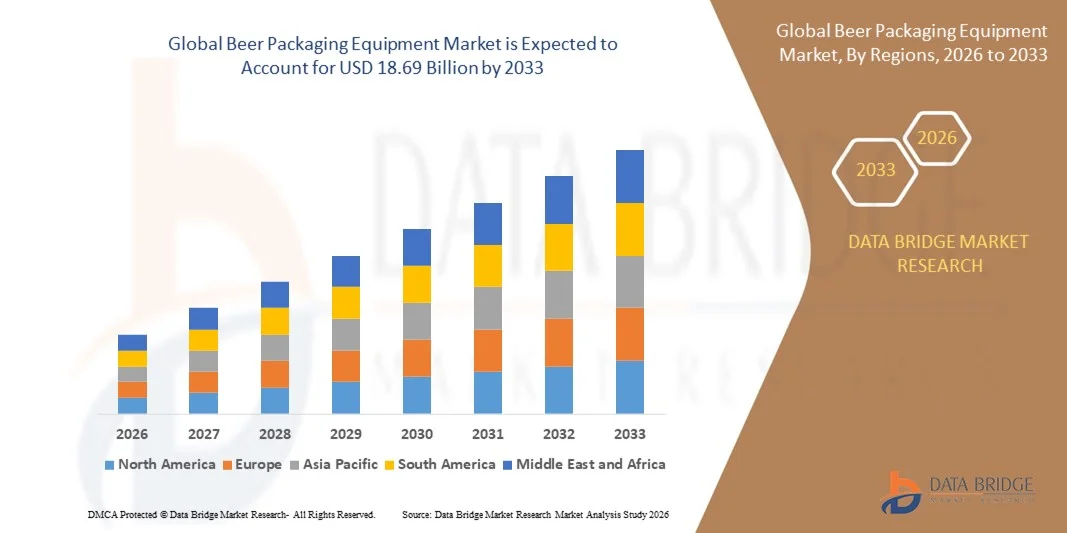
- 根据Data Bridge 市场研究分析,全球啤酒包装设备的市场规模估价如下:2025年131.4亿美元并可望达到截至2033年共186.9亿美元, 以美元计CAGR为4.50%预测期间
- 创新包装的增加增加了产品吸引力,成为使市场增长升级的主要因素,也增加了对方便和可持续的饮料包装的需求,以及全球啤酒需求的增加,这些是推动啤酒包装设备市场增长的主要因素。
市场大小和预测
- 全球市场价值(2025):131.4亿美元
- 预期市场价值(2033年):186.9亿美元
- 预测CAGR(2026-2033):4.50%
什么是啤酒包装设备市场的主要外卖
- 研发活动的兴起以及更多使用可生物降解和可再生原材料将进一步为啤酒包装设备市场创造新的机会。
- 然而,严格的环境立法的上升是限制市场增长的主要因素,并将进一步挑战啤酒包装设备市场的增长。
- 欧洲主导了2025年的啤酒包装设备市场,收入份额为39.8%,其驱动力是既有酿酒厂的强大存在,人均啤酒消费量高,以及德国、英国、法国、意大利和西班牙各地及早采用自动化和可持续的包装技术
- 北美预计将在2026至2033年间以9.6%的CAGR增长最快,包装提高美国和加拿大酿酒厂的自动化程度
- 2025年,填充部分占了市场的41.6%份额,因为填充系统是啤酒包装中资金最密集和技术最先进的阶段。
范围和啤酒包装设备市场分割报告
|
属性 |
啤酒包装设备 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
啤酒包装设备市场的主要趋势是什么
向高规格、紧凑型和数字一体化的啤酒包装设备转移
- 啤酒包装设备市场正在大力采用高速、节能和模块化的包装线,旨在支持产量上升和频繁的SKU转换
- 制造商正在采用与PLC和PC控制平台相结合的紧凑填充器、盖子和标签系统,用于实时监测和自动化
- 对节能、低足迹和灵活设备的需求日益增加,正在推动整个工艺酿酒厂、合同包装厂和大型商业酿酒厂的采用
- 例如克罗内斯、KHS、Sidel和Tetra Pak等公司推出了先进的啤酒包装系统,其吞吐量、数字诊断和远程维护能力得到提高。
- 日益重视智能工厂,产业4.0集成,预测性维护,正在加快转向数字连接的啤酒包装线.
- 由于啤酒生产商优先考虑效率、一致性和操作灵活性,啤酒包装设备仍将是高容量自动化酿造业务的核心。
啤酒包装设备市场的主要驱动力是什么
- 对高速、可靠和自动化包装解决方案的需求不断增加,以满足日益增长的全球啤酒消费和出口量
- 例如,2025年,克罗内斯,SIG,巴里-韦米勒等主要玩家以更快的填充速度扩展了啤酒包装组合,缩短了更换时间并改进了卫生标准.
- 越来越多地采用罐子、可回收的玻璃瓶和可持续包装形式,正在推动美国、欧洲和亚太各地对先进装填、密封和检查设备的需求。
- 服务器驱动系统、机器人、视觉检查和数字控制软件的进步提高了包装精度、运行时间和运行效率
- 手工业酿酒厂和私人标签啤酒品牌越来越多,对紧凑、可伸缩和成本效益高的包装设备的需求也越来越大
- 持续投资酿酒厂现代化预计啤酒包装设备市场将实现长期稳定增长,实现自动化和包装创新。
是什么因素挑战了啤酒包装设备市场的增长
- 与完全自动化、高速啤酒包装线有关的高资本成本限制了中小型酿酒厂的采用
- 例如,在2024-2025年期间,钢铁价格上涨、部件短缺和供应链中断,增加了酿酒厂经营者的设备采购和安装费用。
- 将新包装设备与传统酿酒系统相结合的复杂性增加了安装时间和技术依赖性
- 新兴市场技术专长和维护能力有限,导致采用先进的数字化综合包装解决方案的速度缓慢
- 翻新设备、人工或半自动系统以及合同包装服务的竞争对设备制造商造成定价压力
- 为了克服这些挑战,各公司正注重模块设计、融资模式、运营商培训和数字服务平台,以改善啤酒包装设备的无障碍性和采用性
啤酒包装设备市场如何分割
市场按类型、酿酒厂类型和操作方式.
- 按类型
根据类型,啤酒包装设备市场被分入米林,布鲁豪斯,凉爽,发酵,倒装等行业. 2025年,填充部分占了市场的41.6%份额,因为填充系统是啤酒包装中资本最密集和技术最先进的阶段。 对自动瓶子、罐子和桶装线的高需求,加上严格的卫生、速度和准确性要求,继续推动对这一部分的投资。 充装设备由于直接影响到吞吐量,产品一致性和保质期,因此被大型酿造厂和大型区域酿造厂广泛采用.
发酵部分预计从2026年到2033年CAGR增长最快,由工艺啤酒产量增加,以特产啤酒变种为实验,对精确温度和压力控制的发酵系统的需求量上升所驱动. 日益强调质量差异和批量一致性,正在加速采用全球微型酿酒所和酿酒所先进的发酵设备。
- 按酿酒类型
以酿酒厂类型为基础,啤酒包装设备市场被分出分出为:Macrobrewery,Microbrewery,Brew Pubs,和Regional Brewery. 宏观酿酒部分在2025年以48.2%的股权占据了市场主导地位,辅以大规模生产量,全球发售网络,并持续地投资高速全自动化包装线. 大型水龙头公司优先注重效率、标准化和成本优化,导致对先进装填、标签和托盘设备的强劲需求。
由于工艺啤酒文化的迅速扩展、溢价趋势以及消费者对当地酿酒和特产啤酒的偏好日益高涨,预计微型酿酒部分的CAGR在2026年至2033年期间将登记最快。 微型酿酒公司越来越多地投资于支持分批量较小、产品经常出厂和多格式包装的紧凑、模块化和灵活的包装设备。 政府对小型酿酒厂和不断增长的城市消费的支持,正在进一步加快这一部分设备的采用。
- 按运行方式
根据运营模式,啤酒包装设备市场被分入"手动","半自动"和"自动"系统. 受劳动力成本上升、生产规模扩大以及业务效率和质量一致性的强烈关注所驱动,自动部分在2025年拥有52.7%的最大市场份额。 自动啤酒包装设备提供高吞吐量,最小的人类干预,减少产品损失,并与数字监测和控制系统无缝结合,使其成为宏观和地区酿酒厂的首选.
半自动部分预计在2026至2033年CAGR增长最快,因为它在承受能力和性能之间提供了最佳的平衡. 中小型酿酒厂,特别是微型酿酒所和酿酒所,正在采用半自动系统来提高生产力,同时保持灵活性并降低资本支出. 对可扩展、易于操作的包装解决方案的需求日益增加,进一步推动了这一部门在全球的增长。
哪个地区拥有啤酒包装设备市场的最大份额
- 欧洲主导了2025年的啤酒包装设备市场,收入份额为39.8%,其驱动力是既有酿酒厂的强大存在,人均啤酒消费量高,以及德国,英国,法国,意大利,西班牙等地早期采用自动化并可持续的包装技术. 严格食品安全监管,重视可回收包装,持续推进酿造基础设施现代化,为先进装配,标签,检验设备提供燃料.
- 领先的欧洲设备制造商正在引进高速、节能和数字一体化的啤酒包装系统,以加强该地区的技术领导。 大力搞好工业4.0,智能工厂,预测维护进一步支撑了长期市场扩张.
- 全球酿酒厂集团的高度集中、熟练劳动力的提供以及强大的工程生态系统加强了欧洲在啤酒包装设备市场的支配地位
哪个地区拥有啤酒包装设备市场的最大份额
- 欧洲主导了2025年的啤酒包装设备市场,收入份额为39.8%,其驱动力是既有酿酒厂的强大存在,人均啤酒消费量高,以及德国、英国、法国、意大利和西班牙各地及早采用自动化和可持续的包装技术
- 严格食品安全监管,注重可回收包装,持续推进酿造基础设施现代化,为先进装配,标签,检验设备提供燃料. 欧洲主要设备制造商正在引进高速、节能和数字一体化的啤酒包装系统,加强该区域的技术领导
- 大力搞好工业4.0,智能工厂,预测维护进一步支撑了长期市场扩张. 全球酿酒厂集团的高度集中、熟练劳动力的提供以及强大的工程生态系统加强了欧洲在啤酒包装设备市场的支配地位
德国啤酒包装设备市场透视
德国是欧洲最大的贡献国,得到其浓厚的酿造遗产,大量酿造厂的支持,在高精度包装机械制造方面处于领先地位. 瓶装和罐装线路不断升级,可回收玻璃系统需求不断增长,严格卫生标准驱动设备被采用. 主要的OEM和以出口为导向的机械供应商的存在进一步加强了市场增长。
英国啤酒包装设备市场透视
由于手工业酿造厂迅速扩张,溢价啤酒消费不断增长,并增加对灵活包装解决方案的投资,英国做出了重大贡献. 酿酒厂正在采用紧凑和模块化设备,以支持小批量生产和产品的频繁发射。 可持续性倡议和可回收包装格式进一步刺激了需求。
北美啤酒包装设备市场
北美预计将在2026至2033年间以9.6%的速度登记CAGR, 其动力是工艺啤酒产量不断上升, 种植罐装包装, 酿酒公司正在对高速,低下行包装线进行大量投资,以提高效率,减少劳动力依赖,并保持产品一致性. 扩大合同酿造和私人标签啤酒生产进一步加快了设备需求.
美国啤酒包装设备市场透视
美国是北美最大的贡献国,辅以庞大的工艺和区域性酿酒基地,消费者对罐头和口味啤酒的强烈需求,并迅速采用自动化包装技术. 加大酿酒厂扩建,现代化工程建设力度,以经营效率为重点,带动了充装,封装,托盘设备的强劲需求.
加拿大啤酒包装设备市场透视
加拿大由于工艺酿造厂渗透率上升、出口增加和对可持续包装形式越来越偏好而呈现出稳步增长。 酿酒厂正在投资于灵活和半自动的包装解决方案,以支持可伸缩性. 政府支持地方制造业和食品加工现代化,进一步支持市场采纳.
亚太啤酒包装设备市场
亚太继续显示出强劲的增长,这得到了啤酒消费增加、城市人口增加以及中国、印度、日本和东南亚酿酒业投资增加的支持。 溢价啤酒部分的增长、国际酿酒厂的扩建以及当地酿酒设施的现代化正在驱动对高级啤酒包装设备的需求。
啤酒包装设备市场中哪些是顶级公司
啤酒包装设备行业主要由历史悠久的公司主导,包括:
- Amcor Plc(瑞士)
- O-I Glass (美国).
- 皇冠控股股份有限公司(美国)
- 阿尔达赫集团股份有限公司(卢森堡)
- 维拉利亚·萨(法国)
- 泰特拉·帕克集团(瑞士)
- 球会(美国)
- 维德拉拉·萨(西班牙)
- Toyo Seikan集团控股有限公司(日本)
- CPMC 控股有限公司(中国)
全球啤酒包装设备市场的近期发展情况如何
- 2024年7月,Ardagh集团的子公司AGP-North America扩展了国内出产的玻璃组合,引入了新系列的工艺饮料瓶,包括12个以翡翠,绿色,花纹,和琥珀等颜色制作的以百分百可循环玻璃为原料的酒瓶; 此外,该公司还于2024年3月与Stevens Point Brewery合作提供玻璃啤酒瓶,强化了对可持续和当地生产的啤酒包装解决方案的承诺.
- 2024年5月,在巴塞罗那的"超时节"(Time Out Festival)上,迪亚高揭开了一瓶创新的贝利斯爱尔兰奶油瓶,里面装有90%的纸张内容,由PA咨询公司和PulPac公司合作开发,使用可循环塑料衬里干磨面纤维技术,突出迪亚高专注于测试消费者反应,并推进饮料业的可持续包装替代品.
- 2023年10月25日,Ball Corporation宣布在Red Rocks Amphitheatre安装循环倒置机,通过奖励消费者返还已用过的饮料容器来激励回收,表明该公司不断努力在啤酒包装生态系统内促进循环经济做法和可持续性。
- 2023年11月,Ardagh Group S.A.通过其BuyOur Bottles平台推出了新的波士顿圆形饮料瓶,提供了适合啤酒和其他饮料的经典多功能包装选项,从而加强了酿酒和饮料生产商的可获取和可定制包装解决方案组合.
- 2023年12月,Amcor plc引入了"WIPE",这是一种由技术驱动的创新,它利用先进的数字工具来评估和提高罐子和瓶子等啤酒包装材料的质量和耐用性,强化了Amcor作为关注包装完整性和性能卓越的可信赖伙伴的地位.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











