


全球生物可吸收聚合物市场,按产品(聚乳酸(PLA)、聚乙醇酸(PGA)、聚乳酸-共-乙醇酸)(PLGA)、聚己内酯(PCL)、其他)、应用(药物输送、矫形器械、其他)、国家(美国、加拿大、墨西哥、巴西、阿根廷、南美洲其他地区、德国、法国、意大利、英国、比利时、西班牙、俄罗斯、土耳其、荷兰、瑞士、欧洲其他地区、日本、中国、印度、韩国、澳大利亚、新加坡、马来西亚、泰国、印度尼西亚、菲律宾、亚太其他地区、阿联酋、沙特阿拉伯、埃及、南非、以色列、中东和非洲其他地区)划分的行业趋势和预测到 2029 年。
全球生物聚合物市场规模和增长率是什么
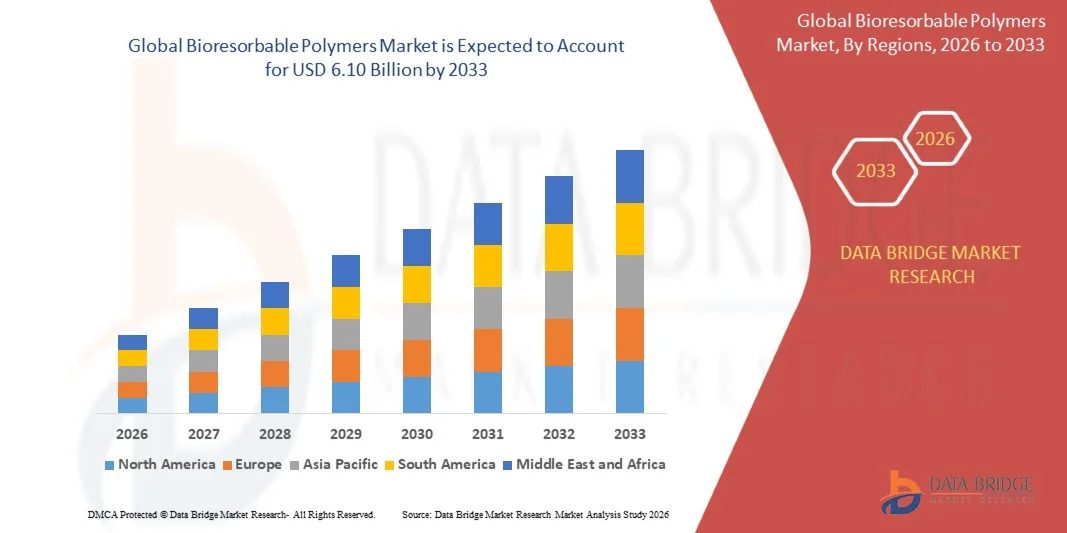
- 根据数据桥市场研究分析,全球生物可逆聚合物市场规模被估价为:2025年19.8亿美元并可望达到到2033年达到61.0亿美元, 以美元计CAGR为15.1%.预测期间
- 全球外科手术次数的增加是推动生物可逆聚合物市场增长的主要因素之一。
- 对这些聚合物的需求量很大,因为它们容易溶入体液中而不会引起任何残留的副作用,药物施用需求的增加也加速了市场的增长。
市场大小和预测
- 全球市场价值(2025):19.8亿美元
- 预期市场价值(2033年):610亿美元
- CAGR预测(2026-2033):15.10%
生物聚合物市场的主要外卖是什么
- 该产品在假肢等生物医学应用中的高使用率,以及替代被破坏的关节等,有利的偿还方案进一步影响了市场
- 此外,投资激增、有利的政府规章、投资激增和矫形病人人数增多对生物聚合物市场产生了积极影响。 此外,电子接线和三维打印技术的出现为市场参与者提供了有利可图的机会。
- 另一方面,生物活性聚合物的成本高于常规聚合物的成本,发展中国家缺乏质量控制措施,预计将阻碍市场增长。 对最低侵入性外科手术的偏好和对医疗器械的严格管制框架的增加,预计将对生物可逆聚合物市场构成挑战
- 2025年,北美主导了生物可逆聚合物市场,收入份额为33.5%,其动力是先进保健基础设施、医疗器械制造的强劲增长,以及美国和加拿大各地日益采用可吸收植入和药物输送系统
- 亚太区域预计将在2026至2033年期间以15.9%的CAGR的速度登记在册,其动力是中国、日本、印度、韩国和东南亚的保健基础设施迅速扩大、医疗旅游、外科手术程序不断上升以及医疗器械制造不断增长。
- 聚乳酸(PLA)部分占据了市场29.5%的份额,因为它具有出色的生物相容性、生物降解性以及矫形植入、缝合和固定装置的广泛使用
范围和生物聚合物市场分割报告
|
属性 |
生物聚合物关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
生物聚合物市场的关键趋势是什么
“......逐步转向先进的医疗植入和药物提供应用“
- 生物活性聚合物市场正在经历整形固定装置、缝合器、心血管脚手架和控制下药物运载系统的强有力采用,因为它们能够安全地降解在体内。
- 制造商越来越多地开发高性能聚合物,如PLA、PGA、PCL和PLGA,其机械强度、生物相容性以及临床使用的可预计降解率得到提高
- 对最低侵入性手术和临时植入的需求日益增加,正在加速使用生物可抗体材料,从而不再需要二次取出程序
- 例如,Corbion、Evonik Industries、DSM和Foster Corporation等公司正在扩大用于植入、组织工程和药物释放系统的医疗级可吸收聚合物的投资组合。
- 3D打印和患者专用脚手架开发日益融合,进一步推动再生医学和定制外科应用的创新
- 随着保健转向更安全、个性化和生物可降解的植入解决方案,可生物抗体聚合物仍将对先进的医疗器械开发和长期治疗效率至关重要。
生物聚合物市场的主要驱动力是什么
- 对可生物降解的医学植入和可吸收接缝的需求不断增加,是增长的一个主要动力,特别是在矫形器、心血管和伤口闭合应用方面。
- 例如,在2025-2026年,Evonik、Corbion和DSM等主要公司加强了它们为可植入装置和药物输送技术提供的医疗生物材料。
- 慢性病、骨骼疾病、心血管疾病和老龄化人口的发病率不断上升,使美国、欧洲和亚太地区的需求增加。
- 聚合物化学,降解控制和机械性能的进步,显著改善了临床接受程度和功能.
- 药物吸附剂、显微镜、脚手架和组织再生的使用不断增多,正在形成强劲的长期商业需求
- 在对医疗研发、生物材料创新和再生医学进行稳步投资的支持下,预计市场将出现强劲的长期增长。
哪个因素挑战了生物聚合物市场的增长
- 与医疗级原材料、绝育和复杂的聚合物加工有关的高成本继续限制更广泛的采用
- 例如,在2024-2026年期间,特殊聚合物原料价格波动和严格的医疗合规要求增加了全球制造商的生产成本
- 实现可预测的降解率和足够的机械强度的复杂性仍然是一项重大技术挑战,特别是对负载植入物而言。
- 有限的长期临床数据和严格的FDA/CE监管批准减缓了产品商业化和市场进入时限
- 金属植入物、陶瓷生物材料和传统不可抗体聚合物的竞争造成定价压力和采用障碍
- 为了解决这些问题,各公司正侧重于先进的聚合物工程、临床鉴定和成本优化制造,以扩大全球采用。
生物聚合物市场如何分割
市场按产品和应用.
• 按产品分列
以产品为基础,可生物抗缩聚合物市场被分解成多聚酯酸(PLA),多聚糖酸(PGA),多聚糖-共聚糖酸(PLGA),多聚糖活性酮(PCL)等. Polylactic Acid(PLA)部分占市场29.5%的比重,因为它具有出色的生物相容性、生物降解性以及整形植入、缝合和固定装置的广泛使用。 PLA之所以被广泛偏好,是因为它会降解为乳酸,而乳酸自然由身体代谢而来,从而不再需要二次手术. 其高机械强度和坚韧性进一步支撑了其在医疗器械制造中的使用.
PLGA部分预计将在2026年至2033年CAGR增长最快,其动力是控制下药物运载系统、微球、纳米粒子和组织工程脚手架越来越多地采用。 它因地制宜的退化情况以及长效注射疗法需求的增加正在加速药物和生物医学应用的增长。
• 通过申请
根据应用情况,市场分为药品交付、矫形装置等。 矫形器械部门占了市场的43.6%的份额,而骨质疏松症、关节炎、骨折、运动伤害和与年龄有关的矫形病的病例不断增加。 可生化聚合物被广泛用于螺丝,披针,板材,缝合和固定装置中,因为它们提供临时的结构支撑并逐渐溶解于组织愈合后. 外科手术量的增加和老龄化人口的增长,进一步加强了部分需求。
预计2026年至2033年,随着控制释放制剂、可注射药库、微球和可植入的药物载体的使用增加,毒品运送部分将增长最快。 对有针对性的疗法、癌症治疗和长期活性生物学的需求不断增加,大大推动了全球制药业采用基于PLGA和PLA的提供系统。
哪个地区拥有生物聚合物市场的最大份额
- 2025年,北美主导了生物活性聚合物市场,收入份额为33.5%,其动力是先进保健基础设施、医疗器械制造的强劲增长,以及美国和加拿大各地日益采用可吸收植入和药物输送系统。 大量使用矫形固定装置、缝合器、心血管站台和组织工程脚手架,继续刺激医院、流动外科中心和专科诊所的市场需求
- 北美的主要公司正在引进高性能的医学级聚合物,如PLA、PGA、PLGA和PCL,它们具有更好的生物降解性、生物相容性和机械强度,加强了该地区的技术领导力。 不断投资于生物材料研发、再生医学和最小侵入性外科技术,推动长期市场扩张
- 强有力的监管支持、先进的临床研究生态系统和持续的保健支出进一步加强了区域市场领导力
美国生物聚合物市场透视
美国是北美最大的贡献国,得到强大的医学研究能力,矫形外科手术不断上升,医院和医疗器械公司广泛使用可吸收生物材料的支持. 日益开发出药物排出植入物,组织脚手架,矫形螺丝,以及可活化固定装置等能增强对先进聚合物解决方案的需求. 主要医疗技术公司的存在、强有力的创新生态系统和高保健支出进一步推动了市场增长
加拿大生物聚合物市场透视
加拿大通过扩大医疗器械研究集群、增加矫形程序并增加对保健创新的投资,为区域增长作出了重大贡献。 医院和研究机构越来越多地利用可活性聚合物来安装可移植的装置、伤口护理和受控制的药物释放系统。 政府支持的保健举措和熟练的生物医学研究人才加强全国各地的市场采纳
亚太生物聚合物市场
亚太预计将在2026年至2033年期间以15.9%的速度登记CAGR, 其动力是中国、日本、印度、韩国和东南亚各地的医疗保健基础设施迅速扩大、医疗旅游、外科手术程序增加以及医疗器械制造不断增长。 对矫形植入物、药物运载系统和可生物降解缝隙的大量需求正在加速区域采用。 保健投资和生物材料创新的增长继续增强整个区域的需求
中国生物聚合物市场透视
中国是亚太最大的捐助国,原因是大规模保健投资、强大的制造能力和政府对先进医疗材料的支持。 具有成本效益的可吸收植入物和药品提供系统的日益发展正在推动强劲的国内需求。 地方生产能力和有竞争力的定价进一步扩展到医院和出口市场。
日本生物聚合物市场透视
日本在先进医疗技术基础设施、精准保健系统和对最低侵入性程序日益增长的需求的支持下稳步增长。 大力注重高质量的外科材料和再生医学,推动采用高附加值的可活性聚合物。 矫形器和药物交付中的使用增加,加强了长期市场扩张
印度生物聚合物市场透视
印度正在成为一个主要增长中心,其驱动力是扩大医院基础设施、增加矫形手术以及政府支持的保健现代化举措。 对药物注射植入、外科缝合和创伤固定装置的需求日益增加,助长了市场的渗透。 增加研发投资和医疗旅游,进一步加快增长.
韩国生物聚合物市场透视
由于对先进外科设备、再生医学和生物医学研究应用的需求强劲,韩国作出了重大贡献。 药物输送技术和可吸收矫形解决方案的迅速发展支持了聚合物需求的增加。 强有力的创新能力和保健技术生态系统支持市场持续增长
生物聚合物市场上的哪家顶级公司
生物活性聚合物工业主要由历史悠久的公司领导,包括:
- 科比恩语Name(荷兰)
- Poly-Med (美国).
- Foster Corporation (美国).
- 埃沃尼克工业集团(德国)
- 西格玛-阿尔德里奇(美国).
- 马来公司(美国)
- LACTEL可防腐聚合物(美国)
- DSM 系统(荷兰)
- 五氯苯甲醚(法国)
- 加来泰亚外科(美国)
- 边缘设计服务 (英国).
- 可降解解决方案(美国)
- 振幅系统(法国)
- 马斯特生物外科(美国).
- KLS-Med(德国)
- 孙温化学品公司(中国)
- 氨基(日本)
- 美国水晶糖 (美国).
- 威克汉 (英国).
- 雷普索尔(西班牙)
- carclo (英国).
- Boraleis Borouge (美国).
- 尼利帕克 (美国).
- 阿尔比斯(德国)
全球生物聚合物市场的最新发展是什么
- 2024年8月,阿什兰扩展了在爱尔兰的制造设施,以加强可生物还原聚合物的生产能力,并特别关注用于长效药物配方,可生物还原医疗器械,组织工程解决方案等先进药物应用的可注入技术. 预计这一扩展将极大地支持全球对下一代保健材料日益增长的需要,并改进供应链的效率。
- 2024年4月,埃沃尼克通过集成先进的无溶剂微化技术来扩展其在德国的RESOMER粉末生物质生产设施,使公司能够提供定制的医疗级粉末来进行植入,美学程序等保健应用. 预期这一发展将提高产品定制能力并增强Evonik在医疗生物材料市场的地位。
- 2021年8月,埃沃尼克收购了德国生物技术公司JeNaCell来拓宽其生物材料组合,将为伤口护理,皮肤学,医疗技术应用而设计的新型纤维素素材料添加到其医疗保健司. 预计这次收购会加快创新,扩大公司在先进伤口愈合解决方案中的存在.
- 2020年9月,Corbion and Total宣布通过他们的Total Corbion PLA合资公司,在欧洲发展出一个新的PLA生物塑料厂,年生产能力为10万吨,成为了欧洲第一个全球规模的PLA生产设施,计划在法国,2024年投入使用. 此项战略投资预计将加强区域法律援助供应,并支助可持续和生物可逆聚合物应用的长期增长
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











