


全球丁二烯市场,按产品(丁二烯橡胶、苯乙烯丁二烯橡胶、丙烯腈丁二烯橡胶、丁腈橡胶、苯乙烯丁二烯乳胶、己二胺)、最终用户(汽车工业、建筑和建筑、消费品工业、医疗保健、其他)、应用(聚丁二烯、氯丁二烯、苯乙烯-丁二烯、丁腈橡胶、SB 乳胶、丙烯腈丁二烯苯乙烯、己二腈、环丁砜、亚乙基降冰片烯、其他应用)、国家(美国、加拿大、墨西哥、巴西、阿根廷、南美洲其他地区、德国、法国、意大利、英国、比利时、西班牙、俄罗斯、土耳其、荷兰、瑞士、欧洲其他地区、日本、中国、印度、韩国、澳大利亚、新加坡、马来西亚、泰国、印度尼西亚、菲律宾、亚太其他地区、阿联酋、沙特阿拉伯、埃及、南非、以色列、中东其他地区和非洲)行业趋势及 2029 年预测
丁二烯市场规模和增长率是什么
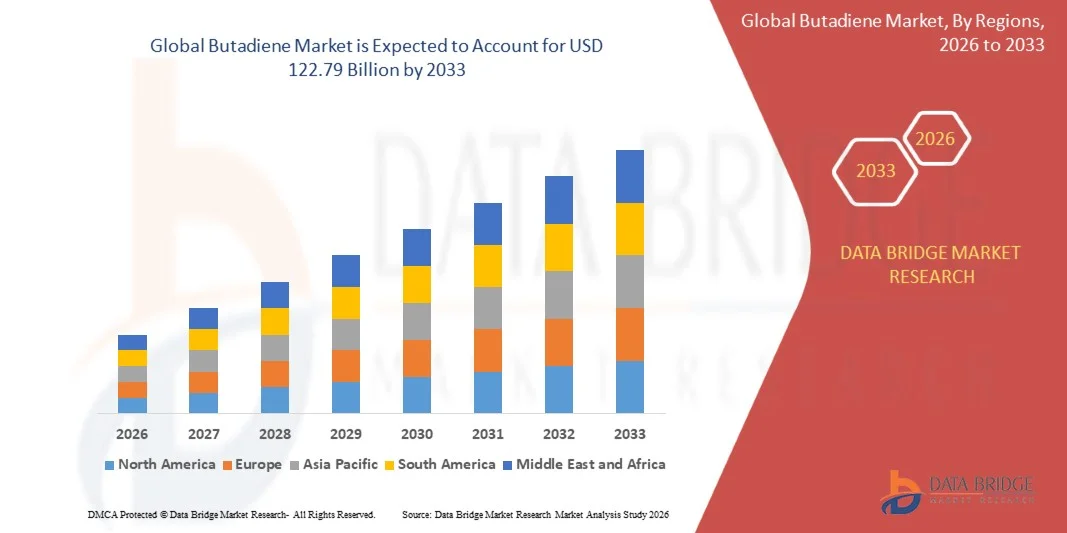
- 根据数据桥市场研究分析,全球丁二烯市场规模被估价为:2025年961.8亿美元并可望达到至2033年1227.9亿美元, 以美元计CAGR为3.1%.预测期间
- 由于汽车、轮胎制造和工业部门不断扩大,对合成橡胶和聚合物的需求日益增加,需要高性能的丁二烯材料才能耐久、耐磨和灵活,这在很大程度上推动了市场的增长。
- 此外,越来越重视合成橡胶和工程聚合物的可持续和高质量生产,鼓励制造商投资于先进的丁二烯生产技术。 这些趋同的因素正在加快国内和国际市场采用丁二烯,从而大大地促进工业增长。
市场大小和预测
全球市场价值(2025):961.8亿美元
预期市场价值(2033年):1227.9亿美元
预测CAGR(2026-2033):3.1%
布塔丁市场的主要外卖是什么
- 丁二烯是用于生产苯乙烯-丁二烯橡胶(SBR),硝基丁二烯橡胶(NBR)和多丁二烯等合成橡胶以及各种聚合衍生物的关键石化中间体. 这些材料对于汽车部件、轮胎、工业带、粘合剂和建筑应用至关重要,可提供耐受性、化学耐受性和性能增强
- 对丁二烯的不断增长的需求主要由汽车和轮胎制造业的增长、消费品和建筑应用消费的增加以及对可持续和以生物为基础的丁二烯生产技术的投资的增加所推动,这些技术正在进一步扩大市场的影响和能力。
- 亚太主导了丁二烯市场 份额为61.5%在2025年,由于汽车生产的扩大,对合成橡胶的需求增加,以及化学制造中心的强大存在,
- 由于轮胎、汽车部件和工业应用对合成橡胶的需求强劲,预计北美在预测期内将成为丁二烯市场增长最快的区域。
- 苯乙烯丁二烯橡胶部分在2025年占市场份额为44%,因为它被广泛用于轮胎制造和其他汽车部件. 制造商喜欢SBR,因为它具有较高的机能减震阻力和成本效益,使其适合大规模工业应用. SBR与合成和天然橡胶的相容性进一步加强了多终端使用部门的采用. 其在提高产品耐久性和性能方面的作用有助于全球需求强劲
报告范围和丁二烯市场分割
|
属性 |
丁二烯键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
布塔丁市场的关键趋势是什么
“汽车和工业应用中合成橡胶的不断需求”
- 丁二烯市场的一个重要趋势是,在全球汽车生产和工业扩张的驱动下,对合成橡胶的需求日益增加,特别是在汽车轮胎、工业带和模具产品方面。 这一趋势是将丁二烯定位为生产跨多个行业使用的高性能苯乙烯-丁二烯橡胶和多丁二烯橡胶的关键单体
- 例如,Bridgestone和Goodyear等公司正在增加轮胎制造中使用SBR和PBR,这提高了耐用性、燃料效率以及商用和客车的性能。 这种利用加强了丁二烯需求与汽车和工业制造部门之间的联系。
- 日益重视轻量级和节能型车辆,有助于增加丁二烯基弹性体的消耗,从而提高轮胎弹性并减少滚动阻力。 这驱动了合成橡胶生产的持续增长,以满足不断演变的汽车标准.
- 工业部门,包括运输系统、软管和鞋类部门,正在采用丁二烯橡胶来提高在恶劣操作环境中的抗磨损性和寿命。 这正在扩大丁二烯的作用 超越传统的汽车应用
- 由于城市化、工业化和基础设施发展不断增长,新兴市场的合成橡胶需求加快,对耐用和高性能橡胶产品的需求也随之增加。 这正在形成丁二烯作为支持区域制造业增长的关键商品
- 丁二烯市场还受聚合技术的进步所影响,这些技术使SBR和PBR的产量更高,质量得到提高. 这些技术改进正在提高生产效率和确保持续供应以满足工业需要。
丁二烯市场动态
驱动程序
“扩大新兴经济体的石油化工生产能力”
- 中国和印度等国家的石油化工生产增长,推动了用于合成橡胶和其他下游应用的丁二烯的供应. 增强这些区域的能力,支持国内需求,并使它们成为全球供应的重大贡献者
- 例如,Sinopec在中国扩展了石化综合体,增加了SBR和PBR生产的丁二烯产量。 这种发展增强了供应链的稳定并满足日益增长的汽车和工业橡胶需要
- 对综合石油化工厂的投资正在减少对进口的依赖并给当地制造商带来成本效益。 这种扩展确保合成橡胶生产商能够持续获得原料。
- 新兴市场不断增长的工业化和汽车生产正在刺激对丁二烯生产设施的持续投资。 供应需求与最终用途需求之间的这种协调正在加强市场稳定
- 生产能力扩大和工艺优化的综合效应是加强全球丁二烯供应,支持合成橡胶工业和下游制造业部门。
限制/挑战
“价格波动和供应链中断”
- 丁二烯市场由于原材料价格的起伏而面临挑战,特别是原油和尼丙烷价格的起伏直接影响到生产成本和市场稳定。 波动定价可影响生产者和下游制造商的盈利能力
- 例如,2022年,全球丁二烯市场由于俄罗斯-乌克兰冲突造成的供应中断和关键地区的炼油厂维修,价格急剧波动。 这种波动影响轮胎和合成橡胶生产时间表
- 运输和物流方面的制约因素,包括油轮和管道能力有限,加剧了供应链的不可预测性,增加了制造商的业务复杂性
- 环境条例和原料供应问题可能导致间歇性生产停顿,并会影响向工业消费者持续提供丁二烯
- 市场参与者必须克服这些不确定性,同时保持竞争力并满足客户需求。 有效的风险管理和战略来源对于减轻供应和价格波动的影响至关重要
丁二烯市场如何分割
市场按产品,终端用户,应用进行分割.
• 按产品分列
以产品为基础, Butadiene市场被分割成 Butadiene橡胶, Styrene Butadiene橡胶, Acryronitrile Butadiene橡胶, Nitrile Butadiene橡胶, Styrene Butadiene Latex和六甲基乙烯二胺. Styrene Butdiene橡胶(SBR)部分在2025年占了最大的市场收入份额,为44%,其驱动力在于其在轮胎制造和其他汽车部件中的广泛使用. 制造商喜欢SBR,因为它具有较高的机能减震阻力和成本效益,使其适合大规模工业应用. SBR与合成和天然橡胶的相容性进一步加强了多终端使用部门的采用. 它在提高产品耐久性和性能方面的作用有助于全球需求强劲。
Nitrile Butadiene橡胶(NBR)部分预计将出现从2026年到2033年最快的增长率,因为汽车密封、软管和耐燃料组件的需求不断增长。 例如,Zeon Corporation等公司正在扩大NBR生产,以满足石油和天然气以及工业应用方面日益增加的需求。 NBR对石油、燃料和化学品的耐受性使其对制造高性能汽车和工业产品特别有吸引力。 日益强调机械和车辆中的可靠和可持久材料支持了这一增长趋势。
• 最终用户
在最终用户的基础上,布塔迪内市场分为汽车工业、建筑和建筑、消费者产品工业、保健等。 由于轮胎、腰带和垫子广泛使用丁二烯橡胶,汽车工业部分在2025年占了最大的市场收入份额。 车辆制造商优先提供高质量的合成橡胶,以保障安全、耐久性和燃料效率,加强对丁二烯衍生物的需求。 此外,增加车辆生产和更换周期进一步维持了这一部门的丁二烯产品的消费。
保健部门预计将在2026至2033年期间增长最快,因为越来越多的人采用丁二烯基医疗手套、管子和其他设备。 例如,Ansell有限公司等公司正在增加硝酸盐和以SBR为基础的医疗产品的生产,以满足日益增长的保健需要。 丁二烯材料具有较高的弹性,化学耐受性,符合卫生要求,对于医疗和实验室应用至关重要. 扩大保健基础设施和提高全球医疗意识有助于这一增长。
• 通过申请
根据应用情况,布塔二烯市场被分入多丁二烯,氯丙烯,苯丁二烯,硝基橡胶,SB Latex,Acryronitrile Butadiene Styrene,Adiponitrile, Sulfolane, Ethylidene Norborne等应用. Styrene-Butadiene应用部分在2025年占了最大的市场收入份额,因为它被广泛用于轮胎胎面、工业带和鞋底。 制造商更喜欢苯乙烯-丁二烯,因为它具有较高的抗磨损性能、灵活性和成本效益,从而提高了产品的寿命和性能。 它对不同橡胶混合物和配方的适应性加强了它的工业重要性和全球的持续需求.
预计从2026年到2033年,聚丁二烯的分能增长最快,因为高性能轮胎、耐撞击塑料和工程聚合物的使用量增加。 例如,Goodyear轮胎和橡胶公司正在扩大其聚丁二烯的利用率,以生产重量轻、耐用和节能轮胎。 聚丁二烯的高抗御力,低热积聚,并穿戴阻力,使其成为先进的汽车和工业应用的理想选择. 越来越注重聚合物产品的可持续性和性能,进一步加快了这一部分的采用。
哪个地区拥有布塔丁市场的最大份额
- 亚太主导了丁二烯市场,2025年收入份额最大,为61.5%,由汽车生产的扩大、对合成橡胶需求的增加以及化学品制造中心的强大存在所驱动
- 本区域具有成本效益的生产基础设施,对石油化工综合企业的投资不断增加,合成橡胶和中间产品出口增加,正在加速市场扩张。
- 拥有熟练劳动力、有利的政府政策以及发展中经济体的快速工业化有助于增加汽车和工业部门的丁二烯消费。
中国丁二烯市场透视
中国在2025年的亚太丁二烯市场中占有最大份额,因为它在合成橡胶生产和轮胎制造方面处于全球领先地位. 国家强大的工业基础、有利于政府扩大化工和石油化工的倡议、以及广泛的丁二烯及其衍生物出口能力,都是增长的主要驱动力。 对高性能聚合物和工业应用的持续投资进一步加强了需求。
印度丁二烯市场透视
印度是亚太区域增长最快的国家,其动力来自汽车生产的增长、轮胎和橡胶制造的增长以及对石化基础设施的投资的增加。 印度政府倡议促进“制造”和工业化学品自力更生,正在加强对丁二烯的需求。 此外,扩大消费产品、建筑和保健应用方面的国内消费正在推动市场强劲扩展。
欧洲丁二烯市场透视
欧洲丁二烯市场在严格的环境和安全条例、对高性能合成橡胶的需求不断增加以及对可持续化学品生产的投资不断增加的支持下正在稳步扩大。 该区域强调高质量标准和有利于生态的配方,特别是在汽车、工业和建筑应用方面。 先进聚合物和材料中越来越多地采用特有丁二烯衍生物,进一步加强了市场增长.
德国 Butadiene 市场透视
德国的丁二烯市场是由其在汽车制造、强大的化学工业遗产和面向出口的生产模式方面的领导所驱动的。 该国已建立完善的研发网络和学术界与工业界之间的合作,促进合成橡胶和聚合物中间体的创新。 在轮胎制造、工业带和工程聚合物应用方面需求特别大。
英国布塔丁市场透视
英国市场得到成熟的汽车和工业部门的支持,日益重视当地的化学生产,对特产合成橡胶的需求也越来越大. 随着研发、学术-工业伙伴关系以及高价值聚合物中间体的发展日益受到重视,英国继续在欧洲的丁二烯市场起重要作用。
北美丁二烯市场透视
由于轮胎、汽车部件和工业应用对合成橡胶的需求强劲,预计北美的CAGR在2026年至2033年期间增长最快。 大力搞好先进材料研究,可持续化工生产,恢复石油化工制造活力等工作,推动了需求. 化学公司和汽车公司之间加强合作,进一步支持了市场的扩大。
美国丁二烯市场透视
美国在2025年北美市场中占有最大份额,其基础是其扩张的汽车工业,强大的石油化工基础设施,以及对合成橡胶和中间产品的大量投资. 国家注重创新、环境合规和高质量聚合物生产,鼓励在多个部门使用丁二烯。 关键角色的存在和成熟的供应链进一步巩固了美国在该区域的领先地位。
哪些是 Butadiene 市场的顶级公司
丁二烯工业主要由地位良好的公司领导,包括:
- 中国石油总公司(中国)
- 贝壳(荷兰)
- 母亲(意大利)
- 埃沃尼克工业集团(德国)
- INEOS集团公司(瑞士)
- (德国)
- LG Chem有限公司(韩国)
- LyondellBasell工业控股公司(荷兰)
- PJSC Nizhnekamskneftekhim(俄罗斯)
- 雷普索尔·萨(西班牙)
- SABIC(沙特阿拉伯)
- 道氏股份有限公司 (美国).
- TPC集团 (美国).
- Formosa塑料公司(台湾)
- ZEON公司(日本)
- 中国石油化工总公司(中国)
- Borealis AG(奥地利)
- 韦尔萨利斯·斯皮克(意大利)
布塔丁市场的最新发展是什么
- 2026年2月,ORLEN从波兰的Synthos公司完成了对丁二烯工厂项目的战略收购,获得了其Pwock设施中新的丁二烯提取单位的全部所有权. 这一收购加强了ORLEN对其石油化学价值链的长期控制,并确保了丁二烯生产的更高的操作效率. 它使公司能够根据欧洲合成橡胶和聚合物工业日益增长的需求来扩大生产规模. 通过整合项目所有权,ORLEN可以加快调试时间,优化生产成本,并快速应对市场波动. 这一举措还使ORLEN能够向相邻地区扩大出口能力,加强其在欧洲丁二烯市场的竞争力。
- 2026年1月,米其林,IFPEN和Axens报告说,生物蝴蝶研发举措取得了重大进展,其重点是生物乙醇的生物基丁二烯的商业生产. 这一事态发展强调了该行业向可持续原料的转变,减少了对化石燃料的依赖。 以生物为基础的丁二烯在合成橡胶应用中,特别是在轮胎制造中,提供了相类似的性能,同时降低了环境影响. 这一举措的成功可望鼓励对生物衍生的丁二烯技术作进一步投资并促使汽车和工业制造商采用。 此外,扩大以生物为基础的生产可以加强供应安全,并在日益增长的绿色化学品市场创造出新的收入来源
- 2025年12月,Synthos公司通过股票销售协议将其丁二烯项目的所有权转让给ORLEN,代表了开发路径的战略重组. 这种转移降低了Synthos的投资风险并加速了波兰丁二烯单位的完成. 预计该项目的推进将提高区域丁二烯生产能力,帮助满足欧洲对合成橡胶、聚合物和其他工业应用日益增长的需要。 重组使ORLEN能够更高效地将项目与其现有的石油化工业务整合,优化供应链,提高生产成本效率. 这种战略调整也加强了ORLEN在欧洲丁二烯市场的主要供应商的地位.
- 2025年5月,宣布由俄罗斯的塔特涅夫特和哈萨克斯坦的萨姆鲁克-卡日纳财富基金联合兴建一丁二烯工厂,由中国天心工程公司出任承包商. 该倡议旨在扩大中亚的丁二烯生产能力,支持区域供应并减少对进口的依赖。 预计该工厂将满足国内和国际对合成橡胶和聚合物衍生物日益增长的需求。 Tatneft和Samruk-Kazyna之间的合作结合了投资实力和技术专长,加速了项目的执行和业务效率。 这一发展很可能刺激该区域的下游工业,包括轮胎制造和汽车部件,提高中亚丁二烯在全球市场上的竞争力。
- 2025年2月,Zeon公司和横滨橡胶有限公司宣布计划建立一个长凳设施,以展示利用以植物为原料的乙醇和其他可持续材料生产丁二烯的技术。 这一举措是向丁二烯工业可持续生产方法迈出的重要一步。 通过使用可再生原料,该技术旨在减少碳足迹,同时保持适合于汽车和工业应用的高效率和质量. 示范设施将提供关键数据,以扩大生产和优化生物丁二烯工艺。 采用这种技术可以使供应来源多样化,促进环境合规,并支持全球对可持续合成橡胶日益增长的需要
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











