



全球焦糖色市场,按产品类别(I类-E150a(活化焦糖),II类-E150b(硫化焦糖),III类-E150c(硫化焦糖),IV类-E150d(硫化焦糖),按物理形式(硫化焦糖色,粉状焦糖色,其他商业形式),按最终使用(3-in-1咖啡,茶椒,即时饮料混合,泡泡茶,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发泡,发
焦糖色市场概况
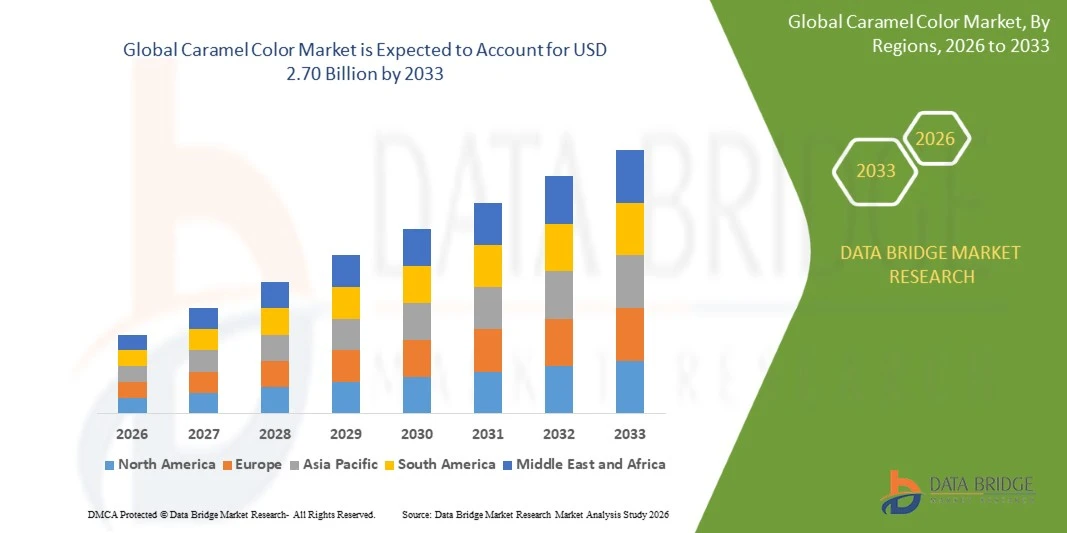
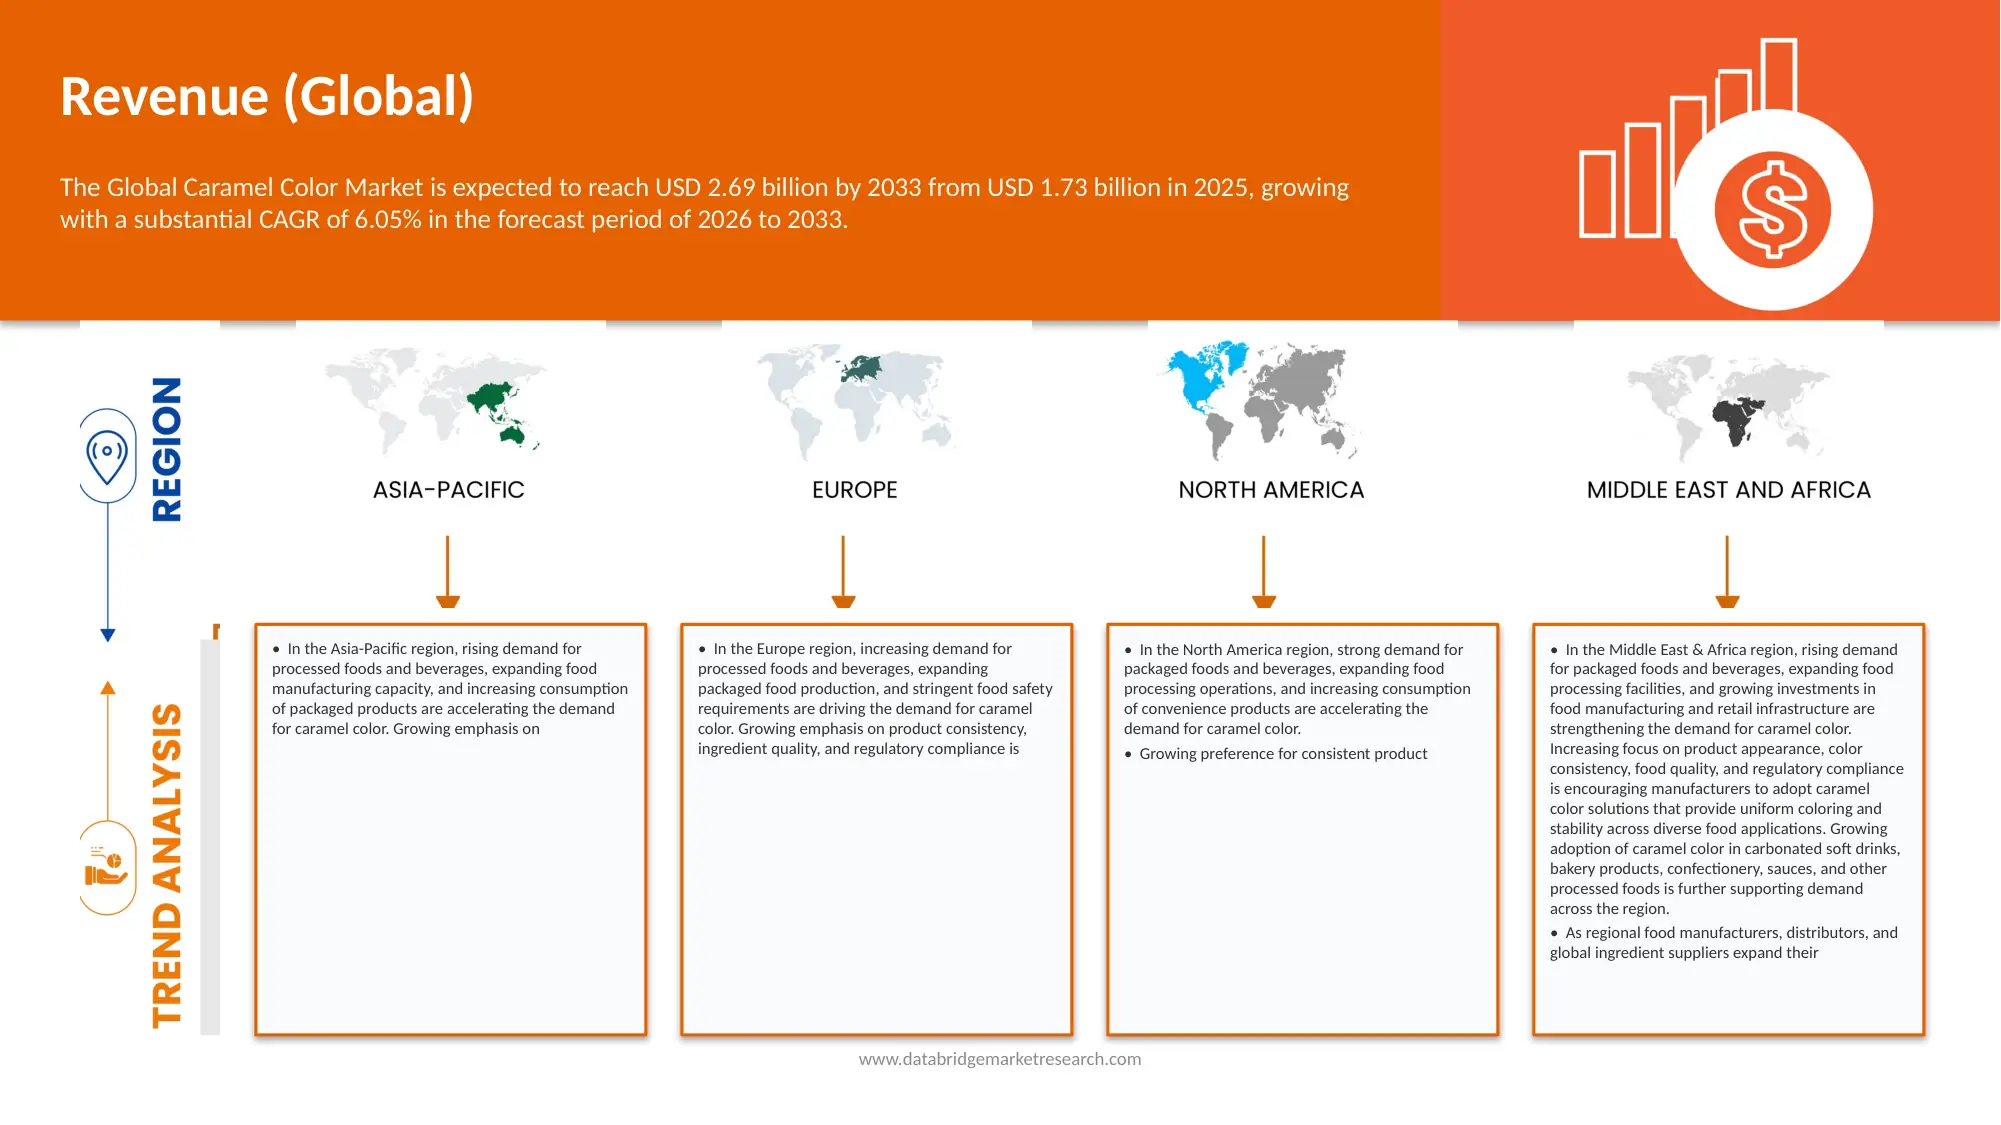
焦糖色市场的价值2025年18.4亿美元预计将达到到2033年达到27亿美元,生长在一个2026年至2033年CAGR为6.05%对自然和清洁标签食品原料的需求不断增加,加工食品和方便食品的消费增加,食品配色技术不断进步. 全球各地的食品和饮料制造商越来越多地采用焦糖色来增强碳酸饮料、面包制品、饮料、酱油、汤等食品的外观、一致性和视觉吸引力。 消费者对有视觉吸引力的食品越来越偏好,产品一致性得到提高,多面性配色成分得到进一步支持了市场扩张。
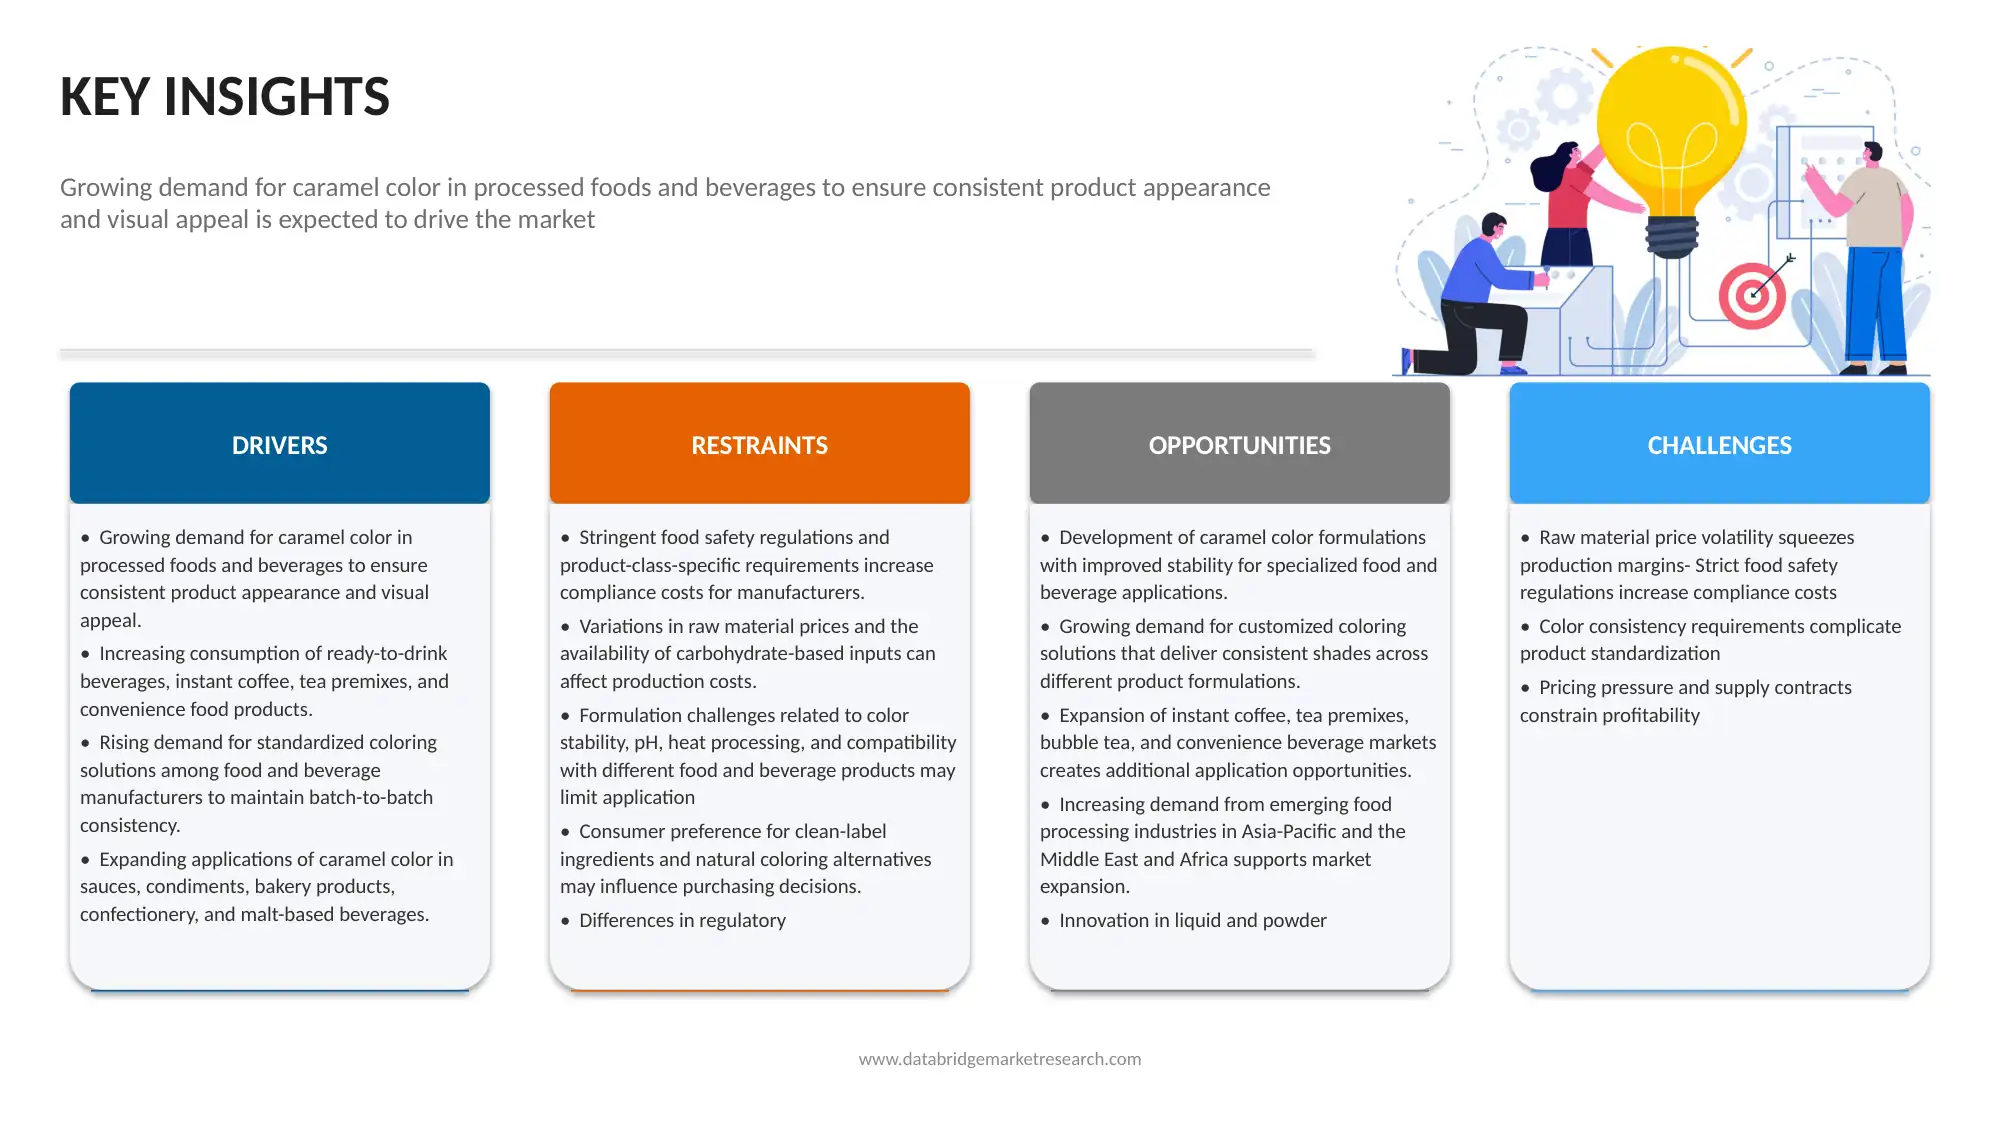
此外,严格的食品安全条例、对清洁标签成分的日益强调以及对稳定而有成本效益的涂色解决办法的需求日益增加,都鼓励制造商开发新的焦糖色产品,并提高其稳定性、质量和应用灵活性。 加工食品和饮料工业的扩大,加上对快喝饮料和包装食品的需求增加,预计在预测期间会为卡拉梅尔彩色市场创造巨大的增长机会。
市场大小和预测
- 全球市场价值(2025):1.84亿美元
- 预期市场价值(2033年):2.70亿美元
- CAGR预测(2026-2033):6.05%
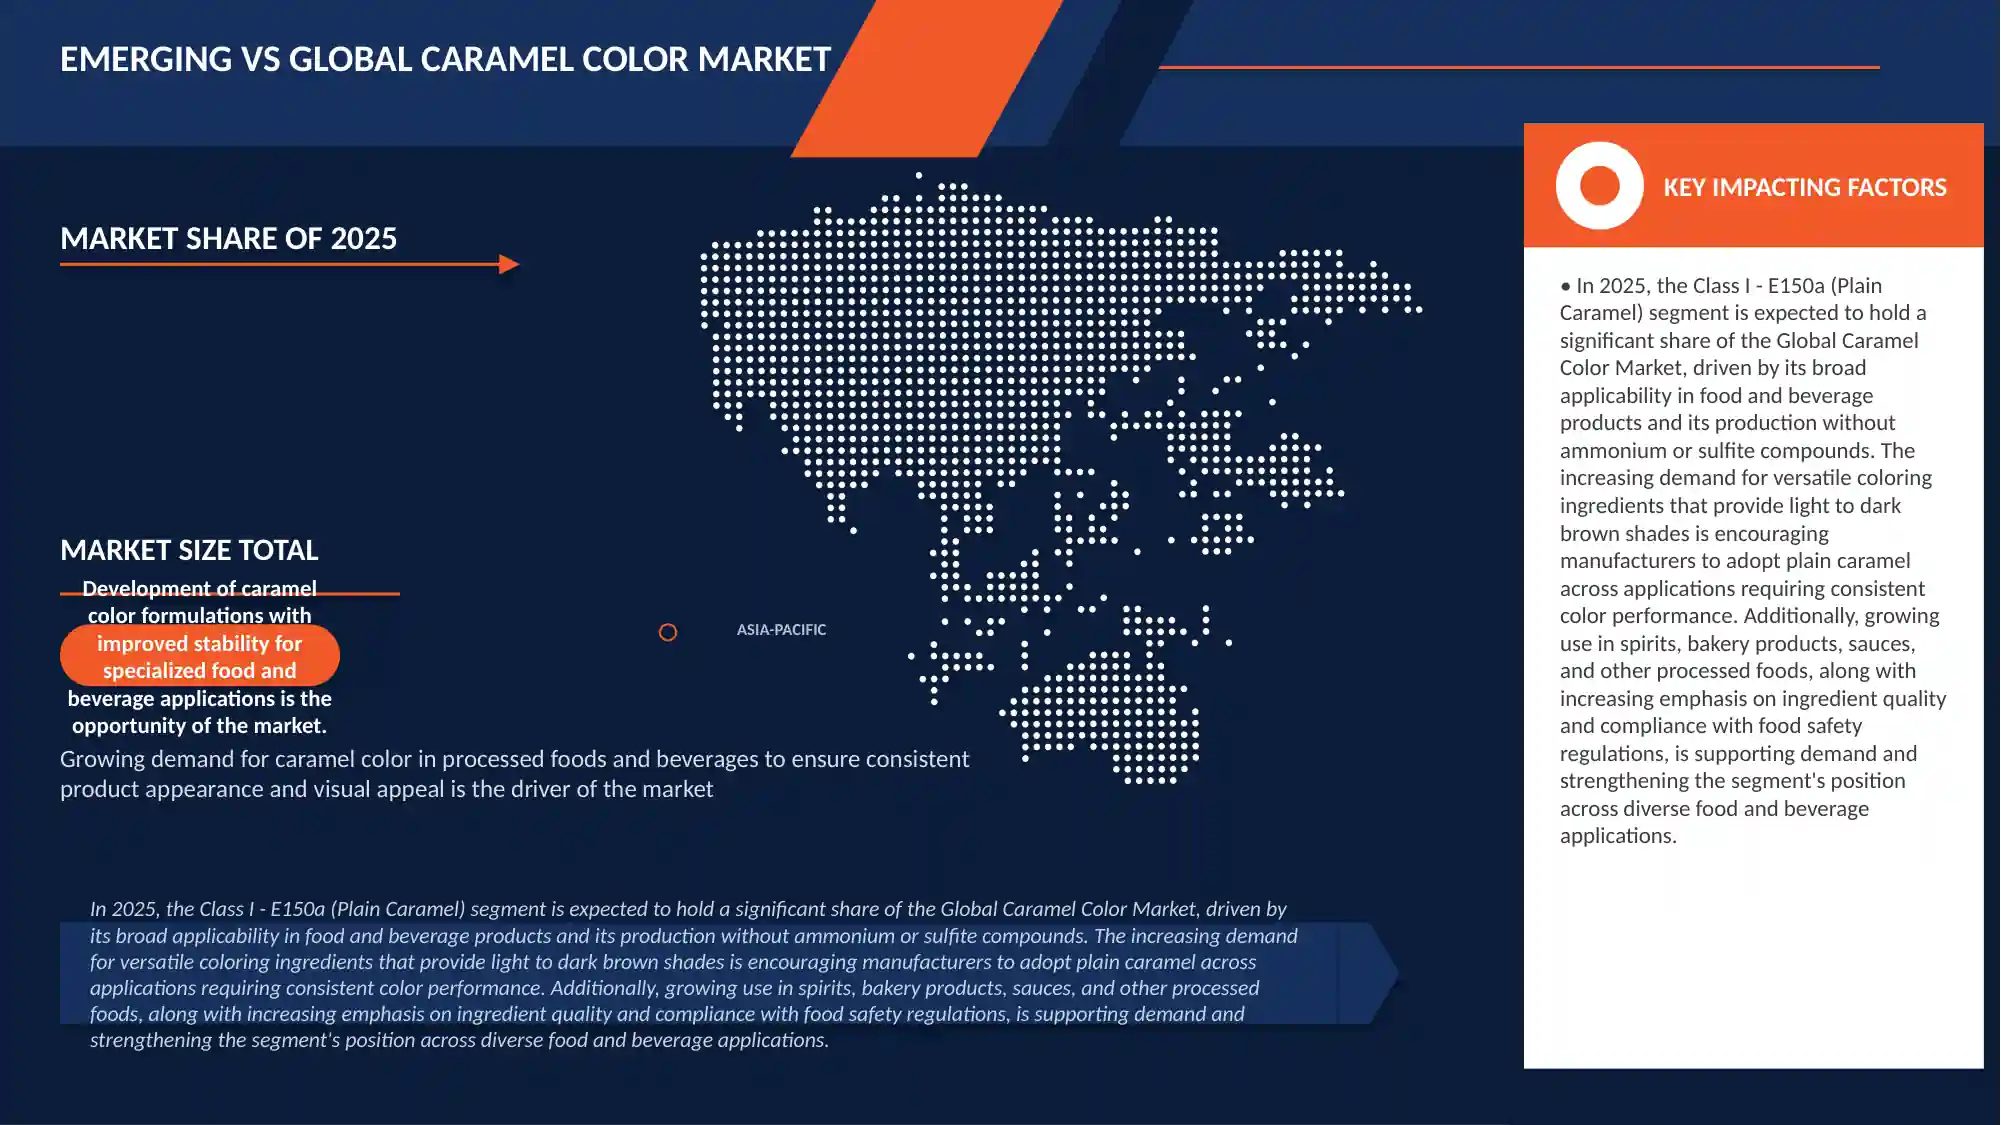
- 2025年主要区域:亚太
- 最快增长区域:亚太

主要市场趋势和见解
- 亚太地区主导了焦糖色市场,2025年收入份额最大,为28.21%,受食品和饮料加工业扩张,包装食品消费上升,中国,印度,日本等地区市场对焦糖色的需求不断增长等驱动. 碳酸软饮料、即时饮料、面包制品和精品等消费不断增长,加上食品制造能力的扩大和消费者偏好的变化,进一步加强了区域需求。
- 第四类 — E150d(硫酸亚眠焦糖)部分在2025年以59.63%的收入份额按产品类别领导了市场,因为它的色彩稳定性极佳,色彩性能强,大量用于碳酸软饮料,酱油等加工食品. 对以可乐为原料的饮料的需求不断增加,产品色调一致,食品和饮料制造商普遍采用,进一步支持了该部门的主导地位.
- 亚太预计将是增长最快的区域,在2026-2033年期间,估计CAGR增长了7.1%,加工食品和饮料业迅速扩大,随时可饮的饮料消费增加,对包装食品的需求增加。 城市化的不断增长、饮食偏好的变化、食品服务业务的扩大以及对食品加工设施的投资,都鼓励制造商在各种应用中更多地使用焦糖色。 即时饮料和方便食品的持续增长预计将进一步加快区域市场扩张。
- 粉末焦糖颜色部分预计将是增长最快的物理形式之一,估计在2026-2033年期间CAGR为6.52%,反映出对方便储存、高效运输以及容易融入干粮配方的需求不断增加。 3-in-1咖啡,取茶预混合剂,即时饮料混合剂,面包糕点产品,和精品等的应用不断增长,正鼓励制造商采用以粉末为主的配色解决方案. 预计对配方灵活性和有效配料处理的需求会增加,从而支持部分增长。
- 饮料/软饮料部分在2025年以收入份额为30.64%的终端使用部分为主,由碳酸饮料,可乐饮料等现成饮料产品广泛使用焦糖色所驱动. 全球饮料消费不断增长,对一致的颜色和视觉吸引力的需求不断增加,以及包装饮料生产的扩大,继续加强该部门的领导力。
- 饮料制造商部分在2025年占了42.60%的重大收入份额,辅以软饮料,啤酒和麦芽饮料等饮料配方中广泛使用焦糖色. 不断增长的产品外观需求,增加现成饮用饮料的生产,扩大大型制造工艺中采用焦糖色等,继续支撑了分片需求. 2026-2033年期间,咖啡和茶叶预混合公司部分预计将登记6.8%的CAGR,其驱动力是:即时饮料消费增加、自动售货应用扩大以及对方便咖啡和茶叶产品的需求增加。
报告范围和焦糖色市场分割
|
属性 |
焦糖色键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
南美洲
中东和非洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
焦糖色市场趋势
趋势:扩大清洁标签配方、专用焦糖颜色和具体应用解决方案
焦糖色市场正日益转向应用专用、清洁标签和技术先进的取色解决方案。 食品和饮料制造商正在加强与原料供应商的合作,以开发具有更稳定的焦糖颜色、一致的遮荫和与各种配方相容,包括软饮料、即时饮料混合剂、面包制品、酱油和糖果。 消费者日益关注成分透明度、产品外观和食品安全,这进一步鼓励了第一类、第二类、第三类和第四类焦糖颜色的创新。
比如说,
- 2025年3月,赛斯内斯-罗克特推出了其暗色一等粉末焦糖色1360PW,旨在提供香料混合物,烘焙食品等应用中的红褐色. 这一发展突出表明了粉末焦糖颜色日益多样化,用于专门的工业应用。
- 2024年8月,百事公司更新了焦糖取色信息,强调监管合规,产品安全,以及消费者对食品和饮料中焦糖取色问题的响应. 这反映了成分透明度和消费者对焦糖色应用的信心的重要性。
- 2023年11月,赛斯内斯-罗克特印度宣布扩大其在艾哈迈达巴德的制造设施,以支持印度市场上日益增长的客户需要. 这一发展突出了可提供焦糖色和相关成分的区域生产能力和供应的重要性。
总的来说,这些动态表明,产品专业化、制造能力和对成分透明度的更多关注正在形成焦糖色市场。 液体和粉末制剂的持续创新,以及应用特定性能的改进,可望支持在饮料、面包店、糖果店和其他工业食品应用方面更广泛地采用。
焦糖彩色市场动态
关键市场驱动力:增加对一致颜色、产品质量和Versatile食品应用的需求
随着食品和饮料制造商日益优先考虑一致的产品外观、颜色稳定性和配制灵活性,焦糖色市场正在增长。 焦糖色被广泛用于碳酸软饮料,啤酒和麦芽饮料,即时饮料混合剂,面包制品,酱料,汤,和糖果等,以达到标准化的遮荫并增强视觉吸引力. 包装食品消费增加,饮料生产扩大,对方便食品的需求增加等,都鼓励制造商采用专门的焦糖色解决方案. 液体和粉末配方的进展进一步支持不同食品类别的有效加工和应用。
比如说,
- 2025年3月,塞斯内斯-罗克特推出了其暗色一等粉末焦糖色1360PW,用于包括香料混合物,烘焙食品等食品的应用. 这一发展显示,对制造商的焦糖专用色溶液有所扩大,需要不同配方之间一致的红褐色阴影。
- 2024年8月,百事公司更新了焦糖取色信息,凸显了监管合规,产品安全的重要性,并解决了食品和饮料中焦糖取色的消费者问题. 这说明了消费者信心和食品和饮料业成分透明度的重要性。
- 2025年3月,为干食品应用开发了一级粉末焦糖色,凸显出制造商将焦糖色的使用范围扩大到传统液体饮料配方之外,进入面包制品,香料混合物等工业应用的潜力.
对一致颜色、配制灵活性和可靠产品质量的需求日益增加,这正支持了焦糖色市场的扩大。 随着食品和饮料制造商继续使其产品组合多样化,提供具体应用焦糖色解决方案的供应商预计将受益于饮料、面包店、糖果店和其他工业食品应用需求的增长。
关键限制/挑战:监管合规、配制复杂和原材料成本压力
监管合规、配制复杂和原材料成本起伏仍然是焦糖色市场面临的重大挑战。 制造商必须保持一致的颜色强度、稳定性和质量,同时满足适用的食品安全要求。 不同饮料、酱油、面包制品和精品的配方要求不同,需要专门的焦糖色分和额外的产品测试。 此外,以糖为原料的原材料、能源和加工投入的价格起伏会增加制造成本并影响利润。 对较小的制造商和价格敏感的食品加工客户来说,这些挑战可能特别重要。
比如说,
- 2024年8月,百事公司强调遵守监管准则并解决与焦糖取色有关的消费者问题的重要性. 这表明食品和饮料公司继续需要遵守监管规定并交流成分安全信息,这可以提高质量保证和记录要求。
- 2025年3月,赛斯内斯-罗克特为选定的干粮应用引入了专门的一等粉焦糖颜色. 开发表明,需要针对具体应用的配制和技术产品开发,以满足不同工业食品类别的不同要求。
- 2024年8月,美国食品药品管理局的监管框架继续要求食品中使用的焦糖色来遵守可适用的色彩添加剂规定. 因此,制造商需要确保其产品在目标市场上符合相关规格和允许使用要求。
监管要求,专用配方需要,原材料价格起伏可制约焦糖色市场扩张. 制造商必须平衡产品性能、合规性和成本效益,同时保持一致的质量。 对流程优化、质量控制和高效原材料管理的投资可以帮助减轻这些挑战。
关键市场机会:应用程序需求增加 -- -- 特定和清洁的焦糖颜色解决方案
对应用专用和清洁标签色的解决方案的需求日益增加,正在焦糖色市场创造机会。 食品和饮料制造商正越来越多地寻找可提供一致遮荫、稳定性和与不同产品配方相容性的焦糖颜色。 食用即时咖啡,茶预混合剂,软饮料,面包制品,酱料等口味不断增长,鼓励供货商发展出专门的液体和粉末配方. 此外,对成分透明度和产品规格的日益关注为I类焦糖颜色和其他符合特定配方和标签要求的特制解决方案创造了机会。
在焦糖化工艺、粉末配制和颜色稳定性方面的技术进步使供应商能够处理更广泛的工业应用。 同时,新兴经济体食品加工能力的扩大和对一致配色成分的需求增加,为制造商提供了加强区域分销和为食品和饮料生产者制定定制解决方案的机会。
比如说,
- 2025年3月,塞斯内斯-罗克特推出其暗色一等粉末焦糖色1360PW,用于香料混合物和烘焙食品等应用. 这一发展突出了扩大粉末焦糖颜色应用的机会,包括干粮配方和专门的工业用途。
- 2023年11月,赛斯内斯-罗克特印度宣布扩大其在艾哈迈达巴德的制造设施,以支持印度市场日益增长的客户需要. 这一事态发展表明,有机会加强区域供应能力并增加焦糖色成分的需求。
- 2024年8月,百事公司强调对食品和饮料中焦糖色素的消费者问题的监管合规性和响应性. 这突出表明焦糖色的供应商有机会通过可靠的产品规格、透明的技术信息和应用指导来支持制造商。
因此,对一致配色、专用配方和可靠配料供应的需求不断增加,为焦糖色市场供应商创造了机会。 产品持续创新、区域制造业扩展以及与食品和饮料制造商的技术合作,预计将在整个预测期间支持开发针对应用的焦糖色解决方案。
焦糖色市场范围
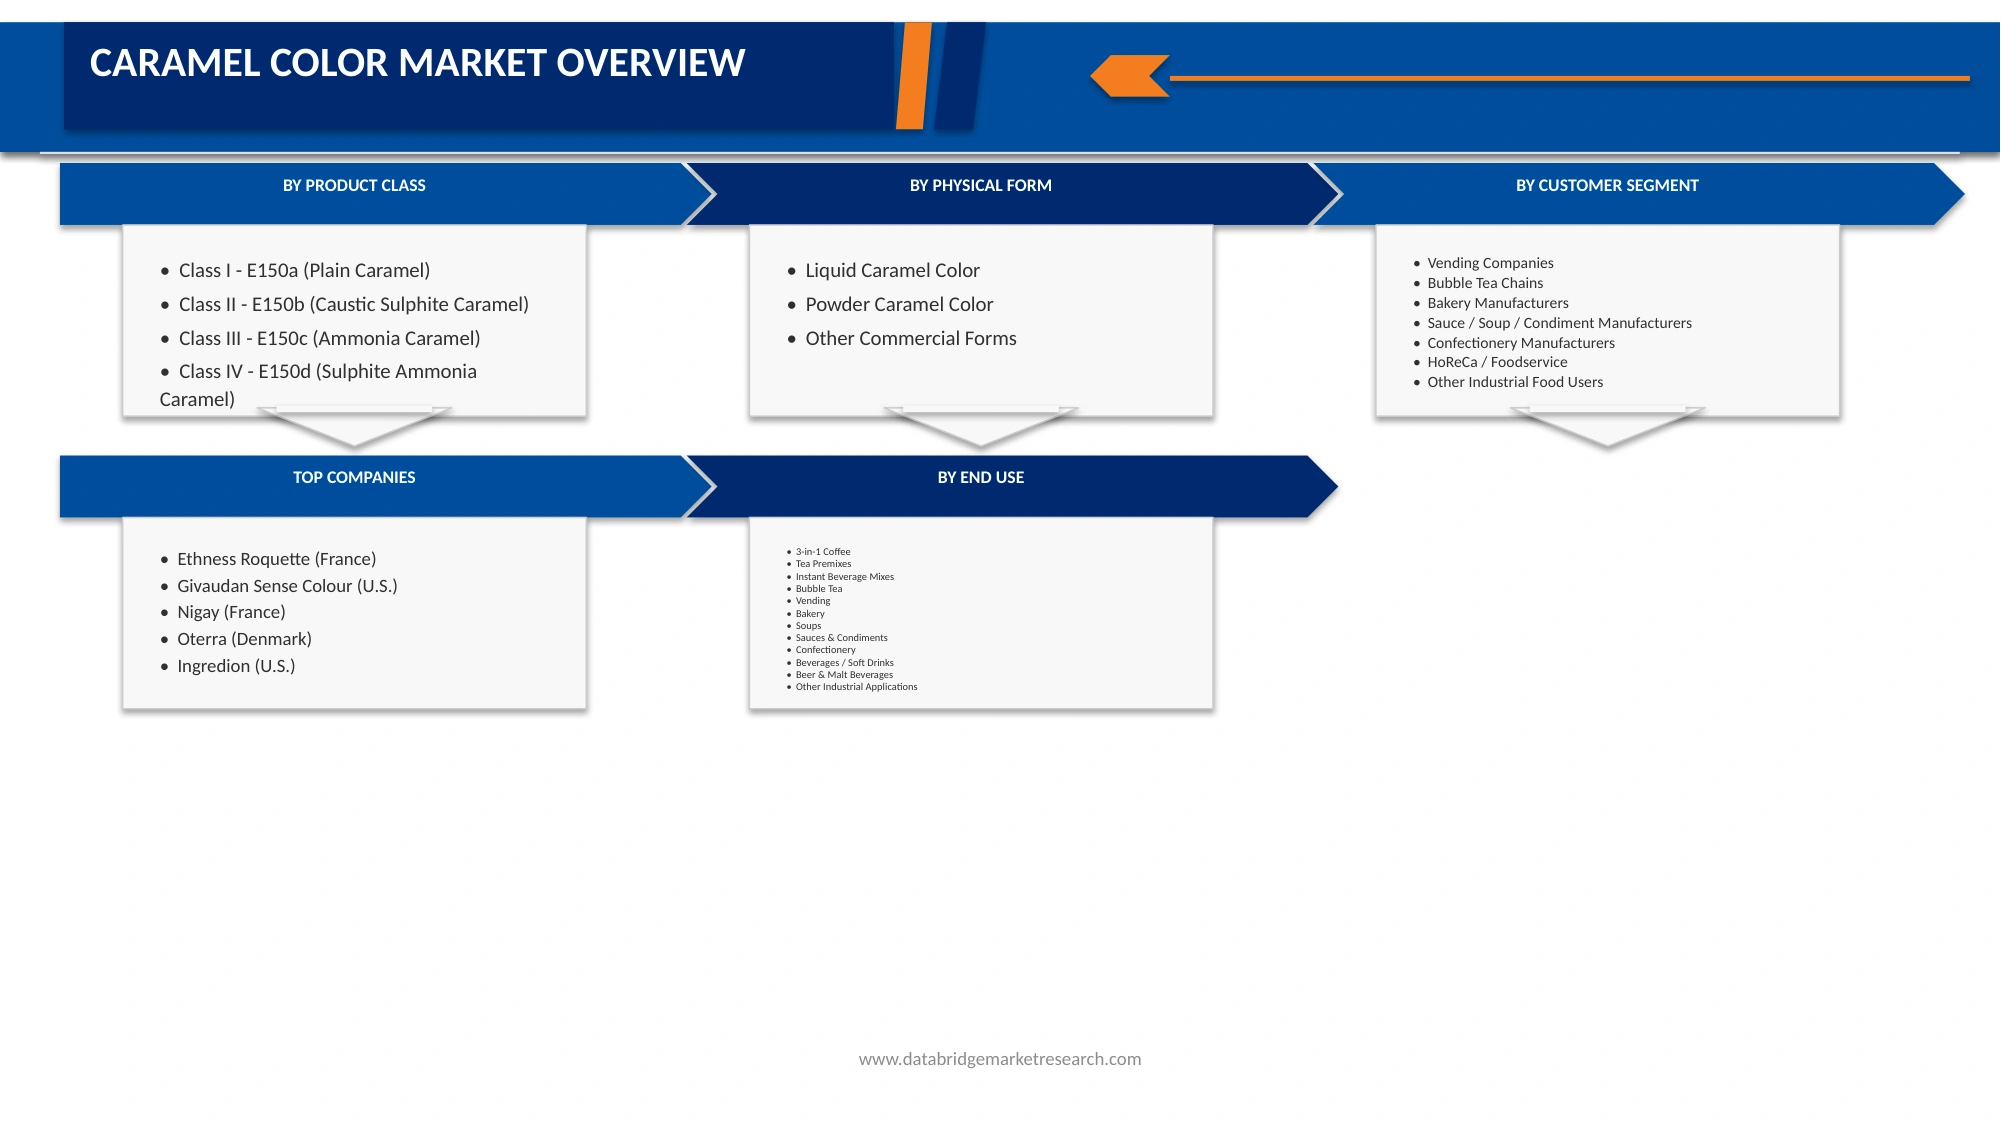
焦糖色市场按产品类别、物理形式、最终用途和客户部分分为四个显著部分。
- 按产品类别
根据产品类别,市场被划分为I类-E150a(Plain Caramel),II类-E150b(Caustic Sulphite Caramel),III类-E150c(Ammonia Caramel),和IV类-E150d(Sulphite Ammonia Caramel). 2025年,第四级-E150d分会由于广泛用于碳酸软饮料,特别是可口可乐饮料,以及酱料等加工食品,预计会以59.63%的市场份额为主. 其强烈的配色性能,酸性配体的稳定性,以及适合大规模饮料生产支持了广泛的采用. 包装饮料消费的增长和对产品外观一致性的需求的增加,进一步加强了该部分的市场地位.
第一类 -- -- E150a部分预计将在2026至2033年间登记大约6.00 %的CAGR,原因是对不含铵或硫化物的焦糖色的兴趣越来越大,对替代取色解决方案的需求也越来越大。 它在选定的食品、面包制品配方和饮料中的潜在应用,加上对成分成分和配方要求的日益重视,预计将支持分块增长。
- 按物理形态
根据物理形态,市场被分出为液体焦糖色,粉末焦糖色等商业形态. 2025年,由于易处理,方便地融入了液体配方,并被广泛用于饮料,酱料,汤和调味品,预计液体焦糖色片部分将主导焦糖色市场,市场份额为75.74%. 其提供统一配色,简化工业加工,支持大规模食品和饮料生产的能力会加强取用. 对碳酸软饮料,啤酒和麦芽饮料的需求不断增长,而液态食品制剂进一步支撑了该部门的市场主导.
粉末焦糖的颜色部分预计将在2026至2033年间达到6.52%的CAGR,因为其储存方便,运输方便并适合干粮配方。 对即时饮料混合,3-in-1咖啡,茶预混合,面包糕点产品,和精品等的需求不断增加,正鼓励制造商采用以粉末为主的取色解决方案. 提高配方处理效率和灵活性可望支持分块增长。
- 按最终使用
根据最终用途,将市场分出为3-in-1咖啡,茶前相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相 2025年,由于可口可乐饮料和其他碳酸饮料广泛使用可口可乐颜色,饮料/软饮料部分预计将以30.64%的市场份额为主. 其能提供一致的褐色相色,保持视觉上的统一性,并在酸性饮料配体中有效发挥作用,支持被广泛采用. 包装饮料消费增加,饮料生产扩大,对标准化产品外观的需求增加等,进一步加强了该部门的市场主导.
预计从2026年到2033年,气泡茶部分的CAGR估计将达到7.10%,因为特制茶饮料、创新饮料配方的受欢迎程度不断提高,以及定制饮料选择的可获性不断扩大。 对有视觉吸引力的饮料的需求不断增加,专用饮料销售点不断扩大,产品多样化程度也日益提高,预计将为泡茶配方的焦糖色应用创造机会。
- 按客户段
在客户分出的基础上,将市场分出为饮料制造商,咖啡和茶预混合公司,自动售出公司,泡茶连锁店,面包店制造商,酱/汤/调味品制造商,精品制造商,HoreCa/食品服务公司等工业食品使用者. 2025年,由于碳酸软饮料,啤酒和麦芽饮料等饮料配方中大量消费焦糖颜色,预计饮料制造商分会以42.60%的市场份额为主. 需要一致的颜色、可靠的成分质量和与大规模制造工艺的相容性支持强劲的需求。 不断增长的包装饮料生产和持续的产品创新进一步加强了该部门的市场领导.
2026至2033年,咖啡和茶预混合公司部分预计将记录大约6.80%的CAGR,其驱动力是即时咖啡、茶预混合和方便饮料产品的消费增加。 扩大自动售货业务,对即期饮料的需求增加,以及即时饮料配方的多样化,都鼓励制造商采用专门的焦糖色溶液. 不断增长的对外观和有效处理成份的需求预计将支持部分增长。
焦糖色市场区域分析
亚太主导了卡拉梅尔彩色市场,2025年收入份额最大,为28.21%. 本区域强大的食品和饮料制造基础,包装食品和饮料消费增加,中国、印度和日本对焦糖色的需求增加,支持了区域增长。 扩大碳酸软饮料、即时饮料混合剂、面包制品和饮料的生产,同时增加对食品加工基础设施的投资,进一步加强了区域需求。
此外,预计在2026-2033年期间,亚太区域的CAGR将达到7.1%的最高水平,这主要是由于加工食品和饮料业的迅速扩张、食用易饮产品的消费增加以及对方便食品配方的需求增加。 城市化的兴起、饮食偏好的变化、食品服务业务的扩大、对持续食品色素的需求的增加,都鼓励制造商在各种应用中采用焦糖色解决方案。
中国焦糖色市场透视
中国焦糖花色市场由它广泛的食品和饮料制造业所驱动,碳酸软饮料,包装食品,即时饮料的消费量不断上升,对一致配色成分的需求也不断增长. 制造商越来越多地在饮料、酱油、面包制品、糖果等食品加工应用中使用焦糖色来改进产品外观并保持标准化的取色。 扩大粮食加工能力,增加城市人口,增加对方便食品的需求,进一步支撑了全国市场的增长.
日本焦糖色市场透视
日本的焦糖色市场是由对加工食品,即食饮料,即时咖啡,茶前杂交,和食用品的强劲需求所驱动. 食品制造商越来越注重产品质量、配方稳定性和准确的颜色特性,以满足消费者的既定偏好。 国家粮食加工业发达,对方便饮料产品的需求不断增长,食品配方持续创新,支持不同应用采用液体和粉末焦糖色溶液.
欧洲焦糖色市场透视
欧洲的焦糖色市场受到其已确立的食品和饮料制造业的驱动,对包装食品的需求不断增长,焦糖色被广泛用在饮料,面包制品,酱料和精品上. 食品制造商正注重成分质量、一致取色和遵守适用的食品安全要求。 对即时饮料、特有食品、应用专用配色成分的需求不断增加,加上产品配制的不断改进,进一步支持了整个区域的市场扩张。
北美焦糖色市场透视
北美的焦糖色市场由碳酸软饮料,加工食品,酱料和包装饮料的高消费量所驱动,同时存在已成立的食品和饮料制造商. 焦糖色被广泛用于在可乐饮料,啤酒和麦芽饮料,面包糕点产品等工业食品应用中实现一致的取色. 对方便食品的需求日益增加,饮料组合不断扩大,产品一致性和成分透明度日益得到重视,这些都继续支持区域市场增长。
焦糖彩色市场份额
全球焦糖彩色产业主要由历史悠久的公司领导,包括:
- 埃斯内斯·罗克特(法国)
- Givaudan Sense Corle (美国).
- 尼盖(法国)
- 奥泰拉(丹麦)
- 入地(美国).
焦糖色市场的最新动态
- 2025年3月,塞斯内斯-罗克特推出"一等粉末焦糖色"(Class I Power Caramel Color 1360PW),为香料混合物和烘焙食品等应用而设计. 发布会重点介绍了针对应用的焦糖色溶液的开发情况,这些溶液在干食品配方中提供一致的取色性能,并支持制造商在产品开发中寻求更大的灵活性.
- 2024年8月,百事公司提供焦糖取色,解决产品安全,监管合规,消费者问题的最新信息. 这突出表明,在饮料和包装食品应用中使用焦糖色时,成分必须透明并遵守适用的食品安全要求。
- 2023年11月,赛斯内斯-罗克特(Sethness-Roquette India)宣布扩大其在艾哈迈达巴德的制造设施,加强其生产能力并支助向食品和饮料制造商提供焦糖色溶液. 其扩大反映了对制造能力的持续投资,以满足各种工业应用的需求。
- 2025年3月,将一等粉焦糖色用于干食品应用,凸显出面包制品,香料混合物等粉末配方中专业取色溶液的机会越来越大. 这种发展支持制造商寻求提供一致颜色并简化融入干混合物的方便成分。
- 2024年8月,人们越来越关注对焦糖色的监管合规性和消费者对焦糖色的理解,这加强了透明成份信息的重要性和遵守食品安全标准的重要性. 这些考虑继续影响食品和饮料制造商的焦糖颜色选择和配方做法。
SKU-

目录
1 执行摘要
1.1 全球可可工业概况
1.2 市场定义和范围
1.3 主要调查结果
1.4 全球需求概况
1.5 全球供应概况
1.6 需求平衡
1.7 发达国家
1.8 主要制造商
1.9 大型B2B计算机组件
1.1 贸易动态
1.11 定价重点
1.12 大气材料外观
1.13 印度制造业竞争力
1.14 五年工业输出
2 序言
2.1 波特的五个部队分析
2.2 Pestle分析
3 研究方法和市场定义
3.1 研究方法
3.2 研究框架
3.3 初步和第二次研究
3.4 数据来源和数据来源
3.5 市场准入方法
3.6 自愿评估方法
3.7 估价方法
3.8 定价方法
3.9 供应评估方法
3.1 要求和解
3.11 贸易减值评价
3.12 数据旅行
3.13 制定方法
3.14 假设和限制
3.15 产品定义
3.16 综合产品
3.17 出口产品
3.18 区域边界
3.19 危险等级/危险等级评估
4 卡拉梅勒标准化产品分类
4.1 一级-E150A/PLAIN CARAMEL
4.2 第二类 -- -- E150B/加勒比
4.3 第三类 -- -- E150C/AMMONIA CARAMEL
4.4 第四类 -- -- E150D/圣多美和普林西比
4.5 液态焦油
4.6 POWDER CARAMEL 公司
4.7 标准玻璃
4.8 高校/高企 -- -- 高科技
4.9 特殊/特定应用装置
4.1 拉丁美洲和加勒比有机产品定位
4.11 区域产品
5 全球需求评估
5.1 自愿的全球需求
5.2 按价值分列的全球需求
5.3 历史需求的增长
5.4 预期需求 -- -- 五年
5.5 主要需求驾驶员
5.6 需求
5.7 新出现的需求领域
5.8 发达国家
5.9 目标区域
6 计算机模型和计算机分析
6.1 按格鲁吉亚分列的主要B2B
6.2 公司名称
6.3 国家/管理地点
6.4 估计年度可可产量(公吨)
6.5 初步适用
6.6 优先等级/类别
6.7 偏好物理形式
6.8 现有供应国,在可行的情况下
6.9 采购标准
6.1 按地理分列的托普公司
6.11 TOP 10 海关联系
7 计算机和产品技术需要
7.1 冷冻剂
7.2 常设委员会/休
7.3 结 论
7.4 社会责任/讨论
7.5 科尔洛达尔·夏尔
7.6 辅助性
7.7 热/进程稳定性
7.8 灯光稳定性
7.9 谅解备忘录/传感器影响
7.1 建立/实用的功能特征
7.11 谢尔夫生活
7.12 微生物需求
7.13 技术文件
7.14 所需分析的核证
7.15 海关供应商 -- -- 其自身标准
8 全球供应评估
8.1 自愿全球供应
8.2 按区域分列的供应情况
8.3 由卡拉梅尔类提供
8.4 以物理形式提供
8.5 主要生产国
8.6 制造商
8.7 制成品能力
8.8 有效能力
8.9 能力建设
8.1 执行中的能力建设
8.11 知名扩展项目
8.12 供应出口 - 五年
9 制造商和生产能力评估
9.1 主要制造商
9.2 生产地点
9.3 生产能力
9.4 能力建设
9.5 生产
9.6 玻璃制造厂
9.7 已处理的申请
9.8 地理环境
9.9 核证
9.1 最近的事态发展
9.11 扩展计划
9.12 制造商级供应
10 供应-平衡
10.1 全球供应状况
10.2 区域平衡
10.3 国家一级平衡
10.4 退化市场
10.5 平衡市场
10.6 市场
10.7 结构性进口市场
10.8 出口管理设备
10.9 当前平衡 V. 五年前预期平衡
11 贸易流动分析
11.1 全球进口
11.2 进口
11.3 重要评价
11.4 主要工业化国家
11.5 重要进口商/买主,如果
11.6 全球出口
11.7 出口波动
11.8 出口估价
11.9 主要出口国
11.1 主要出口者/制造商
11.11 主要贸易规则
11.12 出口独立性
11.13 出口组织
11.14 三至五年的贸易变化
11.15 贸易流量V. 供应-平衡
12 价格与商业评估
12.1 目前B2B市场价格
12.2 历史价格趋势
12.3 按卡拉梅勒分类的价格
12.4 按物理形式分列的价格
12.5 区域价格差异
12.6 生产者价格
12.7 合同/SPOT 定价,在可观察范围内
12.8 主要定价驾驶员
12.9 外部预算 - 五年
13 危险物质评估
13.1 集装箱生产中使用的放射性物质
13.2 全球大气物质生产
13.3 主要生产国
13.4 主要出口国
13.5 印度主要供应商
13.6 材料价格
13.7 目前的放射性物质价格
13.8 材料价格外观
13.9 放射性物质扩散风险
13.1 加勒比煤矿工业的
14 印度制造业竞争力
14.1 印度加拉米煤工业
14.2 印度制造商
14.3 制造能力
14.4 储存材料的可防性
14.5 放射性物质费用
14.6 贷款和收费
14.7 能源费用
14.8 生产等级
14.9 产品/技术能力
14.1 产品集中
14.11 核证
14.12 出口竞争力
14.13 物流和市场准入
中国/印度/马来西亚/其他出口者
15.1 材料费用
15.2 助力
15.3 制造表
15.4 费用
15.5 连带费用
15.6 生产能力
15.7 计算机化
15.8 技术支助
15.9 粮食安全认证
15.1 出口竞争力
15.11 物流/市场准入
15.12 总体管理竞争力
16项条例要求
16.1 全球规范框架
16.2 欧洲联盟
16.3 美国
16.4 印度
16.5 中国
16.6 日本
16.7 韩国南部
16.8 其他主要市场
16.9 危险物质/危险物质分类
16.1 进口要求
16.11 领货要求
16.12 经同意的使用/使用条件
17 核证要求
17.1 RSPO
17.2 哈尔
17.3 科威特
17.4 林业发展局提出的订正要求
17.5 FSSC 22000
17.6 区域和技术合作司
17.7 组织
17.8 非政府组织
17.9 其他有关核证
17.1 法律认证
17.11 计算机化核证
17.12 商业优先核证
18 工业趋势和市场外包
18.1 新兴产品类别
18.2 新的应用领域
18.3 技术发展
18.4 拉丁美洲和加勒比趋势
18.5 特别加勒比趋势
18.6 持久性趋势
18.7 常规趋势
18.8 主要工业风险
18.9 未来的需要
18.1 五年工业输出
19 全球可可市场,按产品分类,2018-2033年(百万美元)
19.1 概况
19.2 一级-E150A(PLAIN CARMEL)
19.3 第二类 -- -- E150B级(中非共和国)
19.4 第三类 -- -- E150C(AMONIA CARAMEL)
19.5 第四类 -- -- 第150D类(莫桑比克)
20 Global CARAMEL COLOR MARKET,按物理形式分列,2018-2033年(百万美元)
20.1 概况
20.2 液态焦油
20.3 POWDER CARAMEL 公司
20.4 其他商业形式
21 全球可可市场,按最终用途分列,2018-2033年(百万美元)
21.1 概况
21.2 3-IN-1 二氧化碳
21.3 TEA 序言
21.4 潜在饮料混合
21.5 布布利特亚
21.6 决 定
21.7 巴克利
21.8个溶液
21.9 薪金和手续
21.1 冲突
21.11 饮料/饮料
21.12 啤酒和啤酒
21.13 其他工业应用
22 全球可可市场,按消费者部分分列,2018-2033年(百万美元)
22.1 概况
22.2 饮料制造商
22.3 COFFE和TEA PRIMIX公司
22.4 保险公司
22.5 伯伯·特亚·查因斯
22.6 巴克里制造商
22.7 保险/保险/合同制造商
22.8 冲突制造商
22.9 食品服务
22.1 其他工业食品使用者
23 按区域分列的全球可可市场,2018-2033年(百万美元)
23.1 概况
23.2 全球
23.2.1 北美
23.2.1.1 美国
23.2.1.2 加拿大
23.2.1.3 墨西哥
23.2.2 欧洲
23.2.2.1 德国
23.2.2.2 英国
23.2.2.3 法国
23.2.2.4 意大利
23.2.2.5 西班牙
23.2.2.6 剩余欧元
23.2.3 亚洲太平洋
23.2.3.1 中国
23.2.3.2 日本
23.2.3.3 印度
23.2.3.4 韩国南部
23.2.3.5 奥地利和新西兰
23.2.3.6 亚洲-太平洋
23.2.4 南美洲
23.2.4.1 巴西
23.2.4.2 阿根廷
23.2.4.3 南美洲其他地区
23.2.5 中东和非洲
23.2.5.1 海合会
23.2.5.2 南非
23.2.5.3 埃及语
23.2.5.4 中东和非洲其他地区
24 竞争土地
24.1 工业结构
24.2 主要制造商
24.3 制造商定位
24.4 产品PORFOLIO Comparison
24.5 格鲁吉亚足球
24.6 制造业
24.7 能力建设
24.8 适用范围
24.9 最近的事态发展
24.1 能力建设/新项目
25 全球可可市场,公司方案
25.1 全球住房和注册住房
25.1.1 质量标准
25.1.1.1 公司概况
25.1.1.2 收益分析
25.1.1.3. 地理特征
25.1.1.4 产品港口
25.1.1.5 最近的事态发展
25.1.1.5.1 合并和收购
25.1.1.5.2 生产能力的扩大
25.1.1.5.3 联合调查
25.1.1.5.4 说明
25.1.1.5.5 其他项目
25.1.2 乔治·森塞·科尔
25.1.2.1 公司概况
25.1.2.2 收益分析
25.1.2.3 地理环境
25.1.2.4 产品港口
25.1.2.5 最近的事态发展
25.1.2.5.1 主要交易
25.1.2.5.2 并购
25.1.2.5.3 生产
25.1.2.5.4 生产能力的扩大
25.1.2.5.5 其他项目
25.1.3 尼加伊岛
25.1.3.1 公司概况
25.1.3.2 收益分析
25.1.3. 地理特征
25.1.3.4 产品港口
25.1.3.5 最近的事态发展
25.1.3.5.1 合作
25.1.3.5.2 生产能力
25.1.3.5.3 联合调查
25.1.3.5.4 说明
25.1.3.5.5 其他问题
25.1.4 大田
25.1.4.1 公司概况
25.1.4.2 反馈分析
25.1.4.3 地理特征
25.1.4.4 产品组合
25.1.4.5 最近的事态发展
25.1.4.5.1 合并和收购
25.1.4.5.2 生产
25.1.4.5.3 生产能力的扩大
25.1.4.5.4 说明
25.1.4.5.5 其他情况
25.1.5 认可
25.1.5.1 公司概况
25.1.5.2 反馈分析
25.1.5.3 瓜拉菲克暴行
25.1.5.4 产品组合
25.1.5.4.1 其他情况
25.2 区域和印地安人公司
25.2.1 北极粮食产品
25.2.1.1 公司概况
25.2.1.2 反馈分析
25.2.1.3 乔治安然无恙
25.2.1.4 产品港口
25.2.1.4.1 生产能力的扩大
25.2.1.4.2 生产
25.2.1.4.3 其他
25.2.2 ALVIN CARAMEL COLOURS(印度) PVT LTD
25.2.2.1 公司概况
25.2.2.2 反馈分析
25.2.2.3 地理特征
25.2.2.4 产品组合
25.2.2.4.1 说明
25.2.2.4.2 产品发射
25.2.2.4.3 其他情况
25.2.3 母体食品
25.2.3.1 公司概况
25.2.3.2 反馈分析
25.2.3.3 地理特征
25.2.3.4 产品组合
25.2.3.4.1 生产
25.2.3.4.2 其他
25.2.4 维纳亚克语(印度)
25.2.4.1 公司概况
25.2.4.2 反馈分析
25.2.4.3 乔治·普拉希克
25.2.4.4 产品港口
25.2.4.4.1 生产
25.2.4.4.2 其他
25.2.5 说爱产业
25.2.5.1 公司概况
25.2.5.2 反馈分析
25.2.5.3 地理环境
25.2.5.4 产品组合
25.2.5.5 最近的事态发展
25.2.5.5.1 主要交易
25.2.5.5.2 生产能力的扩大
25.2.5.5.3 联合调查
25.2.5.5.4 其他问题
25.2.6 粮食
25.2.6.1 公司概况
25.2.6.2 反馈分析
25.2.6.3 地理特征
25.2.6.4 生产
25.2.6.5 最近的事态发展
25.2.6.5.1 生产能力的扩大
25.2.6.5.2 说明
25.2.6.5.3 其他费用
25.2.7 江连
25.2.7.1 公司概况
25.2.7.2 反馈分析
25.2.7.3 地理特征
25.2.7.4 生产
25.2.7.4.1 生产能力的扩大
25.2.7.4.2 活动
25.2.7.4.3 其他情况
26个数据基础和支助
26.1 需求数据基础
26.2 供应和能力数据
26.3 贸易流动数据
26.4 海关和海关总署和海关总署
26.5 制造商数据基础
26.6 定价数据基础
26.7 放射性物质数据库
26.8 规范性数据
26.9 核证数据
26.1 资源数据库
27 来源、提供和数据质量
27.1 资金来源
27.2 正式政府来源
27.3 国际数据基础
27.4 公司和技术资源
27.5 可再生能源/分销源
27.6 初步研究
27.7 数据治疗
27.8 ProDICATOR治疗
27.9 数据旅行
27.1 质量-综合检查
27.11 乔治和解
27.12 部分和解
27.13 主要规定和限制
表格列表
表1 全球市场: 2025年在《公约》之下的部分
表2 全球可可市场:2025年按最终用户分列的全球需求
表3 2024年全球可可市场:区域供应和需求平衡
表4 全球可可市场:2025年按评价分列的目标国家
表5 全球市场:2025年按市场分列的全球市场
表6 全球可可市场:2025年按区域和植物形态分列的价格总额(每公吨美元)
表7 全球可可市场:波特的五支部队
表8 全球可可市场:资源生境,以及每个市场用于什么
表9 全球可可市场:脆弱特性,以及每个季节的
表10 全球可可市场:同一四类商品的区域设计
表11. 全球可可市场:按法域分列的可可的海关处理情况
表12 全球加勒比可可市场:按能源和区域分列的全球需求
表13 全球可可市场:按价值和区域分列的全球需求,百万美元
表14 全球市场:2025至2030年按区域分列的五大需求
表15 全球市场:按估值分列的2025年
表16. 2025年全球可可市场:两个基地划出的区域
表17 全球可可市场:COLA 瓶子公司,关于立案的VOLUME
表18 全球加勒比沿海地区:反对申请和分类的国家集团
表19 全球可可市场:按产品分列的最有规模的集团
表20 全球可可市场:临时计量基地,一个
表21 全球可可市场:按类别划分的COLLIDAL CHARGE
表22 全球可可市场:申请顺序中的供应-自身标准
表23 全球可可市场:按区域分列的供应和需求,2024年(甲基溴)
表24 全球可可市场:经过核查的可可产品
表25. 全球可可市场:产品制造地点
表26 全球卡拉梅克市场:公共记录中的能力指数
表27 全球可可市场:按产品分列的产品
表28 全球可可市场:与它们所提供服务有关的类别
表29 全球可可市场:总部和制造商
表30 全球可可市场:按产品分列的发展情况
表31 全球可可市场:2025年按产品名称分列的估计供应量
表32. 全球可可市场:2024年区域供应-气候变化
表33 全球可可市场:按VOLUME(METRIC TONS)分列的欧盟出口额
表34 全球可可市场:港口的五支部队
表35 全球可可市场:按VOLUME(甲基金枪鱼)分列的欧盟出口额
表36 全球可可市场:欧盟27出口-欧盟出口评价和非出口评价
表37 全球加勒比可可市场:波特的五个部队
表38 全球可可市场:贸易与平衡,2024年
表39 全球可可市场:2025年按区域和表格分列的当前价格(每公吨美元)
表40 全球可可市场:价格历史、液态玻璃、每枚金属美元
表41. 2025年按区域分列的全球可可市场:
表42 全球可可市场:按区域、液态玻璃、每枚金属美元分列的价格产出
表43. 2026年全球可可市场:
表44. 全球可可市场:经认证的印度产品
表45. 全球可可市场:港口的五支部队
表46. 全球可可市场:出口国的粮食安全位置
表47. 全球可可市场:比较立场,印度对出口初级商品的
表48 全球可可市场:按类别和主管部门分列的可接受可接受
表49 全球可可市场:按行业划分的
表50 全球可可市场:对自愿者的授权
表51 全球可可市场:2025年至2033年最快速增长的
表52 全球可可市场:五年中的市场,相对于今天
表53. 2018-2025年按产品类别分列的全球可可市场(百万美元)
表54 2026-2033年按产品类别分列的全球可可市场(百万美元)
表55. 2018-2025年按产品类别分列的全球可可市场(METRIC TONS(MT))
表56 2026-2033年按产品类别分列的全球可可市场(METRIC TONS(MT))
表57. 2018-2025年全球可可市场(百万美元)
表58. 2026-2033年全球可可市场(百万美元)
表59 2018-2025年全球碳酸盐市场(MT)
表60. 2026-2033年按物理形式分列的全球碳酸盐市场(MT)
表61. 按最终用途分列的2018-2025年全球可可市场(百万美元)
表62 按最终用途分列的2026-2033年全球可可市场(百万美元)
表63 2018-2025年按最终用途分列的全球碳酸盐市场(Metric TONs (MT))
表64 2026-2033年按最终使用量分列的全球可可市场(Metric TONs (MT))
表65. 2018-2025年按公司部门分列的全球可可市场(百万美元)
表66 2026-2033年按公司部门分列的全球可可市场(百万美元)
表67. 2018-2025年全球可可市场(METIC TONS(MT))
表68. 2026-2033年按CUSTOMER部门分列的全球碳酸盐市场(MT)
表69 按区域分列的2018-2025年全球可可市场(百万美元)
表70 按区域分列的2026-2033年全球可可市场(百万美元)
表71. 2018-2025年按区域分列的全球可可市场情况(甲基毒性(公吨))
表72 2026-2033年按区域分列的全球可可市场(甲基毒性(公吨))
表73 2018-2025年按国家分列的北美(百万美元)
表74. 2026-2033年按国家分列的北美(百万美元)
表75. 2018-2025年按国家分列的北美(METRIC TONS(MT))
表76 2026-2033年按国家分列的北美(甲基毒性(公吨))
表77 北美,按产品分类,2018-2025年(百万美元)
表78 2026-2033年按产品分类的美国北部
表79 北美,按产品分类,2018-2025年
表80 2026-2033年美国北方按产品分类的分布情况
表81 北美,按物理形式分列,2018-2025年(百万美元)
表82 2026-2033年按物理形式分列的北美(百万美元)
表83 2018-2025年美国北部,按物理形态分列(甲基毒性(MT))
表84 2026-2033年按物理形式分列的北美(甲基毒性(公吨))
表85 2018-2025年按最终用途分列的北美(百万美元)
表86 2026-2033年美国北部,按使用期分列(百万美元)
表87 2018-2025年美国北方按终端使用量分列的数据(甲基毒性(公吨))
表88 2026-2033年美国北部,按最终使用量分列
表89 2018-2025年美国北部,按CUSTOMER部分分列(百万美元)
表90. 2026-2033年美国北方,按公司分类(百万美元)
表91 北美,2018-2025年按CUSTOMER组别(MET)
表92 2026-2033年美国北部,按CUSTOMER部门分列(甲基溴(公吨))
表93 美国,按产品分类,2018-2025年(百万美元)
表94 按产品分类的美国,2026-2033年(百万美元)
表95 美国,按产品分类,2018-2025年(METRIC TONS (MT))
表96 美国,按产品分类,2026-2033年(METRIC TONS(MT))
表97 美国,按物理形式分列,2018-2025年(百万美元)
表98 2026-2033年美国按物理形式分列的数据(百万美元)
表99 美国,2018-2025年按物理形式(Metric Tons (MT))分列的
表100 美国,按物理形式分列,2026-2033年(甲基毒性(MT))
表101 美国,《2018-2025年按使用期分列的数据》(百万美元)
表102 按最终用户分列的美国,2026-2033年(百万美元)
表103 美国,《2018-2025年按用法分类》 (Metric TONs (MT))
表104 2026-2033年美国,按最终用户分列(甲基毒性(MT))
表105 美国,2018-2025年按CUSTOMER部分(百万美元)
表106 美国,2026-2033年按公司分类 (百万美元)
表107 美国,2018-2025年按CUSTOMER组别(METRIC TONS (MT))
表108 美国,2026-2033年CUSTOMER单元(甲基毒性(公吨))
表109 加拿大,按产品分类,2018-2025年(百万美元)
表110 加拿大,按产品分类,2026-2033年(百万美元)
表111 加拿大,按产品分类,2018-2025年(甲基毒性(MT))
表112 加拿大,按产品分类,2026-2033年(甲基毒性(MT))
表113 加拿大,按物理形式分列,2018-2025年(百万美元)
表114 加拿大,按物理形式分列,2026-2033年(百万美元)
表115 加拿大,按物理形式分列,2018-2025年(甲基毒性(MT))
表116 加拿大,按物理形式分列,2026-2033年(甲基毒性(公吨))
表117 加拿大,按最终使用量分列,2018-2025年(百万美元)
表118 加拿大,按最终用途分列,2026-2033年(百万美元)
表119 加拿大,按最终使用量分列,2018-2025年(甲基毒性(公吨))
表120 加拿大,按最终用途分列,2026-2033年(甲基毒性(公吨))
表121 加拿大,2018-2025年按CUSTOMER部门分列的 (百万美元)
表122 加拿大,按计算机部分分列,2026-2033年(百万美元)
表123 加拿大,2018-2025年按CUSTOMER组别(MET)
表124 加拿大,2026-2033年按计算机单元分列的加拿大(甲基溴(公吨))
表125 墨西哥,按产品分类,2018-2025年(百万美元)
表126 墨西哥,按产品类别分列,2026-2033年(百万美元)
表127 墨西哥,按产品分类,2018-2025年(甲基毒性(MT))
表128 墨西哥,按产品分类,2026-2033年
表129 墨西哥,按物理形式分列,2018-2025年(百万美元)
表130 墨西哥,按物理形式分列,2026-2033年(百万美元)
表131 2018-2025年墨西哥按物理形式分列的数据(甲基毒性(MT))
表132 2026-2033年墨西哥按物理形式分列的数据(甲基毒性)
表133 墨西哥,按2018-2025年终了用途分列
表134:墨西哥,按2026-2033年终使用额分列
表135 2018-2025年墨西哥,按最终用途分列(甲基毒性(公吨))
表136 2026-2033年墨西哥按最终用户分列的数据(甲基毒性(公吨))
表137 墨西哥,2018-2025年按CUSTOMER部分分列的 (百万美元)
表138 墨西哥,2026-2033年按公司分类 (百万美元)
表139 墨西哥,2018-2025年按CUSTOMER组别(METIC TONS(MT))
表140 墨西哥,2026-2033年按化学品分类的数据(甲基溴)
表141 2018-2025年按国家分列的欧元(百万美元)
表142 2026-2033年按国家分列的欧元 (百万美元)
表143 2018-2025年按国家分列的欧元(甲基毒性(公吨))
表144 2026-2033年按国家分列的欧元(甲基溴(公吨))
表145 欧洲,按产品分类,2018-2025年(百万美元)
表146 欧洲,按产品类别分列,2026-2033年(百万美元)
表147 欧洲,按产品分类,2018-2025年
表148 欧洲,按产品类别分列,2026-2033年(甲基毒性)
表149 欧洲,按物理形式分列,2018-2025年(百万美元)
表150 2026-2033年按物理形式分列的欧元(百万美元)
表151 欧洲,按物理形式分列,2018-2025年(甲基毒性(MT))
表152 欧洲,按物理形式分列,2026-2033年(甲基毒性(公吨))
表153 2018-2025年按最终用户分列的欧元 (百万美元)
表154 2026-2033年按最终用户分列的欧元 (百万美元)
表155 2018-2025年按最终用途分列的欧元(甲基毒性(公吨))
表156 2026-2033年按最终用户分列的欧元(甲基毒性(公吨))
表157 欧洲,按计算机部分分列,2018-2025年(百万美元)
表158 欧元,按计算机单元分列,2026-2033年(百万美元)
表159 欧洲,2018至2025年按CUSTOMER部分(METIC TONS (MT))
表160. 2026-2033年按计算机单元分列的欧洲(金属通量(公吨))
表161 德国,按产品分类,2018-2025年(百万美元)
表162 德国,按产品分类,2026-2033年(百万美元)
表163 德国,按产品类别分列,2018-2025年(甲基毒性(MT))
表164 德国,按产品类别分列,2026-2033年(甲基毒性)
表165 德国,按物理形式分列,2018-2025年(百万美元)
表166 德国,按物理形式分列,2026-2033年(百万美元)
表167 德国,按物理形式分列,2018-2025年(甲基毒性(MT))
表168 德国,按物理形式分列,2026-2033年(甲基毒性(公吨))
表169 德国,按最终使用量分列,2018-2025年(百万美元)
表170 德国,按使用期分列,2026-2033年(百万美元)
表171 德国,按2018-2025年使用量分列(甲基毒性(公吨))
表172 德国,按最终使用量分列,2026-2033年(甲基毒性(公吨))
表173 德国,2018-2025年按公司分类 (百万美元)
表174 德国,按计算机单元分列,2026-2033年(百万美元)
表175 德国,2018-2025年按CUSTOMER组别(METIC TONS(MT))
表176 德国,2026-2033年CUSTOMER单元(甲基毒性)
表177 英国,按产品分类,2018-2025年(百万美元)
表178 英国,按产品分类,2026-2033年(百万美元)
表179 英国,按产品分类,2018-2025年(METRIC TONS(MT))
表180 英国,按产品分类,2026-2033年(甲基毒性(MT))
表181 U.K.,按物理形式分列,2018-2025年(百万美元)
表182 2026-2033年按物理形式分列的联合王国(百万美元)
表183 U.K.,2018-2025年按物理形式分列的数据(METRIC TONS (MT))
表184 U.K.,2026-2033年按物理形式分列的数据(甲基毒性(MT))
表185 U.K., 按最终使用量分列的, 2018-2025年 (百万美元)
表186 2026-2033年按最终用户分列的联合王国(百万美元)
表187 U.K., 按END Use, 2018-2025年 (甲基毒性(MT))
表188 2026-2033年按最终用户分列的英国(甲基毒性(公吨))
表189 U.K., 2018-2025年按CUSTOMER部分分列的 (百万美元)
表190 U.K.,按计算机单元分列,2026-2033年(百万美元)
表191 英国,2018-2025年按CUSTOMER组别(METIC TONS (MT))
表192 U.K.,按CUSTOMER部分分列,2026-2033年(METRIC TONS(MT))
表193 法国,按产品分类,2018-2025年(百万美元)
表194 法国,按产品分类,2026-2033年(百万美元)
表195 法国,按产品分类,2018-2025年
表196 法国,按产品类别分列,2026-2033年
表197 法国,按物理形式分列,2018-2025年(百万美元)
表198 法国,按物理形式分列,2026-2033年(百万美元)
表199 法国,按物理形式分列,2018-2025年(甲基毒性(MT))
表200 法国,按物理形式分列,2026-2033年(甲基毒性(公吨))
表201 法国,按最终使用量分列,2018-2025年(百万美元)
表202 法国,按最终使用量分列,2026-2033年(百万美元)
表203 法国,按最终用途分列,2018-2025年
表204 法国,按最终使用量分列,2026-2033年
表205 法国,2018-2025年按CUSTOMER部分(百万美元)
表206 法国,2026-2033年按公司分类(百万美元)
表207 法国,2018-2025年按CUSTOMER单元(MT)分列的
表208 法国,2026-2033年CUSTOMER单元(金属通量吨)
表209 意大利,按产品分类,2018-2025年(百万美元)
表210 意大利,按产品类别分列,2026-2033年(百万美元)
表211 ITALY,按产品分类,2018-2025年(甲基毒性(MT))
表212 意大利,按产品分类,2026-2033年
表213 意大利,按物理形式分列,2018-2025年(百万美元)
表214 意大利,按物理形式分列,2026-2033年(百万美元)
表215 ITALY,2018-2025年按物理形态(甲基毒性(MT))分列的
表216 2026-2033年按物理形式分列的意大利情况
表217 意大利,按最终用途分列,2018-2025年(百万美元)
表218 按最终用途分列的意大利,2026-2033年 (百万美元)
表219 意大利,2018-2025年按最终用途分列的数据(甲基毒性(公吨))
表220 2026-2033年意大利按最终用户分列的数据(甲基毒性(公吨))
表221 意大利,2018-2025年按公司分类 (百万美元)
表222 2026-2033年按公司分列的意大利公司
表223 意大利,2018-2025年按CUSTOMER组别(MT)
表224 意大利,2026-2033年按计算机单元分列的(甲基毒性(公吨))
表225 西班牙,按产品分类,2018-2025年(百万美元)
表226 西班牙,按产品分类,2026-2033年(百万美元)
表227 西班牙,按产品类别分列,2018-2025年(甲基毒性(MT))
表228 西班牙,按产品分类,2026-2033年(甲基毒性(MT))
表229 西班牙,按物理形式分列,2018-2025年(百万美元)
表230 西班牙,按物理形式分列,2026-2033年(百万美元)
表231 西班牙,按物理形式分列,2018-2025年(甲基毒性(MT))
表232 西班牙,按物理形式分列,2026-2033年(甲基毒性(公吨))
表233 西班牙,按最终用途分列,2018-2025年(百万美元)
表234 2026-2033年按最终用户分列的西班牙(百万美元)
表235 2018-2025年按最终用途分列的西班牙(甲基毒性(公吨))
表236 2026-2033年按最终用户分列的西班牙(甲基毒性(公吨))
表237 西班牙,2018-2025年按市场分类 (百万美元)
表238 西班牙,2026-2033年按公司分类 (百万美元)
表239 西班牙,2018-2025年按CUSTOMER组别(MET)
表240 西班牙,2026-2033年按化学品分类的表格(甲基毒性(公吨))
表241 欧元的剩余值,按产品类别分列,2018-2025年(百万美元)
表242 2026-2033年按产品类别分列的欧元余额(百万美元)
表243 2018-2025年按产品类别分列的欧元剩余值(MT)
表244 2026-2033年按产品分类的欧元剩余值(甲基毒性(公吨))
表245 2018-2025年按物理形式分列的欧元余额(百万美元)
表246 2026-2033年按物理形式分列的欧元余额(百万美元)
表247 2018-2025年按物理形式分列的欧元剩余值(公吨)
表248 2026-2033年按物理形式分列的欧元剩余值(公吨)
表249 2018-2025年按最终用途分列的欧元余额(百万美元)
表250欧元,按最终使用量分列,2026-2033年(百万美元)
表251 2018-2025年按最终用途分列的欧元剩余值(甲基毒性(公吨))
表252 2026-2033年按最终用户分列的欧元剩余值(公吨)
表253 2018-2025年按公司分列的欧元余额(百万美元)
表254 2026-2033年按公司分类的欧元余额(百万美元)
表255 2018-2025年欧洲其余部分,按CUSTOMER组别(MT)
表256 2026-2033年按海关部门分列的欧元净额(公吨)
表257 2018-2025年按国家分列的亚洲-太平洋
表258 2026-2033年按国家分列的亚洲-太平洋
表259 2018-2025年按国家分列的亚洲-太平洋(甲基毒性(公吨))
表260 2026-2033年按国家分列的亚洲-太平洋(甲基毒性(公吨))
表261 2018-2025年按产品类别分列的亚洲-太平洋
表262 2026-2033年按产品类别分列的亚洲-太平洋
表263 2018-2025年按产品类别分列的亚洲-太平洋(甲基毒性(MT))
表264 2026-2033年按产品类别分列的亚洲-太平洋(甲基毒性)
表265 2018-2025年按物理形式分列的亚洲-太平洋
表266 2026-2033年按物理形式分列的亚洲----太平洋 (百万美元)
表267 2018-2025年按物理形式分列的亚洲太平洋(甲基毒性(MT))
表268 2026-2033年按物理形式分列的亚洲-太平洋(甲基毒性)
表269 2018-2025年按最终用途分列的亚洲-太平洋
表270 2026-2033年亚洲-太平洋,按最终使用量分列 (百万美元)
表271 2018-2025年按最终用途分列的亚洲-太平洋(甲基毒性(公吨))
表272 2026-2033年按最终用途分列的亚洲-太平洋(甲基毒性(公吨))
表273 2018-2025年按公司分类的亚洲----太平洋 (百万美元)
表274 2026-2033年按公司分列的亚洲----太平洋 (百万美元)
表275 亚太,2018-2025年按CUSTOMER部门分列的数据(METRIC TONS(MT))
表276 2026-2033年亚洲-太平洋(Metric Tons (MT))
表277 中国,按产品分类,2018-2025年 (百万美元)
表278 中国,按产品分类,2026-2033年 (百万美元)
表279 中国,按产品分类,2018-2025年 (METRIC TONS (MT))
表280 中国,按产品分类,2026-2033年(METRIC TONS (MT))
表281 中国,按物理形式分列,2018-2025年 (百万美元)
表282 中国,按物理形式分列,2026-2033年(百万美元)
表283 中国,2018-2025年按物理形态(Metric TONs (MT))划分.
表284 中国,按物理形式分列,2026-2033年
表285 2018-2025年中国按最终用途分列的数据(百万美元)
表286 2026-2033年中国按最终用户分列的
表287 中国,2018-2025年按最终用途分列的中国(Metric Tons (MT))
表288 中国,2026-2033年按使用率分列的
表289 中国,2018-2025年按市场分类 (百万美元)
表290 中国,按市场分类,2026-2033年(百万美元)
表291 中国,按CUSTOMER部,2018-2025年 (Metric TONs (MT))
表292 中国,2026-2033年按海关部门分列的
表293 日本,按产品分类,2018-2025年(百万美元)
表294 日本,按产品分类,2026-2033年(百万美元)
表295 日本,按产品分类,2018-2025年 (Metric TONS (MT))
表296 日本,按产品分类,2026-2033年(METRIC TONS(MT))
表297 日本,按物理形式分列,2018-2025年(百万美元)
表298 日本,按物理形式分列,2026-2033年(百万美元)
表299 日本,2018-2025年按物理形态(Metric Tons (MT))划分.
表300 日本,按物理形式分列,2026-2033年(甲基毒性(MT))
表301 日本,2018-2025年按使用期分列的
表302 2026-2033年日本按最终用户分列的数字(百万美元)
表303 日本,2018-2025年按END使用量(METRIC TONS (MT))
表304 日本,2026-2033年按使用率分列(甲基毒性(公吨))
表305 日本,2018-2025年按市场分类(百万美元)
表306 日本,2026-2033年按公司分类 (百万美元)
表307 日本,2018-2025年按CUSTOMER组别(METIC TONS (MT))
表308 日本,2026-2033年CUSTOMER部门(MT)
表309 印度,按产品分类,2018-2025年(百万美元)
表310 按产品分类的印度,2026-2033年(百万美元)
表311 印度,按产品分类,2018-2025年(甲基毒性(MT))
表312 印度,按产品分类,2026-2033年
表313 印度,按物理形式分列,2018-2025年(百万美元)
表314 印度,按物理形式分列,2026-2033年(百万美元)
表315 印度,按物理形态分列,2018-2025年(甲基毒性(MT))
表316 2026-2033年印度,按物理形式分列
表317 2018-2025年印度按最终用户分列的数据(百万美元)
表318 2026-2033年印度按最终用户分列的数据(百万美元)
表319 2018-2025年印度按最终用户分列的数据(METIC TONS(MT))
表320 2026-2033年印度,按使用率分列(甲基毒性(MT))
表321 印度,2018-2025年按CUSTOMER部分分列的 (百万美元)
表322 印度,2026-2033年按公司分类 (百万美元)
表323 印度,2018-2025年按CUSTOMER组别(MET)
表324 2026-2033年印度,按CUSTOMER部门分列
表325 韩国南部,按产品分类,2018-2025年(百万美元)
表326 韩国南部,按产品分类,2026-2033年(百万美元)
表327 韩国南部,按产品分类,2018-2025年
表328 韩国南部,按产品类别分列,2026-2033年(甲基毒性)
表329 韩国南部,按物理形式分列,2018-2025年(百万美元)
表330 韩国南部,按物理形式分列,2026-2033年(百万美元)
表331 韩国南部,按物理形式分列,2018-2025年(甲基毒性(MT))
表332 韩国南部,按物理形式分列,2026-2033年
表333 韩国南部,2018-2025年按最终用途分列的数据(百万美元)
表334 韩国南部,按最终用户分列,2026-2033年(百万美元)
表335 韩国南部,2018-2025年按最终使用率分列的数据(Metric Tons (MT))
表336 2026-2033年韩国南部按最终用户分列的数据(甲基毒性(公吨))
表337 韩国南部,2018-2025年按CUSTOMER部分(百万美元)
表338 韩国南部,按公司分类,2026-2033年(百万美元)
表339 韩国南部,2018至2025年按CUSTOMER组别(MET)
表340 韩国南部,按CUSTOMER部分,2026-2033年(甲基溴(公吨))
表341 澳大利亚和新西兰,按产品分类,2018-2025年(百万美元)
表342 澳大利亚和新西兰,按产品分类,2026-2033年(百万美元)
表343 澳大利亚和新西兰,按产品分类,2018-2025年(METRIC TONS(MT))
表344 澳大利亚和新西兰,按产品分类,2026-2033年(METRIC TONS(MT))
表345 澳大利亚和新西兰,按物理形式分列,2018-2025年(百万美元)
表346 澳大利亚和新西兰,按物理形式分列,2026-2033年(百万美元)
表347 澳大利亚和新西兰,按物理形式分列,2018-2025年
表348 澳大利亚和新西兰,按物理形式分列,2026-2033年(甲基毒性(公吨))
表349 2018-2025年奥地利和新西兰按最终用户分列的数据(百万美元)
表350 按最终用户分列的澳大利亚和新西兰,2026-2033年(百万美元)
表351 2018-2025年按最终用户分列的澳大利亚和新西兰(MT)
表352 2026-2033年奥地利和新泽西岛按最终用户分列的数据(甲基毒性(公吨))
表353 2018-2025年澳大利亚和新西兰,按Customer部分分列(百万美元)
表354 2026-2033年澳大利亚和新泽西岛(百万美元)
表355 2018-2025年澳大利亚和新泽西岛,按CUSTOMER组别(MT)
表356 2026-2033年澳大利亚和新泽西岛,按Customer部分分列(METIC TONS(MT))
表357 2018-2025年按产品类别分列的亚洲-太平洋部分(百万美元)
表358 2026-2033年按产品类别分列的亚洲-太平洋净值(百万美元)
表359 2018-2025年按产品类别分列的亚洲-太平洋地区净值(METRIC TONS(MT))
表360 按产品类别分列的2026-2033年亚洲-太平洋
表361 2018-2025年按物理形式分列的亚洲-太平洋地区
表362 2026-2033年按物理形式分列的亚洲-太平洋净值(百万美元)
表363 2018-2025年按物理形式分列的亚洲-太平洋净值
表364 2026-2033年按物理形式分列的亚洲-太平洋净值(甲基毒性(公吨))
表365 按最终用途分列的2018-2025年亚洲-太平洋
表366 按最终用途分列的2026-2033年亚洲-太平洋
表367 2018-2025年按最终用途分列的亚洲-太平洋地区净值(甲基毒性(公吨))
表368 2026-2033年按最终用户分列的亚洲-太平洋净值(甲基毒性(公吨))
表369 2018-2025年按海关部门分列的亚洲-太平洋部分(百万美元)
表370亚洲-太平洋净额,按消费者部分分列,2026-2033年(百万美元)
表371 2018-2025年按海关部门分列的亚洲-太平洋部分(甲基毒性(公吨))
表372 2026-2033年亚洲-太平洋部分,按公司分类(甲基毒性(公吨))
表373 2018-2025年按国家分列的南美洲(百万美元)
表374 2026-2033年按国家分列的南美洲(百万美元)
表375 2018-2025年按国家分列的南美洲(甲基毒性(公吨))
表376 2026-2033年按国家分列的南美洲(甲基毒性(公吨))
表377 南美洲,按产品分类,2018-2025年(百万美元)
表378 2026-2033年按产品分类的南美洲(百万美元)
表379 2018-2025年按产品类别分列的南美洲(METRIC TONS(MT))
表380 南美洲,按产品分类,2026-2033年(甲基毒性(MT))
表381 2018-2025年按物理形式分列的南美洲(百万美元)
表382 2026-2033年按物理形式分列的南美洲(百万美元)
表383 2018-2025年按物理形式分列的南美洲(甲基毒性(MT))
表384 2026-2033年按物理形式分列的南美洲(甲基毒性(公吨))
表385 2018-2025年按最终用户分列的南美洲(百万美元)
表386 2026-2033年按最终用户分列的南美洲(百万美元)
表387 2018-2025年按最终用户分列的南美洲(甲基毒性)
表388 2026-2033年按最终用户分列的南美洲(甲基毒性)
表389 南美,2018-2025年按公司分列的数据(百万美元)
表390 南美洲,按市场部门分列,2026-2033年(百万美元)
表391 2018-2025年南方国家,按CUSTOMER单元(MT)分列
表392 南美洲,2026-2033年按CUSTOMER部门分列的数据(MT)
表393 巴西,按产品分类,2018-2025年(百万美元)
表394 巴西,按产品分类,2026-2033年(百万美元)
表395 巴西,按产品分类,2018-2025年
表396 巴西,按产品类别分列,2026-2033年
表397 巴西,按物理形式分列,2018-2025年(百万美元)
表398 巴西,按物理形式分列,2026-2033年(百万美元)
表399 巴西,按物理形式分列,2018-2025年(甲基毒性(公吨))
表400 巴西,按物理形式分列,2026-2033年
表401 巴西,按最终用途分列,2018-2025年(百万美元)
表402 巴西,按最终用户分列,2026-2033年(百万美元)
表403 巴西,按最终用途分列,2018-2025年(甲基毒性(公吨))
表404 巴西,按最终用户分列,2026-2033年(甲基毒性(公吨))
表405 巴西,2018-2025年按CUSTOMER部门分列的 (百万美元)
表406 巴西,2026-2033年按公司分类 (百万美元)
表407 巴西,2018-2025年按CUSTOMER组别(MET)
表408 巴西,2026-2033年CUSTOMER部分(甲基通心粉(MT))
表409 阿根廷,按产品分类,2018-2025年(百万美元)
表410 阿根廷,按产品分类,2026-2033年(百万美元)
表411 阿根廷,按产品分类,2018-2025年
表412 阿根廷,按产品类别分列,2026-2033年(甲基溴)
表413 阿根廷,按物理形式分列,2018-2025年(百万美元)
表414 阿根廷,按物理形式分列,2026-2033年(百万美元)
表415 阿根廷,按物理形态分列,2018-2025年(甲基毒性(公吨))
表416 阿根廷,按物理形式分列,2026-2033年(甲基毒性(公吨))
表417 2018-2025年阿根廷按最终用途分列的数据(百万美元)
表418 2026-2033年阿根廷按最终用户分列的数据(百万美元)
表419 2018-2025年阿根廷,按使用率分列
表420 2026-2033年阿根廷,按最终使用量分列
表421 阿根廷,2018-2025年按CUSTOMER部分分列的 (百万美元)
表422 阿根廷,按市场分类,2026-2033年(百万美元)
表423 阿根廷,2018-2025年按CUSTOMER部门分列的数据(METRIC TONS(MT))
表424 阿根廷,按CUSTOMER部分分列,2026-2033年(甲基溴(公吨))
表425 2018-2025年按产品类别分列的南美洲其余地区(百万美元)
表426 2026-2033年按产品类别分列的南美洲其余地区(百万美元)
表427 2018-2025年按产品分类的南美洲最低值(MT)
表428 2026-2033年按产品类别分列的南美洲其余地区(甲基毒性)
表429 2018-2025年按物理形式分列的南美洲的剩余部分(百万美元)
表430 2026-2033年按物理形式分列的南美洲净值(百万美元)
表431 2018至2025年按物理形式分列的南美洲最低值(甲基毒性(公吨))
表432 2026-2033年按物理形式分列的南美洲净值(甲基毒性(公吨))
表433 2018-2025年按最终用户分列的南美洲的其余部分(百万美元)
表434 2026-2033年按最终用户分列的南美洲其余地区(百万美元)
表435 2018-2025年按最终使用率分列的南美洲的其余部分(甲基毒性(公吨))
表436 2026-2033年按最终用户分列的南美洲的其余部分(甲基溴(公吨))
表437 2018-2025年按海关部门分列的南美洲的其余部分(百万美元)
表438 2026-2033年按公司分类的南美洲其余部分(百万美元)
表439 2018-2025年按海关部门分列的南美洲最低值(METIC)
表440 2026-2033年按海关部门分列的南美洲净值(Metric Tons (MT))
表441 中东和非洲,按国家分列,2018-2025年
表442 按国家分列的中东和非洲,2026-2033年 (百万美元)
表443 中东和非洲,按国家分列,2018-2025年(甲基溴(公吨))
表444 按国家分列的中东和非洲,2026-2033年(甲基毒性(公吨))
表445 中东和非洲,按产品类别分列,2018-2025年(百万美元)
表446 中东和非洲,按产品类别分列,2026-2033年(百万美元)
表447 中东和非洲,按产品类别分列,2018-2025年(甲基溴(公吨))
表448 中东和非洲,按产品类别分列,2026-2033年(甲基溴)
表449 中东和非洲,按物理形式分列,2018-2025年(百万美元)
表450 中东和非洲,按物理形式分列,2026-2033年(百万美元)
表451 中东和非洲,按物理形式分列,2018-2025年(甲基溴(公吨))
表452 中东和非洲,按物理形式分列,2026-2033年(甲基溴(公吨))
表453 中东和非洲,按最终用途分列,2018-2025年(百万美元)
表454 中东和非洲,截至2026-2033年
表455 中东和非洲,按最终用途分列,2018-2025年(甲基溴(公吨))
表456 中东和非洲,按最终用户分列,2026-2033年(甲基溴(公吨))
表457 中东和非洲,2018-2025年按公司分列的数字(百万美元)
表458 中东和非洲,按海关部门分列,2026-2033年(百万美元)
表459 中东和非洲,2018-2025年按海关部门分列的数据(甲基溴(公吨))
表460 中东和非洲,按海关部门分列,2026-2033年(甲基溴(公吨))
表461 海湾合作委员会,按产品分类,2018-2025年(百万美元)
表462 海湾合作委员会,按产品类别分列,2026-2033年(百万美元)
表463 海湾合作委员会,按产品分类,2018-2025年(METRIC TONS(MT))
表464 海湾合作委员会,按产品分类,2026-2033年(METRIC TONS(MT))
表465 海湾合作委员会,按物理形式分列,2018-2025年(百万美元)
表466 海湾合作委员会,按物理形式分列,2026-2033年(百万美元)
表467 海湾合作委员会,2018-2025年按氢化物形式分列(甲基毒性(MT))
表468 2026-2033年海合会(MT)
表469 海湾合作委员会,按最终用途分列,2018-2025年(百万美元)
表470 海湾合作委员会,按最终用途分列,2026-2033年(百万美元)
表471 2018-2025年海合会(METRIC TONs (MT)),按最终用途分列
表472 2026-2033年海合会(METRIC TONs (MT))
表473 海湾合作委员会,2018-2025年按公司分类 (百万美元)
表474 海湾合作委员会,2026-2033年按公司分类(百万美元)
表475 海湾合作委员会,2018-2025年按CUSTOMER部门分列(METRIC TONs (MT))
表476 海合会,2026-2033年按CUSTOMER组别(甲基毒性(公吨))
表477 2018-2025年按产品类别分列的南非(百万美元)
表478 南非,按产品分类,2026-2033年(百万美元)
表479 2018-2025年按产品类别分列的南非(甲基毒性(MT))
表480 南部非洲,按产品分类,2026-2033年(甲基毒性(MT))
表481 2018-2025年按物理形式分列的南非(百万美元)
表482 2026-2033年南非按物理形式分列的数据(百万美元)
表483 2018-2025年按物理形式分列的南非(甲基毒性(公吨))
表484 2026-2033年南非按物理形式分列的数据(甲基毒性)
表485 2018-2025年按最终用户分列的南非(百万美元)
表486 按最终用户分列的2026-2033年南非(百万美元)
表487 2018-2025年南非按最终用途分列的数据(METIC TONS(MT))
表488 2026-2033年按最终用户分列的南非(甲基溴)
表489 2018-2025年按市场分列的南部非洲(百万美元)
表490 南部非洲,按市场部门分列,2026-2033年(百万美元)
表491 2018-2025年南非,按CUSTOMER部门分列 (MT)
表492 2026-2033年按海关部门分列的南非(甲基溴)
表493 埃及,按产品分类,2018-2025年(百万美元)
表494 埃及,按产品分类,2026-2033年(百万美元)
表495 EGYPT,按产品分类,2018-2025年(METRIC TONS(MT))
表496 EGYPT,按产品分类,2026-2033年(甲基毒性(MT))
表497 EGYPT,按物理形式分列,2018-2025年(百万美元)
表498 2026-2033年埃及按物理形式分列的数据(百万美元)
表499 EGYPT,按物理形式分列,2018-2025年(甲基毒性(MT))
表500 EGYPT,按物理形式分列,2026-2033年(甲基毒性(MT))
表501 2018-2025年埃及,按使用期分列(百万美元)
表502 2026-2033年按最终用户分列的埃及人口(百万美元)
表503 EGYPT,按2018-2025年终使用量分列(METIC TONS(MT))
表504 2026-2033年埃及,按使用量分列(甲基毒性)
表505 EGYPT,按CUSTOMER部分,2018-2025年 (百万美元)
表506 Egypt,按CUSTOMER部分分列,2026-2033年(百万美元)
表507 EGYPT,按CUSTOMER部,2018-2025年 (METIC TONS (MT))
表508 EGYPT,按CUSTOMER部分分列,2026-2033年(甲基毒性(公吨))
表509 按产品类别分列的2018-2025年中东部和非洲东部和东部东部和东部非洲东部和东部非洲东部和东部非洲东部和东部非洲东部和东部
表510 2026-2033年按产品类别分列的中东和非洲
表511 2018-2025年按产品类别分列的中东和非洲东部和东部的剩余部分
表512 2026-2033年按产品分类的中东部和非洲的剩余数量(甲基毒性(公吨))
表513 2018-2025年按物理形式分列的中东和非洲
表514 2026-2033年按物理形式分列的中东和非洲
表515 2018-2025年按物理形式分列的中东部和非洲的其余部分(甲基毒性(公吨))
表516 2026-2033年按物理形式分列的中东和非洲东部和东部其余地区(公吨)
表517 按最终用途分列的2018-2025年中东和非洲
表518 按最终用途分列的2026-2033年中东和非洲
表519 2018-2025年按最终用户分列的中东和非洲东部和南部非洲的其余部分(Metric Tons (MT))
表520 2026-2033年按最终用户分列的中东和非洲东部和东部其余地区(甲基毒性(公吨))
表521 2018-2025年中东部和非洲的其余部分(百万美元)
表522 2026-2033年按公司分列的中东和非洲
表523 2018-2025年中东部和非洲的其余部分,按CUSTOMER部分分列(甲基溴(公吨))
表524 2026-2033年按海关部门分列的中东和非洲东部和东部的其余部分(公吨)
表525 全球可可市场:生产产品、自有产品和估计
表526 全球可可市场:产品分类和形式覆盖
表527 全球可可市场:生产国及其产品
表528 全球可可市场:所有权和商业发展
表529 热电路:公司会计制度
表530 热力压:生产
表531 质量标准:最近的事态发展
表532 乔治·森特·科尔:公司会计
表533 乔治·森特·科尔:生产港口
表534 乔治·科尔:最近的事态发展
表535 尼加伊:公司会计
表536 尼加伊:生产
表537 尼盖伊:最近的事态发展
表538 Oterra:公司会计
表539 欧特拉:生产
表540 奥特拉:最近的事态发展
表541 企业会计
表542 降级:生产
表543 ARKAY食品产品 LTD:公司会计
表544 ARKAY食品产品列表 LTD:产品PORFOLIO
表545 阿尔文·卡拉梅克(印度)
表546 阿尔文·卡拉梅克(印度)
表547 马克特食品化合物:公司分类法
表548 母牛食品:产品
表549 维纳亚克语(印度) PVT LTD:Company SNAPSHOT
表550 VINAYAK 英吉利(印度)
表551 “AJI工业:公司会计”
表552 说AJI 工业:生产 港口
表553 “AJI产业:最新动态”
表554 粮食:公司会计
表555 粮食:产品
表556 粮食:最近的事态发展
表557 Kanglong:公司会计
表558 姜:生产
表559 全球可可市场:支助数据基础
表560 全球加勒比可可市场:2025年格鲁吉亚和解
表561 全球可可市场:2025年与世界总量相比的
图片列表
图1 2018-2033年全球可可市场(百万美元)
图2 全球可可市场:石油分析
图3 全球可可市场,按产品类别分列:主要调查结果
图4 2025年全球可可市场,按产品分类
图5 全球可可市场,按产品分类,2033年(百万美元)
图6 全球可可市场,按物理形式分列:主要调查结果
图7 2025年按物理形式分列的全球可可市场
图8 全球可可市场,按最终用途分列:主要调查结果
图9 按最终用途分列的2025年全球可可市场
图10 全球可可市场,按客户部分分列:主要调查结果
图11 2025年按公司部门分列的全球可可市场
图12 按区域分列的全球可可市场:主要调查结果
图13 2025年按区域分列的全球可可市场
图14 2025年按国家分列的北美
图15 2025年按国家分列的欧元
图16 2025年按国家分列的亚洲-太平洋
图17 2025年按国家分列的南美洲
图18 按国家分列的中东和非洲,2025年
图19 2025年全球市场份额
图20 GIVAUDAN SENSE COLOUR,2025年全球市场份额
图21 2025年全球市场份额
图22 2025年全球市场份额
图23 阿尔凯食品产品 LTD,2025年全球市场份额
图24 2025年全球市场份额的阿尔文·卡拉梅尔(印度) PVT LTD
2025年全球市场份额
图26. 2025年全球市场份额的VINAYAK INGID(印度) PVT LTD
图27 QIANHE食品,2025年全球市场份额
图28 2025年全球市场份额

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











