


全球碳捕獲、利用與封存市場細分,按技術(燃燒前、燃燒後和富氧燃燒)、應用(石油和天然氣、化學加工、發電及其他)、服務(捕獲、運輸、利用和封存)劃分——行業趨勢及至2033年的預測
什么是碳捕获、利用和储存市场规模和增长率
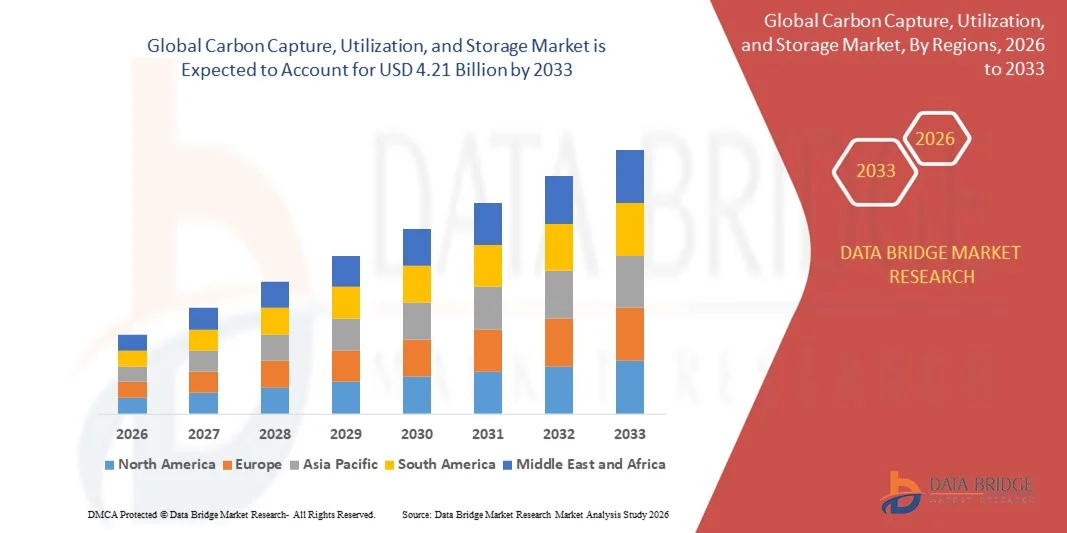
- 全球碳捕获、利用和储存市场规模2025年12.0亿美元并可望达到至2033年达到42.1亿美元, 以美元计CAGR为16.95%.预测期间
- 增加减少碳排放和实现净零目标的全球倡议,推动在发电、工业和化学部门采用先进的碳捕获和储存技术,这在很大程度上推动了市场增长。
- 此外,旨在促进可持续做法(例如壳牌公司大规模碳捕获项目)的政府激励和监管框架不断提高,正在加快对碳捕获、利用和储存解决方案的投资,从而大大地推动市场扩张。
碳捕获、利用和储存市场的主要外卖是什么
- 碳捕获、利用和储存技术,包括捕获工业过程的二氧化碳排放量并储存或转换用于生产用途,在减缓气候变化和支持可持续工业增长方面正变得至关重要。
- 对这些解决办法的需求不断上升,主要是由于工业化程度的提高、各国政府和公司对环境的认识的提高以及遵守严格的减排目标的必要性。
- 北美主导了碳捕获、利用和储存市场 份额2025年的44.5%,原因是广泛的工业化、严格的排放条例和对碳捕获项目的大量投资
- 由于迅速工业化、城市化以及中国、日本和印度等国需要减排,预计在预测期内,亚太区域将成为碳捕获、利用和储存市场增长最快的区域。
- 捕获部分在2025年占市场份额为51.7%,原因是它在整个CCUS价值链中发挥着关键作用并需要直接从排放源去除二氧化碳。 公司越来越多地将捕获解决方案列为优先事项,作为实现碳中和目标的第一步,技术进步使捕获系统更具有能效,更可跨行业扩展。 该部分还受益于旨在减少工业温室气体排放的支持性政策和补贴。
《范围和碳捕获、利用和储存市场分割报告》
|
属性 |
碳捕获、利用和储存关键市场洞察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
碳捕获、利用和储存市场的主要趋势是什么
越来越多地采用大型碳捕获和储存项目
- 碳捕获、利用和储存市场的一个重要趋势是,由于迫切需要减少温室气体排放并实现净零目标,在发电、石油和天然气以及工业部门越来越多地部署大规模碳捕获和储存项目。 这些项目将碳捕获、利用和储存解决方案定位为可持续工业运作的关键技术。
- 例如,荷兰皇家壳牌公司和三菱重工业公司正在实施重大碳捕获举措,每年捕获并储存数百万吨二氧化碳,加强了碳捕获、利用和储存技术在减少工业碳足迹方面的重要性。
- 在加强石油回收作业中采用碳捕获技术正在增加,因为捕获的CO2越来越多地用于提高开采效率并降低环境影响。 这加强了碳捕获解决方案在经济和生态战略中的作用。
- 水泥、钢铁和化学制造等工业部门正在整合碳捕获系统,以遵守严格的排放条例和可持续性目标。 这些措施正在加速采用碳捕获、利用和储存技术,作为工业去碳化的重要工具。
- 碳利用方面的新兴研究和创新,包括转化为化学品、燃料和建筑材料,正在扩大所捕获的碳的潜在应用。 这为工业创造了将废物排放转化为宝贵资源的途径,提高了经济可行性。
- 市场正目睹政府支持的试点方案和旨在推广碳捕获解决方案的公私伙伴关系的强劲增长。 这种日益重视合作努力的做法正在加强市场走向广泛采用和技术进步的轨道。
碳捕获、利用和储存市场动态
碳捕获、利用和储存市场的主要驱动力是什么
增加政府支持和监管奖励
- 对减少碳排放和实现气候目标的日益重视正在推动政府对碳捕获、利用和储存的采用给予强有力的支持和监管奖励。 这些举措提供财政支持、税收优惠和政策框架,鼓励公司投资。碳捕获、利用和储存项目
- 例如,欧洲联盟和美国能源部为大型二氧化碳捕获和储存项目提供资金,这些项目有助于部署先进的碳捕获技术,促进重工业和能源生产的可持续性。
- 整个欧洲、北美和亚太的严格减排条例正在迫使各行业采用碳捕获解决方案,以保持合规并避免处罚。 这些任务促使人们不断要求:碳捕获、利用和储存系统
- 公司和投资者的环境意识不断提高,这促使人们采用碳捕获、利用和储存(c) 采用各种技术来提高环境、社会和公司治理绩效,并增强企业可持续性概况。 这是将碳捕获解决方案定位为长期复原力的战略投资
- 技术提供者、工业经营者和政府之间加强合作,正在加速部署创新技术碳捕获、利用和储存技术。 这些伙伴关系正在促进知识共享、减少项目风险和支持先进的碳捕获解决方案的商业化
限制/挑战
高资本支出和业务费用
- 碳捕获、利用和储存市场面临挑战,因为与安装和维护相关的大量资本投资和业务费用碳捕获、利用和储存基础设施。 捕捉、运输和储存工艺的高昂前期成本和能源需求可限制广泛采用
- 例如,Linde和Hitachi等公司在工业地点部署碳捕获装置时面临大量支出,这可能影响项目可行性和投资回报
- 一体化的复杂性碳捕获、利用和储存将系统纳入现有工业流程将进一步提高运营成本,需要专门设备、熟练劳动力和持续监测以确保安全和效率
- 碳定价和长期储存负债的不确定性增加了运营商的财务风险,使项目规划和投资更具挑战性
- 由于成本高昂,市场在平衡经济活力和环境影响方面继续面临制约。碳捕获、利用和储存解决办法必须显示可衡量的效益,以吸引投资和支持扩大规模的努力。
碳捕获、利用和储存市场如何分割
市场按技术、应用和服务划分。
- 按技术分列
基于技术,CCUS市场被分出为燃烧前,燃烧后,和氧燃料燃烧. 燃烧后部分主导了2025年收入份额最大的市场,其驱动力是它与现有发电厂和工业设施的兼容性,而无需进行重大基础设施改革。 工业倾向于燃烧后技术,因为它能够相对容易地从烟气中捕获二氧化碳,为减排提供了成本效益高的解决办法。 由于燃烧后系统可以同时被改装到燃煤和燃气的工厂,而且正在进行的创新提高了这些工厂的效率并降低了运营成本,因此市场得到了强有力的采纳。
燃烧前部分预计将出现从2026年到2033年最快的增长率,而大规模工业和氢能生产设施实施率的提高又为这一增长提供了动力。 燃烧前技术能够使CO2在燃烧前分离出,提高能产生效率并提供更纯的CO2流供使用或储存. 它的通过得到了对综合能源解决方案和氢能经济举措的日益关注的支持,特别是在侧重于低碳工业转型的区域。
- 通过应用程序
在应用的基础上,CCUS市场被分割成石油和天然气,化学加工,发电等. 由燃煤和燃气厂二氧化碳排放量高所驱动,发电部分在2025年占了最大的收入份额,占据了市场主导地位. 各国政府和监管机构正越来越多地鼓励在发电中采用碳捕获方法,以达到严格的减排目标和国家去碳化计划。 该部分受益于对利用捕获技术改造现有工厂的持续投资,以及与可再生能源系统的整合,以实现混合低碳业务。
石油和天然气部分预计将是2026至2033年最快的CAGR,其燃料来自强化的石油回收项目和不断增加的可持续油气开采投资。 例如,壳牌公司等主要角色正在积极应用CCUS技术来减少业务排放,同时提高石油回收效率。 日益注重减少上下游过程的甲烷和二氧化碳排放量,也支持在这一部门采用CCUS解决方案。
- 按服务
在服务的基础上,CCUS市场被划分为捕获,运输,利用和储存. 捕获部分主导了市场,2025年收入份额最大,为51.7%,其驱动力在于它在整个CCUS价值链中的关键作用,以及需要直接从排放源去除二氧化碳。 公司越来越多地将捕获解决方案列为优先事项,作为实现碳中和目标的第一步,技术进步使捕获系统更具有能效,更可跨行业扩展。 该部分还受益于旨在减少工业温室气体排放的支持性政策和补贴。
储存部分预计将出现从2026年到2033年最快的增长率,而地质储存地和近海固存项目的发展也为这一增长提供了动力。 例如,埃克森美孚一直在投资大规模储存基础设施,以确保长期遏制二氧化碳。 对储存选择的持久性和安全性的认识不断提高,加上有利的监管框架,推动石油、天然气和工业部门采用市场,寻求碳管理的持久解决办法。
哪个地区拥有碳捕获、利用和储存市场的最大份额
- 北美主导了碳捕获、利用和储存市场,2025年最大的收入份额为44.5%,其驱动力是广泛的工业化、严格的排放条例以及对碳捕获项目的大量投资。
- 本区域的公司和政府越来越注重减少碳足迹,鼓励在整个发电、石油和天然气以及化学工业中应用CCUS技术。
- 这种广泛采用得到了先进的基础设施、强大的研发能力和有利的政策框架的进一步支持,将CCUS确立为实现减排目标的关键解决办法
美国碳捕获、利用和储存市场透视
美国的碳捕获、利用和储存市场在2025年占北美最大的收入份额,这得益于严格的减排政策、大量的联邦资金和工业去碳化努力。 例如,西德石油公司正在对德克萨斯州的碳捕获项目进行大量投资,目的是加强石油回收,同时每年储存数百万吨二氧化碳。 大规模碳捕获厂的部署日益增多,加上支持性税收减免和监管框架,正在加速市场增长,碳捕获与氢能生产和可再生能源项目相结合,正在创造新的扩展途径。
欧洲碳捕获、利用和储存市场观察
欧洲的碳捕获、利用和储存市场预计将在整个预测期间大规模CAGR扩张,其动力是强有力的气候政策、碳定价机制以及欧盟雄心勃勃的净-零目标。 例如,壳牌公司的二氧化碳捕获和储存项目表明,对大规模碳捕获和储存基础设施的投资不断增加。 对低碳工业流程的需求、对去碳化能源部门的推动、以及在挪威和荷兰等国家部署碳储存中心,正在促进市场采纳,而政府和私营公司之间的合作正在推动知识共享和成本降低,以支持增长。
英国碳捕获、利用和储存市场透视
英国的碳捕获、利用和储存市场预计将在预测期间在值得注意的碳捕获、利用和储存市场中增长,这是政府支持碳捕获集群和工业去碳化的举措所推动的。 例如,德拉克斯集团正在其生物质电站推进碳捕获解决方案,为负排放目标做出贡献。 在发电、水泥和化学工业中越来越多地采用碳捕获技术,以及诸如碳捕获项目差额合同等支持性政策,都鼓励了投资,而英国对到2050年实现净零排放的关注预计将继续刺激市场增长。
德国碳捕获、利用和储存市场观察
德国的碳捕获、利用和储存市场预计将在预测期间在相当规模的碳捕获、利用和储存市场扩大,这得益于强有力的监管框架和对工业去碳化的日益认识。 例如,RWE正在探索煤电厂和工业设施的CCS技术,以实现德国的气候目标。 德国强调可再生能源一体化、技术进步和公私伙伴关系,正在促进多个部门的采用,而德国则注重可持续和高效的碳管理解决方案与当地工业和环境目标一致。
亚太碳捕获、利用和储存市场透视
亚太碳捕获、利用和储存市场在2026至2033年的预测期内,在快速工业化、城市化以及中国、日本和印度等国家减排需求的推动下,有望以最快的速度增长。 例如,Sinopec正在中国推进大规模CCS项目,以遏制工业二氧化碳排放并支助政府的气候政策。 本区域注重建设碳中和的工业中心、政府鼓励措施、战略投资以及技术进步正在推动采用,而亚太正由于工业需求、创新和支持性政策措施而成为一个关键市场。
日本碳捕获、利用和储存市场观察
由于政府领导的减排目标、技术创新和工业去碳化举措,日本的碳捕获、利用和储存市场正获得势头。 例如,三菱重工业正在投资于先进的碳捕获解决方案,用于发电和氢能生产项目。 CCS与工业集群和可再生能源基础设施的结合,以及强大的研发能力和监管支持,正在促进采用,而日本对可持续能源解决方案的重视和减少对化石燃料的依赖,继续推动市场扩张。
中国碳捕获、利用和储存市场透视
中国碳捕获、利用和储存市场占2025年亚太市场收入份额最大,原因是工业排放量上升、政府对低碳技术的支持和广泛的城市化。 例如,中国万能集团正在发电厂和工业设施部署CCS项目,以实现碳中和。 该国正在推进大规模碳储存枢纽、二氧化碳运输网络和国内-国际合作,以提高能力和降低成本,而政策支持、工业规模和技术投资是推动住宅、商业和工业部门市场增长的关键因素。
哪些是全球碳捕获、利用和储存市场上的顶级公司
碳捕获、利用和储存行业主要由有良好基础的公司领导,包括:
- 荷兰皇家壳牌公司(荷兰)
- 阿克尔解决方案(挪威)
- 重工业,轻工业(日本)
- 林德平板电脑(爱尔兰)
- Hitachi有限公司(日本)
- 埃克森莫比尔公司(美国).
- JGC 持股公司(日本)
- Honeywell国际有限公司(美国)
- 哈利伯顿 (美国).
- Schlumberger有限公司(吴.
全球碳捕获、利用和储存市场的最新发展情况是什么
- 2025年4月,壳牌公司就加拿大的两个主要碳捕获和储存项目作出最后投资决定:其斯考特福德能源和化学品公园的极地二氧化碳捕获和储存项目,旨在每年捕获650 000吨(716 502.35吨)二氧化碳;与ATCO EnPower公司合作开发的Atlas碳储存枢纽,将为捕获的二氧化碳提供永久性地下储存。 这些倡议大大地扩大了壳牌公司的CCS投资组合,加强了该公司在北美市场的领导地位,同时促进了工业去碳化,并增加了大规模CO2储存基础设施的可用性.
- 2025年4月,壳牌公司与合作伙伴Equinor和TotalEnergies公司宣布投资7.14亿美元来扩大"北方之光"CCS项目,将它的二氧化碳储存能力从每年150万吨(165万吨至550万吨)提高到了500万吨. 在与斯德哥尔摩Exergi达成的长期协议的推动下,并在欧盟和挪威的资助下,这一扩展加强了欧洲的碳捕获基础设施,便利了跨界二氧化碳运输,并增强了安全的境外储存市场,使该区域成为去碳化技术的领先者。
- 2025年4月,卡尔平和埃克森美孚签署CO2运输和储存协议,根据该协议,埃克森美孚将从卡尔平的湾镇能源中心每年储存高达200万吨(220万吨)的CO2. 该项目将支持生产~500兆瓦的低碳电力,足以为50万户住房供电,增强美国能源安全和竞争力,同时加快在发电部门采用碳捕获解决方案,并展示市场将CCS与大规模工业应用相结合的能力.
- 2025年3月,鄂西石油宣布将德克萨斯州业务的二氧化碳捕获能力扩大到每年300多万吨,将先进的捕获技术整合起来,以强化石油回收和工业减排. 这一发展加强了鄂西在北美二氧化碳捕获和储存市场中的地位,加快了碳捕获项目的大规模部署,并表明CCS解决方案在商业和工业部门的可扩展性
- 2025年2月,三菱重工业与JERA和地方公用事业公司在日本启动了CCS合作试点方案,目标是每年从发电厂捕获10万吨二氧化碳,并计划扩大商业部署规模。 该倡议强调亚太区域越来越多地采用碳捕获和储存技术,支持日本的国家去碳化目标,并增强市场将碳捕获与现有能源基础设施相结合的信心。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











