


全球細胞擴增市場細分,按產品(儀器、耗材和一次性用品)、細胞類型(人類細胞和動物幹細胞)、應用(再生醫學、癌症和細胞研究)、最終用戶(醫院、生物技術和製藥公司、學術和研究機構及其他)劃分-產業趨勢及至2033年的預測
細胞擴增市場規模
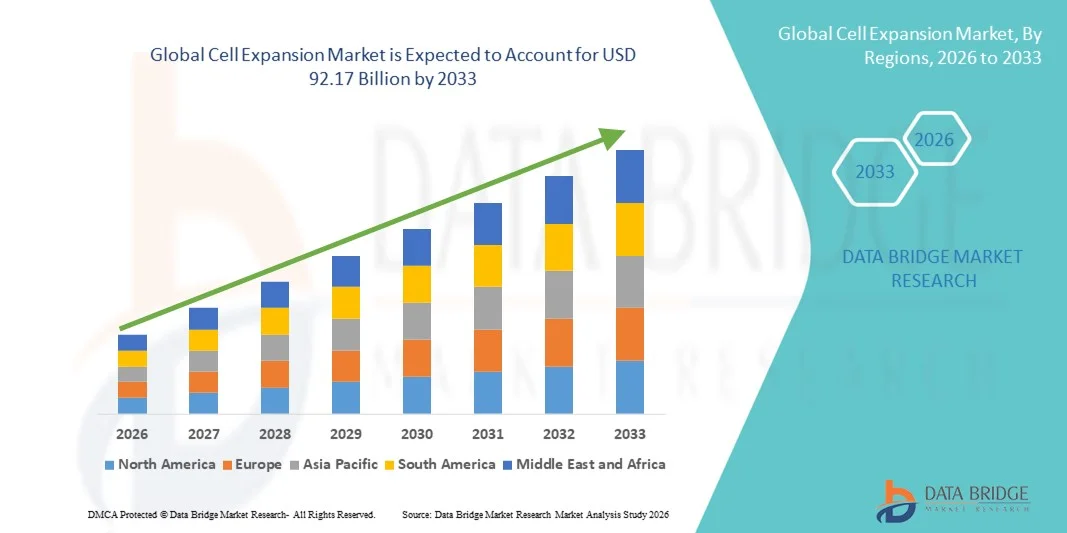
- 2025年全球細胞擴增市場規模為234.2億美元 ,預計 2033年將達921.7億美元,預測期內 複合年增長率為18.68%。
- 市場成長主要受先進細胞培養技術日益普及以及再生醫學、細胞療法和個人化醫療領域投資不斷增加的推動,這些因素共同促進了對可擴展和自動化細胞擴增解決方案的需求。
- 此外,不斷增長的研究項目,以及學術界和工業界對高品質、可重複細胞生產的需求,正使細胞擴增系統成為現代生物製造過程的關鍵組成部分。這些因素共同加速了細胞擴增技術的應用,從而顯著促進了該行業的成長。
細胞擴增市場分析
- 細胞擴增系統能夠實現各種細胞類型的規模化成長,用於研究、治療和工業應用,由於其能夠確保高品質、可重複和可控的細胞生產,正成為現代生物製造和再生醫學工作流程中不可或缺的組成部分。
- 細胞擴增技術需求的增長主要受細胞和基因療法的發展、再生醫學研究的不斷深入以及對能夠減少人工操作和污染風險的自動化、可擴展解決方案的需求所驅動。
- 預計到2025年,北美將以45.3%的最大市佔率主導細胞擴增市場。北美擁有先進的生物製藥基礎設施、高額的研發投入以及眾多關鍵產業參與者的強大影響力。其中,美國在學術界和商業領域均大力推廣自動化和封閉式擴增平台。
- 由於生物製藥投資增加、合約研發生產機構(CDMO)擴張以及中國和印度等新興經濟體對先進細胞培養技術的日益普及,預計亞太地區將在預測期內成為細胞擴增市場成長最快的地區。
- 儀器設備在細胞擴增市場中佔據主導地位,預計到2025年將佔據44.3%的市場份額,這主要得益於儀器設備在提供研究和臨床應用所需的精確控制、可擴展性和可重複性方面發揮的關鍵作用。
報告範圍和細胞擴增市場細分
|
屬性 |
細胞擴增關鍵市場洞察 |
|
涵蓋部分 |
|
|
覆蓋國家/地區 |
北美洲
歐洲
亞太
中東和非洲
南美洲
|
|
主要市場參與者 |
|
|
市場機遇 |
|
|
加值資料資訊集 |
除了提供市場價值、成長率、市場細分、地理覆蓋範圍和主要參與者等市場概況外,Data Bridge Market Research 精心編制的市場報告還包括深入的專家分析、患者流行病學、產品線分析、定價分析和監管框架。 |
細胞擴增市場趨勢
透過自動化和封閉系統平台取得進步
- 全球細胞擴增市場的一個顯著且加速發展的趨勢是採用自動化和封閉式系統平台,以確保可擴展、可重複且無污染的細胞生長,從而提高研究和臨床應用的效率。
- 例如,CliniMACS Prodigy系統提供全自動細胞處理,使研究人員能夠在單一封閉平台上進行細胞擴增、篩選和分化,從而減少人工操作並提高標準化程度。
- 在細胞擴增平台中整合感測器和數位監測技術,可即時追蹤細胞健康狀況、生長動力學和環境條件,有助於更好地控制製程流程並提高可重複性。
- 自動化、監控和封閉式系統設計的無縫結合,實現了高通量細胞生產,同時確保符合良好生產規範 (GMP),這對於治療應用至關重要。
- 這種朝向更自動化、更受監控和更防污染系統發展的趨勢正在重塑人們對生物製造的期望,促使像泰爾茂BCT這樣的公司開發具有整合製程分析和工作流程自動化功能的先進細胞擴增解決方案。
- 隨著利害關係人日益重視可擴展性、品質和法規遵從性,學術界和商業界對智慧化、高通量和標準化細胞擴增平台的需求正在迅速增長。
- 基於雲端的資料管理和遠端監控功能正日益融合,從而實現即時過程追蹤和分析,進而提高營運效率和決策能力。
細胞擴增市場動態
司機
再生醫學和細胞療法的需求不斷增長
- 慢性疾病日益普遍以及細胞和基因療法研發管線的不斷擴展,是推動細胞擴增技術需求成長的主要因素。
- 例如,2025年3月,Miltenyi Biotec推出了專為CAR-T細胞療法生產而設計的新版自動化擴增系統,支援高品質和可擴展的細胞產量。
- 隨著再生醫學和免疫療法的應用不斷擴展,可靠的細胞擴增系統對於確保治療細胞的可重複性、活性和效力至關重要。
- 此外,對個人化醫療和先進研究計畫的投入不斷增加,正在推動自動化和高通量細胞擴增平台在臨床和研究領域的應用。
- 對符合GMP規範的細胞生產工作流程的持續需求以及減少人為錯誤的需要,進一步凸顯了細胞擴增技術在治療藥物研發流程中的重要性。
- 生物技術公司與學術機構之間日益增多的合作正在加速將先進的細胞擴增系統整合到研發項目中,從而提振市場需求。
- 政府和私人機構對細胞療法研究的投入不斷增加,尤其是在北美和歐洲,這推動了對尖端細胞擴增技術的投資,從而促進了市場成長。
克制/挑戰
高昂的成本和監管合規障礙
- 與傳統的手動方法相比,自動化和封閉式細胞擴增平台的初始成本相對較高,這可能會限制其普及,尤其是在小型學術實驗室或新興生物技術公司。
- 例如,像賽多利斯這樣的公司提供的專用生物反應器和自動化系統需要大量的資金投入,這對預算緊張的機構來說可能是一個障礙。
- 細胞療法的嚴格監管要求,包括GMP合規性、製程驗證和文件記錄,為先進細胞擴增系統的部署帶來了額外的挑戰。
- 應對這些挑戰不僅需要資金投入,還需要強而有力的訓練、標準作業程序和合規策略,以確保遵守監管規定。
- 透過模組化、可擴展的系統、租賃方案和簡化的驗證流程來克服成本和監管障礙,對於擴大市場接受度和維持成長至關重要。
- 小型實驗室或新興地區由於缺乏操作複雜自動化系統的技術專長,可能會減緩系統普及應用的速度,因此需要專門的培訓項目。
- 從手動系統過渡到自動化系統時,細胞品質和可重複性的潛在差異會帶來挑戰,因此需要進行廣泛的製程優化和驗證。
細胞擴增市場範圍
市場按產品、電池類型、應用和最終用途進行細分。
- 副產品
根據產品類型,細胞擴增市場可細分為儀器、耗材和一次性用品。儀器部分佔據市場主導地位,預計到2025年將以44.3%的市場份額位居榜首,這主要得益於儀器在精確控制細胞培養條件、提高可擴展性和可重複性方面發揮的關鍵作用。自動化生物反應器、封閉式擴增平台和培養箱等儀器對於科學研究和治療藥物生產至關重要。對符合GMP規範的細胞生產過程日益增長的需求以及細胞治療產品線的不斷擴展進一步推動了這些儀器的應用。學術和工業實驗室優先考慮高品質的儀器,以確保細胞產量、活力和效力的穩定性。領先企業正在投資儀器創新,以提供多功能、自動化和整合的解決方案。
預計在2026年至2033年期間,耗材領域將迎來最快的成長,這主要得益於對一次性培養瓶、培養基和試劑的需求不斷增長。耗材能夠靈活地擴大細胞擴增規模,而無需大量資本投入,因此對中小型實驗室極具吸引力。一次性產品的日益普及降低了污染風險,並簡化了工作流程管理。耗材也支持從研究到臨床細胞治療的各種應用,確保實驗的可重複性和合規性。細胞擴增外包給合約研發生產力機構(CDMO)的趨勢日益增長,也進一步推動了耗材市場的成長。
- 按細胞類型
根據細胞類型,市場可分為人類細胞和動物幹細胞。由於人類來源細胞在再生醫學、免疫療法和個人化醫療領域的廣泛應用,預計到2025年,人類細胞市場將佔據主導地位。人類細胞在CAR-T療法、幹細胞療法和類器官研究等臨床應用中需求強勁。研究機構和生物技術公司優先利用人類細胞開發針對慢性疾病和癌症的療法。在人類細胞應用中,對高品質、可重複的細胞擴增技術的需求尤其迫切。各公司致力於開發針對人類細胞優化的系統,以確保細胞的活力、效力和可擴展性。此外,監管部門對臨床應用的支持以及不斷增長的治療項目研發管線也是人類細胞佔據主導地位的原因之一。
預計在2026年至2033年期間,動物幹細胞領域將迎來最快的成長,這主要得益於疾病建模、獸醫應用和臨床前研究的持續深入。動物幹細胞為研究疾病機制、藥物測試和開發轉化療法提供了重要的平台。對幹細胞研究和再生醫學的投資不斷增長,推動了市場需求。專用於動物幹細胞的培養基、儀器和擴增系統的普及,促進了實驗室對動物幹細胞的應用。生物技術公司與研究機構之間的合作也加速了動物幹細胞在實驗和臨床前研究的應用。
- 透過申請
根據應用領域,市場可細分為再生醫學、癌症和細胞研究。在慢性病盛行率不斷上升和個人化細胞療法需求日益增長的推動下,再生醫學領域在2025年佔據市場主導地位。再生醫學應用需要高品質、可擴展且符合GMP標準的細胞擴增系統,以確保治療效果。各公司正在開發先進的自動化解決方案,以滿足再生療法嚴格的品質標準。此外,政府和私人對幹細胞和組織工程研究的投入不斷增加,也促進了該領域的發展。醫院、臨床實驗室和生物技術公司的高採用率進一步鞏固了其市場主導地位。
預計在2026年至2033年期間,細胞研究領域將迎來最快的成長,這主要得益於學術研究計畫、藥物研發計畫和臨床前研究的蓬勃發展。細胞研究依賴可擴展且可靠的細胞擴增平台,以支持跨多個細胞系的實驗。高通量篩選和類器官研究的日益普及推動了對靈活、自動化擴增系統的需求。各公司正在推出模組化平台以滿足不同的研究應用需求,從而促進了這些平台的普及。產學合作的不斷加強也進一步推動了該領域的成長。
- 按最終用途
根據最終用途,市場可細分為醫院、生物技術和製藥公司、學術和研究機構以及其他機構。生技和製藥公司在2025年佔據市場主導地位,這主要得益於它們在研發、治療開發和商業化生產中對細胞擴增系統的廣泛應用。這些公司需要高通量、自動化且符合GMP標準的系統,以確保臨床應用中細胞品質的穩定性和可擴展性。對細胞和基因療法的投資不斷增長,進一步推動了市場需求。策略合作、許可協議以及CDMO(合約研發生產機構)的擴張也進一步促進了市場應用。此外,先進的製程分析和自動化技術在大規模細胞生產工作流程中的整合也使該細分市場受益匪淺。
預計在2026年至2033年期間,學術和研究機構領域將迎來最快的成長,這主要得益於政府和私人機構對細胞研究投入的不斷增加。學術實驗室越來越多地採用自動化和模組化擴增系統,以提高實驗的可重複性、減少人工操作並加快研究進程。對轉化研究、幹細胞研究和臨床前試驗的日益重視也推動了市場需求。經濟實惠且靈活的平台對教育和研究機構尤其具有吸引力。與產業夥伴的合作也有助於學術界採用這些系統並發展相關基礎設施。
細胞擴增市場區域分析
- 預計到2025年,北美將以45.3%的最大收入份額主導細胞擴增市場,其特點是擁有先進的生物製藥基礎設施、高額的研發投入以及主要行業參與者的強大影響力。
- 該地區的機構和公司優先考慮高品質、可擴展且符合GMP規範的細胞擴增系統,以支持再生醫學、免疫療法和個人化醫療應用。
- 北美地區細胞技術的廣泛應用也得益於政府和私人部門的大力資助、技術精湛的勞動力以及學術界和產業界的合作,這些因素共同促成了北美成為細胞研究和商業化生產的關鍵中心。
美國細胞擴增市場洞察
2025年,美國細胞擴增市場在北美市場佔據最大的市場份額,達到42%,這主要得益於先進的自動化封閉式細胞擴增平台的快速普及。研究機構和生物技術公司正優先考慮可擴展、高品質且符合GMP規範的系統,以支持再生醫學、免疫療法和細胞研究。對個人化療法日益增長的需求,以及政府和私人資金的大力投入,進一步推動了市場成長。此外,學術機構和生物製藥公司之間的合作正在加速創新細胞擴增解決方案的部署。對自動化、高通量平台的偏好提高了研發和臨床應用的效率、可重複性和合規性。
歐洲細胞擴增市場洞察
歐洲細胞擴增市場預計在預測期內將以顯著的複合年增長率增長,主要驅動力來自細胞和基因治療研究投資的增加以及臨床級細胞生產監管標準的嚴格要求。城市化進程加快、生物技術基礎設施不斷完善以及對可擴展和自動化細胞培養系統的需求日益增長,都促進了市場的發展。歐洲機構正著力開發高品質、可重複的細胞擴增工作流程,以應用於治療領域。德國、法國和瑞士等國的醫院、學術實驗室和生技公司在使用先進儀器和耗材方面均呈現強勁成長動能。對創新、品質和合規性的重視,推動了細胞擴增技術在研究和商業化生產領域的廣泛應用。
英國細胞擴增市場洞察
受再生醫學計劃的推進和細胞療法臨床試驗數量的增加的推動,英國細胞擴增市場預計在預測期內將以顯著的複合年增長率增長。學術界和工業界的實驗室正在採用自動化和模組化擴增系統,以提高實驗的可重複性、減少人工操作並加快研究成果的產出。旨在促進安全、高品質細胞產品的監管框架也進一步推動了這一領域的應用。英國強大的生物技術生態系統,以及研究機構和製藥公司之間的積極合作,預計將刺激市場成長。政府對細胞療法研發的資金投入和創投的增加,也是推動市場成長的因素。
德國細胞擴增市場洞察
預計在預測期內,德國細胞擴增市場將以顯著的複合年增長率成長,這主要得益於德國對生物技術創新和高品質生產標準的重視。德國完善的生物製藥基礎設施和研發能力促進了先進細胞擴增儀器、耗材和自動化系統的應用。醫院、學術機構和合約生產組織越來越多地使用可擴展且符合GMP規範的平台。數位化監控、流程分析和封閉系統設計的整合提高了可重複性和合規性。德國生物技術公司與全球合作夥伴之間日益密切的合作進一步加速了市場成長。
亞太地區細胞擴增市場洞察
亞太地區細胞擴增市場預計將在2026年至2033年的預測期內以25%的複合年增長率快速增長,主要得益於生物技術投資的增加、研發活動的推進以及中國、日本和印度等國家生產能力的提升。該地區對再生醫學、免疫療法和細胞研究的日益重視,推動了自動化和模組化擴增系統的應用。政府促進生物技術創新和臨床試驗資助的措施也為市場擴張提供了支持。經濟實惠的儀器、耗材和一次性用品的供應,提高了學術界和商業用戶的可及性。快速的城市化和不斷增長的熟練勞動力也促進了亞太地區更高的市場普及率。
日本細胞擴增市場洞察
由於日本擁有先進的生物技術基礎設施、高額的研發投入以及對再生醫學的重視,其細胞擴增市場正蓬勃發展。日本的醫療機構正在採用自動化、封閉式系統平台,以提高治療和研究應用中的可擴展性、可重複性和安全性。製程分析、監控感測器和高通量系統的整合正在提升效率。日本的監管環境鼓勵臨床級細胞生產,從而促進了市場成長。對個人化療法和細胞研究日益增長的需求,推動了醫院、生物技術公司和學術實驗室對儀器、耗材和一次性用品的需求。
印度細胞擴增市場洞察
預計到2025年,印度細胞擴增市場將佔據亞太地區最大的市場份額,這主要得益於該國生物技術產業的蓬勃發展、學術研究的日益增多以及對再生醫學和細胞療法投資的不斷增長。印度正崛起為經濟高效的細胞擴增解決方案中心,涵蓋儀器、耗材和一次性用品等。醫院、生物技術公司和學術機構對這些解決方案的日益普及正在推動市場成長。政府支持生物技術研究的舉措、智慧實驗室基礎設施的建設以及與全球企業的合作是關鍵驅動因素。經濟實惠且可擴展的細胞擴增平台的普及提高了市場的可及性,進一步推動了印度全國範圍內的市場擴張。
細胞擴增市佔率
細胞擴增產業主要由一些成熟企業引領,其中包括:
- 賽默飛世爾科技公司(美國)
- 賽多利斯股份公司(德國)
- 默克集團(德國)
- 丹納赫(美國)
- 龍沙集團股份公司(瑞士)
- 康寧公司(美國)
- BD(美國)
- 泰爾茂BCT株式會社(日本)
- Miltenyi Biotec GmbH(德國)
- Eppendorf AG(德國)
- STEMCELL Technologies Inc.(加拿大)
- Takara Bio Inc.(日本)
- Bio Techne公司(美國)
- HiMedia Laboratories Pvt. Ltd.(印度)
- CellGenix GmbH(德國)
- PBS Biotech, Inc.(美國)
- PromoCell GmbH(德國)
- 藥明康德股份有限公司(中國)
- 富士膠片爾灣科學公司(美國)
- Esco Healthcare(新加坡)
全球細胞擴增市場近期有哪些發展動態?
- 2025 年 8 月,Cytiva 和 Culture Biosciences 加強了策略合作,Cytiva 同意在全球範圍內商業化 Culture 的 Stratyx™ 250 生物反應器平台,並共同開發其他生物反應器形式,從而實現從實驗室規模到生產規模的無縫放大。
- 2025年4月,Culture Biosciences公司推出了Stratyx™ 250行動式生物反應器。這是一款雲端連接的自動化系統,能夠遠端即時監控和優化細胞培養過程,從而縮短開發時間,提高貼壁細胞和懸浮細胞系的放大成功率,標誌著細胞擴增技術向前邁出了重要一步。
- 2025年3月,Cytiva擴大了其Xcellerex X-Platform生物反應器產品組合,新增了500公升和2000公升一次性生物反應器,以支持從早期臨床研究到商業化生產的可擴展生物工藝,並滿足對先進療法日益增長的需求。
- 2024年6月,藥明生物在其杭州工廠新增三台5000公升一次性生物反應器,顯著提升了生產能力,並大幅提高了大規模細胞培養和生物製劑生產的靈活性、可擴展性和污染控制水平。
- 2023年4月,Cytiva推出了X平台生物反應器,旨在簡化和增強一次性上游生物製程操作,為單株抗體、病毒載體和細胞療法生產工作流程提供改進的自動化、符合人體工學的設計和可擴展性。
- https://www.prnewswire.com/news-releases/culture-biosciences-unveils-stratyx-250-the-first-cloud-integrated-mobile-bioreactor-for-cell-culture-process-development-302415306.html
- https://www.cytivalifesciences.com/en/us/news-center/cytiva-broaden-xcellerex-platform-to-include-500l-and-2-000l-bioreactors-1000
- https://www.genengnews.com/topics/bioprocessing/cytiva-expands-collaboration-with-culture-biosciences/ ?
- https://www.europeanpharmaceuticalreview.com/news/229968/wuxi-facility-boosts-bioprocessing-capacity-with-new-bioreactors/ ?
- https://www.biopharmaboardroom.com/news/17/340/cytivas-x-platform-bioreactors-boost-process-efficiency-paving-the-way-for-future-biomanufacturing-breakthroughs
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











