



全球連續血糖監測市場細分,按組件(整合胰島素幫浦、發射器和接收器以及感測器)、人口統計(兒童(≤14歲)和成人(14歲))、最終用戶(診所和診斷中心、家庭護理、私人診所、醫院及其他)劃分——行業趨勢及至2033年的預測
什么是持续的葡萄糖监测市场规模和概览
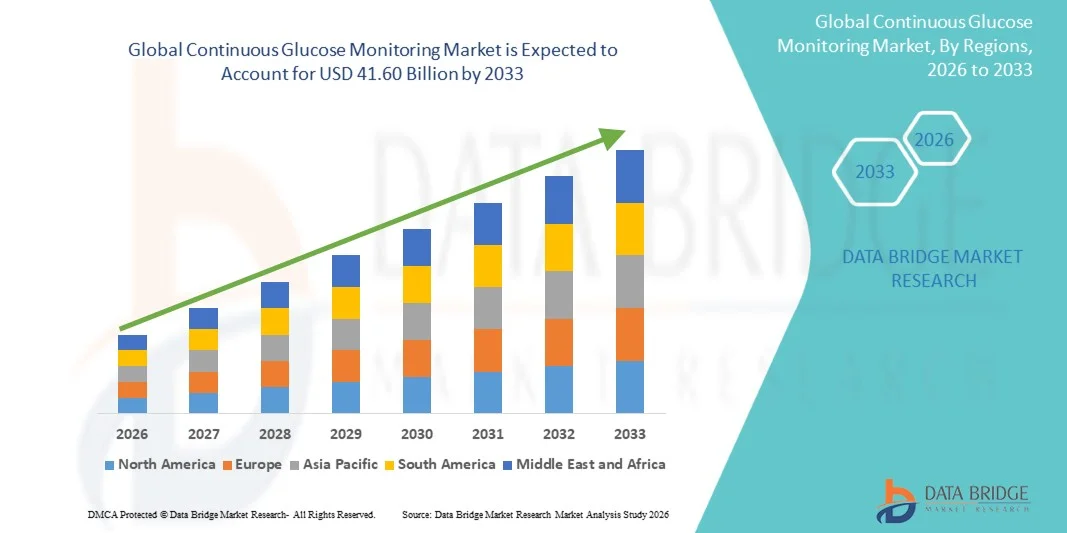
- 根据数据桥市场研究分析 全球连续葡萄糖监测市场规模2025年12.69亿美元并可望达到到2033年达到41.6亿美元, 以美元计CAGR为16.00%预测期间
- 全球糖尿病发病率不断上升,可穿戴的保健设备技术不断进步,导致在家庭护理和临床环境中更多地采用实时葡萄糖监测解决方案,这在很大程度上推动了市场增长。 向数字保健管理和远程病人监测的日益转变正在进一步加快将持续的葡萄糖监测系统纳入常规糖尿病护理
- 此外,患者对方便、最低侵入性和准确的葡萄糖跟踪解决方案的需求日益增加,这正在建立持续的葡萄糖监测系统,作为传统指棒测试方法的首选替代品。 这些趋同的因素正在加速采用持续的葡萄糖监测办法,从而大大地促进工业的增长。
市场大小和预测
- 全球市场价值(2025):12.69亿美元
- 预期市场价值(2033):41.6亿美元
- CAGR(2026-2033年): 16.00 %
连续葡萄糖监测市场的主要外卖是什么
- 持续的葡萄糖监测系统通过可穿戴的传感器技术实时跟踪血糖水平,已经成为现代的重要工具。糖尿病管理由于其准确性、方便性以及不断提供数据见解的能力,
- 对连续葡萄糖监测系统的需求不断上升,这主要是由于全球糖尿病发病率不断上升,可穿戴的医疗技术日益被采用,以及人们越来越倾向于采用最低侵入性葡萄糖监测解决方案,从而减少了频繁进行指棒检测的必要性。
- 北美主导了持续的葡萄糖监测市场,2025年收入份额最大,为44.8%,其特点是先进的保健基础设施、强有力的报销框架、对糖尿病的高度认识以及主要CGM制造商的存在。 美国在通过CGM方面有了大幅增长,特别是在1型和以胰岛素为依赖的2型糖尿病人群中,同时得到了诸如实时数据共享和智能手机融合
- 亚太区域预计将是预测期葡萄糖持续监测市场中增长最快的区域,预计在糖尿病人口迅速增加、保健支出增加、先进医疗设备获得情况改善以及中国、印度和日本等国对预防性葡萄糖监测的认识不断提高的推动下,该区将扩大为14.2%。
- 成年人( > 14岁)部分占2025年市场收入份额的68.2%,原因是全球成年人中2类糖尿病发病率高
报告范围和范围持续的葡萄糖监测市场分化
属性 |
持续的葡萄糖监测关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
二. 支助亚伯特(美国). |
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
连续葡萄糖监测市场的主要趋势是什么
“......推进实时外科手术情报和系统互通性“
- 全球AI辅助内操作决策支持器件市场的突出而迅速演变的趋势是,将高分辨率成像,预测分析,机器学习算法直接纳入操作室工作流程的实时外科智能系统得到推进. 这些技术正在将传统外科环境转变为数据驱动的生态系统,能够在复杂的程序期间支持准确和知情的决策。
- 例如,Medtronic的隐形导航系统等平台使外科医生能够将详细的解剖结构直观地进行手术,提高程序准确性并减少并发症的风险。 这种系统将成像数据与高级分析结合,指导外科手术,增强信心
- 医院和外科中心越来越优先考虑与成像平台、电子健康记录和机器人辅助外科技术无缝结合的解决方案。 这种互操作性可确保数据不间断地流动,使临床医生能够在不干扰程序效率的情况下获取病人的重要见解
- 越来越偏好尽量减少侵入性和精确指导外科手术,这进一步加强了对智能术内支助系统的需求,这些系统可增强可视化,优化外科手术路径,并支持循证临床决策
- 制造商不断创新,开发综合平台,将成像能力、人工智能驱动的分析以及预测模型结合起来,从而满足外科手术干预日益复杂的需求,提高患者的总体安全和结果
持续的葡萄糖监测市场动态
驱动程序
“复杂外科手术和慢性疾病负担增加”
- 全球慢性病的日益流行和复杂的外科手术程序日益增多,是加速采用人工智能辅助术内决策辅助装置的关键驱动因素。 随着病人病例变得更加复杂,外科医生需要先进技术援助,以确保准确性、效率和更好的临床结果
- 例如,美国各大医院广泛采用Stryker的NAV3机器人辅助系统,以提高整形外科的精度,简化手术室工作流程,并减少手术后并发症的可能性。
- 医疗卫生机构正在大力投资先进外科技术,以尽量减少出错,缩短恢复时间,并优化程序成功率. 这些投资与向基于价值的保健和基于成果的治疗战略的更广泛转变相一致。
- 技术进步,包括改进成像分辨率、实时分析、人工智能预测性见解,正在加强操作内决策能力,使外科医生能够在程序进行知情调整。
- 此外,增加保健支出、政府支持推广先进医疗技术的举措以及日益重视循证外科手术的做法,共同促进了这一市场的扩大。
限制/挑战
“......高资本投资和监管复杂性“
- 人工智能协助的操作内决策支持系统所需的大量初始资本投资仍然是一个重大障碍,对于发展中区域的小型医院和外科中心尤其如此。 硬件、软件集成、维护和升级的成本可以限制无障碍性,尽管临床优势明显
- 例如,提前实施Brainlab的曲线导航系统需要大量的资金承诺,使预算有限的保健设施难以采用
- 例如,除了资金方面的考虑外,对临床医生的专门培训和工作流程的适应的需要可能会减缓市场渗透。 将先进决策支持技术纳入现有外科手术规程需要时间、资源和体制承诺。
- 严格的监管审批程序以及不断演变的安全和质量标准的遵守情况进一步给制造商寻求及时产品商业化带来了挑战
- 此外,某些保健提供者对基于AI的内科系统的可靠性和长期效力持怀疑态度或认识有限,可能会限制收养。
- 通过成本优化战略、全面培训方案、强有力的网络安全框架和经验证的临床结果数据来解决这些问题,对于确保市场持续增长和更广泛接受至关重要
连续葡萄糖监测市场如何分割
市场按构成部分、人口和最终用户划分。
• 按构成部分分列
在组件的基础上,连续葡萄糖监测市场被分割成综合胰岛素泵、传出和接收器以及传感器。 感应器部分在2025年占最大市场收入份额的49.5%,其驱动力在于其反复使用以及在持续跟踪葡萄糖方面起关键作用。 传感器需要定期更换,为制造商创造一致的创收. 糖尿病患者越来越多地采用实时CGM系统,进一步加强了需求. 技术进步提高了传感器的准确性、穿戴时间和病人的舒适性。 医院和家庭护理用户更倾向于使用具有较长校正间隔的最小侵入性传感器。 全球糖尿病发病率的上升大大地支持了局部增长。 与智能手机应用软件和云平台相融合可增强可用性. 先进传感器的监管批准也提高了保健提供者的信心。 该部分受益于发达市场的有力偿还支助。 下一代生物传感器的持续创新确保了持续的支配地位。
综合胰岛素泵部分预计将在2026至2033年出现最快的CAGR为17.8%,由越来越多的自动化胰岛素提供系统所驱动. 将CGM与胰岛素泵相融合,可以使闭锁-闭锁系统得以实现,能改善甘油控制并降低下垂性贫血的风险. 对人工胰腺系统的需求不断增加,加速了增长. 患者更喜欢集成装置以方便使用并减少人工干预. 智能算法的技术进步和AI驱动的葡萄糖预测进一步采用燃料. 对先进的糖尿病管理解决方案的认识不断提高,有助于扩大范围。 北美和欧洲的优惠偿还政策加强了市场渗透。 向糖尿病人口不断增加的新兴市场扩展有助于快速增长。 产品不断创新和装置制造商之间的战略合作增强了分块动力。
• 按人口统计
根据人口统计,持续的葡萄糖监测市场分为儿童人口(≤14岁)和成人人口(>14岁)。 成年人( > 14岁)占2025年市场收入份额的68.2%,原因是全球成年人中2型糖尿病发病率高。 定居的生活方式、肥胖和老化人口大大地促进了更多采用CGM装置。 成年人越来越倾向于持续监测,以便更好地进行甘油管理和预防长期并发症。 工作场所健康意识方案和医生建议也推动了需求。 提高健康意识并采用可穿戴技术支持部分增长。 成人糖尿病护理的保险范围可增加可获取性。 与智能手机和可穿戴设备的技术融合提高了方便度. 成人诊断率的提高进一步加强了支配地位。
2026年至2033年,由于儿童中一型糖尿病发病率上升,预计儿童人口(≤14岁)比例将达到16.4%的最快CAGR。 父母倾向于采用实时的CGM系统进行远程监测和安全保障. 与智能手机警报和照料者通知相结合有助于收养。 政府促进儿科糖尿病护理的举措有助于增长。 技术进步改善了传感器的舒适性并减少了侵入性,使其适合儿童。 保健组织开展的提高认识运动进一步推动了收养。 儿科重点设备审批,扩大报销范围,加快市场渗透. 增加以学校为基础的健康监测方案也有助于扩大部门。
• 最终用户
在最终用户的基础上,市场分为诊所和诊断中心、家庭护理、私人诊所、医院等。 2025年,医院占市场份额38.9%,有先进的糖尿病管理方案和受过培训的保健专业人员提供支助。 医院使用CGM设备进行住院葡萄糖监测,特别是在关键护理和外科单位. 先进的诊断基础设施的可用性鼓励采用设备。 与糖尿病并发症有关的住院人数不断增加,进一步刺激了需求。 报销政策和结构化护理规程加强了医院的使用。 医生依靠CGM数据进行治疗调整并优化胰岛素疗法. 医院和装置制造商之间的战略伙伴关系可增加供应。 对CGM系统越来越多的临床研究也支持支配地位.
家庭护理部分预计将在2026至2033年期间以18.6%的速度实现最快的CAGR,其动力是人们越来越倾向于自我监测和远程糖尿病管理。 患者越来越多地采用CGM装置进行日常葡萄糖跟踪,不经常到医院看病. 与智能手机,可穿戴设备,远程保健平台的整合支持方便. 提高对主动控制糖尿病需求的认识。 优惠补偿和基于订阅的传感器供应模式加快采用。 提高互联网普及率和数字知识普及程度可以提高无障碍程度。 可穿戴的CGM系统的技术改进进一步支持了增长. 扩大家庭慢性病管理方案,大大地促进快速扩展
持续的葡萄糖监测市场区域分析
- 北美主导了持续的葡萄糖监测市场,2025年收入份额最大,为44.8%,其特点是保健基础设施先进、报销框架有力、糖尿病意识高,以及有Dexcom和Abbott等主要CGM制造商。
- 该地区既定的临床指南和保险政策为糖尿病患者采用装置提供了重要支持。
- 持续的技术进步,包括实时葡萄糖跟踪、传感器精度提高和智能手机无缝连接,进一步加强了医院和家庭护理环境的市场增长
美国连续葡萄糖监测市场透视
美国持续的葡萄糖监测市场获得了2025年北美最大的收入份额,其驱动力是糖尿病高发和快速采用先进的葡萄糖监测技术. 公共和私人付款人提供强有力的偿还支助,再加上病人对预防性糖尿病管理的认识得到提高,加速了对糖尿病的利用。 在1型和依赖胰岛素的2型糖尿病人群中,收养比例特别高. 此外,诸如与护理人员和保健专业人员实时数据共享、智能手机集成和与胰岛素泵的兼容性等特征正在促进该国市场的持续扩展。
欧洲连续葡萄糖监测市场观察
预计在整个预测期间,欧洲持续的葡萄糖监测市场将在政府有利的保健政策、糖尿病发病率上升和对预防护理的日益重视的支持下,在大量CAGR扩展。 本区域各国正在加强CGM设备的报销途径,鼓励扩大患者的获取范围。 提高对持续跟踪葡萄糖和改进患者结果的认识,正在促进医院和家庭护理环境中的收养。 此外,技术创新和保健提供者与设备制造商之间的合作正在加强市场增长。
英国连续葡萄糖监测市场透视
预计在预测期间,英国持续的葡萄糖监测市场将在一个值得注意的CAGR增长,其动力是扩大国家卫生服务对CGM收养的支持并增加糖尿病管理举措。 更加重视减少与糖尿病有关的并发症和住院治疗,正在鼓励保健提供者推荐实时葡萄糖监测解决方案。 此外,病人更愿意采用最少侵入性、可穿戴的监测系统,并通过偿还方案改善获得服务的机会,预计这将维持该国的市场增长。
德国 持续的葡萄糖监测市场观察
预计在预测期间,德国持续的葡萄糖监测市场将在相当大的CAGR扩展,这得益于强大的保健基础设施、支持性法定健康保险覆盖面和增加数字化的保健采纳。 德国对先进医疗技术和结构化糖尿病管理方案的关注正在加速CGM的渗透. 日益接受可穿戴的医疗器械和强调数据驱动的治疗决定,进一步促进了临床和个人保健环境的市场发展。
亚太连续葡萄糖监测市场透视
亚太连续葡萄糖监测市场在预测期间将增长最快,为14.2%,其动力是糖尿病人口迅速增加、医疗开支增加以及中国、印度和日本等国获得先进医疗技术的机会增加。 城市化、定居生活方式和饮食变化的扩大使糖尿病发病率大大增加,对有效葡萄糖监测解决方案产生了强烈需求。 政府促进早期诊断和疾病管理的举措,以及提高对积极主动地控制葡萄糖的认识,正在进一步支持区域增长。
日本连续葡萄糖监测市场观察
日本持续的葡萄糖监测市场由于国内先进的医疗保健系统、人口老化和对慢性病管理的强烈关注而获得了稳定的势头。 老年人中糖尿病发病率的不断上升正在鼓励采用提供方便和实时跟踪的连续监测系统。 技术先进,加上病人偏好紧凑而准确的可穿戴装置,正在推动将CGM系统更广泛地纳入常规糖尿病护理。
中国连续葡萄糖监测市场透视
中国连续葡萄糖监测市场占了2025年亚太地区最大的收入份额,原因是该国糖尿病人口不断增长,中产阶级不断增长,以及医疗基础设施迅速现代化。 提高对持续葡萄糖监测的认识,同时提高价格和国内制造能力,正在加强市场渗透。 政府为加强慢性病管理和数字化保健而作的努力也促进了中国CGM市场的持续增长.
持续的葡萄糖监测市场份额
持续的葡萄糖监测行业主要由一些历史悠久的公司领导,其中包括:
二. 支助亚伯特(美国).
• Dexcom公司(美国)
二. 支助美敦尼克平面图(爱尔兰)
• Senseonics控股股份有限公司(美国)
• Roche Holding AG(瑞士)
• Ascensia糖尿病护理公司(瑞士)
• Insulet公司(美国)
• Tandem糖尿病护理公司(美国)
• Ypsomed AG(瑞士)
• Novo Nordisk A/S(丹麦)
• 萨诺菲·萨(法国)
• B. Braun Melsungen AG(德国)
• GlySens公司(美国)
• Nemaura医疗公司(英国)
• AgaMatrix公司(美国)
• LifeScan IP控股公司,有限责任公司(美国)
• 特鲁莫公司(日本)
• Arkray公司(日本)
• 微技术医疗(中国)
• POCTech有限公司(中国)
全球连续葡萄糖监测市场的最新动态
- 2021年6月,Abbott Laboratories宣布美国FDA对其FreeStyle Libre 2 iOS应用的许可,允许用户直接在其iPhone上接收实时葡萄糖警报而无需另设读取器. 这一发展提高了用户的便利性,标志着向智能手机综合糖尿病管理解决方案迈出了重要一步
- 2021年12月,Dexcom因其在欧洲的Dexcom G7连续葡萄糖监测系统获得了CE Mark的批准. G7采用更小的全能感应器和发射机设计,加热时间更快,与前几代相比,病人的舒适度和使用方便度都有所提高.
- 2022年8月,Abbott实验室在FDA审核后在美国推出了FreeStyle Libre 3系统. 该系统被认为是世界上最小和最薄的CGM传感器之一,它提供实时葡萄糖读数,每分钟直接发送到智能手机,加强了Abbott在全球CGM市场的竞争地位
- 2023年4月,美德通克获得了美国FDA对其有"守护者4"传感器的迷你Med 780G系统的批准,这是一种高级混合闭路胰岛素提供系统,将CGM数据与胰岛素自动调整相融合. 这一批准加强了CGM技术与糖尿病自动管理平台的整合
- 2024年3月,Abbott实验室宣布美国FDA对Lingo和Libre Rio的许可,这两套在FreeStyle Libre平台上所建的场外连续葡萄糖监测系统. 这些产品扩大了CGM的准入范围,超越了依赖胰岛素的患者进入更广泛的消费者和健康市场.
- 2024年8月,Dexcom推出由Dexcom出品的"Stelo",这是其首个针对不使用胰岛素的2型糖尿病成年人而设计的场外CGM. 这一战略行动大大地扩大了Dexcom的可处理市场,并标志着非处方CGM采用的一个重要里程碑。
- 2024年10月,Sensenics Holdings获得了美国FDA对Eversense 365连续葡萄糖监测系统的批准,这是第一个可植入的CGM被设计长达一年. 这种长期可植入技术在减少传感器更换频率和改进长期葡萄糖监测遵守情况方面是一个突破
- 2025年4月,Dexcom获得了Dexcom G715天连续葡萄糖监测系统的FDA批准,延长了传感器穿戴时间,同时保持了高精度标准. 较长的磨损期旨在改善病人的方便,并降低每天使用的总设备成本
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











