


Global Dental Equipment Market Segmentation, By Product (Dental Radiology Equipment, Dental Systems and Parts, Dental Lasers, Laboratory Machines, and Hygiene Maintenance), Treatment (Orthodontic, Endodontic, Periodontic, and Prosthodontic), End Use (Hospitals, Clinics, Dental Laboratories, and Others) - Industry Trends and Forecast to 2032
牙科设备市场规模和增长率是多少
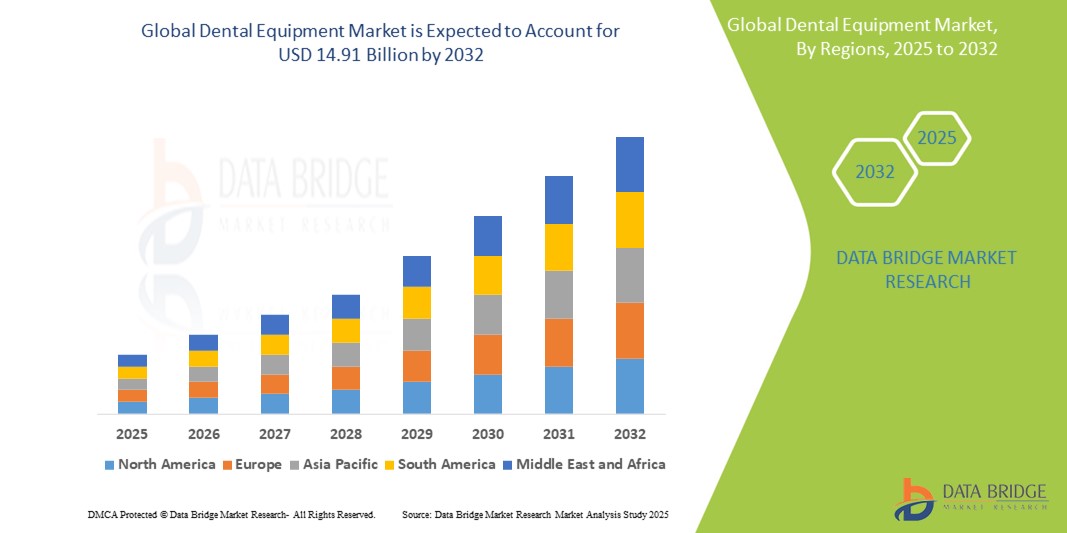
- 根据数据桥市场研究分析,全球牙科设备市场规模估价如下:2024年79.4亿美元并可望达到至2032年149.1亿美元, 以美元计CAGR为8.20%预测期间
- 这种增长的驱动力来自诸如牙科疾病发病率上升、对牙科疾病的需求增加等因素。化妆品牙科以及采用先进技术,如数字成像和CAD/CAM系统
市场大小和预测
全球市场价值(2024年):79.4亿美元
预期市场价值(2032年):149.1亿美元
预测CAGR(2026-2033):8.20%
牙科设备市场的主要外卖是什么
- 牙科设备包括诊断、治疗和预防牙科疾病所用的设备,包括牙科椅、放射设备、CAD/CAM系统等工具以及激光器
- 市场增长的主要驱动因素包括:口腔疾病发病率上升、对口腔化妆品的需求增加以及3D成像和AI整合等技术进步。
- 北美预计将主导牙科设备市场,市场份额为38.9%,原因是先进的牙科保健基础设施、口腔保健支出高以及广泛采用创新牙科技术。
- 由于保健投资增加,口腔卫生意识得到提高,城市化程度不断提高,预计亚太区域在牙科设备市场中增长最快,市场份额为44.1%。
- 牙科系统和零部件部分预计将占市场支配地位,市场份额为40.1%,因为它在促成整个治疗地区的核心牙科程序方面发挥着关键作用。 这一段包括CAD/CAM系统、手接和成像装置等关键部件,这些部件对诊断准确性和程序效率至关重要。
范围和牙科设备市场分割报告
|
属性 |
牙科设备关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
牙科设备市场的关键趋势是什么
“整合数字牙科和AI-Driven技术”
- 牙科设备市场的一个主要趋势是,在诊断和治疗工作流程中越来越多地采用数字牙科工具和人工智能技术。
- 这些创新提高了临床准确性,简化了工作流程,通过提供更快,更个性化的治疗增强了病人的经验.
- 例如,CAD/CAM系统和内部扫描仪可以进行同一天的修复,而人工智能成像工具有助于早期诊断和治疗规划,大大提高精度和效率
- 这些先进技术的结合正在全球重新塑造牙科做法,提高程序效率,并驱动对智能、相互联系的牙科设备的需求
牙科设备市场动态
驱动程序
" 牙科疾病负担和对恢复程序的需求 "
- 全球日益流行的牙齿疾病,如牙齿衰竭、期中疾病和牙医病,是助长对先进牙科设备需求的一个主要驱动因素。
- 口腔卫生不良、人口老化、高食糖和吸烟导致全世界口腔健康问题发病率上升,因此需要专业牙科护理和干预
- 因此,对诊断和治疗性牙科设备,包括成像系统、牙科椅和支持高精度治疗的恢复性工具的需求日益增加。
比如说,
- 据世界卫生组织(2023年)称,口腔疾病影响到全球近35亿人,其中最常见的疾病是未经治疗的牙齿。
- 因此,日益加重的牙科疾病负担和日益重视的预防性和化妆性牙科大大推动了全球牙科设备市场
机会
“通过人工智能和数字化融合改变牙科护理”
- 将人工智能纳入牙科设备,通过加强诊断精度、精简工作流程和病人护理的个性化,提供了巨大的增长机会。
- 人工智能辅助工具可以支持牙医识别早期口腔疾病,使治疗规划自动化,并更准确地预测结果,从而提高护理的效率和效力。
- 此外,AI在成像系统中的应用,如全景和锥束CT扫描,允许实时数据分析,改进临床决策并减少诊断错误.
比如说,
- 2024年2月,在"牙科医学前沿"(Frontiers in Dental Medicine)上发表的一项研究强调,AI动力诊断系统在检测早期动漫和期中问题,表现优于传统视觉检查方面实现了90%以上的准确度.
- 将AI和数字解决方案纳入牙科设备不仅能提高临床能力,而且还能改善病人的体验,缩短治疗时间并长期节省费用,为持续技术增长的市场定位
限制/挑战
“高设备费用——广泛收养”
- 先进的牙科设备费用高昂,严重阻碍了市场渗透,特别是在保健预算受限制的中低收入国家。
- 高端设备,如CAD/CAM系统、数字成像工具和以激光为基础的仪器,可能花费上万美元,使这些设备无法支付较小的诊所和单人牙科手术的费用。
- 这种财政负担阻碍了对现代设备的投资,导致许多设施继续使用过时或效率较低的工具,这会损害牙科护理的质量和效率。
比如说,
- 2024年9月,印度牙医协会的一份报告强调,印度Tier-2和Tier-3城市60%以上的私人牙科诊所仍然依赖基本的非数字工具,因为升级到智能系统的成本太高。
- 因此,设备成本高继续限制人们获得先进的牙科技术,从而限制市场增长并造成口腔保健的不平等
牙科设备市场如何分割
市场按产品,处理,最终用途划分.
|
分块 |
分区 |
|
按产品分列 |
|
|
治疗 |
|
|
按最终使用 |
|
在2025年,预计牙科系统和部件将主导市场,在产品部门所占的份额最大。
牙科系统和零部件部门预计将在牙科设备市场上占据主导地位,2025年占最大份额为40.1% 因为它在促成整个治疗地区的核心牙科程序方面发挥着关键作用。 这一部分包括关键部件,如CAD/CAM系统、手接和成像装置,它们对诊断准确性和程序效率至关重要。 对技术先进的系统日益增长的需要和数字牙科的日益采用进一步推动了这一部门的主导地位。
在预测期内,蛋白质在治疗市场上所占的份额预计最大。
2025年,由于对牙冠、桥梁、假牙和植入物等恢复性牙科程序的需求不断增长,Posthodontic部分预计将占据市场支配地位,市场份额最大,为32.9%。 牙齿流失的日益普遍,特别是在老年人口中,促使人们需要使用亲子疗法。 牙科材料和数字工作流程的技术进步也提高了治疗结果和效率,进一步促进了部分增长。
哪个地区拥有牙科设备市场的最大份额
“北美在牙科设备市场中所占份额最大”
- 北美在牙科设备市场占主导地位,市场份额估计为38.9%,其驱动力是先进的牙科保健基础设施,口腔保健支出高,以及广泛采用创新的牙科技术。
- 美国拥有33.3%的市场份额,原因是主要市场参与者很多,对化妆品和修复性牙医的需求不断增加,以及老年人口不断增加,需要经常进行牙科干预。
- 有利的牙科治疗报销政策以及CAD/CAM和AI动力诊断等数字技术的结合进一步加强了北美在市场上的领先地位
- 此外,越来越多的牙科服务组织(DSO)和多专科诊所的趋势正在通过使先进的牙科服务更容易获得来支持区域增长。
“亚太预计将在牙科设备市场登记最高的CAGR”
- 预计亚太区域牙科设备市场的增长率将最高,其市场份额将达到44.1%,其驱动力是增加保健投资、提高对口腔卫生的认识和不断增长的城市化。
- 中国、印度和日本等国家由于人口众多、中产阶级收入增加和牙科疾病负担日益加重而成为主要贡献者。
- 日本仍然率先采用数字牙科工具和先进的诊断设备,并得到其技术熟练的人口和强大的保健基础设施的支持。
- 印度预计将在本区域登记最高的CAGR,其动力是扩大牙科旅游、增加牙科诊所数量、以及日益重视口腔和正牙程序
牙科设备市场上的哪家顶级公司
市场竞争的地貌提供了竞争对手的详细信息. 详细情况包括公司概况、公司财务、创收、市场潜力、研发投资、新市场举措、全球存在、生产地点和设施、生产能力、公司优势和弱点、产品推出、产品宽度和广度、应用优势。 上述数据点仅涉及公司与市场有关的重点。
市场的主要市场领导人是:
- Zimmer Biomet (美国).
- 3M级(美国).
- 达纳赫尔公司(美国).
- 青年创新股份有限公司(美国).
- GC 国际股份有限公司(日本)
- 斯特劳曼公司研究所(瑞士)
- Dentsply Sirona (美国).
- 帕特森公司(美国)
- 亨利·谢因股份有限公司(美国)
- 米德马克公司(美国)
- PLAMECA OY(芬兰)
- BIOLASE公司(美国)
- 护理流保健(美国)
- A-Dec. Inc. (美国)
- 阿斯泰诺股份有限公司(美国)
- 克罗马登 (美国).
- Crosstex International, Inc. (美国).
- 米德马克公司(美国)
- NSK/Nakanishi inc.(日本)
- 亨利·谢因股份有限公司(美国)
牙科设备市场的最新发展是什么
- 2025年3月,普兰梅卡在2025年国际牙科秀(IDS)上引入了最新的一行牙科单元. 这些单元的特点是先进的人机学设计,强化了数字集成,提高了病人的舒适度. 新的模式旨在简化牙科程序并增强病人的总体经验。
- 2025年2月,Dentsply Sirona宣布发布其新的AI动力成像系统. 这些系统利用人工智能提供实时诊断,提高牙科病理学检测的准确性,并协助治疗规划
- 2025年1月,Straumann Group公布了其最新的CAD/CAM解决方案,这些解决方案旨在加强牙科业的数字工作流程. 新系统在假肢制造方面提供了更快的处理时间和更高的精度,目的是提高效率和病人的结果
- 2025年1月,美国最大的口腔保健技术和用品独立经销商Benco Dental宣布了与牙科解决方案全球领先者A-dec的新分销协议. 这种伙伴关系使美国各地的本可牙科客户能够进入A-dec综合产品线,包括牙科椅子,送货系统,和柜子. 这种合作旨在简化牙科诊所的采购流程,提供综合解决办法,提高临床效率和病人护理
- 2025年4月,"3Shape"推出了其通俗的"内部扫描仪"更新版. 新模型夸耀了扫描速度的提高、准确度的提高和病人舒适度的提高,为各种牙科手术提供了更好的数字印象
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











