


全球無人機感測器市場細分,按感測器類型(慣性感測器、影像感測器、速度和距離感測器、位置感測器、壓力感測器、光感測器、超音波感測器、電流感測器、高度計感測器及其他)、平台類型(垂直起降 (VTOL)平台、固定翼平台與混合平台)、應用(碰撞偵測與規避、資料收集、運動偵測、氣壓測量、電源監測及其他)、最終使用者(建築、媒體與娛樂、農業、個人、安防監控、國防、執法、交通運輸及其他)劃分-產業趨勢及至 2033 年的預測
全球无人机传感器市场规模和增长率是什么
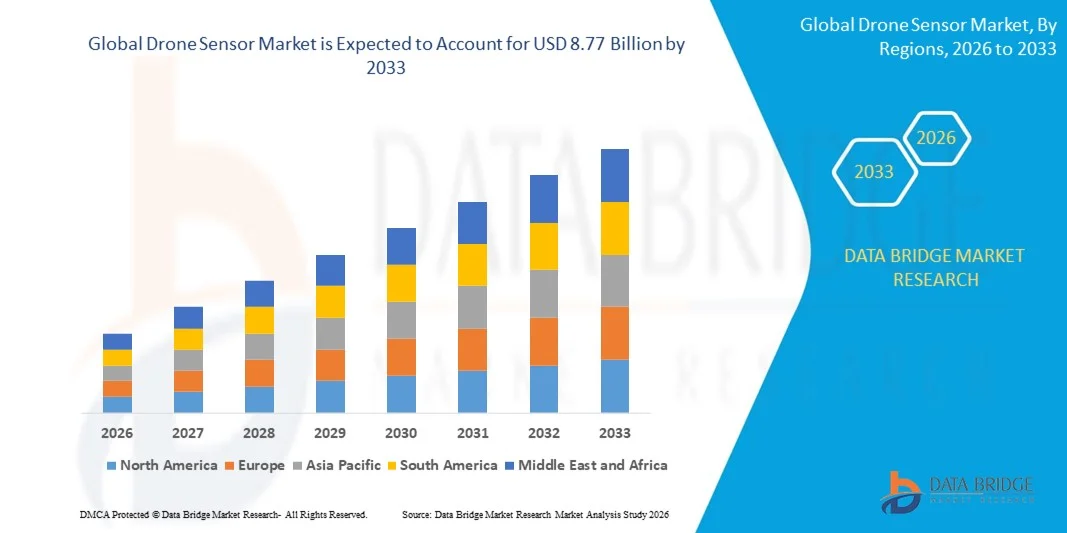
- 根据数据桥市场研究分析,全球无人机传感器市场规模被估价为:2025年14.6亿美元并可望达到到2033年,87.7亿美元, 以美元计CAGR为25.10%预测期间
- 对无人机的测绘、精确假设和高分辨率成像的需求日益增加,这直接影响了无人机传感器市场的增长。
- 农业部门大量采用无人驾驶飞机进行作物生长分析,这也推动了无人驾驶飞机传感器市场的增长。
市场大小和预测
- 全球市场价值(2025):14.6亿美元
- 预期市场价值(2033年):87.7亿美元
- 预测CAGR(2026-2033):25.10%
无人机传感器市场的主要外卖是什么
- 无人驾驶飞机也主要用于国防部门,用于收集情报、监测、监视、搜索和救援行动以及各种其他目的,这与军事预算的增加有关,特别是在发展中国家,也对市场的增长产生积极影响。
- 此外,越来越多地采用无人机作为媒体工具,将冗余性作为无故障安全手段加以整合,对无人机有效载荷运送的需求也日益增加,这些也在很大程度上使无人机传感器市场的增长脱节。
- 北美主导了无人机传感器市场,2025年收入份额为37.19%,由美国和加拿大对无人机技术、自主系统、航空航天电子以及国防研发的强大投资所驱动
- 由于无人机制造、无人驾驶飞行器部署、5G连通以及中国、日本、印度、韩国和东南亚的自主应用迅速增长,预计2026年至2033年亚太区域的CAGR将达到8.24%的最快。
- 惯性感应器部分在2025年占据了38.7%的市场份额,因为它在飞行稳定、导航、定向和运动跟踪方面发挥着关键作用
报告范围和无人机传感器市场分割
|
属性 |
无人机传感器市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
无人机传感器市场的关键趋势是什么
向高精度、轻量级和AI-综合无人机传感器的转变
- 无人机传感器市场正在大力采用小型、轻量级和高精确度传感器,用于支持实时导航、障碍探测、成像和环境监测
- 制造商正在采用多传感器聚变解决方案,整合IMU、LiDAR、相机、全球定位系统和环境传感器,以提高飞行稳定性、自主性和对情况的认识。
- 对紧凑、低功率和高分辨率传感器的需求日益增加,正在推动部署跨越商业、国防、农业、勘测和工业检查无人机
- 例如,Bosch Sensortec,Sony半导体解决方案,TE Connectionity,Infineon Technology,和Velodyne LiDAR等公司正在通过提高准确度,更快的响应时间和AI-ready架构来提升传感器性能.
- 对自主飞行、精确绘图和实时数据处理的需求日益增加,这正在加速向智能、人工智能无人机传感器的转变。
- 随着无人机变得更加自主和任务关键,先进的传感器技术对于安全、可靠性和性能优化仍然至关重要
无人机传感器市场的关键驱动器是什么
- 对高性能传感器的需求不断增长,使无人机能够导航、避免碰撞、成像和有效载荷稳定
- 例如,在2025年,主要传感器制造商用高分辨率相机扩展了其针对无人机的组合,改进了IMU和远程LiDAR解决方案.
- 在国防、农业、基础设施检查、物流和监视方面越来越多地采用无人驾驶飞机,这正在推动整个北美、欧洲和亚太的需求。
- MEMS技术、AI处理、边缘计算和传感器微型化的进步加强了精度、功率效率和实时性能
- AI算法、计算机视觉和自主导航系统的日益融合正在形成对多式高密度传感器架构的需求
- 无人机研发、智能感知技术和自主系统方面的投资增加,因此无人机传感器市场有望实现强劲的长期增长。
什么因素挑战了无人机传感器市场的增长
- 与先进传感器有关的高成本,包括LiDAR、热成像和高分辨率视觉系统,限制了小型无人机制造商和爱好者的采用
- 例如,在2024-2025年期间,半导体短缺,原材料价格上涨,供应链中断,使一些全球供应商的传感器生产费用增加。
- 传感器校正、集成和数据聚合的复杂性增加开发时间并需要熟练的工程专业知识
- 各区域的监管限制和不同合规标准限制了先进无人机传感器系统的快速部署
- 低成本、低准确度传感器的竞争对溢价传感器供应商造成定价压力和影响差异
- 为了应对这些挑战,各公司正在注重成本效益高的传感器设计、AI驱动的校准、模块化架构和可扩展的制造,以扩大全球采用无人驾驶传感器
无人机传感器市场怎么样
市场按频道计数、应用程序和垂直.
- 按传感器类型
根据传感器类型,无人机传感器市场被分割成惯性传感器,图像传感器,速度传感器和远程传感器,位置传感器,压力传感器,轻传感器,超音速传感器,电流传感器,阿尔蒂默特传感器等. 惯性传感器部分在2025年占据了38.7%的市场份额,因为它在飞行稳定、导航、定向和运动跟踪方面发挥着关键作用。 惯性传感器,包括IMU,陀螺仪和加速计,是所有无人机平台的基本组件,可确保精确控制和可靠的性能. 它们的体积紧凑,能耗低,持续准确性,促使它们被广泛采用.
2026年至2033年,由于航空摄影、测绘、监视和检查对高分辨率成像的需求不断增加,图像传感器部分预计将以最快的速度增长。 基于AI的愿景系统日益融合,进一步加快了增长.
- 按平台类型
基于平台类型,无人机传感器市场被分割成垂直取地和着陆平台(VTOL),固定翼平台和混合平台. VTOL平台部分在2025年占了46.2%的股权上占据了市场主导地位,并得到了跨越商业,消费者和国防应用的广泛使用多旋翼无人机的支持. VTOL无人机提供了更好的机动性、徘徊能力和在封闭环境中的部署便利,提高了传感器集成密度。
混合平台部分预计将在2026年至2033年期间以最快的速度增长,因为远程监视、物流和绘图应用领域日益被采用。 混合平台将VTOL灵活性与固定翼耐力相结合,需要先进的传感器套件来进行导航,稳定性,以及任务执行.
- 通过应用程序
在应用的基础上,无人机传感器市场被分割成碰撞探测和避免、数据获取、运动探测、气压测量、电力监测等。 碰撞探测和避免部分在2025年占了33.9%的市场份额,因为安全导航和避免障碍对自主和半自主无人机操作都至关重要。 整合了LiDAR,超音速,视觉,和雷达传感器,支持实时威胁探测和飞行安全.
由于越来越多地使用无人机进行测量、测绘、环境监测和基础设施检查,预计数据获取部分在2026年至2033年期间将增长最快。 高精度传感器能够准确获取数据,支持商业和工业增长。
- 按终端用户
根据最终用户,无人机传感器市场分为建筑、媒体和娱乐、农业、个人、安全和监督、国防、执法、运输等部门。 国防部门在2025年占据了29.8%的市场份额,驱动者是大量使用无人机进行侦察、情报、监视和战术行动。 先进的传感器系统对于飞行任务的准确性、可靠性和对情况的认识至关重要。
农业部分预计将在2026年至2033年增长最快的CAGR,而精密农业、作物监测和产量优化解决方案日益被采用。 越来越多地使用成像、环境和定位传感器支持农业无人驾驶飞机部署的强劲增长。
哪个地区拥有无人机传感器市场的最大份额
- 北美主导了无人机传感器市场,2025年收入份额为37.19%,由美国和加拿大对无人机技术、自主系统、航空航天电子以及国防研发的强大投资所驱动。 大量采用MEMS传感器、LiDAR、视觉系统和嵌入式导航解决方案,继续推动工业、国防、商业和学术应用中对无人机传感器的需求
- 北美的主要公司正在引进高分辨度、多模式传感器、人工智能导航模块和智能传感器聚变系统,以加强该区域的技术优势。 持续投资自主无人机,精准农业和空中勘测等推动市场长期扩张.
- 强工程人才集聚,先进制造业基础设施,强创新生态系统进一步强化区域市场引领.
美国无人机传感器市场透视
美国是北美最大的贡献国,得到国防方案,商用无人机的采用,以及高性能传感器技术的快速发展等支持. LiDAR、IMU和自动平台的成像传感器的日益融合,加强了对能够精确导航、避免碰撞和环境感知的无人机的需求。 主要传感器制造商的存在、强大的启动生态系统和先进的无人驾驶航空器测试基础设施进一步推动了增长。
加拿大无人机传感器市场透视
加拿大通过扩大无人驾驶航空器测试设施、航空航天研发集群和智能农业举措,为区域增长作出了重大贡献。 大学和工程实验室越来越多地利用配备高度计、位置和环境传感器的无人机进行研究、绘图和精确应用。 政府支持的创新方案和熟练劳动力的提供加强了区域采纳。
亚太无人机传感器市场
亚太预计将在2026至2033年间达到8.24%的CAGR最快,这得益于无人机制造、无人驾驶航空器部署、5G连接以及中国、日本、印度、韩国和东南亚的自主应用的快速增长。 在商业、国防、农业和工业部门,对高精度IMU、LiDAR和视觉传感器的需求日益增加。
中国无人机传感器市场透视
由于大规模无人机生产能力、政府支持的无人机方案以及半导体投资,中国是亚太最大的捐助国。 开发自主系统,AI辅助导航,高分辨率成像驱动器对先进无人机传感器的需求. 当地制造业和有竞争力的定价扩大了国内和出口的采用范围。
日本无人机传感器市场透视
日本在精密电子制造、先进的电信基础设施和无人机创新方案的支持下,呈现出稳步增长。 大力注重质量和可靠性,推动采用溢价传感器进行工业检查、自主无人机和机器人应用。
印度无人机传感器市场透视
印度正在成为一个重要的增长枢纽,其驱动力量包括无人驾驶飞机的起动企业、国防无人机方案以及政府支持的电子产品制造举措。 对嵌入式传感器、成像系统和导航模块的需求日益增加,这促进了商业、农业和研究应用中的采用。
韩国无人机传感器市场透视
由于对AI驱动的无人机、智能城市监测和自主无人驾驶飞行器的需求很高,韩国做出了重大贡献。 强大的传感器研发、显示技术和高性能电子产品开发支持了具有高精度和多模式能力的先进无人机传感器的持续市场增长。
无人机传感器市场的哪家公司
无人机传感器产业主要由历史悠久的公司领导,包括:
- TE 连通性(瑞士)
- 雷席恩公司(美国).
- Bosch Sensortec GmbH(德国)
- 索尼半导体解决方案公司(日本)
- Infineon技术公司(德国)
- Trimble Inc. (美国).
- 帕克·汉尼芬公司(美国)
- 腾讯 (美国).
- 斯巴通 (美国).
- FLIR系统公司(美国)
- Velodyne Lidar公司(美国)
- KVH工业股份有限公司(美国)
- SBG系统(法国)
- 艾因斯坦 (美国).
- (美国) Slant Rang, Inc.
- Sensirion AG(瑞士)
- 森特拉股份有限公司(美国)
- YOST LABS (美国).
- LeddarTech公司(加拿大)
- ams AG(奥地利)
全球无人机传感器市场的近期动态是什么
- 2025年6月,Ouster获得了美国国防部在"蓝色UAS"框架下的OS1数字LiDAR传感器的批准,使其能被整合入军用无人机方案,而这一批准预计将能加速采用高性能LiDAR传感器来防御无人机.
- 2024年4月,TDK子公司InvenSense宣布其SmartSonic ICU-10201超音速飞行时间传感器可用集成于芯片处理,通过精确地避免障碍并进行相近感知来增强节能IoT和机器人的应用,适用于无人机,机器人和吸尘器,此次发布凸显了市场对多功能和紧凑传感器日益增长的需求.
- 2024年1月,Bosch Sensortec GmbH推出了BMA580和BMA530,被公认为是世界上最小的加速计,使得超共通IoT和机器人设备具有先进的特性,这一发展凸显出Bosch致力于推动创新的小型高性能传感器解决方案.
- 2023年6月,RTX Corporation被美国陆军授予一项价值1.18亿美元的合同,以提升MQ-1C灰鹰无人驾驶飞机系统的传感器有效载荷,提高监视和侦察能力,而这份合同证明了先进的无人机传感器在军事应用中的战略重要性.
- 2023年2月,Teledyne FLIR(英语:Teledyne FLIR (2023 film)). 国防得到了美国国防部的1,300万美元合同,用于更新其R80D SkyRaider无人驾驶航空系统,开发化学和放射性探测传感器有效载荷原型并整合现有的陆军探测器,而这一项目凸显了国防行动中日益依赖先进的无人机传感器的情况。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











